美国国会正在买入哪些股票:2026年交易披露、联邦合同与游说跨信号收敛报告
2026年截至11月19日,美国国会披露文件显示94名议员在978只股票上共完成7,419笔交易,其中Microsoft以53笔买入对比50笔卖出(涉及24名议员)位居第一,其次为S&P Global(32笔买入)和Uber(29笔买入)。将这些交易与$254.83B联邦合同及$536.88M游说申报结合分析,可清晰揭示政策支出与议员资本的重叠位置。
2026年美国国会正在买入哪些股票:7,419份申报基线
7,419笔披露交易。94名活跃国会议员。978只独立股票代码。当机构分析师通过美国国会正在买入的股票追踪截至2026年11月19日的数据时,总量上的3,728笔买入与3,661笔卖出看似接近平衡。但一旦按股票集中度、参与议员广度及重叠联邦政策流进行标准化,这种表面对称性便会立即消失。
Microsoft今年在国会交易活跃度中位列所有上市公司之首,共录得103笔交易(53笔买入对比50笔卖出),涉及24名不同议员,最新交易日期至2026年11月4日、披露日期至2026年11月19日。紧随其后,买入集中度明显转向金融基础设施、出行平台与超大规模云厂商:S&P Global在7名议员中录得32笔买入对比14笔卖出,Uber在9名议员中录得29笔买入对比21笔卖出,Amazon在15名议员中录得27笔买入对比28笔卖出,Meta Platforms在15名议员中录得26笔买入对比14笔卖出。
| 股票代码 | 总交易数 (2026) | 披露买入 | 披露卖出 | 涉及议员数 | 最新披露日期 |
|---|---|---|---|---|---|
| MSFT | 103 | 53 | 50 | 24 | 2026-11-19 |
| SPGI | 46 | 32 | 14 | 7 | 2026-10-14 |
| UBER | 50 | 29 | 21 | 9 | 2026-11-10 |
| AMZN | 55 | 27 | 28 | 15 | 2026-11-05 |
| META | 40 | 26 | 14 | 15 | 2026-11-10 |
| HD | 64 | 26 | 38 | 14 | 2026-11-12 |
| NVDA | 65 | 25 | 40 | 18 | 2026-11-18 |
| PLTR | 32 | 16 | 16 | 6 | 2026-09-04 |
单一议员的单笔交易可能仅反映外部财富管理机构的常规再平衡。将孤立噪音与机构级信号区分开来的,是跨数据集收敛:当数十名议员在同一年内交易同一只股票,而该公司同时获得数亿美元联邦合同义务并提交数千万美元游说披露时,单一记录只是数据点,三条独立轨迹在同一企业实体上的重叠才构成可量化的模式。
观察前8只股票的分化即可见一斑。Home Depot在14名议员中录得64笔交易,但卖出(38笔)比买入(26笔)高出近50%。Nvidia在18名议员中录得65笔交易,其中卖出40笔、买入25笔。相比之下,S&P Global的买入(32笔)是卖出(14笔)的两倍以上,Meta Platforms的买入(26笔)也显著高于卖出(14笔)。若不区分买卖比与多议员广度而仅统计原始交易笔数,就会误判国会资本究竟是在增持还是减持。
如何通过定期交易报告追踪国会正在买入的股票
每笔国会股票交易均通过2012年《STOCK Act》强制要求的定期交易报告(PTR)进入公共领域。根据法定规则,众议院和参议院议员必须在收到交易通知后30天内、且不迟于交易执行日后45天内披露超过$1,000的受监管证券交易。披露文件不公布精确股数或精确金额,而是按美元区间申报——例如$1,001至$15,000、$15,001至$50,000或$1,000,001至$5,000,000——并附带资产描述、交易方向、执行日期和申报日期。
由于两院原始申报格式高度异构——包括扫描PDF、手写修订表和电子XML表格——系统化追踪在进行任何跨信号对比前必须完成三步标准化。首先,必须将资产描述解析为时点准确的企业标识符与股票代码,处理子公司名称、优先股及公司重组。其次,配偶、受抚养人及联名账户交易必须与议员本人直接交易分开标注,同时保留家庭归属关联。第三,必须将`tx_date`(交易发生日)与`disclosure_date`(市场首次可观察到申报的日期)作为两个独立时间戳加以保存。
正如我们在国会股票交易披露滞后分析中所详述,将交易执行日视为信息公开时刻会在量化研究中引入严重的前视偏差(look-ahead bias)。一笔在2026年10月1日执行、2026年11月12日披露的买入,在中间42天内并不存在于公开信息集中。严格按发布时间戳索引记录的机构研究团队,既能消除事后污染,又能在披露进入公开信息流时捕捉多议员聚类信号。
在超过50,000+笔历史国会交易档案中,针对众议院和参议院原始公开披露文件的抽样准确率验证达到97.7%(2026年10月23日准确性审计中172条可核验记录通过168条;另有28/200条因源网站访问限制无法自动复核)。这种验证纪律确保当研究人员筛选多议员买入聚类时,底层股票代码映射真实反映申报文件所列法人实体。
同样关键的是将议员直接交易与家庭关联账户分离,并将期权行权或股息再投资与公开市场主动买入区分开来。当定期交易报告记录配偶或受抚养子女的买入时,法定披露仍受同一45天上限约束,但分析模型对家庭层面聚类与委员会主席个人配置的处理方式截然不同。在跨代码聚合前标准化交易代码、资产类型和申报修订,可防止常规国库券展期或共同基金自动申赎虚增个股买入次数。
三轨收敛:Microsoft、Amazon与Meta面临的双重政策压力
将国会交易与联邦采购义务及企业游说支出对齐到同一时间线上,2026年有三家超大盘科技公司尤为突出:Microsoft (MSFT)、Amazon (AMZN) 和 Meta Platforms (META)。与纯消费品牌不同,这三家公司同时处于联邦云现代化、人工智能监管、反垄断审查以及国会投资组合配置的交汇核心。
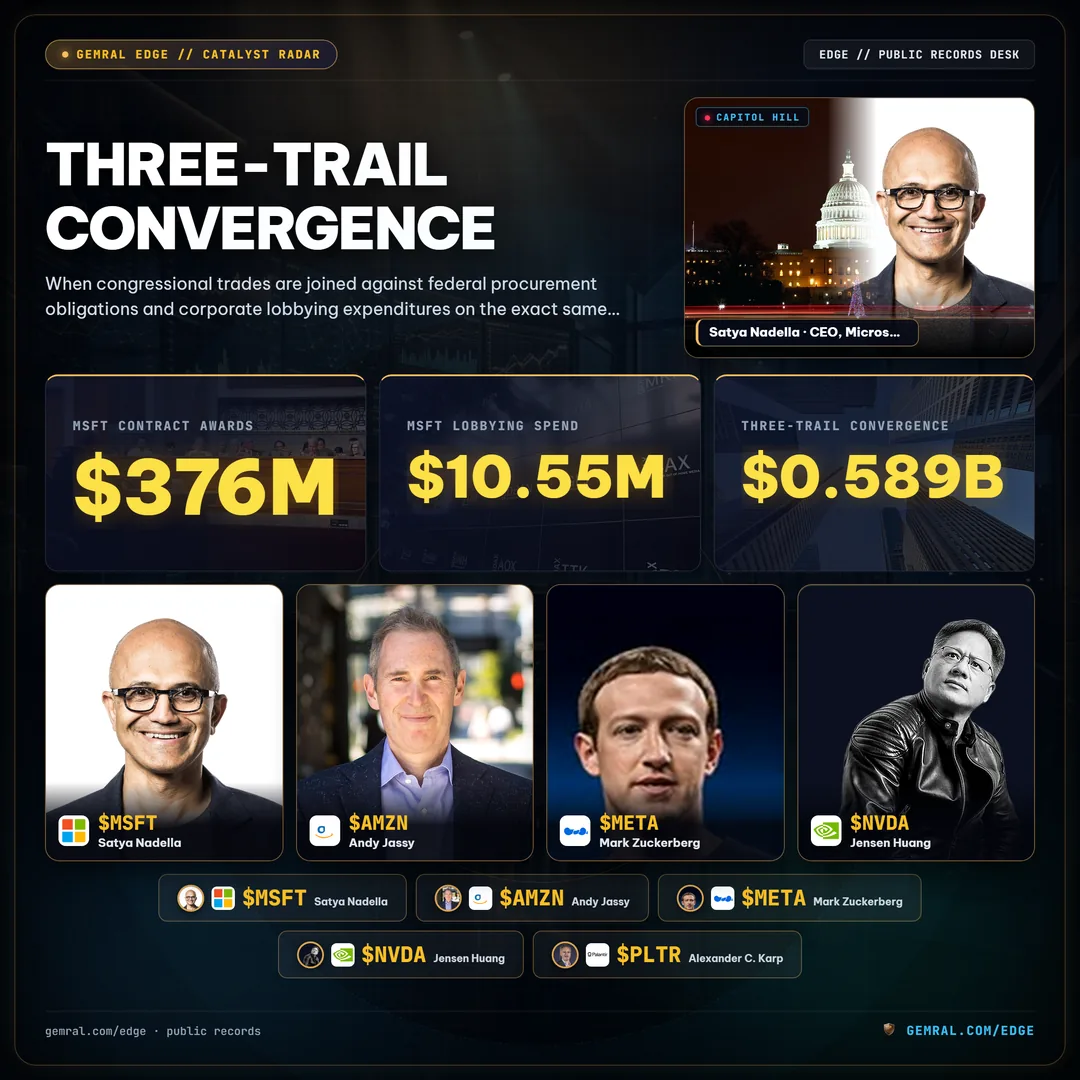
Microsoft在2026年所有非国防股票中呈现出最广的三轨重叠。在国会披露轨迹上,24名议员截至2026年11月19日共执行103笔交易(53笔买入对比50笔卖出)。在联邦采购轨迹上,Microsoft截至2026年9月30日累计获得76笔联邦合同交易,总金额$0.376B($376M)。在政策游说轨迹上,Microsoft在2026年提交了62份游说申报,总支出$10.55M。三条公开数据流遵循各自不同的法定日历,却同时收敛于同一母公司代码。
| 股票代码 | 国会交易 (买入/卖出) | 联邦合同笔数 (2026) | 合同金额 (2026) | 游说申报数 (2026) | 游说支出 (2026) |
|---|---|---|---|---|---|
| MSFT | 103 (53 / 50) | 76 | $0.376B | 62 | $10.55M |
| AMZN | 55 (27 / 28) | 83 | $0.589B | 70 | $16.50M |
| META | 40 (26 / 14) | 0 | $0.000B | 71 | $22.11M |
| NVDA | 65 (25 / 40) | 0 | $0.000B | 18 | $6.04M |
| PLTR | 32 (16 / 16) | 103 | $1.611B | 43 | $9.26M |
Amazon呈现出相似的结构轨迹,且游说与采购密度更高。2026年,15名国会议员披露了55笔Amazon交易(27笔买入对比28笔卖出)。同期,Amazon录得83笔联邦合同交易,总金额$0.589B($589M),以及70份游说申报,总支出$16.50M——游说支出比同期Microsoft的$10.55M高出56%。
Meta Platforms则展现出截然不同的双轨分化。虽然Meta在2026年采购数据集中录得0笔直接联邦合同交易,但其在主要科技同行中游说强度居首:截至2026年11月19日提交71份申报,总额达$22.11M——超过Microsoft游说支出的两倍,接近Nvidia(18份申报、$6.04M)的四倍。在国会交易方面,15名议员披露了40笔Meta交易,呈现明显净买入倾斜(26笔买入对比14笔卖出)。与此同时,Palantir Technologies (PLTR) 稳居军民两用软件中枢:6名议员完成32笔交易(16买/16卖)、43份游说申报合计$9.26M,以及103笔联邦合同交易合计$1.611B。
国防主承包商对比超大盘科技股:联邦合同规模远超议员买入的领域
散户常见的一个假设是,国会议员因在军事委员会拥有监督权而大量交易传统国防承包商股票。2026年的实证记录否定了这种简单推论。尽管联邦合同义务高度集中在国防与航空航天主承包商,但议员在这些股票上的交易量与超大盘科技股相比却异常稀疏。
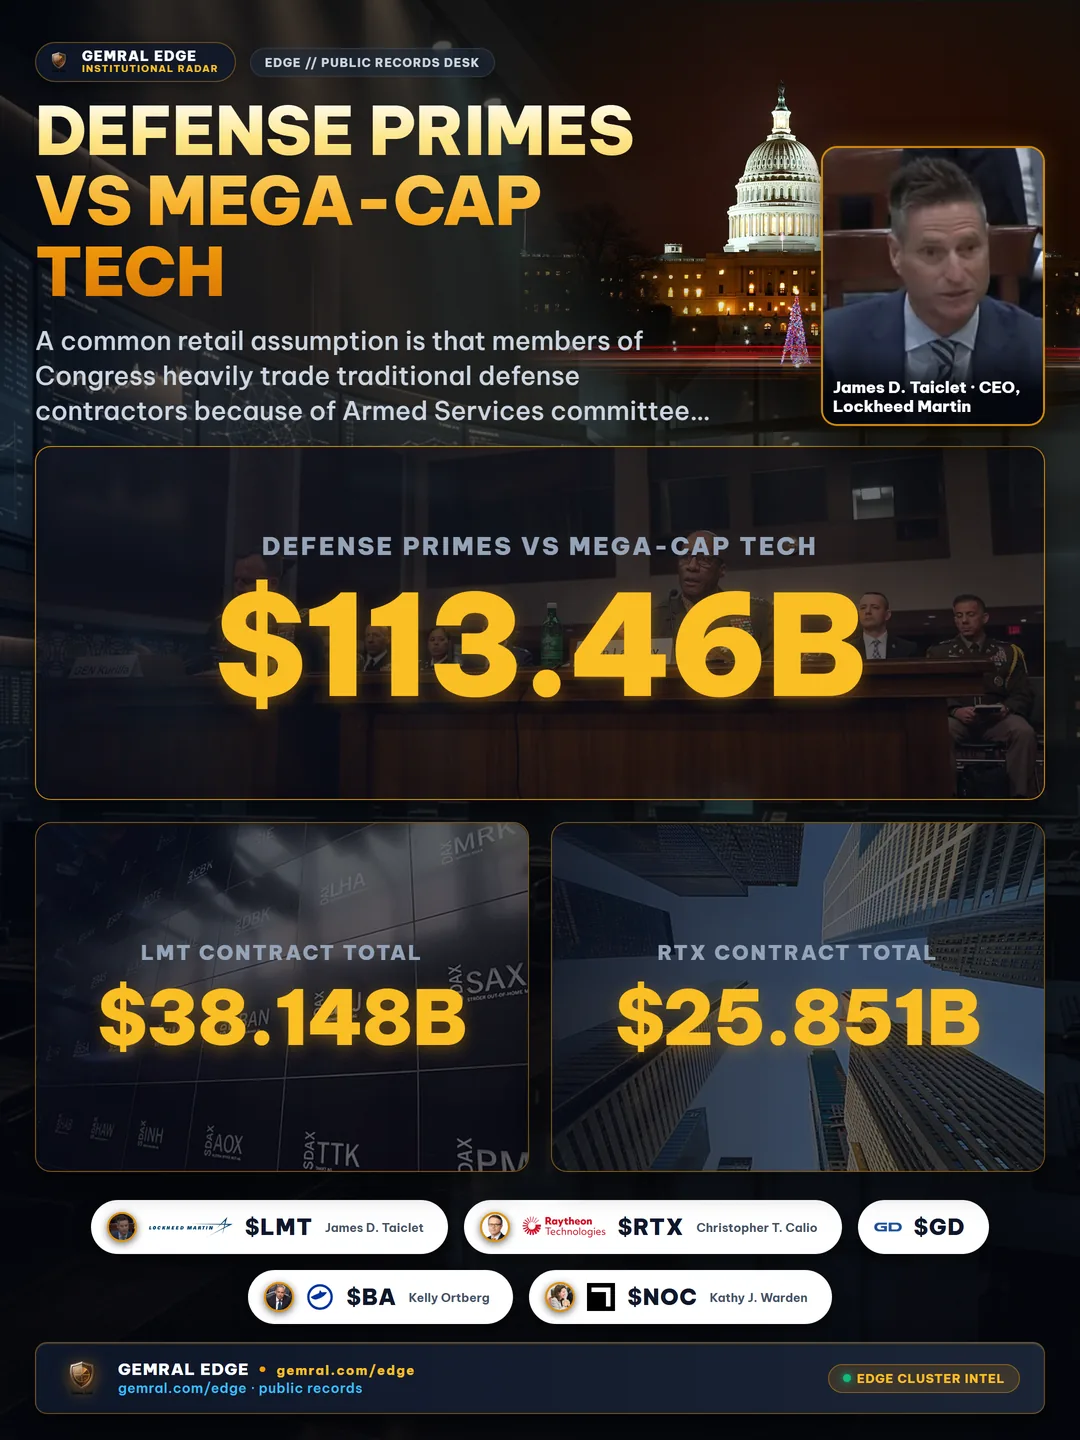
在截至2026年9月30日的整个2026年联邦采购数据集中,共有15,001笔合同交易、总额$254.83B解析至345只上市股票。仅五家国防与工业主承包商——Lockheed Martin (LMT)、RTX Corporation (RTX)、General Dynamics (GD)、Boeing (BA) 与 Northrop Grumman (NOC)——便占据了其中的$113.46B,占2026年所有上市股票联邦合同金额的44.5%。然而,这五家主承包商全年的国会交易合计仅有25笔。
| 国防 / 工业股票代码 | 联邦合同笔数 | 合同金额 (2026) | 游说申报数 (支出) | 国会交易 (买入 / 卖出) |
|---|---|---|---|---|
| LMT | 1,127 | $38.148B | 51 ($14.02M) | 8 (1 / 7) |
| RTX | 830 | $25.851B | 8 ($0.38M) | 2 (2 / 0) |
| GD | 969 | $22.991B | 70 ($13.30M) | 7 (5 / 2) |
| BA | 614 | $17.198B | 40 ($9.52M) | 7 (4 / 3) |
| NOC | 570 | $9.270B | 36 ($7.07M) | 1 (1 / 0) |
| HON | 108 | $6.395B | 45 ($6.44M) | 9 (4 / 5) |
Lockheed Martin集中体现了这种不对称性。2026年,Lockheed Martin录得1,127笔联邦合同交易(总额$38.148B)和51份游说申报(总额$14.02M),但议员全年仅披露8笔LMT交易,其中7笔为卖出、仅1笔为买入。General Dynamics录得969笔合同交易($22.991B)和70份游说申报($13.30M),同时仅出现7笔国会交易(5买/2卖,4名议员)。Northrop Grumman通过570笔合同创造$9.270B并通过36份游说申报支出$7.07M,但2026年全年仅录得1笔国会交易。
追踪五角大楼每日合同公告的分析师还必须考虑国防采购的法定报告滞后。国防合同交易在联邦汇总交易流中受强制90天发布延迟约束。因此,截至2026年9月30日的交易总额仅反映90天截点之前的合同义务,而五角大楼每日公告则在公开发布当天即记录主合同授予。
游说支出速度与45天STOCK Act披露窗口
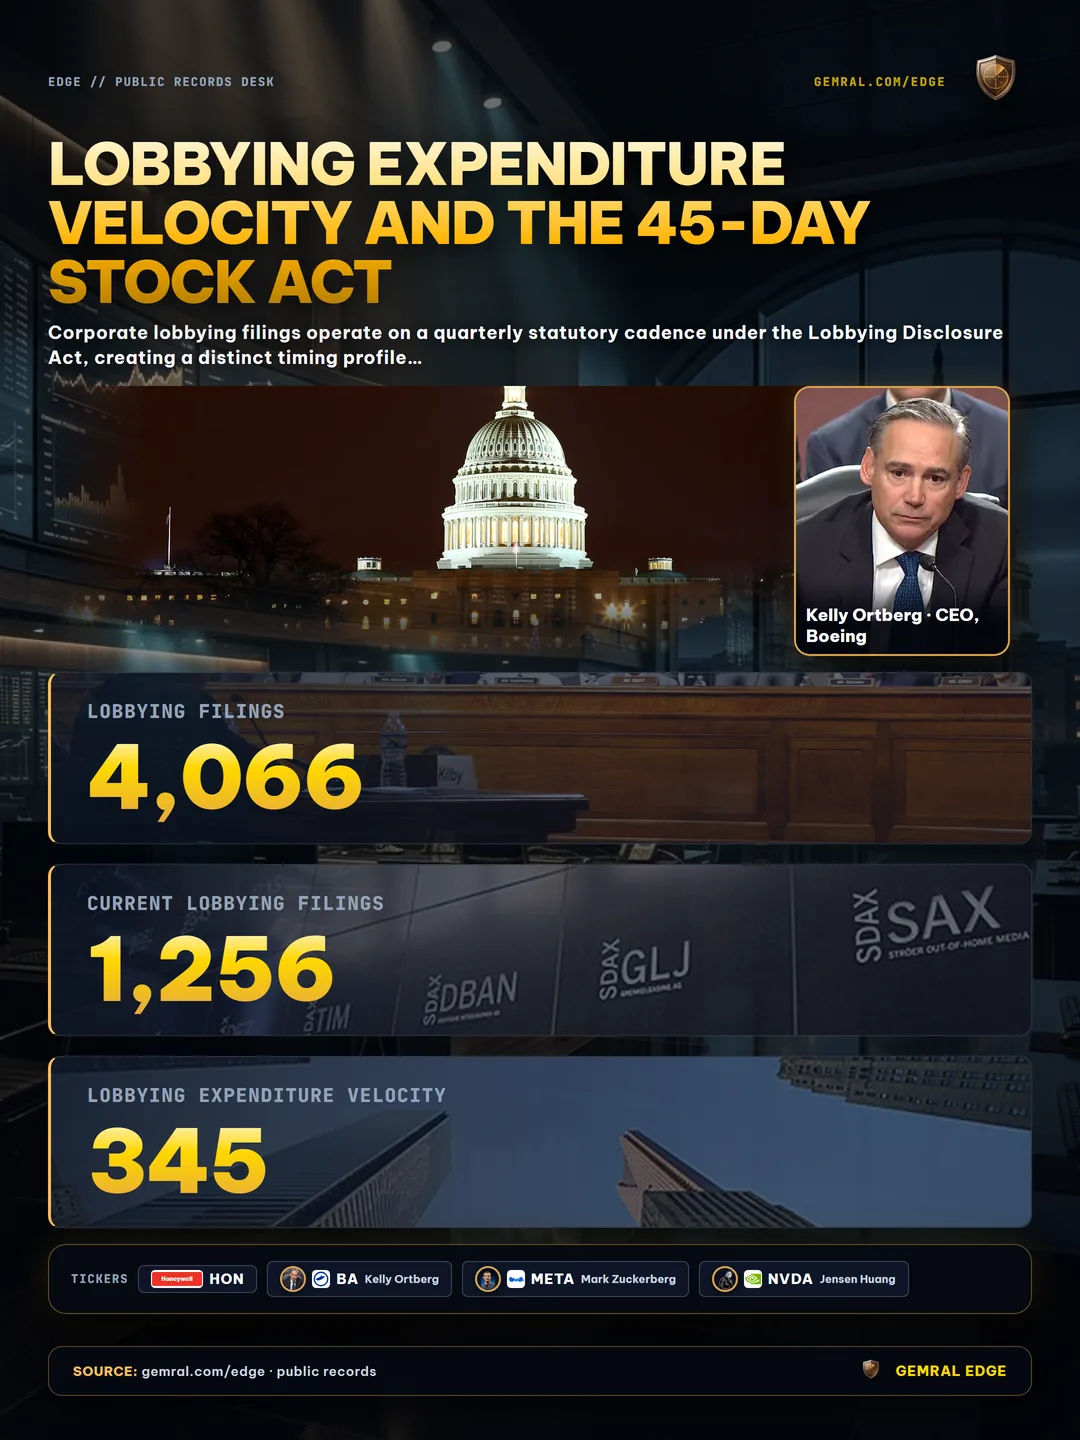
企业游说申报依据《游说披露法》按季度法定周期运作,形成了既不同于每日合同授予、也不同于45天国会交易报告的时间特征。2026年,4,066份游说申报合计$536.88M解析至1,256只上市股票——是获得直接联邦合同义务的345只股票的三倍以上。这种广度解释了为何游说成为横跨科技、医疗、金融和工业板块的通用政策参与层。
正如我们在企业游说支出分析中所探讨,游说支出往往在重大拨款审议、出口管制规则制定或反垄断执法截止日前夕激增。当一家公司通过数十份季度报告申报$10M至$22M年度游说支出、同时议员又在交易其股票时,这种重叠精准识别出哪些上市发行人正在议员调整个人敞口的关键窗口内积极博弈立法或监管结果。
2026年国会议员仍可以买卖个股吗?是的。尽管要求强制设立盲目信托或禁止个人持股的立法提案反复出现,现行STOCK Act框架仍允许议员在遵守30至45天披露窗口的前提下进行交易。这种结构性滞后意味着机构数据集必须为每笔交易记录两个独立时间戳:`tx_date`(订单成交日)与`disclosure_date`(定期交易报告公开可读日)。混淆这两个日期会产生虚假信号;将二者严格分离则能保持精确的时点完整性。
注意不同行业在这一双重视角下的表现差异。Honeywell (HON) 将108笔联邦合同交易($6.395B)与45份游说申报($6.44M)及9笔国会交易(6名议员中4买/5卖)结合在一起。Boeing (BA) 录得614笔合同交易($17.198B)、40份游说申报($9.52M)及7笔国会交易(4名议员中4买/3卖)。相比之下,Meta Platforms($22.11M游说)和Nvidia($6.04M游说)在上市股票数据集中直接主合同为零,却分别吸引了40笔和65笔国会交易。即便联邦采购金额为零,游说依然能够捕捉监管摩擦。
时点实体解析:将子公司合同从噪音中分离
将国会交易、联邦合同交易和游说申报归并到同一股票代码远比表面看起来困难,因为政府文件极少使用标准化交易所代码。一份国防合同可能写明全资子公司、并购前的历史法人实体或合资控股公司;定期交易报告可能列出母公司旧称或模糊的股份类别描述;而游说登记往往填报运营部门而非上市母公司。
若缺乏带生效日期的母子公司股权层级,简单的字符串匹配要么会遗漏有效的子公司记录,要么会因将历史合同回溯归属至并购前尚未完成收购的母公司而引入前视污染。正如我们在时点实体解析指南中所记录,机构级政府数据集中的每条记录都必须解析至其公开发布当日有效的公司与股票代码。
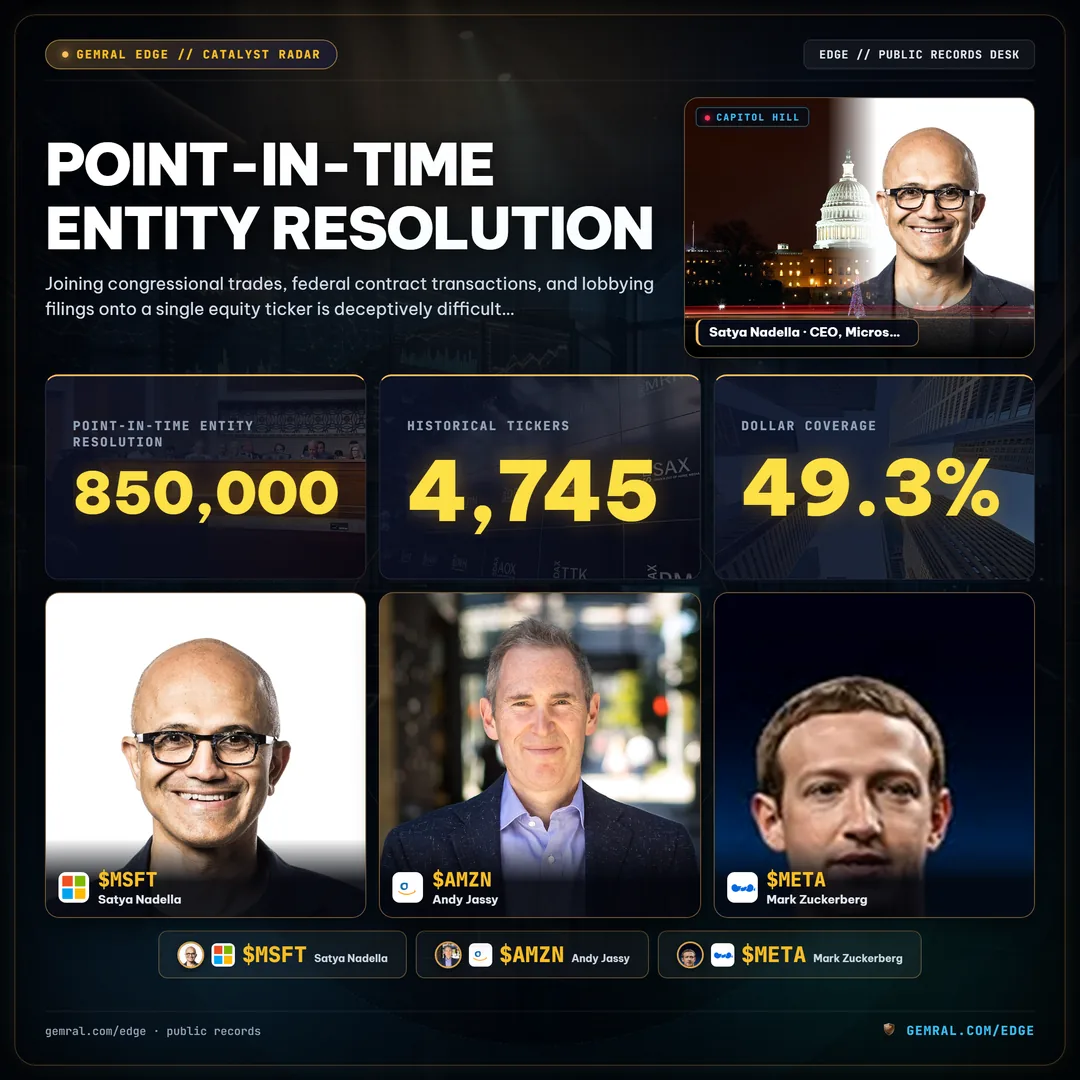
在覆盖850,000+已解析事件和4,745只独立股票代码的Feed 1历史档案中,已退市、被收购及更名公司均按其当时使用的股票代码保留在历史记录中。这一架构在评估历史国会交易聚类或多年期采购序列时防止了幸存者偏差。当被收购承包商退出公开市场时,其交易完成日前的所有历史合同与游说轨迹均锚定在并购前代码上,仅在收购生效日后才切换至母公司代码。
考虑缺乏生效日母公司关联时并购如何扭曲政府合同回测:若一家中型国防或航空供应商在2019年至2023年间赢得15项联邦合同,随后于2024年被大型主承包商收购,静态映射表会将全部15项收购前合同追溯归属至收购方代码。这种追溯归属会在交易发生数年前为收购方制造虚假的合同增长势头,同时抹去目标公司真实的收购前联邦积压订单。带生效日期的企业树通过在每个发布日保留精确的法定所有权关系消除了这种扭曲。
同样重要的是透明披露覆盖边界。在FY2018+联邦合同交易数据集中,49.3%的合同总金额解析至上市股票代码(抽样记录验证准确率为98.5%,196条可核验记录中通过193条)。其余合同金额流向私营企业、未上市国防供应商、非营利研究机构、国家实验室、合资企业或未分类供应商。明确这一49.3%的边界可避免分析师将未映射的私营部门合同误判为数据缺失。
机构数据工程:无前视偏差的披露数据连接
对于量化研究人员和基本面数据采购团队而言,另类政府数据的核心工程挑战并非采集,而是时间对齐。本报告分析的三条公开数据流各自拥有独特的发布滞后与修订生命周期:国会交易存在最高45天报告滞后及偶发逾期修订;国防合同交易存在90天法定发布滞后;游说申报按季度提交并常在后续周期修订。
生产级时点数据架构在所有连接表上强制执行三条不可妥协的规则:
- 不可变发布时间戳:每条记录均同时携带事件日期(`tx_date`或`action_date`)与公开可用时间戳(`disclosure_date`或`source_published_at`)。回测与历史筛选严格基于公开可用时间过滤,确保任何信号都不会在市场参与者可观察之前提前出现。
- 仅追加修订日志:当议员提交定期交易报告修订版或承包商修改合同金额时,修订内容写入修订日志(该日志自2026年10月起启用),而非静默覆盖原始历史状态。
- 发布前抽样准确率门控:每种记录类型仅在通过针对原始公开文件的最低95%抽样准确率审计后方可上线。在2026年10月23日准确率门控中,10/10上线记录类型全部达标,包括内部人交易(100%,200/200)、合同授予(98.5%,193/196)、国会交易(97.7%,168/172)、预授予通知(97.0%,192/198)、投标抗议(97.0%,194/200)与游说申报(96.0%,192/200)。
正在评估该数据集用于系统化或基本面研究的机构数据团队,可在数据预览门户直接查看实时样本记录。Feed 1数据集以附带SHA-256清单和数据字典的Parquet文件交付,同时提供只读REST API与支持AI辅助研究工作流的MCP服务器。
为何机构数据买方会将这三条数据流结合使用,而不是孤立消费国会交易数据?因为脱离立法与财政背景的单一数据流信号往往具有极高的误报率。24名议员交易Microsoft或15名议员交易Amazon的聚类,在与$0.376B和$0.589B联邦合同义务以及$10.55M和$16.50M活跃游说支出交叉印证后,具有截然不同的分析权重。反之,观察到Lockheed Martin高达$38.148B的合同行动却仅伴随1笔国会买入,则证明采购规模本身并不会自动引发议员个人增持。在统一的时点时间线上衡量三条轨迹,使研究团队能够基于实证检验政策假设,而非凭空猜测。
跨信号方法论、已知数据覆盖局限与核验
本报告中的所有数据均提取自美国政府公开披露记录,并经过时点实体解析管道标准化,数据截至2026年11月19日(国会交易与游说申报)及2026年9月30日(反映90天国防报告滞后的联邦合同交易)。每一项计数与美元金额均反映数据库核验总量,而非估算或外推预测。
使用跨信号政府数据集的研究人员应充分考虑原始公开记录中固有的四项结构性局限:
- 区间化交易金额:国会定期交易报告披露美元区间而非精确交易规模,这使得交易笔数、买卖比以及参与议员广度成为比估算美元总额更可靠的截面指标。
- 国防报告滞后:汇总联邦合同交易表不含仍处于法定90天发布延迟期内的国防行动;随着延迟批次陆续公布,近期季度总额将会阶梯式上升。
- 私营供应商占比:FY2018+联邦合同交易金额中仅49.3%可映射至上市股票代码;其余部分属于私营承包商、非营利机构及政府实体。
- 不构成收益或价格承诺:公开披露重叠衡量的是围绕企业实体的机构与立法关注度;其不构成价格预测、交易建议或对未来股票表现的保证。
在gemral.com/edge/congress探索完整数据集架构与实时国会交易表,或在gemral.com/edge/data-preview查看样本记录。
公开数据 · 非投资建议。数据仅来源于公开渠道,不含任何重大非公开信息。
Frequently asked questions
What stocks is Congress buying most in 2026?
Based on 2026 public Periodic Transaction Reports through November 19, Microsoft leads all equities with 53 disclosed purchases across 24 members of Congress, followed by S&P Global with 32 purchases, Uber with 29 purchases, Amazon with 27 purchases, and Meta Platforms and Home Depot with 26 purchases each.
How long does Congress have to report stock trades?
Under the STOCK Act of 2012, members of Congress must file Periodic Transaction Reports within 30 days of receiving notice of a transaction and no later than 45 days after the trade date itself.
How do federal contracts and lobbying relate to congressional stock trades?
Combining congressional trade disclosures with federal contract obligations ($254.83B across 345 listed tickers in 2026) and corporate lobbying expenditures ($536.88M across 1,256 tickers in 2026) shows which companies sit at the intersection of legislative oversight, federal procurement, and active policy advocacy.
Where can institutional teams verify point-in-time congressional and contract datasets?
Institutional research teams can review dataset coverage, accuracy gates, and schema documentation on Gemral Edge at /edge/data-coverage and inspect sample records at /edge/data-preview.