联邦承包商与国会山持仓股票的内部人买卖比率深度审计
在涵盖 3,632 只不同股票代码的 35,102 笔企业高管与董事股权交易中,全市场按交易笔数计算的内部人买卖比率为 0.3054——对应 8,212 笔公开市场买入(交易代码 P)与 26,890 笔公开市场卖出(交易代码 S),即每 3.27 笔卖出对应 1 笔买入。按美元金额加权计算,企业内部人在公开市场上买入了 $13,497,688,004.86($13.50 十亿美元)的本公司股票,同时卖出了 $197,080,764,618.47($197.08 十亿美元),原始美元买卖比率为 0.0685(每卖出 $14.60 对应买入 $1.00)。监测实时企业内部人交易追踪器的研究人员可以立即看出,为何未经调整的原始表面比率会误导那些未能将 10b5-1 规则自动流动性减持与自主现金增持区分开来的投资者。
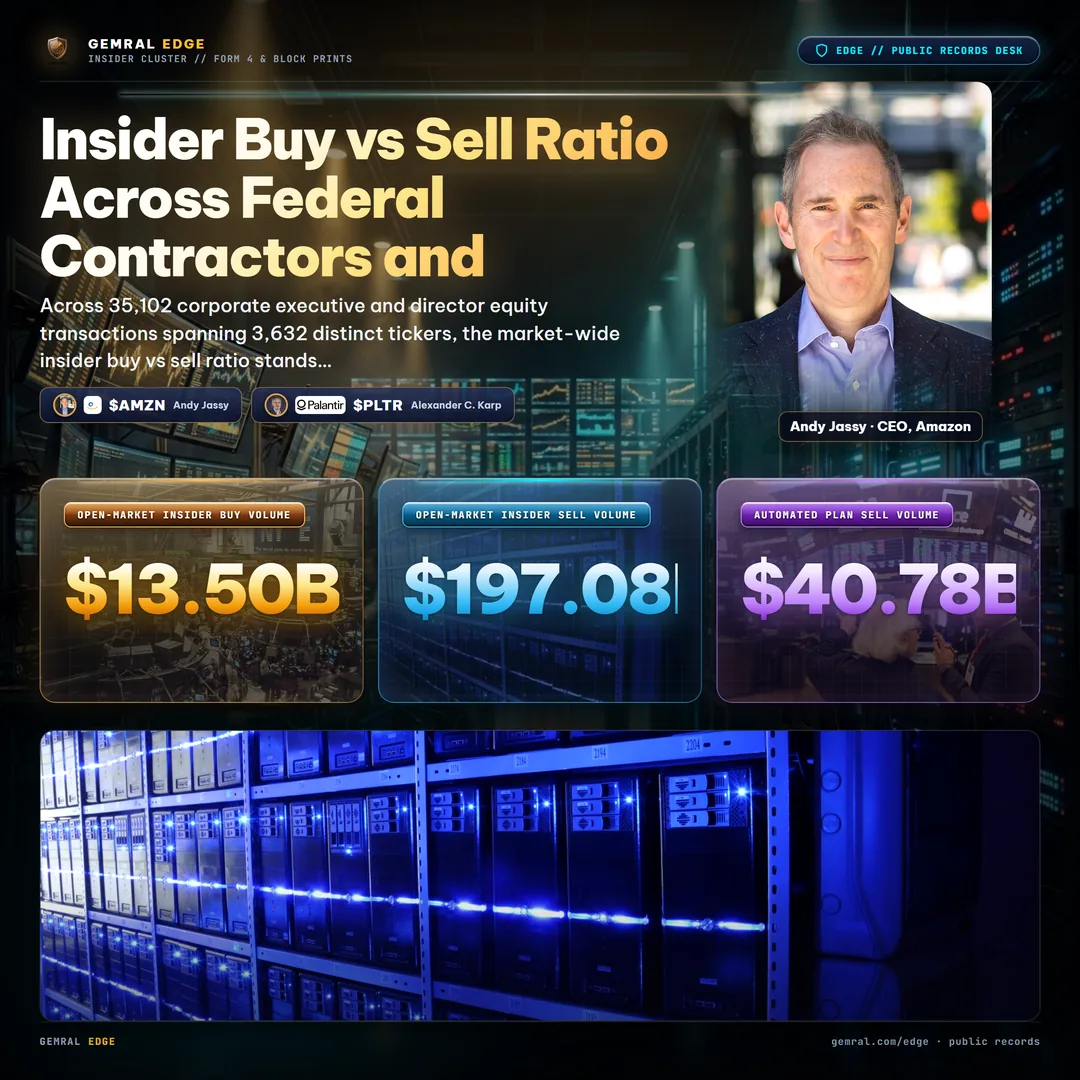
当我们剔除根据 SEC 第 10b5-1 条规则修正案授权的预设交易计划后,结构性图景发生了显著变化。在 26,890 笔公开市场卖出交易中,有 12,704 份披露(占 47.2%)属于自动化 10b5-1 规则卖出,总额达 $40,781,004,845.88($40.78 十亿美元,占卖出总金额的 20.7%),而在 8,212 笔公开市场买入中,有 7,917 笔(占 96.4%)属于非预设的机会型主动买入。剔除自动化 10b5-1 规则交易后,机会型内部人买卖比率从 0.3054 几乎翻倍至 0.5581——即每 1.79 笔主动卖出对应 1 笔主动公开市场买入。将这一基准与 2026 年的 4,197 条联邦合同记录和 9,824 条国会交易记录进行交叉比对,揭示出华盛顿偏好的股票与企业董事会真实信心之间的鲜明背离。
2026 年内部人买卖比率:基于 35,102 笔交易的基准线
解读企业内部人买卖比率,首先需要在整个 SEC 第 16 条高管与董事披露文件体系内建立实证基准。根据法定申报要求,企业高管、董事及持股 10% 以上的实益拥有人必须在交易执行后的 2 个工作日内申报公开市场交易。在我们涵盖 3,632 家上市公司的 35,102 笔交易数据集中,卖出总量之所以远超买入总量,是因为高管薪酬结构高度依赖于股权激励、限制性股票单位(RSU)以及绩效期权,内部人会定期将其变现。
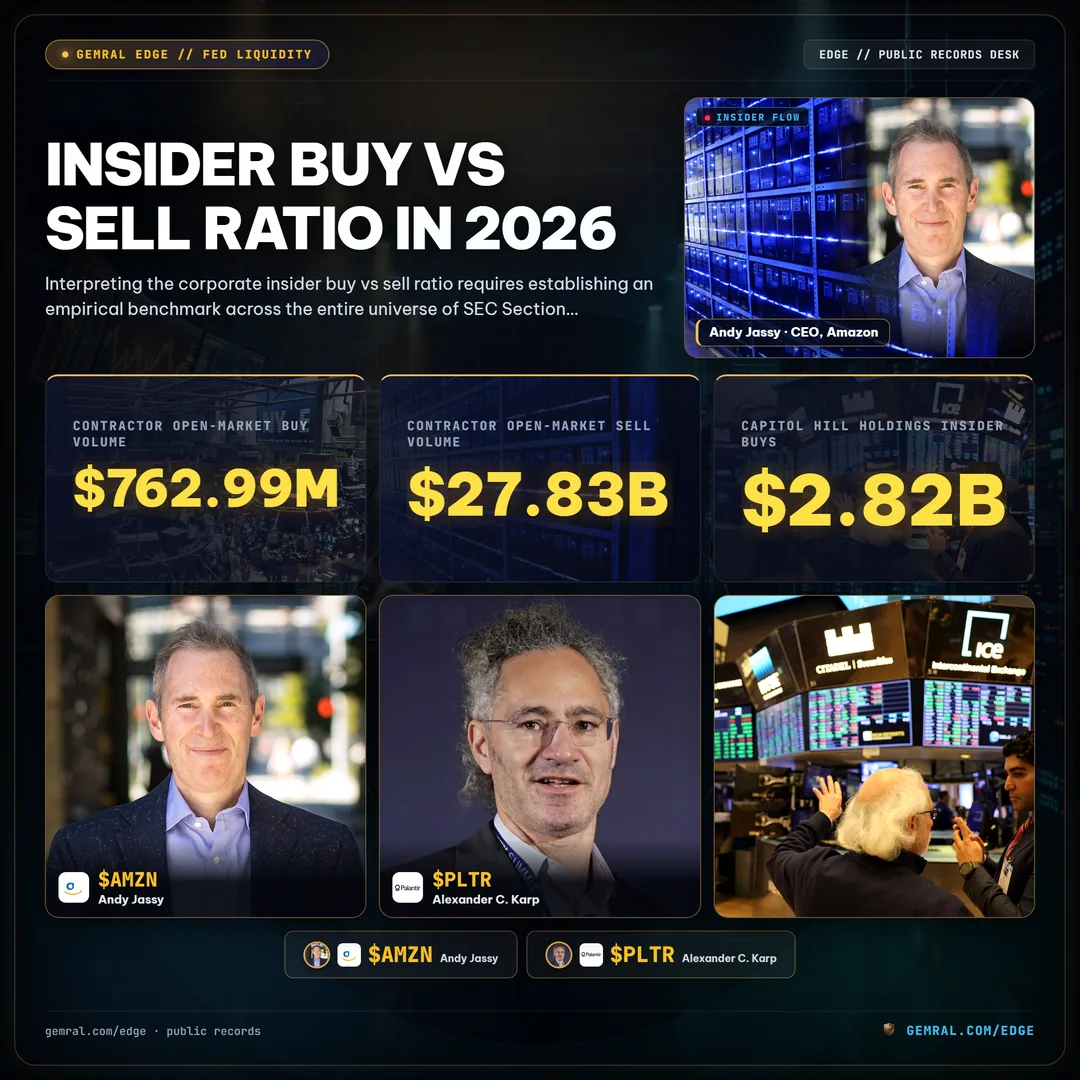
然而,总美元成交量掩盖了单个股票层面的显著增持行为。尽管 26,890 份卖出披露的总金额达到 $197.08 十亿美元($197,080,764,618.47),而 8,212 份买入披露的总金额为 $13.50 十亿美元($13,497,688,004.86),但按单家公司统计的分布情况却均衡得多。在存在第 16 条披露活动的全部 3,632 只独立股票中,恰好有 1,219 家公司(占 33.6%)的公开市场买入笔数多于卖出笔数,且有 1,218 家公司(占 33.5%)录得净美元增持(即内部人买入总金额超过卖出总金额)。
| 统计维度 | 公开市场买入 (代码 P) | 公开市场卖出 (代码 S) | 买卖比率 | 结构性基准说明 |
|---|---|---|---|---|
| 全部第 16 条披露 (按笔数) | 8,212 份披露 | 26,890 份披露 | 0.3054 | 涵盖 3,632 只股票,每 3.27 笔卖出对应 1 笔买入 |
| 仅限机会型主动交易 (按笔数) | 7,917 份披露 (96.4%) | 14,186 份披露 (52.8%) | 0.5581 | 每 1.79 笔主动卖出对应 1 笔主动买入 |
| 10b5-1 规则自动交易 (按笔数) | 295 份披露 (3.6%) | 12,704 份披露 (47.2%) | 0.0232 | 预设流动性减持计划主导了卖出端 |
| 全部第 16 条披露 (按美元金额) | $13.50B ($13,497,688,004.86) | $197.08B ($197,080,764,618.47) | 0.0685 | 全市场每卖出 $14.60 对应买入 $1.00 |
| 联邦承包商 (148 只股票) | 264 份披露 ($762.99M) | 1,439 份披露 ($27.83B) | 0.1835 (0.3616 机会型) | 每 5.45 笔卖出对应 1 笔买入 (49.3% 卖出属 10b5-1) |
| 国会山持仓股票 (583 只股票) | 615 份披露 ($2.82B) | 7,813 份披露 ($75.19B) | 0.0787 (0.1839 机会型) | 每 12.70 笔卖出对应 1 笔买入 (57.2% 卖出属 10b5-1) |
如何剔除 10b5-1 规则噪音并计算机会型内部人买卖比率
错误的内部人买卖比率计算方式会将每一笔交易代码 S 的减持都视为管理层的主动看空押注。自从美国证券交易委员会(SEC)对 10b5-1 规则交易安排强制实施 90 至 120 天的冷静期及严格的抗辩认证要求以来,企业披露文件都会明确标注交易是否依据预设的 10b5-1 规则合同执行。将这些自动化流动性事件与非计划交易区分开来,是现代内部人资金流分析的基础步骤。
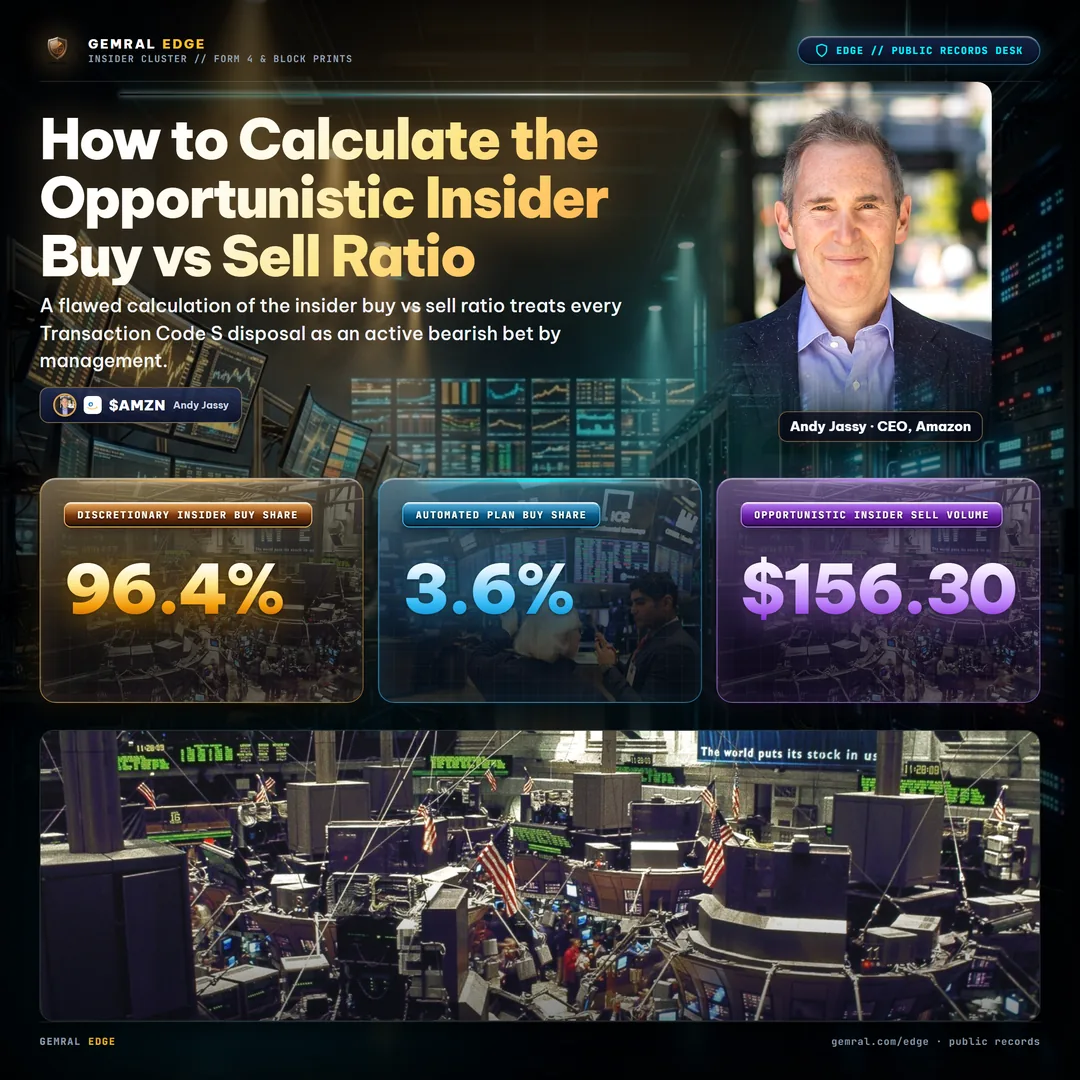
在我们的 35,102 条数据集中,计划性买入与计划性卖出之间的不对称性极为显著:
- 公开市场买入中 96.4% 为主动决策:在 8,212 份公开市场买入披露中,有 7,917 份代表高管和董事以当前市价投入个人资金的机会型非计划决策。仅有 295 份买入披露(占 3.6%)是在预先安排的 10b5-1 规则计划下执行的。
- 近一半的公开市场卖出为自动执行:在 26,890 份公开市场卖出披露中,有 12,704 笔交易(占 47.2%)根据 10b5-1 规则计划自动执行,金额达 $40,781,004,845.88($40.78 十亿美元,占卖出总金额的 20.7%)。其余 14,186 笔卖出交易(占 52.8%)为机会型卖出,总额为 $156,299,759,772.59($156.30 十亿美元,占卖出总金额的 79.3%)。
- 机会型调整公式:将 7,917 笔机会型买入除以 14,186 笔机会型卖出,得出的机会型内部人买卖比率为 0.5581。真正的董事会自主交易情绪并非每 1 笔买入对应 3.27 笔卖出,而是每 1 笔机会型买入仅对应 1.79 笔机会型卖出。
如果仅看原始卖出笔数,亚马逊(AMZN)和戴尔科技(DELL)都会被归类为经历了同等程度的高管抛售。在我们的承包商数据集中,亚马逊录得 0 笔内部人买入和 38 笔内部人卖出,总额达 $5,716,600,855.17($5.72 十亿美元);而戴尔录得 0 笔内部人买入和 69 笔内部人卖出,总额达 $3,389,701,916.46($3.39 十亿美元)。然而,亚马逊的 38 笔卖出中 100.0%(全部 38 份披露)均为预设的 10b5-1 规则交易(0 笔机会型卖出),而戴尔的 69 笔卖出中有 60 笔是非计划的机会型减持,仅有 9 笔属于 10b5-1 规则卖出。
为何企业内部人买入与卖出具有不对称的信号强度
为何机构研究人员将内部人买卖比率升破 0.5581(或单只股票比率高于 1.00)视为核心量化信号?正如经典金融文献和市场实证研究长期证实的那样,企业高管出售股票往往出于数十种非基本面原因:分散高度集中的个人净资产、在股权归属时筹集税款、遗产规划,或执行预设 90 天冷静期的资产分散计划。单凭内部人卖出(尤其是 10b5-1 规则下的卖出),极少单独预示经营基本面的恶化。
相反,公开市场买入(交易代码 P)仅有一个纯粹的经济动机:高管或董事认为公司股价相对于近期现金流催化剂被低估,并愿意在第 16 条短线交易收益归入权规则下锁定税后个人资金。由于第 16 条内部人如果在 6 个月窗口期内进行配对买卖必须上缴全部所得利润,公开市场买入代表着跨季度的结构性信心。正如我们在近期关于本周公开披露文件中的内部人买入审计中所强调的,当同一家企业内的多位高管在紧凑的日历窗口内执行集群买入且录得 0 笔机会型卖出时,会释放出最强的看多信号。
联邦承包商与国会山持仓股票的内部人买卖比率对比
全市场 0.3054 的内部人买卖比率,与 2026 年最受关注的两大机构股票群组——赢得联邦政府合同的企业以及美国国会议员正在增持的股票——相比表现如何?通过将 35,102 份第 16 条内部人披露文件与 4,197 条联邦采购义务记录(涵盖 212 只不同承包商股票代码)及 2026 年 9,824 条国会交易披露进行关联分析,我们可以精确衡量这两大群组的高管信心。
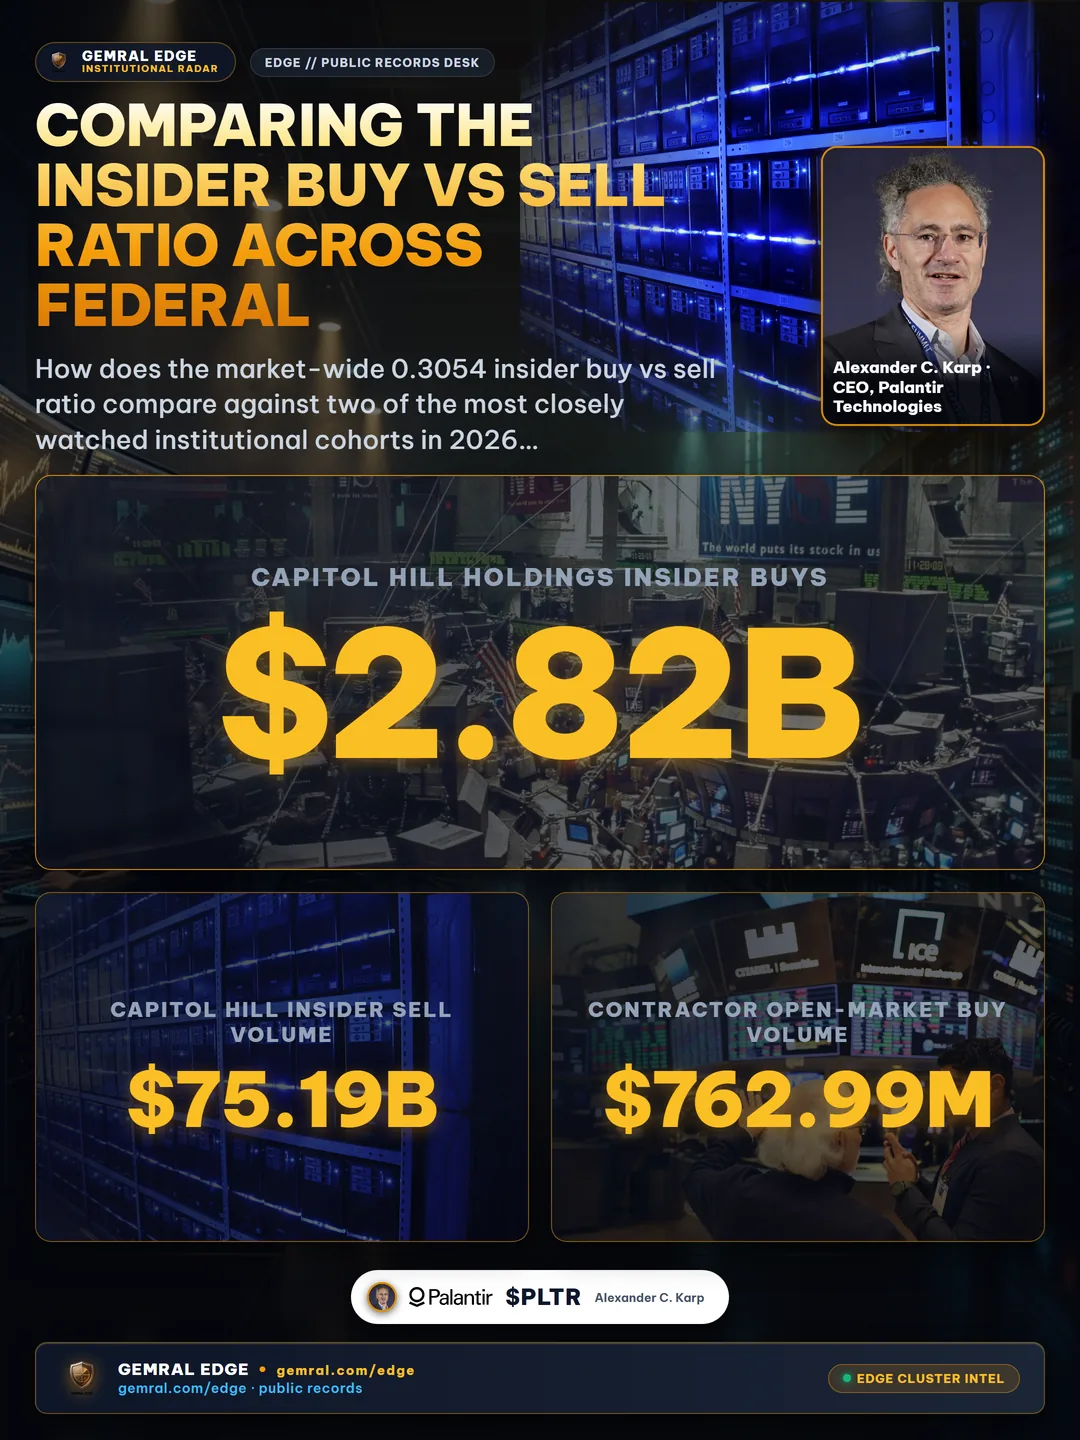
首先审视国会山持仓群组。在根据 2012 年《停止利用国会知情权交易法》(STOCK Act)规定的 30 天通知期和最长 45 天申报窗口期内向美国众议院书记官办公室及参议院提交的 2026 年定期交易报告中,国会议员共记录了 3,377 笔股票买入与 3,266 笔卖出——在 743 只买入股票中实现了 1.0340 的净正值国会买卖比率。然而,在同时存在企业第 16 条披露记录的 583 只国会买入股票中,企业内部人仅记录了 615 笔公开市场买入($2,819,326,698.04 或 $2.82 十亿美元),而公开市场卖出高达 7,813 笔($75,190,149,113.93 或 $75.19 十亿美元)。这产生了 0.0787 的原始企业内部人买卖比率(每 12.70 笔卖出对应 1 笔买入),在剔除 4,468 笔自动化 10b5-1 规则卖出(占国会山持仓卖出笔数的 57.2%)后为 0.1839。由于国会议员高度青睐高管薪酬以自动化股票减持为主的超大盘科技股和成长型龙头,国会山持仓股票的内部人买入比率远低于全市场平均水平。
其次审视联邦承包商群组。在拥有活跃第 16 条披露文件的 148 家联邦承包商中,企业内部人记录了 264 笔公开市场买入,总额达 $762,987,740.38($762.99 百万美元),而卖出为 1,439 笔,总额达 $27,830,215,514.00($27.83 十亿美元)。虽然承包商原始笔数比率为 0.1835(每 5.45 笔卖出对应 1 笔买入,美元比率为 0.0274),但剔除 709 笔 10b5-1 规则卖出(占承包商卖出的 49.3%)后,承包商的机会型买卖比率跃升至 0.3616(264 笔买入对比 730 笔机会型卖出)——几乎是国会山整体持仓机会型比率的两倍。
| 股票代码 | 联邦合同 (总义务金额) | 内部人买入 (代码 P 金额) | 内部人卖出 (机会型 vs. 10b5-1) | 个股买卖比率 | 2026 年国会交易活动 |
|---|---|---|---|---|---|
| EML | 7 份合同 ($238,136,236.64) | 28 笔买入 ($918,855.72) | 0 笔卖出 ($0) | 28 : 0 (100% 买入) | 0 买入 · 0 卖出 |
| DLHC | 3 份合同 ($38,231,527.82) | 20 笔买入 ($1,709,136.00) | 0 笔卖出 ($0) | 20 : 0 (100% 买入) | 0 买入 · 0 卖出 |
| MIAX | 1 份合同 ($4,855,054.06) | 17 笔买入 ($3,144,390.74) | 6 笔卖出 (3 机会型 · 3 10b5-1 · $11.56M) | 2.83 原始 (5.67 机会型) | 1 买入 · 0 卖出 |
| MMS | 10 份合同 ($5,235,526,745.42) | 9 笔买入 ($360,609.36) | 3 笔卖出 (0 机会型 · 3 10b5-1 · $550,640.86) | 3.00 原始 (9 : 0 机会型) | 0 买入 · 0 卖出 |
| LUMN | 8 份合同 ($683,900,359.95) | 7 笔买入 ($1,581,730.05) | 1 笔卖出 (1 机会型 · 0 10b5-1 · $355,050.00) | 7.00 笔数 (4.46 美元) | 0 买入 · 0 卖出 |
| AMCR | 1 份合同 ($20,639,022.79) | 7 笔买入 ($2,856,558.78) | 3 笔卖出 (3 机会型 · 0 10b5-1 · $142,072.72) | 2.33 笔数 (20.11 美元) | 4 买入 · 1 卖出 |
| SAIC | 43 份合同 ($5,616,811,638.86) | 6 笔买入 ($346,465.50) | 0 笔卖出 ($0) | 6 : 0 (100% 买入) | 0 买入 · 0 卖出 |
| AIG | 20 份合同 ($460,922,968.86) | 5 笔买入 ($104,590.67) | 0 笔卖出 ($0) | 5 : 0 (100% 买入) | 1 买入 · 0 卖出 |
| PLTR | 17 份合同 ($305,386,999.30) | 0 笔买入 ($0) | 47 笔卖出 (16 机会型 · 31 10b5-1 · $879.20M) | 0.00 (0 : 47) | 16 买入 · 16 卖出 |
| DELL | 10 份合同 ($303,538,046.00) | 0 笔买入 ($0) | 69 笔卖出 (60 机会型 · 9 10b5-1 · $3.39B) | 0.00 (0 : 69) | 7 买入 · 8 卖出 |
这一法证式的分化进一步印证了我们此前关于国会正在买入且具备联邦合同与内部人共振的股票以及拥有政府合同与五角大楼采购大奖的 AI 公司的多维研究。像 Palantir Technologies(PLTR,17 份合同总计 $305.39 百万美元,0 笔内部人买入对比 47 笔卖出总计 $879,200,144.23)和戴尔科技(DELL,10 份合同总计 $303.54 百万美元,0 笔内部人买入对比 69 笔卖出)这样备受瞩目的 AI 与硬件主承包商,吸引了频繁的国会双向交易(PLTR 有 16 笔买入与 16 笔卖出;DELL 有 7 笔买入与 8 笔卖出),而企业高管则在单向减持。与此同时,较为低调的联邦主承包商如 Science Applications International Corp.(SAIC,43 份合同总计 $5.62 十亿美元,6 笔内部人买入总计 $346,465.50,0 笔卖出)和 Maximus, Inc.(MMS,10 份合同总计 $5.24 十亿美元,9 笔内部人买入总计 $360,609.36,0 笔机会型卖出)则展现出 100% 的机会型内部人买入比率。
如何实时追踪内部人买卖信号与多高管集群增持
将内部人买卖比率转化为可执行的筛选纪律,需要实时过滤薪酬杂音并锁定多维异动。机构分析师不会追踪未经调整的市场总量,而是在我们的公开情报层应用 3 步过滤法——其中 QUASAR POINT 标记多维交叉信号共振,SUNSTRIKE 捕捉 2 个工作日的快速披露速度,而 DEEP FLOW 则监测持续的美元资金积累:
- 在计算个股比率前剔除 10b5-1 规则减持:务必将自动化 10b5-1 规则卖出(占全市场第 16 条卖出的 47.2% 以及国会山持仓卖出的 57.2%)与非计划的机会型卖出区分开来。像 Maximus(MMS)这样的承包商表面上看原始买卖比率为 3.00(9 笔买入对比 3 笔卖出),但检查 10b5-1 规则标记后会发现全部 3 笔卖出均为自动执行——实际留下了 9 比 0 的纯机会型增持记录。
- 要求交易笔数比率与美元金额比率双重确认:验证正向的交易笔数比率背后是否有实质性的公开市场美元成交量支撑。在 Amcor(AMCR)中,7 笔公开市场内部人买入($2,856,558.78)对比 3 笔卖出($142,072.72),不仅产生了 2.33 的笔数比率,还创下了 20.11 的美元比率,同时伴随着 $20.64 百万美元的联邦合同义务和 4 比 1 的国会买卖比率。同样,Lumen Technologies(LUMN)将 8 份总计 $683.90 百万美元的联邦合同与 7 笔内部人买入($1.58 百万美元)对比 1 笔卖出($355,050.00)相结合,实现了 7.00 的笔数比率与 4.46 的美元比率。
- 将多内部人集群买入与联邦合同积压交叉比对:重点寻找多位企业内部人在公开市场增持股票、同时联邦机构持续追加多年期合同义务的公司——例如 The Eastern Company(EML,28 笔内部人买入总计 $918,855.72,0 笔卖出,7 份合同总计 $238.14 百万美元)、DLH Holdings(DLHC,20 笔内部人买入总计 $1.71 百万美元,0 笔卖出,3 份合同总计 $38.23 百万美元),以及美国国际集团(AIG,5 笔内部人买入总计 $104,590.67,0 笔卖出,20 份合同总计 $460.92 百万美元,外加 1 笔国会买入)。
投资者可以在内部人交易追踪中心筛选全部 35,102 份第 16 条披露文件、一键剔除 10b5-1 规则计划,并通过 Gemral Edge Insider Intelligence 实时监测高管集群增持动态。
免责声明:公开数据 · 不构成投资建议。本分析中引用的所有企业第 16 条内部人披露文件、联邦采购义务记录及国会定期交易报告均严格汇编自官方公开披露渠道,仅供信息参考与教育研究之用。
Frequently asked questions
What is the average corporate insider buy vs sell ratio in 2026?
Across 35,102 corporate officer and director disclosures covering 3,632 public companies, the raw insider buy vs sell ratio is 0.3054 by transaction count—reflecting 8,212 open-market purchases (Transaction Code P) against 26,890 open-market sales (Transaction Code S), or 1 buy for every 3.27 sales. On a dollar-weighted basis, insiders purchased $13.50 billion and sold $197.08 billion, producing a 0.0685 dollar ratio ($1.00 bought per $14.60 sold).
How do Rule 10b5-1 trading plans affect the insider buy vs sell ratio?
Pre-scheduled Rule 10b5-1 trading plans account for 47.2% of all open-market insider sale transactions (12,704 of 26,890 sales, totaling $40.78 billion) but only 3.6% of open-market purchases (295 of 8,212 buys). When automated Rule 10b5-1 trades are excluded, the opportunistic insider buy vs sell ratio nearly doubles from 0.3054 to 0.5581 (7,917 discretionary purchases vs. 14,186 discretionary sales, or 1 buy per 1.79 sells).
What is considered a strong insider buy vs sell ratio for an individual stock?
While the market-wide transaction count baseline sits at 0.3054, any individual equity with an opportunistic insider buy vs sell ratio above 1.00—meaning discretionary open-market cash purchases exceed unscheduled sales—ranks in the top 33.6% of all 3,632 tracked companies (1,219 tickers). High-conviction cluster anomalies occur when multiple corporate officers buy shares on the open market with zero opportunistic sales.
How does the insider buy vs sell ratio compare between federal contractors and Capitol Hill holdings?
Among 148 federal contractors with active Section 16 filings, executives logged 264 open-market buys ($762.99 million) against 1,439 sales ($27.83 billion), yielding a 0.1835 raw count ratio and a 0.3616 opportunistic ratio after removing 709 Rule 10b5-1 sales. Across 583 equities bought by members of Congress in 2026, corporate insiders logged 615 buys ($2.82 billion) vs. 7,813 sales ($75.19 billion), a 0.0787 raw ratio where 57.2% of sales (4,468 filings) were automated Rule 10b5-1 dispositions.