Tỷ Lệ Mua Và Bán Nội Gián Giữa Các Nhà Thầu Liên Bang Và Danh Mục Cổ Phiếu Quốc Hội Mỹ
Trên tổng số 35,102 giao dịch cổ phiếu của các giám đốc điều hành và thành viên hội đồng quản trị trải rộng khắp 3,632 mã cổ phiếu riêng biệt, tỷ lệ mua so với bán của người nội bộ trên toàn thị trường đạt mức 0.3054 tính theo số lượng giao dịch—phản ánh 8,212 lệnh mua trên thị trường mở (Mã giao dịch P) so với 26,890 lệnh bán trên thị trường mở (Mã giao dịch S), tức là 1 lệnh mua cho mỗi 3.27 lệnh bán. Tính theo quy mô đô la, người nội bộ doanh nghiệp đã mua $13,497,688,004.86 ($13.50 tỷ USD) cổ phiếu công ty trên thị trường mở trong khi bán ra $197,080,764,618.47 ($197.08 tỷ USD), tạo ra tỷ lệ đô la thô ở mức 0.0685 ($1.00 mua vào trên mỗi $14.60 bán ra). Các nhà nghiên cứu theo dõi bộ theo dõi giao dịch nội gián doanh nghiệp trực tiếp có thể nhận thấy ngay lý do vì sao các tỷ lệ tổng hợp thô thường đánh lừa những nhà đầu tư không tách biệt được các đợt thoái vốn thanh khoản tự động theo Quy tắc 10b5-1 khỏi các cam kết giải ngân tiền mặt chủ động.
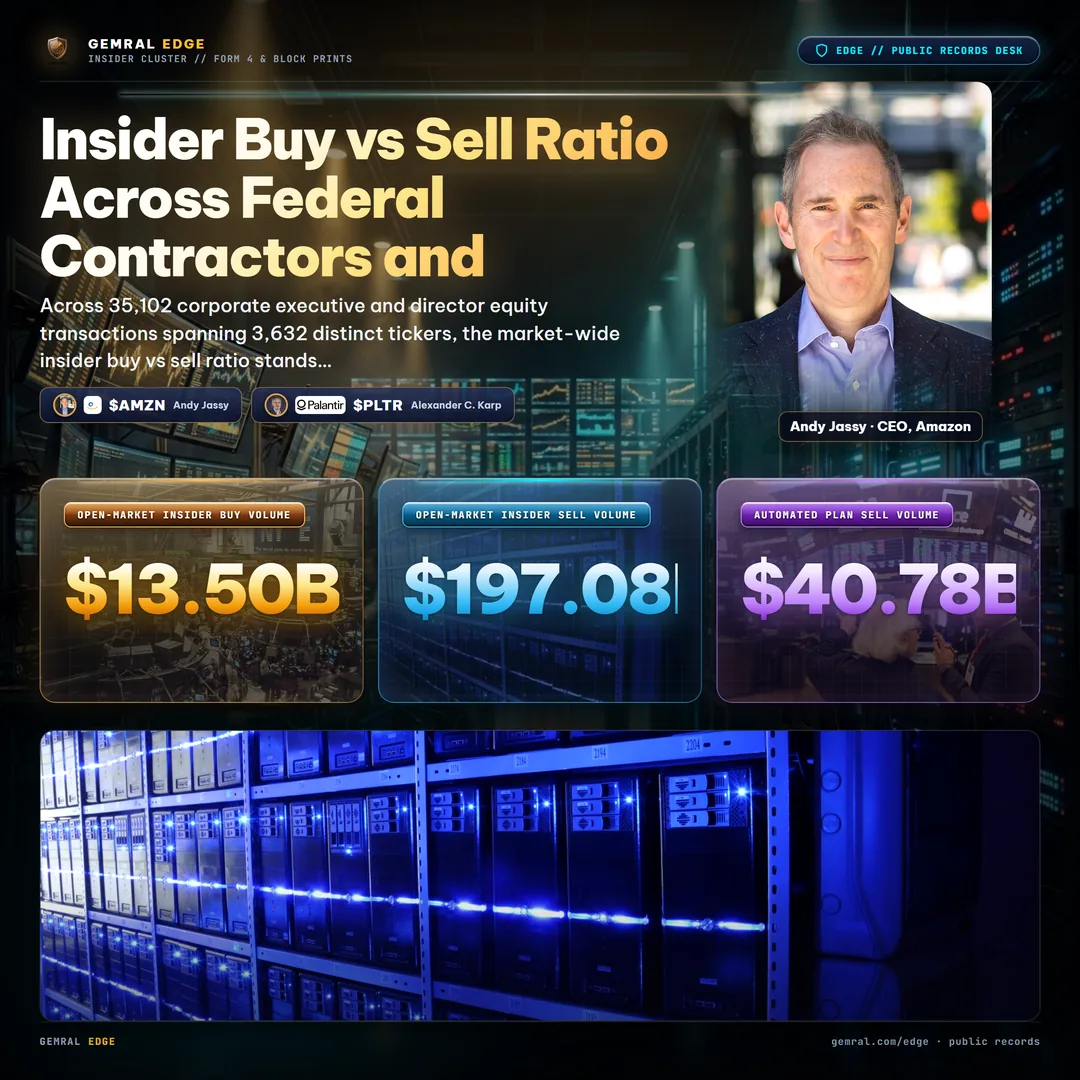
Khi chúng ta loại bỏ các kế hoạch giao dịch đặt lịch trước được cấp phép theo các sửa đổi Quy tắc 10b5-1 của SEC, bức tranh cấu trúc thay đổi rõ rệt. Trong số 26,890 giao dịch bán trên thị trường mở, có 12,704 hồ sơ (47.2%) là lệnh bán tự động theo Quy tắc 10b5-1 với tổng giá trị $40,781,004,845.88 ($40.78 tỷ USD, tương đương 20.7% tổng giá trị bán tính bằng đô la), trong khi 7,917 trên tổng số 8,212 lệnh mua trên thị trường mở (96.4%) là các giao dịch mua cơ hội không báo trước. Việc loại bỏ các giao dịch tự động theo Quy tắc 10b5-1 khiến tỷ lệ mua so với bán nội gián cơ hội tăng gần gấp đôi từ 0.3054 lên 0.5581—tương đương 1 lệnh mua chủ động trên thị trường mở cho mỗi 1.79 lệnh bán chủ động. Đối chiếu mức cơ sở này với 4,197 bản ghi hợp đồng liên bang và 9,824 bản ghi giao dịch của Quốc hội Mỹ trong năm 2026 làm lộ diện sự phân kỳ sắc nét giữa nhóm cổ phiếu được giới lập pháp Washington ưa chuộng và niềm tin thực tế trong phòng họp hội đồng quản trị.
Tỷ Lệ Mua Và Bán Nội Gián Năm 2026: Đường Cơ Sở Từ 35,102 Giao Dịch
Để giải mã chính xác tỷ lệ mua và bán của người nội bộ doanh nghiệp, trước hết cần thiết lập một chuẩn đối sánh thực nghiệm trên toàn bộ kho dữ liệu công bố thông tin của giám đốc và người điều hành theo Mục 16 của SEC. Theo quy định báo cáo luật định, các giám đốc điều hành, thành viên hội đồng quản trị và cổ đông sở hữu từ 10% trở lên phải báo cáo giao dịch trên thị trường mở trong vòng 2 ngày làm việc kể từ khi khớp lệnh. Trên tập dữ liệu 35,102 giao dịch bao phủ 3,632 công ty đại chúng của chúng tôi, khối lượng bán vượt xa khối lượng mua về tổng thể vì chế độ đãi ngộ điều hành phụ thuộc lớn vào cổ phiếu thưởng, cổ phiếu hạn chế (RSU) và quyền chọn theo hiệu suất mà người nội bộ định kỳ chuyển đổi thành tiền mặt.
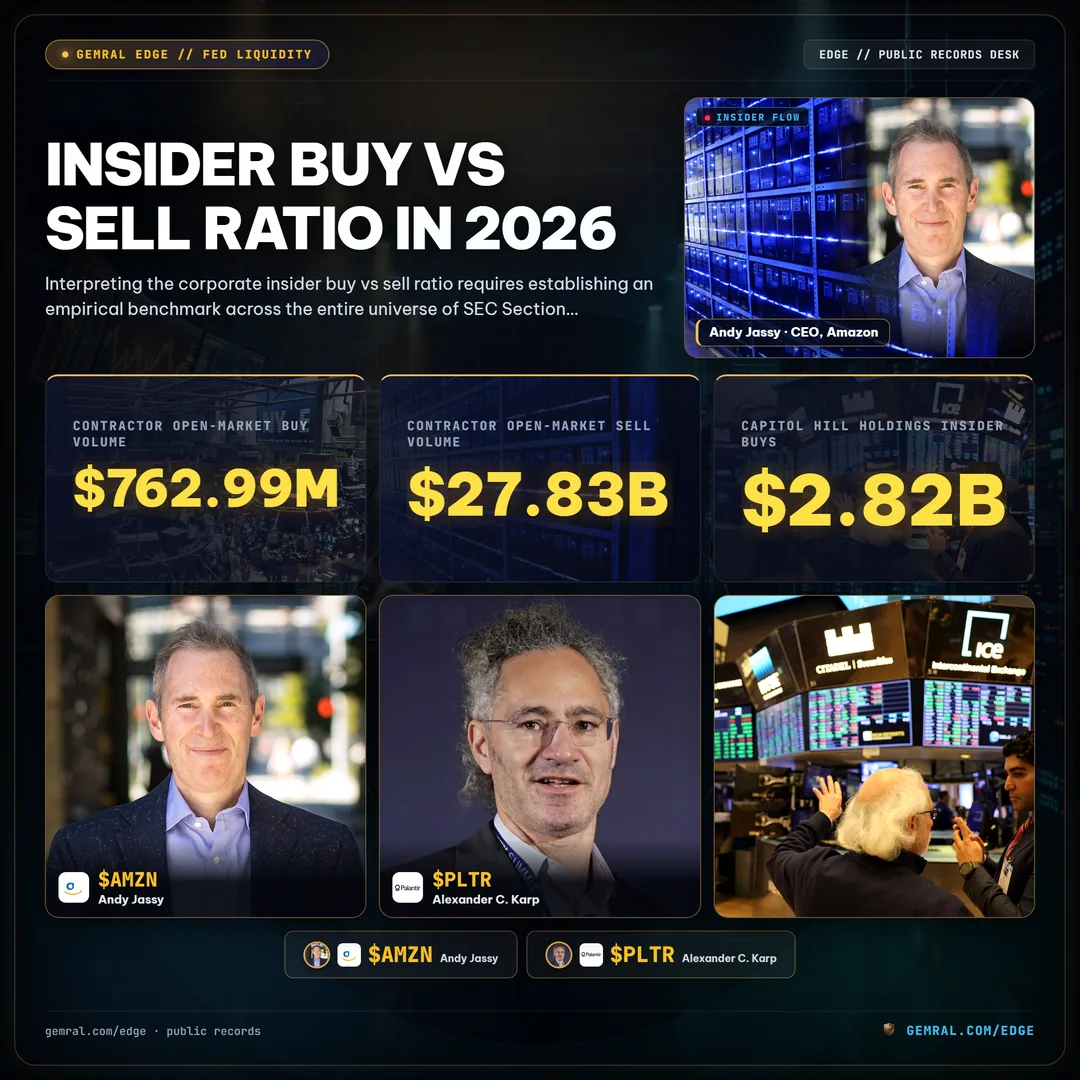
Tuy nhiên, tổng khối lượng tính bằng đô la lại che khuất hoạt động gom cổ phiếu đáng kể ở cấp độ từng mã riêng lẻ. Mặc dù tổng giá trị bán trên thị trường mở lên tới $197.08 tỷ USD ($197,080,764,618.47) qua 26,890 hồ sơ so với $13.50 tỷ USD ($13,497,688,004.86) qua 8,212 hồ sơ mua, sự phân bổ theo từng doanh nghiệp lại cho thấy một bức tranh cân bằng hơn nhiều. Trên toàn bộ 3,632 mã cổ phiếu có hoạt động công bố Mục 16, có đúng 1,219 công ty (33.6%) ghi nhận số lượng lệnh mua trên thị trường mở nhiều hơn lệnh bán, và 1,218 công ty (33.5%) ghi nhận dòng tiền tích lũy ròng dương khi tổng giá trị đô la mua vào của người nội bộ vượt qua tổng giá trị bán ra.
| Chiều Dữ Liệu Đo Lường | Lệnh Mua Thị Trường Mở (Mã P) | Lệnh Bán Thị Trường Mở (Mã S) | Tỷ Lệ Mua / Bán | Chuẩn Đối Sánh Cấu Trúc |
|---|---|---|---|---|
| Toàn Bộ Hồ Sơ Mục 16 (Số Lượng) | 8,212 hồ sơ | 26,890 hồ sơ | 0.3054 | 1 lệnh mua trên mỗi 3.27 lệnh bán khắp 3,632 mã |
| Chỉ Tính Giao Dịch Cơ Hội (Số Lượng) | 7,917 hồ sơ (96.4%) | 14,186 hồ sơ (52.8%) | 0.5581 | 1 lệnh mua chủ động trên mỗi 1.79 lệnh bán chủ động |
| Tự Động Theo Quy Tắc 10b5-1 (Số Lượng) | 295 hồ sơ (3.6%) | 12,704 hồ sơ (47.2%) | 0.0232 | Kế hoạch thanh khoản đặt trước chiếm áp đảo chiều bán |
| Toàn Bộ Hồ Sơ Mục 16 (Giá Trị Đô La) | $13.50B ($13,497,688,004.86) | $197.08B ($197,080,764,618.47) | 0.0685 | $1.00 mua vào trên mỗi $14.60 bán ra toàn thị trường |
| Nhà Thầu Liên Bang (148 Mã) | 264 hồ sơ ($762.99M) | 1,439 hồ sơ ($27.83B) | 0.1835 (0.3616 cơ hội) | 1 lệnh mua trên 5.45 lệnh bán (49.3% lệnh bán là 10b5-1) |
| Danh Mục Quốc Hội Nắm Giữ (583 Mã) | 615 hồ sơ ($2.82B) | 7,813 hồ sơ ($75.19B) | 0.0787 (0.1839 cơ hội) | 1 lệnh mua trên 12.70 lệnh bán (57.2% lệnh bán là 10b5-1) |
Cách Tính Tỷ Lệ Mua Và Bán Nội Gián Cơ Hội Khi Loại Bỏ Nhiễu Quy Tắc 10b5-1
Một sai lầm phổ biến khi tính toán tỷ lệ mua và bán nội gián là coi mọi giao dịch bán Mã S đều là quyết định đặt cược bi quan chủ động của ban lãnh đạo. Kể từ khi Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) áp dụng thời gian chờ bắt buộc từ 90 đến 120 ngày cùng các chứng nhận miễn trừ trách nhiệm nghiêm ngặt đối với thỏa thuận giao dịch theo Quy tắc 10b5-1, các hồ sơ công bố của doanh nghiệp đều gắn cờ rõ ràng liệu một giao dịch có được thực thi theo hợp đồng Quy tắc 10b5-1 đặt lịch trước hay không. Việc tách biệt các sự kiện thanh khoản tự động này khỏi các giao dịch không báo trước là bước nền tảng trong phân tích dòng tiền nội gián hiện đại.
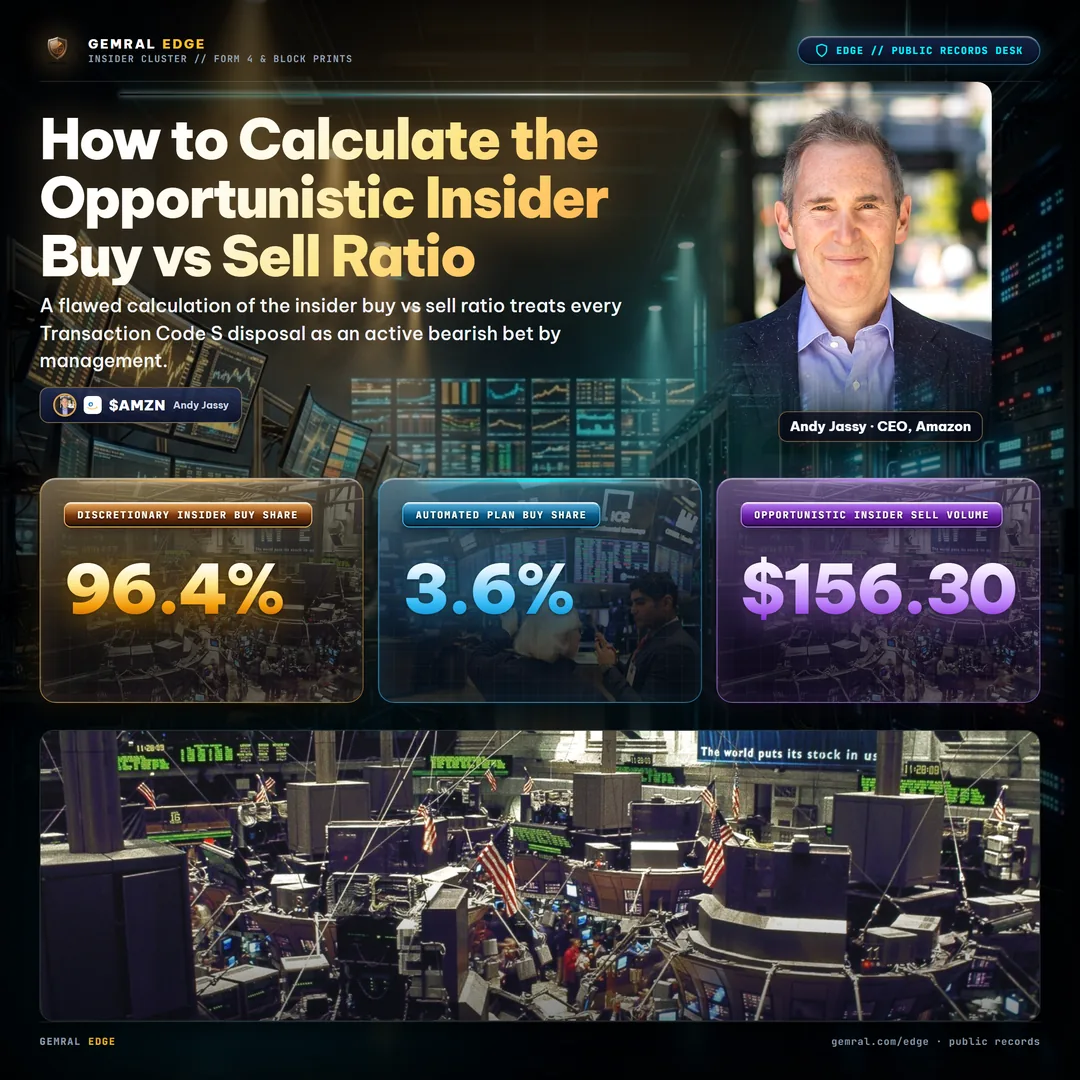
Trong tập dữ liệu 35,102 dòng của chúng tôi, sự bất đối xứng giữa hoạt động mua theo kế hoạch và bán theo kế hoạch thể hiện cực kỳ rõ nét:
- 96.4% Lệnh Mua Trên Thị Trường Mở Là Chủ Động: Trong số 8,212 hồ sơ mua trên thị trường mở, có tới 7,917 hồ sơ đại diện cho các quyết định cơ hội, không lên lịch trước của các giám đốc điều hành và thành viên hội đồng quản trị nhằm bỏ vốn cá nhân ở mức giá thị trường hiện hành. Chỉ có 295 hồ sơ mua (3.6%) diễn ra theo kế hoạch Quy tắc 10b5-1 định sẵn.
- Gần Một Nửa Số Lệnh Bán Trên Thị Trường Mở Là Tự Động: Trong số 26,890 hồ sơ bán trên thị trường mở, có 12,704 giao dịch (47.2%) được thực thi tự động theo kế hoạch Quy tắc 10b5-1, chiếm $40,781,004,845.88 ($40.78 tỷ USD, tương đương 20.7% tổng giá trị bán tính theo đô la). 14,186 giao dịch bán còn lại (52.8%) là các đợt bán cơ hội với tổng giá trị $156,299,759,772.59 ($156.30 tỷ USD, tương đương 79.3% giá trị bán tính theo đô la).
- Công Thức Điều Chỉnh Giao Dịch Cơ Hội: Lấy 7,917 lệnh mua cơ hội chia cho 14,186 lệnh bán cơ hội sẽ cho ra tỷ lệ mua so với bán nội gián cơ hội ở mức 0.5581. Thay vì mức 3.27 lệnh bán trên mỗi lệnh mua, tâm lý giao dịch chủ động thực sự của ban lãnh đạo chỉ ở mức 1.79 lệnh bán cơ hội trên mỗi lệnh mua cơ hội.
Nếu chỉ nhìn vào số lượng lệnh bán thô, nhà phân tích sẽ xếp cả Amazon (AMZN) lẫn Dell Technologies (DELL) vào cùng một nhóm bị ban điều hành bán tháo như nhau. Trong tập dữ liệu nhà thầu của chúng tôi, Amazon ghi nhận 0 lệnh mua nội gián và 38 lệnh bán nội gián với tổng giá trị $5,716,600,855.17 ($5.72 tỷ USD), trong khi Dell ghi nhận 0 lệnh mua nội gián và 69 lệnh bán nội gián với tổng giá trị $3,389,701,916.46 ($3.39 tỷ USD). Tuy nhiên, 100.0% trong số 38 lệnh bán của Amazon (toàn bộ 38 hồ sơ) là giao dịch theo lịch trình Quy tắc 10b5-1 đặt trước (0 lệnh bán cơ hội), trái ngược với việc 60 trên 69 lệnh bán của Dell là các đợt thoái vốn cơ hội không báo trước và chỉ có 9 lệnh bán thuộc diện Quy tắc 10b5-1.
Vì Sao Giao Dịch Mua So Với Bán Của Người Nội Bộ Mang Độ Tin Cậy Bất Đối Xứng
Vì sao các nhà nghiên cứu tổ chức lại coi sự gia tăng của tỷ lệ mua so với bán nội gián vượt mức 0.5581—hoặc tỷ lệ ở cấp độ từng mã cổ phiếu vượt trên 1.00—là một tín hiệu định lượng hàng đầu? Như các tài liệu tài chính kinh điển và nghiên cứu thực nghiệm thị trường từ lâu đã chứng minh, lãnh đạo doanh nghiệp bán cổ phiếu vì hàng chục lý do phi cơ bản: đa dạng hóa tài sản ròng đang tập trung, nộp thuế khi cổ phiếu thưởng đến hạn, lập kế hoạch thừa kế, hoặc thực hiện các chương trình đa dạng hóa có thời gian chờ 90 ngày đặt trước. Một giao dịch bán nội gián, đặc biệt là theo Quy tắc 10b5-1, hiếm khi tự nó phản ánh sự suy yếu của nền tảng kinh doanh cốt lõi.
Ngược lại, một giao dịch mua trên thị trường mở (Mã giao dịch P) chỉ xuất phát từ một động cơ kinh tế duy nhất: giám đốc điều hành hoặc thành viên hội đồng quản trị tin rằng cổ phiếu đang bị định giá thấp so với các chất xúc tác dòng tiền ngắn hạn và sẵn sàng khóa nguồn vốn cá nhân sau thuế theo quy định thu hồi lợi nhuận ngắn hạn của Mục 16. Do người nội bộ thuộc diện Mục 16 phải hoàn trả mọi khoản lợi nhuận phát sinh từ việc mua và bán đối ứng trong khung thời gian 6 tháng, hành động mua trên thị trường mở thể hiện niềm tin cấu trúc kéo dài nhiều quý. Như chúng tôi đã nhấn mạnh trong bài kiểm toán gần đây về hoạt động mua nội gián tuần này trên các hồ sơ công khai, tín hiệu mạnh mẽ nhất xuất hiện khi nhiều lãnh đạo trong cùng một doanh nghiệp thực hiện mua gom theo cụm trong một khung thời gian ngắn đồng thời ghi nhận 0 lệnh bán cơ hội.
So Sánh Tỷ Lệ Mua Và Bán Nội Gián Giữa Nhóm Nhà Thầu Liên Bang Và Danh Mục Cổ Phiếu Quốc Hội Mỹ
Tỷ lệ mua so với bán nội gián toàn thị trường ở mức 0.3054 tương quan ra sao với hai nhóm cổ phiếu tổ chức được theo dõi sát sao nhất trong năm 2026: các công ty trúng thầu hợp đồng chính phủ liên bang và các cổ phiếu đang được các thành viên Quốc hội Mỹ tích lũy? Bằng cách kết hợp 35,102 hồ sơ nội gián Mục 16 với 4,197 bản ghi nghĩa vụ mua sắm liên bang (trải rộng trên 212 mã nhà thầu riêng biệt) và 9,824 bản công bố giao dịch của Quốc hội trong năm 2026, chúng ta có thể đo lường chính xác mức độ cam kết của ban điều hành ở cả hai nhóm.
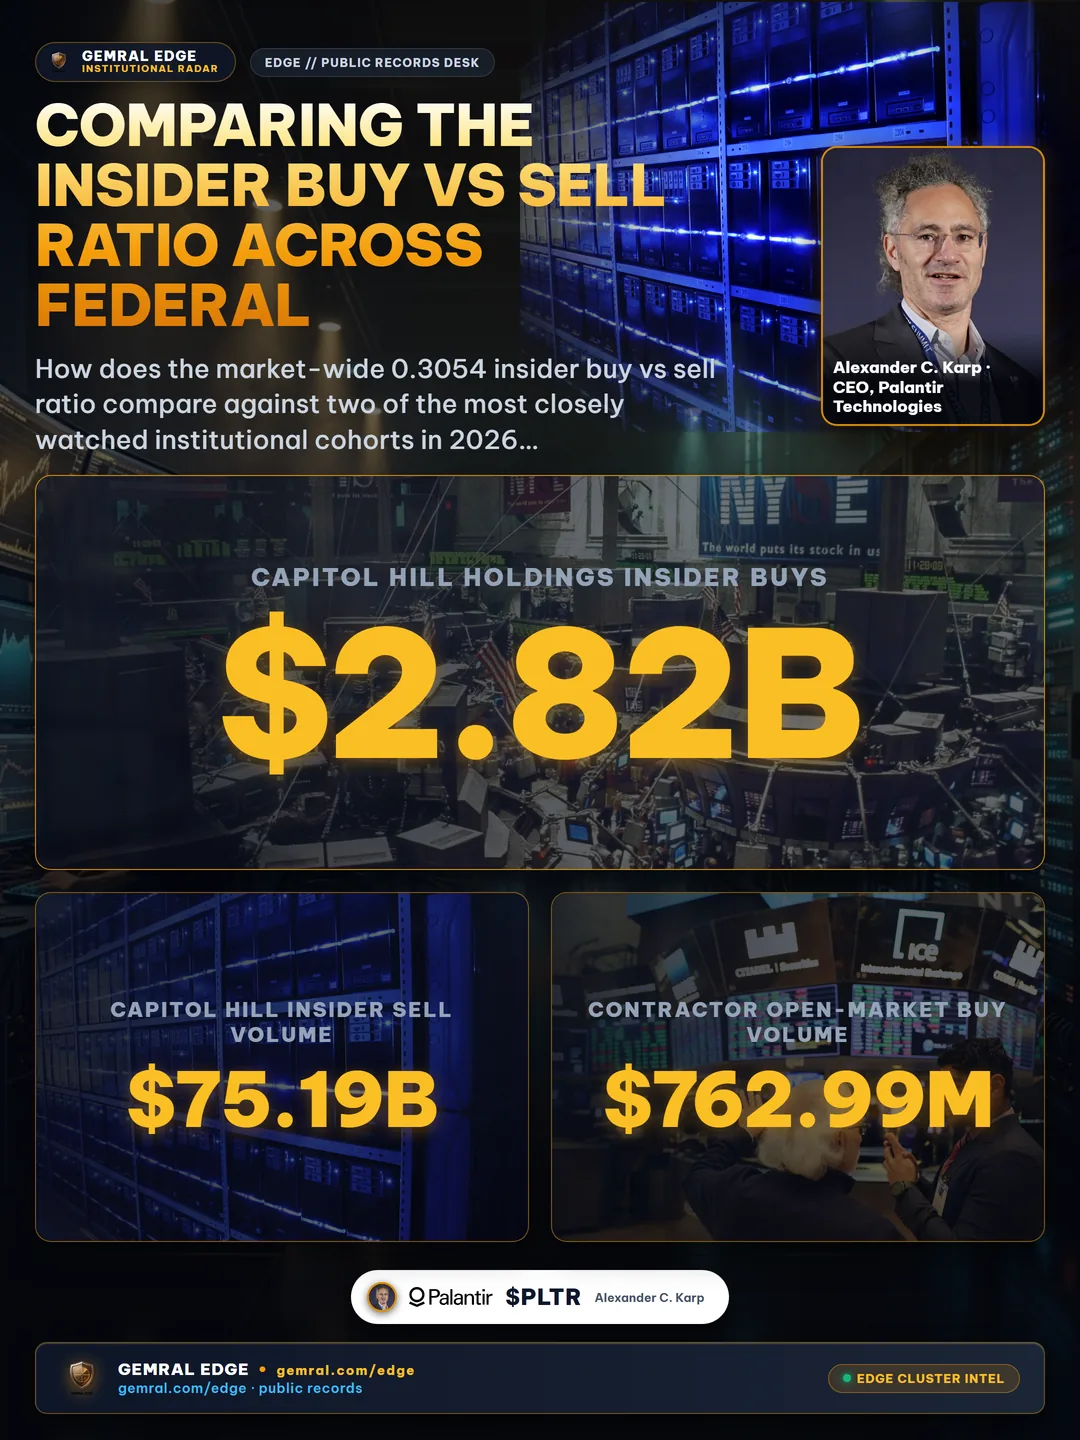
Trước hết, hãy xem xét nhóm danh mục Đồi Capitol. Trong các Báo cáo Giao dịch Định kỳ năm 2026 nộp cho Văn phòng Thư ký Hạ viện Mỹ và Thượng viện trong khung thời gian thông báo 30 ngày và tối đa 45 ngày theo Đạo luật STOCK năm 2012, các nhà lập pháp đã ghi nhận 3,377 giao dịch mua cổ phiếu so với 3,266 giao dịch bán—đạt tỷ lệ mua/bán dương ròng của Quốc hội ở mức 1.0340 trên 743 mã được mua. Thế nhưng, trong phạm vi 583 mã cổ phiếu được Quốc hội mua có phát sinh hồ sơ Mục 16 của doanh nghiệp, người nội bộ chỉ ghi nhận 615 lệnh mua trên thị trường mở ($2,819,326,698.04 hay $2.82 tỷ USD) so với 7,813 lệnh bán trên thị trường mở ($75,190,149,113.93 hay $75.19 tỷ USD). Con số này tạo ra tỷ lệ mua so với bán nội gián thô chỉ đạt 0.0787 (1 lệnh mua trên mỗi 12.70 lệnh bán), hoặc đạt 0.1839 sau khi loại bỏ 4,468 lệnh bán tự động theo Quy tắc 10b5-1 (chiếm 57.2% số lệnh bán trong danh mục Quốc hội nắm giữ). Do các nghị sĩ đặc biệt ưa chuộng nhóm cổ phiếu công nghệ vốn hóa siêu lớn và tăng trưởng cao—nơi thu nhập ban điều hành chủ yếu đến từ việc bán cổ phiếu tự động—danh mục cổ phiếu Đồi Capitol có tỷ lệ mua nội gián thấp hơn đáng kể so với mặt bằng chung toàn thị trường.
Thứ hai, hãy kiểm tra nhóm nhà thầu liên bang. Trên 148 nhà thầu liên bang có hồ sơ Mục 16 đang hoạt động, người nội bộ doanh nghiệp đã ghi nhận 264 giao dịch mua trên thị trường mở với tổng giá trị $762,987,740.38 ($762.99 triệu USD) so với 1,439 giao dịch bán trị giá $27,830,215,514.00 ($27.83 tỷ USD). Mặc dù tỷ lệ số lượng thô của nhóm nhà thầu là 0.1835 (1 lệnh mua trên 5.45 lệnh bán, cùng tỷ lệ đô la 0.0274), việc loại bỏ 709 lệnh bán theo Quy tắc 10b5-1 (chiếm 49.3% lệnh bán ở các nhà thầu) đã nâng tỷ lệ mua/bán cơ hội của nhóm nhà thầu lên mức 0.3616 (264 lệnh mua so với 730 lệnh bán cơ hội)—cao gần gấp đôi tỷ lệ cơ hội trong danh mục tổng thể của Đồi Capitol.
| Mã Cổ Phiếu | Hợp Đồng Liên Bang (Tổng Nghĩa Vụ) | Lệnh Mua Nội Gián (Giá Trị Mã P) | Lệnh Bán Nội Gián (Cơ Hội vs. 10b5-1) | Tỷ Lệ Mua/Bán Của Mã | Hoạt Động Quốc Hội 2026 |
|---|---|---|---|---|---|
| EML | 7 hợp đồng ($238,136,236.64) | 28 lệnh mua ($918,855.72) | 0 lệnh bán ($0) | 28 : 0 (100% Mua) | 0 mua · 0 bán |
| DLHC | 3 hợp đồng ($38,231,527.82) | 20 lệnh mua ($1,709,136.00) | 0 lệnh bán ($0) | 20 : 0 (100% Mua) | 0 mua · 0 bán |
| MIAX | 1 hợp đồng ($4,855,054.06) | 17 lệnh mua ($3,144,390.74) | 6 lệnh bán (3 cơ hội · 3 10b5-1 · $11.56M) | 2.83 thô (5.67 cơ hội) | 1 mua · 0 bán |
| MMS | 10 hợp đồng ($5,235,526,745.42) | 9 lệnh mua ($360,609.36) | 3 lệnh bán (0 cơ hội · 3 10b5-1 · $550,640.86) | 3.00 thô (9 : 0 cơ hội) | 0 mua · 0 bán |
| LUMN | 8 hợp đồng ($683,900,359.95) | 7 lệnh mua ($1,581,730.05) | 1 lệnh bán (1 cơ hội · 0 10b5-1 · $355,050.00) | 7.00 số lượng (4.46 đô la) | 0 mua · 0 bán |
| AMCR | 1 hợp đồng ($20,639,022.79) | 7 lệnh mua ($2,856,558.78) | 3 lệnh bán (3 cơ hội · 0 10b5-1 · $142,072.72) | 2.33 số lượng (20.11 đô la) | 4 mua · 1 bán |
| SAIC | 43 hợp đồng ($5,616,811,638.86) | 6 lệnh mua ($346,465.50) | 0 lệnh bán ($0) | 6 : 0 (100% Mua) | 0 mua · 0 bán |
| AIG | 20 hợp đồng ($460,922,968.86) | 5 lệnh mua ($104,590.67) | 0 lệnh bán ($0) | 5 : 0 (100% Mua) | 1 mua · 0 bán |
| PLTR | 17 hợp đồng ($305,386,999.30) | 0 lệnh mua ($0) | 47 lệnh bán (16 cơ hội · 31 10b5-1 · $879.20M) | 0.00 (0 : 47) | 16 mua · 16 bán |
| DELL | 10 hợp đồng ($303,538,046.00) | 0 lệnh mua ($0) | 69 lệnh bán (60 cơ hội · 9 10b5-1 · $3.39B) | 0.00 (0 : 69) | 7 mua · 8 bán |
Sự phân hóa pháp chứng này củng cố nghiên cứu đa luồng trước đó của chúng tôi về các cổ phiếu Quốc hội Mỹ đang mua hội tụ cùng hợp đồng liên bang và giao dịch nội gián cũng như các công ty AI trúng thầu hợp đồng chính phủ và giải thưởng mua sắm Lầu Năm Góc. Các nhà thầu AI và phần cứng tâm điểm như Palantir Technologies (PLTR, 17 hợp đồng trị giá $305.39 triệu USD, 0 lệnh mua nội gián so với 47 lệnh bán tổng cộng $879,200,144.23) và Dell Technologies (DELL, 10 hợp đồng trị giá $303.54 triệu USD, 0 lệnh mua nội gián so với 69 lệnh bán) thu hút giao dịch hai chiều sôi động từ Quốc hội (16 lệnh mua và 16 lệnh bán ở PLTR; 7 lệnh mua và 8 lệnh bán ở DELL) trong khi ban điều hành doanh nghiệp chỉ thuần túy bán ra. Ngược lại, các nhà thầu liên bang ít ồn ào hơn như Science Applications International Corp. (SAIC, 43 hợp đồng trị giá $5.62 tỷ USD, 6 lệnh mua nội gián trị giá $346,465.50 và 0 lệnh bán) cùng Maximus, Inc. (MMS, 10 hợp đồng trị giá $5.24 tỷ USD, 9 lệnh mua nội gián trị giá $360,609.36 và 0 lệnh bán cơ hội) lại thể hiện tỷ lệ mua nội gián cơ hội tuyệt đối 100%.
Cách Theo Dõi Trực Tiếp Tín Hiệu Mua Bán Nội Gián Và Các Đợt Mua Gom Theo Cụm Của Ban Điều Hành
Để biến tỷ lệ mua và bán nội gián thành một kỷ luật sàng lọc thực chiến, nhà đầu tư cần lọc bỏ nhiễu lương thưởng cổ phiếu và cô lập các điểm dị biệt đa luồng theo thời gian thực. Thay vì chỉ nhìn vào các con số tổng hợp chưa điều chỉnh, giới phân tích tổ chức áp dụng bộ lọc 3 bước xuyên suốt các tầng tình báo dữ liệu công khai của chúng tôi—nơi QUASAR POINT đánh dấu sự hội tụ tín hiệu đa luồng, SUNSTRIKE nắm bắt tốc độ công bố nhanh trong 2 ngày làm việc, và DEEP FLOW giám sát dòng vốn tích lũy bền bỉ tính theo đô la:
- Loại Bỏ Các Lệnh Bán Theo Quy Tắc 10b5-1 Trước Khi Tính Tỷ Lệ Từng Mã: Luôn tách biệt các lệnh bán tự động theo Quy tắc 10b5-1 (chiếm 47.2% tổng số lệnh bán Mục 16 toàn thị trường và 57.2% trong danh mục Đồi Capitol nắm giữ) khỏi các lệnh bán cơ hội không báo trước. Một nhà thầu như Maximus (MMS) nhìn bề ngoài có tỷ lệ mua/bán thô là 3.00 (9 lệnh mua so với 3 lệnh bán), nhưng khi kiểm tra cờ Quy tắc 10b5-1 thì cả 3 lệnh bán đều là tự động—để lại kỷ lục mua cơ hội ròng 9-trên-0.
- Yêu Cầu Xác Nhận Đồng Thời Cả Tỷ Lệ Số Lượng Và Tỷ Lệ Đô La: Hãy kiểm chứng rằng tỷ lệ số lượng giao dịch dương được hậu thuẫn bởi khối lượng đô la mua vào thực chất trên thị trường mở. Tại Amcor (AMCR), 7 lệnh mua nội gián trên thị trường mở ($2,856,558.78) so với 3 lệnh bán ($142,072.72) tạo ra tỷ lệ số lượng 2.33 đi kèm tỷ lệ đô la lên tới 20.11, song hành cùng $20.64 triệu USD nghĩa vụ hợp đồng liên bang và tỷ lệ mua/bán Quốc hội 4-trên-1. Tương tự, Lumen Technologies (LUMN) kết hợp $683.90 triệu USD qua 8 hợp đồng liên bang với 7 lệnh mua nội gián ($1.58 triệu USD) so với 1 lệnh bán ($355,050.00), đạt tỷ lệ số lượng 7.00 và tỷ lệ đô la 4.46.
- Đối Chiếu Chéo Các Cụm Mua Gom Nhiều Lãnh Đạo Với Tồn Đọng Hợp Đồng Liên Bang: Tìm kiếm những doanh nghiệp có nhiều người nội bộ cùng mua cổ phiếu trên thị trường mở trong lúc các cơ quan liên bang cam kết hợp đồng nhiều năm—chẳng hạn như The Eastern Company (EML, 28 lệnh mua nội gián trị giá $918,855.72, 0 lệnh bán, $238.14 triệu USD qua 7 hợp đồng), DLH Holdings (DLHC, 20 lệnh mua nội gián trị giá $1.71 triệu USD, 0 lệnh bán, $38.23 triệu USD qua 3 hợp đồng), và American International Group (AIG, 5 lệnh mua nội gián trị giá $104,590.67, 0 lệnh bán, $460.92 triệu USD qua 20 hợp đồng, cùng 1 lệnh mua của Quốc hội).
Nhà đầu tư có thể sàng lọc toàn bộ 35,102 hồ sơ công bố Mục 16, lọc bỏ các kế hoạch Quy tắc 10b5-1 chỉ với một cú nhấp chuột trên trung tâm theo dõi giao dịch nội gián, và giám sát hoạt động mua gom theo cụm của ban điều hành theo thời gian thực qua Gemral Edge Insider Intelligence.
Tuyên bố miễn trừ trách nhiệm: Dữ liệu công khai · không phải lời khuyên đầu tư. Toàn bộ hồ sơ nội gián doanh nghiệp Mục 16, nghĩa vụ mua sắm liên bang và Báo cáo Giao dịch Định kỳ của Quốc hội được trích dẫn trong phân tích này đều được tổng hợp nghiêm ngặt từ các nguồn công bố thông tin chính thức chỉ nhằm mục đích cung cấp thông tin và nghiên cứu giáo dục.
Frequently asked questions
What is the average corporate insider buy vs sell ratio in 2026?
Across 35,102 corporate officer and director disclosures covering 3,632 public companies, the raw insider buy vs sell ratio is 0.3054 by transaction count—reflecting 8,212 open-market purchases (Transaction Code P) against 26,890 open-market sales (Transaction Code S), or 1 buy for every 3.27 sales. On a dollar-weighted basis, insiders purchased $13.50 billion and sold $197.08 billion, producing a 0.0685 dollar ratio ($1.00 bought per $14.60 sold).
How do Rule 10b5-1 trading plans affect the insider buy vs sell ratio?
Pre-scheduled Rule 10b5-1 trading plans account for 47.2% of all open-market insider sale transactions (12,704 of 26,890 sales, totaling $40.78 billion) but only 3.6% of open-market purchases (295 of 8,212 buys). When automated Rule 10b5-1 trades are excluded, the opportunistic insider buy vs sell ratio nearly doubles from 0.3054 to 0.5581 (7,917 discretionary purchases vs. 14,186 discretionary sales, or 1 buy per 1.79 sells).
What is considered a strong insider buy vs sell ratio for an individual stock?
While the market-wide transaction count baseline sits at 0.3054, any individual equity with an opportunistic insider buy vs sell ratio above 1.00—meaning discretionary open-market cash purchases exceed unscheduled sales—ranks in the top 33.6% of all 3,632 tracked companies (1,219 tickers). High-conviction cluster anomalies occur when multiple corporate officers buy shares on the open market with zero opportunistic sales.
How does the insider buy vs sell ratio compare between federal contractors and Capitol Hill holdings?
Among 148 federal contractors with active Section 16 filings, executives logged 264 open-market buys ($762.99 million) against 1,439 sales ($27.83 billion), yielding a 0.1835 raw count ratio and a 0.3616 opportunistic ratio after removing 709 Rule 10b5-1 sales. Across 583 equities bought by members of Congress in 2026, corporate insiders logged 615 buys ($2.82 billion) vs. 7,813 sales ($75.19 billion), a 0.0787 raw ratio where 57.2% of sales (4,468 filings) were automated Rule 10b5-1 dispositions.