Standing Repo Facility: Điểm Tựa Thanh Khoản Của Fed, Áp Lực Tài Sản Thế Chấp và Cơ Chế Thị Trường Tiền Tệ
Cấu trúc thị trường tiền tệ đô la Mỹ đã trải qua sự chuyển đổi sâu sắc trong năm năm qua. Sau các đợt gián đoạn thanh khoản nghiêm trọng vào tháng 9 năm 2019 và tháng 3 năm 2020, Cục Dự trữ Liên bang đã thành lập standing repo facility (SRF) như một cơ chế hỗ trợ vận hành thường trực được thiết kế để đặt trần hành chính cho lãi suất ngắn hạn. Trong báo cáo nghiên cứu thể chế này, chúng tôi kiểm toán cơ chế vận hành của công cụ, đánh giá các ngưỡng định lượng chi phối việc kích hoạt thị trường, kiểm tra ma sát tài sản thế chấp trong các đợt quyết toán đấu thầu Kho bạc và ngày nộp thuế doanh nghiệp, đồng thời phân tích cách thức truyền dẫn thanh khoản chủ quyền định hình sự phân bổ vốn trên diện rộng.
Thị trường cho vay có bảo đảm ngắn hạn, thường được định danh là phức hợp hợp đồng mua lại (repo), trung gian hơn 4,5 nghìn tỷ USD tài trợ qua đêm hàng ngày trên các tài sản nợ chủ quyền Hoa Kỳ, nợ cơ quan chính phủ và chứng khoán bảo đảm bằng thế chấp của cơ quan. Khi thanh khoản cấu trúc dồi dào, các giao dịch này diễn ra suôn sẻ trong phạm vi mục tiêu của Cục Dự trữ Liên bang. Tuy nhiên, khi chính sách thắt chặt định lượng dần thu hẹp tổng dự trữ của các ngân hàng thương mại từ mức đỉnh lịch sử gần 4,2 nghìn tỷ USD xuống ngưỡng vận hành tối thiểu phi tuyến tính ước tính là 3,1 nghìn tỷ USD, ma sát quyết toán tăng lên đáng kể. Hiểu rõ cơ chế của standing repo facility là điều kiện tiên quyết để đánh giá khả năng thanh toán của các đối tác thể chế, vận tốc tài sản thế chấp và áp lực thanh khoản chéo giữa các loại tài sản.
Điểm Tựa Thanh Khoản Standing Repo Facility: Cấu Trúc và Hoạt Động của Cục Dự Trữ Liên Bang
Standing repo facility đóng vai trò như một van an toàn thể chế được Ủy ban Thị trường Mở Liên bang (FOMC) thiết lập vào tháng 7 năm 2021. Theo các quy trình vận hành tiêu chuẩn, các bên tham gia thị trường đủ điều kiện có thể chuyển giao tài sản thế chấp chủ quyền chất lượng cao cho Bàn Giao Dịch Thị Trường Mở tại Ngân hàng Dự trữ Liên bang New York để đổi lấy các khoản tiền gửi tiền mặt qua đêm. Giao dịch mang hình thức pháp lý là hợp đồng mua bán thực sự, kết hợp với cam kết hợp đồng đồng thời mua lại chính xác các chứng khoán đó vào ngày làm việc tiếp theo với mức giá kỳ hạn đã thỏa thuận phản ánh mức lãi suất đặt thầu chính thức của công cụ.
Khung vận hành của công cụ được xác định bởi nhiều ràng buộc cấu trúc rõ ràng nhằm ngăn chặn sự thay thế thị trường tư nhân trong điều kiện kinh tế bình thường, đồng thời đảm bảo tính sẵn có không giới hạn trong thời kỳ đóng băng thanh khoản. Ngân hàng trung ương thiết lập công suất tổng hợp hàng ngày là 500 tỷ USD, áp dụng mức chiết khấu tài sản thế chấp cơ sở là 0,5% đối với trái phiếu Kho bạc mới phát hành (on-the-run), và vận hành khung thời gian thực thi nghiệp vụ kéo dài 15 phút vào mỗi buổi sáng làm việc:
- Điều Kiện Tài Sản Thế Chấp: Công cụ chỉ chấp nhận tín phiếu, tín phiếu trung hạn, trái phiếu dài hạn của Kho bạc Hoa Kỳ, TIPS, trái phiếu nợ của Cơ quan chính phủ và chứng khoán bảo đảm bằng thế chấp của Cơ quan chính phủ (MBS) nằm trong danh mục đủ điều kiện của Tài Khoản Thị Trường Mở Hệ Thống (SOMA). Trái phiếu doanh nghiệp, trái phiếu đô thị và chứng khoán bảo đảm bằng tài sản hoàn toàn không đủ điều kiện.
- Hạn Mức Công Suất Tổng Hợp: Cục Dự trữ Liên bang duy trì hạn mức vận hành tổng hợp hàng ngày là 500 tỷ USD, kèm theo quyền hạn hành chính rõ ràng cho phép Bàn Giao Dịch mở rộng công suất nếu áp lực tài chính mang tính hệ thống đòi hỏi sự can thiệp khẩn cấp.
- Hạn Mức Từng Đối Tác Riêng Lẻ: Các nhà tạo lập sơ cấp và các tổ chức nhận tiền gửi tham gia phải chịu hạn mức phân bổ tối đa cho từng tổ chức, ngăn ngừa tình trạng một định chế độc quyền thanh khoản của ngân hàng trung ương trong các khung giờ quyết toán nghiệp vụ.
- Lịch Trình Vận Hành: Bàn Giao Dịch thực hiện các nghiệp vụ buổi sáng hàng ngày từ 8:15 sáng đến 8:30 sáng theo Giờ Miền Đông (Hoa Kỳ), trùng khớp trực tiếp với khung thời gian có khối lượng giao dịch cao nhất trong thanh toán bù trừ liên đại lý và quyết toán tài sản thế chấp chủ quyền.
Không giống như các nghiệp vụ repo qua đêm mang tính tùy nghi được sử dụng trong các chế độ tiền tệ lịch sử trước đây, standing repo facility hoạt động như một điểm tựa thường trực, liên tục. Các đối tác biết chắc chắn về mặt toán học rằng nếu lãi suất tiền mặt trên thị trường liên đại lý tư nhân tăng vọt lên trên mức lãi suất chào bán tối thiểu của công cụ, thanh khoản tức thời sẽ sẵn sàng cung ứng đối với tài sản thế chấp chủ quyền hạng nhất mà không gặp phải sự chậm trễ từ cơ quan quản lý.
Nguồn Gốc Cấu Trúc: Cú Sốc Thị Trường Tiền Tệ Tháng 9 Năm 2019 và Sự Ra Đời Của SRF
Để hiểu thấu đáo lý do tại sao Cục Dự trữ Liên bang triển khai standing repo facility, các nhà phân tích thể chế phải mổ xẻ sự cố đứt gãy thanh khoản nghiêm trọng vào ngày 16-17 tháng 9 năm 2019. Trong khung thời gian 48 giờ đó, Lãi Suất Tài Trợ Qua Đêm Có Bảo Đảm (SOFR) đã chứng kiến sự biến động trong ngày chưa từng có tiền lệ, phóng vọt từ 2,42% lên mức đỉnh kinh ngạc là 5,25%, với các giao dịch repo song phương được ghi nhận lên tới 10,00%. Lãi suất quỹ liên bang hiệu dụng (EFFR) đã vượt qua ranh giới trên luật định của dải mục tiêu thêm 5 điểm cơ bản, báo hiệu sự thất bại đáng báo động trong việc truyền dẫn tiền tệ của ngân hàng trung ương.
Cú sốc repo năm 2019 không bắt nguồn từ tình trạng mất khả năng thanh toán tín dụng doanh nghiệp hay sự hoảng loạn của các đối tác ngân hàng. Thay vào đó, nó được gây ra bởi sự đồng bộ hóa đáng tiếc của hai đợt rút tiền mặt cấu trúc quy mô lớn với tổng số tiền là tỷ USD tác động lên một nền tảng dự trữ bị thu hẹp nhân tạo:
Bởi vì không có công cụ repo thường trực nào tồn tại vào thời điểm đó, các nhà tạo lập sơ cấp nắm giữ lượng lớn giấy tờ Kho bạc về mặt pháp lý không thể chuyển đổi các tài sản chủ quyền đó thành dự trữ ngân hàng trung ương qua đêm nếu không chấp nhận trả phí tổn kiệt quệ cực đoan. Các ngân hàng thương mại sở hữu dự trữ thặng dư đã chọn không cho vay tiền mặt vào thị trường repo do các thước đo áp lực thanh khoản nội bộ, tỷ lệ thanh khoản trong ngày của Basel III và tâm lý ác cảm rủi ro theo quy định.
| Chỉ Số Thị Trường Tiền Tệ | 13 tháng 9, 2019 | 17 tháng 9, 2019 | Mức Độ Biến Động | Rào Chắn Cấu Trúc Hiện Tại |
|---|---|---|---|---|
| Lãi Suất Chuẩn SOFR | 2.14% | 5.25% | +311 bps Vọt Tăng | Được Giới Hạn Bởi Lãi Suất Đặt Thầu Tối Thiểu SRF |
| Đỉnh Repo Kho Bạc Song Phương | 2.25% | 10.00% | +775 bps Đột Biến | Được Kinh Doanh Chênh Lệch Qua Khung Repo Thường Trực |
| Lãi Suất Quỹ Fed Hiệu Dụng (EFFR) | 2.14% | 2.30% | Vượt Mục Tiêu (+5 bps) | Hành Lang Mục Tiêu Nguyên Vẹn Qua IORB/SRF |
| Tổng Dự Trữ Ngân Hàng Thương Mại | $1,440B | $1,385B | -$55B Cạn Kiệt Cấp Tính | Được Giám Sát Trên Mức Sàn Dự Trữ $3,100B |
| Số Dư Tiền Mặt Kho Bạc (TGA) | $184B | $270B | +$86B Hút Tiền | Được Tích Hợp Vào Dự Phóng Hàng Ngày Của Bàn Giao Dịch |
Chấn thương thể chế từ sự kiện tháng 9 năm 2019 đã thuyết phục giới chức ngân hàng trung ương rằng một hệ thống hành lang chỉ dựa hoàn toàn vào các mức lãi suất hành chính—cụ thể là Lãi Suất Trả Cho Số Dư Dự Trữ (IORB) làm sàn và Cửa Sổ Chiết Khấu làm trần phòng thủ khẩn cấp—đã bị khiếm khuyết về mặt cấu trúc trong các thị trường vốn hiện đại bị chi phối bởi các ràng buộc bảng cân đối kế toán của nhà tạo lập sơ cấp.
Điều Kiện Đối Tác và Tham Số Vận Hành: Nhà Tạo Lập Sơ Cấp vs Các Tổ Chức Nhận Tiền Gửi
Một đặc điểm thiết kế trọng tâm phân biệt standing repo facility với hoạt động cho vay qua cửa sổ chiết khấu thông thường là mạng lưới đối tác được mở rộng. Về mặt lịch sử, Cục Dự trữ Liên bang duy trì một bức tường thể chế nhân tạo: Cửa Sổ Chiết Khấu phục vụ các ngân hàng thương mại nhận tiền gửi, trong khi các nghiệp vụ thị trường mở chỉ giao tiếp độc quyền với các nhà tạo lập sơ cấp được chỉ định.
Tuy nhiên, trong các thị trường tài trợ tần suất cao hiện đại, chứng khoán chủ quyền lại tập trung phần lớn trong bảng cân đối kế toán của các nhà môi giới - đại lý không có quyền tiếp cận trực tiếp với dự trữ ngân hàng trung ương. Nhận thức được điểm yếu này, Cục Dự trữ Liên bang đã cấu trúc SRF với kiến trúc đối tác hai tầng rõ ràng trải rộng trên danh sách được phê duyệt gồm 24 nhà tạo lập sơ cấp và mạng lưới mở rộng gồm 85 tổ chức nhận tiền gửi đại diện cho tổng tài sản bảng cân đối kế toán là 14,5 nghìn tỷ USD và lượng dự trữ vốn chuyên dụng là 280 tỷ USD:
- Các Nhà Tạo Lập Sơ Cấp Được Chỉ Định: Tất cả 24 nhà tạo lập sơ cấp được Ngân hàng Dự trữ Liên bang New York phê duyệt đều là các đối tác đủ điều kiện bắt buộc. Các tổ chức này bao gồm các ngân hàng có tầm quan trọng hệ thống toàn cầu (G-SIB) như JPMorgan Chase, Goldman Sachs, Morgan Stanley, Citigroup và Bank of America, cũng như các công ty môi giới đại lý nước ngoài hoạt động tại New York. Các nhà tạo lập sơ cấp dự kiến sẽ tham gia vào các đợt kiểm tra vận hành định kỳ của công cụ.
- Các Tổ Chức Nhận Tiền Gửi Đủ Điều Kiện: Vào năm 2021, Hội đồng Thống đốc đã mở rộng điều kiện đối tác sang các ngân hàng thương mại trong nước và các tổ chức ngân hàng nước ngoài có tài khoản chính (master accounts) tại các Ngân hàng Dự trữ Liên bang. Để đủ điều kiện, các tổ chức phải duy trì quan hệ Repo Ba Bên (Tri-Party Repo) tích cực và sở hữu đủ tài sản thế chấp chủ quyền đủ điều kiện thuộc mạng lưới lưu ký SOMA.
Sự tổng hợp đối tác này đảm bảo rằng tình trạng thiếu hụt thanh khoản bắt nguồn từ khu vực môi giới - đại lý phi ngân hàng có thể được giải quyết ngay lập tức mà không cần đến các khoản vay liên ngân hàng phức tạp hay hoạt động trung gian repo tư nhân căng thẳng. Bằng cách cung cấp cho các nhà tạo lập sơ cấp phi ngân hàng quyền tiếp cận trực tiếp với tiền mặt của ngân hàng trung ương đổi lấy trái phiếu Kho bạc, Cục Dự trữ Liên bang đã xóa bỏ sự đứt gãy truyền dẫn chính từng gây ra cuộc khủng hoảng năm 2019.
Cơ Chế Chênh Lệch Lãi Suất: SOFR, IORB và Lãi Suất Của Standing Repo Facility
Cơ chế xác định giá của standing repo facility được quyết định bởi một công thức chênh lệch chặt chẽ gắn trực tiếp với hành lang mục tiêu của Cục Dự trữ Liên bang. Thay vì tiến hành định giá đấu thầu cạnh tranh, Bàn Giao Dịch Thị Trường Mở cung cấp tài trợ repo qua đêm ở mức lãi suất cố định mang tính hành chính được gọi là Lãi Suất Đặt Thầu Tối Thiểu.
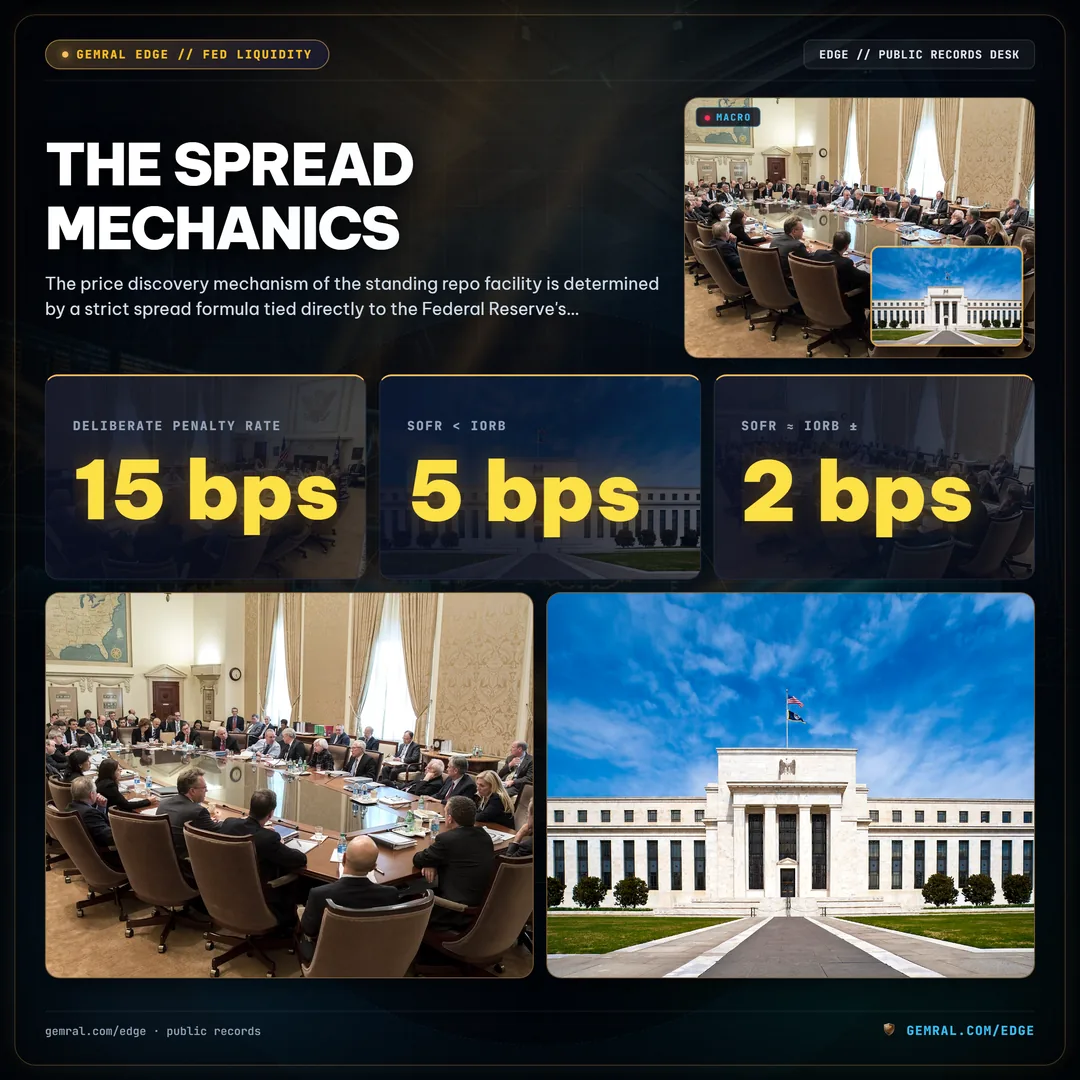
Để duy trì các động lực của thị trường tư nhân, lãi suất đặt thầu tối thiểu của SRF được ấn định cao hơn một cách có chủ ý so với lợi suất thị trường hiện hành. Cụ thể, FOMC đặt lãi suất SRF bằng với mức đỉnh của phạm vi mục tiêu cho lãi suất quỹ liên bang. Đồng thời, ngân hàng trung ương duy trì Lãi Suất Trả Cho Số Dư Dự Trữ (IORB) gần mức giữa hoặc mức thấp hơn của dải mục tiêu, trong khi lãi suất chào bán Repo Đảo Ngược Qua Đêm (ON RRP) neo giữ mức sàn tuyệt đối:
• Lãi Suất Đặt Thầu Tối Thiểu SRF: Đỉnh Phạm Vi Mục Tiêu Quỹ Liên Bang (vd: 5,50%)
• Lãi Suất Trả Cho Số Dư Dự Trữ (IORB): Mục Tiêu Hành Chính Giữa Dải (vd: 5,40%)
• Lãi Suất Quỹ Liên Bang Hiệu Dụng (EFFR): Cân Bằng Thị Trường (vd: 5,33%)
• Lãi Suất Tài Trợ Qua Đêm Có Bảo Đảm (SOFR): Lãi Suất Repo Thị Trường (vd: 5,31% - 5,38%)
• Lãi Suất Repo Đảo Ngược Qua Đêm (ON RRP): Mức Sàn Tuyệt Đối (vd: 5,30%)
Dưới cấu trúc hành lang này, việc vay từ standing repo facility chịu một mức lãi suất phạt có chủ đích từ 10 đến 15 điểm cơ bản so với các giao dịch repo thông thường trên thị trường tư nhân. Do đó, các nhà tạo lập sơ cấp và các tổ chức nhận tiền gửi sẽ chỉ tiếp cận SRF khi lãi suất tài trợ trên thị trường tư nhân lệch pha tăng vọt. Khi SOFR giao dịch dưới IORB, khối lượng sử dụng công cụ vẫn ở mức bằng không. Tuy nhiên, khi tình trạng khan hiếm tiền mặt đẩy lãi suất repo ba bên hoặc GCF lên gần đỉnh của hành lang, SRF sẽ tự động kích hoạt, hấp thụ tài sản thế chấp và chặn đứng sự mở rộng thêm của lợi suất.
| Chế Độ Vận Hành | Chênh Lệch SOFR vs IORB | Nguồn Repo Chính | Trạng Thái Standing Repo Facility | Tác Động Số Dư Ròng Ngân Hàng Trung Ương |
|---|---|---|---|---|
| Thặng Dư Tiền Mặt Cấu Trúc | SOFR < IORB - 5 bps | Repo Đảo Ngược Qua Đêm (RRP) | Không Hoạt Động (0 Sử Dụng) | Tiền Mặt Bị Hấp Thụ Vào Nợ Của Fed |
| Quyết Toán Cân Bằng | SOFR ≈ IORB ± 2 bps | Repo Liên Đại Lý Tư Nhân | Chỉ Có Giá Thầu Kiểm Tra Định Kỳ | Cân Bằng Dự Trữ Trung Tính |
| Áp Lực Quyết Toán Đấu Thầu | SOFR > IORB + 5 bps | Repo Do FICC Bảo Trợ | Theo Dõi Ngưỡng | Bảng Cân Đối Đại Lý Bị Hạn Chế |
| Lệch Pha Tài Sản Thế Chấp Cấp Tính | SOFR ≥ Lãi Suất SRF | Standing Repo Facility | Bơm Thanh Khoản Tích Cực | Dự Trữ Được Bơm Vào Các Ngân Hàng Thương Mại |
Các Điểm Nghẽn Quyết Toán: Ngày Thuế Doanh Nghiệp Hàng Quý, Đấu Thầu Kho Bạc và Ma Sát Tài Sản Thế Chấp
Mặc dù standing repo facility cung cấp một mức trần lãi suất tuyệt đối trên lý thuyết, các thị trường tài trợ tư nhân vẫn phải trải qua ma sát nghiêm trọng trước khi sự kích hoạt trên toàn thị trường diễn ra. Ma sát này mang tính mùa vụ cao và có thể dự đoán được, tập trung quanh các ngày quyết toán thể chế cụ thể trên lịch tài chính.
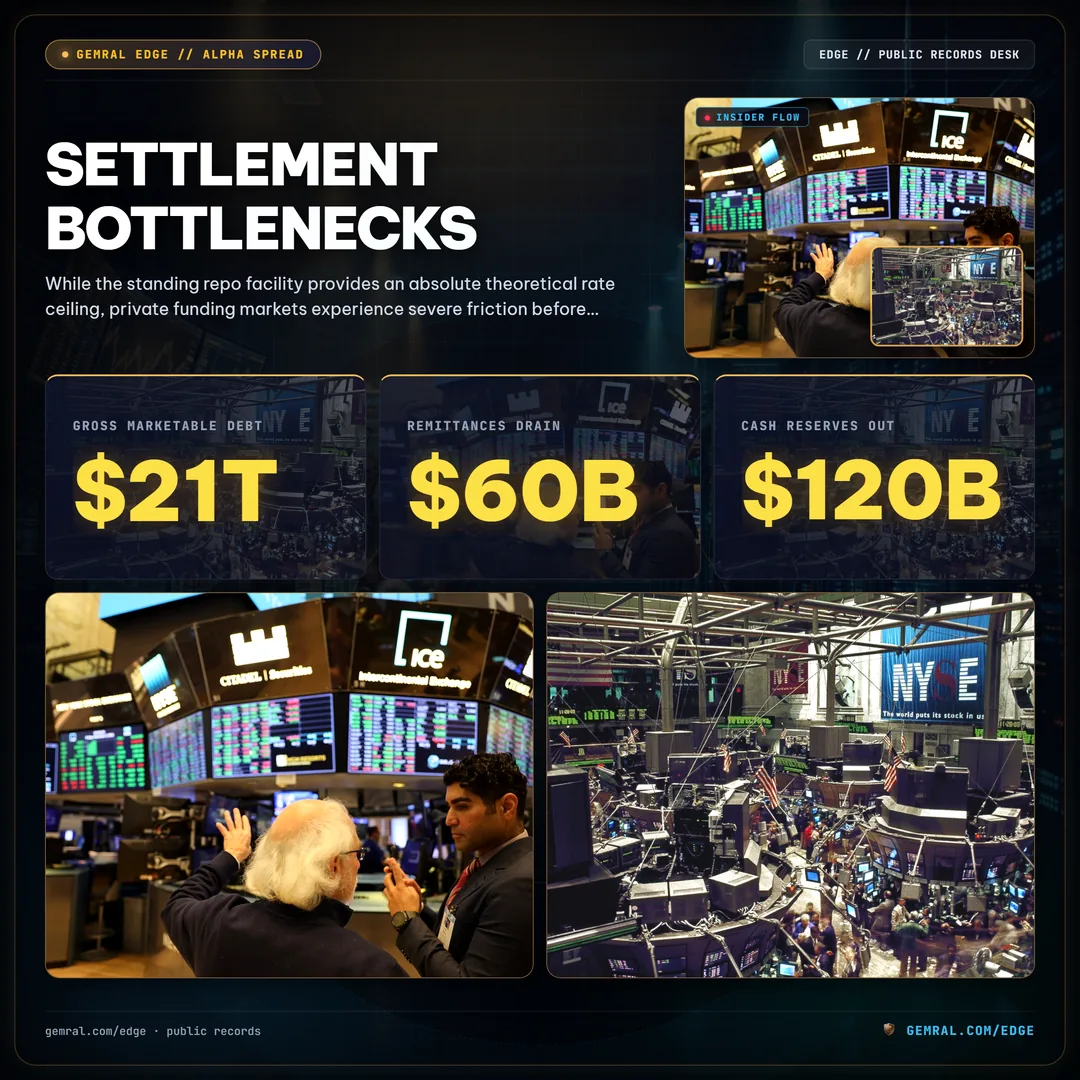
Nguồn gốc chính của áp lực quyết toán cấu trúc xuất phát từ lịch phát hành nợ của Bộ Tài chính. Trong năm tài chính 2026, chính phủ liên bang Hoa Kỳ sẽ phát hành hơn 21 nghìn tỷ USD nợ có thể giao dịch gộp qua các tín phiếu Kho bạc, trái phiếu lãi suất thả nổi và các nghĩa vụ trái phiếu phiếu giảm giá cố định danh nghĩa. Khi các cuộc đấu thầu nhiều đợt quy mô lớn quyết toán đồng thời vào ngày 15 hoặc ngày cuối cùng của tháng, các nhà tạo lập sơ cấp phải chuyển các khoản tiền mặt đáng kể vào Tài Khoản Tổng Hợp Kho Bạc (TGA) trong khi hấp thụ hàng trăm tỷ USD giấy tờ mới vào sổ giao dịch của họ.
Cộng dồn vào lịch phát hành nợ này là các ngày nộp thuế ước tính hàng quý của doanh nghiệp, cụ thể là ngày 15 tháng 3, ngày 15 tháng 6, ngày 15 tháng 9 và ngày 15 tháng 12. Vào những ngày vận hành này, các tập đoàn trên khắp Hoa Kỳ chuyển doanh thu thuế từ các tổ chức nhận tiền gửi tư nhân vào tài khoản TGA tại Cục Dự trữ Liên bang. Trong khoảng thời gian 72 giờ, các khoản chuyển tiền thuế của doanh nghiệp thường rút từ 60 tỷ USD đến 120 tỷ USD dự trữ tiền mặt ra khỏi hệ thống ngân hàng.
- Sự Siết Chặt Vận Tốc Tài Sản Thế Chấp: Vào các ngày quyết toán lớn, số dư tiền mặt trên thị trường repo tư nhân bị thu hẹp đúng lúc nguồn cung tài sản thế chấp Kho bạc tìm kiếm nguồn tài trợ đạt đỉnh cục bộ. Sự mất cân đối cung cầu này đẩy lãi suất repo tổng hợp (GC) tăng vọt.
- Những Hạn Chế Về Bù Trừ Của FICC: Mặc dù Tổng Công Ty Bù Trừ Thu Nhập Cố Định (FICC) cung cấp các dịch vụ bù trừ đa phương, các giao dịch repo song phương không được bù trừ tập trung không được cấn trừ, buộc các nhà tạo lập sơ cấp phải tiêu tốn năng lực bảng cân đối kế toán quý giá dưới quy định về vốn.
- Khoảng Trống Quyết Toán Trong Ngày: Dòng tiền mặt từ việc mua lại phiếu giảm giá Kho bạc thường quyết toán muộn hơn trong ngày so với các khoản nợ đấu thầu chuyển đi, tạo ra khoảng cách thanh khoản gay gắt kéo dài nhiều giờ khiến lãi suất tiền mặt tăng vọt trước khi đối chiếu vào buổi tối.
Trong các khoảng thời gian này, các bên tham gia thị trường theo dõi chặt chẽ standing repo facility. Nếu lãi suất repo tư nhân giao dịch trên 5,45% trong khi SRF cung cấp tiền mặt ở mức 5,50%, các nhà môi giới - đại lý phải đối mặt với mức chênh lệch cơ sở ngày càng rộng làm suy giảm trực tiếp hiệu quả tạo lập thị trường trên các thị trường Kho bạc thứ cấp và các công cụ phái sinh lãi suất.
Cải Cách Bù Trừ Tập Trung: Lệnh Repo Kho Bạc Của DTCC FICC và Sự Tái Phân Bổ Tiền Mặt
Bối cảnh vận hành thể chế của standing repo facility hiện đang va chạm với cuộc đại tu quy định sâu rộng nhất trong lịch sử thị trường nợ chủ quyền Hoa Kỳ: quy tắc bù trừ bắt buộc của Ủy Ban Chứng Khoán và Giao Dịch (SEC) đối với các giao dịch tiền mặt và repo Kho bạc.
Được hoàn thiện theo Quy Tắc 17Ad-22(e)(18)(iv) của Đạo Luật Giao Dịch Chứng Khoán, quy định này yêu cầu các cơ quan bù trừ thuộc diện điều chỉnh—chủ yếu là Tổng Công Ty Bù Trừ Thu Nhập Cố Định (FICC), một công ty con của Tổng Công Ty Lưu Ký và Bù Trừ Chứng Khoán (DTCC)—phải đảm bảo rằng tất cả các bên tham gia trực tiếp gửi tất cả các giao dịch Kho bạc thị trường thứ cấp và hợp đồng mua lại đủ điều kiện để bù trừ tập trung. Lộ trình thực hiện quy định sự tuân thủ hoàn toàn trên tất cả các phân khúc thị trường vào năm 2026.
Sự chuyển dịch cấu trúc này mang lại những hàm ý sâu sắc đối với thanh khoản thị trường tiền tệ và việc sử dụng SRF:
- Mở Rộng Các Chương Trình Repo Được Bảo Trợ: Theo các mô hình bù trừ do FICC bảo trợ, các tổ chức mua đủ điều kiện (bao gồm các quỹ thị trường tiền tệ, quỹ phòng hộ, quỹ đầu tư quốc gia và hệ thống hưu trí tư nhân) có thể bù trừ các giao dịch repo trực tiếp qua FICC thông qua các nhà môi giới - đại lý bảo trợ. Cấu trúc này cho phép bù trừ đa phương giữa các đối tác đa dạng, giảm mức tiêu hao bảng cân đối kế toán tổng hợp ước tính từ 35% đến 45%.
- Phi Trung Gian Hóa Các Bàn Giao Dịch Của Đại Lý Truyền Thống: Bằng cách cho phép các nhà cung cấp tiền mặt phi ngân hàng như quỹ thị trường tiền tệ giao dịch trực tiếp với các nhà cung cấp tài sản thế chấp phi ngân hàng như quỹ phòng hộ thông qua tài khoản thành viên được bảo trợ, các dòng tiền mặt sẽ bỏ qua hoàn toàn bảng cân đối kế toán của các công ty cổ phần ngân hàng truyền thống.
- Quản Lý Vi Phạm Nghĩa Vụ Tập Trung: Trong trường hợp một đối tác thể chế thất bại, việc thanh lý tài sản thế chấp được quản lý tập trung bởi FICC thay vì gây ra các đợt bán tháo song phương hỗn loạn trên các bàn giao dịch liên đại lý.
Tuy nhiên, bù trừ tập trung không phải là liều thuốc chữa bách bệnh tuyệt đối cho tình trạng khan hiếm tiền mặt mang tính hệ thống. Nếu sự thiếu hụt đô la tổng hợp xuất hiện—khi tổng số dư tiền mặt tư nhân tìm kiếm đầu tư repo không đủ để hấp thụ lượng nợ chủ quyền được cung cấp trên thị trường—bù trừ của FICC không thể tự tạo ra thanh khoản từ hư không. Trong trường hợp như vậy, standing repo facility vẫn là điểm tựa dự phòng bên ngoài tối thượng có khả năng bơm các khoản dự trữ ngân hàng trung ương chưa vô hiệu hóa vào mạng lưới được bù trừ.
| Chiều Kích Thị Trường | Thị Trường Repo Song Phương Không Bù Trừ | Repo Kho Bạc Bù Trừ Tập Trung FICC | Tác Động Đến Tương Tác SRF |
|---|---|---|---|
| Xử Lý Bảng Cân Đối Kế Toán | Tiêu Hao Bảng Cân Đối Kế Toán Gộp | Bù Trừ Đa Phương (Giảm 35-45%) | Giảm Điểm Nghẽn Vốn Của Đại Lý |
| Rủi Ro Đối Tác | Rủi Ro Tín Dụng Song Phương | FICC Đổi Chủ Nợ và Bảo Lãnh | Loại Bỏ Biến Dạng Kỳ Thị Tư Nhân |
| Yêu Cầu Ký Quỹ | Ký Quỹ Biến Đổi Tùy Nghi | Ký Quỹ Ban Đầu & Biến Đổi Chuẩn Hóa | Tăng Nhu Cầu Tiền Mặt Thanh Toán Trong Ngày |
| Hình Thái Tiếp Cận | Các Mối Quan Hệ Đa Tầng Phân Mảnh | Mạng Lưới Thành Viên Được Bảo Trợ | Đẩy Nhanh Truyền Dẫn Lãi Suất Xuyên Hệ Thống |
Ràng Buộc Vốn Thể Chế: Standing Repo Facility vs Cửa Sổ Chiết Khấu Của Cục Dự Trữ Liên Bang
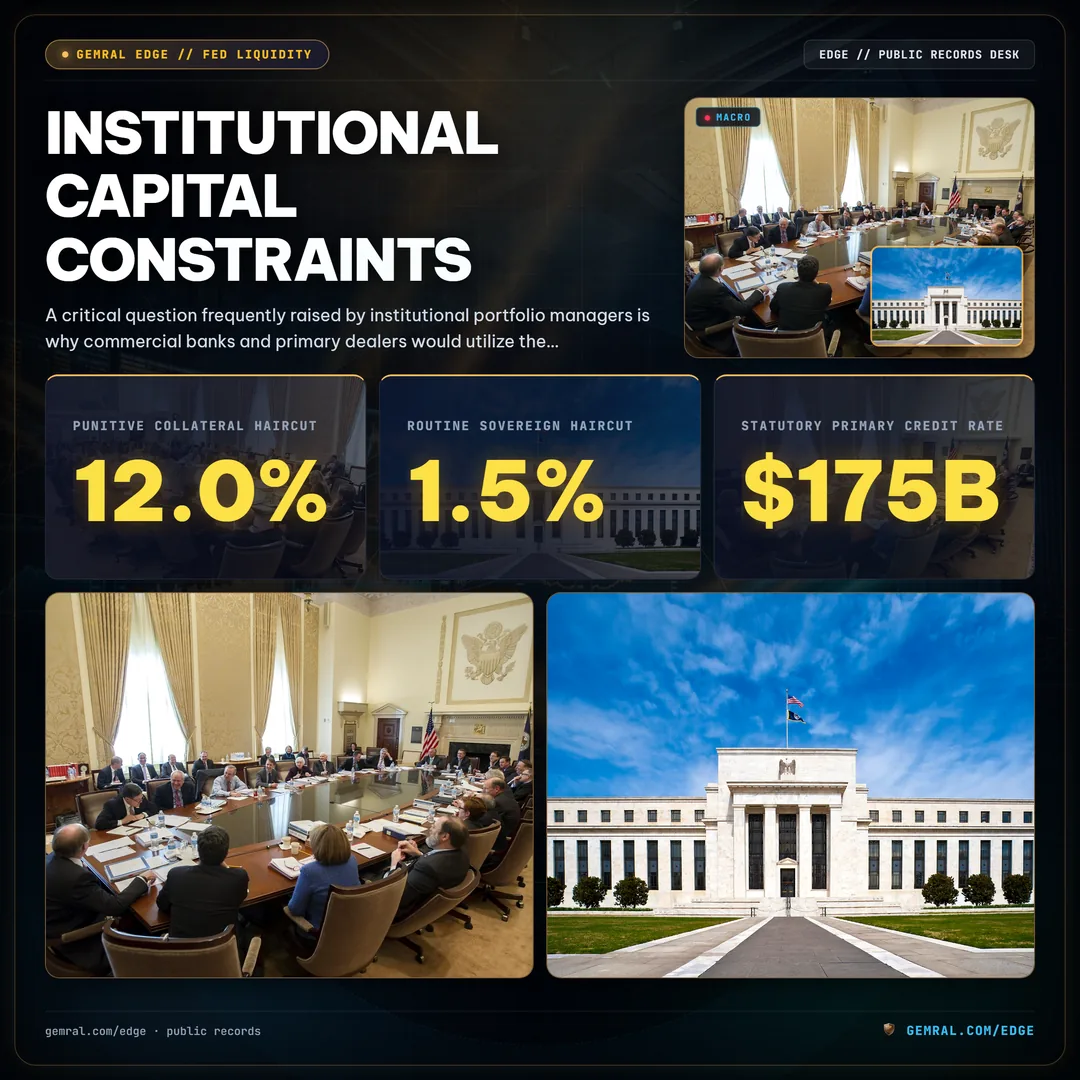
Một câu hỏi quan trọng thường được các nhà quản lý danh mục đầu tư thể chế đặt ra là tại sao các ngân hàng thương mại và nhà tạo lập sơ cấp lại sử dụng standing repo facility thay vì vay từ Cửa Sổ Chiết Khấu (công cụ Tín Dụng Sơ Cấp) lâu đời của Cục Dự trữ Liên bang. Cả hai công cụ đều cung cấp tín dụng của ngân hàng trung ương, nhưng các đặc tính kinh tế, pháp lý và quy định của chúng hoàn toàn phân kỳ.
Rào cản hàng đầu làm suy giảm tiện ích vận hành của Cửa Sổ Chiết Khấu là hiện tượng kỳ thị dai dẳng từ cơ quan quản lý và thị trường. Kể từ cuộc Đại Khủng Hoảng Tài Chính năm 2008, việc tiếp cận Cửa Sổ Chiết Khấu đã được giải thích trên các thị trường đại chúng và các cơ quan giám sát như một dấu hiệu ngầm cho thấy sự mất khả năng thanh toán nghiêm trọng của tổ chức. Các ngân hàng thương mại lo sợ rằng nếu việc vay vốn từ Cửa Sổ Chiết Khấu của họ bị tiết lộ trong các báo cáo tài chính hàng quý hoặc rò rỉ cho các phương tiện truyền thông tài chính, người gửi tiền sẽ ồ ạt rút tiền trong hoảng loạn và các đối tác sẽ cắt giảm hạn mức tín dụng.
Standing repo facility được thiết kế rõ ràng để xóa bỏ rào cản kỳ thị này thông qua bốn lựa chọn thiết kế thể chế:
1. Phân Loại Giao Dịch Pháp Lý: Nghiệp vụ SRF được cấu trúc hợp pháp như một giao dịch repo song phương (mua và bán lại chứng khoán có thể giao dịch), không phải là khoản vay ngân hàng có tài sản thế chấp khẩn cấp hoặc khoản ứng trước chiết khấu.
2. Sự Xác Nhận Của Cơ Quan Quản Lý: Cục Dự trữ Liên bang và OCC đã ban hành hướng dẫn giám sát rõ ràng xác nhận rằng việc tiếp cận SRF đại diện cho hoạt động quản lý thanh khoản chủ động, thường lệ chứ không phải là dấu hiệu của sự kiệt quệ.
3. Báo Cáo Công Khai Chuẩn Hóa: Dữ liệu giao dịch cho SRF được công bố trên cơ sở ẩn danh, tổng hợp, với việc tiết lộ danh tính của từng đối tác riêng lẻ được hoãn lại trong hai năm theo các nguyên tắc thị trường mở theo luật định.
4. Đồng Vị Trí Liên Đại Lý Mở: Các nhà tạo lập sơ cấp thực hiện các lệnh đặt thầu SRF thông qua các hệ thống khớp lệnh điện tử ba bên tiêu chuẩn cùng với các bàn giao dịch tài trợ thương mại bình thường của họ.
Hơn nữa, biểu chiết khấu tài sản thế chấp cho SRF ưu đãi hơn nhiều so với Cửa Sổ Chiết Khấu. Trong khi Cửa Sổ Chiết Khấu áp dụng mức chiết khấu tài sản thế chấp trừng phạt là 12,0% đối với các khoản vay không được xếp hạng, SRF cung cấp mức chiết khấu chủ quyền thường lệ là 1,5% đối với các trái phiếu Kho bạc chuẩn. Ngoài ra, trong khi Cửa Sổ Chiết Khấu cung cấp khối lượng vay khẩn cấp là 175 tỷ USD ở mức lãi suất tín dụng sơ cấp theo luật định là 5,50%, SRF cho phép các tổ chức kiếm tiền từ tài sản thế chấp mà không kích hoạt sự can thiệp của cơ quan giám sát.
| Đặc Điểm Vận Hành | Cửa Sổ Chiết Khấu Của Cục Dự Trữ Liên Bang | Standing Repo Facility (SRF) | Công Cụ Repo FIMA |
|---|---|---|---|
| Cấu Trúc Pháp Lý | Ứng Trước Tín Dụng Có Bảo Đảm (Khoản Vay) | Hợp Đồng Mua Lại (Bán & Mua Lại) | Hợp Đồng Mua Lại Xuyên Biên Giới |
| Đối Tác Đủ Điều Kiện | Chỉ Các Tổ Chức Nhận Tiền Gửi | Nhà Tạo Lập Sơ Cấp & Các Tổ Chức Nhận Tiền Gửi | Các Ngân Hàng Trung Ương Nước Ngoài & Cơ Quan Tiền Tệ |
| Tài Sản Thế Chấp Đủ Điều Kiện | Phạm Vi Rộng: Các Khoản Vay Thương Mại, Đô Thị | Chất Lượng Cao: Trái Phiếu Kho Bạc Mỹ, MBS Cơ Quan | Trái Phiếu Kho Bạc Mỹ Được Giữ Tại Lưu Ký FRBNY |
| Kỳ Thị Thị Trường | Kỳ Thị Cấu Trúc Cao (Bị Các Ngân Hàng Lo Sợ) | Chấp Nhận Vận Hành Thấp / Trung Tính | Không Tiết Lộ Thị Trường Xuyên Biên Giới |
| Lãi Suất Định Giá | Lãi Suất Tín Dụng Sơ Cấp (Trần Quỹ Fed) | Lãi Suất Đặt Thầu Tối Thiểu (Trần Quỹ Fed) | Biên Độ Hành Chính Trên IORB |
| Độ Trễ Tiết Lộ Thông Tin | Tiết Lộ Danh Tính Theo Luật Định Sau Hai Năm | Tiết Lộ Danh Tính Theo Luật Định Sau Hai Năm | Bản Phát Hành Hàng Tuần Được Tổng Hợp Của FRBNY |
Ý Nghĩa Vĩ Mô Đối Với Các Thị Trường Nợ Chủ Quyền và Sự Truyền Dẫn Thanh Khoản Tư Nhân Năm 2026
Khi Cục Dự trữ Liên bang bước vào các giai đoạn nâng cao của quá trình bình thường hóa bảng cân đối kế toán, sự tương tác giữa việc phát hành nợ chủ quyền, tính đầy đủ của dự trữ ngân hàng thương mại và standing repo facility sẽ đóng vai trò là nhịp đập vĩ mô định hình các thị trường tài chính trong suốt năm tài chính 2026. Hiểu rõ đường ống truyền dẫn này là tối quan trọng để quản lý việc phân bổ tài sản thể chế giữa cổ phiếu, thu nhập cố định và các tài sản kỹ thuật số phi tập trung.
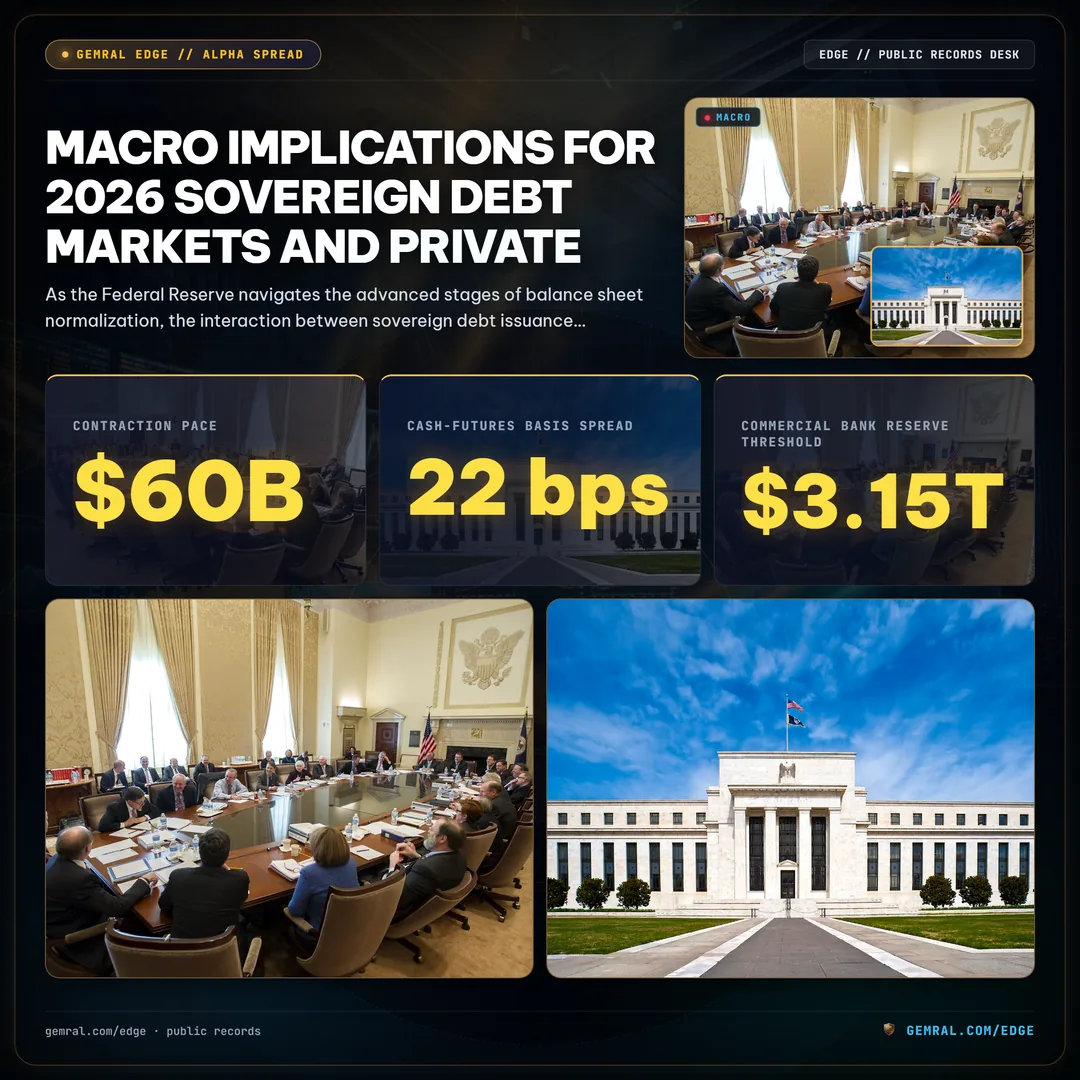
Ràng buộc cơ bản đối mặt với sự ổn định tài chính hiện đại là năng lực bảng cân đối kế toán của các nhà tạo lập sơ cấp theo Tỷ Lệ Đòn Bẩy Bổ Sung (SLR) và các quy tắc vốn quản lý Basel III Endgame. Với việc thu hẹp bảng cân đối kế toán hàng tháng của ngân hàng trung ương duy trì tốc độ co lại là 60 tỷ USD và lượng phát hành đấu thầu Kho bạc gộp hàng năm vượt qua 1,85 nghìn tỷ USD, năng lực của nhà tạo lập sơ cấp liên tục bị thử thách. Khi khả năng hấp thụ của đại lý bị đình trệ, chênh lệch cơ sở tiền mặt - tương lai tăng vọt lên 22 điểm cơ bản, đe dọa ngưỡng dự trữ ngân hàng thương mại tối thiểu là 3,15 nghìn tỷ USD.
Khi bảng cân đối kế toán của các nhà tạo lập sơ cấp bị tắc nghẽn, ba hiện tượng truyền dẫn tiền tệ khác biệt sẽ xuất hiện trên khắp các thị trường vốn tư nhân:
- Độ Lồi Đường Cong Lợi Suất Kho Bạc & Sự Nới Rộng Cơ Sở: Khi các đại lý không thể hấp thụ việc phát hành phiếu giảm giá, trái phiếu Kho bạc tiền mặt trở nên rẻ hơn so với các hợp đồng hoán đổi lãi suất, đẩy cơ sở tiền mặt - tương lai lên các mức cực đoan lịch sử. Các quỹ phòng hộ giá trị tương đối có đòn bẩy cao nhảy vào khoảng trống này, tài trợ cho các vị thế của họ thông qua repo qua đêm. Bất kỳ đợt tăng đột biến lãi suất repo nào tiếp sau đó đều buộc phải thanh lý đột ngột các giao dịch cơ sở, làm mất ổn định độ sâu của thị trường Kho bạc.
- Sự Phân Kỳ Chênh Lệch Tín Dụng: Khi các quỹ thị trường tiền tệ và các ngân hàng thương mại găm giữ tiền mặt để phòng ngừa ma sát quyết toán, thanh khoản biên bị rút khỏi các công cụ thương phiếu doanh nghiệp và các khoản tín dụng lợi suất cao. Chênh lệch repo rộng hơn kích hoạt việc định giá lại nhanh chóng trên các tranches tín dụng thể chế.
- Độ Nhạy Cảm Thanh Khoản Tài Sản Tiền Điện Tử & Kỹ Thuật Số: Các thị trường tài sản kỹ thuật số toàn cầu (bao gồm Bitcoin, Ethereum và các đồng tiền ổn định neo bằng đô la) hoạt động như những thước đo siêu nhạy cảm về thanh khoản ròng chủ quyền. Các cuộc kiểm toán dòng vốn thực nghiệm chứng minh rằng định giá tài sản kỹ thuật số tương quan mạnh mẽ với số dư dự trữ của ngân hàng trung ương. Khi các thị trường repo thắt chặt và số dư tiền mặt TGA mở rộng, thanh khoản đầu cơ dư thừa sẽ ngay lập tức bị rút khỏi các giao thức tài chính phi tập trung và các sàn giao dịch giao ngay tập trung.
Hiệu quả tối thượng của standing repo facility sẽ được thử thách trong các quý tài chính sắp tới khi tổng dự trữ tiếp cận ranh giới uốn phi tuyến tính. Nếu các nhà tạo lập sơ cấp sử dụng công cụ này một cách mạnh mẽ, Cục Dự trữ Liên bang sẽ thành công trong việc chặn trần lãi suất ngắn hạn. Tuy nhiên, sự phụ thuộc kéo dài nhiều ngày vào SRF sẽ là tín hiệu dứt khoát cho thấy chính sách thắt chặt định lượng đã hoàn thành chặng đường an toàn của nó, bắt buộc phải ngừng ngay lập tức việc thu hẹp bảng cân đối kế toán của ngân hàng trung ương để ngăn ngừa sự tê liệt thị trường mang tính hệ thống.
Các công bố hoạt động thị trường chính thức, hồ sơ quản lý và báo cáo bảng cân đối kế toán của ngân hàng trung ương được kiểm toán trên các nền tảng thể chế liên bang xác nhận rằng standing repo facility đã trở thành viên đá tảng giữ cho hệ thống ống dẫn nợ chủ quyền hiện đại gắn kết với nhau. Để có thông tin tình báo liên tục về dòng tài trợ liên bang, các ma sát trên thị trường tiền tệ và theo dõi thanh khoản hệ thống, hãy xem các phân tích thể chế bổ sung của chúng tôi về Đọc Thanh Khoản Liên Bang Dưới Dạng Nền Tảng Chuyển Động Chậm Của Dòng Vốn, các bộ giám sát vốn định lượng được lưu trữ trong Radar Phân Bổ Nợ Chủ Quyền và Hạ Tầng Liên Bang, và các bài đánh giá bảng cân đối kế toán liên tục của chúng tôi trong Các Điểm Xoay Trục Vĩ Mô và Tín Hiệu Thanh Khoản Liên Bang.
Báo cáo nghiên cứu thị trường này được tổng hợp độc quyền từ các công bố quản lý công khai đã được xác minh, các bản phát hành vận hành của ngân hàng trung ương và các hồ sơ theo luật định được công bố bởi Ngân hàng Dự trữ Liên bang New York, Hội đồng Thống đốc của Hệ thống Dự trữ Liên bang, Ủy ban Chứng khoán và Giao dịch, và Bộ Tài chính. Tài liệu này được cung cấp chỉ nhằm mục đích phân tích thông tin và giáo dục về cấu trúc thị trường tài chính và cơ chế tiền tệ. Phân tích này không phải là lời khuyên đầu tư, và không có bất kỳ thông tin nào trong tài liệu này cấu thành lời khuyên tài chính, khuyến nghị lập kế hoạch tài chính, hoặc lời đề nghị mua hoặc bán bất kỳ trái phiếu chủ quyền, chứng khoán doanh nghiệp hoặc công cụ phái sinh nào. Tương quan chênh lệch trong lịch sử và các chỉ số sử dụng công cụ không đảm bảo hành vi thị trường trong tương lai. Xác minh tất cả dữ liệu nợ chủ quyền và thanh khoản trực tiếp qua các nguồn thể chế sơ cấp chính thức tại Sổ Dữ Liệu Công Khai Gemral Edge.
Frequently asked questions
What is the Federal Reserve Standing Repo Facility (SRF)?
The Standing Repo Facility (SRF) is an official Federal Reserve monetary backstop established in July 2021 that conducts daily overnight repurchase operations up to $500 billion against U.S. Treasuries, agency debentures, and agency MBS to cap upward spikes in money market rates.
How does the Standing Repo Facility pricing rate interact with SOFR and IORB?
The SRF minimum bid rate is pegged to the top of the Federal Open Market Committee target range (equal to the primary credit discount window rate and generally 15 basis points above Interest on Reserve Balances). As a result, market participants borrow privately when SOFR is below the cap, accessing the SRF only when market rates spike above the target boundary.
Who is eligible to participate in the Standing Repo Facility?
Eligible counterparties include Federal Reserve Primary Dealers and chartered depository institutions that meet qualifying capital criteria and establish Triparty repo connectivity with BNY Mellon and the Open Market Trading Desk.
How does the DTCC Treasury Repo clearing mandate impact settlement liquidity?
The SEC-mandated DTCC FICC central clearing rule concentrates daily repo transactions into novated central clearing, mitigating bilateral counterparty risk while requiring rigorous intraday margin calls and liquidity buffers during high-settlement corporate tax and Treasury refunding dates.