Cổ Phiếu Quốc Phòng Vốn Hoá Nhỏ: Theo Dõi Hợp Đồng Nguyên Mẫu, Mạng Lưới Thầu Phụ và Tỷ Số Đơn Hàng Tồn Đọng Liên Bang
Nghiên cứu dữ liệu tổ chức đánh giá các cổ phiếu quốc phòng vốn hoá nhỏ thông qua các hợp đồng Thẩm quyền Giao dịch Khác (OTA), phân bổ tầng thầu phụ từ các nhà thầu chính và hệ số tồn đọng trên vốn hoá thị trường qua các hồ sơ công khai.
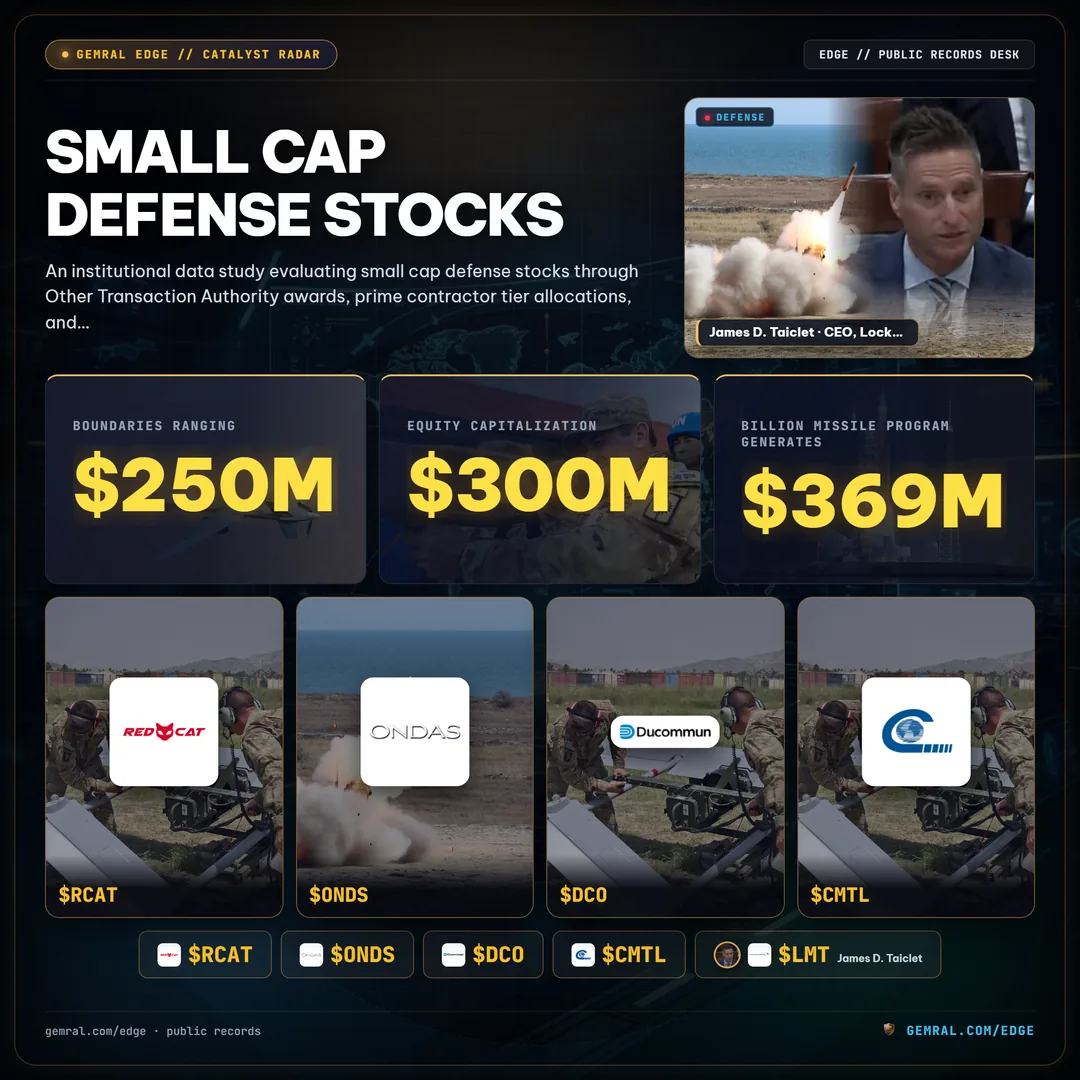
Trong khi sự chú ý của các định chế tài chính thường dồn vào các tập đoàn hàng không quốc phòng quy mô hàng trăm tỷ USD, dòng vốn chuyên biệt ngày càng tập trung vào cổ phiếu quốc phòng vốn hoá nhỏ. Các nhà sản xuất mới nổi, đơn vị chế tạo linh kiện và nhà phát triển phần cứng tự hành này đang chiếm lĩnh vị trí tiên phong chiến thuật trong mua sắm quốc phòng hiện đại. Hoạt động trong phạm vi vốn hoá từ $250 triệu đến $2.5 tỷ, các cổ phiếu quốc phòng vốn hoá nhỏ mang lại đòn bẩy cấu trúc mạnh mẽ trước các sáng kiến chi tiêu mục tiêu của Lầu Năm Góc mà các tập đoàn tích hợp khổng lồ không thể cạnh tranh về độ co giãn doanh thu.
Việc đánh giá các nhà đổi mới linh hoạt này đòi hỏi phải đối chiếu bảng cân đối kế toán công khai của doanh nghiệp với các cơ sở dữ liệu mua sắm theo luật định của Bộ Quốc phòng Mỹ. Các nhà phân tích tổ chức theo dõi đà mua sắm này thông qua thiết bị đầu cuối tình báo quốc phòng chuyên biệt và cơ sở dữ liệu hợp đồng liên bang của chúng tôi, đối chiếu chéo các khoản phân bổ từ nhà thầu Tầng 1 với bảng xếp hạng các nhà thầu quốc phòng theo vốn hoá thị trường và hồ sơ chuyên sâu về các công ty drone có hợp đồng chính phủ.
Đặc Điểm Cổ Phiếu Quốc Phòng Vốn Hoá Nhỏ: Phân Tầng Vốn Hoá, Thầu Phụ và Tiếp Cận Mua Sắm
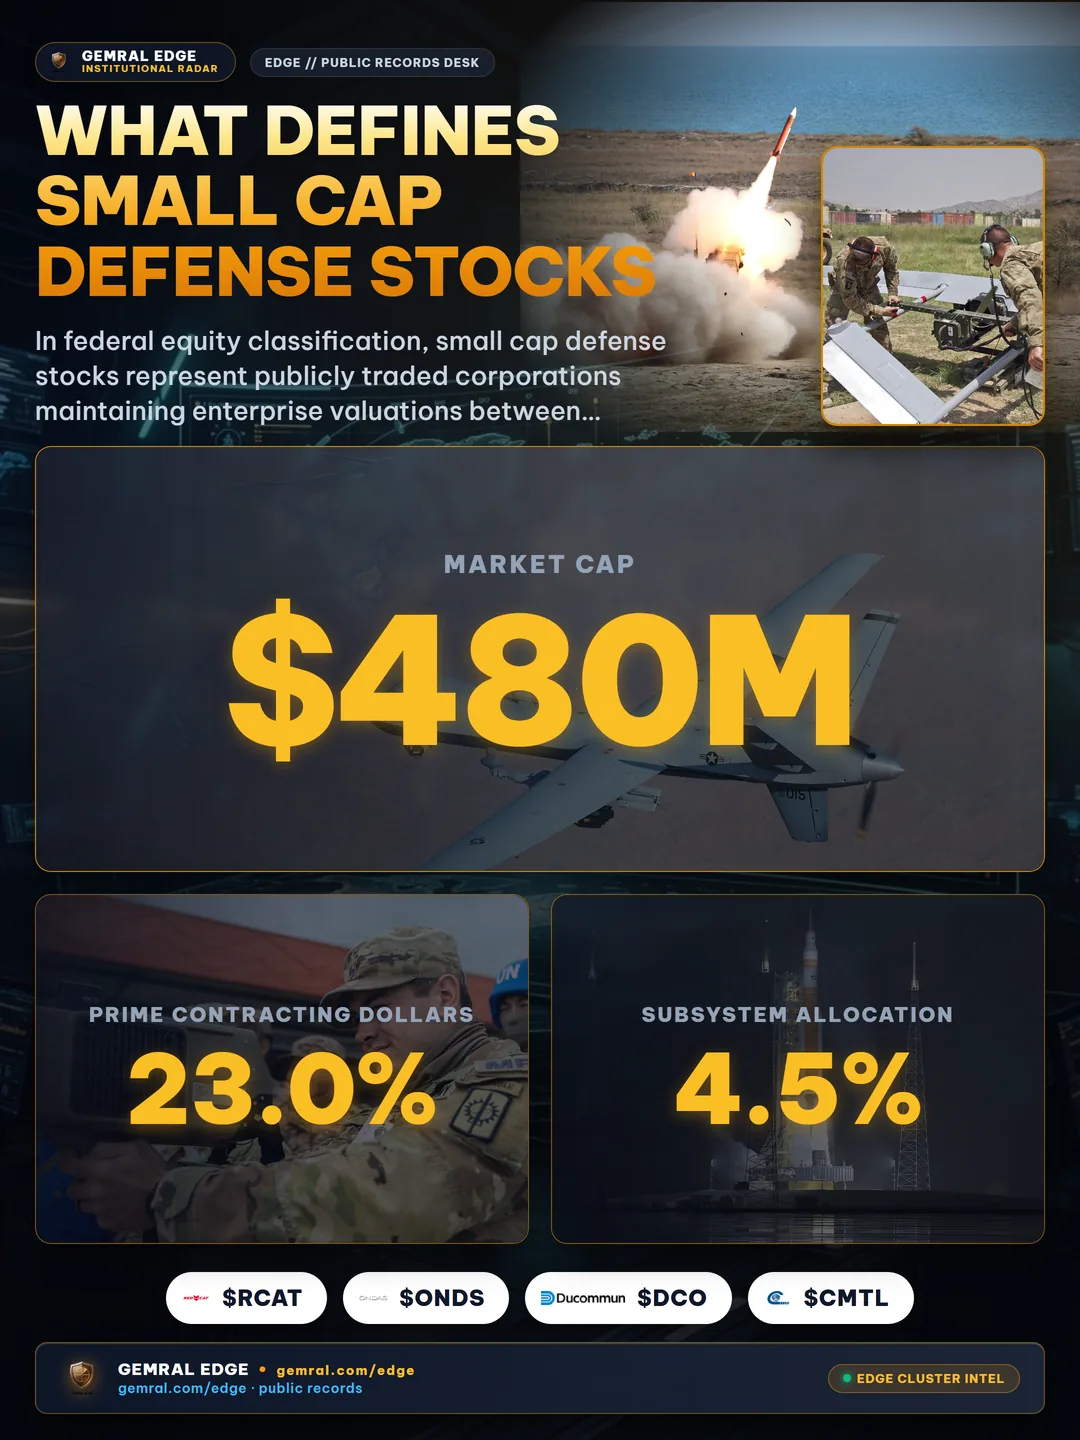
Trong phân loại vốn cổ phần liên bang, cổ phiếu quốc phòng vốn hoá nhỏ là các tập đoàn niêm yết công khai duy trì định giá doanh nghiệp từ $250 triệu đến $2.5 tỷ, tạo ra phần lớn doanh thu gộp từ ngân sách phân bổ quốc phòng quốc gia. Khác với các tập đoàn hàng không vũ trụ thương mại đa ngành, các công ty này hoạt động như các nhà cung cấp hệ thống phụ độc quyền cho các nhà thầu chính Tầng 1 hoặc là các nhà cung cấp trực tiếp chuyên biệt giải quyết các nút thắt hoạt động khẩn cấp cho các quân chủng.
Bức tranh hoạt động của các cổ phiếu quốc phòng vốn hoá nhỏ trải rộng trên nhiều danh mục công nghiệp chuyên biệt:
- Hệ Thống Không Người Lái Chiến Thuật & Robot Tự Hành: Các doanh nghiệp nghiên cứu chế tạo drone trinh sát Nhóm 1 và Nhóm 2, robot mặt đất và đạn dược lảng vảng, như Red Cat Holdings (Nasdaq: RCAT, vốn hoá ~$480M) với nền tảng Teal Golden Eagle, và Ondas Holdings (Nasdaq: ONDS, vốn hoá ~$180M) phát triển các hệ thống hộp giám sát drone tự hành.
- Hệ Thống Phòng Thủ Chống Drone (Counter-UAS) & Vũ Khí Năng Lượng Định Hướng: Các nhà phát triển chuyên về hệ thống phát hiện bằng âm thanh, sóng vô tuyến và trí tuệ nhân tạo nhằm vô hiệu hoá các mối đe dọa bay không người lái, tiêu biểu là DroneShield (ASX: DRO / OTC: DRSHF, vốn hoá ~$650M).
- Hệ Thống Phụ Chuẩn Xác & Cấu Trúc Khí Động Học: Các nhà sản xuất linh kiện thương mại chế tạo giá đỡ kết cấu, vỏ bọc titan và cụm vi sóng tần số cao cho máy bay chiến đấu và tên lửa dẫn đường, chẳng hạn như Ducommun Incorporated (NYSE: DCO, vốn hoá ~$850M).
- Truyền Thông Chiến Thuật & Phần Cứng Tán Xạ Tầng Đối Lưu: Các đơn vị cung cấp mạng lưới chỉ huy an toàn ngoài tầm nhìn trực tiếp và modem mặt đất vệ tinh, bao gồm Comtech Telecommunications (Nasdaq: CMTL, vốn hoá ~$140M).
Lợi thế cấu trúc mang tính quyết định của cổ phiếu quốc phòng vốn hoá nhỏ nằm ở các quy định bắt buộc chuyển tiếp hợp đồng từ nhà thầu chính. Theo Quy chế Mua sắm Liên bang (FAR Phần phụ 19.7), các nhà thầu chính nhận được hợp đồng liên bang vượt quá $750,000 bắt buộc phải có Kế hoạch Thầu phụ cho Doanh nghiệp Nhỏ. Bộ Quốc phòng thiết lập mục tiêu pháp định hàng năm yêu cầu khoảng 23.0% tổng giá trị hợp đồng chính phải được chuyển cho các thực thể doanh nghiệp nhỏ. Đối với một nhà chế tạo hệ thống phụ mới nổi có vốn hoá thị trường $300 triệu, việc giành được khoản phân bổ hệ thống phụ 4.5% trên một chương trình tên lửa $8.2 tỷ sẽ tạo ra $369 triệu nghĩa vụ hợp đồng cam kết trong nhiều năm, biến đổi hoàn toàn hệ số định giá của công ty.
Động Lực Mua Sắm Quốc Phòng: Thẩm Quyền Giao Dịch Khác (OTA) và Quy Trình Mua Sắm Tầng Trung
Quy trình mua sắm liên bang truyền thống theo FAR Phần 15 vốn nổi tiếng cồng kềnh với nhiều rào cản thủ tục, thường đòi hỏi từ 24 đến 36 tháng để đi từ Yêu cầu Đề xuất (RFP) chính thức đến ký kết hợp đồng. Đối với các nhà phát triển phần cứng vốn hoá nhỏ sáng tạo, khung thời gian kéo dài này từng tạo ra các chu kỳ đốt tiền chết người thường được gọi là thung lũng tử thần của mua sắm công.
Để vượt qua sự chậm trễ mang tính hệ thống này, Lầu Năm Góc ngày càng tận dụng các cơ chế hợp đồng phi truyền thống được quản lý theo Thẩm quyền Giao dịch Khác (OTA) căn cứ Mục 4022 của Tiêu đề 10 Bộ luật Hoa Kỳ. Cơ chế OTA miễn trừ các dự án nguyên mẫu khỏi các tiêu chuẩn kế toán chi phí liên bang (CAS) phức tạp và các quy chế mua sắm chuẩn hoá. Nhờ đó, chu kỳ trao thầu nguyên mẫu rút ngắn từ 36 tháng xuống chỉ còn 6 đến 9 tháng, cho phép các doanh nghiệp vốn hoá nhỏ chứng minh năng lực chiến trường nhanh chóng.
Bổ sung cho OTA, Quốc hội Mỹ đã thiết lập lộ trình Mua sắm Tầng trung (MTA) theo Mục 804 của Đạo luật Ủy quyền Quốc phòng (NDAA). Lộ trình Mục 804 trao quyền cho các văn phòng điều hành chương trình quân sự hoàn thành các dự án thử nghiệm nguyên mẫu nhanh chóng trong vòng hai đến năm năm mà không cần thực hiện các thủ tục hồ sơ đồ sộ như các Chương trình Mua sắm Quốc phòng Lớn (MDAP). Các nhà thầu vốn hoá nhỏ tham gia các đợt gọi thầu của Đơn vị Đổi mới Quốc phòng (DIU), các cuộc thi của Phòng thí nghiệm Ứng dụng Lục quân và chương trình AFWERX tận dụng các cơ chế tinh gọn này để mở rộng các cam kết nguyên mẫu thẳng vào các dòng vốn sản xuất ban đầu với tốc độ cao (HRIP).
Phương Pháp Theo Dõi Cổ Phiếu Quốc Phòng Vốn Hoá Nhỏ: Tỷ Số Tồn Đọng Liên Bang và Tốc Độ Nghĩa Vụ Hợp Đồng
Đánh giá các cổ phiếu quốc phòng vốn hoá nhỏ đòi hỏi các khung phân tích hoàn toàn khác biệt so với các cổ phiếu phần mềm tiêu dùng hay bán lẻ. Thay vì theo dõi hệ số P/E trên số liệu 12 tháng gần nhất, các nhà phân tích tổ chức ưu tiên tỷ số đơn hàng tồn đọng đã cấp vốn trên vốn hoá thị trường và tốc độ nghĩa vụ hợp đồng theo từng giao dịch.
Đơn hàng tồn đọng đã cấp vốn thể hiện các nghĩa vụ liên bang mang tính ràng buộc pháp lý được ghi nhận trên sổ cái chính thức của cơ quan chính phủ, nơi tiền đã được các ủy ban phân bổ ngân sách Quốc hội phê duyệt. Việc tính toán tỷ số này mang lại tầm nhìn tương lai rõ nét:
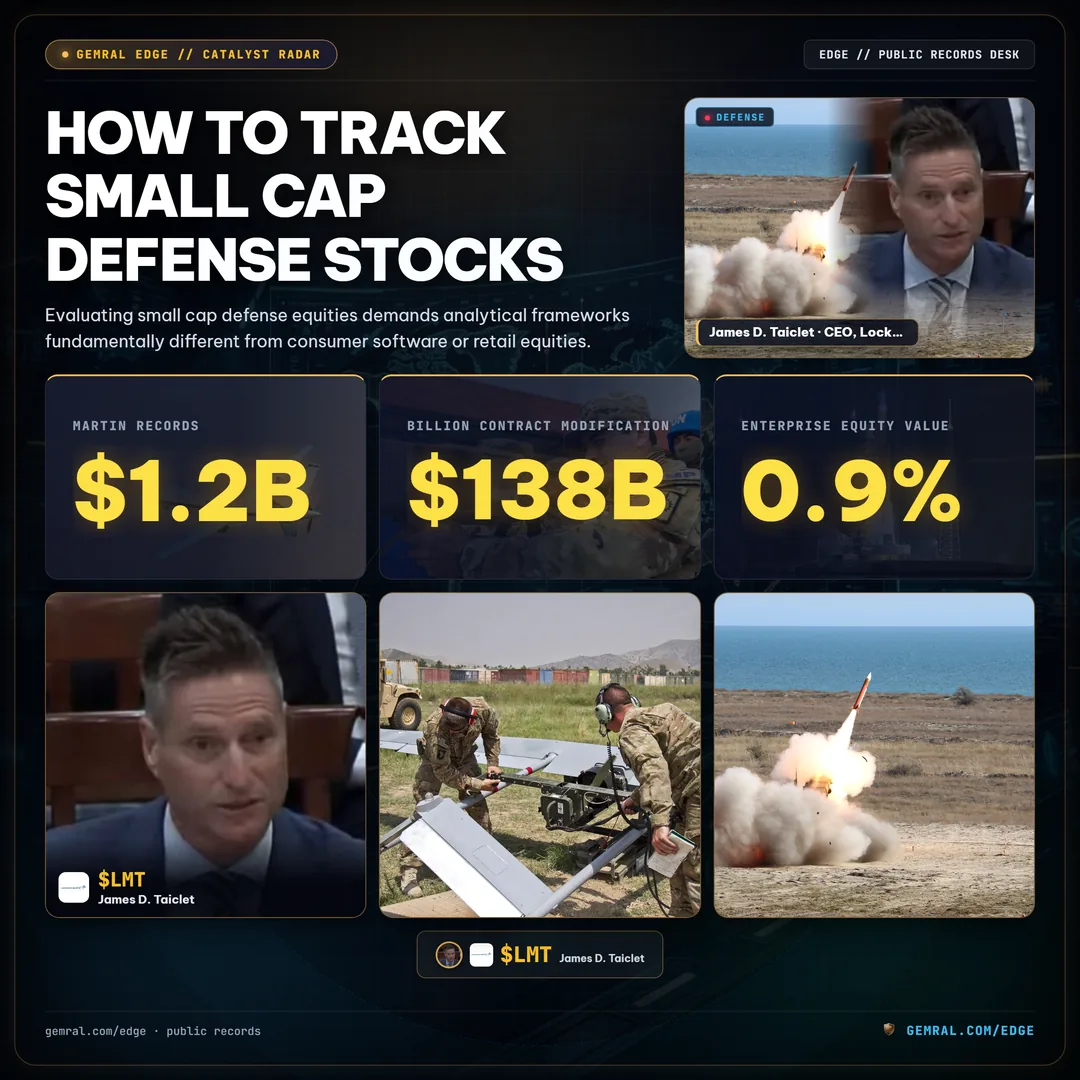
Xem xét cơ chế so sánh giữa các nhà thầu tích hợp chính và các doanh nghiệp thuần tuý vốn hoá nhỏ: Khi một tập đoàn khổng lồ như Lockheed Martin ghi nhận khoản điều chỉnh hợp đồng trị giá $1.2 tỷ so với vốn hoá $138 tỷ của mình, giá trị trao thầu chỉ chiếm chưa tới 0.9% vốn chủ sở hữu. Ngược lại, khi một nhà phát triển vốn hoá nhỏ có quy mô $200 triệu nhận được đơn đặt hàng chuyển giao giá cố định trị giá $145 triệu từ Lục quân Mỹ, nghĩa vụ này đại diện cho 72.5% toàn bộ giá trị vốn hoá của doanh nghiệp.
Theo dõi tốc độ hợp đồng đòi hỏi phải giám sát quá trình chuyển đổi các giai đoạn tuỳ chọn chưa thực hiện thành các lệnh giao hàng đã cấp vốn. Các thoả thuận quốc phòng liên bang được cấu trúc với một năm thực hiện cơ sở đi kèm nhiều năm tuỳ chọn. Khi các sĩ quan quản lý chương trình quân sự kích hoạt các điều chỉnh tuỳ chọn trên hệ thống mua sắm liên bang, hành động này đại diện cho một đợt rót vốn tức thì mà không cần phát hành thêm cổ phiếu trên thị trường thứ cấp.
Đánh Giá Rủi Ro Ngân Sách Lầu Năm Góc: Nghị Quyết Duy Trì, Giới Hạn Chi Phí-Cộng và Biên Lợi Nhuận Thầu Phụ
Mặc dù các cổ phiếu quốc phòng vốn hoá nhỏ mang lại tiềm năng tăng trưởng doanh thu bất đối xứng, chúng hoạt động dưới các rủi ro vận hành riêng biệt mà nhà đầu tư tổ chức phải lập mô hình chặt chẽ:
- Nút Thắt Từ Nghị Quyết Duy Trì Ngân Sách Tạm Thời (CR): Khi Quốc hội không thông qua các dự luật phân bổ ngân sách quốc phòng cho cả năm trước ngày 1 tháng 10 bắt đầu năm tài chính liên bang, Bộ Quốc phòng phải hoạt động theo các Nghị quyết Duy trì tạm thời (CR). Dưới cơ chế CR, luật nghiêm cấm khởi động các chương trình mới hoặc tăng sản lượng sản xuất. Các nhà thầu vốn hoá nhỏ phụ thuộc vào việc chuyển đổi nguyên mẫu ban đầu thường gặp phải tình trạng gián đoạn doanh thu kéo dài từ 45 đến 180 ngày.
- Phân Hoá Loại Hợp Đồng (Chi Phí-Cộng so với Giá Cố Định): Các nhà thầu chính khổng lồ trong lịch sử thường phòng vệ rủi ro lạm phát qua các hợp đồng chi phí cộng phí thưởng khuyến khích. Ngược lại, các nhà cung cấp vốn hoá nhỏ phần lớn chỉ được trao hợp đồng Giá Cố Định (FFP). Trong môi trường lạm phát cao, chi phí linh kiện gia tăng sẽ trực tiếp nén biên lợi nhuận hoạt động từ mức mục tiêu 14.0% xuống còn 4.5% hoặc thấp hơn.
- Rủi Ro Tập Trung Khách Hàng: Các công ty quốc phòng vốn hoá nhỏ thường có từ 45% đến 85% tổng doanh thu hàng năm bắt nguồn từ một chương trình quốc phòng hoặc một khách hàng thầu chính duy nhất. Nếu Lầu Năm Góc chấm dứt chương trình hoặc tái phân bổ ngân sách sang các sáng kiến tương đương, các nhà cung cấp không có biện pháp phòng vệ sẽ đối mặt với nguy cơ tái cấu trúc ngay lập tức.
- Chi Phí Tuân Thủ Chuỗi Cung Ứng & Giấy Phép An Ninh: Các nhà cung cấp quốc phòng phải duy trì tuân thủ nghiêm ngặt các quy chuẩn NIST SP 800-171 và tiêu chuẩn Chứng nhận Mô hình Trưởng thành An ninh Mạng (CMMC). Việc duy trì Giấy phép An ninh Cơ sở (FCL) tạo ra các chi phí hành chính cố định đáng kể, gây áp lực nặng nề lên bảng cân đối kế toán của các doanh nghiệp có vốn hoá dưới $500 triệu.
So Sánh Doanh Nghiệp Quốc Phòng Thuần Tuý Vốn Hoá Nhỏ và Nhà Thầu Chính: Hệ Số Bất Đối Xứng và Độ Tập Trung Doanh Thu
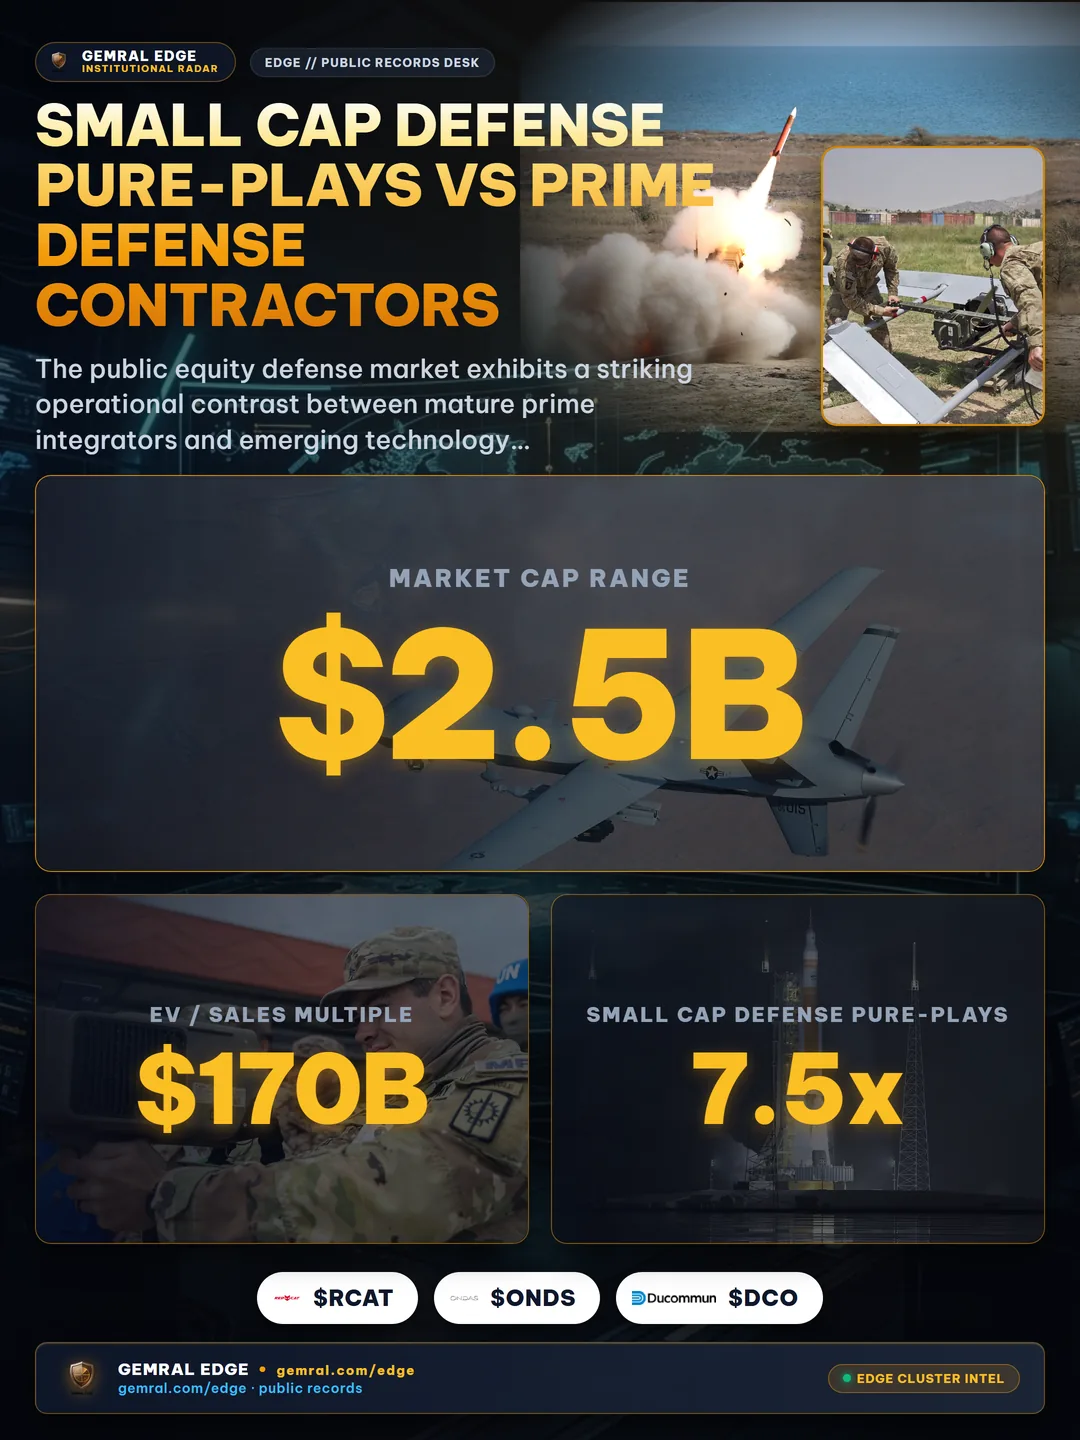
Thị trường cổ phiếu quốc phòng thể hiện sự tương phản vận hành rõ nét giữa các nhà thầu tích hợp lâu đời và các doanh nghiệp công nghệ mới nổi. So sánh hồ sơ hoạt động cơ bản giữa hai nhóm minh hoạ rõ nét sự đánh đổi rủi ro - lợi nhuận:
| Chỉ Số / Tiêu Chí | Doanh Nghiệp Thuần Tuý Vốn Hoá Nhỏ | Nhà Thầu Quốc Phòng Tích Hợp Khổng Lồ |
|---|---|---|
| Quy Mô Vốn Hoá Thị Trường | $250M - $2.5B | $45B - $170B |
| Hệ Số EV / Doanh Thu | 3.5x - 7.5x | 1.4x - 2.1x |
| Biên Lợi Nhuận Hoạt Động (Chuẩn Hoá) | 12.0% - 22.0% | 9.0% - 12.5% |
| Cơ Chế Mua Sắm | OTA, SBIR Giai đoạn III, Thầu Phụ | FAR Phần 15 Cho Các Chương Trình Quốc Phòng Lớn |
| Độ Nhạy Doanh Thu Trước Hợp Đồng Mới | Cao (Một hợp đồng có thể tương đương 30-80% vốn hoá) | Thấp (Một hợp đồng hiếm khi vượt quá 2% vốn hoá) |
| Hào Khí Cạnh Tranh Chương Trình | Sở hữu trí tuệ độc quyền, Phần mềm tự hành, Lợi thế cảm biến | Dấu ấn công nghiệp và vị thế chính trị xây dựng qua nhiều thập kỷ |
Do các doanh nghiệp thuần tuý vốn hoá nhỏ nắm giữ các thuật toán phần mềm độc quyền, tài sản trí tuệ chuyên biệt và dây chuyền sản xuất tần suất cao, thị trường chứng khoán thường định giá họ theo hệ số của các công ty phần mềm công nghệ quốc phòng thay vì các nhà thầu gia công cơ khí truyền thống. Khi các công ty này chuyển giao thành công từ chứng minh nguyên mẫu sang các hợp đồng sản xuất quốc phòng nhiều năm, quá trình tái định giá của các định chế tài chính diễn ra rất nhanh chóng trên cả phương diện tăng trưởng doanh thu và mở rộng biên lợi nhuận.
Xác Minh Nghĩa Vụ Hợp Đồng Liên Bang: Hệ Thống Công Khai và Hồ Sơ Mã CAGE
Các nhà đầu tư tổ chức khi thẩm định chuyên sâu các cổ phiếu quốc phòng vốn hoá nhỏ không thể chỉ dựa vào các bài thuyết trình nhà đầu tư hay thông cáo báo chí quảng bá. Việc xác minh hồ sơ công khai đòi hỏi phải thiết lập chuỗi kiểm toán trực tiếp liên kết các pháp nhân doanh nghiệp với các cơ quan đăng ký mua sắm liên bang.
Mọi nhà thầu quốc phòng nội địa làm việc cho chính phủ Mỹ đều phải đăng ký với Cơ quan Hậu cần Quốc phòng (DLA) và sở hữu một Mã Thực thể Thương mại và Chính phủ (CAGE) gồm 5 ký tự cùng với Mã Định danh Thực thể Duy nhất (UEI). Bằng cách đối chiếu chéo mã CAGE doanh nghiệp trong các cơ sở dữ liệu mua sắm liên bang chính thức và tài liệu lưu trữ của nhà thầu chính, các nhà nghiên cứu tổ chức có thể kiểm toán:
- Cấu Trúc Hợp Đồng Dứt Điểm so với Lệnh Giao Việc: Xác nhận xem một khoản trao thầu là trần hợp đồng Giao hàng Không xác định / Số lượng Không xác định (IDIQ) cần các lệnh giao hàng tiếp theo, hay là một hợp đồng dứt điểm giá cố định đã được cam kết vốn trực tiếp.
- Cơ Quan Cấp Vốn và Ký Hiệu Tài Khoản Kho Bạc (TAS): Xác định rõ quân chủng cụ thể cấp vốn cho nghĩa vụ và xác nhận xem nguồn tiền đến từ các tài khoản Nghiên cứu, Phát triển, Thử nghiệm & Đánh giá (RDT&E) hay tài khoản Vận hành & Bảo trì (O&M).
- Báo Cáo Phân Bổ Cho Thầu Phụ: Theo dõi các hợp đồng phụ được báo cáo qua hệ thống chính thức nơi các nhà thầu chính kê khai công khai các khoản phân bổ bằng tiền chuyển cho các nhà cung cấp linh kiện Tầng 2 và Tầng 3.
- Dấu Ấn Mua Sắm Theo Khu Vực Bầu Cử: Lập bản đồ các cơ sở sản xuất thực tế của các nhà thầu vốn hoá nhỏ theo khu vực tài phán của các ủy ban phân bổ quốc phòng, hé lộ sự liên kết chính trị với các ủy ban giám sát của Quốc hội.
Việc ghi nhận có hệ thống các công bố mua sắm công khai này cho phép các nhà phân tích định lượng phát hiện động lực cam kết ngân sách liên bang nhiều tuần trước khi ban lãnh đạo doanh nghiệp công bố số liệu tổng hợp trong báo cáo định kỳ SEC Mẫu 10-Q.
Nguồn Dữ Liệu Hồ Sơ Công Khai & Phương Pháp Xác Minh
- Danh bạ Mã CAGE Cơ quan Hậu cần Quốc phòng: cage.dla.mil/Search
- Công bố Hợp đồng Hàng ngày Bộ Quốc phòng Mỹ: defense.gov/News/Contracts
- Văn phòng Thứ trưởng Quốc phòng phụ trách Mua sắm và Duy trì: acq.osd.mil/asda/dpc
Tuyên bố miễn trừ trách nhiệm: Phân tích dữ liệu công khai được tổng hợp độc quyền từ hồ sơ công bố liên bang và báo cáo mua sắm luật định. Không cấu thành lời khuyên đầu tư hoặc khuyến nghị mua bán chứng khoán. Đo đạc doanh nghiệp được cung cấp bởi Gemral Edge ($39 Pro, $299 B2B, $2000 API).
Frequently asked questions
What qualifies a company as a small cap defense stock?
A small cap defense stock is an equity with a market capitalization generally below $2.5 billion that derives a substantial portion of its operating revenue from the Department of Defense, federal intelligence agencies, or tier-one prime defense contractors. Common specializations include loitering munitions, tactical uncrewed aerial systems (UAS), electronic warfare subsystems, and satellite ground equipment.
How does Other Transaction Authority (OTA) benefit small cap defense contractors?
Other Transaction Authority (OTA) under Title 10 U.S.C. Section 4022 exempts prototype contracts from the Federal Acquisition Regulation (FAR), slashing solicitation cycles from multi-year marathons down to 6 to 9 months. This streamlined pathway enables non-traditional and small cap defense innovators to deploy advanced hardware directly into Pentagon testing pipelines.
What is the backlog-to-market-cap ratio in defense investing?
The backlog-to-market-cap ratio divides a defense contractor's total funded and unfunded order backlog by its public equity market capitalization. In small cap defense equities, this ratio frequently surpasses 1.5x to 2.5x following major programmatic selection, offering substantial multi-year revenue visibility relative to corporate enterprise valuation.
How can investors verify federal contract obligations for small defense contractors?
Federal contract awards are verified through public procurement disclosure systems including the Defense Logistics Agency (DLA) CAGE code database and daily Pentagon contract bulletins. Monitoring transaction-level modifications and sub-award flow-downs reveals prime contractor allocations to small cap component suppliers.