高收益信用利差:追踪 OAS 违约率、困境比率与宏观流动性
一份分解美国高收益期权调整利差 (OAS)、BB 与 CCC 信用评级层级离散度、企业再融资悬崖以及宏观流动性传导渠道的实证市场报告。
高收益信用利差架构:期权调整利差 (OAS) 机制
高收益信用利差是全球资本市场上衡量企业信用风险与美元融资压力的首要实时晴雨表。当股票指数常常凭借大型科技股盈利动量维持高估值时,非投资级企业债券市场则将资产负债表偿付能力、再融资能力以及流动性稀缺直接定价为相对于无风险美国国债的收益率利差。监控 高收益信用利差 的机构宏观交易台依赖期权调整利差 (OAS) 而非简单的名义收益率差,因为超过 75% 的美国高收益企业债嵌入了赎回条款。
一张以面值发行、票面利率 7.50%、最终期限 8 年的企业债通常包含 3 年不可赎回期,允许发行人在利率下降或信用质量改善时提前赎回债券。如果简单模型将该债券的到期收益率直接与 8 年期不可赎回美国国债进行对比,嵌入的看涨期权会扭曲真实的信用风险补偿。期权调整利差 (OAS) 通过在利率二叉树(如 Black-Derman-Toy 或 Hull-White 模型)上对债券进行估值,剥离期权价值并分离出以基点 (bps) 计量的纯粹信用与流动性利差。
在涵盖超过 $1.35 万亿美元、评级从 BB1 至 D 的非投资级企业债的 ICE BofA 美国高收益指数体系中,整体 OAS 反映了机构债券持有人要求的市值加权信用溢价。历史上在跨越 1997 至 2026 年的市场周期中,美国高收益 OAS 的长期中位数位于 465 bps 附近,而流动性压缩体制的最低十分位区间落在 280 bps 至 350 bps。当指数 OAS 突破 600 bps 时,信用市场便从温和的套息交易切换为主动违约定价。
此外,机构信用分析师还会结合实际利率和名义 GDP 增长预期来评估 OAS 轨迹。当名义经济增长维持在 5.0% 至 6.0% 左右且通胀预期锚定在 2.5% 附近时,高杠杆借款人能够产生足够的名义营收增长来支付 7.50% 的票息义务。相反,若名义增长减速至 3.5% 以下而 10 年期实际美债收益率维持在 2.0% 以上,由于企业营收增长无法跑赢偿债负担,信用利差将迅速走阔。
评级层级分化:拆解 BB、Single-B 与 CCC 困境比率
仅监控整体高收益指数会掩盖表面之下正在发生的重大风险迁移。非投资级债券宇宙划分为三个不同的信用质量层级:BB 级(高收益债中最高层级,约占指数市值的 52%)、Single-B 级(约占 37%)以及 CCC 及以下层级(约占指数的 11%)。由于养老金和保险机构往往将持仓限制在 BB 级和较高层级的 Single-B 级债券,流动性压力通常在整体利差走阔前的数月便率先在 CCC 级显现。
| 信用评级层级 | 典型指数占比 | 平稳体制 OAS | 压力体制 OAS | 历史 5 年违约率 |
|---|---|---|---|---|
| BB 层级 (BB1–BB3) | 52.0% | 175–240 bps | 450–650 bps | 4.2% |
| Single-B 层级 (B1–B3) | 37.0% | 310–410 bps | 680–950 bps | 14.8% |
| CCC 及以下层级 | 11.0% | 720–880 bps | 1,350–2,200 bps | 38.5% |
| 高收益综合指数 | 100.0% | 280–350 bps | 700–1,100 bps | 12.4% |
量化信用交易台追踪 CCC 减 BB 利差(常被称为质量压缩比率)以及全市场困境比率(定义为交易在 OAS 高于 1,000 bps 的高收益债券发行比例)。在良性流动性周期中,困境比率徘徊在 3.5% 至 6.0% 之间。当困境比率突破 12.0% 而 BB 利差仍锚定在 220 bps 附近时,信用市场正释放出集中于过度杠杆化资本结构的急性特质性偿付压力信号,这往往预示着未来 6 至 12 个月内将出现更广泛的第 11 章破产申请及困境债务置换浪潮。
投资级与高收益债券宇宙之间的评级迁移——即“堕落天使”(Fallen Angels,从 BBB- 下调至 BB+)与“明日之星”(Rising Stars,从 BB+ 上调至 BBB-)——进一步放大了利差分化。由于机构投资级授权基金被迫在评级调整后的 30 至 90 天内清算被下调至高收益级的债券,堕落天使浪潮会暂时向 BB 层级注入 400 亿至 1,500 亿美元的强制卖盘。在 2020 年 3 月的评级下调潮中,超过 1,400 亿美元的前投资级能源和汽车债务涌入高收益指数,最初将 BB 利差推宽了 200 bps,随后交叉买家才以大幅折价吸收了这些供给。
数学分解:预期违约损失、回收率与流动性溢价
对高收益信用利差进行严格估值需要将报价 OAS 分解为三个独立的经济组成部分:预期违约损失、非流动性风险溢价以及系统性风险厌恶溢价。在简化式信用强度模型中,年化预期信用损失等于条件违约风险率乘以违约损失率(1 减去预期回收率):
采用历史上高级无担保企业债 40.0% 的回收率基准(即 60.0% 的违约损失率),360 bps 的综合高收益 OAS 隐含的年化盈亏平衡违约率为 6.00% (0.0360 / 0.60)。然而,过去三十年的实证违约周期表明,在非衰退扩张期,实际年化违约率均值接近 3.20%。6.00% 的盈亏平衡违约率与 3.20% 的实际基准之间持续存在的差距——相当于约 168 bps 的超额收益——反映了在衰退期补偿债券持有人非流动性与左尾相关性冲击的结构性信用风险溢价。
至关重要的一点是,回收率并非静态常数;它们与违约率呈强烈的负相关关系。在年违约率接近 1.50% 的平稳时期,高级无担保债券平均回收率达到 48.0% 至 52.0%。相反,在系统性衰退期间,当违约率飙升至 8.00% 至 10.00% 以上时,资产清算价值崩塌,回收率跌向 22.0% 至 28.0%。较低的实际回收率呈几何级数放大信用损失,解释了为何一旦违约周期开启,CCC 利差便呈非线性扩张。
实证信用交易台还会针对凸性与可赎回不对称性调整 OAS 模型。当高收益利差收窄至 320 bps 以下且基准美债收益率下行时,高票息债券交易价格接近或高于其赎回价,呈现出负凸性特征。在此体制下,价格上行空间受限于发行人赎回时间表,而一旦利差回升至 550 bps,下行回撤风险却没有上限。量化期权调整凸性可确保投资组合经理不会将高当期票息收益误认为对称的总回报潜力。
企业再融资之墙:到期悬崖、利息覆盖率与浮动利率债务
企业信用违约极少仅仅因为营业收入下滑而爆发;当高企的基准利率撞上近期的债务到期悬崖时,违约便会加速。在 2020 至 2021 年间,非投资级企业发行人锁定了平均 4.50% 至 5.25% 的历史极低固定票息。随着这些 5 年期和 7 年期票据在 2026 至 2028 年间步入到期窗口,发行人面临的再融资票息平均高达 7.75% 至 9.50%(视评级层级而定)。
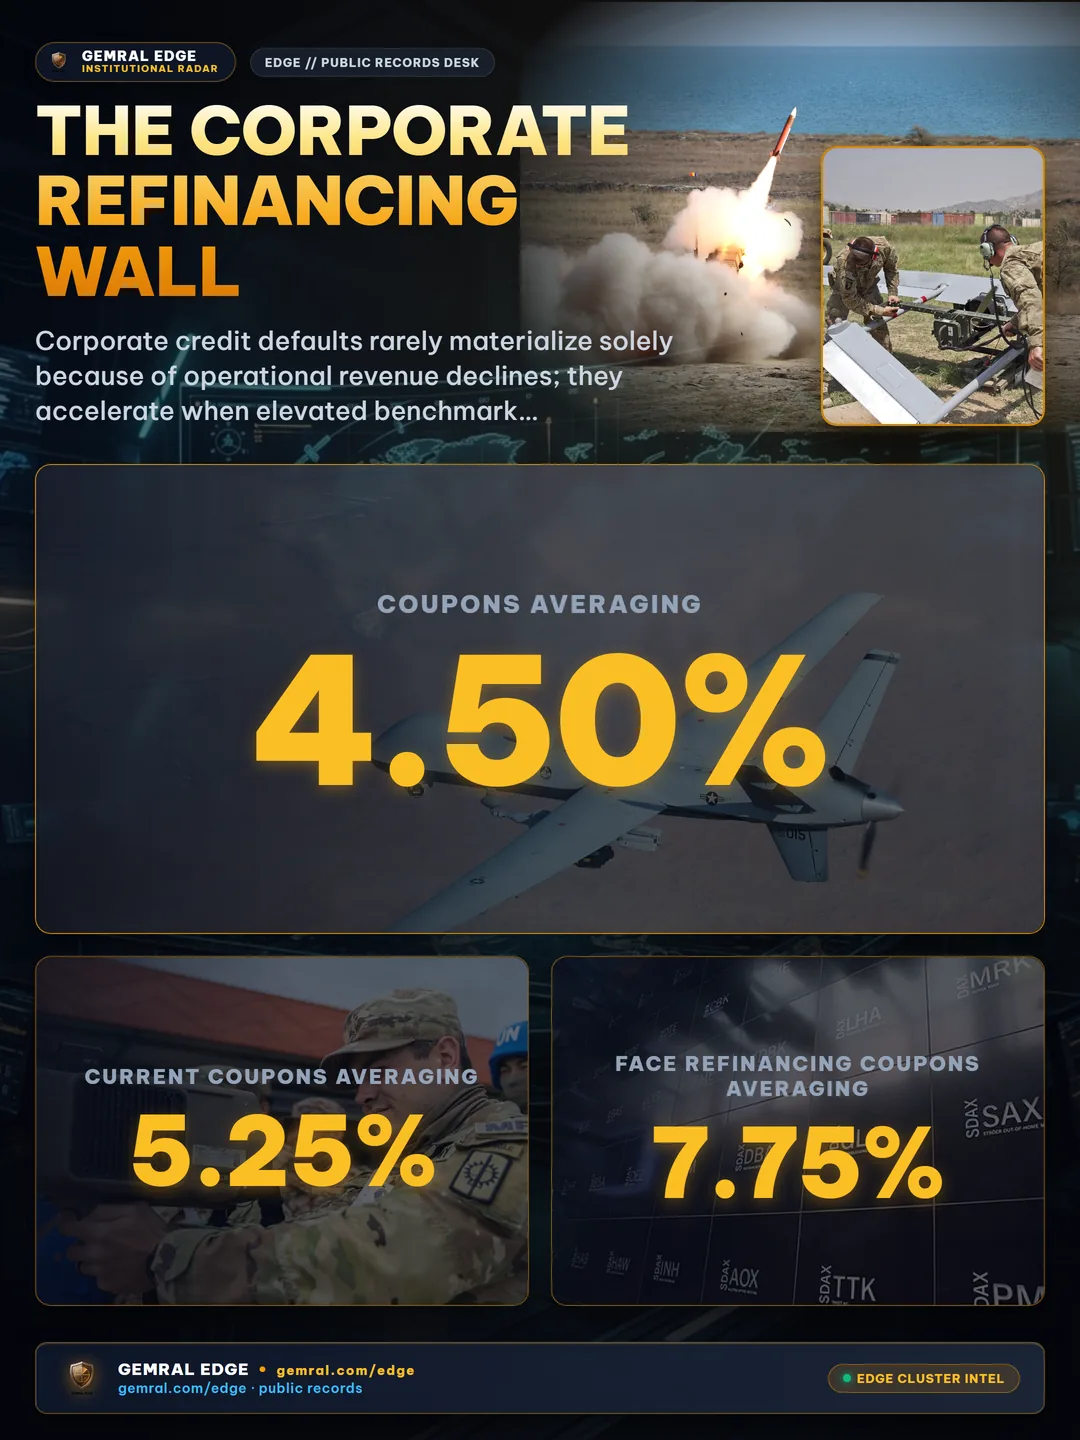
票息成本上调 300 至 425 bps 剧烈压缩了企业利息覆盖倍数(EBITDA 除以年度现金利息支出)。对于净债务/EBITDA 杠杆率达到 5.5 倍的典型 Single-B 发行人而言,加权平均借贷成本上升 350 bps 会使自由现金流转化率缩水 25% 至 40%。当利息覆盖倍数跌破 1.5 倍时,固定收益承销商会要求大幅原始发行折价 (OID) 或更严苛的财务契约,从而将边缘借款人挡在一级债券市场之外。
此外,由私募股权支持的借款人大量转向浮动利率银团杠杆贷款和私人信贷工具,甚至无需等到债券到期便会立即遭遇现金流压力。由于浮动利率贷款每季度基于有担保隔夜融资利率 (SOFR) 基准加 400 至 550 bps 信用利差进行重定价,政策利率持续维持在 4.00% 以上会将总利息负担推高至 8.50% 至 9.75% 附近,从而推高了低层级杠杆借款人中债务管理操作 (LME) 与困境置换的发生率。
行业层面的到期之墙进一步分化了高收益指数内的特质性再融资风险。电信、媒体和杠杆医疗等资本密集型行业在 2027–2028 年面临占其未偿债务总额超过 38% 的集中到期日程,而能源勘探与生产发行人则将净杠杆率从 2016 年的 2.8 倍削减至 2025–2026 年的 1.2 倍以下。在子行业层面评估再融资之墙,解释了为何在承压的媒体和电信发行人收益率突破 14.0% 至 18.0% 的同时,整体指数利差仍能保持压缩状态。
宏观流动性传导:央行准备金、国债发行与信用压缩
高收益信用利差对美联储资产负债表操作和美国财政部现金管理所主导的总体美元流动性环境高度敏感。机构宏观模型追踪净流动性 (Net Liquidity)——定义为美联储总资产减去财政部一般账户 (TGA) 余额和隔夜逆回购协议 (ON RRP) 工具——以衡量可用于吸收企业信用发行的银行准备金供给。
当 ON RRP 工具资金迅速流入国库券且银行准备金仍充裕地保持在 3.20 万亿美元以上时,机构现金会在风险光谱上向外搜寻收益,即使处于紧缩货币政策利率环境下也会压缩高收益 OAS。相反,当 3,000 亿至 5,000 亿美元的 TGA 快速重建叠加每月 250 亿至 600 亿美元的量化紧缩 (QT) 缩表时,商业银行准备金趋紧。一级交易商通过削减资产负债表上的企业债库存容量作出反应,导致买卖价差走阔 15 至 40 bps,并在避险发作期间放大了利差波动。
关于主权融资动力学如何与机构杠杆相互作用的详细遥测,记录在我们关于 美国国债基差交易与回购流动性约束 的研究中,其中交易商资产负债表容量决定了主权与企业信用的清算效率。
除美国国内美联储准备金余额之外,全球交叉货币对冲成本也塑造了外国机构对美国高收益信用的需求。欧洲和日本寿险公司约占美国企业债市场边际需求的 15% 至 20%;当 3 个月外汇对冲成本升破每年 250 bps 时,外国机构的对冲后收益率相对于其本国主权债券变为负值,迫使海外买家撤离,留下本土信用基金独自承接一级市场发行。
现金债券对比合成信用:比较高收益 OAS、杠杆贷款与 CDX HY
现代机构信用市场在三种并行工具上进行交易:现金高收益企业债、银团杠杆贷款(打包为贷款抵押证券或 CLO)以及合成信用违约互换指数(特别是 Markit CDX.NA.HY)。尽管三者均对企业违约风险进行定价,但其结构性机制在市场压力期间造成了持续的基差背离。
- 01. 固定利率现金债券: 同时承载利率久期(通常为 3.2 至 4.1 年)和信用利差久期。当美债收益率在单月内飙升 75 bps 时,即使 OAS 保持不变,现金高收益债价格也会因久期敏感性而下跌。
- 02. 浮动利率杠杆贷款: 利率久期接近零(0.25 年),且在资本结构中享有高级有担保优先权,历史上回收率达到 62% 至 68%,远高于无担保债券的 40.0%——尽管近期弱契约 (cov-lite) 条款已将回收率压缩至 45% 至 50%。
- 03. CDX.NA.HY 合成指数: 通过标准化的 5 年期信用违约互换追踪 100 家流动性充裕的北美高收益发行人的等权重篮子。由于 CDX HY 采用电子清算且交易商流动性极深(日均成交额超 100 亿美元),宏观对冲基金可在数秒内做空 CDX HY 来对冲信用账簿,通常导致合成利差领先现金债 OAS 走阔 2 至 5 个交易日。
贷款抵押证券 (CLO) 的设立是银团杠杆贷款市场的主要结构性买方,吸收了约 60% 至 65% 的机构贷款供应。当 CLO AAA 级负债利差从 SOFR 加 115 bps 走阔至 185 bps 时,CLO 股权套利崩溃,新 CLO 仓库创建急剧放缓。由于杠杆贷款在共同基金之外缺乏天然的散户买家基础,CLO 发行冻结会立即迫使二级市场贷款价格下跌,并在 2 至 3 周内波及高收益债券市场情绪。
信用市场微观结构:高收益 ETF 申购赎回机制与买卖价差脆弱性
HYG 和 JNK 等被动固定收益交易所交易基金 (ETF) 的增长改变了企业债二级市场的流动性结构。现金企业债在碎片化的交易商网络中进行场外交易 (OTC),单只债券每周可能仅成交 2 至 4 次。相比之下,高收益 ETF 在透明的股票交易所持续交易,买卖价差仅为一美分,从而在 ETF 份额与其底层债券篮子之间制造了流动性转换错配。
在急性避险清算期间,散户和机构卖方瞬间抛售 ETF 份额,将 ETF 市场价格推低至较资产净值 (NAV) 折价 -1.50% 至 -4.50% 的水平。授权参与者 (AP)——通常是大型券商——通过在公开市场买入折价 ETF 份额、将其实物赎回为底层企业债定制篮子并在 OTC 市场清算或对冲这些债券来套利。虽然这种申赎机制在温和回调中起到减震器作用,但在严重的流动性冻结期间,AP 会大幅拉宽债券买价价差,将 ETF 资金外流直接传导为整个高收益板块现金 OAS 报价的走阔。
随着组合交易 (portfolio trading) 协议的兴起,二级市场流动性也发生了演变,目前其占机构企业债成交额的 20% 以上,而 2018 年这一比例尚不足 3%。组合交易允许资产管理机构通过与大型交易商进行单笔“全有或全无”的电子询价来执行包含 50 至 250 只高收益 CUSIP 债券的篮子,在平稳市场中将交易成本降低 8 至 15 bps。然而,在极端波动体制下,交易商首先会从组合交易台撤回资产负债表风险限额,导致跨多行业篮子的流动性同时枯竭。
历史危机体制:对比 2008 年 GFC、2016 年能源危机、2020 年冻结与 2022 年紧缩
考察主要信用周期的历史峰值可以揭示行业构成与政策干预如何主导利差走阔的幅度和持续时间。并非每次利差冲击都会触发系统性银行危机;特定行业的供应冲击与全经济范围的流动性冻结在行为上存在根本差异。
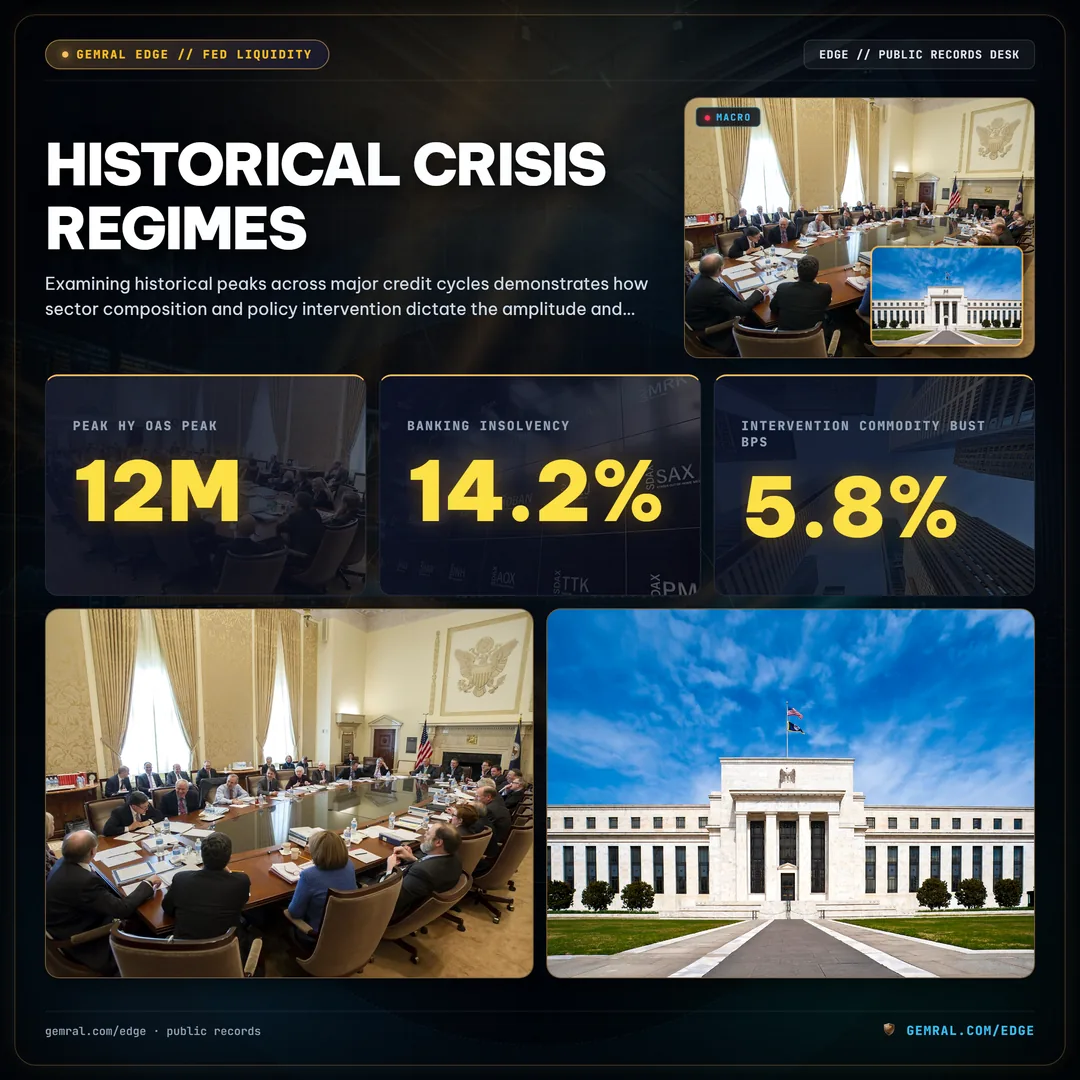
| 历史信用体制 | HY OAS 峰值 | 12个月违约率峰值 | 主要催化剂与解决路径 |
|---|---|---|---|
| 2008–2009 全球金融危机 | 1,988 bps | 14.2% | 银行体系资不抵债、批发融资冻结、QE1 干预 |
| 2015–2016 大宗商品崩盘 | 887 bps | 5.8% | WTI 原油跌破 30 美元/桶、高收益能源板块违约 |
| 2020年3月疫情暴跌 | 1,087 bps | 6.5% | 全球经济停摆、美联储 SMCCF 企业债工具 |
| 2022–2023 利率紧缩周期 | 599 bps | 3.4% | 美联储累计加息 525 bps、BB 级在指数中占比提升 |
注意 2008 年至 2022 年之间的结构性转变:在 2022–2023 年货币紧缩周期中,尽管美联储累计加息 525 bps,美国高收益 OAS 仅在 2022 年 7 月触及 599 bps 峰值。两股结构性力量限制了利差扩张:首先,BB 级在指数中的份额从 2007 年的 36% 增长到 2022 年的 52% 以上(提升了整体信用质量);其次,企业借款人在 2020–2021 年延长了债务期限,将即刻的再融资压力推迟了 3 至 4 年。
2020 年 3 月美联储的干预——特别是二级市场企业信用工具 (SMCCF) 的设立——标志着现代信用市场心理的结构性转折点。尽管该工具最终仅购买了不足 150 亿美元的企业债和信用 ETF(核准上限为 7,500 亿美元),但仅凭该项宣布就在 10 周内将美国高收益 OAS 从 1,087 bps 压缩至 520 bps 附近,为 BB 级和堕落天使发行人消除了生死攸关的一级市场滚续风险。
机构风险架构:利差久期 (SDV01)、保证金折价率与困境触发器
管理机构信用投资组合需要将利率风险(有效久期 / DV01)与信用利差敏感度(利差久期 / SDV01)分离开来。一个利差久期为 3.8 年的 5 年期高收益债券组合,OAS 每走阔 100 bps 便会损失约 3.80% 的市值,这完全独立于美债利率波动。
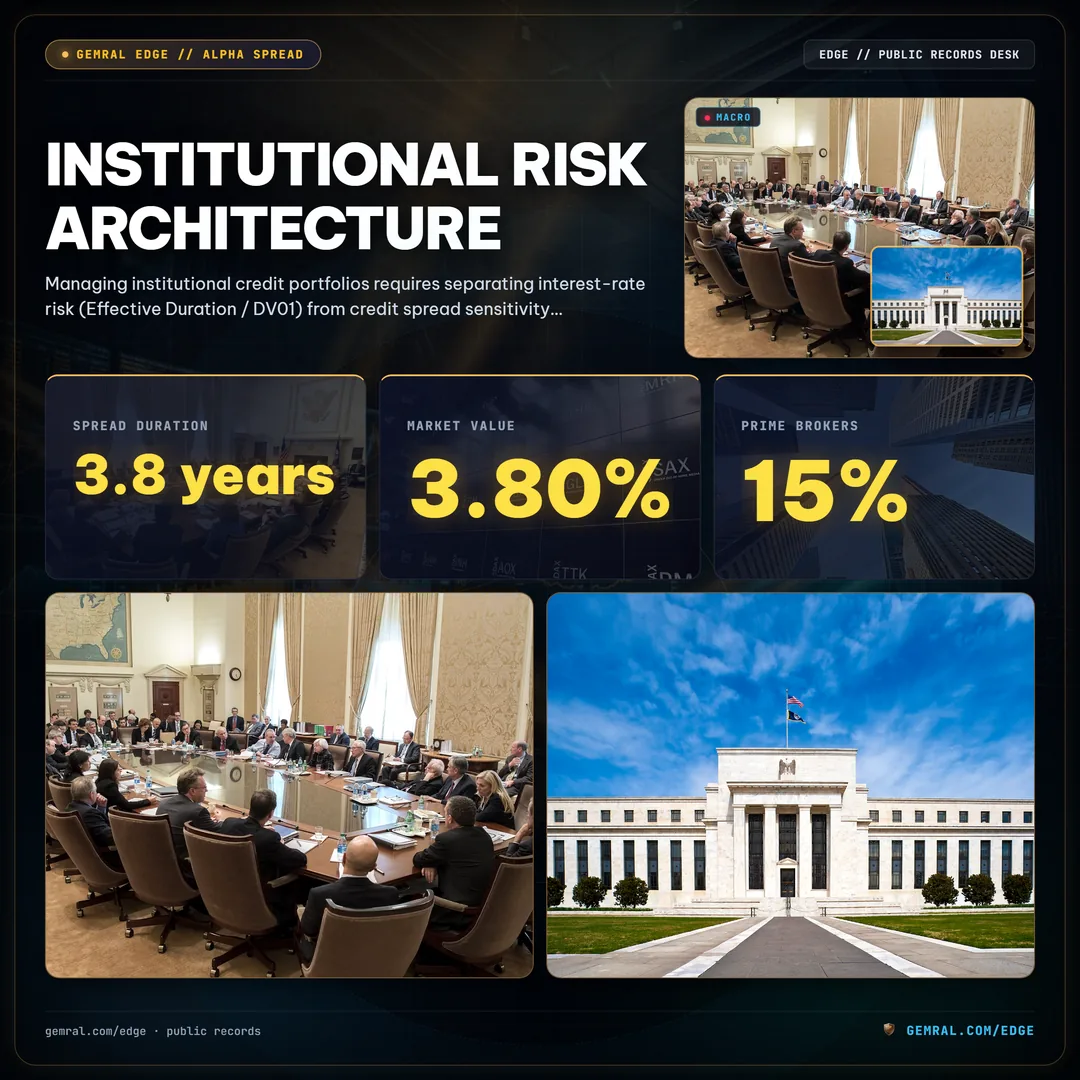
杠杆信用对冲基金通过主经纪商回购融资放大了这种敏感性。正常情况下,主经纪商对 BB 级企业债适用 15% 至 20% 的折价率 (haircut),对 Single-B 级债务适用 25% 至 35% 的折价率。在信用错配期间,当 OAS 突破 700 bps 时,主经纪商会将折价率大幅上调至 45% 至 65%,并按受压的买方报价而非中间价对抵押品估值。运行 3 至 4 倍总杠杆的基金将面临强制追加保证金通知,引发跨越信用债、可转债和股票波动率市场的联动去杠杆。
为防止强制清算,多策略交易台实施与三项可观测指标挂钩的系统化降风险触发器:CDX HY 单周走阔 75 bps、CCC 与 BB 利差比率超过 4.2 倍、以及 VIX 期货曲线近月 M1-M2 日历价差倒挂超过 +2.0 点。
在单名信用交易台层面,风险经理通过特定发行人现金流压力测试和契约质量评分来补充指数 OAS 遥测。2021 年后债务契约中削弱的维护条款允许陷入困境的借款人执行非按比例的优先权提升置换和子公司资产下沉转移,从而将抵押品从传统高级债权人手中剥离。将契约保护评分与市场隐含 OAS 结合,可防止信用组合在重组周期中遭受意外的回收率折损。
跨资产遥测:将高收益利差与股票波动率及联邦支出关联
在统一的宏观研究框架中,高收益信用利差与股票期权波动率及实体经济联邦资本流协同运作。正如我们在关于 VIX 期限结构与波动率套利动力学 的分析中所展示的,股票隐含波动率与企业信用 OAS 在莫顿结构化信用模型下具有深刻的结构等价性——两者均对企业价值跌破总债务负债的概率进行定价。
与此同时,行业层面的信用韧性越来越依赖于非周期性的政府采购管线。追踪高杠杆国防、航空航天与基础设施承包商如何获取多年期联邦合同——记录在我们关于 时点化政府合同数据库 与 企业游说支出流速 的研究中——有助于信用分析师区分具有结构性支撑的资产负债表与暴露于私营消费周期的发行人。将宏观 OAS 体制信号与自下而上的联邦现金流可见性相结合,构成了驾驭信用周期的全面框架。
如需查看实时宏观采购和合同支持型发行人遥测数据,请查阅我们近期的 联邦国防合同授予拆解(FLR 获 24.09 亿美元国防部合同)。
在实践中,系统化宏观投资组合通过加权每日美国高收益 OAS 水平(权重 40%)、CCC 与 BB 层级比率的 20 日变化率(权重 35%)以及每周 CDX HY 合成基差背离(权重 25%)来构建综合信用体制评分。当这三条遥测序列同时发出紧缩警报时,宏观交易台会降低周期性股票贝塔敞口,并将资金轮动至短期主权国库券以及不受私营再融资周期影响的合同支持型国防或基础设施发行人。
Frequently asked questions
What is the Option-Adjusted Spread (OAS) in high yield credit spreads?
The Option-Adjusted Spread (OAS) adjusts the nominal yield spread between a corporate bond and the US Treasury curve to remove the value of embedded call or put options. Measured in basis points (bps), OAS allows institutional analysts to compare callable high yield corporate debt uniformly against benchmark sovereign yields.
What levels of high yield credit spreads indicate normal liquidity vs systemic distress?
Historically, tight liquidity regimes see US High Yield OAS trade between 280 bps and 350 bps. Neutral or mid-cycle conditions range from 380 bps to 480 bps, whereas crossing 600 bps to 800 bps signals acute credit tightening and corporate refinancing stress. During major liquidity crises (2008 and 2020), OAS spiked above 1,000 bps to 1,900 bps.
How does the CCC-to-BB spread tier ratio predict corporate defaults?
Decomposition by credit rating tier reveals early risk migration: BB-rated debt often remains anchored near 180 to 250 bps while CCC-rated distressed debt widens past 850 to 1,200 bps. Expanding dispersion between CCC and BB tiers indicates that credit markets are pricing idiosyncratic default risk before broad equity indices reprice.
How do high yield credit spreads interact with Fed net liquidity and the VIX term structure?
High yield credit spreads respond directly to bank reserve drainage, Treasury General Account (TGA) rebuilding, and reverse repo facility shifts. Widening OAS frequently coincides with VIX futures curve inversions and rising Treasury volatility as leveraged credit funds face prime brokerage margin haircuts.