Chênh Lệch Tín Dụng Lợi Suất Cao (High Yield Credit Spreads): Theo Dõi Vỡ Nợ OAS, Tỷ Lệ Kiệt Quệ và Thanh Khoản Vĩ Mô
Báo cáo thị trường thực nghiệm phân rã Chênh lệch Điều chỉnh Quyền chọn (OAS) Trái phiếu Lợi suất Cao Mỹ, sự phân hóa theo bậc xếp hạng tín nhiệm BB và CCC, vách đá tái cấp vốn doanh nghiệp và các kênh truyền dẫn thanh khoản vĩ mô.
Kiến Trúc Chênh Lệch Tín Dụng Lợi Suất Cao: Cơ Chế Chênh Lệch Điều Chỉnh Quyền Chọn (OAS)
Chênh lệch tín dụng lợi suất cao đóng vai trò là thước đo thời gian thực chính yếu về rủi ro tín dụng doanh nghiệp và căng thẳng tài trợ đồng USD trên các thị trường vốn toàn cầu. Trong khi các chỉ số cổ phiếu thường duy trì định giá cao nhờ động lực lợi nhuận tập trung ở nhóm vốn hóa siêu lớn, thị trường trái phiếu doanh nghiệp dưới chuẩn đầu tư định giá trực tiếp khả năng thanh toán bảng cân đối kế toán, năng lực tái cấp vốn và sự khan hiếm thanh khoản vào chênh lệch lợi suất so với trái phiếu Kho bạc Mỹ phi rủi ro. Các bàn vĩ mô tổ chức theo dõi chênh lệch tín dụng lợi suất cao dựa vào Chênh lệch Điều chỉnh Quyền chọn (OAS) thay vì chênh lệch lợi suất danh nghĩa đơn thuần vì hơn 75% nợ doanh nghiệp lợi suất cao của Mỹ có gắn điều khoản quyền chọn mua lại.
Một trái phiếu doanh nghiệp phát hành theo mệnh giá với lãi suất danh nghĩa 7.50% và kỳ hạn cuối 8 năm thường bao gồm thời gian không được mua lại 3 năm, cho phép tổ chức phát hành tất toán nợ sớm nếu lãi suất giảm hoặc chất lượng tín dụng cải thiện. Nếu một mô hình đơn giản so sánh trực tiếp lợi suất đáo hạn của trái phiếu đó với kỳ phiếu Kho bạc Mỹ 8 năm không có quyền mua lại, quyền chọn mua lại đi kèm sẽ làm méo mó phần bù rủi ro tín dụng thực sự. Chênh lệch Điều chỉnh Quyền chọn (OAS) giải quyết sự bóp méo cấu trúc này bằng cách định giá trái phiếu qua mạng lưới lãi suất (như mô hình Black-Derman-Toy hoặc Hull-White), loại bỏ giá trị quyền chọn và tách riêng phần chênh lệch tín dụng và thanh khoản thuần túy tính bằng điểm cơ bản (bps).
Trên toàn bộ vũ trụ Chỉ số ICE BofA US High Yield—bao gồm hơn $1.35 nghìn tỷ nợ doanh nghiệp dưới chuẩn đầu tư được xếp hạng từ BB1 đến D—OAS tổng thể phản ánh phần bù tín dụng theo trọng số giá trị thị trường mà các trái chủ tổ chức yêu cầu. Trong lịch sử qua các chu kỳ thị trường từ năm 1997 đến 2026, trung vị dài hạn của US High Yield OAS nằm gần mức 465 bps, trong khi nhóm thập phân vị thấp nhất của các chế độ thanh khoản nén rơi vào khoảng 280 bps đến 350 bps. Khi chỉ số OAS vượt ngưỡng 600 bps, thị trường tín dụng chuyển dịch từ trạng thái thu hoạch lợi suất êm đềm sang định giá vỡ nợ chủ động.
Hơn nữa, các nhà phân tích tín dụng tổ chức đánh giá quỹ đạo OAS tương quan với lãi suất thực và kỳ vọng tăng trưởng GDP danh nghĩa. Khi tăng trưởng kinh tế danh nghĩa chạy quanh mức 5.0% đến 6.0% trong khi kỳ vọng lạm phát neo quanh 2.5%, các doanh nghiệp đi vay tạo ra đủ mức mở rộng doanh thu danh nghĩa để trả lãi suất 7.50%. Ngược lại, nếu tăng trưởng danh nghĩa chậm lại dưới 3.5% trong khi lợi suất Kho bạc kỳ hạn 10 năm thực giữ trên 2.0%, chênh lệch tín dụng giãn rộng nhanh chóng do tăng trưởng doanh thu doanh nghiệp không theo kịp gánh nặng trả nợ.
Phân Hóa Bậc Xếp Hạng: Bóc Tách Tỷ Lệ Kiệt Quệ Ở Nhóm BB, Single-B và CCC
Việc chỉ theo dõi chỉ số lợi suất cao tổng hợp sẽ che khuất sự dịch chuyển rủi ro trọng yếu diễn ra bên dưới bề mặt. Vũ trụ dưới chuẩn đầu tư được phân tầng thành ba nhóm chất lượng tín dụng riêng biệt: BB (bậc cao nhất của lợi suất cao, chiếm khoảng 52% giá trị thị trường chỉ số), Single-B (chiếm khoảng 37%) và nhóm CCC trở xuống (chiếm khoảng 11% chỉ số). Vì các quỹ hưu trí và quy định bảo hiểm thường giới hạn danh mục nắm giữ ở giấy nợ BB và Single-B bậc cao, căng thẳng thanh khoản bộc lộ trước tiên ở bậc CCC nhiều tháng trước khi chênh lệch chung giãn rộng.
| Bậc Xếp Hạng Tín Nhiệm | Tỷ Trọng Chỉ Số Điển Hình | OAS Chế Độ Êm Đềm | OAS Chế Độ Căng Thẳng | Tỷ Lệ Vỡ Nợ Lịch Sử 5 Năm |
|---|---|---|---|---|
| Nhóm BB (BB1–BB3) | 52.0% | 175–240 bps | 450–650 bps | 4.2% |
| Nhóm Single-B (B1–B3) | 37.0% | 310–410 bps | 680–950 bps | 14.8% |
| Nhóm CCC & Thấp Hơn | 11.0% | 720–880 bps | 1,350–2,200 bps | 38.5% |
| Chỉ Số HY Tổng Hợp | 100.0% | 280–350 bps | 700–1,100 bps | 12.4% |
Các bàn tín dụng định lượng theo dõi mức chênh lệch giữa CCC trừ BB (thường gọi là tỷ lệ nén chất lượng) cùng với tỷ lệ kiệt quệ toàn thị trường—được định nghĩa là tỷ lệ phần trăm các đợt phát hành trái phiếu lợi suất cao giao dịch ở mức OAS trên 1,000 bps. Trong các chu kỳ thanh khoản thuận lợi, tỷ lệ kiệt quệ dao động từ 3.5% đến 6.0%. Khi tỷ lệ kiệt quệ phá vỡ mốc 12.0% trong khi chênh lệch BB vẫn neo gần 220 bps, thị trường tín dụng đang phát tín hiệu áp lực thanh toán đặc thù cấp tính tập trung ở các cấu trúc vốn đòn bẩy quá mức, thường báo trước một làn sóng nộp đơn phá sản Chương 11 và hoán đổi nợ kiệt quệ trong vòng 6 đến 12 tháng.
Sự dịch chuyển xếp hạng giữa nhóm chuẩn đầu tư và lợi suất cao—được gọi là Thiên thần Sa ngã (Fallen Angels, bị hạ bậc từ BBB- xuống BB+) và Ngôi sao Đang lên (Rising Stars, được nâng bậc từ BB+ lên BBB-)—càng khuếch đại sự phân hóa chênh lệch. Do các quỹ chuẩn đầu tư tổ chức bị buộc phải thanh lý trái phiếu bị hạ xuống lợi suất cao trong vòng 30 đến 90 ngày kể từ khi có quyết định xếp hạng, các đợt Thiên thần Sa ngã tạm thời bơm từ $40 tỷ đến $150 tỷ nguồn cung cưỡng bức vào nhóm BB. Trong đợt hạ bậc tháng 3 năm 2020, hơn $140 tỷ nợ năng lượng và ô tô từng đạt chuẩn đầu tư đã tràn vào chỉ số lợi suất cao, ban đầu đẩy chênh lệch BB giãn rộng 200 bps trước khi các bên mua chéo hấp thụ nguồn cung ở mức chiết khấu sâu.
Phân Rã Toán Học: Tổn Thất Vỡ Nợ Kỳ Vọng, Tỷ Lệ Thu Hồi và Phần Bù Thanh Khoản
Việc định giá chặt chẽ chênh lệch tín dụng lợi suất cao đòi hỏi phải tách OAS niêm yết thành ba thành phần kinh tế riêng biệt: tổn thất vỡ nợ kỳ vọng, phần bù rủi ro kém thanh khoản và phần bù ngại rủi ro hệ thống. Trong các mô hình cường độ tín dụng dạng rút gọn, tổn thất tín dụng kỳ vọng hằng năm bằng tỷ lệ rủi ro vỡ nợ có điều kiện nhân với tổn thất khi vỡ nợ (1 trừ tỷ lệ thu hồi kỳ vọng):
Sử dụng mức cơ sở thu hồi nợ doanh nghiệp không đảm bảo cấp cao lịch sử là 40.0% (tức là tổn thất khi vỡ nợ 60.0%), mức High Yield OAS tổng hợp 360 bps hàm ý tỷ lệ vỡ nợ hòa vốn hằng năm là 6.00% (0.0360 / 0.60). Tuy nhiên, các chu kỳ vỡ nợ thực nghiệm trong ba thập kỷ qua cho thấy tỷ lệ vỡ nợ thực tế trung bình hằng năm gần 3.20% trong các giai đoạn mở rộng không suy thoái. Khoảng cách bền vững giữa tỷ lệ vỡ nợ hòa vốn 6.00% và đường cơ sở thực tế 3.20%—tương đương khoảng 168 bps lợi suất dư thừa—phản ánh phần bù rủi ro tín dụng cấu trúc bù đắp cho trái chủ trước tính kém thanh khoản và các cú sốc tương quan đuôi trái trong suy thoái.
Quan trọng là tỷ lệ thu hồi không phải hằng số tĩnh; chúng tương quan nghịch mạnh mẽ với tỷ lệ vỡ nợ. Trong những giai đoạn êm đềm khi tỷ lệ vỡ nợ hằng năm nằm gần 1.50%, tỷ lệ thu hồi không đảm bảo cấp cao đạt trung bình 48.0% đến 52.0%. Ngược lại, trong các đợt suy thoái hệ thống khi vỡ nợ vọt qua 8.00% đến 10.00%, giá trị thanh lý tài sản sụp đổ và tỷ lệ thu hồi rơi xuống 22.0% đến 28.0%. Tỷ lệ thu hồi thực tế thấp hơn khuếch đại tổn thất tín dụng theo cấp số nhân, lý giải vì sao chênh lệch CCC mở rộng phi tuyến tính ngay khi chu kỳ vỡ nợ bắt đầu.
Các bàn tín dụng thực nghiệm cũng điều chỉnh mô hình OAS theo độ lồi (convexity) và tính bất đối xứng quyền chọn mua lại. Khi chênh lệch lợi suất cao thu hẹp xuống dưới 320 bps và lợi suất Kho bạc chuẩn giảm, các trái phiếu lãi suất cao giao dịch gần hoặc trên giá mua lại, thể hiện độ lồi âm. Trong chế độ này, khả năng tăng giá bị chặn trần bởi lịch trình mua lại của tổ chức phát hành, trong khi rủi ro sụt giảm vẫn không bị giới hạn nếu chênh lệch giãn trở lại mức 550 bps. Định lượng độ lồi điều chỉnh quyền chọn đảm bảo các nhà quản lý danh mục không nhầm lẫn lợi suất coupon hiện tại cao với tiềm năng tổng lợi nhuận đối xứng.
Bức Tường Tái Cấp Vốn Doanh Nghiệp: Vách Đá Đáo Hạn, Hệ Số Bao Phủ Lãi Vay và Nợ Lãi Suất Thả Nổi
Các vụ vỡ nợ tín dụng doanh nghiệp hiếm khi xảy ra chỉ vì doanh thu hoạt động sụt giảm; chúng tăng tốc khi lãi suất chuẩn cao va chạm với các vách đá đáo hạn nợ cận kề. Giữa năm 2020 và 2021, các tổ chức phát hành dưới chuẩn đầu tư đã khóa mức lãi suất cố định thấp lịch sử trung bình từ 4.50% đến 5.25%. Khi các kỳ phiếu 5 năm và 7 năm đó tiến gần cửa sổ đáo hạn giai đoạn 2026 đến 2028, các tổ chức phát hành phải đối mặt với lãi suất tái cấp vốn trung bình từ 7.75% đến 9.50% tùy theo bậc xếp hạng.
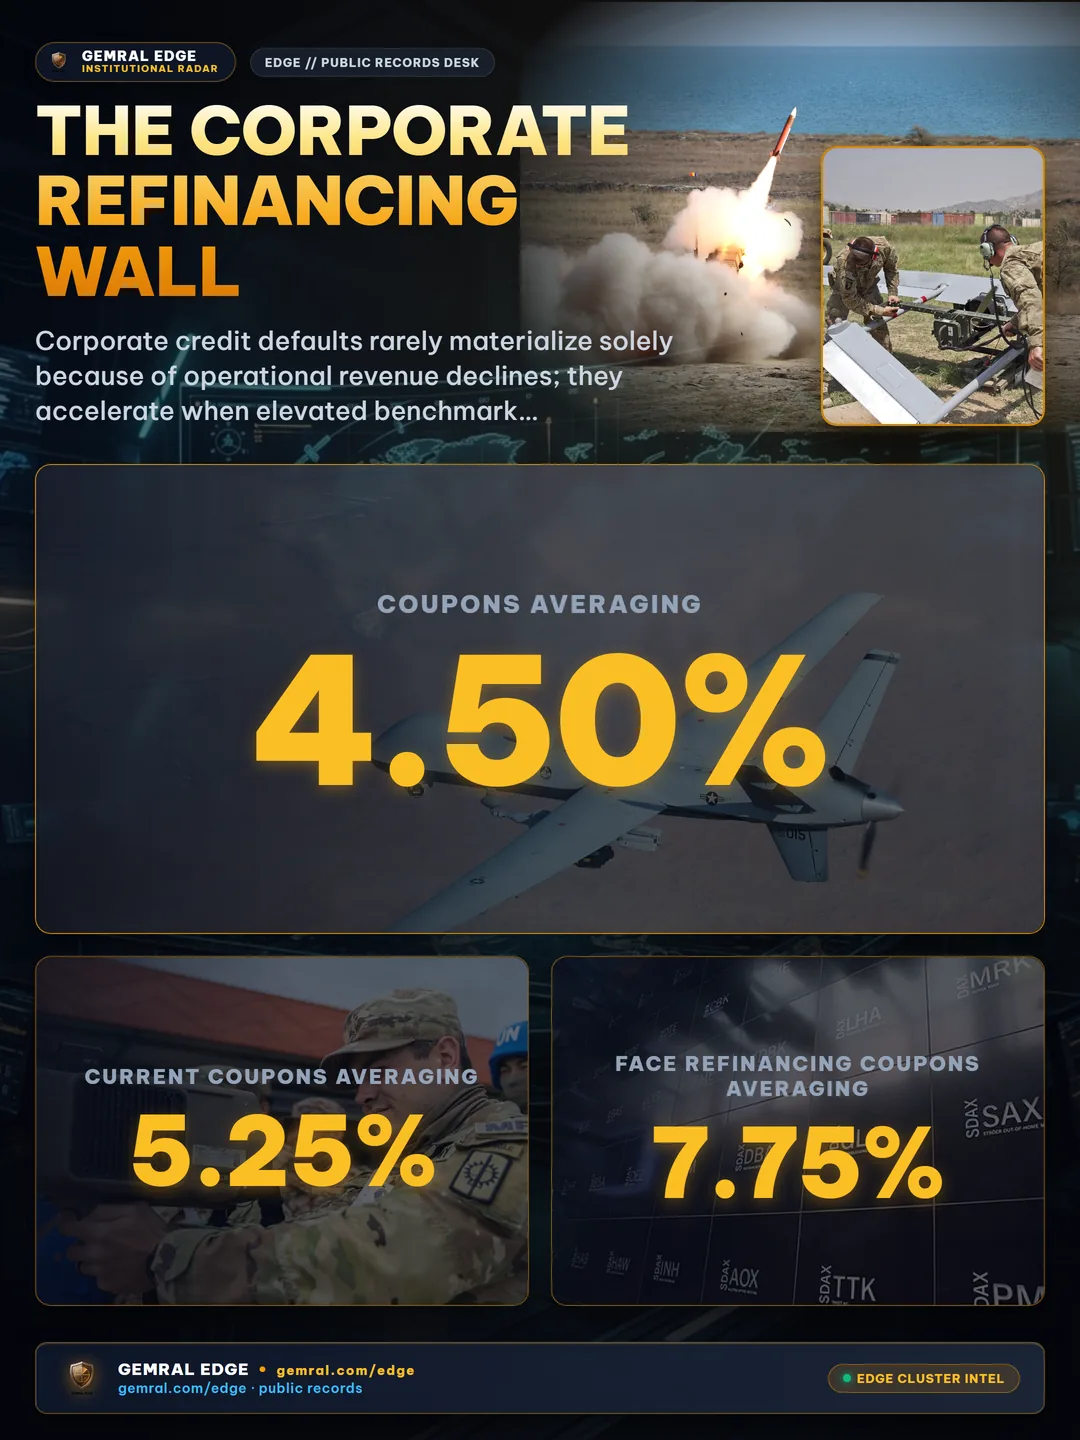
Mức tăng 300 đến 425 bps trong chi phí lãi suất này nén chặt tỷ lệ bao phủ lãi vay doanh nghiệp (EBITDA chia cho chi phí lãi vay tiền mặt hằng năm). Đối với một tổ chức phát hành Single-B điển hình mang đòn bẩy Nợ ròng/EBITDA 5.5x, mức tăng 350 bps chi phí vay bình quân làm giảm tỷ lệ chuyển đổi dòng tiền tự do từ 25% đến 40%. Khi hệ số bao phủ lãi vay rơi xuống dưới 1.5x, các nhà bảo lãnh phát hành trái phiếu yêu cầu mức chiết khấu phát hành gốc (OID) sâu hoặc điều khoản ràng buộc tài chính chặt chẽ hơn, đẩy các doanh nghiệp đi vay yếu khỏi thị trường trái phiếu sơ cấp.
Hơn nữa, các doanh nghiệp được quỹ đầu tư tư nhân hậu thuẫn đã dịch chuyển mạnh sang các khoản vay đòn bẩy hợp vốn lãi suất thả nổi và tín dụng tư nhân phải chịu áp lực dòng tiền ngay lập tức mà không cần đợi trái phiếu đáo hạn. Do các khoản vay lãi suất thả nổi được thiết lập lại hàng quý dựa trên chuẩn SOFR cộng biên độ tín dụng 400 đến 550 bps, việc duy trì lãi suất chính sách trên 4.00% đẩy tổng gánh nặng lãi suất lên gần 8.50% đến 9.75%, làm gia tăng tần suất các Giao dịch Quản lý Nợ (LME) và hoán đổi nợ kiệt quệ ở nhóm vay đòn bẩy bậc thấp.
Vách đá đáo hạn cấp ngành phân hóa sâu sắc hơn rủi ro tái cấp vốn đặc thù trên toàn chỉ số lợi suất cao. Các ngành thâm dụng vốn như viễn thông, truyền thông và y tế đòn bẩy đối mặt với lịch đáo hạn tập trung giai đoạn 2027–2028 chiếm hơn 38% tổng dư nợ, trong khi các doanh nghiệp thăm dò và khai thác năng lượng đã cắt giảm đòn bẩy ròng từ 2.8x năm 2016 xuống dưới 1.2x vào năm 2025–2026. Đánh giá vách đá đáo hạn ở cấp tiểu ngành lý giải vì sao chênh lệch chỉ số tổng hợp vẫn bị nén ngay cả khi các tổ chức truyền thông và viễn thông căng thẳng giao dịch ở mức lợi suất vượt 14.0% đến 18.0%.
Truyền Dẫn Thanh Khoản Vĩ Mô: Dự Trữ Ngân Hàng Trung Ương, Phát Hành Kho Bạc và Nén Tín Dụng
Chênh lệch tín dụng lợi suất cao cực kỳ nhạy cảm với điều kiện thanh khoản đồng USD tổng thể được chi phối bởi hoạt động bảng cân đối của Cục Dự trữ Liên bang (Fed) và quản lý tiền mặt của Bộ Tài chính Mỹ. Các mô hình vĩ mô tổ chức theo dõi Thanh khoản Ròng (Net Liquidity)—được định nghĩa bằng tổng tài sản của Fed trừ số dư Tài khoản Chung Kho bạc (TGA) và công cụ Repo Đảo ngược Qua đêm (ON RRP)—để đo lường nguồn cung dự trữ ngân hàng sẵn sàng hấp thụ phát hành tín dụng doanh nghiệp.
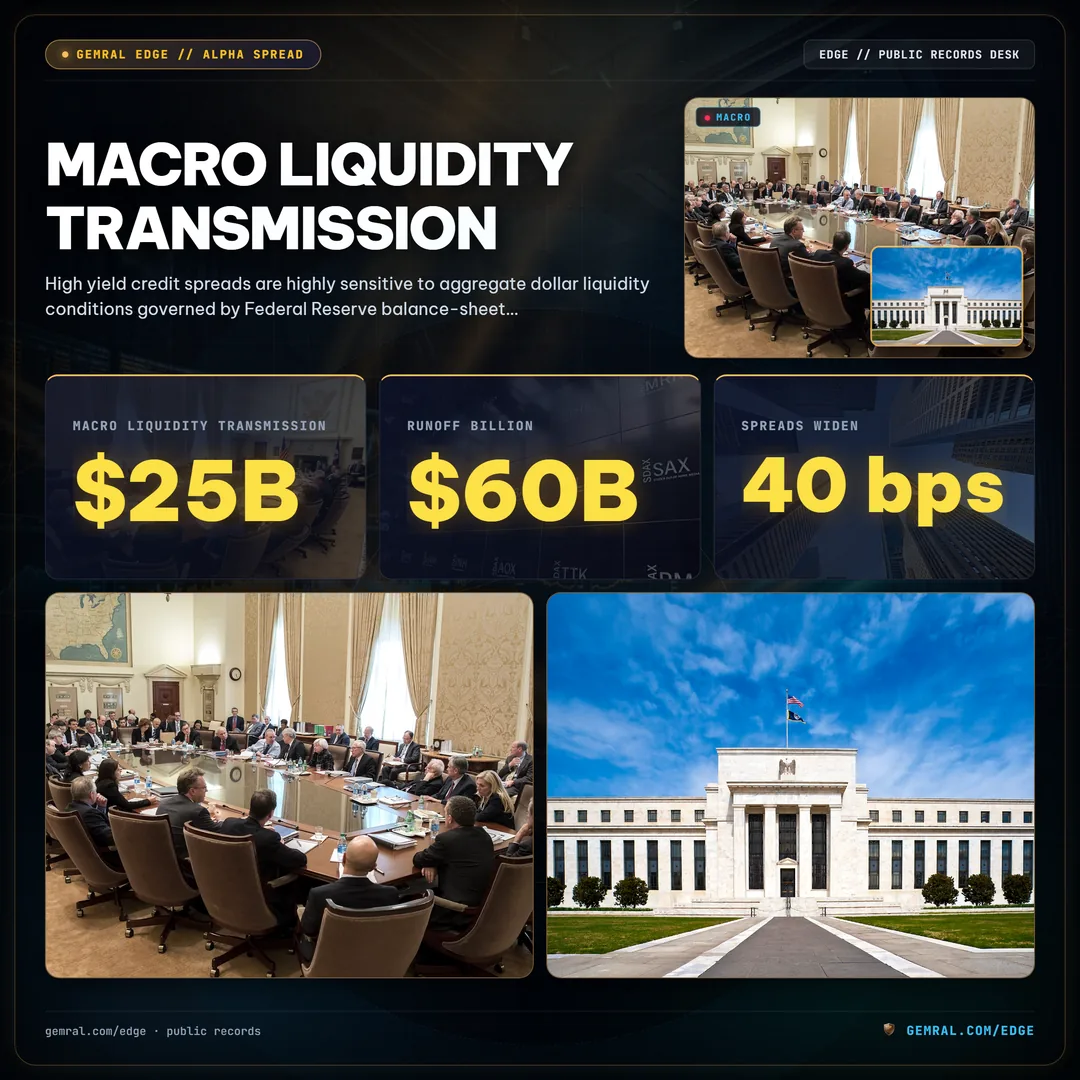
Khi công cụ ON RRP rút cạn nhanh chóng vào tín phiếu Kho bạc trong khi dự trữ ngân hàng vẫn dồi dào trên $3.20 nghìn tỷ, tiền mặt tổ chức tìm kiếm lợi suất dịch chuyển ra xa hơn trên phổ rủi ro, nén chặt High Yield OAS ngay cả giữa mức lãi suất chính sách cao. Ngược lại, khi các đợt tái lập TGA nhanh từ $300 tỷ đến $500 tỷ trùng với quá trình Thắt chặt Định lượng (QT) từ $25 tỷ đến $60 tỷ mỗi tháng, dự trữ ngân hàng thương mại thắt chặt. Các nhà giao dịch sơ cấp phản ứng bằng cách thu hẹp công suất tồn kho trái phiếu doanh nghiệp trên bảng cân đối kế toán, khiến chênh lệch giá mua-bán giãn rộng từ 15 đến 40 bps và khuếch đại biến động chênh lệch trong các đợt né tránh rủi ro.
Dữ liệu đo lường chi tiết về cách thức động lực tài trợ quốc gia tương tác với đòn bẩy tổ chức được ghi nhận trong nghiên cứu của chúng tôi về giao dịch chênh lệch cơ sở trái phiếu Kho bạc và các ràng buộc thanh khoản repo, nơi công suất bảng cân đối của nhà giao dịch quyết định hiệu quả thanh toán bù trừ của cả tín dụng chính phủ và doanh nghiệp.
Ngoài số dư dự trữ của Fed trong nước, chi phí phòng hộ tỷ giá chéo toàn cầu định hình nhu cầu tổ chức nước ngoài đối với tín dụng lợi suất cao Mỹ. Các công ty bảo hiểm nhân thọ châu Âu và Nhật Bản chiếm khoảng 15% đến 20% nhu cầu cận biên trên thị trường trái phiếu doanh nghiệp Mỹ; khi chi phí phòng hộ ngoại hối 3 tháng tăng vượt 250 bps mỗi năm, lợi suất đã phòng hộ của nhà đầu tư nước ngoài chuyển sang âm so với trái phiếu chính phủ nội địa, buộc người mua hải ngoại rút lui và để lại các quỹ tín dụng nội địa gánh vác phát hành sơ cấp.
Trái Phiếu Tiền Mặt So Với Tín Dụng Tổng Hợp: So Sánh High Yield OAS, Khoản Vay Đòn Bẩy và CDX HY
Thị trường tín dụng tổ chức hiện đại giao dịch qua ba công cụ song song: trái phiếu doanh nghiệp lợi suất cao tiền mặt, khoản vay đòn bẩy hợp vốn (đóng gói thành Nghĩa vụ Vay Thế chấp hay CLO) và chỉ số hoán đổi rủi ro tín dụng tổng hợp (cụ thể là Markit CDX.NA.HY). Mặc dù cả ba đều định giá rủi ro vỡ nợ doanh nghiệp, cơ chế cấu trúc của chúng tạo ra sự phân kỳ cơ sở bền vững trong giai đoạn thị trường căng thẳng.
- 01. Trái Phiếu Tiền Mặt Lãi Suất Cố Định: Mang cả thời lượng lãi suất (thường 3.2 đến 4.1 năm) và thời lượng chênh lệch tín dụng. Khi lợi suất Kho bạc tăng vọt 75 bps chỉ trong một tháng, giá trái phiếu lợi suất cao tiền mặt giảm theo độ nhạy thời lượng ngay cả khi OAS không đổi.
- 02. Khoản Vay Đòn Bẩy Lãi Suất Thả Nổi: Mang thời lượng lãi suất gần bằng không (0.25 năm) và thứ tự ưu tiên có tài sản đảm bảo cấp cao trong cấu trúc vốn, lịch sử mang lại tỷ lệ thu hồi 62% đến 68% so với 40.0% của trái phiếu không đảm bảo—dù hồ sơ vay lỏng lẻo (cov-lite) gần đây đã nén tỷ lệ thu hồi xuống quanh 45% đến 50%.
- 03. Chỉ Số Tổng Hợp CDX.NA.HY: Theo dõi rổ trọng số đều gồm 100 tổ chức phát hành lợi suất cao thanh khoản nhất Bắc Mỹ qua hợp đồng hoán đổi rủi ro tín dụng 5 năm chuẩn hóa. Vì CDX HY thanh toán điện tử với thanh khoản nhà giao dịch sâu (doanh số trên $10 tỷ mỗi ngày), các quỹ phòng hộ vĩ mô bán khống CDX HY để phòng hộ sổ tín dụng trong vài giây, thường khiến chênh lệch tổng hợp dẫn trước sự giãn rộng của OAS trái phiếu tiền mặt từ 2 đến 5 phiên giao dịch.
Việc thành lập các Nghĩa vụ Vay Thế chấp (CLO) đóng vai trò người mua cấu trúc chính trong thị trường khoản vay đòn bẩy hợp vốn, hấp thụ khoảng 60% đến 65% nguồn cung khoản vay tổ chức. Khi chênh lệch nợ bậc AAA của CLO giãn rộng từ 115 bps lên 185 bps trên chuẩn SOFR, chênh lệch lợi nhuận vốn chủ sở hữu CLO sụp đổ và quá trình tạo kho CLO mới chậm lại rõ rệt. Vì khoản vay đòn bẩy thiếu nền tảng người mua bán lẻ tự nhiên ngoài các quỹ tương hỗ, việc đóng băng phát hành CLO lập tức kéo giá khoản vay thứ cấp giảm xuống, lan sang tâm lý trái phiếu lợi suất cao trong vòng 2 đến 3 tuần.
Vi Cấu Trúc Thị Trường Tín Dụng: Cơ Chế Tạo-Mua Lại Quỹ ETF Lợi Suất Cao & Sự Mong Manh Bid-Ask
Sự tăng trưởng của các Quỹ Hoán đổi Danh mục (ETF) thu nhập cố định thụ động như HYG và JNK đã biến đổi thanh khoản thị trường thứ cấp trong nợ doanh nghiệp. Trái phiếu doanh nghiệp tiền mặt giao dịch phi tập trung (OTC) trong mạng lưới nhà giao dịch phân mảnh, nơi một mã trái phiếu đơn lẻ có thể chỉ giao dịch 2 đến 4 lần mỗi tuần. Ngược lại, các ETF lợi suất cao giao dịch liên tục trên các sàn cổ phiếu minh bạch với chênh lệch giá mua-bán cực hẹp, tạo ra sự lệch pha chuyển đổi thanh khoản giữa chứng chỉ quỹ ETF và rổ trái phiếu cơ sở.
Trong các đợt thanh lý né tránh rủi ro cấp tính, nhà đầu tư cá nhân và tổ chức bán tháo chứng chỉ ETF tức thời, đẩy giá thị trường của ETF chiết khấu -1.50% đến -4.50% dưới Giá trị Tài sản Ròng (NAV). Các Thành viên Lập quỹ (AP)—thường là các công ty chứng khoán lớn—kinh doanh chênh lệch mức chiết khấu này bằng cách mua chứng chỉ ETF giá rẻ trên thị trường mở, hoán đổi lấy các rổ trái phiếu doanh nghiệp cơ sở và thanh lý hoặc phòng hộ số trái phiếu đó trên thị trường OTC. Dù cơ chế tạo-mua lại này đóng vai trò bộ giảm xóc trong các nhịp điều chỉnh nhẹ, trong các đợt đóng băng thanh khoản nghiêm trọng các AP nới rộng mạnh giá chào mua trái phiếu, truyền thẳng dòng tiền rút khỏi ETF thành mức báo giá OAS tiền mặt giãn rộng trên toàn bộ tổ hợp lợi suất cao.
Thanh khoản thị trường thứ cấp cũng phát triển với sự trỗi dậy của giao thức giao dịch rổ (portfolio trading), hiện chiếm hơn 20% doanh số trái phiếu doanh nghiệp tổ chức so với dưới 3% vào năm 2018. Giao dịch rổ cho phép các nhà quản lý tài sản khớp lệnh các rổ từ 50 đến 250 mã CUSIP lợi suất cao riêng lẻ trong một lệnh điện tử trọn gói duy nhất với các nhà giao dịch lớn, giúp giảm chi phí giao dịch trong thị trường êm đềm từ 8 đến 15 bps. Tuy nhiên, trong các chế độ biến động cực đoan, các nhà giao dịch rút hạn mức rủi ro bảng cân đối khỏi bàn giao dịch rổ đầu tiên, khiến thanh khoản bốc hơi đồng loạt trên diện rộng.
Các Chế Độ Khủng Hoảng Lịch Sử: So Sánh GFC 2008, Sụp Đổ Năng Lượng 2016, Đóng Băng 2020 & Thắt Chặt 2022
Kiểm tra các đỉnh lịch sử qua các chu kỳ tín dụng lớn chứng minh cách thức cơ cấu ngành và sự can thiệp chính sách chi phối biên độ và thời lượng giãn rộng chênh lệch. Không phải mọi cú sốc chênh lệch đều châm ngòi một cuộc khủng hoảng ngân hàng hệ thống; các cú sốc cung đặc thù ngành vận hành khác hẳn về bản chất so với đóng băng thanh khoản toàn nền kinh tế.
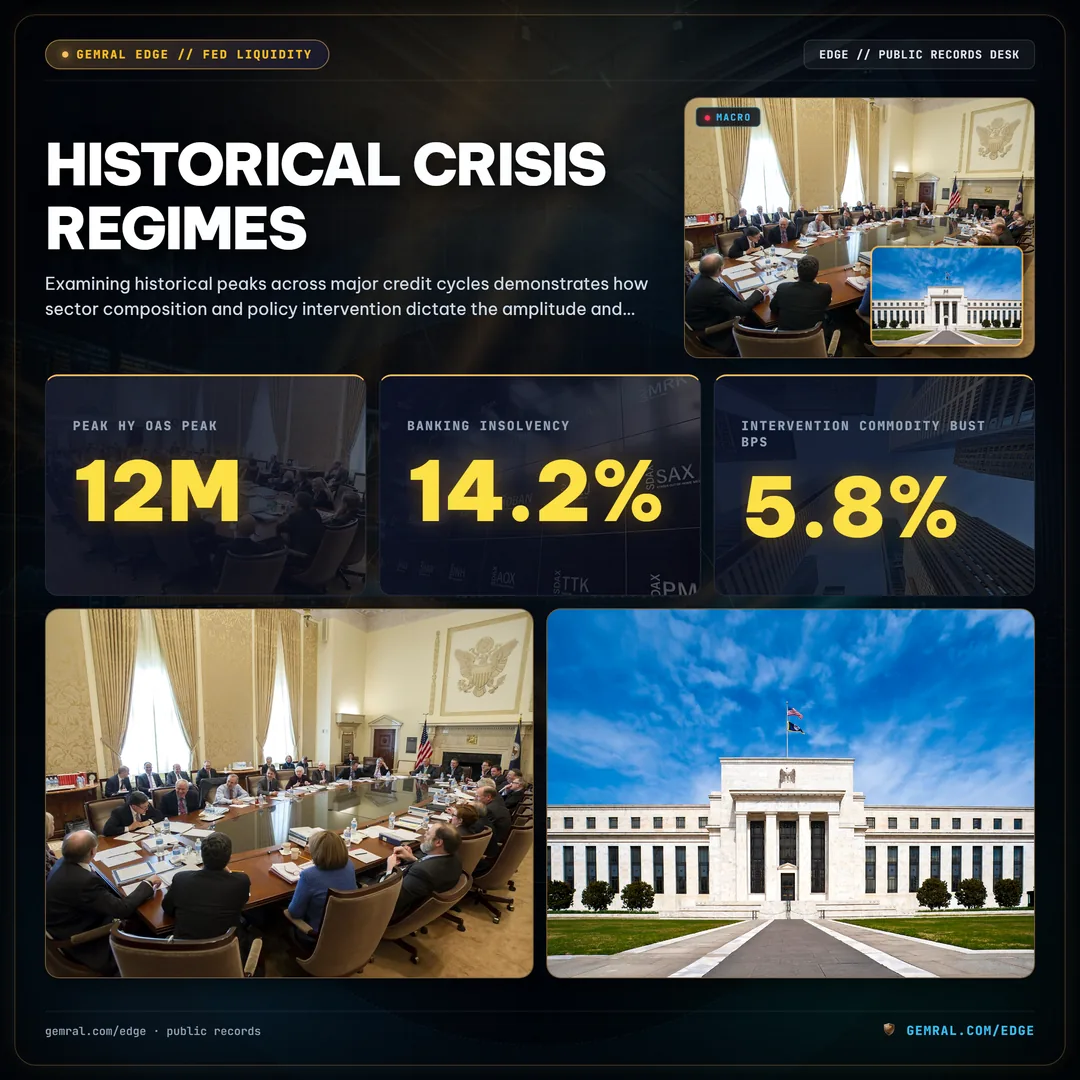
| Chế Độ Tín Dụng Lịch Sử | Đỉnh HY OAS | Đỉnh Tỷ Lệ Vỡ Nợ 12T | Chất Xúc Tác Chính & Cách Giải Quyết |
|---|---|---|---|
| Khủng Hoảng Tài Chính Toàn Cầu 2008–2009 | 1,988 bps | 14.2% | Mất khả năng thanh toán ngân hàng, đóng băng tài trợ bán buôn, can thiệp QE1 |
| Sụp Đổ Hàng Hóa 2015–2016 | 887 bps | 5.8% | Giá dầu thô WTI rơi xuống dưới $30/thùng, vỡ nợ ngành Năng lượng HY |
| Sụp Đổ Đại Dịch Tháng 3/2020 | 1,087 bps | 6.5% | Đóng cửa toàn cầu, chương trình mua trái phiếu doanh nghiệp SMCCF của Fed |
| Chu Kỳ Thắt Chặt Lãi Suất 2022–2023 | 599 bps | 3.4% | Chu kỳ tăng lãi suất 525 bps của Fed, tỷ trọng xếp hạng BB chất lượng cao hơn |
Đáng chú ý là sự dịch chuyển cấu trúc giữa năm 2008 và 2022: trong chu kỳ thắt chặt tiền tệ 2022–2023, bất chấp 525 bps tăng lãi suất lũy kế của Cục Dự trữ Liên bang, US High Yield OAS chỉ đạt đỉnh ở mức 599 bps vào tháng 7 năm 2022. Hai lực cấu trúc đã kiềm chế sự mở rộng chênh lệch: thứ nhất, tỷ trọng bậc BB trong chỉ số đã tăng từ 36% năm 2007 lên hơn 52% vào năm 2022 (cải thiện chất lượng tín dụng tổng thể); thứ hai, các doanh nghiệp đi vay đã kéo dài kỳ hạn nợ trong giai đoạn 2020–2021, trì hoãn áp lực tái cấp vốn tức thì thêm 3 đến 4 năm.
Sự can thiệp vào tháng 3 năm 2020 của Cục Dự trữ Liên bang—cụ thể là việc thiết lập Cơ chế Tín dụng Doanh nghiệp Thị trường Thứ cấp (SMCCF)—đã đánh dấu một bước ngoặt cấu trúc trong tâm lý thị trường tín dụng hiện đại. Mặc dù cơ chế này cuối cùng chỉ mua chưa tới $15 tỷ trái phiếu doanh nghiệp và ETF tín dụng so với hạn mức được cấp phép $750 tỷ, chỉ riêng thông báo này đã nén US High Yield OAS từ 1,087 bps xuống gần 520 bps trong vòng 10 tuần nhờ loại bỏ rủi ro đảo nợ tồn vong trên thị trường sơ cấp cho các tổ chức phát hành BB và Thiên thần Sa ngã.
Kiến Trúc Rủi Ro Tổ Chức: Thời Lượng Chênh Lệch (SDV01), Tỷ Lệ Haircut Ký Quỹ & Ngưỡng Kiệt Quệ
Quản lý danh mục tín dụng tổ chức đòi hỏi tách bạch rủi ro lãi suất (Thời lượng Hiệu dụng / DV01) khỏi độ nhạy chênh lệch tín dụng (Thời lượng Chênh lệch / SDV01). Một danh mục trái phiếu lợi suất cao kỳ hạn 5 năm có thời lượng chênh lệch 3.8 năm sẽ mất khoảng 3.80% giá trị thị trường cho mỗi 100 bps giãn rộng của OAS, độc lập với biến động lãi suất Kho bạc.
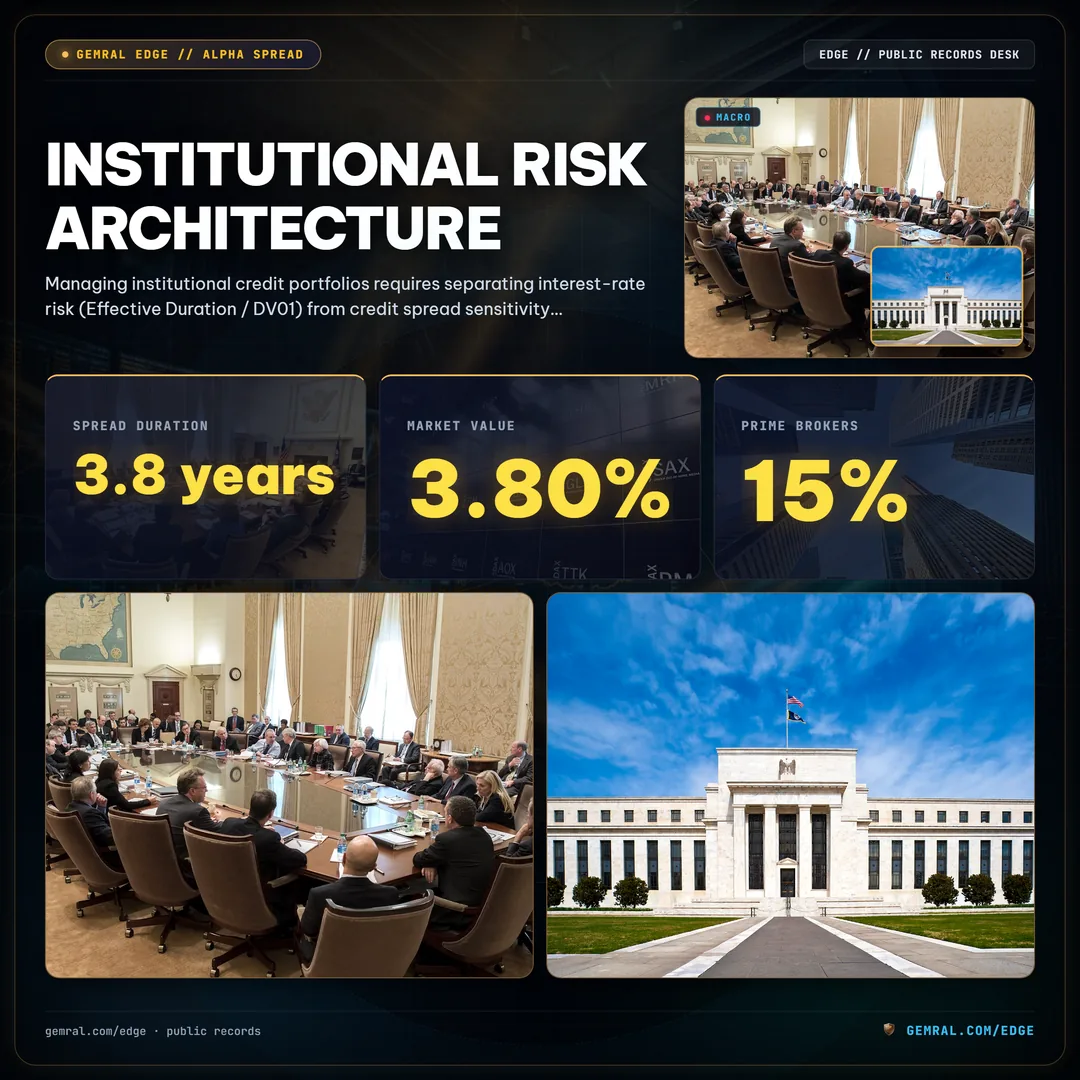
Các quỹ phòng hộ tín dụng dùng đòn bẩy khuếch đại độ nhạy này thông qua tài trợ repo tại môi giới chính (prime brokerage). Trong điều kiện bình thường, các môi giới chính áp dụng mức cắt giảm (haircut) 15% đến 20% đối với trái phiếu doanh nghiệp BB và 25% đến 35% đối với nợ Single-B. Trong các đợt rối loạn tín dụng khi OAS vượt 700 bps, môi giới chính nâng mạnh haircut lên 45% đến 65% và định giá tài sản thế chấp theo giá chào mua bị ép thấp thay vì giá trung bình thị trường. Các quỹ chạy đòn bẩy gộp 3x đến 4x đối mặt với lệnh gọi ký quỹ cưỡng bức, kích hoạt làn sóng giảm đòn bẩy đồng loạt trên thị trường tín dụng, trái phiếu chuyển đổi và biến động cổ phiếu.
Để ngăn ngừa thanh lý cưỡng bức, các bàn đa chiến lược áp dụng các bộ kích hoạt giảm rủi ro có hệ thống gắn với ba chỉ báo quan sát được: mức giãn rộng hằng tuần 75 bps của CDX HY, tỷ lệ chênh lệch CCC/BB vượt 4.2x, và sự đảo ngược đường cong hợp đồng tương lai VIX vượt +2.0 điểm trên chênh lệch kỳ hạn tháng gần M1-M2.
Ở cấp độ bàn tín dụng doanh nghiệp đơn lẻ, các nhà quản lý rủi ro bổ sung dữ liệu đo lường OAS chỉ số bằng các bài kiểm tra căng thẳng dòng tiền đặc thù và chấm điểm chất lượng điều khoản ràng buộc (covenant). Các điều khoản bảo vệ lỏng lẻo trong hồ sơ trái phiếu sau năm 2021 cho phép các bên vay kiệt quệ thực hiện các đợt hoán đổi ưu tiên không theo tỷ lệ và chuyển giao tài sản công ty con, đẩy tài sản đảm bảo ra khỏi tầm tay chủ nợ cấp cao cũ. Tích hợp điểm số bảo vệ điều khoản cùng với OAS hàm ý thị trường giúp danh mục tín dụng tránh các đợt sụt giảm tỷ lệ thu hồi bất ngờ trong chu kỳ tái cấu trúc.
Dữ Liệu Đo Lường Đa Tài Sản: Kết Nối Chênh Lệch Lợi Suất Cao Với Biến Động Cổ Phiếu & Chi Tiêu Liên Bang
Trong một khung nghiên cứu vĩ mô thống nhất, chênh lệch tín dụng lợi suất cao vận hành song hành cùng biến động quyền chọn cổ phiếu và dòng vốn liên bang trong nền kinh tế thực. Như đã chứng minh trong phân tích của chúng tôi về cấu trúc kỳ hạn VIX và động lực kinh doanh chênh lệch biến động, biến động ẩn ý cổ phiếu và OAS tín dụng doanh nghiệp chia sẻ sự tương đương cấu trúc sâu sắc theo mô hình tín dụng cấu trúc của Merton—cả hai đều định giá xác suất giá trị doanh nghiệp rơi xuống dưới tổng nghĩa vụ nợ.
Đồng thời, khả năng chống chịu tín dụng cấp ngành ngày càng phụ thuộc vào đường ống mua sắm chính phủ phi chu kỳ. Theo dõi cách các nhà thầu quốc phòng, hàng không vũ trụ và hạ tầng có đòn bẩy cao giành được các gói thầu liên bang nhiều năm—được ghi nhận trong nghiên cứu của chúng tôi về cơ sở dữ liệu hợp đồng chính phủ point-in-time và tốc độ chi tiêu vận động hành lang doanh nghiệp—giúp các nhà phân tích tín dụng phân biệt bảng cân đối được nâng đỡ về mặt cấu trúc với các tổ chức chịu tính chu kỳ tiêu dùng tư nhân. Kết hợp tín hiệu chế độ OAS vĩ mô với tầm nhìn dòng tiền liên bang từ dưới lên tạo nên khung toàn diện để điều hướng chu kỳ tín dụng.
Để xem dữ liệu đo lường mua sắm vĩ mô trực tiếp và thông tin tổ chức phát hành được hỗ trợ bởi hợp đồng, hãy xem phân tích hợp đồng quốc phòng liên bang gần đây của chúng tôi (nghĩa vụ DoD $2.409 tỷ dành cho FLR).
Trong thực tế, các danh mục vĩ mô có hệ thống xây dựng điểm số chế độ tín dụng tổng hợp bằng cách đánh trọng số mức US High Yield OAS hằng ngày (trọng số 40%), tốc độ thay đổi 20 ngày của tỷ lệ bậc CCC/BB (trọng số 35%) và phân kỳ cơ sở tổng hợp CDX HY hằng tuần (trọng số 25%). Khi cả ba chuỗi dữ liệu đo lường đều phát cảnh báo thắt chặt đồng bộ, các bàn vĩ mô cắt giảm hệ số beta cổ phiếu chu kỳ và luân chuyển vốn sang tín phiếu chính phủ kỳ hạn ngắn cùng các nhà thầu quốc phòng hoặc hạ tầng được bảo chứng bởi hợp đồng tránh khỏi chu kỳ tái cấp vốn tư nhân.
Frequently asked questions
What is the Option-Adjusted Spread (OAS) in high yield credit spreads?
The Option-Adjusted Spread (OAS) adjusts the nominal yield spread between a corporate bond and the US Treasury curve to remove the value of embedded call or put options. Measured in basis points (bps), OAS allows institutional analysts to compare callable high yield corporate debt uniformly against benchmark sovereign yields.
What levels of high yield credit spreads indicate normal liquidity vs systemic distress?
Historically, tight liquidity regimes see US High Yield OAS trade between 280 bps and 350 bps. Neutral or mid-cycle conditions range from 380 bps to 480 bps, whereas crossing 600 bps to 800 bps signals acute credit tightening and corporate refinancing stress. During major liquidity crises (2008 and 2020), OAS spiked above 1,000 bps to 1,900 bps.
How does the CCC-to-BB spread tier ratio predict corporate defaults?
Decomposition by credit rating tier reveals early risk migration: BB-rated debt often remains anchored near 180 to 250 bps while CCC-rated distressed debt widens past 850 to 1,200 bps. Expanding dispersion between CCC and BB tiers indicates that credit markets are pricing idiosyncratic default risk before broad equity indices reprice.
How do high yield credit spreads interact with Fed net liquidity and the VIX term structure?
High yield credit spreads respond directly to bank reserve drainage, Treasury General Account (TGA) rebuilding, and reverse repo facility shifts. Widening OAS frequently coincides with VIX futures curve inversions and rising Treasury volatility as leveraged credit funds face prime brokerage margin haircuts.