主权AI(Sovereign AI):超大规模云厂商资本开支、本土算力协议与物理基础设施
主权AI是指一个国家或地区利用本土算力基础设施、本地数据驻留与专用电力容量来训练、托管并治理人工智能模型的能力。2026年截至第三季度,五大超大规模云厂商(AMZN、GOOGL、MSFT、META、ORCL)报告了$560.36B的合并季度资本开支,用于支撑全球与本土算力扩张。
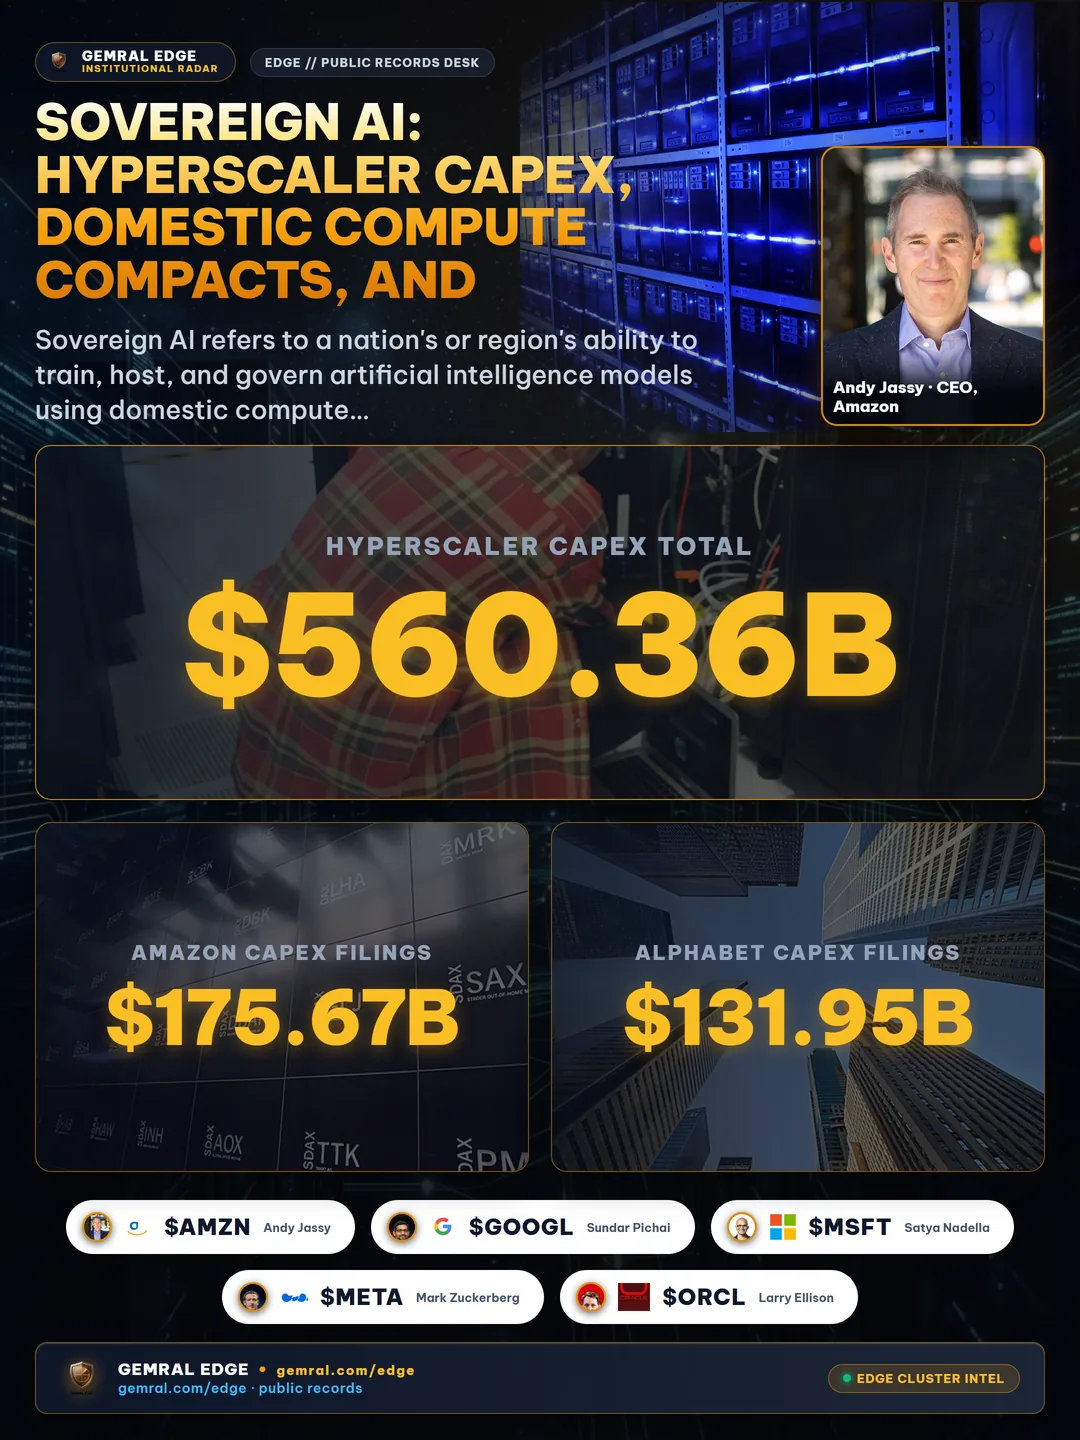
2026年主权AI意味着什么:本土算力、数据驻留与$560.36B云厂商资本开支
三个季度投入$560.36B。当政策分析师与机构投资者审视2026年主权AI部署时,讨论往往聚焦于基础模型权重或外交声明。然而,主权AI的物理现实实际上由混凝土、变电站、备用发电机空气许可与季度资本开支申报决定。
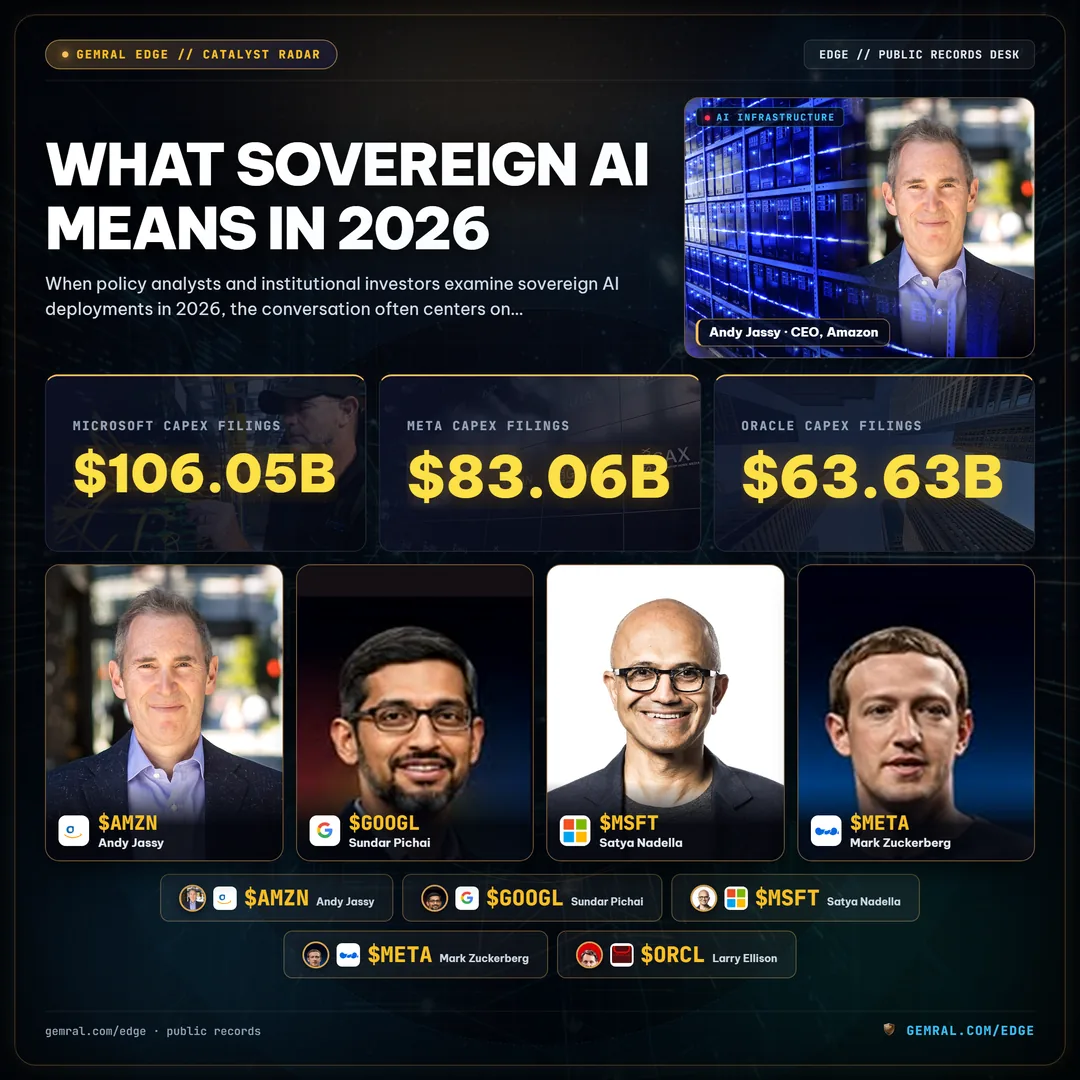
主权AI意味着政府或区域集团在其自身法律管辖范围内掌控完整算力栈——包括数据驻留、训练集群、电网接入与模型治理——而非完全依赖跨境云区域。在实践中,各国政府很少独立建造超大规模园区,而是由各部委与美股上市超大规模云厂商、芯片设计商和托管运营商签署双边算力协议与主权云区域合同,从而在本土与盟友电网上推动史无前例的资本部署。
仅在2026年前三个季度,季度财务申报显示Amazon (AMZN) 投入$175.67B资本开支(最近一期截至2026年9月30日,2026年10月30日申报),Alphabet (GOOGL) 投入$131.95B(10月29日申报),Microsoft (MSFT) 投入$106.05B(10月28日申报),Meta Platforms (META) 投入$83.06B(10月22日申报),Oracle (ORCL) 投入$63.63B(截至8月31日,9月11日申报)。这五家公司合计$560.36B的支出规模远超大多数G20工业部门的年度资本预算。
主权AI基础设施为何重要:电网、变电站与1,725个物理站点
软件权重可以在毫秒内跨境传输,但数吉瓦的稳定电力容量却无法做到。这一物理瓶颈解释了为何主权AI计划会立即受制于变电站距离、区域电网负荷以及环保审批周期。
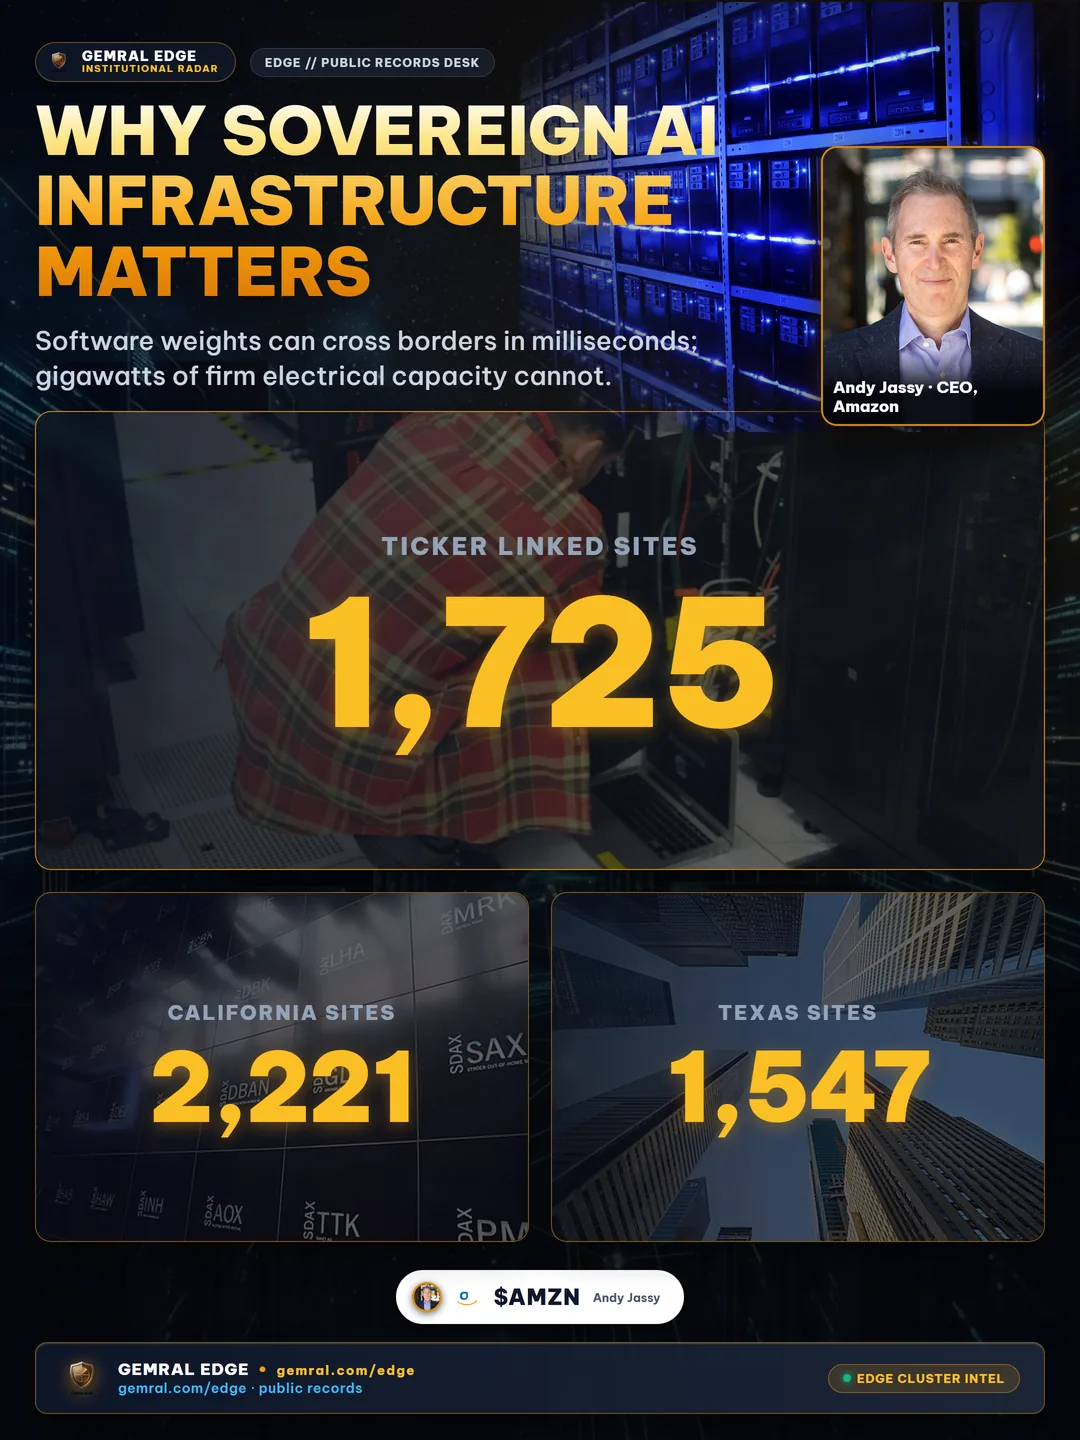
在追踪美国数据中心园区与发电厂的物理基础设施数据库中,1,725个物理站点直接解析至47个州的76只公开上市股票。按州统计总追踪站点可看出物理算力与发电资产的高度集中:California以2,221个追踪站点居首,其次为Texas(1,547个)、New York(1,345个)、North Carolina(1,015个)、Illinois(894个)、Minnesota(885个)、Massachusetts(739个)与Virginia(674个)。
| 美国州别 | 追踪物理站点数 | 核心基础设施角色 |
|---|---|---|
| California (CA) | 2,221 | 云枢纽、发电设施、边缘托管 |
| Texas (TX) | 1,547 | ERCOT负荷增长、超大规模园区、火电与风电 |
| New York (NY) | 1,345 | 金融低延迟算力与电网变电站 |
| North Carolina (NC) | 1,015 | 东南云走廊与公用事业发电 |
| Illinois (IL) | 894 | 中西部核电基荷与芝加哥互联节点 |
| Virginia (VA) | 674 | 北弗吉尼亚超大规模与联邦云集群 |
正如我们在AI数据中心电力案例研究与变电站互联分析中所详述,距离≥115 kV高压变电站的远近决定了主权或商业集群通电的速度。例如,Amazon在11个州的132个关联股票物理站点,距最近≥115 kV变电站的平均距离仅为1.05 km。
主权AI实例:云厂商与公用事业公司如何共建区域专用算力
每一个主权AI部署都需要将算力运营商与受监管电力公用事业公司及独立发电商配对。缺乏稳定的基荷发电与输电容量,主权云区域只能停留在理论公告阶段,而无法成为通电运行的机柜。
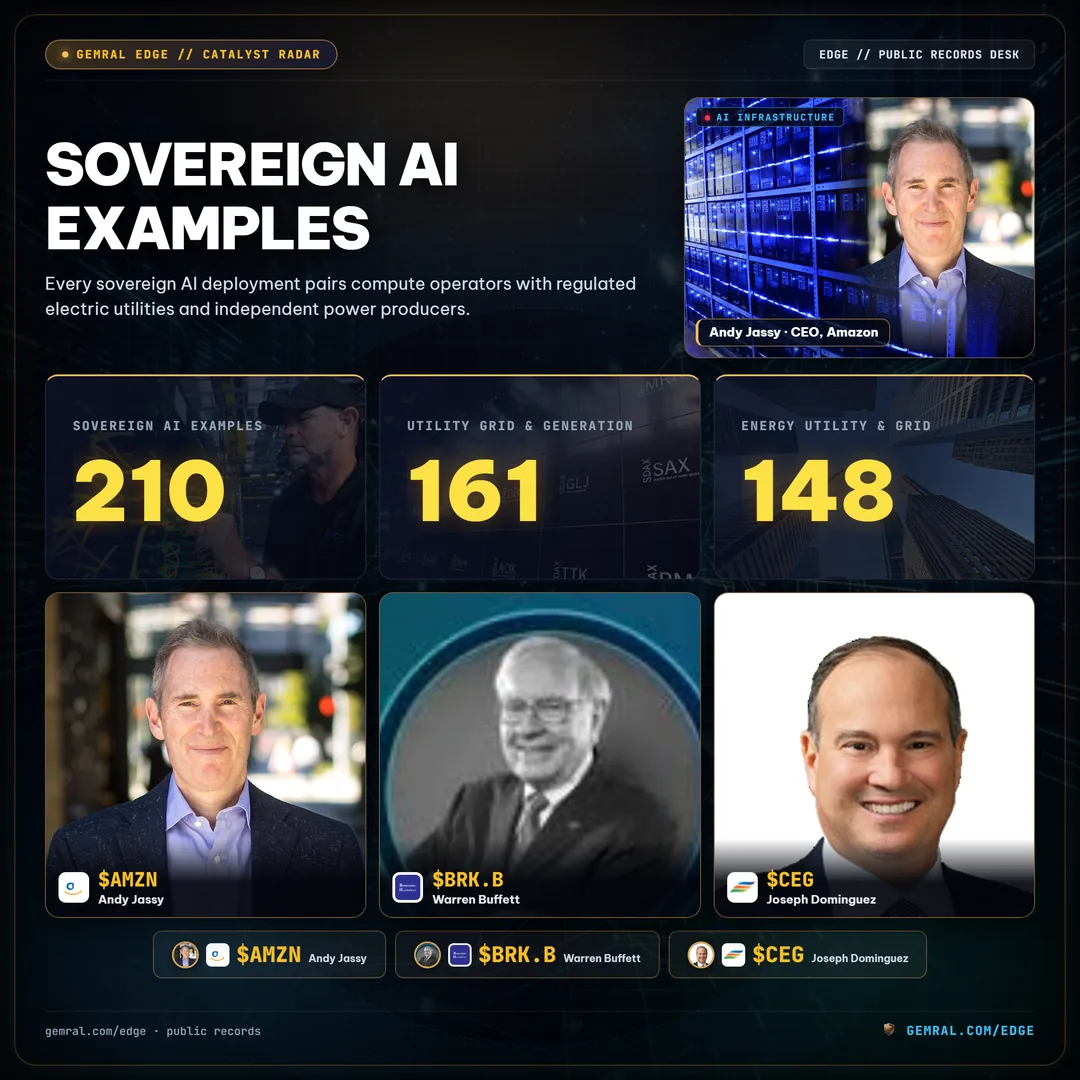
在我们的物理站点登记库中,规模最大的股票关联足迹主要属于与Amazon并行的发电商和公用事业公司:NextEra Energy (NEE) 在16个州拥有210个站点,Duke Energy (DUK) 在6个州运营161个站点,Berkshire Hathaway Energy (BRK-B) 在10个州持有148个站点,Southern Company (SO) 在16个州运营138个站点,Dominion Energy (D) 在8个州运营132个站点,Amazon (AMZN) 在11个州持有132个站点,Constellation Energy (CEG) 在22个州运营131个站点。
| 上市公司(代码) | 追踪物理站点数 | 覆盖州数 | 基础设施层级 |
|---|---|---|---|
| NextEra Energy (NEE) | 210 | 16 | 发电与输电 |
| Duke Energy (DUK) | 161 | 6 | 受监管电网与发电 |
| Berkshire Hathaway (BRK-B) | 148 | 10 | 能源公用事业与电网设施 |
| Southern Company (SO) | 138 | 16 | 东南部基荷与核电 |
| Amazon (AMZN) | 132 | 11 | 超大规模数据中心园区 |
| Dominion Energy (D) | 132 | 8 | 弗吉尼亚数据中心走廊电力 |
| Constellation Energy (CEG) | 131 | 22 | 零碳核电基荷 |
此外,Xcel Energy (XEL) 在8个州运营99个站点,Entergy (ETR) 在4个州运营70个站点,American Electric Power (AEP) 在12个州运营66个站点。理解主权AI实例需要将这些电力足迹与空气许可申报、备用发电机容量以及每个园区的月度卫星建筑指标结合起来。
主权AI资本开支:AMZN、GOOGL、MSFT、META与ORCL申报数据
公用事业公司提供兆瓦电力,而超大规模云厂商与数据中心REITs则提供资产负债表资本以采购GPU、液冷歧管和区域专用集群。按精确申报日期追踪季度资本开支,可将已报告的投资承诺与前瞻性新闻稿区分开来。
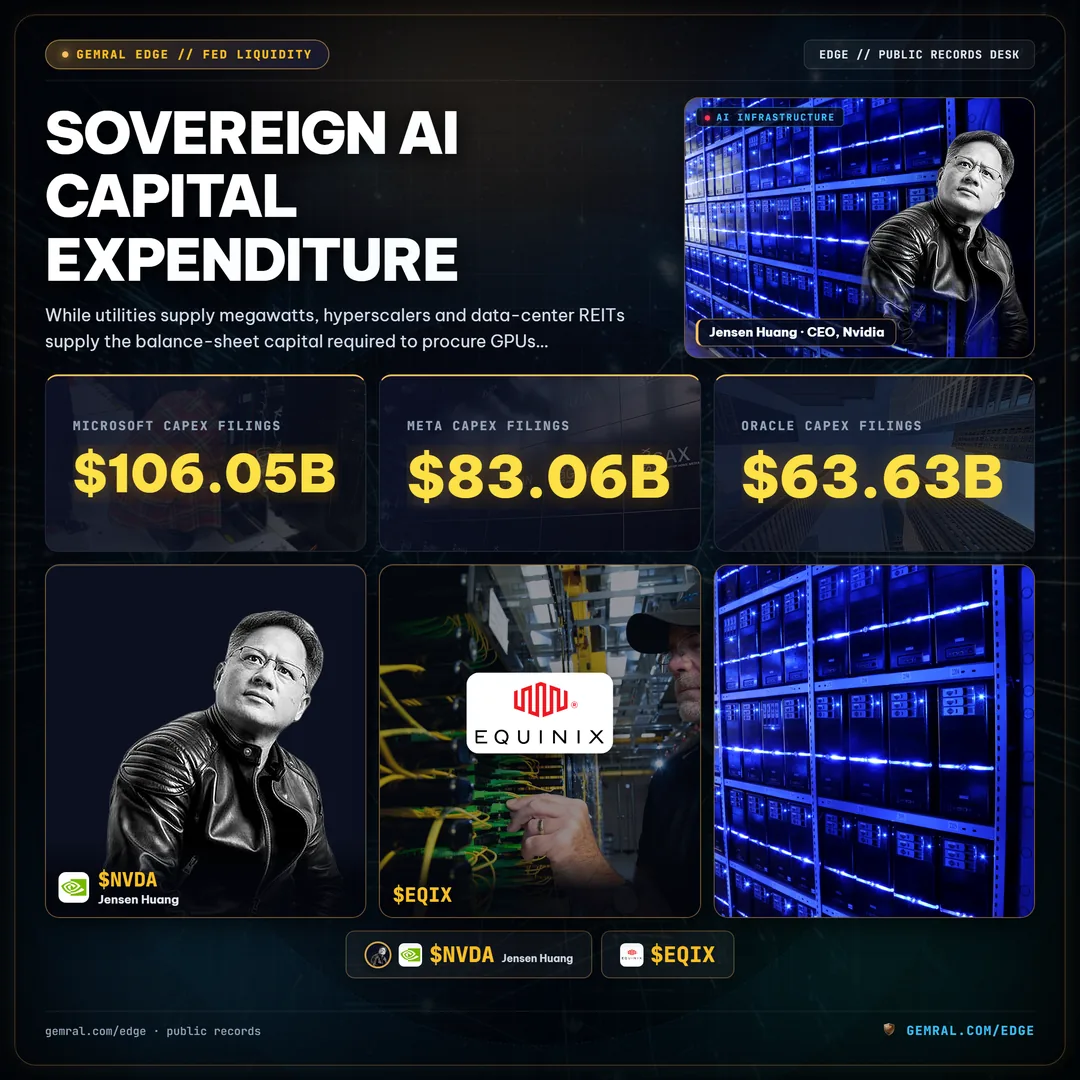
| 股票代码 | 2026年资本开支 (3个季度) | 最新报告期末 | 最新申报日期 |
|---|---|---|---|
| AMZN | $175.67B | 2026-09-30 | 2026-10-30 |
| GOOGL | $131.95B | 2026-09-30 | 2026-10-29 |
| MSFT | $106.05B | 2026-09-30 | 2026-10-28 |
| META | $83.06B | 2026-09-30 | 2026-10-22 |
| ORCL | $63.63B | 2026-08-31 | 2026-09-11 |
| NVDA | $5.72B | 2026-07-26 | 2026-08-26 |
| EQIX | $4.39B | 2026-09-30 | 2026-10-28 |
| DLR | $3.17B | 2026-09-30 | 2026-10-30 |
注意轻资产芯片设计商与重资产云建设方之间的鲜明对比:Nvidia (NVDA) 截至2026年7月26日的3个季度资本开支为$5.72B,而Equinix (EQIX) 与Digital Realty (DLR) 截至2026年9月30日分别为$4.39B与$3.17B。与此同时,五家超大规模云厂商在同一三个季度内投入了$560.36B。
这种资本分化说明为何主权AI项目依赖多层供应商生态而非单一公司合同。超大规模云厂商出资建设土地、机房外壳、冷却分配单元及多年期购电协议,而Equinix与Digital Realty等托管专家提供运营商中立的互联枢纽,使主权工作负载能够与金融、电信和公共部门网络对等互联。若不同时追踪$560.36B云厂商资产负债表承诺与地面变电站约束,分析师就会忽视资本授权与通电兆瓦之间长达数个季度的滞后。
主权AI对比私有云AI:管辖权、硬件进口与供应链
企业与机构分析师常将私有AI(private AI)与主权AI混淆。私有AI将单一公司的专有权重和检索索引隔离在虚拟私有云或本地机柜内;主权AI则更进一步:在数据驻留、物理设施所有权、模型审计与本土能源供给上强制执行国家级法律管辖。
由于本土算力建设依赖专用变压器、开关柜、服务器和光模块,物理基础设施追踪将季度资本开支与按产品编码和原产国统计的月度美国设备进口量相结合。需注意,进口序列按产品编码和原产国提供行业背景,而非单个公司的出货量;同样,空气许可上的核准备用发电机兆瓦数代表应急备用容量上限,而非数据中心实际IT负载。
区分主权AI与企业私有AI也阐明了为何公开审批与电力申报能成为主权云扩张的领先指标。私营企业在现有商业区域内部署虚拟私有云很少触发新建高压输电升级或县级土地用途修订;相比之下,要求专用本土算力集群、物理隔离政府合规区及数百兆瓦冗余的主权AI项目,往往需要新的州级空气质量许可申报、115 kV及以上多年期变电站互联以及专用公用事业基荷配额。将全部57家美股上市AI基础设施公司的环保许可日期与季度资本开支申报对齐,可揭示哪些地区真正破土动工,哪些仍停留在政策口号。
此外,欧洲、亚洲与北美的区域主权AI战略日益取决于高压电力组件与热管理硬件的供应链韧性。当云厂商在三个季度投入$175.67B (AMZN) 或$131.95B (GOOGL) 资本开支时,相当大比例流向长交期配电设备、液冷歧管以及备用柴油或天然气发电机组。将月度设备进口流与州级空气许可及变电站距离结合追踪,可在硬件瓶颈尚未体现在季度财报电话会之前,为机构研究台提供实证视角。
无前视偏差追踪57家美股上市AI基础设施公司的主权AI建设
对于覆盖57家美股上市AI基础设施公司(涵盖云厂商、半导体、液冷、电力设备与公用事业)的机构研究团队而言,时间对齐至关重要。在47个州的1,725个关联股票物理站点中,季度资本开支申报带有精确申报日期,区域日度电网需求自2019年起连续覆盖,电厂发电机组变更自2021年起覆盖,各站点月度卫星地表测量自2023年起覆盖。
每个数据集均在通过针对原始公开文件的最低95%抽样准确率审计后方可交付,提供带SHA-256清单的Parquet文件、只读REST API与MCP服务器。将执行或许可签发日期与公开可用时间戳严格分离,可确保主权AI基础设施模型在评估物理产能如何转化为企业资本部署时绝不出现前视偏差。通过将实体解析后的站点记录、电网互联距离、季度资本开支申报与月度卫星地表观测整合到同一条时间线上,研究团队能够依据可核验的公开披露而非宣传稿来评估本土算力建设。在gemral.com/edge/tech探索物理AI基础设施信号,或在Gemral Edge 数据预览门户查看实时样本记录。
公开数据 · 非投资建议。数据仅来源于公开渠道,不含任何重大非公开信息。
Frequently asked questions
What is sovereign AI?
Sovereign AI is artificial intelligence infrastructure—encompassing data centers, semiconductors, power generation, and foundation models—owned, hosted, and governed within a specific national jurisdiction to preserve data residency and strategic autonomy.
How much capital expenditure are hyperscalers deploying in 2026?
Through Q3 2026 filings, Amazon reported $175.67B in capital expenditures, Alphabet $131.95B, Microsoft $106.05B, Meta Platforms $83.06B, and Oracle $63.63B—totaling $560.36B across five hyperscalers.
How does sovereign AI differ from private enterprise AI?
Private enterprise AI focuses on isolating a single corporation's proprietary data inside a virtual private cloud, whereas sovereign AI enforces national-level legal jurisdiction, domestic physical siting, and grid-level energy security.