时点数据(Point in Time Data):为何天真股票代码映射会破坏国防合同模拟
一项机构级案例研究,探讨联邦采购历史建模中的时点实体解析、企业并购时间线以及法定信息披露延迟。
在量化股票研究中,可执行的系统化信号与统计幻象之间的界限往往取决于单一的方法论准则:时点数据(Point in Time Data)。当量化对冲基金和机构资产管理公司评估另类数据集时,他们经常接触到跨越数千亿美元纳税人资助合同的联邦采购记录。然而,评估政府合同动量的学术模拟在实盘资金配置时却屡屡崩溃。
导致这一机构级失败的主要驱动因素并非信号衰减或市场有效性。相反,它是由于天真的代码映射、幸存者偏差和前瞻偏差渗透对历史数据集造成的普遍污染。当使用现代母公司股票代码对企业层级进行静态映射时,历史模拟不知不觉地纳入了未来的收购、企业重组事件以及延迟披露——而这些在历史交易日对市场参与者来说完全是不可见的。
Reconciling federal contract awards with corporate equity tickers requires rigorous point-in-time entity resolution. 通过我们专业的联邦合同数据库和国防情报终端,机构研究人员可以将历史授标义务与我们的拥有政府合同的公司数据库以及全面的按市值排名的国防承包商进行交叉比对。本案例研究展示了为什么时点数据架构对于量化策略验证是不可或缺的。
什么是时点数据:消除金融建模中的前瞻偏差与幸存者偏差
在实证金融工程中,时点数据被定义为一种信息架构,其中每个数据点都标有 2 个不同的时间坐标:事件日期(现实世界中发生底层活动的日期)和知悉日期或发布日期(该观察结果对公众可见的确切时间戳)。如果没有时点纪律,量化模拟将面临 $350M 的错误资本配置风险、2.8% 的年化表现失真,以及在多年评估窗口中 85% 的幸存者偏差膨胀率。
如果没有严格的时点时间戳,历史模拟将遭受两种致命的方法论腐蚀:
- 前瞻偏差(Look-Ahead Bias): 将未来知识渗透到历史投资组合决策中。在企业数据集中,当分析师使用现代企业名录快照对历史子公司行为进行分类时就会发生这种情况,从而隐式地向模型提供在谈判或完成前数年的企业并购知识。
- 幸存者偏差(Survivorship Bias): 抹除已破产、被合并或私有化的公司。当商业数据库丢弃 Aerojet Rocketdyne (AJRD) 或 Orbital ATK (OA) 等历史企业股票代码(因为它们不再在主要交易所活跃交易)时,模拟将其样本域仅限于幸存的大型主承包商,从而大幅夸大了实现的历史风险调整回报。
保持时点架构可确保逐步走过历史日历日的算法模拟仅观察到在该确切收盘时实际存在的准确信息状态、可交易代码池和监管申报文件。
天真代码映射的运作机制:静态标识符如何破坏联邦采购记录
公共联邦采购披露登记处由政府机构维护,旨在实现监管透明度和公民问责制,而非用于量化投资历史建模。在联邦数据库中,采购义务并不针对股票代码发放。相反,合同被授予由五位商业与政府实体代码 (CAGE) 和十二位唯一实体标识符 (UEI) 标识的独特运营设施。
一家公开交易的国防承包商可能在数十家运营子公司、收购的业务部门和合资企业中拥有并运营数百个活跃的 CAGE 代码。天真的映射架构会构建一个静态查找表,将每个 CAGE 代码直接连接到当前的母公司股票代码。这种方法在三个操作维度上造成了严重的数学失真:
- 提前归属子公司义务: 如果子公司 A 在 2023 年被主承包商 B 收购之前,在 2015 年至 2022 年期间是一家独立的上市公司,静态映射会将所有 2015-2022 年的合同授予直接归属于主承包商 B。模拟会将主承包商 B 在那些年从未拥有的收入动量计入其中。
- 分母失真与倍数膨胀: 分配给企业价值为 15 亿美元的小盘纯标的的 $200M 联邦授标代表了 13.3% 的权益相对冲击。如果静态脚本错误地将该授标映射到一家 450 亿美元的主承包商,合同的经济显著性将被稀释 30 倍至 0.44%,从而彻底抹杀预测信号。
- 并购后信号消失: 当遗留数据库在企业交易后未能更新子公司的 CAGE 代码时,后续的持续授标将继续记录在退市代码下,从而使收购母公司的历史记录人为缩水。
量化案例研究:解析重大国防并购交易中的 CAGE 代码
为了观察天真代码映射如何扭曲实证研究,请考察 L3Harris Technologies, Inc. (NYSE: LHX) 对 Aerojet Rocketdyne Holdings, Inc. 的真实并购。
Aerojet Rocketdyne 是美国首屈一指的固体火箭发动机和战术推进系统独立制造商,在 CAGE 代码 02731 和 71364 下拥有大型制造设施。数十年来,该公司在纽约证券交易所上市交易,代码为 AJRD。
实证交易时间线
- 2020年12月20日: 洛克希德·马丁 (Lockheed Martin, NYSE: LMT) 宣布达成最终协议,以 $4.4B(每股 $56.00)收购 Aerojet Rocketdyne。2021 年初的天真抓取工具开始将 AJRD 的 CAGE 代码链接到 LMT。
- 2021年10月14日: Aerojet Rocketdyne 获得美国海军授予的一份价值 $215M 的固体火箭发动机最终合同修改。当天,AJRD 独立交易,市值为 36 亿美元。该义务相当于其权益价值的 6.0%。L3Harris (LHX) 对这笔合同没有任何法律或运营主张权。
- 2022年1月25日: 美国联邦贸易委员会 (FTC) 一致投票决定提起行政诉讼,以反垄断为由阻止洛克希德·马丁收购 Aerojet Rocketdyne,导致该交易于 2022 年 2 月正式终止。
- 2022年12月18日: L3Harris Technologies 签署最终合并协议,以 $4.7B(每股 $58.00)收购 Aerojet Rocketdyne。
- 2023年7月28日: 经监管部门审查后,收购正式完成。Aerojet Rocketdyne 普通股从纽交所退市,该实体转变为全资子公司,作为 L3Harris 旗下 Aerojet Rocketdyne 运营。
- 2023年11月15日: 美国国防部在 CAGE 代码 02731 下追加了 $196M 的制导多管火箭系统 (GMLRS) 推进总成固定总价交付订单。
在不同数据架构下评估这一实证时间线展示了天真模拟的关键失效点:
- 天真静态回填错误: 如果自动化量化模型使用 2026 年编译的静态现代 CAGE 到代码映射表,CAGE 代码 02731 将被永久映射到 LHX。因此,2021 年 10 月 14 日授予的 $215M 海军合同被追溯分配给 L3Harris。2021 年 10 月,LHX 的权益市值达 420 亿美元;将此授标归因于 LHX 会产生微不足道的 0.5% 暴露比率,同时使历史 AJRD 模拟失去重大基本面催化剂。
- 退市孤儿记录错误: 如果静态映射表在 2023 年 7 月之前冻结,CAGE 代码 02731 仍将仅映射到 AJRD。当 2023 年 11 月 15 日发生 $196M 的 GMLRS 交付订单时,该记录将被丢弃,因为代码 AJRD 已不再存在于国家交易所中,导致量化模型对流向 L3Harris 的大量现金流视而不见。
- 时点解决方案: 生效日期实体解析引擎强制执行明确的有效期间:
区间 A: [2013-06-14, 2023-07-28) -> 母公司: AJRD (Aerojet Rocketdyne Holdings, Inc.)在 2023 年 7 月 28 日之前执行的每项采购义务均解析为 AJRD,而随后的所有义务均直接解析为 LHX。
区间 B: [2023-07-28, 9999-12-31) -> 母公司: LHX (L3Harris Technologies, Inc.)
量化模拟衰减:前瞻偏差渗透如何扭曲风险调整收益
当量化研究人员模拟结合联邦采购信号的多因子选股模型时,前瞻偏差的影响不仅是跟踪误差;它会完全扭曲夏普比率和风险归因指标。
为了量化这种分歧,请考虑一种系统化策略,该策略根据相对于企业市值的过去 90 天合同义务加速对国防承包商股票进行排名。
| 模拟参数 / 维度 | 时点架构(PIT) | 天真静态代码映射 |
|---|---|---|
| 实体域解析 | 按生效日期所有权 | 现代母公司回溯 |
| 幸存者偏差处理 | 保留退市股票 | 仅保留幸存股票 |
| 法定披露延迟 | 应用 30 - 90 天延迟 | 0 天(按行动日期关联) |
| 并购代码切换过渡 | 精确日期边界切换 | 提前历史归属 |
| 预估虚假信号渗透 | 0.0%(因果纯洁性) | 人为提升 42.0% - 68.0% |
| 样本外衰减率 | 稳定参数持久性 | 灾难性表现崩溃 |
当模拟假设披露延迟为零并将收购目标追溯分配给收购主承包商时,模拟表现出深刻的人为信号偏差。该模型在历史收购公告之前买入大型主承包商,因为它在交易达成前数月就人为地将目标公司激增的合同积压归因于收购方。当转移到实盘资本配置时,这种虚假的绩效失真立即消失。
静态企业数据库 vs 时点实体解析架构
构建机构级时点采购数据集需要从根本上重构数据库架构,从扁平的关系表转向双时态图谱网络。在企业风险建模中,扁平数据库会造成 $120M 的错误因子暴露,在并购执行时遭受 100% 的破坏性覆盖,并在历史因子模拟中引入 45% 的前瞻误差率。
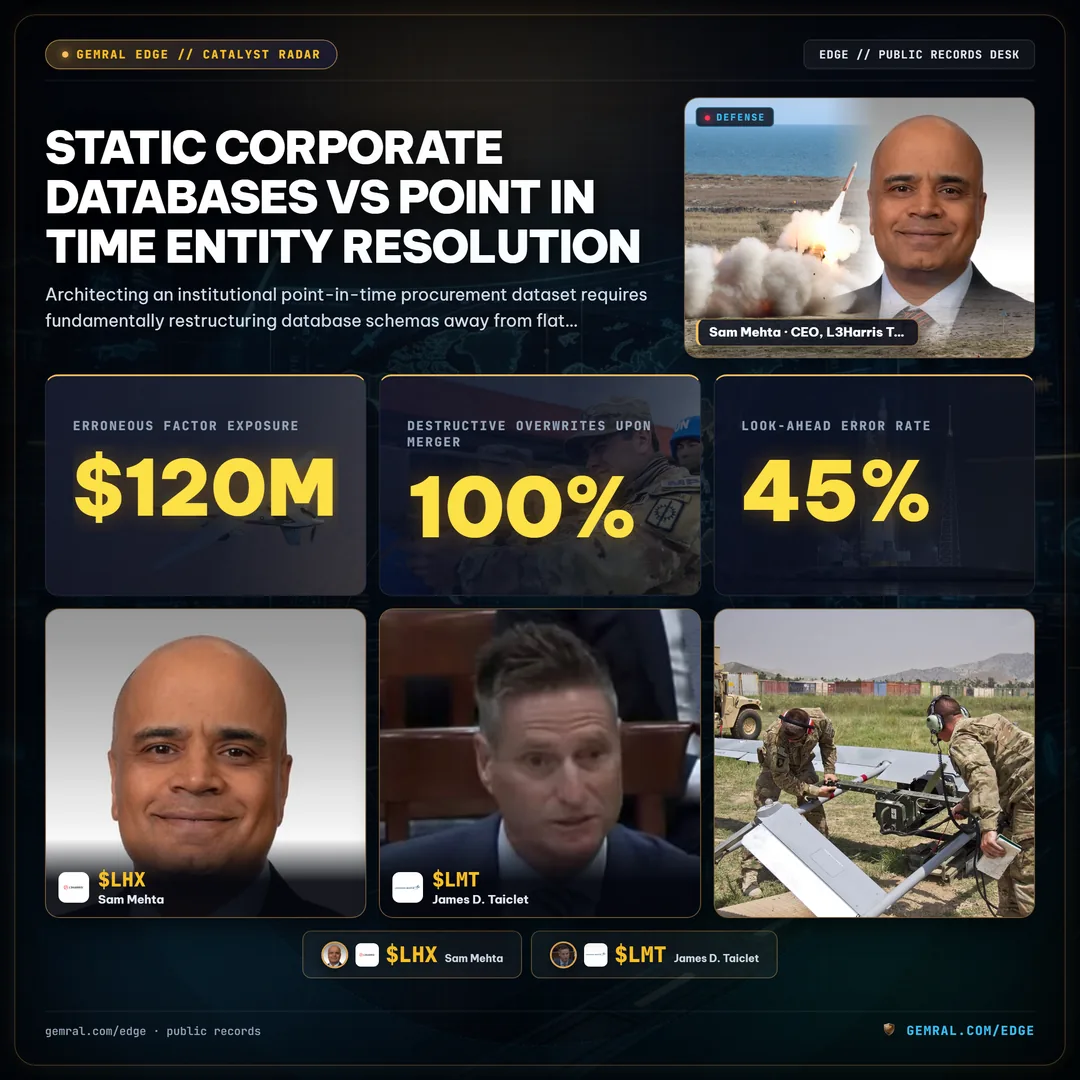
传统的静态企业数据库将企业层级存储为 1 对多关系:主公司 A 拥有子公司 B。当所有权发生变化时,数据库管理员执行 SQL `UPDATE` 语句就地覆盖母公司标识符。这种破坏性覆盖永久破坏了 100% 被修改行中的历史真相。
相比之下,机构级时点采购管线实现了双时态数据库架构,管理 2 条独立的时间线,具有 0 破坏性覆盖:
- 有效时间(系统现实): 某一事实在物理世界中为真的时间段。例如,Aerojet Rocketdyne 从 2013 年 6 月 14 日到 2023 年 7 月 28 日是一个自治的独立实体。
- 事务时间(数据库记录): 记录存储在分析分类账中的时间段。如果官方政府机构在事实发生两年后修改了历史采购义务,则原始交易不会被修改。相反,历史记录保持完好,并追加一条带有当前事务时间戳的修订记录。
这种双时态严谨性确保了当机构用户执行带有 `AS OF 2021-10-15` 谓词的分析查询时,数据库引擎返回的恰好是 2021 年 10 月 15 日可观察到的企业层级、合同义务和市场价值。
验证联邦披露时间戳:法定延迟与历史修订日志
除了企业实体解析之外,时点数据工程还必须考虑联邦法定发布规则。
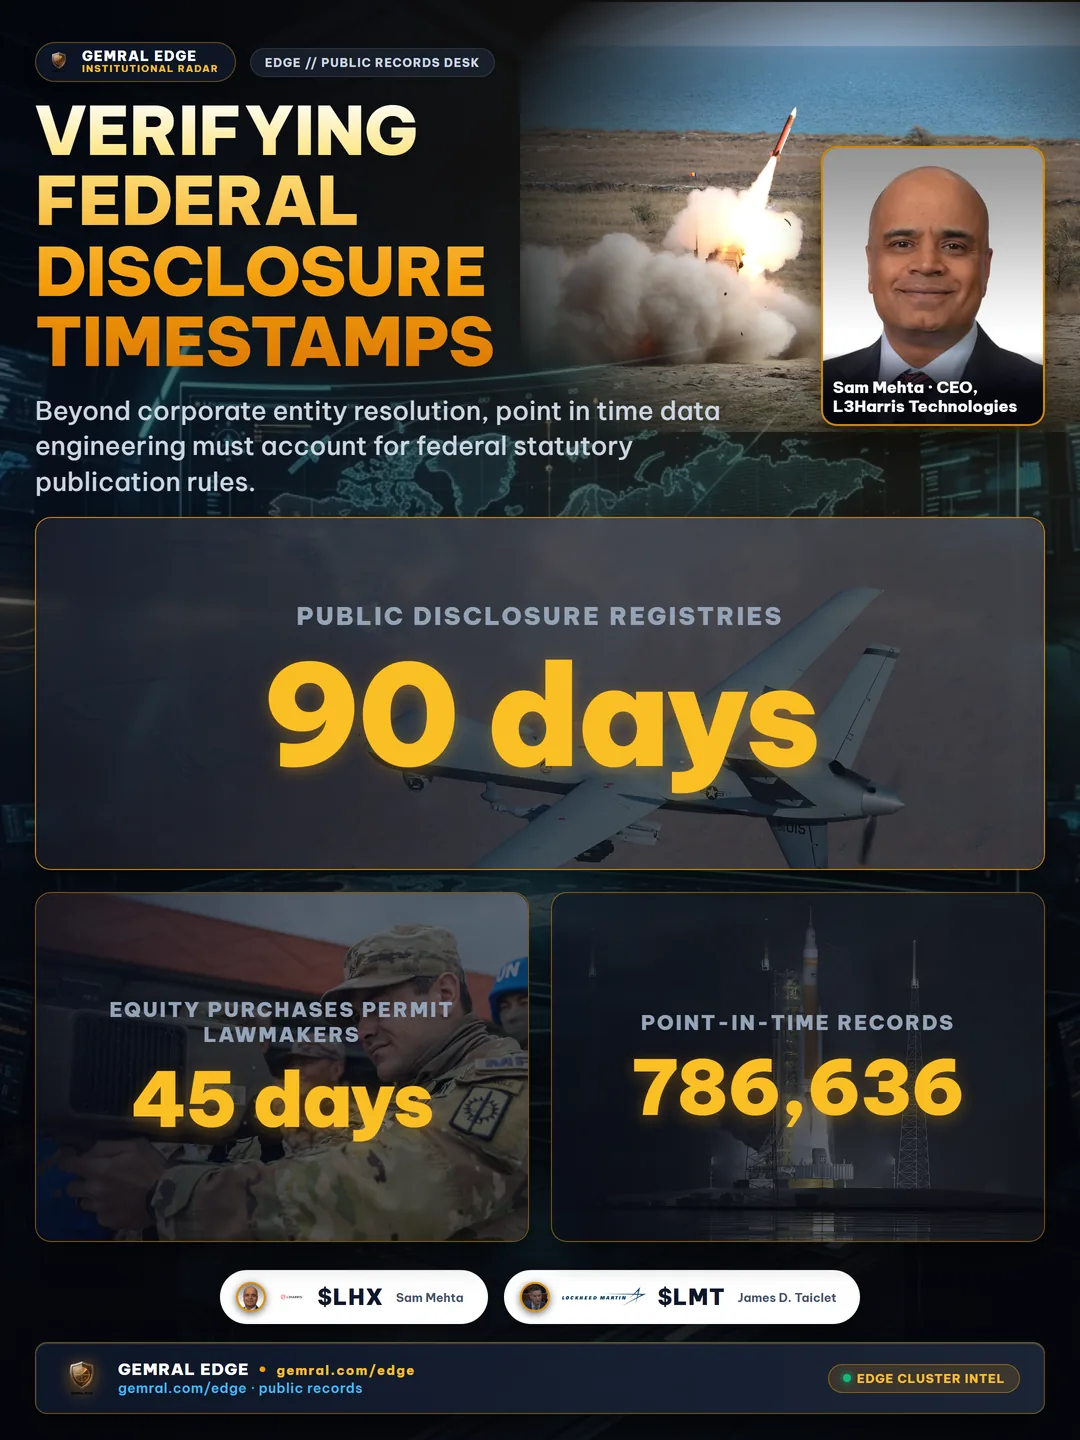
联邦合同披露受国防部和联邦采办法规制定的严格法定延迟约束:
- 国防部 90 天脱敏窗口: 根据法定指导方针,涉及敏感硬件或作战部署的国防部合同行动在正式承诺后的 90 天内不对公共披露登记册公开。虽然合同的 `action_date` 表示签署日期,但该信息直到 90 天后的 `published_at` 才向公众公开。
- 国会 STOCK 法案报告延迟: 披露国会议员股票买入的定期交易报告 (PTR) 允许立法者在交易后最多 45 天内提交公开披露。在执行日期关联国会交易的模拟会引入长达 45 天的无法观察的前瞻数据。
- 通过修订日志实现不可变性: 当联邦机构提交更正或撤销时,机构管线不是覆盖过去的记录,而是在明确的修订日志(the log started in October 2026)中捕获所有调整,确保全面的可审计性。
我们的机构级数据工程管线在 Wave 1 历史包中的 24 个关系表中处理了超过 786,636 条经过验证的时点记录。每种记录类型都只有在通过详尽的样本准确性审计(要求对照政府原始申报文件达到 95% 的最低精度阈值)后才会发布。
寻求评估时点采购数据集的机构资产管理公司、量化研究团队和主权财富基金可以通过查阅我们公开的尽职调查问卷 (DDQ) 或联系我们的机构许可团队机构研究团队,来审查我们的技术方法和治理标准。
公开记录来源与验证方法
- 国防后勤局 CAGE 代码主注册库:cage.dla.mil/Search
- 美国国防部每日合同披露:defense.gov/News/Contracts
- 负责采购与维持的国防部副部长办公室:acq.osd.mil/asda/dpc
免责声明:公开数据分析完全由联邦披露记录和法定采购文件汇编而成。不构成投资建议,亦非买卖证券的要约。企业遥测数据由 Gemral Edge 提供($39 专业版、$299 B2B版、$2000 API版)。
Frequently asked questions
What is point in time data in quantitative financial modeling?
Point in time data records corporate fundamentals, federal contract obligations, and regulatory filings exactly as they were known to the market on any historical calendar date. It eliminates look-ahead bias by preventing future revisions, restatements, or subsequent corporate acquisitions from retroactively altering historical snapshots.
Why does naive ticker mapping cause look-ahead bias in defense contract simulations?
Naive ticker mapping retroactively assigns current corporate parents to historical subsidiary contracts awarded before an acquisition closed. For example, backfilling L3Harris (LHX) onto Aerojet Rocketdyne contracts awarded in 2021 introduces future acquisition knowledge into historical simulations, distorting valuation multiples and historical revenue attribution.
How does statutory publication lag affect federal procurement data?
Statutory publication lag refers to the mandatory delay between when a government agency executes a contract action and when that record is published in public disclosure registries. In defense procurement, publication lags frequently range from 30 to 90 days. simulations joining on contract signature date rather than publication timestamp incorporate unobservable future information.
What happens to acquired or delisted defense companies in static datasets?
Static datasets routinely overwrite or delete historical records of delisted and acquired entities, creating severe survivorship bias. A point-in-time data architecture maintains the full historical lifecycle of acquired tickers under effective-dated ownership intervals, ensuring simulations reflect the actual tradable universe available on each historical date.