Dữ Liệu Point in Time: Vì Sao Ánh Xạ Mã Cổ Phiếu Ngây Thơ Phá Vỡ Mô Phỏng Hợp Đồng Quốc Phòng
Nghiên cứu tình huống cấp định chế phân tích phân giải thực thể point-in-time, dòng thời gian thâu tóm doanh nghiệp và độ trễ công bố theo luật định trong mô hình hóa lịch sử mua sắm liên bang.
Trong nghiên cứu cổ phiếu định lượng, ranh giới giữa một tín hiệu hệ thống khả thi và một ảo tưởng thống kê thường nằm ở một kỷ luật phương pháp duy nhất: dữ liệu point in time. Khi các quỹ phòng hộ định lượng và nhà quản lý tài sản tổ chức đánh giá các tập dữ liệu thay thế, họ thường xuyên bắt gặp hồ sơ mua sắm công liên bang trị giá hàng trăm tỷ USD bằng ngân sách người đóng thuế. Tuy nhiên, các mô phỏng học thuật đánh giá động lượng hợp đồng chính phủ nhiều lần sụp đổ khi triển khai vốn thực tế.
Nguyên nhân chính của thất bại cấp tổ chức này không phải do suy giảm tín hiệu hay hiệu quả thị trường. Thay vào đó, đó là sự nhiễm bẩn lan rộng của dữ liệu lịch sử bởi việc ánh xạ mã cổ phiếu ngây thơ, thiên lệch sống sót và sự thâm nhập của dữ liệu tương lai (look-ahead). Khi hệ thống phân cấp doanh nghiệp được ánh xạ tĩnh bằng mã công ty mẹ hiện đại, các mô phỏng lịch sử vô tình đưa vào các thương vụ sáp nhập tương lai, các sự kiện tái cấu trúc doanh nghiệp và các công bố chậm trễ mà hoàn toàn vô hình đối với người tham gia thị trường vào các ngày giao dịch trong lịch sử.
Reconciling federal contract awards with corporate equity tickers requires rigorous point-in-time entity resolution. Thông qua cơ sở dữ liệu hợp đồng liên bang chuyên dụng và thiết bị đầu cuối tình báo quốc phòng của chúng tôi, các nhà nghiên cứu định chế có thể đối chiếu chéo các nghĩa vụ giải ngân lịch sử với cơ sở dữ liệu của chúng tôi về các công ty có hợp đồng chính phủ và bảng xếp hạng toàn diện về các nhà thầu quốc phòng theo vốn hóa thị trường. Nghiên cứu tình huống này chứng minh vì sao kiến trúc dữ liệu point in time là không thể thiếu để xác thực chiến lược định lượng.
Bản Chất Của Dữ Liệu Point in Time: Triệt Tiêu Thiên Lệch Nhìn Trước Và Thiên Lệch Sống Sót Trong Mô Hình Tài Chính
Trong kỹ thuật tài chính thực nghiệm, dữ liệu point in time được định nghĩa là một kiến trúc thông tin trong đó mỗi điểm dữ liệu được gắn 2 tọa độ thời gian riêng biệt: ngày xảy ra sự kiện (khi hoạt động thực tế diễn ra) và ngày nhận biết hoặc ngày công bố (mốc thời gian chính xác khi quan sát đó được đưa vào phạm vi công cộng). Thiếu kỷ luật point-in-time, các mô phỏng định lượng có nguy cơ phân bổ sai $350M vốn, gây ra độ lệch hiệu suất hàng năm 2.8% và tỷ lệ thổi phồng thiên lệch sống sót 85% qua các khung thời gian đánh giá nhiều năm.
Nếu không có mốc thời gian point-in-time nghiêm ngặt, các mô phỏng lịch sử sẽ gặp phải hai lỗi phương pháp luận chí mạng:
- Thiên Lệch Nhìn Trước (Look-Ahead Bias): Để lọt thông tin tương lai vào các quyết định danh mục trong quá khứ. Trong bộ dữ liệu doanh nghiệp, điều này xảy ra khi một nhà phân tích sử dụng ảnh chụp danh bạ doanh nghiệp hiện đại để phân loại hành động của công ty con trong quá khứ, vô tình cung cấp cho mô hình kiến thức về các thương vụ thâu tóm doanh nghiệp nhiều năm trước khi chúng được đàm phán hoặc hoàn tất.
- Thiên Lệch Sống Sót (Survivorship Bias): Xóa bỏ các công ty bị phá sản, bị sáp nhập hoặc hủy niêm yết. Khi các cơ sở dữ liệu thương mại loại bỏ mã cổ phiếu lịch sử như Aerojet Rocketdyne (AJRD) hoặc Orbital ATK (OA) vì chúng không còn giao dịch trên các sàn lớn, các mô phỏng bị thu hẹp mẫu vào các tập đoàn lớn còn tồn tại, thổi phồng đáng kể hiệu suất điều chỉnh rủi ro thực tế trong lịch sử.
Duy trì kiến trúc point-in-time đảm bảo rằng mô hình thuật toán khi duyệt qua từng ngày trong lịch sử chỉ quan sát duy nhất trạng thái thông tin, danh mục mã giao dịch và các báo cáo pháp lý thực sự tồn tại vào đúng thời điểm đóng cửa thị trường ngày hôm đó.
Cơ Chế Của Ánh Xạ Mã Cổ Phiếu Ngây Thơ: Các Mã Nhận Diện Tĩnh Phá Hủy Dữ Liệu Mua Sắm Liên Bang Như Thế Nào
Các sổ đăng ký công bố mua sắm công liên bang được các cơ quan chính phủ duy trì vì tính minh bạch pháp lý và trách nhiệm giải trình của công dân, chứ không phải cho mô hình hóa đầu tư định lượng lịch sử. Trong các cơ sở dữ liệu liên bang, nghĩa vụ mua sắm không được phát hành theo mã cổ phiếu giao dịch. Thay vào đó, hợp đồng được trao cho các cơ sở vận hành cụ thể được xác định bằng mã Commercial and Government Entity (CAGE) gồm năm ký tự và Mã Định Danh Thực Thể Duy Nhất (UEI) gồm mười hai ký tự.
Một nhà thầu quốc phòng niêm yết công khai có thể sở hữu và vận hành hàng trăm mã CAGE đang hoạt động trên hàng chục công ty con, đơn vị kinh doanh được mua lại và liên doanh. Một kiến trúc ánh xạ ngây thơ sẽ xây dựng bảng tra cứu tĩnh liên kết trực tiếp mọi mã CAGE với mã cổ phiếu của công ty mẹ hiện tại. Cách tiếp cận này tạo ra những sai lệch toán học nghiêm trọng trên ba hướng vận hành:
- Gán Sớm Nghĩa Vụ Của Công Ty Con: Nếu Công ty con A là một công ty niêm yết độc lập từ 2015 đến 2022 trước khi được Tập đoàn B mua lại vào năm 2023, việc ánh xạ tĩnh sẽ gán toàn bộ hợp đồng trao giải giai đoạn 2015–2022 trực tiếp cho Tập đoàn B. Mô phỏng cộng dồn cho Tập đoàn B động lượng doanh thu mà tập đoàn chưa từng có trong những năm đó.
- Sai Lệch Mẫu Số Và Thổi Phồng Bội Số: Một hợp đồng liên bang trị giá $200M trao cho một công ty vốn hóa nhỏ có giá trị doanh nghiệp 1,5 tỷ USD đại diện cho một cú sốc 13,3% so với vốn chủ sở hữu. Nếu một tập lệnh tĩnh ánh xạ nhầm hợp đồng đó cho một nhà thầu chính 45 tỷ USD, ý nghĩa kinh tế của hợp đồng bị pha loãng gấp 30 lần xuống còn 0,44%, xóa sạch hoàn toàn tín hiệu dự đoán.
- Biến Mất Tín Hiệu Sau Thâu Tóm: Khi các cơ sở dữ liệu cũ không cập nhật mã CAGE của công ty con sau một giao dịch doanh nghiệp, các hợp đồng bổ sung tiếp theo sẽ tiếp tục được ghi nhận dưới mã cổ phiếu đã hủy niêm yết, khiến hồ sơ lịch sử của công ty mẹ bị giảm nhân tạo.
Nghiên Cứu Tình Huống Định Lượng: Phân Giải Mã CAGE Qua Các Thương Vụ M&A Quốc Phòng Lớn
Để quan sát cách ánh xạ mã cổ phiếu ngây thơ làm sai lệch nghiên cứu thực nghiệm, hãy xem xét thương vụ mua lại ngoài đời thực của Aerojet Rocketdyne Holdings, Inc. bởi L3Harris Technologies, Inc. (NYSE: LHX).
Aerojet Rocketdyne từng là nhà sản xuất độc lập hàng đầu của Mỹ về động cơ tên lửa nhiên liệu rắn và hệ thống động lực chiến thuật, sở hữu các cơ sở sản xuất lớn dưới mã CAGE 02731 và 71364. Trong nhiều thập kỷ, công ty giao dịch trên Sở Giao dịch Chứng khoán New York dưới mã AJRD.
Dòng Thời Gian Giao Dịch Thực Nghiệm
- 20/12/2020: Lockheed Martin (NYSE: LMT) công bố thỏa thuận dứt khoát mua lại Aerojet Rocketdyne với giá $4.4B ($56.00 mỗi cổ phiếu). Các công cụ thu thập ngây thơ đầu năm 2021 bắt đầu liên kết mã CAGE của AJRD với LMT.
- 14/10/2021: Aerojet Rocketdyne được Hải quân Hoa Kỳ trao hợp đồng sửa đổi động cơ tên lửa nhiên liệu rắn trị giá $215M. Vào ngày đó, AJRD giao dịch độc lập với vốn hóa thị trường 3,6 tỷ USD. Nghĩa vụ tương đương 6,0% giá trị vốn cổ phần. L3Harris (LHX) hoàn toàn không có quyền hạn pháp lý hoặc vận hành đối với khoản trao giải này.
- 25/01/2022: Ủy ban Thương mại Liên bang (FTC) đã bỏ phiếu nhất trí nộp đơn khiếu nại hành chính chặn thương vụ mua lại Aerojet Rocketdyne của Lockheed Martin vì lý do chống độc quyền, dẫn đến việc chính thức chấm dứt giao dịch vào tháng 2/2022.
- 18/12/2022: L3Harris Technologies ký thỏa thuận sáp nhập dứt khoát để mua lại Aerojet Rocketdyne với giá $4.7B ($58.00 mỗi cổ phiếu).
- 28/07/2023: Thương vụ mua lại chính thức hoàn tất sau khi được cơ quan quản lý phê duyệt. Cổ phiếu phổ thông của Aerojet Rocketdyne bị hủy niêm yết khỏi NYSE và thực thể này chuyển đổi thành công ty con hoạt động với tên gọi Aerojet Rocketdyne, an L3Harris Technologies Company.
- 15/11/2023: Bộ Quốc phòng cam kết thêm $196M đơn hàng giao hàng giá cố định cho các cụm động lực Hệ thống Pháo phản lực Phóng loạt Dẫn đường (GMLRS) dưới mã CAGE 02731.
Đánh giá dòng thời gian thực nghiệm này dưới các kiến trúc dữ liệu cạnh tranh cho thấy các điểm thất bại nghiêm trọng của các mô phỏng ngây thơ:
- Lỗi Điền Ngược Dữ Liệu Tĩnh Ngây Thơ: Nếu một mô hình định lượng tự động sử dụng bảng ánh xạ CAGE sang mã cổ phiếu hiện đại được tổng hợp vào năm 2026, mã CAGE 02731 sẽ được ánh xạ vĩnh viễn tới LHX. Do đó, hợp đồng Hải quân trị giá $215M vào ngày 14/10/2021 được gán hồi tố cho L3Harris. Vào tháng 10/2021, LHX có vốn hóa thị trường 42 tỷ USD; việc gán hợp đồng này cho LHX tạo ra tỷ lệ phơi nhiễm 0,5% không đáng kể trong khi làm mất đi một chất xúc tác cơ bản lớn của mô phỏng lịch sử AJRD.
- Lỗi Bản Ghi Mồ Côi Đã Hủy Niêm Yết: Nếu bảng ánh xạ tĩnh bị đóng băng trước tháng 7/2023, mã CAGE 02731 vẫn chỉ được ánh xạ tới AJRD. Khi đơn đặt hàng GMLRS trị giá $196M diễn ra vào ngày 15/11/2023, bản ghi sẽ bị loại bỏ vì mã AJRD không còn tồn tại trên các sàn giao dịch quốc gia, làm cho mô hình định lượng bị mù trước dòng tiền đáng kể đổ về cho L3Harris.
- Giải Pháp Point-in-Time: Một công cụ phân giải thực thể theo ngày hiệu lực thực thi các khoảng hiệu lực rõ ràng:
Khoảng A: [2013-06-14, 2023-07-28) -> Công ty mẹ: AJRD (Aerojet Rocketdyne Holdings, Inc.)Mọi nghĩa vụ mua sắm được thực hiện trước ngày 28/07/2023 đều giải quyết về AJRD, trong khi tất cả các nghĩa vụ tiếp theo sẽ giải quyết trực tiếp về LHX.
Khoảng B: [2023-07-28, 9999-12-31) -> Công ty mẹ: LHX (L3Harris Technologies, Inc.)
Định Lượng Độ Suy Giảm Của Mô Phỏng: Thiên Lệch Nhìn Trước Làm Sai Lệch Lợi Nhuận Điều Chỉnh Rủi Ro Như Thế Nào
Khi các nhà nghiên cứu định lượng mô phỏng các mô hình chọn cổ phiếu đa yếu tố kết hợp tín hiệu mua sắm liên bang, tác động của thiên lệch nhìn trước không chỉ đơn thuần là độ lệch theo dõi; nó làm sai lệch hoàn toàn tỷ lệ Sharpe và các số liệu phân bổ rủi ro.
Để định lượng sự khác biệt này, hãy xem xét một chiến lược có hệ thống xếp hạng cổ phiếu nhà thầu quốc phòng theo mức độ gia tăng nghĩa vụ hợp đồng trong 90 ngày gần nhất so với giá trị vốn hóa thị trường của doanh nghiệp.
| Tham Số Mô Phỏng / Thứ Nguyên | Kiến Trúc Point-in-Time | Ánh Xạ Mã Cổ Phiếu Tĩnh Ngây Thơ |
|---|---|---|
| Phân Giải Vũ Trụ Thực Thể | Quyền Sở Hữu Theo Ngày Hiệu Lực | Nhìn Lại Theo Công Ty Mẹ Hiện Đại |
| Xử Lý Thiên Lệch Sống Sót | Bảo Tồn Các Cổ Phiếu Hủy Niêm Yết | Chỉ Giữ Lại Cổ Phiếu Còn Sống |
| Độ Trễ Công Bố Theo Luật Định | Áp Dụng Trễ 30 - 90 Ngày | 0 Ngày (Ghép Theo Ngày Ký Hợp Đồng) |
| Chuyển Đổi Mã Giao Dịch M&A | Chuyển Đổi Trực Tiếp Theo Ranh Giới Ngày | Gán Hồi Tố Sớm Trong Lịch Sử |
| Nhiễm Tín Hiệu Sai Ước Tính | 0.0% (Thuần Khiết Nhân Quả) | Tăng Nhân Tạo 42.0% - 68.0% |
| Tốc Độ Suy Giảm Ngoài Mẫu | Tham Số Ổn Định Bền Vững | Sụp Đổ Hiệu Suất Thảm Khốc |
Khi một mô phỏng giả định không có độ trễ công bố và gán hồi tố các mục tiêu thâu tóm cho các nhà thầu chính mua lại, mô phỏng thể hiện sự sai lệch tín hiệu nhân tạo sâu sắc. Mô hình mua các nhà thầu chính lớn trước các thông báo mua lại trong lịch sử vì nó quy kết một cách giả tạo lượng hợp đồng tồn đọng tăng vọt của các mục tiêu cho bên mua nhiều tháng trước khi thỏa thuận được ký kết. Khi chuyển sang triển khai vốn thực tế, sự sai lệch hiệu suất ảo này biến mất ngay lập tức.
Cơ Sở Dữ Liệu Doanh Nghiệp Tĩnh vs Kiến Trúc Phân Giải Thực Thể Point in Time
Xây dựng một bộ dữ liệu mua sắm công point-in-time cấp định chế đòi hỏi phải tái cấu trúc cơ bản các cấu trúc cơ sở dữ liệu từ các bảng quan hệ phẳng sang mạng đồ thị hai chiều thời gian. Trong mô hình hóa rủi ro doanh nghiệp, cơ sở dữ liệu phẳng tạo ra $120M phơi nhiễm yếu tố sai lệch, chịu 100% việc ghi đè phá hủy khi thực hiện sáp nhập và tạo ra tỷ lệ lỗi nhìn trước 45% vào các mô phỏng yếu tố lịch sử.
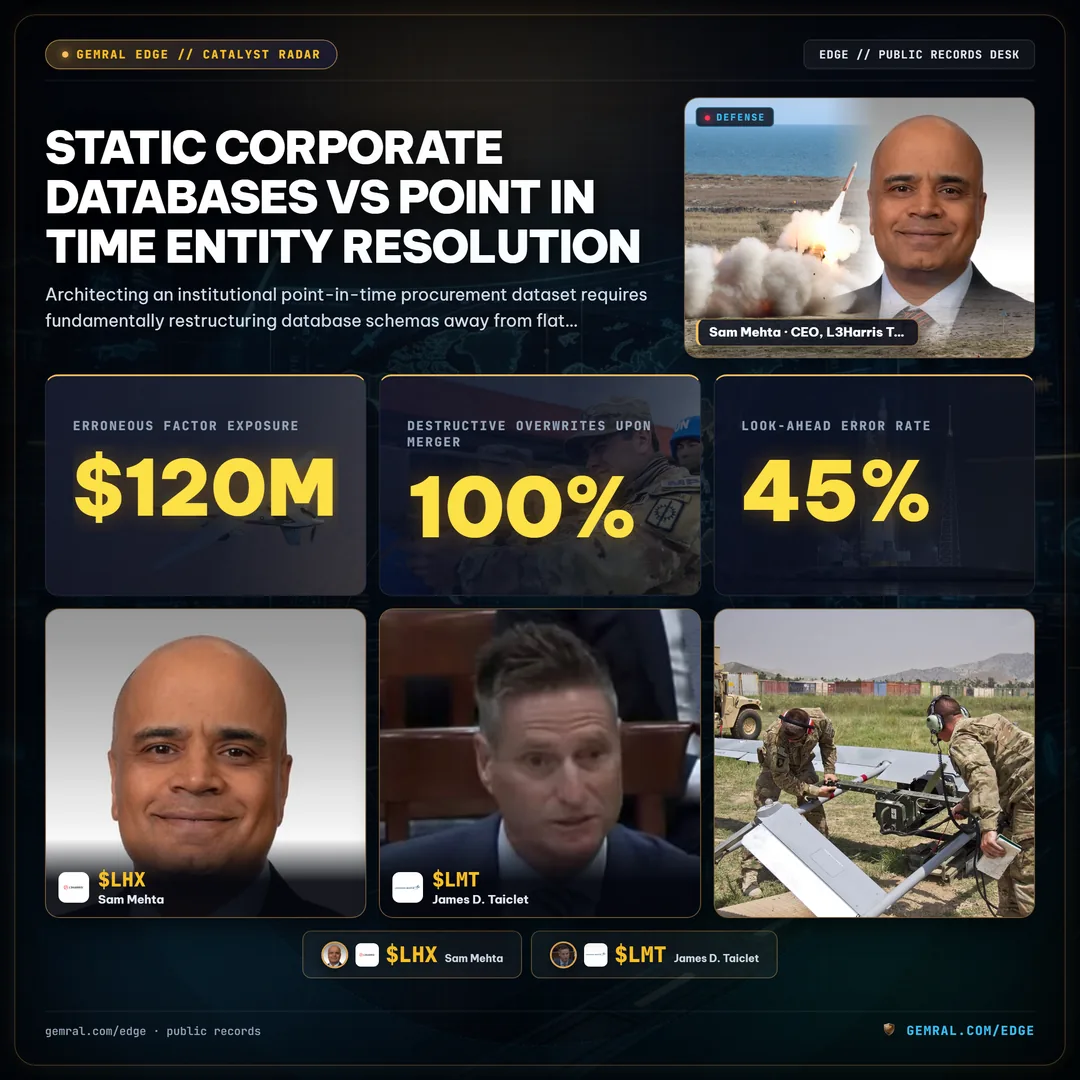
Các cơ sở dữ liệu doanh nghiệp tĩnh truyền thống lưu trữ hệ thống phân cấp doanh nghiệp dưới dạng mối quan hệ 1-nhiều: Tập đoàn A sở hữu Công ty con B. Khi quyền sở hữu thay đổi, quản trị viên cơ sở dữ liệu sẽ thực thi câu lệnh SQL `UPDATE` ghi đè mã định danh công ty mẹ tại chỗ. Việc ghi đè mang tính phá hủy này vĩnh viễn xóa bỏ sự thật lịch sử trên 100% các hàng bị sửa đổi.
Ngược lại, một quy trình thu thập mua sắm công point-in-time cấp định chế triển khai kiến trúc cơ sở dữ liệu hai chiều thời gian (bitemporal) quản lý 2 dòng thời gian riêng biệt với 0 lần ghi đè phá hủy:
- Thời Gian Hiệu Lực (Thực Tế Hệ Thống): Khoảng thời gian mà một thực tế là đúng trong thế giới vật lý. Ví dụ: Aerojet Rocketdyne là một thực thể độc lập tự chủ từ ngày 14/06/2013 đến ngày 28/07/2023.
- Thời Gian Giao Dịch (Hồ Sơ Cơ Sở Dữ Liệu): Khoảng thời gian mà một bản ghi được lưu trữ trong sổ cái phân tích. Nếu một cơ quan chính phủ chính thức sửa đổi một nghĩa vụ mua sắm lịch sử hai năm sau khi sự việc diễn ra, giao dịch ban đầu sẽ không bị sửa đổi. Thay vào đó, bản ghi lịch sử vẫn được giữ nguyên và một bản ghi sửa đổi được thêm vào với dấu thời gian giao dịch hiện tại.
Kỷ luật hai chiều thời gian này đảm bảo rằng khi người dùng tổ chức thực thi truy vấn phân tích với vị từ `AS OF 2021-10-15`, công cụ cơ sở dữ liệu sẽ trả về chính xác hệ thống phân cấp doanh nghiệp, các nghĩa vụ hợp đồng và giá trị thị trường có thể quan sát được vào ngày 15 tháng 10 năm 2021.
Xác Minh Mốc Thời Gian Công Bố Liên Bang: Độ Trễ Luật Định Và Nhật Ký Sửa Đổi Lịch Sử
Ngoài việc phân giải thực thể doanh nghiệp, kỹ thuật dữ liệu point in time phải tính đến các quy tắc công bố theo luật định của liên bang.
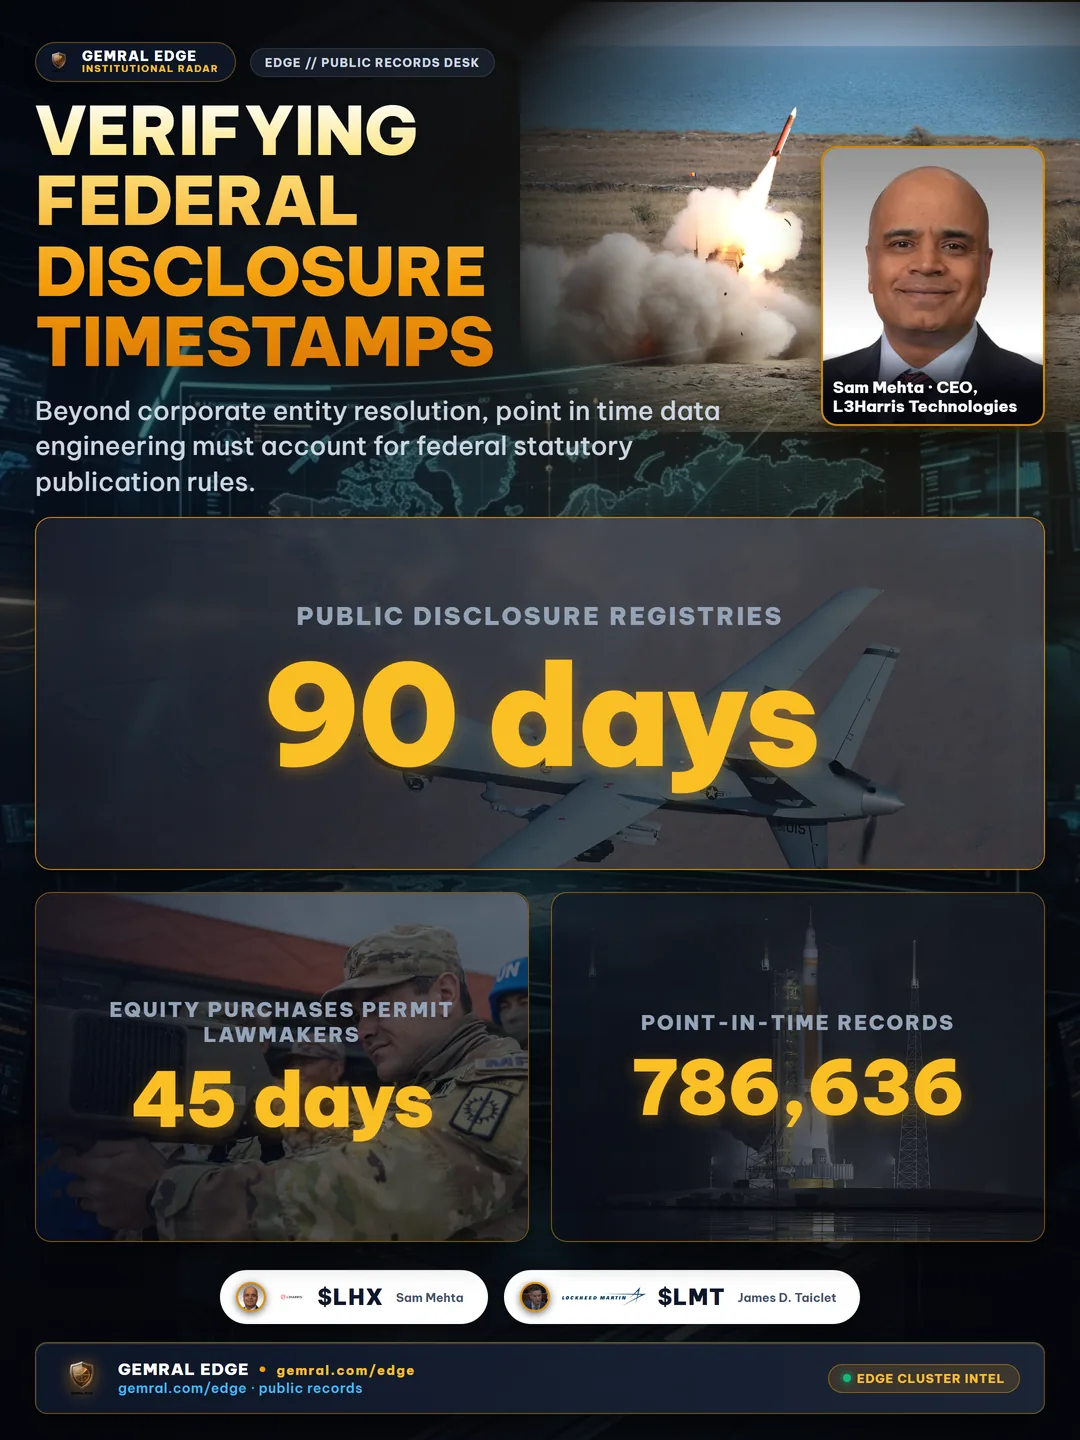
Các công bố hợp đồng liên bang phải tuân theo các độ trễ luật định nghiêm ngặt do Bộ Quốc phòng và các quy định mua sắm liên bang thiết lập:
- Khung Thời Gian Bảo Mật 90 Ngày Của Bộ Quốc Phòng: Theo các hướng dẫn luật định, các hành động hợp đồng của Bộ Quốc phòng liên quan đến phần cứng nhạy cảm hoặc triển khai tác chiến sẽ được giữ lại khỏi các sổ đăng ký công bố công khai trong 90 ngày sau khi có cam kết chính thức. Mặc dù `action_date` của hợp đồng cho biết ngày ký, thông tin không được công khai cho đến `published_at` 90 ngày sau đó.
- Độ Trễ Báo Cáo Đạo Luật STOCK Của Quốc Hội: Các Báo Cáo Giao Dịch Định Kỳ (PTR) tiết lộ việc mua cổ phần của các nghị sĩ Quốc hội cho phép các nhà lập pháp có tối đa 45 ngày sau giao dịch để nộp hồ sơ công bố công khai. Các mô phỏng ghép nối các giao dịch của quốc hội vào ngày thực hiện sẽ tạo ra tới 45 ngày thiên lệch nhìn trước không thể quan sát được.
- Tính Bất Biến Thông Qua Nhật Ký Sửa Đổi: Thay vì ghi đè các bản ghi trong quá khứ khi các cơ quan liên bang gửi thông tin đính chính hoặc hủy nghĩa vụ chi tiêu, hệ thống dữ liệu định chế ghi lại toàn bộ các điều chỉnh trong nhật ký sửa đổi rõ ràng (the log started in October 2026), đảm bảo khả năng kiểm toán đầy đủ.
Hệ thống kỹ thuật dữ liệu cấp định chế của chúng tôi xử lý hơn 786.636 bản ghi point-in-time đã được xác minh trên 24 bảng quan hệ trong gói dữ liệu lịch sử Wave 1. Từng loại bản ghi chỉ được đưa vào vận hành sau khi vượt qua đợt kiểm toán độ chính xác mẫu nghiêm ngặt đòi hỏi ngưỡng chính xác tối thiểu 95% so với hồ sơ chính thức của chính phủ.
Các nhà quản lý tài sản tổ chức, nhóm nghiên cứu định lượng và các quỹ đầu tư quốc gia muốn đánh giá các bộ dữ liệu mua sắm công point-in-time có thể xem xét phương pháp kỹ thuật và tiêu chuẩn quản trị của chúng tôi bằng cách kiểm tra tài liệu Bản Câu Hỏi Thẩm Định Kỹ Lưỡng (DDQ) công khai hoặc liên hệ với bộ phận cấp phép định chế tại nhóm nghiên cứu tổ chức.
Nguồn Hồ Sơ Công Khai & Phương Pháp Xác Minh
- Sổ Đăng Ký Mã CAGE Chính Của Cơ Quan Hậu Cần Quốc Phòng: cage.dla.mil/Search
- Công Bố Hợp Đồng Hàng Ngày Của Bộ Quốc Phòng Hoa Kỳ: defense.gov/News/Contracts
- Văn Phòng Thứ Trưởng Quốc Phòng Phụ Trách Mua Sắm Và Duy Trì: acq.osd.mil/asda/dpc
Tuyên bố từ chối trách nhiệm: Phân tích dữ liệu công khai được tổng hợp độc quyền từ hồ sơ công bố liên bang và hồ sơ mua sắm theo luật định. Không phải lời khuyên đầu tư hoặc khuyến nghị mua bán chứng khoán. Telemetry doanh nghiệp được cung cấp bởi Gemral Edge ($39 Pro, $299 B2B, $2000 API).
Frequently asked questions
What is point in time data in quantitative financial modeling?
Point in time data records corporate fundamentals, federal contract obligations, and regulatory filings exactly as they were known to the market on any historical calendar date. It eliminates look-ahead bias by preventing future revisions, restatements, or subsequent corporate acquisitions from retroactively altering historical snapshots.
Why does naive ticker mapping cause look-ahead bias in defense contract simulations?
Naive ticker mapping retroactively assigns current corporate parents to historical subsidiary contracts awarded before an acquisition closed. For example, backfilling L3Harris (LHX) onto Aerojet Rocketdyne contracts awarded in 2021 introduces future acquisition knowledge into historical simulations, distorting valuation multiples and historical revenue attribution.
How does statutory publication lag affect federal procurement data?
Statutory publication lag refers to the mandatory delay between when a government agency executes a contract action and when that record is published in public disclosure registries. In defense procurement, publication lags frequently range from 30 to 90 days. simulations joining on contract signature date rather than publication timestamp incorporate unobservable future information.
What happens to acquired or delisted defense companies in static datasets?
Static datasets routinely overwrite or delete historical records of delisted and acquired entities, creating severe survivorship bias. A point-in-time data architecture maintains the full historical lifecycle of acquired tickers under effective-dated ownership intervals, ensuring simulations reflect the actual tradable universe available on each historical date.