前视偏差(Look Ahead Bias):国防并购与股票代码轮换案例研究
一项实证量化案例研究,探讨法定国防采购披露滞后、企业并购以及幸存者假设如何将系统性前视偏差引入另类数据管道,并在超过650,000笔联邦交易中进行了评估。
在量化金融和算法策略设计中,前视偏差(look ahead bias)是策略模拟中最普遍的失效模式之一。当统计模型在模拟时间点无意中纳入了市场参与者在物理上无法获取或在法律上属于机密的信息时,就会发生前视偏差。虽然传统计量经济学家经常防范明显的前瞻性泄漏——例如利用收盘价来计算日内入场信号——但另类数据集、政府支出披露和企业采购管道的激增引入了微妙的结构性泄漏。
当定量研究团队摄取公共采购记录时,他们通常认为政府采购合同上的日期代表了更广泛的市场可以根据该信息进行交易的时间戳。事实上,联邦采购数据受法定保密延迟、多层级企业子公司架构和复杂企业并购的制约。如果没有严格的、带生效日期的时间点实体解析,历史模拟就会在这些公司以现代形式存在的前几个月,将数十亿美元的联邦收入归功于存续的母公司股票代码。为了研究这些故障模式,本案例研究剖析了联邦承包数据的结构机制,追踪了法定发布滞后和公司重组如何扭曲我们联邦合同情报雷达的历史策略完整性。
前视偏差如何扭曲量化金融模型
量化研究中前视偏差的数学后果是产生统计幻象:策略表现出极佳的夏普比率、微不足道的资金回撤和强劲的历史盈利能力,但在实盘资本环境中部署后却立即衰退。在另类数据建模中,这种扭曲源于活动日期(事件在物理世界中发生的日期)与发布日期(官方公共记录最终确定、摄取并向市场参与者传播的日期)之间的根本差异。
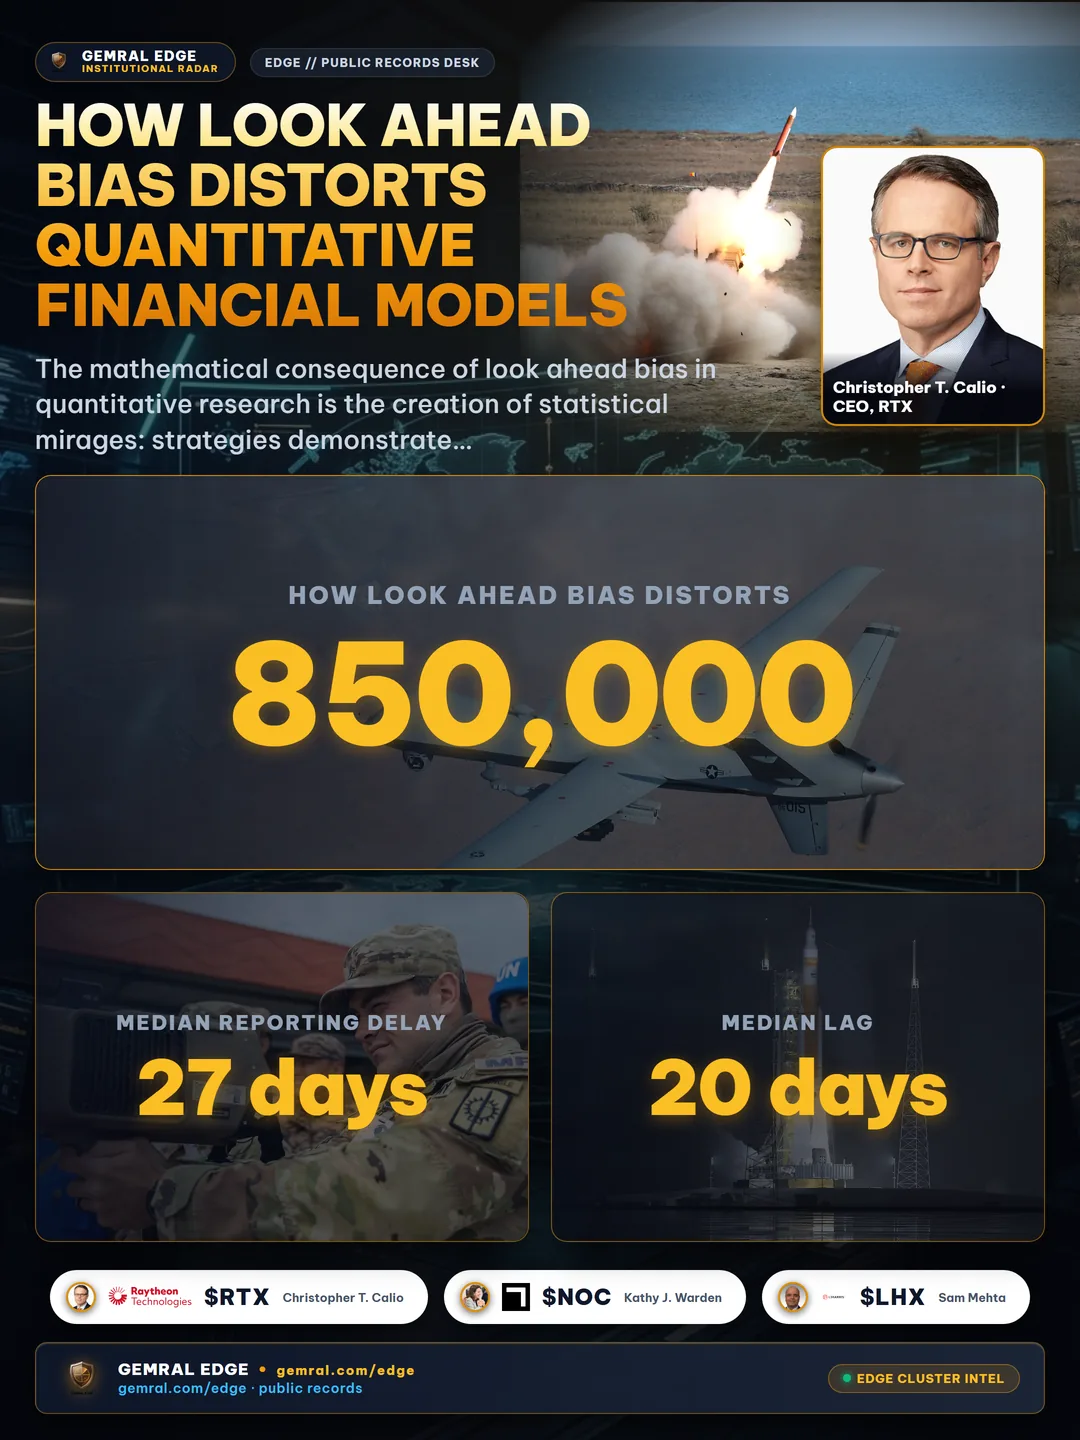
考虑一个旨在从联邦采购合同中获取企业收入增长动能的投资模型。如果算法在正式合同签署日期对授予进行时间戳标记,它就假设机构交易者在公共分类账披露该交易之前的数周或数月内拥有完全的预见能力。在公共联邦历史中已解决的850,000+项事件中,事件发生与公开披露之间的差距在不同的报告制度下存在很大差异:
- 国会议员交易披露:立法股票交易的中位报告滞后为27天,自2018年以来记录的63,122笔交易中,第90百分位数达到63天。
- 企业游说申报:季度游说支出报告在报告日历季度结束后以20天的中位滞后(第90百分位数为21天)发布,跨越8,975份申报。
- 企业内部人员披露:公司董事和执行官提交的文件显示中位发布滞后为1天,在记录的35,226份申报中,第90百分位数扩大到4天。
- 国防部合同:国防采购行动受法定国家安全豁免的管辖,该豁免强制执行90天的发布封锁。
按活动日期而非经过验证的发布时间戳确定历史模拟日期,从根本上使模型完整性失效。通过将数据提前20到90天注入,模拟将随后的股票价格变动视为预测性能,而实际上该策略只是在利用前视泄漏进行交易。
法定国防披露滞后:90天信息差距
根据《美国法典》第10编和《联邦采购条例》(FAR),军事采购行动在公开传播之前必须接受严格的作战安全审查。为了防止外国对手拼凑实时后勤调动、军火储备和技术开发时间表,国防部(DoD)对发布到公共支出分类账的详细交易记录实施了为期90天的法定封锁。
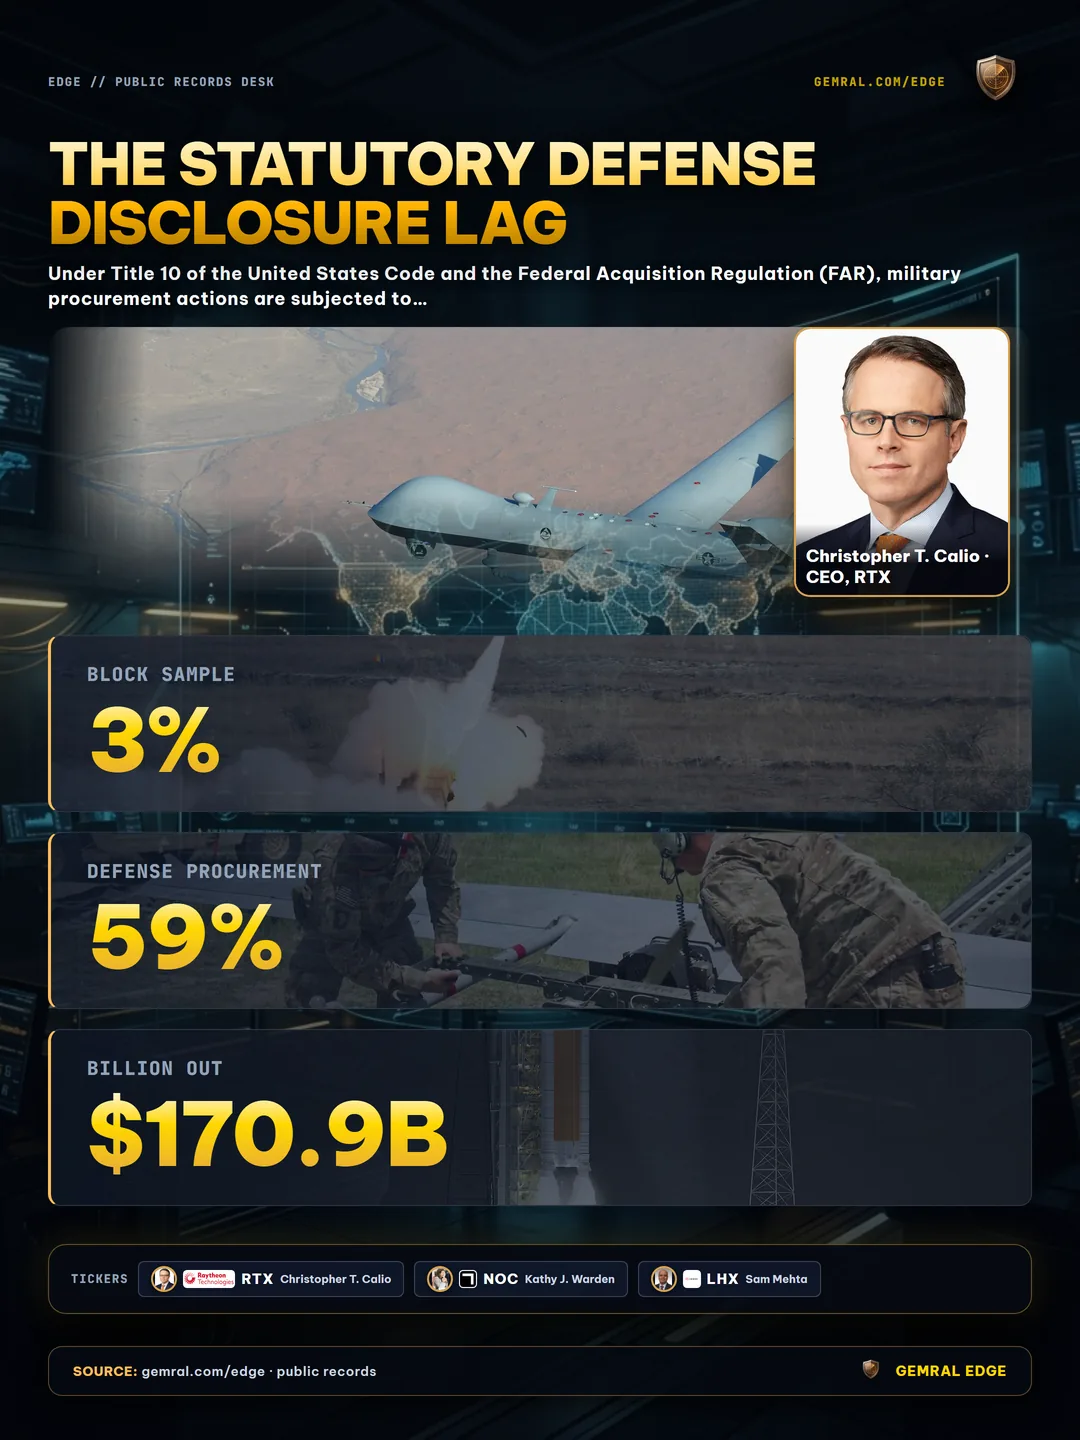
在2018财年及以后价值100万美元或以上的联邦合同交易的实证3%块样本中,国防采购约占交易行的59%和总承诺资金的65%(抽样的1,709亿美元中有1,119亿美元,测定于2026年10月)。因此,在主要的联邦主要承包商中分配的所有资本中,有近三分之二受此90天披露延迟的约束。
这种法定机制创造了一种不对称的披露结构,困住了未校准的量化管道:
- 每日国防合同简报:对于超过法定报告门槛(通常为750万美元)的奖项,五角大楼在工作日的东部时间17:00发布每日简报。这些公告在授标当天详细说明了接收方、承付款项和签约的军种分支机构。
- 官方公共支出交易:相应的详细合同交易记录——包含订单行产品服务代码、母实体DUNS/UEI标识符、分包要求和定价时间表——直到整整90天后才会出现在公共采购分类账上。
- 实证公告领先优势:自2018财年以来,在每日公告和公共交易分类账中同时出现的9,158份国防合同中,每日简报在93.5%的情况下早于公共交易记录出现,中位数为90天(第10百分位数为85天,第25百分位数为90天,第75百分位数为90天,第90百分位数为91天),代表已宣布的1.07万亿美元国防采购款项。
如果量化模型在不交叉引用每日合同公告的情况下使用联邦合同分类账,它就会在90天的信息赤字下运行。相反,如果研究人员使用历史签约日期作为观察时间戳在详细交易表上训练模型,则该模型会窥探未来整整三个月。
国防并购案例研究:雷神科技(RTX)股票代码转换
90天国防披露滞后与企业并购之间的相互作用造成了严重的实体解析异常。一个突出的真实案例研究是联合技术公司(历史交易代码为UTX)与雷神公司(历史交易代码为RTN)之间的巨型并购,合并成立了雷神技术公司(交易代码为RTX)。
企业重组在2020年初遵循了严格的公司和法律时间表:
- 2020年1月中旬:联合技术公司旗下的一个专业国防部门签署了一份价值数百万美元的机密国防航空电子设备合同。签约日期(行动日期)在军事采购数据库中记录为2020年1月15日。根据法定规则,该合同在公共交易分类账中被扣留90天。
- 2020年4月3日:联合技术公司成功完成与雷神公司的全股票对等合并。联合技术公司剥离其非航空航天商业业务(奥的斯电梯Otis和开利空调Carrier),将幸存的母公司更名为雷神技术公司,并将其纽约证券交易所代码从UTX更改为RTX。同时,雷神公司(RTN)被退市并停止交易。
- 2020年4月中旬:90天的法定禁运到期,交易详情于2020年4月15日出现在公共联邦分类账上。
当自动化数据管道在没有时间点图智能的情况下解析此记录时,它会遇到两种相互冲突的故障模式:
- 故障模式A(追溯存续合并):管道通过当今的公司母公司查找表映射合同接收方。它发现该子公司属于雷神科技(RTX),并在历史的2020年1月15日交易中标记了股票代码RTX。模拟2020年初的算法策略试图在代码RTX上执行头寸——而该金融资产在2020年1月15日的金融交易所中根本不存在。
- 故障模式B(签约点静态查找):管道检查1月15日行动日期的公司注册表,正确识别联合技术公司(UTX)。然而,它将公共可用性时间戳记为2020年4月15日(数据公开的时间),同时保留历史代码UTX。在4月15日处理提要的执行模型试图交易UTX,而UTX已在12天前停止交易。
正确的时间点解析标准同时解决了这两个难题:签约实体永久存档在主要实体记录中(记录谁执行了工业工作),而分配的市场股票代码在该记录公开的当天动态滚动到市场参与者积极交易的证券。在联合技术公司的转换中,2020年4月15日发布的合同行动自动滚动到代码RTX,与交易所现实相匹配。
量化错误归属:存续实体映射如何扭曲历史模拟
雷神合并并非孤立的极端情况。在整个美国国防工业基础中,企业合并、分拆和资产剥离都是常规的运营现实。当研究团队依赖静态的母公司注册表——将历史接收方标识符链接到当前的公司所有者时——导致的错误归属会将实质性扭曲引入定量数据集。
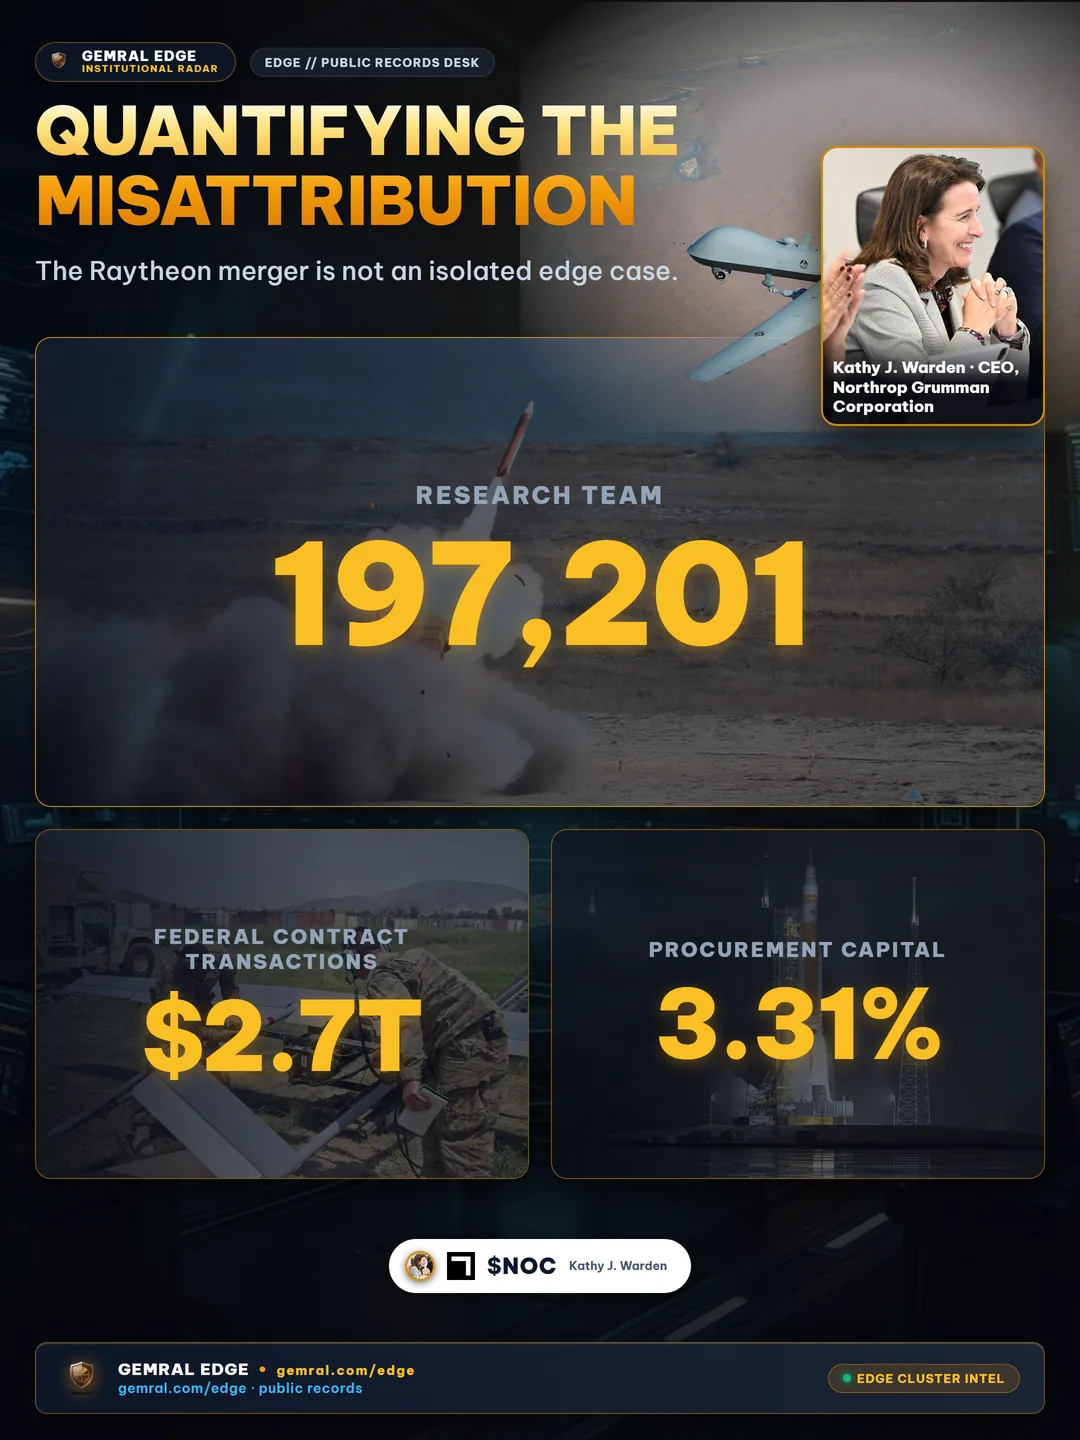
为了量化此错误的精确经验规模,我们的研究团队审计了197,201笔解析至股票代码的联邦合同交易,代表从2018财年到2026年10月的2.7万亿美元承付款项。将时间点母公司链接与静态的'当前母公司'表进行比较,揭示了巨大的资本错位:
- 金额错误归属:通过当前的母公司表而不是每个发布日期有效的母公司实体映射已解决的联邦合同交易,错误地重新分配了896亿美元的联邦合同——占8,568项不同合同行动中总交易采购资本的3.31%。
- 完成并购后代码轮换:正好有659项联邦合同行动是在收购合法完成之前签署的,但在根据法定国防报告延迟最终确定交易后发布。在这个群体中,有651项合同行动转移到了上市的幸存收购方(包括361项行动转为RTX,在L3-Harris合并后有124项转为LHX,49项转为UTX,49项转为通用动力GD,43项转为诺斯罗普·格鲁曼NOC,25项转为SAIC),而有8项行动涉及未上市的私人实体收购,正确地不带有交易代码。
- 交易代码中途变更:另有254项合同行动涉及在合同签署和公开披露之间更改股票代码的公司。这些交易(包括121项从UTX转换为RTX,68项从HRS转换为LHX,44项从JEC转换为Jacobs J,以及17项从ASGN转换为EFOR)必须在发布日期带有新交易的代码,而不是其历史前身符号。
当定量研究人员对行业中性动量或事件驱动因子策略进行历史模拟时,将896亿美元分配给不正确的资产负债表会系统性地破坏因子载荷。在国防合同分析中,评估主要供应商需要将收购前的业绩与并购后的整合明确区分开来,正如我们在关于按收入排名的顶级国防承包商的研究中所讨论的那样。
时间点子公司解析:多层级所有权挑战
采购数据中产生前视偏差和错误归属的第二个结构性驱动因素是公司子公司层次结构。大型国防企业集团不会在其上市控股公司的名称下对联邦采购招标进行竞标。相反,合同正式授予运营子公司、合资企业、研究实验室和最近收购的私营供应商实体。
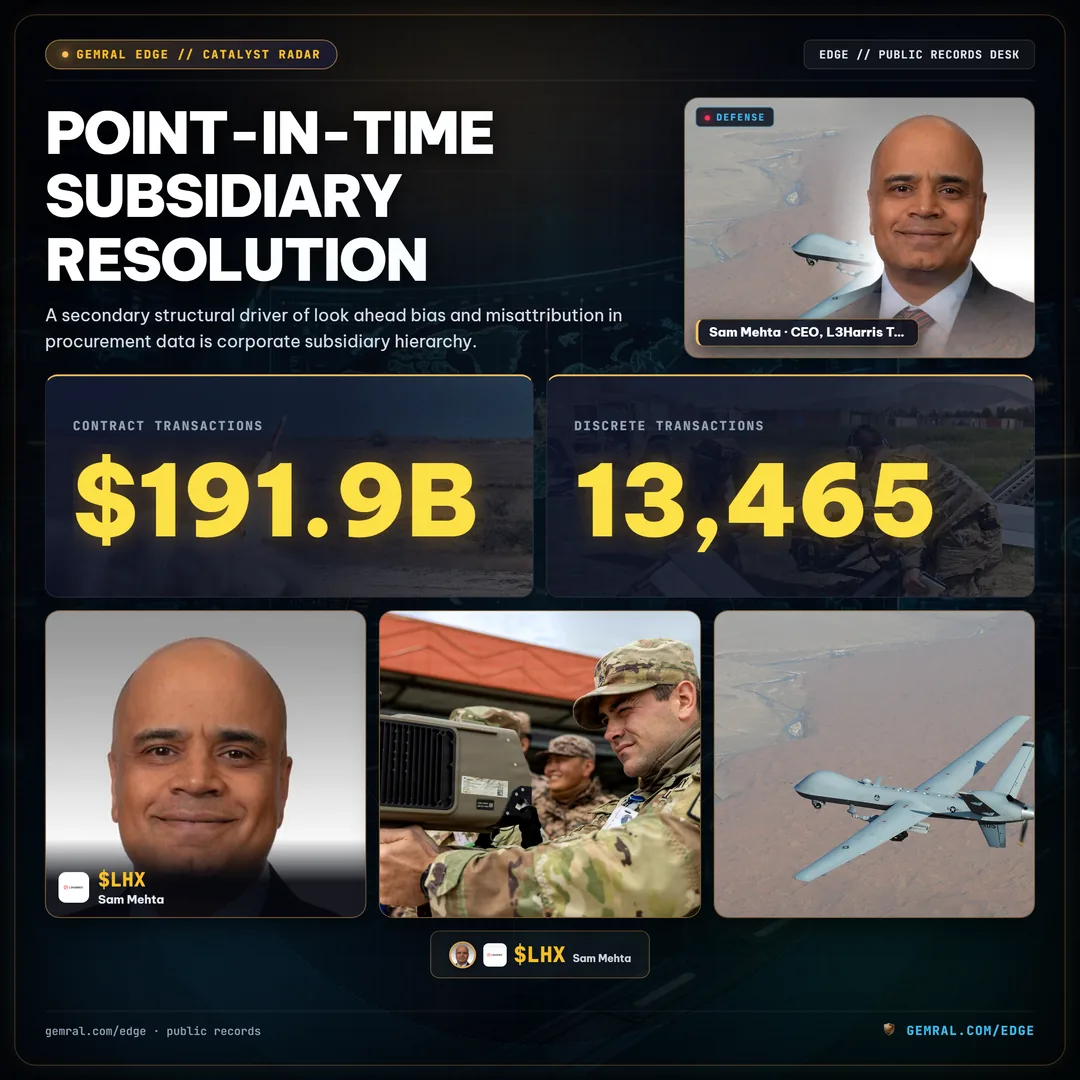
扫描联邦分类账以查找公司股票代码的天真字符串匹配算法仅能捕获总采购资本的一小部分。在我们经过验证的联邦合同数据库中:
- 子公司依赖性:与股票代码关联的合同交易中,共有1,919亿美元——占合同总金额的7.1%和13,465笔离散交易——仅通过带生效日期的子公司关系触达上市母公司。在主要合同文件上,收款人的法定名称是一个未上市的运营实体,与母公司代码没有任何词汇相似性。
- 带生效日期的公司关系图:公司子公司是动态的企业资产。通用动力公司在2019年拥有的子公司可能会在2022年被剥离给私募股权,并在随后于2025年被L3Harris收购。使用平面的、未版本化的关系表归属2019年的合同行动,会导致跨公司资产负债表的追溯性资本窃取。
- 合同金额覆盖范围:我们数据库中2018财年及以后的联邦合同交易金额(100万美元及以上)中,约有49.3%映射到了公开上市的股票代码(测定于2026年10月23日)。其余的采购量反映了授予私营企业、州和市政实体、教育机构或没有公开发行股权证券的外国政府的合同。
解决多跳子公司挑战需要将公司关系跟踪为时间点时间图,其中母子公司边缘拥有严格的effective_from和effective_to日历时间戳。结合我们在关于GovWin定价和采购替代方案的分析中详细介绍的商业情报平台,时间点图使机构研究人员能够追踪从单个机构义务直接流向上市母公司资产负债表的资本流动。
量化研究团队如何消除另类数据中的前视偏差
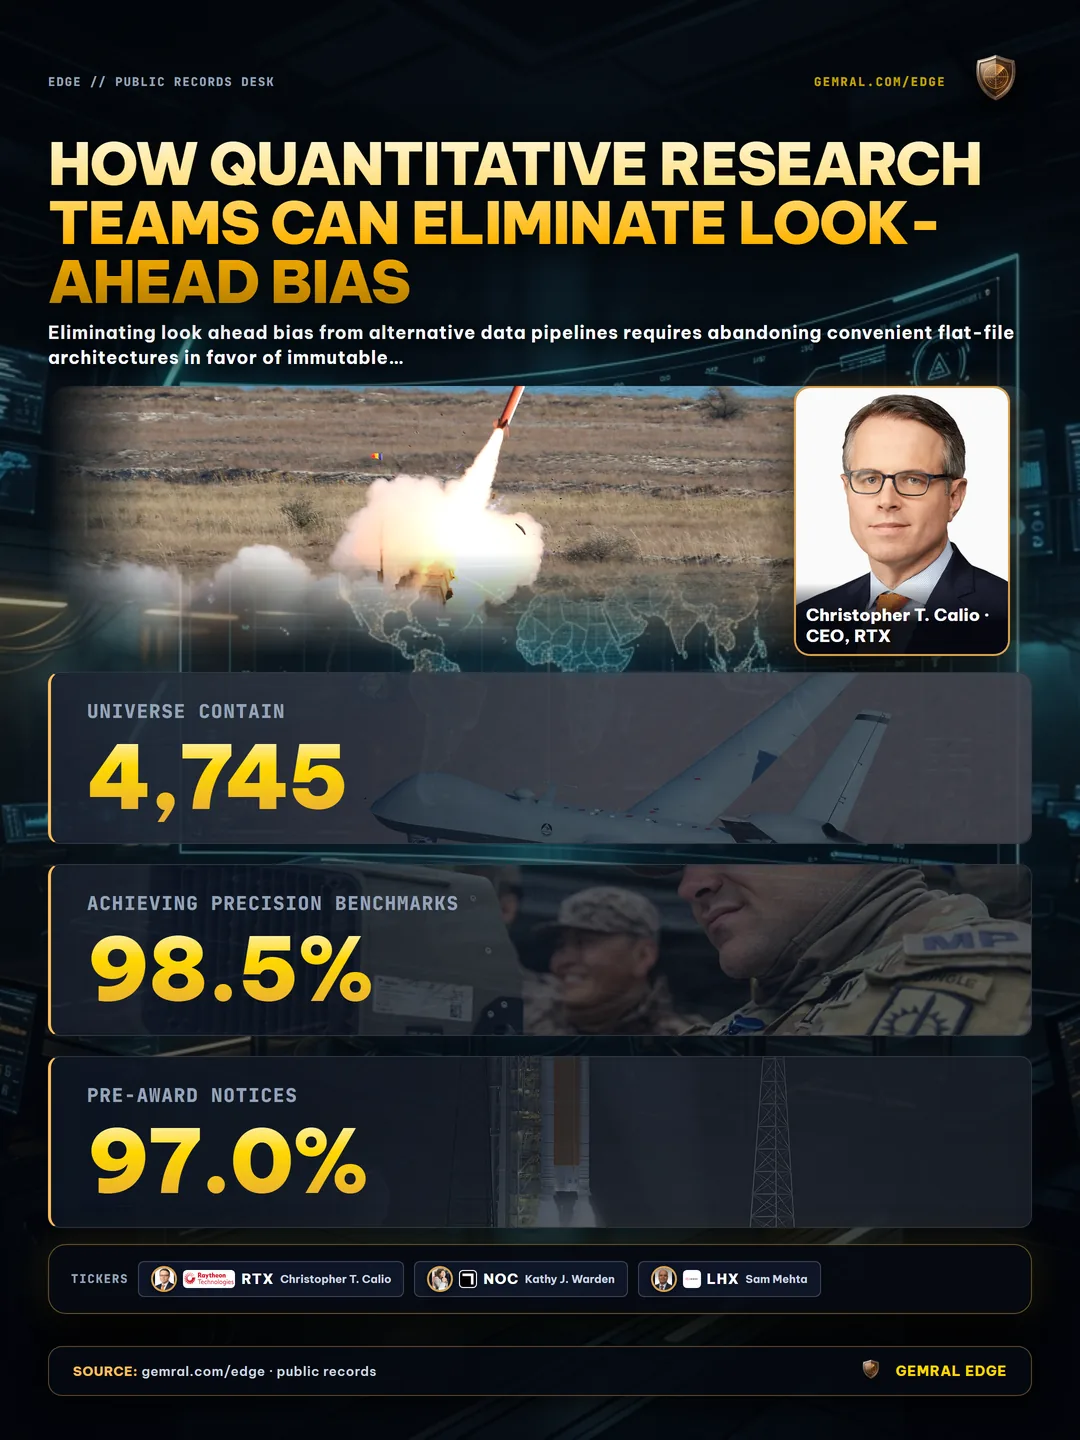
消除另类数据管道中的前视偏差需要放弃方便的平面文件架构,转向不可变的时间点数据工程协议。量化研究部门和风险经理应在其采购摄取管道中执行四项基线架构标准:
- 区分观察时间戳和发布时间戳:每个交易记录必须存储两个不可变的日历字段:事件时间戳(合同签署日期)和公开发布时间戳(记录通过法定审查并出现在公共分类账上的时间)。所有策略历史模拟和因子模型都必须严格以发布时间戳为基础。
- 保留退市和被收购的实体:无幸存者偏差的股票资产宇宙必须包含在历史观察窗口中交易过的所有4,745个不同股票代码,包括破产实体、被收购的国防巨头和被替换的代码符号。退市实体必须保留其原始的历史标识符。
- 实施抽样准确性验证:自动化管道必须使原始采购源经受严格的质量把关。在我们数据基础设施的10个主要联邦记录类别中,记录均经过针对原始政府源文件的抽样验证,在合同交易上达到98.5%的精度基准,在预先授标通知上达到97.0%,在投标抗议案卷上达到97.0%。
- 实施不可变的修订分类账:在联邦采购中,合同经常被修改、取消资金承诺或受到正式抗议。管道不能追溯性地更新过去的数据库行——这会悄悄地将现代修订注入历史数据——而是必须将更新视为仅附加的修订事件,并带有它们自己离散的发布时间戳。
对另类数据提供商进行运营尽职调查的机构量化基金和资产管理经理可以通过我们的机构尽职调查问卷(DDQ)审查我们的综合架构文档,并直接在gemral.com/edge/contracts上探索时间点联邦记录。
公共数据 · 非投资建议。本研究中引用的所有实证指标、合同价值、公司时间表和法定披露间隔均完全来自公共联邦采购登记处、立法透明度档案和官方公司申报。本研究不包含实质性非公开信息(MNPI),也不构成财务、法律或投资建议。过往业绩、历史模拟以及历史合同归属并不能保证未来的投资回报。
Frequently asked questions
What is look ahead bias in quantitative financial models?
Look ahead bias is a modeling error where information from future dates leaks into historical simulation backtests. This leads to artificially inflated Sharpe ratios and statistical illusions of profitability that inevitably fail during live execution.
Why does the Department of Defense enforce a 90-day contract publication lag?
Federal acquisition statutes mandate a 90-day publication delay on sensitive defense procurement actions to protect operational security and industrial logistics. Models dating awards by action date instead of publication date introduce three full months of future look-ahead.
How does defense M&A distort point-in-time contract attribution?
When companies merge or change tickers (e.g., United Technologies UTX merging with Raytheon RTN into RTX), mapping historical contracts through today's corporate parent improperly credits pre-merger revenue to surviving tickers, distorting historical revenue exposure.
How can quantitative research teams eliminate look-ahead bias in procurement data?
Research teams must use point-in-time entity resolution graphs with effective-dated parent-subsidiary links, record exact publication timestamps rather than signature dates, retain delisted and acquired tickers in historical universes, and enforce immutable audit ledgers.