Độ Lệch Nhìn Trước (Look Ahead Bias): Nghiên Cứu Tình Huống M&A Quốc Phòng và Chuyển Đổi Mã Ticker
Nghiên cứu tình huống định lượng thực nghiệm phân tích cách thức độ trễ công bố mua sắm quốc phòng theo luật định, các thương vụ sáp nhập doanh nghiệp và giả định tồn tại đưa độ lệch nhìn trước mang tính hệ thống vào các đường ống dữ liệu thay thế, được đánh giá trên hơn 650.000 giao dịch liên bang.
Trong tài chính định lượng và thiết kế chiến lược thuật toán, độ lệch nhìn trước (look ahead bias) đại diện cho một trong những dạng lỗi phổ biến nhất trong mô phỏng chiến lược. Độ lệch nhìn trước phát sinh khi một mô hình thống kê vô tình đưa vào thông tin mà những người tham gia thị trường không thể tiếp cận được về mặt vật lý hoặc được bảo mật về mặt pháp lý tại thời điểm mô phỏng. Trong khi các nhà kinh tế lượng học cổ điển thường xuyên phòng tránh các rò rỉ hướng tới tương lai rõ ràng—chẳng hạn như sử dụng giá đóng cửa cuối ngày để tính toán tín hiệu vào lệnh trong ngày—sự bùng nổ của các bộ dữ liệu thay thế, các công bố chi tiêu chính phủ và các đường ống đấu thầu doanh nghiệp đã mang lại những rò rỉ cấu trúc tinh vi.
Khi các đội ngũ nghiên cứu định lượng tiếp nhận hồ sơ mua sắm công, họ thường giả định rằng ngày tháng xuất hiện trên một hợp đồng chính phủ đại diện cho dấu thời gian khi thị trường rộng lớn hơn có thể giao dịch dựa trên thông tin đó. Trong thực tế, dữ liệu mua sắm liên bang bị chi phối bởi các khoảng hoãn bảo mật theo luật định, các hệ thống phân cấp công ty con nhiều tầng và các thương vụ sáp nhập doanh nghiệp phức tạp. Nếu không có quy trình định danh thực thể theo thời điểm có hiệu lực nghiêm ngặt, các mô phỏng lịch sử sẽ gán hàng tỷ đô la doanh thu liên bang cho các mã cổ phiếu mẹ còn tồn tại hàng tháng trời trước khi các tập đoàn đó tồn tại dưới hình thức hiện đại. Để xem xét các dạng lỗi này, nghiên cứu tình huống này mổ xẻ cơ chế cấu trúc của dữ liệu hợp đồng liên bang, theo dõi cách thức độ trễ công bố theo luật định và các đợt tái cấu trúc doanh nghiệp làm méo mó tính toàn vẹn của chiến lược lịch sử trên radar tình báo hợp đồng liên bang của chúng tôi.
Cách Độ Lệch Nhìn Trước Làm Méo Mó Các Mô Hình Tài Chính Định Lượng
Hệ quả toán học của độ lệch nhìn trước trong nghiên cứu định lượng là tạo ra ảo ảnh thống kê: các chiến lược thể hiện tỷ số Sharpe hoàn hảo, mức sụt giảm vốn không đáng kể và lợi nhuận lịch sử mạnh mẽ, nhưng lại suy giảm ngay lập tức khi triển khai trong môi trường vốn thực tế. Trong mô hình hóa dữ liệu thay thế, sự biến dạng này bắt nguồn từ sự phân kỳ cơ bản giữa ngày diễn ra hoạt động (khi một sự kiện diễn ra trong thế giới vật lý) và ngày công bố (khi hồ sơ công khai chính thức được hoàn thiện, tiếp nhận và phổ biến tới người tham gia thị trường).
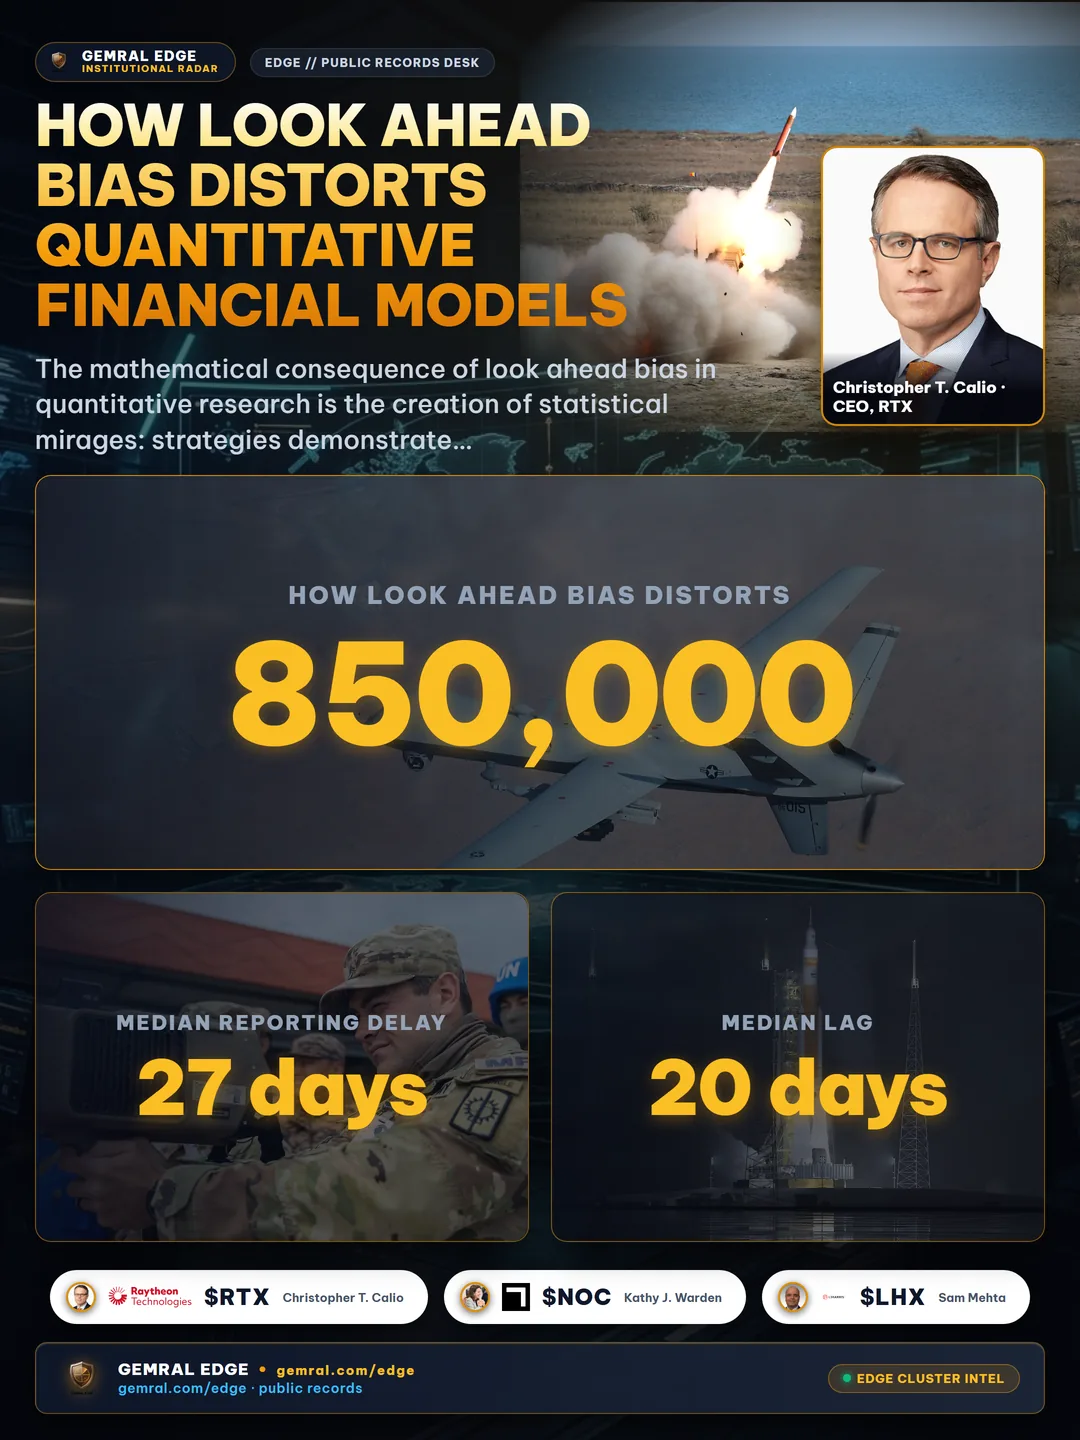
Hãy xem xét một mô hình đầu tư được thiết kế để nắm bắt sự gia tăng doanh thu của doanh nghiệp từ các hợp đồng mua sắm liên bang. Nếu một thuật toán đóng dấu thời gian cho một hợp đồng vào ngày ký hợp đồng chính thức, nó giả định rằng một nhà giao dịch tổ chức đã sở hữu sự thấy trước hoàn hảo trong suốt những tuần hoặc những tháng can thiệp trước khi sổ cái công khai tiết lộ giao dịch. Trên hơn 850.000 sự kiện đã được giải quyết trong lịch sử liên bang công khai, khoảng cách giữa thời điểm xảy ra sự kiện và thời điểm công bố công khai có sự khác biệt lớn giữa các chế độ báo cáo:
- Công Bố Giao Dịch Của Nghị Sĩ: Các giao dịch cổ phiếu của các nhà lập pháp có độ trễ báo cáo trung vị là 27 ngày, với phân vị thứ 90 lên tới 63 ngày trên 63.122 giao dịch được ghi nhận kể từ năm 2018.
- Hồ Sơ Vận Động Hành Lang Doanh Nghiệp: Các báo cáo chi tiêu vận động hành lang hàng quý được đăng tải với độ trễ trung vị là 20 ngày (và phân vị thứ 90 là 21 ngày) sau khi kết thúc quý báo cáo trên 8.975 hồ sơ.
- Công Bố Của Người Nội Bộ Doanh Nghiệp: Các hồ sơ do các giám đốc và viên chức điều hành doanh nghiệp nộp thể hiện độ trễ công bố trung vị là 1 ngày, mở rộng lên 4 ngày ở phân vị thứ 90 trên 35.226 hồ sơ được ghi nhận.
- Hợp Đồng Của Bộ Quốc Phòng: Các hoạt động mua sắm quốc phòng chịu sự chi phối của các miễn trừ an ninh quốc gia theo luật định, áp đặt lệnh hoãn công bố bắt buộc kéo dài 90 ngày.
Việc gắn ngày cho các mô phỏng lịch sử theo ngày diễn ra hoạt động thay vì các dấu thời gian công bố đã được xác minh sẽ làm vô hiệu hóa căn bản tính toàn vẹn của mô hình. Bằng cách đưa dữ liệu vào sớm từ 20 đến 90 ngày, các mô phỏng đã ghi nhận các chuyển động giá cổ phiếu tiếp theo như một hiệu suất dự đoán, trong khi sự thật là chiến lược chỉ đơn giản đang giao dịch dựa trên sự rò rỉ nhìn trước.
Độ Trễ Công Bố Quốc Phòng Theo Luật Định: Khoảng Trống Thông Tin 90 Ngày
Theo Điều 10 của Bộ luật Hoa Kỳ và Quy chế Mua sắm Liên bang (FAR), các hoạt động mua sắm quân sự phải trải qua các đánh giá an ninh hoạt động nghiêm ngặt trước khi phổ biến công khai. Nhằm ngăn chặn các đối thủ nước ngoài ghép nối các hoạt động di chuyển hậu cần theo thời gian thực, việc tích trữ vũ khí và các mốc thời gian phát triển công nghệ, Bộ Quốc phòng (DoD) thực thi lệnh cấm vận 90 ngày theo luật định đối với các hồ sơ giao dịch chi tiết được xuất bản lên sổ cái chi tiêu công.
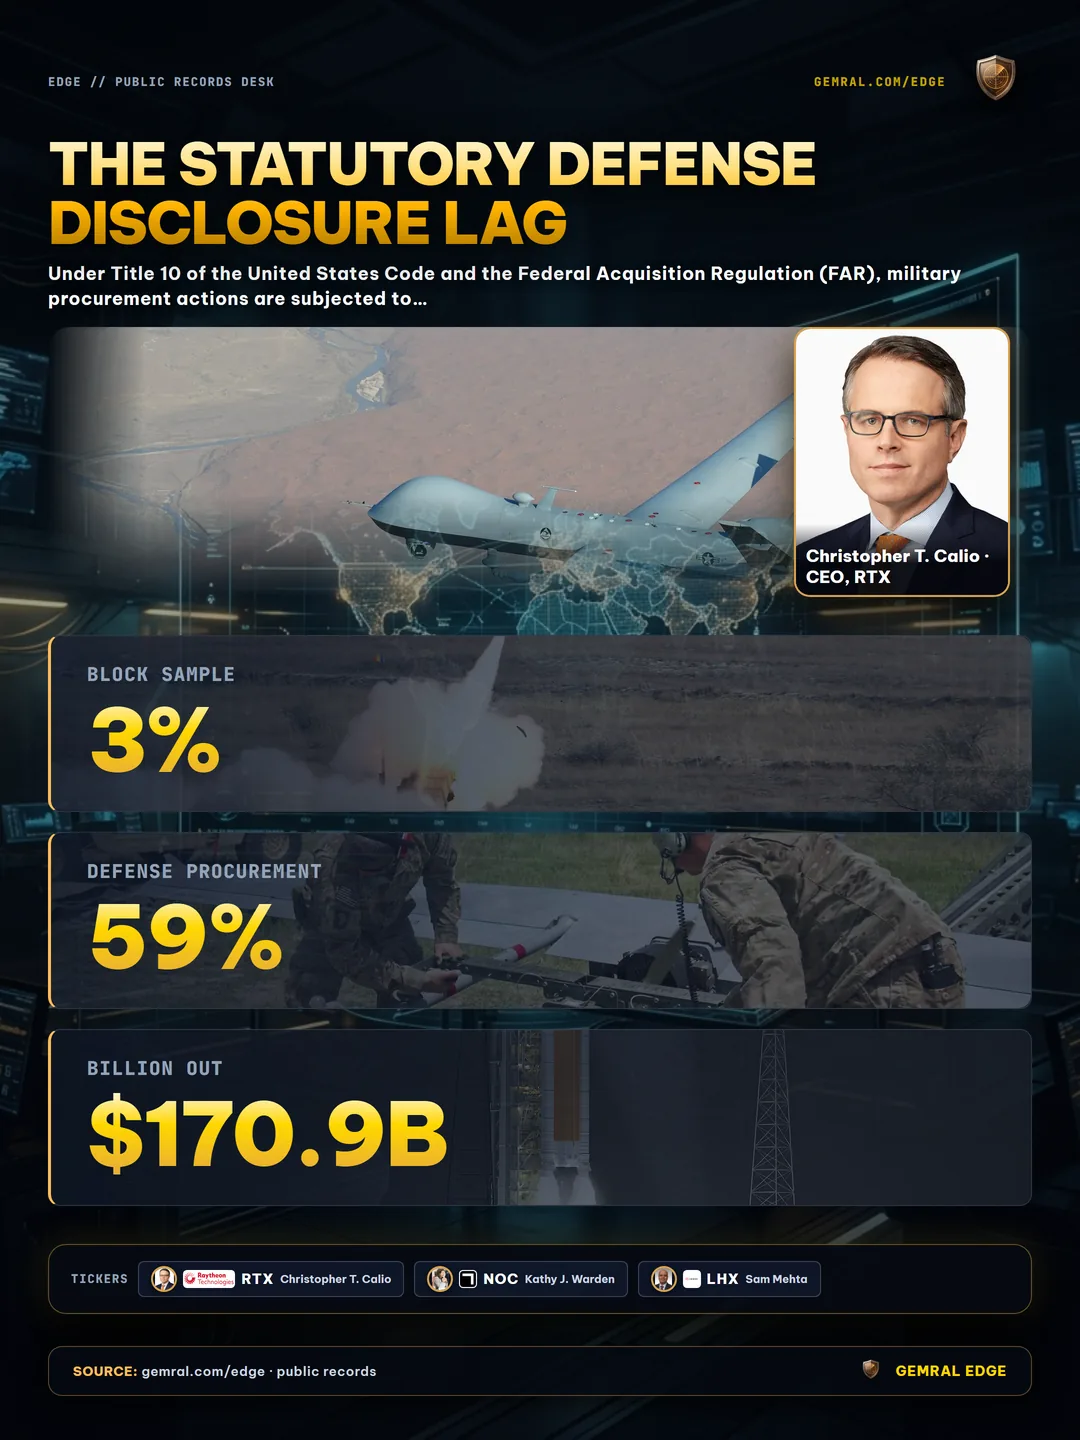
Trong một mẫu khối thực nghiệm 3% của các giao dịch hợp đồng liên bang từ năm tài chính 2018 trở đi có giá trị từ 1 triệu USD trở lên, mua sắm quốc phòng chiếm khoảng 59% số dòng giao dịch và 65% tổng số tiền đã cam kết (111,9 tỷ USD trong số 170,9 tỷ USD được lấy mẫu, đo lường vào tháng 10 năm 2026). Do đó, gần hai phần ba tổng số vốn được phân bổ giữa các nhà thầu chính của liên bang chịu sự điều chỉnh của độ trễ công bố 90 ngày này.
Cơ chế luật định này tạo ra một cấu trúc công bố bất đối xứng bẫy các đường ống định lượng chưa được hiệu chuẩn:
- Bản Tin Hợp Đồng Quốc Phòng Hằng Ngày: Đối với các hợp đồng vượt quá ngưỡng báo cáo theo luật định (thường là 7,5 triệu USD), Lầu Năm Góc phát hành các thông báo tóm tắt hằng ngày vào lúc 17:00 giờ miền Đông vào các ngày làm việc. Các thông báo này nêu chi tiết bên nhận, số tiền cam kết và quân chủng ký hợp đồng vào đúng ngày trao thầu.
- Các Giao Dịch Chi Tiêu Công Khai Chính Thức: Các hồ sơ giao dịch hợp đồng chi tiết tương ứng—chứa các mã dịch vụ sản phẩm từng dòng, mã định danh DUNS/UEI của thực thể mẹ, các yêu cầu thầu phụ và biểu giá—sẽ không xuất hiện trên sổ cái hợp đồng công khai cho đến đúng 90 ngày sau đó.
- Khoảng Dẫn Đầu Thông Báo Thực Nghiệm: Trên 9.158 hợp đồng quốc phòng xuất hiện ở cả thông báo hằng ngày và sổ cái giao dịch công khai kể từ năm tài chính 2018, các bản tin hằng ngày đi trước các hồ sơ giao dịch công khai trong 93,5% trường hợp với trung vị là 90 ngày (phân vị thứ 10 là 85 ngày, phân vị thứ 25 là 90 ngày, phân vị thứ 75 là 90 ngày, phân vị thứ 90 là 91 ngày), đại diện cho 1,07 nghìn tỷ USD nghĩa vụ quốc phòng đã được công bố.
Nếu một mô hình định lượng tiêu thụ sổ cái hợp đồng liên bang mà không đối chiếu chéo các thông báo hợp đồng hằng ngày, nó sẽ hoạt động dưới mức thâm hụt thông tin 90 ngày. Ngược lại, nếu một nhà nghiên cứu huấn luyện một mô hình trên các bảng giao dịch chi tiết bằng cách sử dụng ngày ký lịch sử làm dấu thời gian quan sát, mô hình đó sẽ nhìn lén ba tháng tròn vào tương lai.
Nghiên Cứu Tình Huống M&A Quốc Phòng: Sự Chuyển Đổi Mã Ticker Raytheon Technologies (RTX)
Sự tương tác giữa độ trễ công bố quốc phòng 90 ngày và các thương vụ sáp nhập doanh nghiệp tạo ra các dị thường nghiêm trọng về định danh thực thể. Một nghiên cứu tình huống thực tế nổi bật là thương vụ siêu sáp nhập giữa United Technologies Corporation (lịch sử giao dịch dưới mã UTX) và Raytheon Company (lịch sử giao dịch dưới mã RTN) để thành lập Raytheon Technologies (giao dịch dưới mã RTX).
Quá trình tái cấu trúc doanh nghiệp tuân theo một mốc thời gian pháp lý và doanh nghiệp chặt chẽ vào đầu năm 2020:
- Giữa Tháng 1 Năm 2020: Một bộ phận quốc phòng chuyên biệt hoạt động dưới quyền United Technologies ký một hợp đồng điện tử hàng không quốc phòng mật trị giá hàng triệu USD. Ngày ký kết (action date) được ghi nhận trong cơ sở dữ liệu mua sắm quân sự là ngày 15 tháng 1 năm 2020. Theo quy định luật định, hợp đồng bị giữ lại khỏi các sổ cái giao dịch công khai trong 90 ngày.
- Ngày 3 Tháng 4 Năm 2020: United Technologies hoàn tất thành công thương vụ sáp nhập bình đẳng bằng toàn bộ cổ phiếu với Raytheon Company. United Technologies tách các mảng kinh doanh thương mại phi hàng không vũ trụ (Otis Worldwide và Carrier Global), đổi tên thực thể mẹ còn tồn tại thành Raytheon Technologies và đổi mã cổ phiếu trên Sàn Giao dịch Chứng khoán New York từ UTX sang RTX. Đồng thời, Raytheon Company (RTN) bị hủy niêm yết và ngừng giao dịch.
- Giữa Tháng 4 Năm 2020: Lệnh cấm vận 90 ngày theo luật định hết hạn và các chi tiết giao dịch xuất hiện trên sổ cái liên bang công khai vào ngày 15 tháng 4 năm 2020.
Khi một đường ống dữ liệu tự động phân tích cú pháp hồ sơ này mà không có trí tuệ đồ thị theo thời điểm, nó sẽ gặp phải hai dạng lỗi mâu thuẫn:
- Chế Độ Lỗi A (Nối Ngược Thực Thể Còn Tồn Tại): Đường ống ánh xạ bên nhận hợp đồng thông qua bảng tra cứu công ty mẹ hiện tại. Nó nhận thấy công ty con này thuộc về Raytheon Technologies (RTX) và đóng dấu giao dịch lịch sử ngày 15 tháng 1 năm 2020 với mã RTX. Một chiến lược thuật toán mô phỏng đầu năm 2020 sẽ cố gắng thực hiện các vị thế đối với mã RTX—một tài sản tài chính chưa hề tồn tại trên các sàn giao dịch tài chính vào ngày 15 tháng 1 năm 2020.
- Chế Độ Lỗi B (Tra Cứu Tĩnh Tại Thời Điểm Ký): Đường ống kiểm tra các cơ quan đăng ký doanh nghiệp vào ngày hành động 15 tháng 1, xác định chính xác United Technologies (UTX). Tuy nhiên, nó đóng dấu thời gian khả dụng công khai là ngày 15 tháng 4 năm 2020 (khi dữ liệu được công khai) trong khi vẫn giữ mã UTX lịch sử. Một mô hình thực thi xử lý nguồn cấp dữ liệu vào ngày 15 tháng 4 sẽ cố gắng giao dịch UTX, vốn đã ngừng giao dịch từ 12 ngày trước đó.
Chuẩn mực định danh thực thể theo thời điểm chính xác giải quyết đồng thời cả hai tình thế tiến thoái lưỡng nan: thực thể ký kết được lưu trữ vĩnh viễn trong bản ghi thực thể trực tiếp (ghi lại ai đã thực hiện công việc công nghiệp), trong khi mã cổ phiếu thị trường được gán sẽ tự động chuyển tiếp sang mã chứng khoán đang được giao dịch tích cực bởi những người tham gia thị trường vào đúng ngày hồ sơ được công khai. Trong quá trình chuyển đổi United Technologies, hoạt động hợp đồng được công bố vào ngày 15 tháng 4 năm 2020 chuyển tiếp sang mã RTX, khớp chính xác với thực tế sàn giao dịch.
Định Lượng Sự Gán Sai Lệch: Cách Ánh Xạ Thực Thể Còn Tồn Tại Làm Biến Dạng Các Mô Phỏng Lịch Sử
Vụ sáp nhập Raytheon không phải là một trường hợp cá biệt. Trên toàn bộ cơ sở công nghiệp quốc phòng Hoa Kỳ, việc hợp nhất doanh nghiệp, chia tách và thoái vốn là những thực tế vận hành diễn ra thường xuyên. Khi các đội ngũ nghiên cứu dựa vào các sổ đăng ký doanh nghiệp mẹ tĩnh—liên kết các định danh bên nhận lịch sử với các chủ sở hữu doanh nghiệp hiện tại—sự gán sai lệch kết quả sẽ đưa những biến dạng đáng kể vào các tập dữ liệu định lượng.
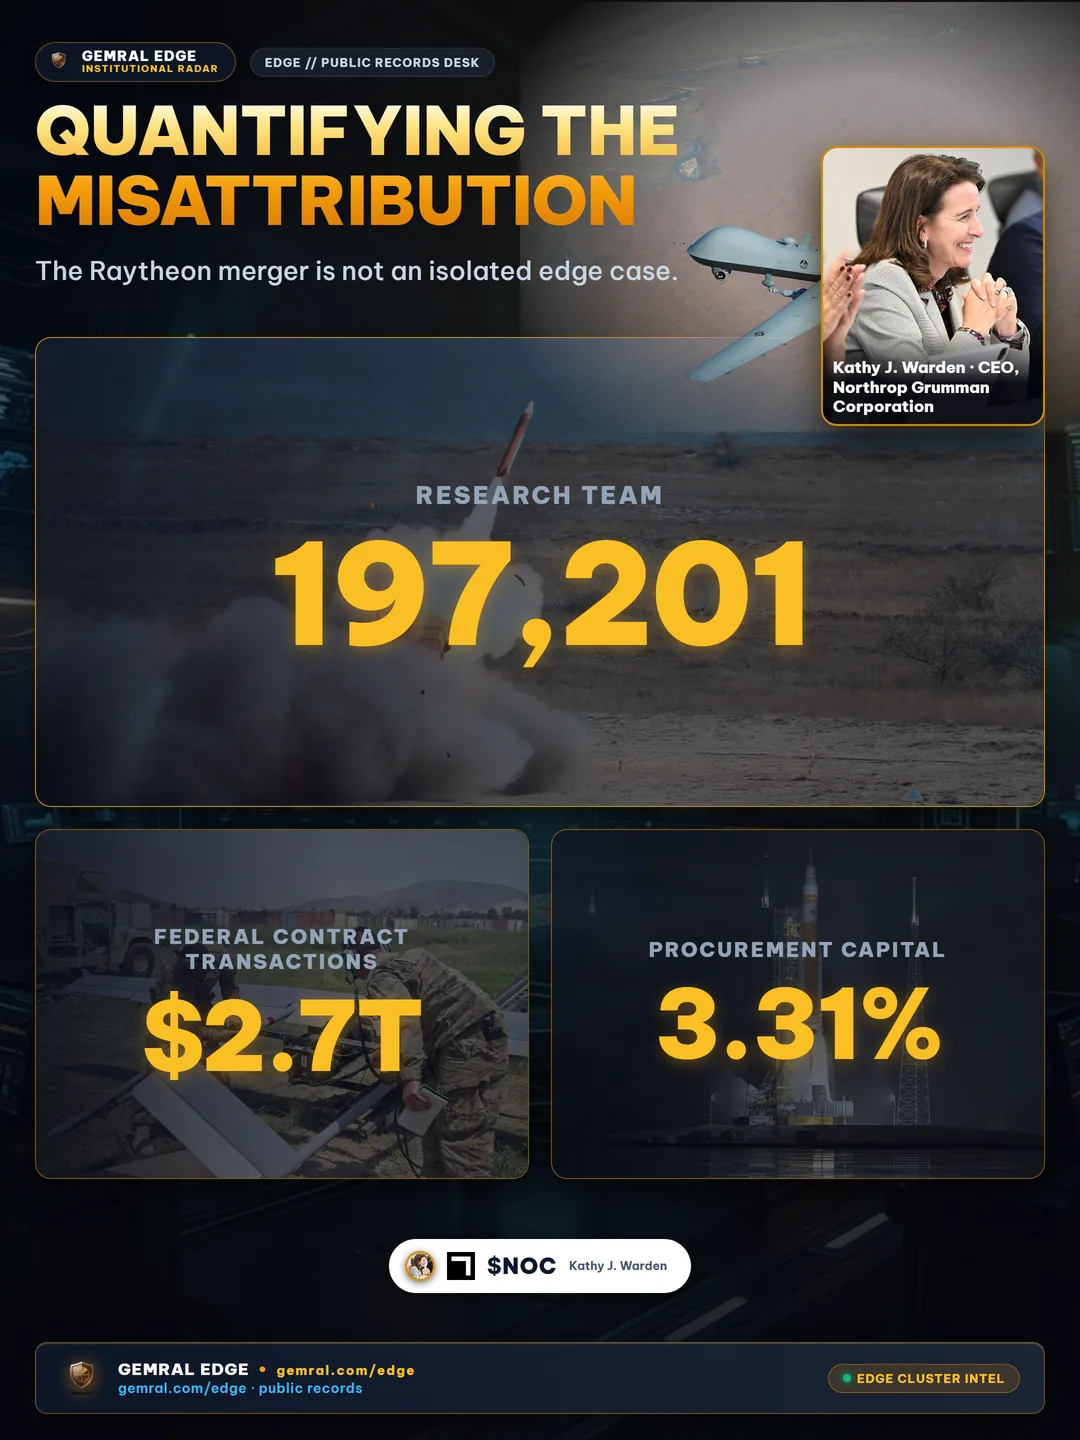
Để định lượng quy mô thực nghiệm chính xác của lỗi này, nhóm nghiên cứu của chúng tôi đã kiểm toán 197.201 giao dịch hợp đồng liên bang đã được định danh mã cổ phiếu, đại diện cho 2,7 nghìn tỷ USD vốn đã cam kết từ năm tài chính 2018 đến tháng 10 năm 2026. So sánh các liên kết công ty mẹ theo thời điểm với bảng 'công ty mẹ hiện tại' tĩnh đã tiết lộ sự sai lệch vốn đáng kể:
- Gán Sai Lệch Số Tiền: Việc ánh xạ các giao dịch hợp đồng liên bang đã giải quyết thông qua các bảng công ty mẹ hiện tại thay vì thực thể mẹ hợp lệ vào mỗi ngày công bố đã gán sai 89,6 tỷ USD trong các hợp đồng liên bang—chiếm 3,31% tổng vốn mua sắm đã giao dịch trên 8.568 hoạt động hợp đồng riêng biệt.
- Chuyển Tiếp Mã Sau Khi Chốt: Đúng 659 hoạt động hợp đồng liên bang đã được ký trước khi một thương vụ mua lại chính thức hoàn tất về mặt pháp lý nhưng được công bố sau khi giao dịch được hoàn tất dưới các khoản hoãn báo cáo quốc phòng theo luật định. Trong nhóm này, 651 hợp đồng đã chuyển sang bên mua còn tồn tại được niêm yết công khai (bao gồm 361 hợp đồng chuyển sang RTX, 124 chuyển sang LHX sau vụ sáp nhập L3-Harris, 49 chuyển sang UTX, 49 chuyển sang General Dynamics GD, 43 chuyển sang Northrop Grumman NOC và 25 chuyển sang SAIC), trong khi 8 hợp đồng liên quan đến việc mua lại bởi các thực thể tư nhân chưa niêm yết, mang trạng thái không có mã cổ phiếu một cách chính xác.
- Đổi Mã Cổ Phiếu Giữa Chừng: Thêm 254 hoạt động hợp đồng liên quan đến các tập đoàn đã thay đổi mã cổ phiếu giữa thời điểm ký hợp đồng và thời điểm công bố thông tin. Các giao dịch này (bao gồm 121 hành động chuyển từ UTX sang RTX, 68 từ HRS sang LHX, 44 từ JEC sang Jacobs J và 17 từ ASGN sang EFOR) phải mang mã cổ phiếu mới được giao dịch vào ngày công bố thay vì ký hiệu tiền nhiệm lịch sử của chúng.
Khi các nhà nghiên cứu định lượng mô phỏng lịch sử các chiến lược động lượng trung hòa ngành hoặc các chiến lược nhân tố dựa trên sự kiện, việc phân bổ 89,6 tỷ USD vào các bảng cân đối kế toán không chính xác sẽ làm sai lệch có hệ thống các hệ số nhân tố. Trong phân tích hợp đồng quốc phòng, việc đánh giá các nhà cung cấp chính hàng đầu đòi hỏi sự tách biệt rõ ràng giữa hiệu suất trước khi mua lại và sự tích hợp sau sáp nhập, như đã thảo luận trong nghiên cứu của chúng tôi về các nhà thầu quốc phòng hàng đầu theo doanh thu.
Định Danh Công Ty Con Theo Thời Điểm: Thách Thức Sở Hữu Đa Tầng
Một nguyên nhân cấu trúc thứ hai gây ra độ lệch nhìn trước và sự gán sai lệch trong dữ liệu mua sắm là hệ thống phân cấp công ty con của doanh nghiệp. Các tập đoàn quốc phòng lớn không đấu thầu các hợp đồng liên bang dưới tên công ty mẹ niêm yết của họ. Thay vào đó, các hợp đồng được trao chính thức cho các công ty con vận hành, các liên doanh, các phòng thí nghiệm nghiên cứu và các thực thể nhà cung cấp tư nhân mới được mua lại gần đây.
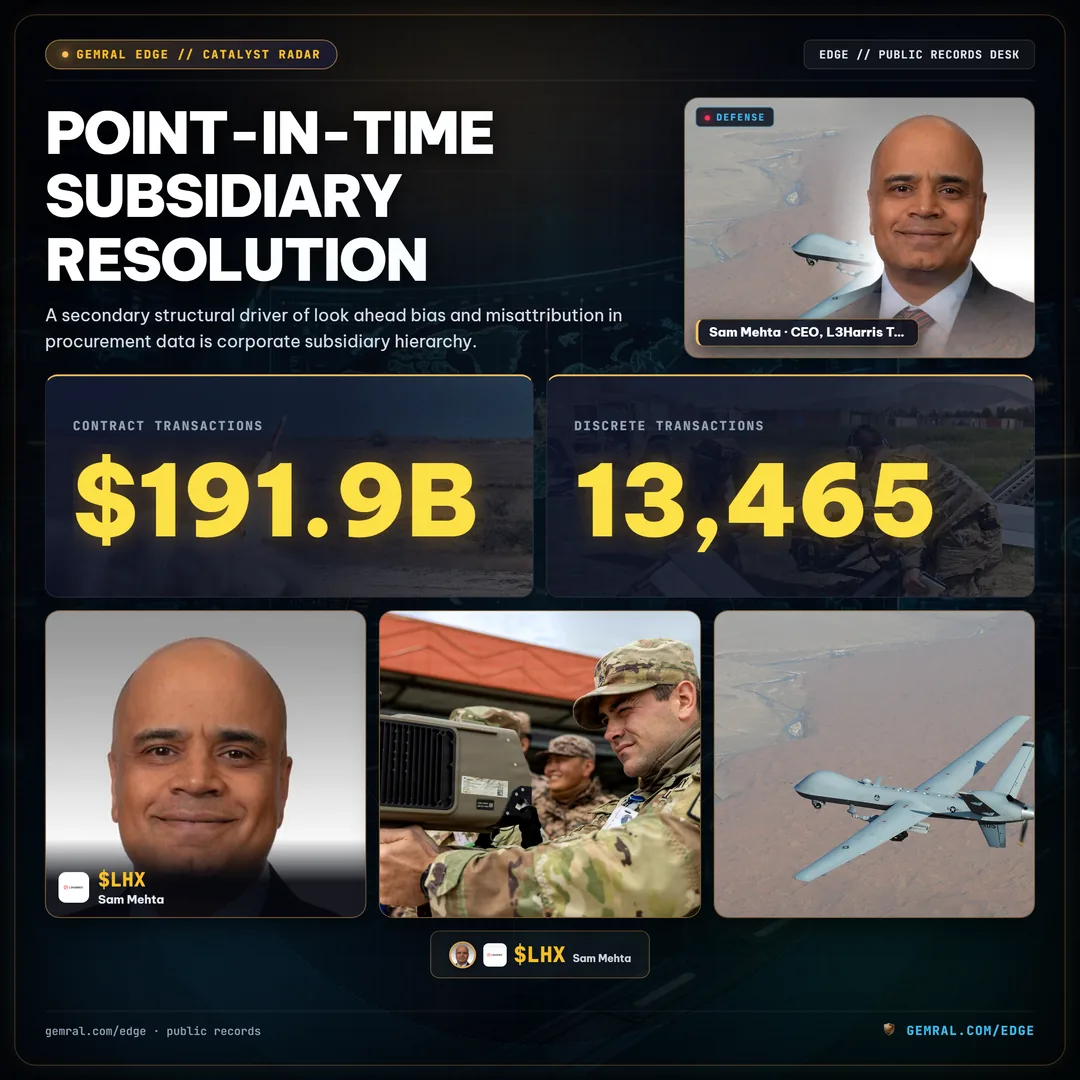
Các thuật toán so khớp chuỗi ngây thơ quét các sổ cái liên bang để tìm mã cổ phiếu công ty chỉ nắm bắt được một phần nhỏ tổng vốn mua sắm. Trong cơ sở dữ liệu hợp đồng liên bang đã được xác minh của chúng tôi:
- Sự Phụ Thuộc Vào Công Ty Con: Tổng cộng 191,9 tỷ USD trong các giao dịch hợp đồng liên kết với mã cổ phiếu—chiếm 7,1% tổng giá trị hợp đồng và 13.465 giao dịch riêng lẻ—chỉ tiếp cận được một công ty mẹ niêm yết thông qua mối quan hệ công ty con có hiệu lực theo thời gian. Trên tài liệu hợp đồng chính, tên pháp lý của bên nhận là một thực thể vận hành chưa niêm yết không có sự tương đồng từ vựng nào với mã cổ phiếu của công ty mẹ.
- Đồ Thị Doanh Nghiệp Có Hiệu Lực Theo Thời Gian: Các công ty con là tài sản doanh nghiệp năng động. Một công ty con thuộc sở hữu của General Dynamics vào năm 2019 có thể bị thoái vốn cho quỹ đầu tư tư nhân vào năm 2022 và sau đó được L3Harris mua lại vào năm 2025. Việc gán một hoạt động hợp đồng năm 2019 bằng bảng quan hệ phẳng, không có phiên bản sẽ dẫn đến việc đánh cắp vốn hồi tố trên các bảng cân đối kế toán của công ty.
- Phạm Vi Độ Phủ Giá Trị Hợp Đồng: Khoảng 49,3% giá trị giao dịch hợp đồng liên bang từ năm tài chính 2018 trở đi (từ 1 triệu USD trở lên) trong cơ sở dữ liệu của chúng tôi được ánh xạ tới một mã cổ phiếu niêm yết công khai (đo lường ngày 23 tháng 10 năm 2026). Khối lượng mua sắm còn lại phản ánh các hợp đồng trao cho doanh nghiệp tư nhân, tổ chức tiểu bang/thành phố, viện giáo dục hoặc chính phủ nước ngoài không có cổ phiếu công khai.
Giải quyết thách thức công ty con đa tầng đòi hỏi phải theo dõi các mối quan hệ doanh nghiệp dưới dạng đồ thị thời gian theo thời điểm, nơi các cạnh giữa công ty mẹ và công ty con sở hữu các dấu thời gian effective_from và effective_to nghiêm ngặt. Khi kết hợp với các nền tảng tình báo thương mại được nêu chi tiết trong phân tích của chúng tôi về bảng giá GovWin và các giải pháp thay thế mua sắm, các đồ thị theo thời điểm cho phép các nhà nghiên cứu tổ chức theo dõi dòng vốn từ các nghĩa vụ từng dòng của cơ quan trực tiếp đến bảng cân đối kế toán của công ty mẹ niêm yết.
Cách Các Đội Ngũ Nghiên Cứu Định Lượng Có Thể Loại Bỏ Độ Lệch Nhìn Trước Trong Dữ Liệu Thay Thế
Việc loại bỏ độ lệch nhìn trước khỏi các đường ống dữ liệu thay thế đòi hỏi phải từ bỏ các kiến trúc tệp phẳng tiện lợi để chuyển sang các giao thức kỹ thuật dữ liệu bất biến, theo thời điểm. Các bàn nghiên cứu định lượng và các nhà quản lý rủi ro nên thực thi bốn tiêu chuẩn kiến trúc cơ bản trên các đường ống tiếp nhận dữ liệu mua sắm của họ:
- Tách Biệt Dấu Thời Gian Quan Sát Và Công Bố: Mỗi hồ sơ giao dịch phải lưu trữ hai trường lịch bất biến: dấu thời gian sự kiện (ngày ký hợp đồng) và dấu thời gian phổ biến công khai (khi hồ sơ vượt qua đánh giá luật định và xuất hiện trên sổ cái công khai). Mọi mô phỏng lịch sử chiến lược và mô hình nhân tố phải căn cứ nghiêm ngặt vào dấu thời gian công bố.
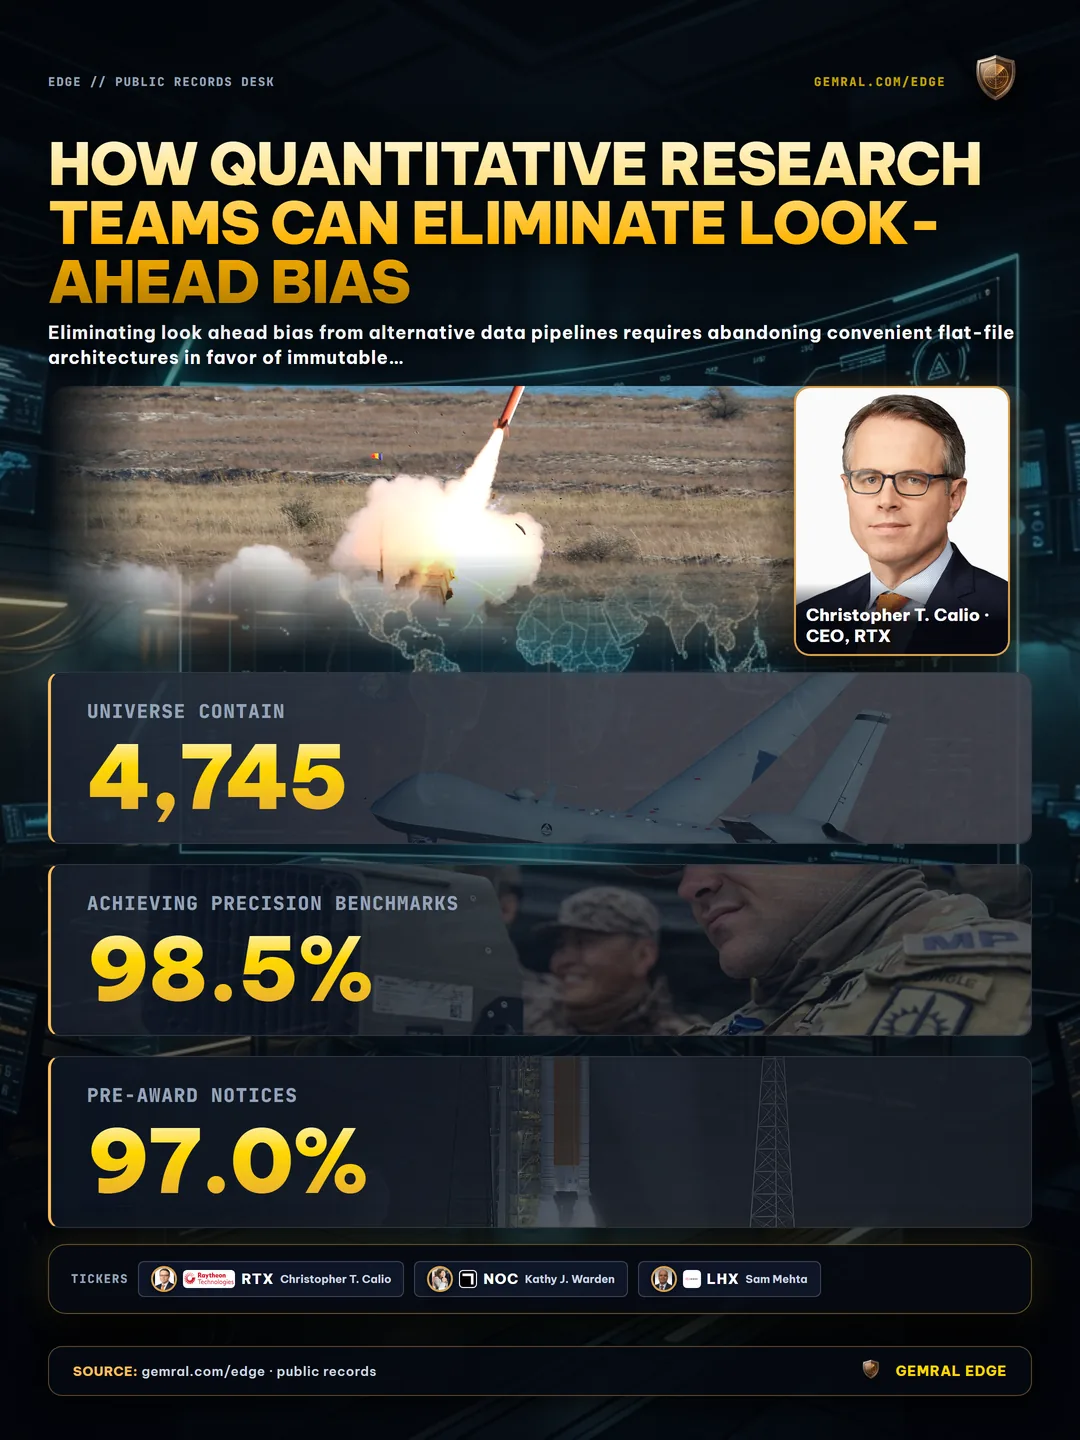
- Bảo Tồn Các Thực Thể Vũ Trụ Bị Hủy Niêm Yết Và Mua Lại: Một vũ trụ cổ phiếu không có độ lệch tồn tại phải chứa tất cả 4.745 mã cổ phiếu riêng biệt đã giao dịch qua các khoảng thời gian quan sát lịch sử, bao gồm các thực thể phá sản, các nhà thầu chính quốc phòng bị mua lại và các ký hiệu mã cổ phiếu đã bị thay thế. Các thực thể bị hủy niêm yết phải giữ lại các định danh lịch sử ban đầu của chúng.
- Thực Thi Xác Minh Độ Chính Xác Theo Mẫu: Các đường ống tự động phải đưa các nguồn cấp dữ liệu mua sắm thô qua các cổng chất lượng nghiêm ngặt. Trên 10 danh mục hồ sơ liên bang chính trong cơ sở hạ tầng dữ liệu của chúng tôi, các hồ sơ được đưa qua xác minh theo mẫu đối chiếu với các tài liệu nguồn chính phủ gốc, đạt được các điểm chuẩn chính xác là 98,5% trên các giao dịch hợp đồng, 97,0% trên các thông báo trước khi trao thầu và 97,0% trên các hồ sơ khiếu nại thầu.
- Triển Khai Sổ Cái Sửa Đổi Bất Biến: Trong mua sắm liên bang, các hợp đồng thường xuyên được sửa đổi, hủy cam kết vốn hoặc bị khiếu nại chính thức. Thay vì cập nhật hồi tố các hàng cơ sở dữ liệu trong quá khứ—điều âm thầm đưa các sửa đổi hiện đại vào dữ liệu lịch sử—các đường ống phải coi các bản cập nhật như các sự kiện sửa đổi chỉ nối thêm với các dấu thời gian công bố riêng biệt của chính chúng.
Các quỹ định lượng tổ chức và các nhà quản lý tài sản thực hiện thẩm định hoạt động đối với các nhà cung cấp dữ liệu thay thế có thể xem xét tài liệu kiến trúc toàn diện của chúng tôi thông qua Bảng Câu Hỏi Thẩm Định (DDQ) cấp tổ chức và khám phá các hồ sơ liên bang theo thời điểm trực tiếp tại gemral.com/edge/contracts.
Dữ liệu công khai · không phải lời khuyên đầu tư. Tất cả các số liệu thực nghiệm, giá trị hợp đồng, mốc thời gian doanh nghiệp và các khoảng thời gian công bố theo luật định được trích dẫn trong nghiên cứu này đều được lấy độc quyền từ các cơ quan đăng ký mua sắm liên bang công khai, kho lưu trữ minh bạch lập pháp và hồ sơ doanh nghiệp chính thức. Nghiên cứu này không chứa thông tin nội bộ trọng yếu (MNPI) và không cấu thành lời khuyên tài chính, pháp lý hoặc đầu tư. Hiệu suất trong quá khứ, các mô phỏng lịch sử và các quy kết hợp đồng lịch sử không đảm bảo lợi nhuận đầu tư trong tương lai.
Frequently asked questions
What is look ahead bias in quantitative financial models?
Look ahead bias is a modeling error where information from future dates leaks into historical simulation backtests. This leads to artificially inflated Sharpe ratios and statistical illusions of profitability that inevitably fail during live execution.
Why does the Department of Defense enforce a 90-day contract publication lag?
Federal acquisition statutes mandate a 90-day publication delay on sensitive defense procurement actions to protect operational security and industrial logistics. Models dating awards by action date instead of publication date introduce three full months of future look-ahead.
How does defense M&A distort point-in-time contract attribution?
When companies merge or change tickers (e.g., United Technologies UTX merging with Raytheon RTN into RTX), mapping historical contracts through today's corporate parent improperly credits pre-merger revenue to surviving tickers, distorting historical revenue exposure.
How can quantitative research teams eliminate look-ahead bias in procurement data?
Research teams must use point-in-time entity resolution graphs with effective-dated parent-subsidiary links, record exact publication timestamps rather than signature dates, retain delisted and acquired tickers in historical universes, and enforce immutable audit ledgers.