Giao Dịch Cổ Phiếu Quốc Hội Mỹ: Dữ Liệu Theo Dõi, Độ Trễ Báo Cáo và Đề Xuất Cấm Từ Dự Luật ETHICS Act
Phân tích thực nghiệm về dòng vốn tại Đồi Capitol, đánh giá các quy định công bố thông tin theo Đạo luật STOCK Act, độ trễ báo cáo mang tính cấu trúc, các đề xuất thoái vốn bắt buộc theo dự luật ETHICS Act và động thái giao dịch cụm đa thành viên giữa các ủy ban.
Trên thị trường vốn tổ chức, giao dịch cổ phiếu của các thành viên quốc hội là một trong những điểm giao thoa được giám sát chặt chẽ nhất giữa quyền lực lập pháp liên bang và việc tích lũy tài sản cá nhân. 535 thành viên có quyền biểu quyết tại Quốc hội Hoa Kỳ—bao gồm 100 Thượng nghị sĩ và 435 Hạ nghị sĩ—trực tiếp định đoạt ngân sách liên bang vượt hơn $6.8T, xây dựng các khoản trợ cấp chính sách công nghiệp, phê duyệt ngân sách quốc phòng và thực thi quyền giám sát pháp lý đối với các tập đoàn đại chúng. Đồng thời, các nhà lập pháp vẫn duy trì quyền hợp pháp được mua, bán và nắm giữ cổ phiếu phổ thông, trái phiếu doanh nghiệp và các hợp đồng phái sinh.
Trong các kỳ họp lập pháp gần đây, tổng khối lượng giao dịch hàng năm được báo cáo tại Đồi Capitol liên tục vượt mức $1.2B. Đối với các nhà nghiên cứu định lượng và các chuyên gia phân tích thị trường có hệ thống, việc theo dõi các giao dịch này không đơn thuần là câu chuyện minh bạch chính trị; nó mang lại khả năng quan sát thực nghiệm về các ưu tiên thẩm quyền của ủy ban, động lực lập pháp và sự phân bổ vốn vào các lĩnh vực doanh nghiệp. Thay vì phụ thuộc vào các bài báo truyền thông rời rạc, các bàn giao dịch tổ chức liên tục theo dõi hồ sơ có cấu trúc thông qua công cụ theo dõi giao dịch cổ phiếu quốc hội của chúng tôi để chuyển hóa các báo cáo lập pháp thô thành thông tin tình báo có thể hành động.
Cách Thức Giao Dịch Cổ Phiếu Quốc Hội Vận Hành Dưới Đạo Luật STOCK Act
Khung pháp lý điều chỉnh các giao dịch tại Đồi Capitol bắt nguồn từ Đạo luật Ngừng Giao Dịch Dựa Trên Kiến Thức Quốc Hội (STOCK Act) năm 2012 (Đạo luật Công 112-105). Được ban hành nhằm giải quyết mối lo ngại kéo dài của công chúng về đặc quyền tiếp cận thông tin nội bộ, đạo luật khẳng định rõ các thành viên Quốc hội, nhân viên lập pháp và quan chức tư pháp không được miễn trừ khỏi các lệnh cấm giao dịch nội gián theo Đạo luật Giao dịch Chứng khoán năm 1934.
Theo các quy định vận hành của Đạo luật STOCK Act, các nhà lập pháp phải tuân thủ các tiêu chí cụ thể mỗi khi bản thân họ, vợ/chồng hoặc con cái phụ thuộc thực hiện giao dịch tài chính:
- Ngưỡng Công Bố Bắt Buộc: Bất kỳ giao dịch mua, bán hoặc hoán đổi cổ phiếu phổ thông, trái phiếu doanh nghiệp, hợp đồng tương lai hàng hóa hoặc sản phẩm phái sinh niêm yết nào có giá trị vượt quá $1,000 đều kích hoạt nghĩa vụ báo cáo theo luật định. Các quỹ tương hỗ chỉ số diện rộng và các quỹ ETF đa dạng hóa nhìn chung được miễn trừ báo cáo định kỳ, hướng sự giám sát pháp lý trực tiếp vào cổ phiếu của các công ty đơn lẻ.
- Quy Trình Thông Báo Thời Hạn Kép: Các nhà lập pháp phải nộp báo cáo giao dịch công khai trong vòng 30 ngày kể từ khi nhận được thông báo chính thức hoặc xác nhận giao dịch hàng tháng từ công ty môi giới lưu ký, và trong mọi trường hợp không được muộn hơn 45 ngày theo lịch kể từ ngày khớp lệnh.
- Các Khung Báo Cáo Theo Luật Định: Khác với hồ sơ của các giám đốc điều hành doanh nghiệp ghi rõ số lượng cổ phiếu và giá khớp lệnh chính xác đến từng xu, các bản công bố của Quốc hội được nộp theo các khung giá trị định sẵn: $1,001–$15,000, $15,001–$50,000, $50,001–$100,000, $100,001–$250,000, $250,001–$500,000, $500,001–$1,000,000, và các mốc lớn hơn mở rộng trên $5,000,000.
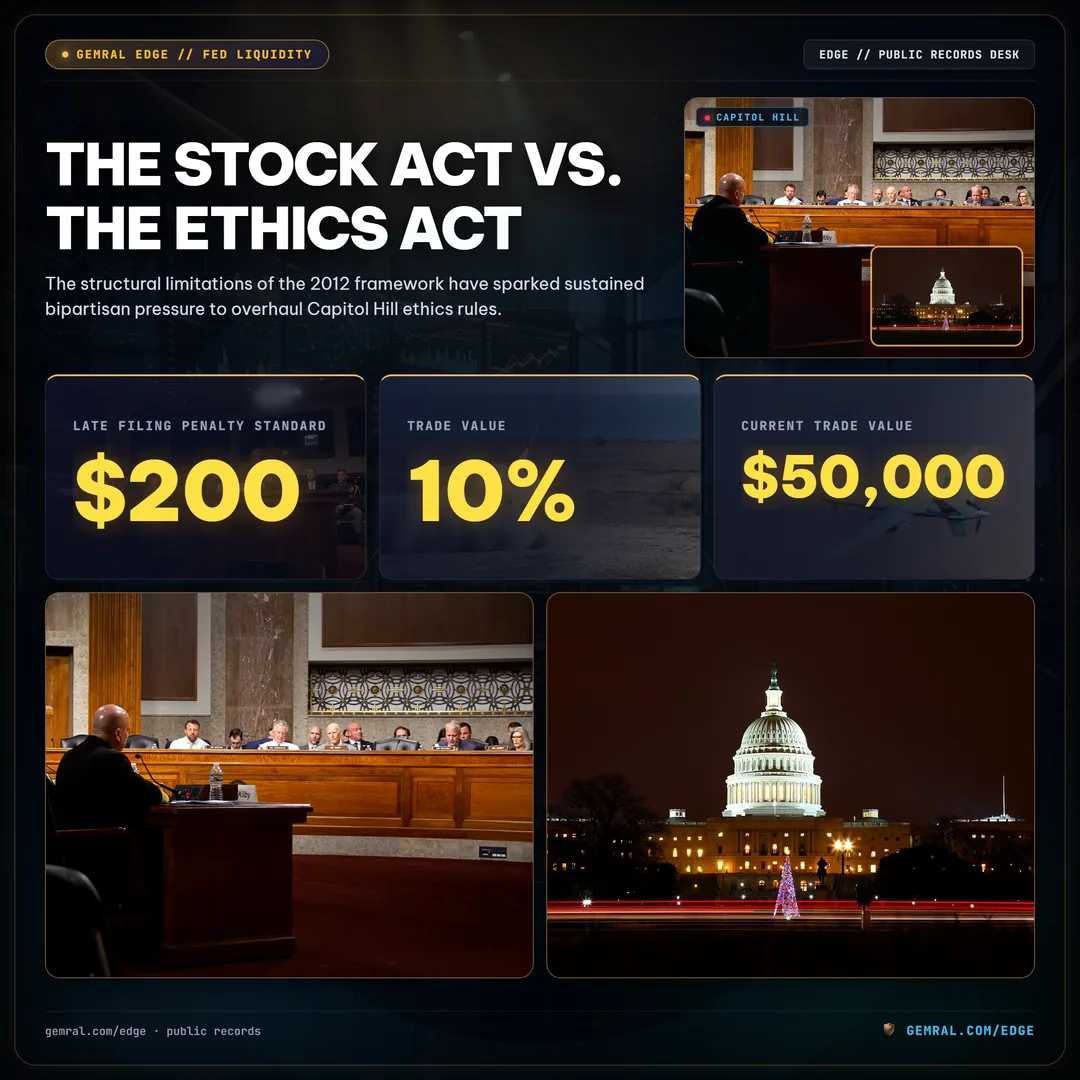
- Hình Phạt Tuân Thủ: Về mặt lịch sử, việc chậm nộp báo cáo chỉ phải chịu mức phạt hành chính danh nghĩa là $200, và khoản phạt này thường có thể được miễn giảm sau khi các quan chức ủy ban đạo đức xem xét. Các nhà chỉ trích từ lâu đã chỉ ra rằng mức phạt quá nhỏ này không đủ sức răn đe đối với các trường hợp cố tình trì hoãn báo cáo kéo dài.
Mặc dù Đạo luật STOCK Act đã chuẩn hóa việc báo cáo định kỳ, nó vẫn giữ nguyên quyền hạn cơ bản của các quan chức dân cử trong việc mua bán cổ phiếu của các công ty riêng lẻ—thậm chí ngay cả các doanh nghiệp chịu ảnh hưởng trực tiếp từ các dự luật đang chờ xử lý tại chính ủy ban mà họ phụ trách.
So Sánh STOCK Act vs. ETHICS Act: Theo Dõi Các Đề Xuất Cấm Giao Dịch Và Lộ Trình Lập Pháp
Những hạn chế mang tính cấu trúc của khung pháp lý năm 2012 đã thổi bùng làn sóng áp lực lưỡng đảng bền bỉ nhằm đại tu các quy tắc đạo đức tại Đồi Capitol. Đề xuất cải cách nổi bật nhất là Dự luật Chấm Dứt Giao Dịch và Nắm Giữ Cổ Phiếu Quốc Hội (ETHICS Act). Được bảo trợ bởi các nhà lập pháp từ cả hai đảng tại lưỡng viện, dự luật ETHICS Act đại diện cho một bước chuyển dịch căn bản: từ cơ chế công bố thông tin sau giao dịch sang bắt buộc thoái vốn hoàn toàn.
| Khía Cạnh Lập Pháp | Khung Hiện Hành (STOCK Act 2012) | Đề Xuất Cải Cách (ETHICS Act) |
|---|---|---|
| Tài Sản Được Nắm Giữ | Cổ phiếu riêng lẻ, trái phiếu doanh nghiệp, hàng hóa, phái sinh ngành | Bắt buộc thoái vốn; chỉ cho phép nắm giữ quỹ tương hỗ đa dạng, ETF & trái phiếu Kho Bạc |
| Cơ Chế Quỹ Ủy Thác | Tùy chọn lập quỹ tín thác mù đủ điều kiện; hiếm khi được sử dụng do chi phí vận hành cao | Bắt buộc thành lập quỹ tín thác mù được chứng nhận đối với các tài sản riêng lẻ hiện có |
| Đối Tượng Gia Đình Áp Dụng | Thành viên Quốc hội, vợ/chồng hợp pháp và con cái phụ thuộc | Thành viên, vợ/chồng hợp pháp và con cái phụ thuộc với cơ chế thực thi nghiêm ngặt hơn |
| Phạt Chậm Nộp Báo Cáo | Mức phạt tiêu chuẩn $200; thường xuyên được các ủy ban đạo đức miễn giảm | Phạt nặng tương đương một tháng lương nghị sĩ hoặc 10% giá trị giao dịch (lên tới $50,000) |
| Thời Hạn Chuyển Tiếp | Báo cáo định kỳ ngay sau khi tuyên thệ nhậm chức | Thời hạn chuyển tiếp thoái vốn 90 đến 180 ngày sau khi luật chính thức ban hành |
Động lực lập pháp đằng sau dự luật ETHICS Act tập trung vào việc loại bỏ xung đột lợi ích vốn có giữa nghĩa vụ phụng sự công chúng và việc đầu tư vốn cá nhân. Mặc dù các đề xuất trước đây thường bị đình trệ tại các tiểu ban quy trình, các phiên điều trần ủy ban và các kiến nghị bãi miễn đã duy trì áp lực thoái vốn liên tục trong các cuộc thảo luận công khai. Đối với các bàn phân tích định lượng, việc theo dõi lịch trình lập pháp và các cuộc bỏ phiếu giúp nắm bắt bối cảnh quan trọng về việc liệu dữ liệu giao dịch của Quốc hội sẽ tiếp tục là nguồn cấp dữ liệu liên tục hay sẽ chuyển dịch thành các kho lưu trữ thoái vốn lịch sử.
Phân Tích Khoảng Trống Báo Cáo: Vì Sao Độ Trễ 45 Ngày Định Hình Cách Diễn Giải Tín Hiệu
Một quan niệm sai lầm phổ biến của các nhà giao dịch cá nhân là có thể sao chép tức thì các báo cáo của nghị sĩ để lướt sóng ngắn hạn. Trên thực tế, độ trễ báo cáo mang tính cấu trúc được quy định trong luật liên bang tạo ra một khoảng đệm thời gian đáng kể giữa thời điểm khớp lệnh và khi hồ sơ được công khai.
Khung luật định cho phép tối đa 45 ngày theo lịch từ khi khớp lệnh đến khi nộp hồ sơ công khai chính thức. Các cuộc kiểm toán thực nghiệm trên các bộ dữ liệu giao dịch Quốc hội qua nhiều năm chỉ ra các thực tế vận hành sau:
- Độ Trễ Công Bố Trung Vị: Trên toàn bộ hồ sơ lịch sử, khoảng thời gian trung vị từ khi lệnh được thực thi tại công ty môi giới đến khi văn thư quốc hội công khai tài liệu dao động từ 28 đến 34 ngày. Khoảng 12% hồ sơ chỉ được nộp sát trần quy định vào ngày thứ 44 hoặc 45.
- Sự Phổ Biến Thông Tin Và Hấp Thụ Thị Trường: Vào thời điểm giao dịch xuất hiện trên cổng công bố chính thức, các báo cáo tài chính quý của doanh nghiệp, các cập nhật chính sách vĩ mô và dòng tiền giao dịch của các tổ chức thường đã phản ánh toàn bộ vào định giá cổ phiếu. Việc cố gắng giao dịch theo đà bứt phá ngắn hạn dựa trên các báo cáo đã trôi qua cả tháng thường mang lại kết quả tiêu cực.
- Dữ Liệu Gom Hàng Chu Kỳ Dài Hạn: Do các giao dịch đơn lẻ luôn có độ trễ cố hữu, các bàn nghiên cứu tinh vi xem dữ liệu quốc hội như tín hiệu định vị vốn mang tính cấu trúc thay vì các điểm kích hoạt giao dịch chiến thuật. Khi các nhà lập pháp tích lũy cổ phiếu doanh nghiệp qua nhiều quý liên tiếp, dữ liệu này bộc lộ cam kết của thể chế đối với các định hướng chính sách dài hạn, chẳng hạn như việc đưa ngành bán dẫn hồi hương hoặc hiện đại hóa quốc phòng hàng không vũ trụ. Để xem phân tích chuyên sâu về các thương vụ mua cổ phiếu cụ thể, hãy tham khảo báo cáo thực nghiệm của chúng tôi về việc các nghị sĩ quốc hội đã mua những cổ phiếu nào.
Do đó, các nhà phân tích tổ chức không đánh giá các hồ sơ riêng lẻ một cách cô lập. Thay vào đó, các công bố được chuẩn hóa và tổng hợp có hệ thống để nhận diện các mô hình tích lũy đa đảng giữa các tiểu ban lập pháp khác nhau.
Sự Phù Hợp Của Ủy Ban Và Giao Dịch Cụm: Các Báo Cáo Quy Mô Lớn Ngành Công Nghệ Và Quốc Phòng
Giá trị dự báo cốt lõi của dữ liệu giao dịch quốc hội xuất hiện tại điểm giao nhau giữa thẩm quyền lập pháp của các ủy ban và hiện tượng mua gom theo cụm của nhiều thành viên. Theo quy định của các ủy ban quốc hội, các thành viên nắm giữ quyền hạn sâu rộng trong việc định hướng chi tiêu liên bang, phê duyệt các hợp đồng quốc phòng độc quyền và chủ trì các phiên điều trần kín đầy nhạy cảm.
Khi đánh giá dòng vốn tại Đồi Capitol, các nhà nghiên cứu định lượng tập trung vào hai chiều cấu trúc trọng yếu:
1. Thẩm Quyền Pháp Lý Của Ủy Ban: Các nhà lập pháp được chỉ định vào các ủy ban chuyên trách thường tập trung danh mục đầu tư cá nhân vào các lĩnh vực kinh tế do chính ủy ban của họ giám sát:
- Ủy Ban Quân Vụ và Phân Bổ Ngân Sách Quốc Phòng: Các thành viên thuộc Ủy ban Quân vụ Hạ viện (HASC) và Thượng viện (SASC) trực tiếp tham gia xây dựng Đạo luật Ủy quyền Quốc phòng (NDAA) hàng năm, phân bổ hơn $850B cho khí tài quân sự, hệ thống phòng thủ tự hành và mua sắm hàng không vũ trụ. Các giao dịch tích lũy cổ phiếu cá nhân vào các nhà thầu quốc phòng hàng đầu và các nhà cung cấp thiết bị truyền thông vệ tinh của các thành viên này thường trùng khớp với các đợt mở rộng ngân sách nhiều năm.
- Ủy Ban Năng Lượng, Thương Mại Và Giám Sát Công Nghệ: Các ủy ban định hướng chính sách lưới điện, tiêu chuẩn viễn thông và các sáng kiến trợ cấp vi mạch—chẳng hạn như khoản phân bổ liên bang $52.7B theo đạo luật bán dẫn—thường xuyên ghi nhận khối lượng giao dịch lớn vào phần cứng điện toán hiệu năng cao, phần mềm doanh nghiệp đám mây và hạ tầng quang học.
- Ủy Ban Dịch Vụ Tài Chính Và Ngân Hàng: Các nhà lập pháp giám sát quản lý ngân hàng, các cơ chế thanh khoản của liên bang và các quy định an toàn vốn duy trì tỷ trọng danh mục lớn tại các định chế tài chính đa dạng hóa, các nhà cung cấp công nghệ thanh toán và các ngân hàng thương mại khu vực.
2. Tích Lũy Gom Hàng Cụm Đa Thành Viên: Một giao dịch được thực hiện bởi một đại biểu đơn lẻ có thể chỉ phản ánh nhu cầu thanh khoản cá nhân, lập kế hoạch thừa kế hoặc quyết định ủy thác tài sản. Tuy nhiên, khi từ ba nhà lập pháp trở lên thuộc các đảng phái đối lập cùng thực hiện lệnh mua vào một mã cổ phiếu doanh nghiệp trong khung thời gian 30 ngày, cụm giao dịch đó cung cấp bằng chứng thực nghiệm về sự đồng thuận lập pháp liên đảng.
Các nền tảng phân tích có hệ thống tách biệt các sự kiện cụm này bằng cách chuẩn hóa các định dạng tài liệu khác nhau, khớp mã chứng khoán, theo dõi phân công ủy ban của nghị sĩ và tính toán khối lượng mua ròng tổng hợp qua các khung thời gian 30 ngày, 60 ngày và 90 ngày. Để có thêm phân tích chuyên sâu về việc theo dõi các báo cáo lập pháp và hồ sơ lưu ký, hãy tham khảo cẩm nang của chúng tôi về cách theo dõi giao dịch cổ phiếu của quốc hội. Các bàn giao dịch tìm kiếm nguồn cấp dữ liệu cấu trúc độ trễ thấp có thể khám phá bản xem trước dữ liệu tổ chức hoặc tích hợp các gói dữ liệu toàn diện qua các gói dữ liệu thay thế trực tiếp vào các mô hình định lượng nội bộ.
Nền tảng Gemral Edge chuẩn hóa các hồ sơ công khai chính thức thành các bộ dữ liệu cấp tổ chức, có cấu trúc chặt chẽ qua các gói đăng ký linh hoạt: Gói Pro ($39/tháng) dành cho các nhà nghiên cứu độc lập chuyên nghiệp theo dõi danh mục nhà lập pháp tùy chỉnh, Gói Tình Báo B2B ($299/tháng) dành cho các nhóm nghiên cứu cổ phiếu nhiều thành viên, và Gói API Tổ Chức ($2,000/tháng) dành cho các quỹ giao dịch thuật toán và các bàn định lượng yêu cầu quyền truy cập lập trình vào dữ liệu lịch sử, phân loại ủy ban và liên kết doanh nghiệp đa tài sản.
Frequently asked questions
What is congressional stock trading?
Congressional stock trading is the practice of U.S. senators and representatives buying and selling public financial assets while holding federal legislative power, committee leadership roles, and regulatory oversight.
How does the STOCK Act regulate congressional stock trading?
The STOCK Act of 2012 explicitly prohibits lawmakers from using nonpublic legislative information for private profit and requires periodic transaction disclosures within 30 days of receiving brokerage trade notification and no later than 45 days after the trade execution date.
What is the proposed ETHICS Act and how does it affect lawmakers?
The Ending Trading and Holdings in Congressional Stocks (ETHICS) Act is bipartisan reform legislation designed to prohibit members of Congress, their spouses, and dependent children from owning or trading individual stocks, requiring divestiture or transition to diversified qualified blind trusts.
Why is the 45-day disclosure lag critical in congressional trade tracking?
The 45-day statutory filing lag means that congressional transaction reports function as delayed institutional accumulation records rather than immediate intraday signals, allowing quantitative desks to analyze multi-member cluster buying patterns across overlapping legislative committees.