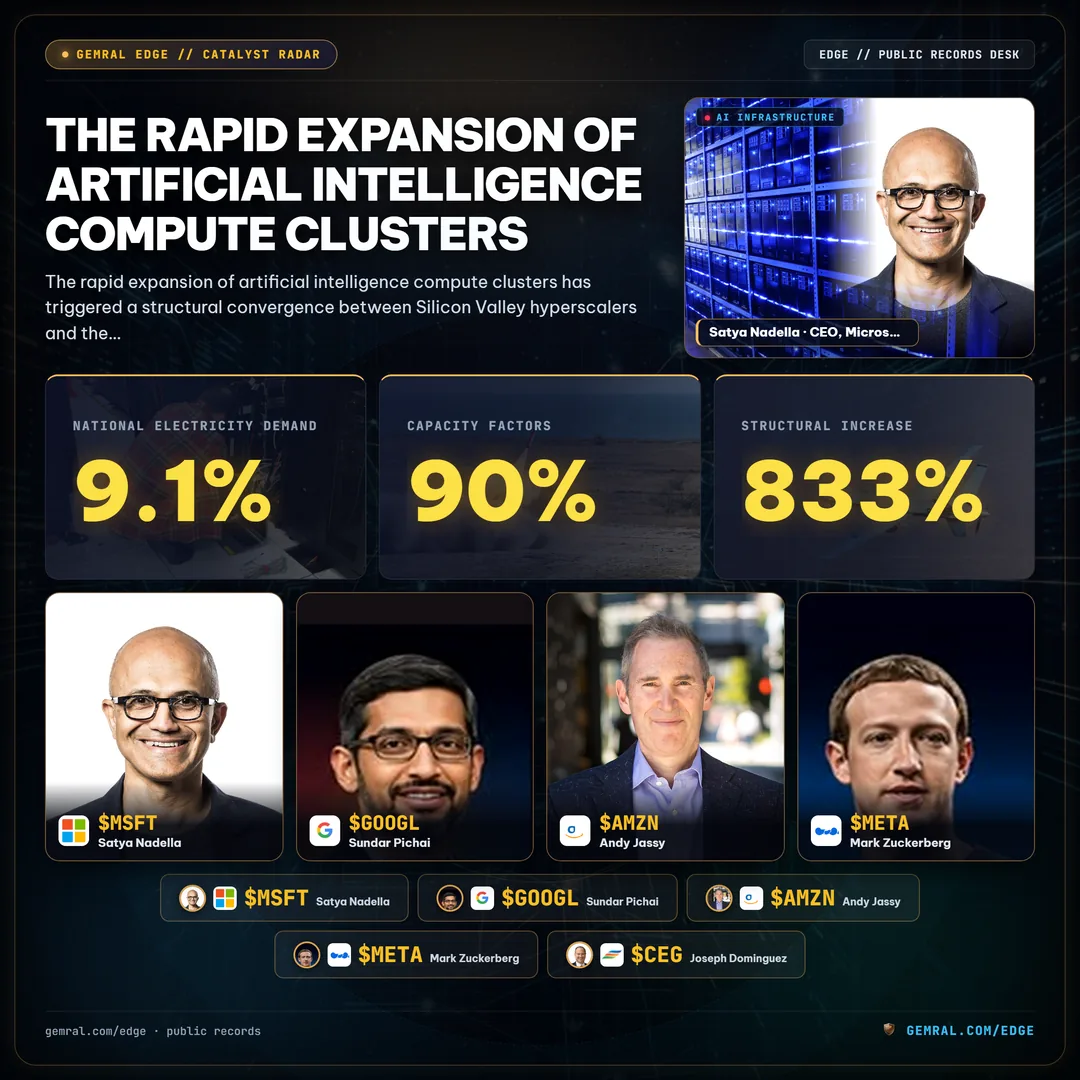
Sự mở rộng nhanh chóng của các cụm điện toán trí tuệ nhân tạo đã kích hoạt sự hội tụ mang tính cấu trúc giữa các hyperscaler Thung lũng Silicon và lưới điện Bắc Mỹ. Trong khi sự chú ý ban đầu của thị trường tập trung vào các nhà thiết kế bán dẫn và lắp ráp máy chủ, thì khả năng cung ứng điện vật lý đã nổi lên như một điểm nghẽn quyết định chi phối tiến độ triển khai hạ tầng tương lai. Các cơ sở đào tạo mô hình ngôn ngữ quy mô lớn và cụm suy luận thời gian thực đòi hỏi phụ tải điện nền liên tục, không ngắt quãng, biến công suất phát điện trở thành một trong những biến số được soi xét kỹ lưỡng nhất trong việc phân bổ vốn công nghệ. Các tổ chức đầu tư theo dõi chuyển dịch này có thể kiểm tra hồ sơ thực tế, biên bản pháp lý và dữ liệu đo công suất qua nền tảng power and utility infrastructure telemetry của chúng tôi.
Theo dự báo từ Viện Nghiên cứu Điện lực (EPRI), mức tiêu thụ điện của các trung tâm dữ liệu trên khắp Hoa Kỳ dự kiến sẽ tăng từ khoảng 21 gigawatt vào năm 2023 lên hơn 54 gigawatt vào năm 2030, chiếm tới 9.1% tổng nhu cầu điện năng toàn quốc. Tại các thị trường truyền tải bán buôn khu vực cục bộ, tác động này thậm chí còn rõ rệt hơn. Các hyperscaler như Microsoft, Alphabet, Amazon Web Services và Meta Platforms đã cam kết chi tiêu vốn hạ tầng hàng năm vượt quá $200,000,000,000, nhưng việc chuyển đổi nguồn vốn thành năng lực tính toán thực tế đòi hỏi phải đảm bảo được các điểm đấu nối, hợp đồng phụ tải nền liên tục và thiết bị truyền tải điện vật lý.
Khi hàng chờ truyền tải kéo dài và lưới điện các công ty tiện ích địa phương đối mặt với áp lực biên dự phòng, dòng vốn đang trải qua một đợt luân chuyển lịch sử. Các cổ phiếu hạ tầng năng lượng—từ các nhà sản xuất điện độc lập, công ty tiện ích điều tiết, nhà chế tạo turbine đến các nhà cung cấp thiết bị điện—đang được định giá lại như những bên hưởng lợi nền tảng của siêu chu kỳ điện toán hiện nay. Hiểu rõ cơ chế của quá trình chuyển dịch năng lượng này đòi hỏi phải phân tích hàng chờ đấu nối lưới điện, động lực định giá công suất bán buôn, các thỏa thuận mua bán điện hạt nhân và chuỗi cung ứng phần cứng vật lý.
Cơn Khát Lưới Điện Của Hyperscaler: Vì Sao Cổ Phiếu Năng Lượng Phân Hóa Khỏi Nhóm Bán Dẫn Thuần Túy
Trong giai đoạn đầu của chu kỳ trí tuệ nhân tạo tạo sinh, dòng vốn doanh nghiệp đổ trực tiếp vào các bộ gia tốc điện toán, bộ nhớ băng thông cao và silicon mạng chuyên dụng. Tuy nhiên, đến giữa năm 2024, một hạn chế vận hành thứ cấp đã bắt đầu quyết định tiến độ vận hành các cụm máy: hàng chờ đấu nối của các công ty điện lực khu vực. Một cụm tính toán tiên tiến chứa 100,000 chip tăng tốc thế hệ mới có thể tiêu thụ từ 100 megawatt đến 300 megawatt tải điện liên tục—tương đương mức tiêu thụ điện của một đô thị quy mô trung bình tại Mỹ. Vì các GPU mật độ cao thương mại hoạt động ở mật độ năng lượng chưa từng có, các đơn vị vận hành trung tâm dữ liệu hyperscale không thể tiếp tục chỉ dựa vào các điểm đấu nối lưới điện thương mại mang tính đầu cơ.
This dynamic precipitated a distinct equity performance divergence across equity markets. While merchant silicon manufacturers faced cyclical supply digestion and component delivery normalization, specialized power generation providers and grid equipment suppliers experienced structural backlog expansion. Public equity investors re-evaluated independent power producers (IPPs), regulated electric utilities, turbine manufacturers, and high-voltage apparatus providers as essential conduits for artificial intelligence scaling, expanding upon patterns identified in our analysis of data center energy stocks. The market recognized that compute cannot be monetized without electrons, prompting a flight of capital toward firms with existing operational generation permits, uncommitted megawatts, and proven interconnection priority.
Hơn nữa, vị trí địa lý vật lý của việc triển khai trí tuệ nhân tạo đã dịch chuyển về các khu vực có sẵn phụ tải nền và năng lực truyền tải. Các cụm trước đây thường tập trung dày đặc ở Bắc Virginia và Thung lũng Silicon hiện đang đối mặt với tình trạng trạm biến áp địa phương phải chia nhỏ định mức và hàng chờ đấu nối kéo dài nhiều năm. Trước tình hình đó, các nhà phát triển trung tâm dữ liệu đang tích cực đàm phán các thỏa thuận cung cấp song phương trên khắp PJM Interconnection, ERCOT tại Texas và MISO tại Trung Tây, thúc đẩy việc tái định giá hàng tỷ USD đối với các máy phát điện thương mại hoạt động trong các thị trường bán buôn bãi bỏ điều tiết.
Sự phân hóa giữa cổ phiếu tính toán và hạ tầng năng lượng cũng phản ánh các đặc tính kinh tế khác biệt. Trong khi phần cứng bán dẫn đối mặt với chu kỳ lỗi thời nhanh chóng chỉ sau vài năm khi kiến trúc chip đổi mới mỗi 12 đến 18 tháng, thì tài sản phát điện hoạt động theo lịch khấu hao kéo dài nhiều thập kỷ. Một turbine khí tự nhiên đã vận hành hoặc một nhà máy hạt nhân đang hoạt động tạo ra dòng tiền hợp đồng bền vững, không bị hao mòn nhanh, tích lũy trong suốt 15 đến 30 năm, mang lại cho nguồn vốn tổ chức khả năng dự báo dài hạn.
Hợp Đồng Mua Bán Điện Hạt Nhân: Tải Nền Sau Công Tơ và Lộ Trình Lò Phản Ứng SMR
Để cân bằng giữa nhu cầu điện toán liên tục và các cam kết giảm phát thải carbon ròng về 0 (net-zero) đầy tham vọng của doanh nghiệp, các hyperscaler đã chuyển hướng quyết liệt sang năng lượng hạt nhân thương mại. Nguồn năng lượng tái tạo gián đoạn từ gió và điện mặt trời đòi hỏi các hệ thống lưu trữ pin quy mô tiện ích vốn vẫn chưa khả thi về mặt kinh tế và logistics để duy trì hoạt động trung tâm dữ liệu quy mô gigawatt liên tục. Phát điện hạt nhân thương mại là công nghệ phát thải ròng bằng không duy nhất đang vận hành có khả năng cung cấp công suất phụ tải nền 24/7 với hệ số công suất thường xuyên vượt 90%.
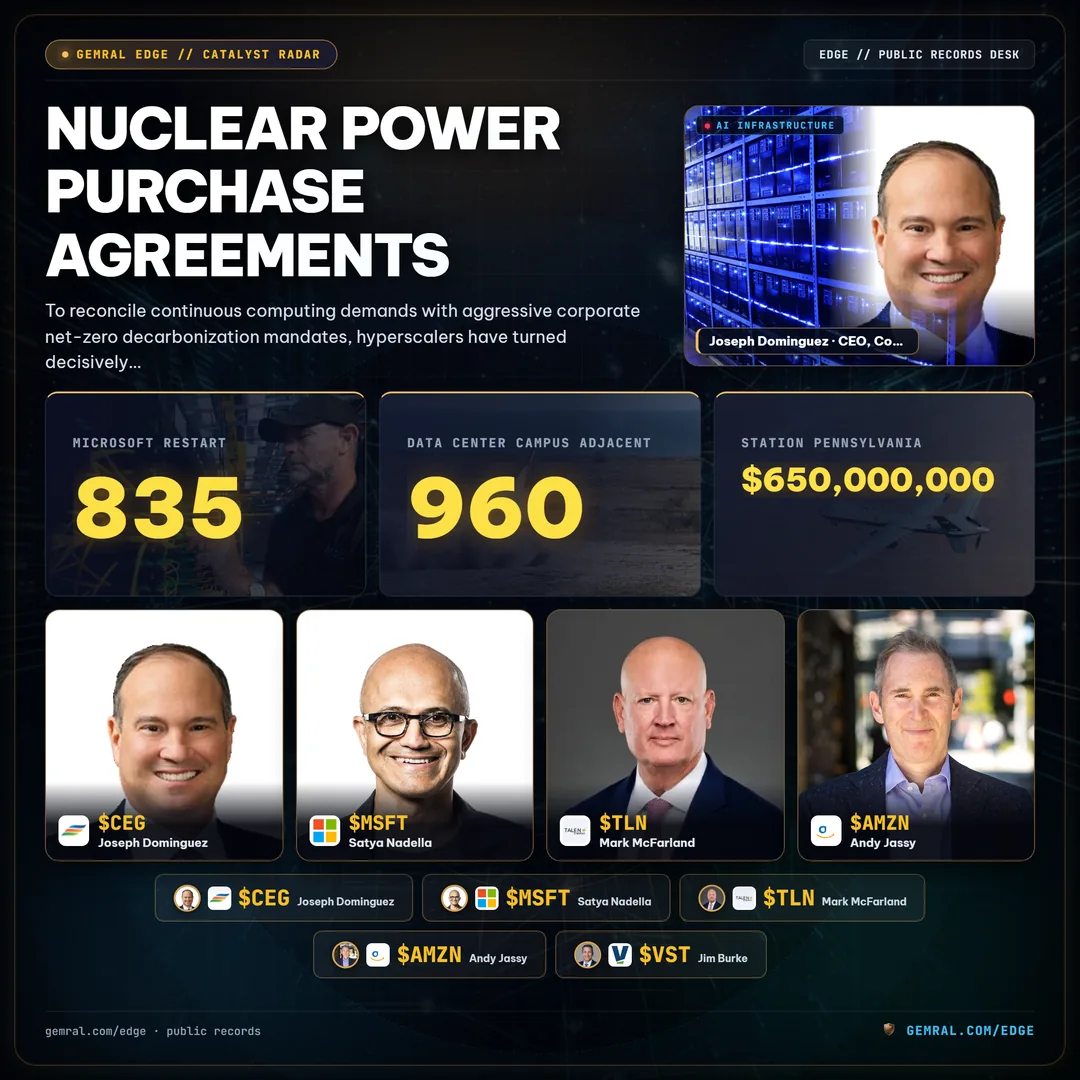
Giá trị chiến lược của các đội tàu hạt nhân thương mại hiện có đã được khẳng định thông qua các thỏa thuận song phương mang tính bước ngoặt được ký kết trong suốt năm 2024. Vào tháng 9 năm 2024, Constellation Energy (CEG) đã hoàn tất hợp đồng mua bán điện 20 năm lịch sử với Microsoft để tái khởi động lò phản ứng Unit 1 công suất 835 megawatt tại Three Mile Island, được đổi tên thành Trung tâm Năng lượng Sạch Crane, nhắm mục tiêu tái vận hành vào năm 2028. Thỏa thuận này nối tiếp giao dịch mang tính cột mốc của Talen Energy (TLN) với Amazon Web Services, trong đó Amazon đã mua lại khuôn viên trung tâm dữ liệu Cumulus liền kề với trạm phát điện hạt nhân Susquehanna 960 megawatt ở Pennsylvania với giá $650,000,000, đảm bảo quyền tiếp cận trực tiếp với nguồn điện nền không phát thải carbon.
Tương tự, Vistra Corp (VST) đã mở rộng dấu ấn phụ tải nền hạt nhân sau khi thâu tóm Energy Harbor, củng cố hơn 6,400 megawatt công suất hạt nhân trong toàn bộ danh mục thương mại bên cạnh hơn 41,000 megawatt tổng tài sản phát điện. Các giao dịch thương mại này nêu bật lợi thế cạnh tranh to lớn của các nhà sản xuất điện độc lập sở hữu giấy phép lò phản ứng hạt nhân đang hoạt động hoặc tạm dừng. Trong khi việc xây dựng một nhà máy hạt nhân mới quy mô gigawatt mất từ 15 đến 20 năm và hàng chục tỷ USD cho quy trình phê duyệt pháp lý, thì các địa điểm lò phản ứng hiện hữu đã có sẵn giấy phép vận hành của NRC, giấy phép xả nước và kết nối trạm phân phối điện tải trọng nặng.
Bên cạnh các cơ sở thương mại hiện có, các bộ phận nghiên cứu của các tổ chức đang chủ động theo dõi lộ trình phát triển lò phản ứng mô-đun nhỏ (SMR) dài hạn. Các tập đoàn công nghệ lớn đã cam kết vốn phát triển giai đoạn đầu để thúc đẩy triển khai SMR thương mại, nhằm mục tiêu đặt các lò phản ứng mô-đun cục bộ trực tiếp bên cạnh các khuôn viên trung tâm dữ liệu tương lai. Tuy nhiên, thời gian triển khai thương mại cho các kiến trúc SMR tiên tiến—do các nhà phát triển niêm yết công khai dẫn đầu—vẫn hướng tới đầu những năm 2030 do các yêu cầu chứng nhận thiết kế nghiêm ngặt của Ủy ban Pháp quy Hạt nhân (NRC) và việc phát triển chuỗi cung ứng nhiên liệu uranium làm giàu thấp mức độ cao (HALEU) chuyên dụng.
Turbine Khí và Máy Phát Đỉnh Aeroderivative: Cầu Nối Đấu Nối Nhanh Cho Tải Gigawatt Năm 2026
Trong khi điện hạt nhân cung cấp một giải pháp dài hạn lý tưởng không carbon, thì các chu kỳ tái khởi động và xây dựng thương mại của nó không thể đáp ứng được các yêu cầu công suất cấp bách, gấp rút của các trung tâm dữ liệu hyperscaler trong giai đoạn 2024 đến 2027. Do đó, nguồn phát điện chạy bằng khí thiên nhiên đã tự định vị như một cầu nối vận hành không thể thiếu cho sự mở rộng hạ tầng trí tuệ nhân tạo trong ngắn hạn. Các nhà máy chu trình hỗn hợp chạy hai nhiên liệu và turbine khí aeroderivative khởi động nhanh là những công nghệ phát điện trưởng thành duy nhất có thể được cấp phép, thiết kế và đóng điện trong khung thời gian giao hàng vài năm.
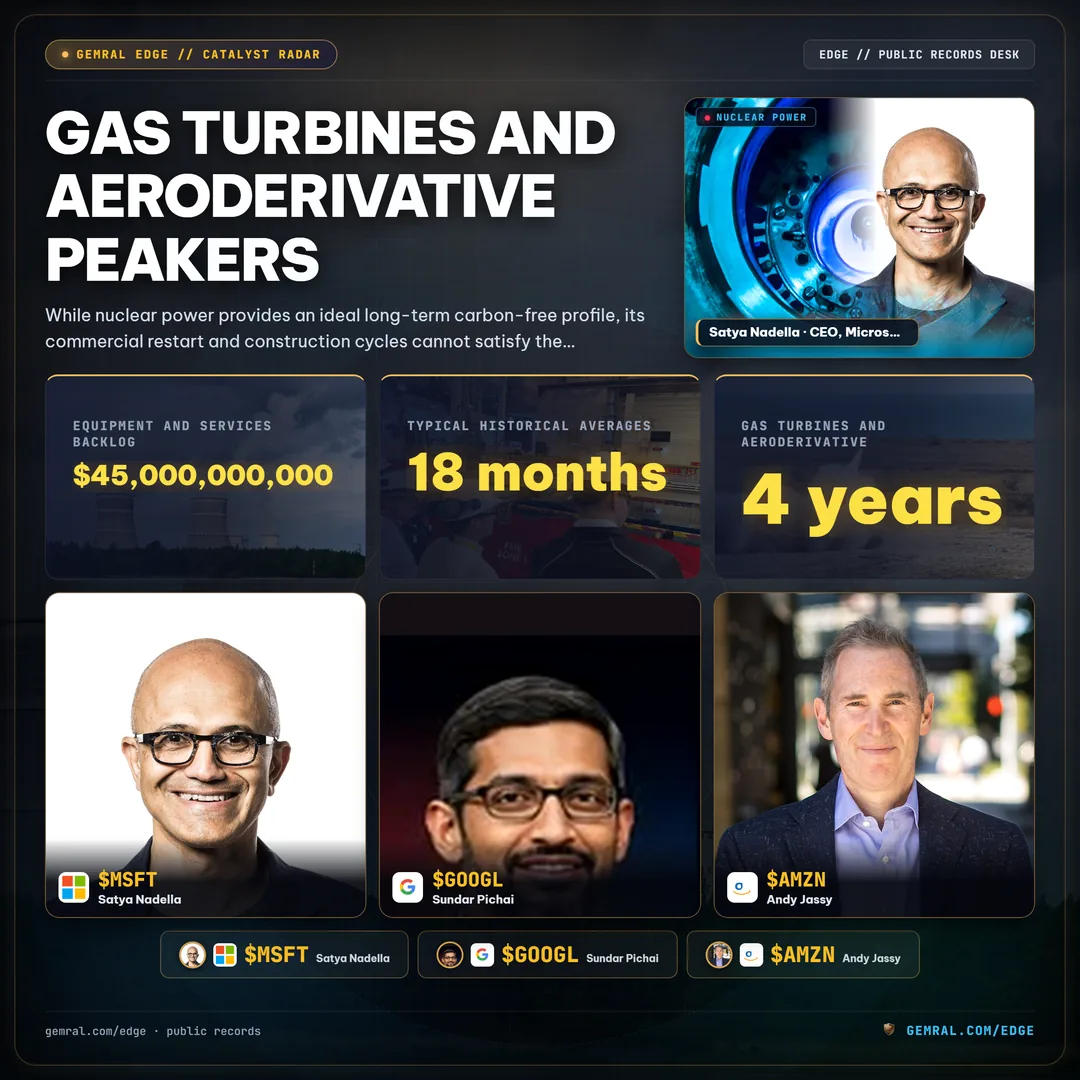
Thực tế vận hành này đã đặt các nhà sản xuất công nghiệp thiết bị năng lượng vào trung tâm của các đợt giải ngân chi tiêu vốn. GE Vernova (GEV), doanh nghiệp đã hoàn tất việc niêm yết đại chúng độc lập vào tháng 4 năm 2024, đã báo cáo lượng đơn đặt hàng toàn cầu tăng vọt trong phân khúc điện khí, tích lũy lượng đơn hàng tồn đọng thiết bị điện và dịch vụ vượt quá $45,000,000,000. Thời gian sản xuất cho các turbine khí hạng nặng đã kéo dài từ mức trung bình lịch sử thông thường 18 tháng lên từ 3 đến 4 năm, tạo ra rào cản phân bổ thiết bị hiệu quả cho các nhà phát triển đang tìm kiếm đấu nối lưới điện nhanh chóng.
Các hyperscaler ngày càng xem xét các cấu trúc "cô lập" (islanded) hoặc lưới điện vi mô (microgrid), lắp đặt các turbine khí thiên nhiên aeroderivative tại chỗ ngay sau công tơ của công ty tiện ích nhằm vượt qua các hàng chờ truyền tải tắc nghẽn. Cấu hình máy phát đỉnh khởi động nhanh này cho phép các nhà vận hành trung tâm dữ liệu đưa các cụm tính toán vào hoạt động sớm hơn nhiều năm so với các đợt nâng cấp truyền tải của tiện ích khu vực, tận dụng khả năng tiếp cận đường ống dẫn khí thiên nhiên trong khi duy trì nguồn dự phòng nhiên liệu lỏng thứ cấp. Tại các thị trường bán buôn như Texas (ERCOT), nơi phụ tải tăng nhanh đã gây áp lực lên nguồn dự phòng lưới điện địa phương, phát điện bằng khí thiên nhiên tại chỗ đem lại lộ trình đã được chứng minh để đóng điện cho các trung tâm dữ liệu từ 100 megawatt đến 500 megawatt mà không phải chờ đợi xây dựng đường dây truyền tải nhiều năm.
Do đó, các nhà vận hành đường ống, hệ thống thu gom trung nguồn và các nhà sản xuất turbine khí thiên nhiên đã trở thành thành phần quan trọng trong các danh mục đầu tư trung tâm dữ liệu của các tổ chức. Tính bền vững của nhu cầu turbine khí càng được củng cố nhờ các hợp đồng dịch vụ và bảo trì liên tục gắn liền với các tài sản năng lượng hạng nặng. Các nhà cung cấp công nghiệp tạo ra doanh thu hậu mãi định kỳ biên lợi nhuận cao thông qua các thỏa thuận dịch vụ dài hạn (LTSA) kéo dài suốt vòng đời hoạt động 25 năm của các tổ máy turbine hiện đại.
Tiện Ích Điều Tiết So Với Nhà Sản Xuất Điện Độc Lập: Hàng Chờ Đấu Nối và Đấu Giá Công Suất PJM
Bức tranh đầu tư của các tổ chức đối với cổ phiếu năng lượng trung tâm dữ liệu về cơ bản được chia đôi giữa các công ty tiện ích được điều tiết và các nhà sản xuất điện độc lập thương mại. Các tiện ích được điều tiết, chẳng hạn như NextEra Energy (NEE), Southern Company (SO) và Dominion Energy (D), hoạt động theo khung cơ sở định giá truyền thống của ủy ban tiện ích công cộng cấp tiểu bang. Các thực thể này thu được tỷ suất sinh lời trên vốn chủ sở hữu (ROE) được cấp phép bằng cách đầu tư vốn vào đường dây truyền tải, trạm biến áp và các nhà máy phát điện được điều tiết, mang lại dòng thu nhập phòng thủ, ổn định với quỹ đạo tăng trưởng nhiều năm mang tính cấu trúc.
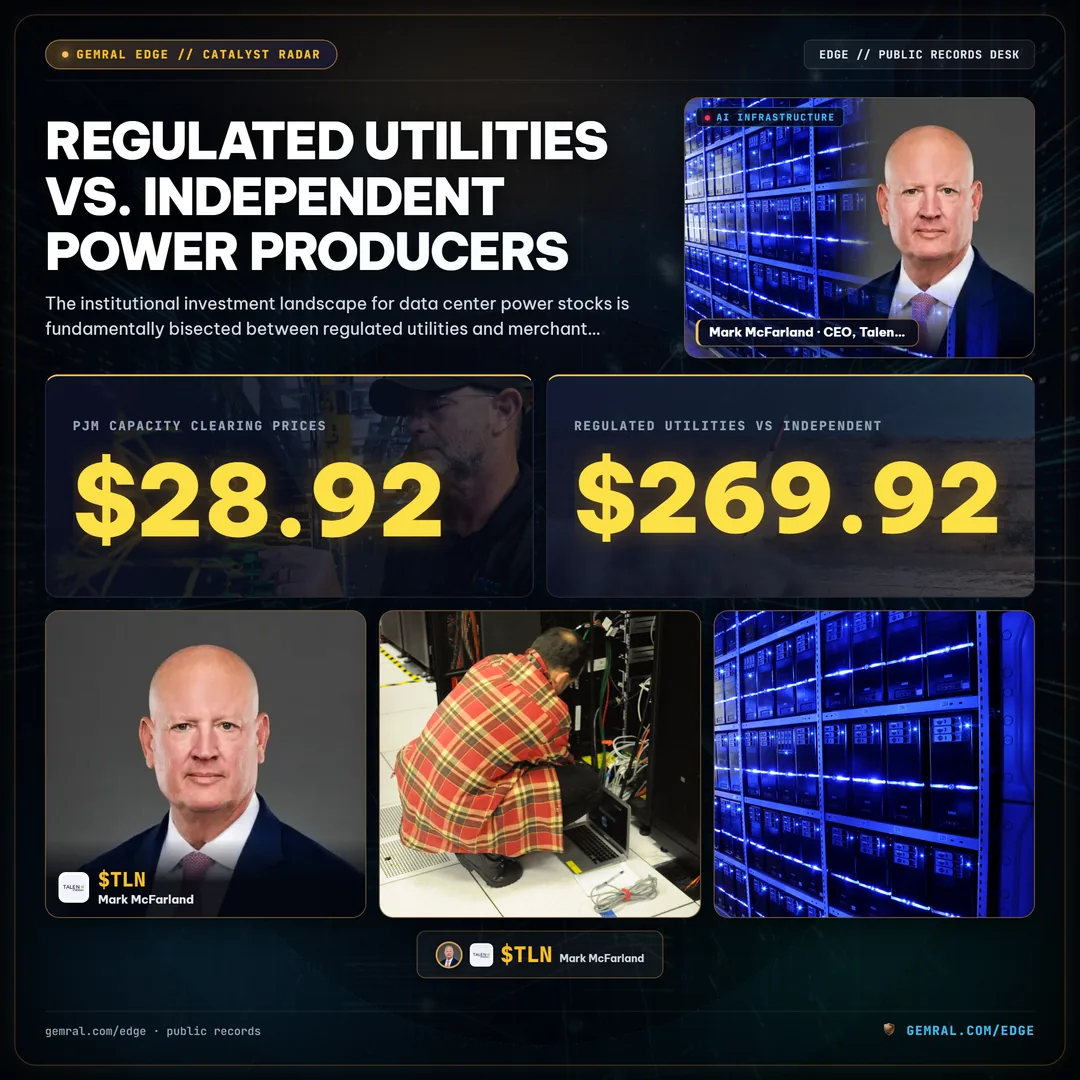
Ngược lại, các nhà sản xuất điện độc lập (IPP) hoạt động trong các thị trường bán buôn điện cạnh tranh đã bãi bỏ điều tiết, bán công suất và điện năng trực tiếp thông qua các cơ chế đấu giá cạnh tranh và các thỏa thuận mua bán điện song phương tư nhân. Đòn bẩy vận hành của các nhà phát điện thương mại đã được chứng minh trong Phiên đấu giá Công suất Dư thừa Cơ sở 2025/2026 của PJM Interconnection được tổ chức vào giữa năm 2024. Phản ánh mức sụt giảm biên dự phòng nghiêm trọng do nhu cầu trung tâm dữ liệu dự kiến và việc đóng cửa nhanh chóng các nhà máy nhiệt điện, giá thanh toán công suất PJM đã tăng vọt từ $28.92 mỗi megawatt-ngày lên $269.92 mỗi megawatt-ngày—một mức tăng mang tính cấu trúc vượt quá 833%.
Tuy nhiên, các chiến lược điện thương mại cũng tiềm ẩn rủi ro chính sách pháp lý. Vào ngày 1 tháng 11 năm 2024, Ủy ban Pháp quy Năng lượng Liên bang (FERC) đã ban hành phán quyết trong Hồ sơ số ER24-2172 bác bỏ Thỏa thuận Dịch vụ Đấu nối (ISA) sửa đổi giữa PJM, PPL Electric Utilities và Talen Energy với tỷ lệ bỏ phiếu 2-1. Phán quyết nhấn mạnh sự giám sát pháp lý ngày càng tăng đối với việc đặt trung tâm dữ liệu chung địa điểm "sau công tơ", đặt nghi vấn về việc liệu người tiêu dùng công nghiệp lớn có làm dịch chuyển chi phí độ tin cậy truyền tải lưới điện sang các khách hàng tiện ích sinh hoạt và thương mại thông thường hay không. Các mô hình định lượng phải đưa các tiền lệ pháp lý này vào khi đánh giá tính bền vững của các thỏa thuận năng lượng thương mại song phương.
Trong khi đó, các công ty tiện ích được điều tiết đang tận dụng các địa bàn dịch vụ độc quyền của mình để thực hiện các kế hoạch chi tiêu vốn kỷ lục. Các tập đoàn tiện ích hoạt động tại Virginia, Georgia và Carolinas đang nộp các kế hoạch tài nguyên tích hợp (IRP) quy mô nhiều gigawatt lên các cơ quan quản lý tiểu bang để cấp vốn cho các hành lang truyền tải mới và các máy phát đỉnh chạy khí. Mặc dù các tiện ích được điều tiết mang lại mức biến động doanh thu thấp hơn và lợi suất cổ tức vững chắc so với các IPP thương mại, nhưng tăng trưởng lợi nhuận của họ bị giới hạn bởi trần định giá theo quy định, trong khi các IPP nắm bắt trọn vẹn sự mở rộng chênh lệch giá hàng hóa và công suất trong các đợt định giá nhu cầu cao điểm.
Tải Nhiệt, Máy Biến Áp và Thiết Bị Cao Thế: Điểm Nghẽn Cung Ứng Vật Lý
Vượt ra ngoài các turbine phát điện và lõi lò phản ứng hạt nhân, việc phân phối điện năng vật lý bên trong các cơ sở điện toán trí tuệ nhân tạo mật độ cao đặt ra các hạn chế phần cứng phức tạp. Kiến trúc trung tâm dữ liệu hiện đại chứa các giá máy tính hiệu năng cao đòi hỏi các bước hạ áp đa tầng, chuyển tiếp từ điện áp truyền tải tiện ích (115 kV đến 500 kV) xuống cấp phân phối (13.8 kV đến 34.5 kV) và cuối cùng đến cấp máy chủ 415 V hoặc kiến trúc dòng điện một chiều 48 V.
Yêu cầu hạ tầng vật lý đa tầng này đã tạo ra các điểm nghẽn chuỗi cung ứng nghiêm trọng trên toàn bộ các nhà sản xuất thiết bị điện cao thế. Eaton Corporation (ETN), nhà cung cấp hàng đầu thế giới về các giải pháp quản lý điện năng thông minh, duy trì lượng đơn hàng tồn đọng thiết bị điện xấp xỉ $11,500,000,000. Việc mua sắm các máy biến áp công suất lớn (LPT) hiện đòi hỏi thời gian giao hàng trong ngành kéo dài từ 120 đến 160 tuần, do sự khan hiếm toàn cầu của thép kỹ thuật điện định hướng hạt (GOES), nhân lực quấn dây tay nghề cao và công suất thử nghiệm cao thế.
Đồng thời, nhu cầu tản nhiệt của các cụm đồ họa mật độ cao đã kích hoạt một đợt tái thiết kế toàn diện các cấu trúc làm mát trung tâm dữ liệu. Kiến trúc sàn nâng làm mát bằng không khí truyền thống không thể tản nhiệt hiệu quả các mật độ nhiệt vượt quá 40 kW đến 100 kW mỗi rack. Các nhà cung cấp thiết bị như Vertiv Holdings (VRT), đơn vị duy trì lượng đơn hàng tồn đọng $7,000,000,000, đang chứng kiến việc áp dụng nhanh chóng các bộ phân phối làm mát bằng chất lỏng (CDU) dạng lỏng-sang-không khí và làm mát bằng chất lỏng trực tiếp tới chip. Việc tích hợp các ống góp làm mát bằng chất lỏng, bộ trao đổi nhiệt vòng kín và ắc quy nguồn điện liên tục (UPS) biến các nhà cung cấp thiết bị công nghiệp chuyên dụng thành những người hưởng lợi hàng đầu từ sự mở rộng năng lượng trung tâm dữ liệu hiện nay.
Điểm giao nhau giữa nhiệt động học và truyền tải điện năng đại diện cho một hào kinh tế mang tính cấu trúc quan trọng. Ngay cả khi một nhà vận hành trung tâm dữ liệu đảm bảo được một thỏa thuận đấu nối và một nguồn cung cấp điện theo hợp đồng, việc đóng điện vận hành vẫn không thể diễn ra nếu thiếu thiết bị chuyển mạch (switchgear), thanh dẫn điện (busbars), bộ phân phối nguồn (PDU) và máy làm lạnh chính xác (chillers). Các công ty chế tạo các cấu phần điện chuyên dụng này nắm giữ quyền định giá và tầm nhìn tỷ lệ nhận đơn trên doanh thu (book-to-bill) vượt trội, bảo vệ biên lợi nhuận hoạt động của họ trước những biến động kinh tế vĩ mô rộng lớn hơn.
Đánh Giá Cổ Phiếu Năng Lượng Trung Tâm Dữ Liệu AI: Chất Lượng Đơn Hàng Tồn Đọng, Nguồn Nhiên Liệu và Rủi Ro Đấu Nối
As institutional asset allocators navigate the artificial intelligence energy ecosystem, separating temporary momentum from durable cash-flow generation requires a disciplined analytical framework. With over 2,600 gigawatts of generation and storage capacity currently backlogged across regional United States interconnection queues, simply announcing an ambitious data center energy project does not guarantee commercial operation, a principle mirrored in our institutional tracking of AI companies with government contracts.
Khi tiến hành thẩm định chuyên sâu cơ bản và định lượng trên các cổ phiếu năng lượng niêm yết, các bộ phận nghiên cứu của tổ chức đánh giá qua bốn véc-tơ vận hành cốt lõi:
- Interconnection Queue Maturity and Legal Rights: Verifying whether a developer holds executed, non-contingent Interconnection Service Agreements (ISAs) or merely preliminary speculative feasibility studies within regional RTO queues. Speculative queue entries experience attrition rates exceeding 70% in regional interconnection markets.
- Firm Fuel Access and Water Availability: Evaluating dual-fuel supply resilience, proximity to interstate natural gas pipelines, and local water rights for evaporative or closed-loop cooling towers. Facilities lacking firm pipeline transportation contracts face severe winter reliability curtailments.
- Regulatory Precedent and Cost-Allocation Risk: Monitoring FERC rulings and state public service commission proceedings to measure whether behind-the-meter co-location structures face regulatory curtailment or cost-shifting penalties. Regulatory cost-allocation challenges can delay co-located project commissioning by twelve to twenty-four months.
- Equipment Backlog Longevity: Auditing multi-year book-to-bill ratios and supply chain procurement visibility across critical equipment providers including GE Vernova, Eaton, and Vertiv. Tracking whether order backlogs reflect non-cancellable contractual commitments backed by customer cash deposits.
Đối với các tổ chức đầu tư phân bổ vốn vào tổ hợp hạ tầng AI, việc theo dõi các hồ sơ công khai và biên bản pháp lý sạch, có gắn mộc thời gian là yếu tố cốt lõi để nhận diện các điểm mất cân bằng cung-cầu trong tương lai. Để kiểm tra độ phủ của chúng tôi đối với các tài sản phát điện, thủ tục pháp lý của công ty tiện ích và các thỏa thuận cung ứng công nghiệp, hãy xem live data preview, khám phá datasets catalog, hoặc rà soát point-in-time public records telemetry.
Dữ liệu giám sát hồ sơ công khai và các công bố pháp lý. Được trích xuất trực tiếp từ các hồ sơ chính thức của FERC, báo cáo đấu giá thị trường PJM và các báo cáo nộp SEC. Không cấu thành lời khuyên đầu tư hoặc sự chứng thực cho bất kỳ chứng khoán doanh nghiệp cụ thể nào. Được xuất bản bởi Gemral Edge Research.
Frequently asked questions
Which public companies are the top AI data center power stocks?
The primary AI data center power stocks include independent nuclear power producers such as Constellation Energy (CEG), Vistra Corp (VST), and Talen Energy (TLN); turbine and power equipment manufacturers such as GE Vernova (GEV); electrical power distribution and liquid cooling providers such as Eaton (ETN) and Vertiv (VRT); alongside utility operators including NextEra Energy (NEE) and Southern Company (SO).
Why are Big Tech hyperscalers signing nuclear power purchase agreements?
Hyperscalers require 24/7 continuous baseload electricity with near-zero greenhouse gas emissions to satisfy corporate sustainability commitments while running 100,000-accelerator compute clusters. Intermittent solar and wind require multi-day battery storage systems that are currently uneconomic at multi-gigawatt scales, making existing nuclear plants and advanced small modular reactors (SMRs) the preferred power solution.
What regulatory risks do behind-the-meter data center contracts face?
Behind-the-meter (BTM) configurations, where a data center connects directly to a power generation facility without utilizing local transmission grids, face scrutiny from federal and state utility regulators. On November 1, 2024, the Federal Energy Regulatory Commission (FERC) rejected an amended interconnection agreement between Talen Energy and PJM, establishing that co-located data centers must not shift transmission upgrade costs or reliability burdens onto public utility ratepayers.
What is the primary equipment supply bottleneck for new power generation?
The most acute physical bottlenecks are high-voltage step-up transformers (with procurement lead times stretching to 120 to 160 weeks) and aeroderivative gas turbines (with backlogs extending between 36 and 48 months). Equipment producers such as GE Vernova and Eaton maintain multi-year backlogs that constrain the pace of physical grid expansion.