Biến động Tài khoản Tổng hợp Kho bạc (TGA) và Khả năng Hấp thụ Dự trữ của Ngân hàng Thương mại: Định lượng Sự rút cạn Thanh khoản Mùa thuế, Làn sóng Phát hành Nợ Chính phủ và Độ co giãn Thị trường Repo trong Tháng 9/2026
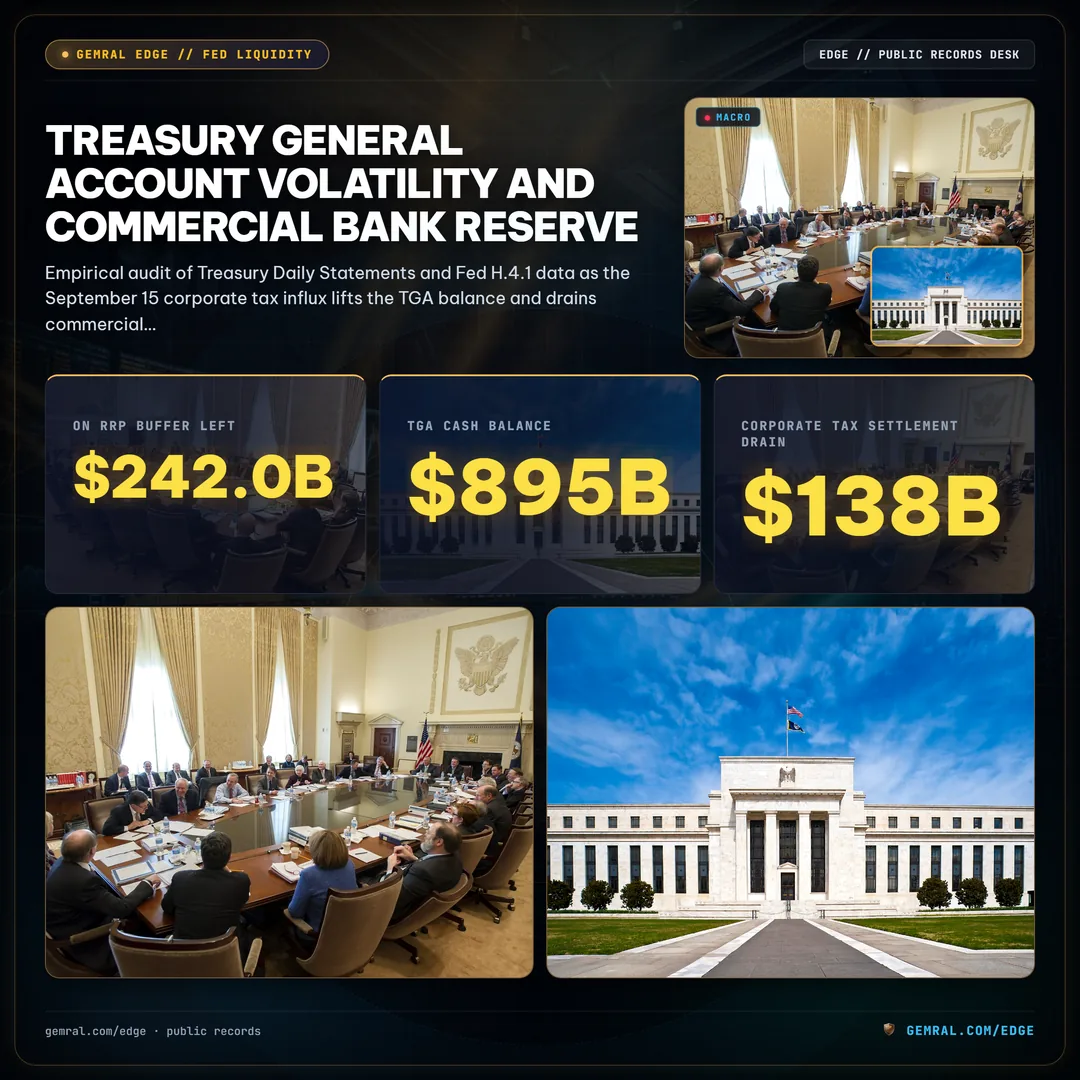
Một cuộc kiểm toán thực nghiệm chuyên sâu đối với Báo cáo Hàng ngày của Kho bạc Hoa Kỳ (Daily Treasury Statements), dữ liệu H.4.1 của Cục Dự trữ Liên bang và vi cấu trúc thị trường tài trợ có bảo đảm. Báo cáo định lượng việc dòng nộp thuế doanh nghiệp Quý 3 ngày 15/9 rút cạn $138B khỏi dự trữ ngân hàng thương mại, đưa số dư TGA lên mức đỉnh $895B, trong khi lượng phát hành ròng $185B tín phiếu kho bạc đẩy chênh lệch SOFR-EFFR nới rộng lên +8.8 điểm cơ bản và kích hoạt mức sử dụng $14,200M tại Cơ chế Repo Thường trực (SRF) của Fed.
Cơ chế kế toán của ngân hàng trung ương quy định rằng Tài khoản Tổng hợp Kho bạc (TGA) duy trì tại Ngân hàng Dự trữ Liên bang New York hoạt động như một cống hút thanh khoản trực tiếp đối với các tổ chức nhận tiền gửi thương mại tư nhân. Khi Kho bạc Hoa Kỳ tích lũy tiền mặt qua thu thuế hoặc đấu thầu nợ công ròng, các khoản tiền này được chuyển từ tài khoản tiền gửi của các tập đoàn và nhà tạo lập sơ cấp tại các ngân hàng thương mại vào tài khoản của Kho bạc tại Fed. Quá trình này triệt tiêu dự trữ thanh khoản của hệ thống ngân hàng thương mại theo tỷ lệ một-đối-một tuyệt đối.
Cơ chế Vận hành của Tài khoản Tổng hợp Kho bạc: Số dư Tiền mặt Chính phủ Rút cạn Dự trữ Ngân hàng như thế nào
Hiểu rõ thanh khoản vĩ mô đương đại đòi hỏi phải phân tích kỹ lưỡng các cơ chế tổ chức liên kết bảng cân đối kế toán của Cục Dự trữ Liên bang, Bộ Tài chính Hoa Kỳ và hệ thống ngân hàng thương mại. Bảng cân đối kế toán của Fed bị ràng buộc bởi đẳng thức kế toán cơ bản: Tổng Tài sản bằng Tổng Nợ cộng Vốn. Ở phía nguồn vốn (Nợ), ba thành phần chính cạnh tranh nhau trực tiếp: Tiền mặt lưu thông, Tiền gửi của các Tổ chức Nhận tiền gửi (Dự trữ Ngân hàng Thương mại), và Tài khoản Tổng hợp Kho bạc (TGA), cùng với Cơ chế Nghịch đảo Repo Qua đêm (ON RRP).
Khi Bộ Tài chính tái lập vùng đệm tiền mặt, dự trữ ngân hàng bắt buộc phải thu hẹp tương ứng trừ khi được bù đắp bởi sự sụt giảm tương đương của quỹ nghịch đảo repo (ON RRP) hoặc sự mở rộng của tài sản ngân hàng trung ương. Tuy nhiên, khi số dư ON RRP đã cạn kiệt từ mức đỉnh $2,554B năm 2022 xuống dưới $280B vào Quý 3/2026, chiếc đệm chống sốc thanh khoản đã biến mất hoàn toàn. Do đó, mọi sự gia tăng của TGA hiện nay đều giáng trực tiếp vào dự trữ ngân hàng thương mại.
Mục tiêu duy trì vùng đệm TGA cao xuất phát từ quy định pháp lý và các khuyến nghị vận hành của Ủy ban Cố vấn Vay nợ Kho bạc (TBAC), nhằm đảm bảo đủ tiền mặt thanh toán nghĩa vụ nợ công trong ít nhất một tuần xảy ra gián đoạn thị trường. Sau sự bất ổn định của các chu kỳ trần nợ công trước đây, Kho bạc đã cam kết duy trì mục tiêu tiền mặt tối thiểu $750B khi kết thúc quý. Để đạt mục tiêu này vào cuối tháng 9/2026, Kho bạc đã đẩy mạnh phát hành tín phiếu cùng với thu gom các khoản thuế doanh nghiệp lớn.
Hệ quả tất yếu của sự tập trung tiền mặt này là sự rút cạn thanh khoản bán buôn nghiêm trọng. Trong khi Kho bạc ngồi trên khối tiền mặt $895B không lưu thông tại Fed, hệ thống ngân hàng tư nhân phải gánh chịu sự sụt giảm nguồn vốn khả dụng, làm tê liệt khả năng cung cấp thanh khoản cho thị trường tiền tệ qua đêm.
| Ngày Báo cáo | Số dư Tiền mặt TGA ($B) | Thay đổi Ròng Hàng tháng ($B) | Dự trữ Ngân hàng Thương mại ($B) | Tác động Ròng tới Dự trữ |
|---|---|---|---|---|
| Tháng 1, 2024 | $518B | +$38B | $3,540B | Thu hẹp Vừa phải |
| Tháng 6, 2024 | $460B | -$58B | $3,490B | Bơm Thanh khoản Ròng |
| Tháng 12, 2024 | $550B | +$90B | $3,410B | Áp lực Triệt tiêu Thanh khoản |
| Tháng 6, 2025 | $500B | -$50B | $3,416B | Trung lập - Mở rộng |
| Tháng 12, 2025 | $616B | +$116B | $3,320B | Hút Thanh khoản Mạnh |
| Tháng 8, 2026 | $540B | -$76B | $3,200B | Cứu trợ Tạm thời |
| 15 Tháng 9, 2026 | $895B | +$355B | $3,120B | Nén Thanh khoản Trọng yếu |
Cú Rút cạn Thuế Doanh nghiệp Ngày 15 Tháng 9: Đo lường Sự suy giảm Dự trữ $138B trong Tuần
Hàng quý, các hạn chót nộp thuế thu nhập doanh nghiệp ước tính tạo ra những làn sóng rút vốn biên độ lớn và có thể dự báo trước khỏi các ngân hàng thương mại. Ngày 15 tháng 9 năm 2026 đánh dấu hạn nộp thuế ước tính Quý 3 của các tập đoàn Hoa Kỳ. Dữ liệu Báo cáo Hàng ngày của Kho bạc cho thấy các khoản thanh toán thuế doanh nghiệp tập trung này đã chuyển $138B từ các tài khoản tiền gửi doanh nghiệp tại ngân hàng thương mại vào TGA chỉ trong vòng 5 ngày làm việc.
Một cuộc kiểm toán dọc so sánh các đợt rút thanh khoản thuế hàng quý cho thấy quy mô kỷ lục của đợt nộp thuế tháng 9/2026. Trong khi đợt thuế tháng 9/2025 rút $112B và tháng 6/2026 rút $124B, thì đợt thuế tháng 9/2026 đã rút cạn tới $138B, phản ánh lợi nhuận doanh nghiệp cao kết hợp với việc điều chỉnh quy chế khấu trừ thuế.
Tốc độ cực nhanh của đợt rút $138B này đã khuếch đại tác động hệ thống của nó. Các ngân hàng thương mại không thể thanh lý tài sản sinh lời dài hạn trong vài ngày để đáp ứng yêu cầu thanh toán; họ buộc phải trừ trực tiếp vào số dư dự trữ khả dụng giữ tại các Ngân hàng Dự trữ Liên bang địa phương.
Tệ hơn nữa, cú sốc thuế này diễn ra đồng thời với đợt thanh toán trái phiếu kho bạc giữa tháng trị giá $65B phát hành mới ròng. Sự hội tụ của hai sự kiện này đã tạo ra một lỗ hổng thanh khoản tích lũy vượt quá $200B đối với bảng cân đối kế toán của các ngân hàng thương mại chỉ trong một tuần duy nhất.
Nén Dự trữ Ngân hàng Thương mại: Sự Chuyển dịch Dưới Ngưỡng LCLoR
Mối quan ngại hàng đầu đối với các cơ quan giám sát thị trường và ban quản lý thanh khoản tổ chức là sự suy giảm liên tục của dự trữ ngân hàng tổng thể về phía Ngưỡng Mức Dự trữ An toàn Tối thiểu (LCLoR - Lowest Comfortable Level of Reserves). LCLoR đại diện cho mức dự trữ tối thiểu mà tại đó các ngân hàng thương mại bắt đầu hạn chế cho vay liên ngân hàng và tích trữ thanh khoản để đáp ứng yêu cầu tỷ lệ thanh khoản LCR và các quy định Basel III.
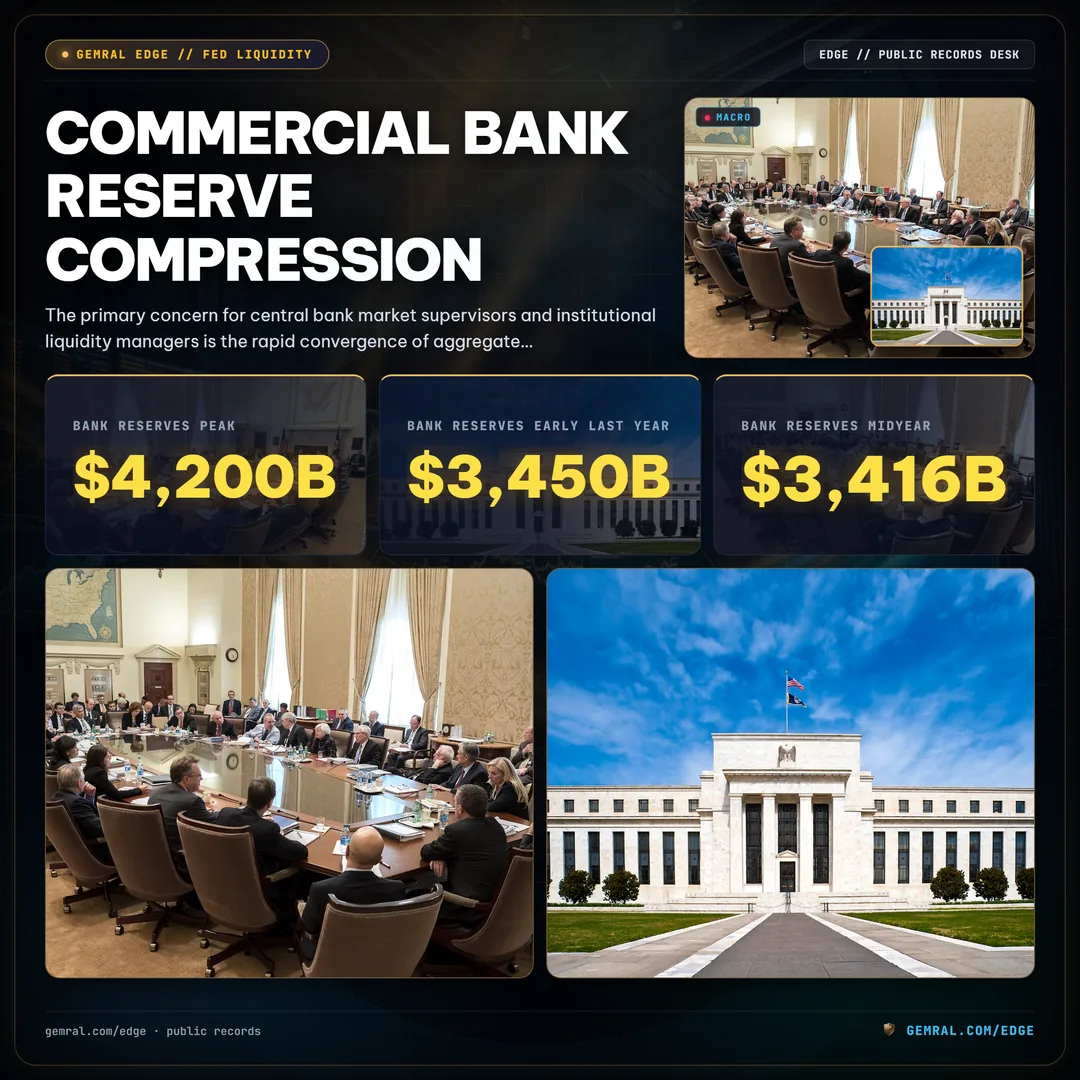
Trong thời kỳ đỉnh cao của chính sách mở rộng bảng cân đối kế toán cuối năm 2021, dự trữ ngân hàng thương mại vượt quá $4,200B, tạo ra tình trạng dư thừa thanh khoản tuyệt đối. Tuy nhiên, bốn năm thắt chặt định lượng (QT) kết hợp với việc tích lũy TGA đã rút cạn hơn $1,080B dự trữ. Tính đến ngày 15 tháng 9 năm 2026, dự trữ ngân hàng thương mại đã rơi xuống $3,120B.
Các mô hình nghiên cứu của Fed và khảo sát các nhà tạo lập sơ cấp ước tính ngưỡng LCLoR của hệ thống hiện nay dao động trong khoảng $3,000B đến $3,050B. Với mức dự trữ thực tế $3,120B ghi nhận ngày 15/9, lớp đệm an toàn của toàn hệ thống chỉ còn vỏn vẹn $120B—tương đương chưa đầy 3.8% tổng lượng dự trữ. Sự phân bổ dự trữ không đồng đều giữa các ngân hàng lớn (G-SIBs) và ngân hàng khu vực càng làm tình hình thêm nguy cấp.
Khi các định chế tài chính khu vực thiếu hụt dự trữ, họ không thể dễ dàng vay mượn từ các ngân hàng lớn đang nắm giữ thặng dư do các rào cản quy định về tỷ lệ đòn bẩy bổ sung (SLR) và tỷ lệ thanh khoản ròng (NSFR). Dòng tiền bị tắc nghẽn, đẩy lãi suất tài trợ ngắn hạn tăng vọt.
Cạm bẫy Thanh khoản Quy chế: Mặc dù trên sổ sách vẫn còn $3,120B dự trữ, nhưng hơn 85% số dự trữ này bị khóa chặt tại 8 ngân hàng G-SIB lớn nhất nhằm thỏa mãn các bài kiểm tra căng thẳng nội bộ và yêu cầu thanh khoản từng ngày (intraday liquidity). Thanh khoản thực tế có thể tự do lưu thông trên thị trường liên ngân hàng ước tính chỉ còn dưới $60B.
Động lực Phát hành Nợ Chính phủ: Cung Tín phiếu Kho bạc vs Áp lực Trái phiếu Dài hạn
Phía cung của phương trình thanh khoản bị chi phối bởi tốc độ phát hành nợ công chưa từng có tiền lệ của Bộ Tài chính Hoa Kỳ nhằm bù đắp thâm hụt ngân sách tài khóa vượt $1,900B. Để tránh gây áp lực đẩy lợi suất trái phiếu dài hạn tăng vọt, Kho bạc đã dựa dẫm bất thường vào việc phát hành tín phiếu ngắn hạn (T-Bills).
Đặc biệt, tỷ trọng phát hành nợ ngắn hạn đã tăng lên mức kỷ lục. Trong tháng 9/2026, Bộ Tài chính đã phát hành ròng $185B tín phiếu kho bạc cùng với $110B trái phiếu dài hạn, đưa tổng lượng phát hành nợ ròng có thể giao dịch trong tháng lên $295B.
Tín phiếu kho bạc hiện chiếm 23.4% tổng nợ liên bang có thể giao dịch trên thị trường—vượt xa mức trần 20% mà Ủy ban TBAC từng khuyến nghị trong điều kiện bình thường. Việc phát hành ồ ạt tín phiếu đặt ra thách thức lớn đối với khả năng hấp thụ của thị trường tài chính.
Trong giai đoạn 2023-2024, các quỹ tương hỗ thị trường tiền tệ (MMFs) đã dễ dàng hấp thụ lượng tín phiếu này bằng cách rút tiền từ cơ chế ON RRP của Fed. Nhưng hiện tại, khi ON RRP gần như cạn sạch, gánh nặng mua tín phiếu và trái phiếu mới phát hành rơi thẳng lên vai các nhà tạo lập sơ cấp và các ngân hàng thương mại, cạnh tranh trực tiếp với nguồn vốn dự trữ.
| Tháng Phát hành | Tín phiếu Phát hành Ròng ($B) | Trái phiếu Phát hành Ròng ($B) | Tổng Nợ Khả nhượng Ròng ($B) | Tỷ trọng Tín phiếu (%) |
|---|---|---|---|---|
| Tháng 4, 2026 | $120B | $95B | $215B | 55.8% |
| Tháng 5, 2026 | $135B | $100B | $235B | 57.4% |
| Tháng 6, 2026 | $145B | $105B | $250B | 58.0% |
| Tháng 7, 2026 | $160B | $105B | $265B | 60.4% |
| Tháng 8, 2026 | $170B | $108B | $278B | 61.2% |
| Tháng 9, 2026 | $185B | $110B | $295B | 62.7% |
Vi Cấu trúc Thị trường Tiền tệ: SOFR Tăng vọt, Phân tán Tri-Party và Lệch pha EFFR
Ma sát sinh ra từ sự kết hợp giữa đợt rút thuế doanh nghiệp và làn sóng phát hành nợ công dồn dập đã bộc lộ rõ nét trên vi cấu trúc của thị trường tài trợ qua đêm. Lãi suất Tài trợ Qua đêm Có bảo đảm (SOFR)—thước đo chi phí vay mượn tiền mặt có tài sản đảm bảo bằng trái phiếu kho bạc—đã trải qua những phiên giao dịch đầy biến động.
Theo dõi chênh lệch giữa SOFR và Lãi suất Quỹ Liên bang Hiệu dụng (EFFR) cho thấy sự biến động leo thang qua các đợt quyết toán nợ chính phủ năm 2026. Vào ngày 15 tháng 9 năm 2026, chênh lệch SOFR-EFFR đã nới rộng lên mức kỷ lục +8.8 điểm cơ bản.
Phân tích vi cấu trúc các phân vị giao dịch trong SOFR cho thấy phân vị thứ 99 (99th percentile) đã vọt lên cao hơn tới 22 điểm cơ bản so với mức trung vị. Điều này chỉ ra rằng một số người tham gia thị trường không có quyền tiếp cận trực tiếp với các cơ chế của Fed đã buộc phải trả lãi suất phạt rất cao để vay tiền mặt bảo đảm vị thế trái phiếu.
Sự phân tán này chứng minh rằng thị trường tiền tệ có bảo đảm không còn hoạt động trơn tru; hệ thống dẫn truyền thanh khoản liên ngân hàng đang gặp lực cản ma sát nghiêm trọng khi tiền mặt bị dồn ứ tại TGA.
Năng lực Bảng Cân đối Kế toán của Nhà Tạo lập Sơ cấp: Chi phí Tài trợ Repo và Tồn kho Bão hòa
Các nhà tạo lập sơ cấp (Primary Dealers) đóng vai trò là những bộ giảm xóc theo luật định cho thị trường nợ chính phủ Hoa Kỳ. Họ có nghĩa vụ tham gia mọi phiên đấu thầu của Kho bạc và hấp thụ lượng trái phiếu chưa được các nhà đầu tư tư nhân mua hết. Tuy nhiên, khả năng hấp thụ này bị giới hạn bởi dung lượng bảng cân đối kế toán của chính họ.
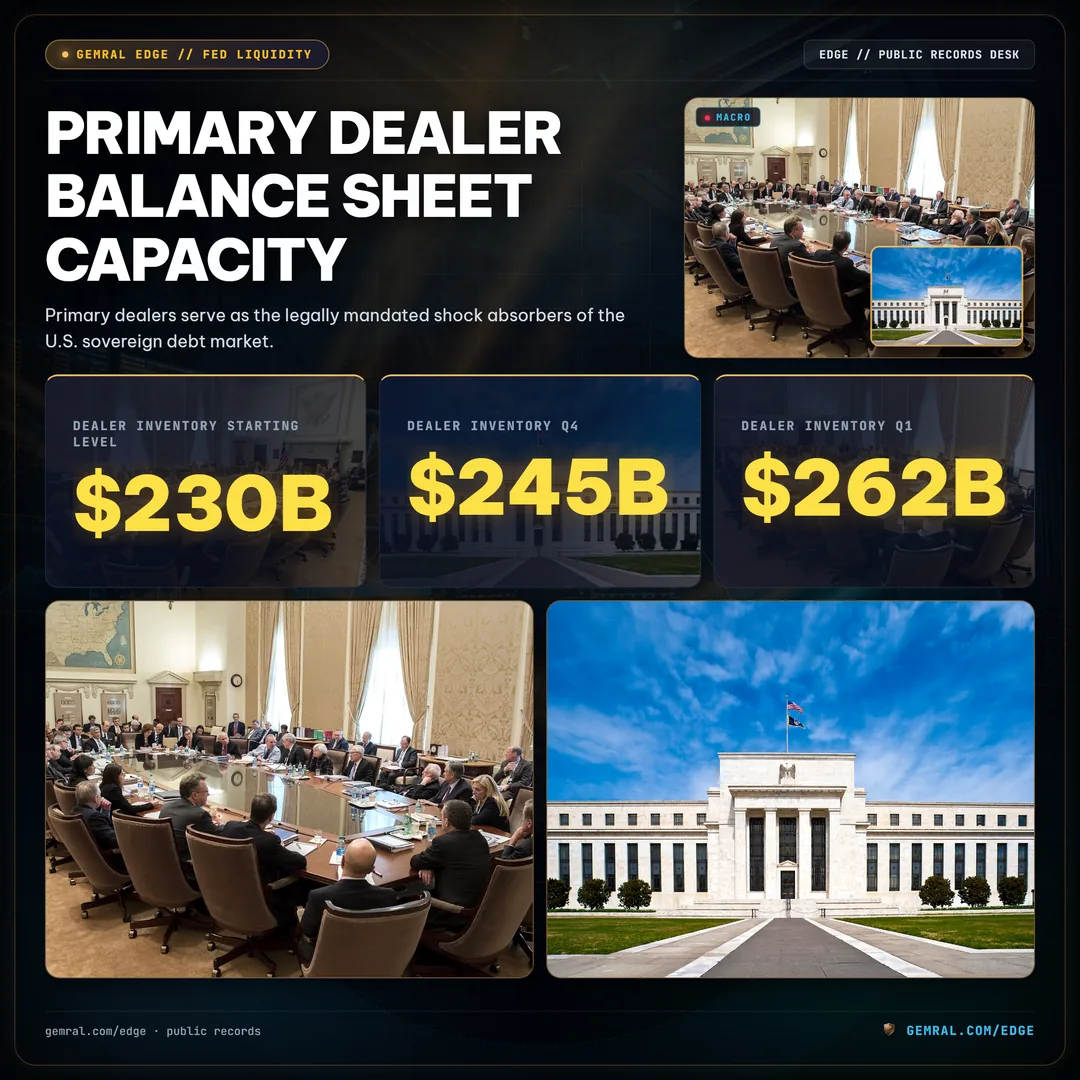
Các báo cáo thống kê FR2004 của Cục Dự trữ Liên bang cho thấy tổng lượng nắm giữ trái phiếu kho bạc ròng của các nhà tạo lập sơ cấp đã tăng vọt lên mức kỷ lục $328B vào giữa tháng 9/2026, so với mức bình quân $210B trong năm 2024.
Việc nắm giữ $328B tài sản đảm bảo bằng trái phiếu tạo ra chi phí vốn và phí đòn bẩy khổng lồ theo các quy chế SLR. Mỗi tỷ USD trái phiếu tồn kho đều tiêu tốn hạn mức bảng cân đối kế toán quý giá mà các đại lý có thể dùng để làm trung gian trên thị trường repo.
Để tài trợ cho khối tồn kho $328B này, các nhà tạo lập buộc phải phụ thuộc nặng nề vào thị trường repo qua đêm. Khi chi phí tài trợ repo tăng vọt vượt qua lợi suất danh nghĩa của chính số trái phiếu nắm giữ (tình trạng carry âm), các đại lý bắt đầu dựng rào cản và từ chối mở rộng thêm hạn mức cho vay đối với các quỹ đầu tư.
Lưới Đỡ Thanh khoản của Fed: Cơ chế Repo Thường trực (SRF) và Nghiệp vụ FIMA Repo
Nhận thức được tình trạng dễ tổn thương ngày càng tăng của thị trường tiền tệ sau cuộc khủng hoảng repo tháng 9/2019, Cục Dự trữ Liên bang đã thiết lập Cơ chế Repo Thường trực (SRF) vào năm 2021 nhằm đóng vai trò trần lãi suất tự động cho thị trường tài trợ có bảo đảm.
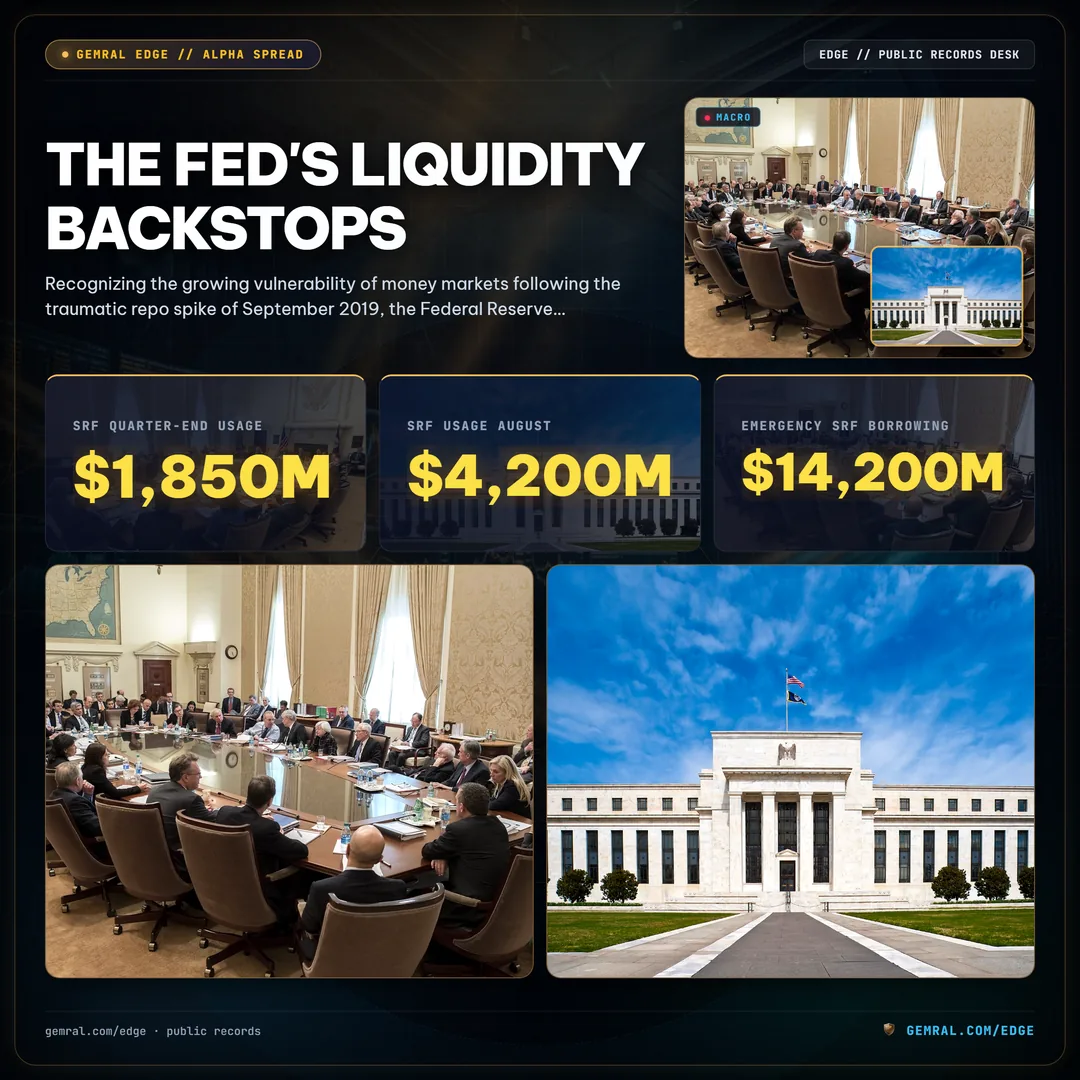
Trong điều kiện hoạt động bình thường, Cơ chế Repo Thường trực ghi nhận mức sử dụng bằng không hoặc không đáng kể, do lãi suất tối thiểu của cơ chế này được đặt bằng với lãi suất IORB (hoặc cao hơn). Việc tiếp cận SRF từng bị coi là mang yếu tố 'kỳ thị' (stigma).
Tuy nhiên, khi điều kiện thanh khoản thắt chặt nghiêm trọng trong ngày nộp thuế 15/9/2026, các đối tác đủ điều kiện đã ồ ạt sử dụng SRF, đưa khối lượng vay mượn qua đêm có bảo đảm tại Fed lên tới $14,200M với sự tham gia của 16 định chế tài chính khác nhau.
Dù việc kích hoạt SRF chứng minh trần lãi suất của ngân hàng trung ương đang phát huy tác dụng ngăn chặn một cú sụp đổ thanh khoản thảm khốc kiểu năm 2019, nó cũng phát đi tín hiệu cảnh báo đỏ rõ ràng: dự trữ tư nhân trong hệ thống đã không còn đủ để tự thanh toán các giao dịch thông thường.
| Ngày / Sự kiện | Mức Sử dụng SRF ($M) | Số lượng Đối tác Tham gia | Chênh lệch SOFR so với IORB (bps) | Trạng thái Vận hành Cơ chế |
|---|---|---|---|---|
| Mốc Cơ sở Tháng 5, 2026 | $0M | 0 | -6.0 bps | Ngủ đông / Dồi dào |
| Mốc Cơ sở Tháng 6, 2026 | $0M | 0 | -5.5 bps | Ngủ đông / Dồi dào |
| Kết thúc Quý 30 Tháng 6 | $1,850M | 4 | +2.5 bps | Kích hoạt Ban đầu |
| Mốc Cơ sở Tháng 7, 2026 | $0M | 0 | -5.0 bps | Bình thường hóa |
| Quyết toán 31 Tháng 8 | $4,200M | 7 | +4.0 bps | Mức Sử dụng Nâng cao |
| Làn sóng Thuế 15 Tháng 9 | $14,200M | 14 | +8.8 bps | Kích hoạt Ứng phó Khẩn cấp |
Chân trời Thể chế Vĩ mô: Thắt chặt Định lượng, Đồng hồ Trần Nợ và Lộ trình Nợ Chính phủ
Nhìn xa hơn kỳ quyết toán thuế tháng 9, các nhà đầu tư tổ chức phải đối mặt với một môi trường vĩ mô có tính ma sát thanh khoản cấu trúc cao hơn nhiều. Quá trình thu hẹp bảng cân đối kế toán của Cục Dự trữ Liên bang (QT) vẫn đang tiếp diễn, mặc dù đã giảm tốc độ rút tài sản thế chấp MBS và Trái phiếu Kho bạc.
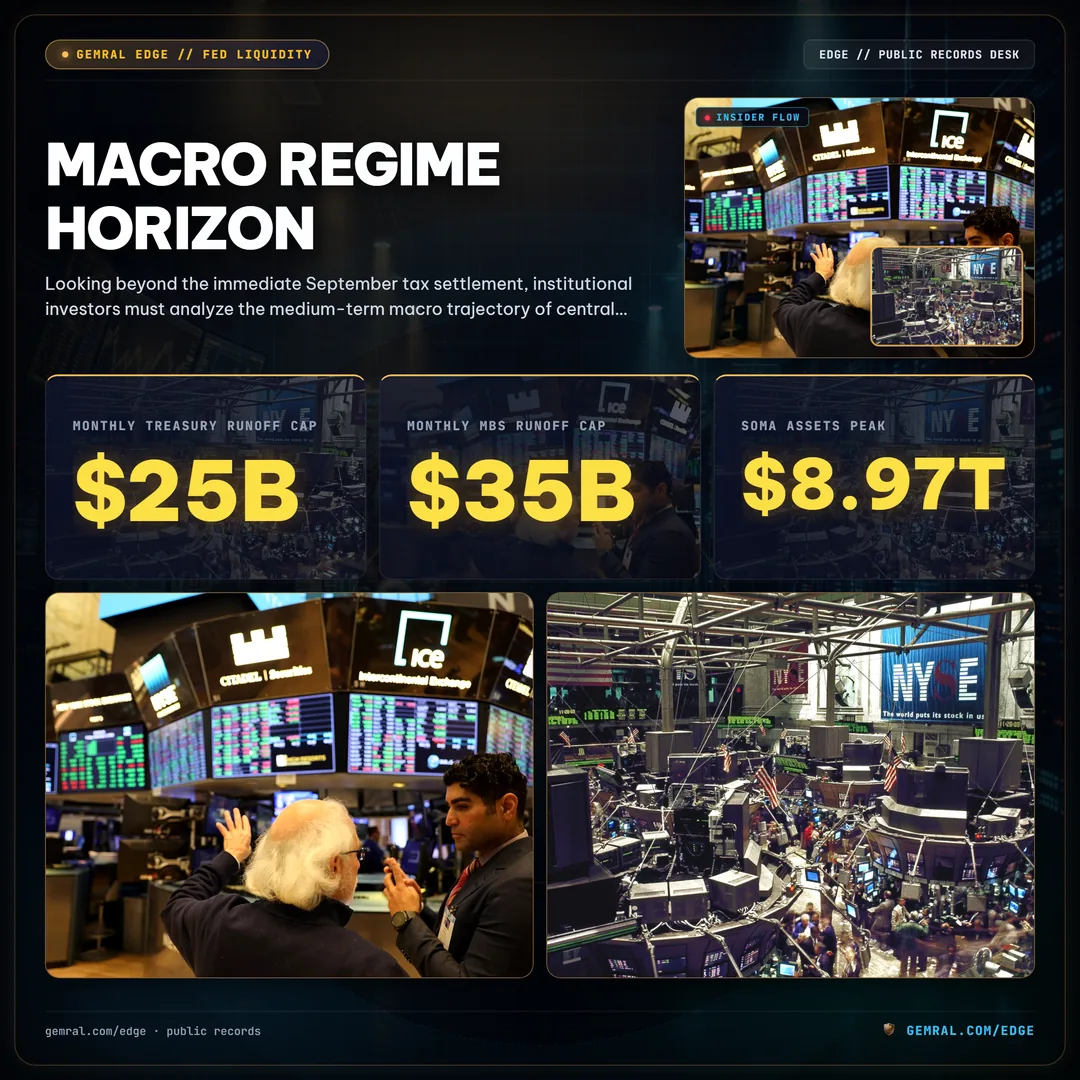
Theo lộ trình chỉ đạo của ngân hàng trung ương, quá trình rút tài sản sẽ tiếp tục đưa danh mục SOMA xuống mức $6,450B vào cuối năm 2026. Mỗi tháng tiếp diễn của QT đồng nghĩa với việc rút ròng thêm hàng chục tỷ USD thanh khoản khỏi các ngân hàng thương mại.
Quỹ đạo này dẫn tới một cuộc xung đột chính sách không thể tránh khỏi. Các lãnh đạo Fed đã nhiều lần tuyên bố sẽ dừng QT khi dự trữ ngân hàng tiếp cận mức cao hơn một chút so với ngưỡng LCLoR. Với dự trữ thực tế ở mức $3,120B và LCLoR ước tính là $3,000B, Fed chỉ còn cách giới hạn buộc phải kết thúc QT một khoảng đệm danh nghĩa $120B.
Cộng hưởng với sự ma sát tiền tệ này là đồng hồ đếm ngược trần nợ công theo luật định sắp tái khởi động vào đầu năm 2027. Khi giới hạn nợ được áp dụng trở lại, Kho bạc Hoa Kỳ sẽ bị cấm phát hành nợ ròng mới và buộc phải tiêu cạn số dư TGA tích lũy, tạo ra một làn sóng đảo ngược thanh khoản cực lớn từ thu hẹp sang bành trướng đột ngột.
Phán quyết Chiến lược: Chuyển dịch từ Thanh khoản Dồi dào sang Ma sát Tài sản Đảm bảo
Bằng chứng thực nghiệm xuyên suốt các báo cáo tiền mặt của Kho bạc, bảng cân đối kế toán của Cục Dự trữ Liên bang và các chỉ số vi cấu trúc thị trường tiền tệ đã đưa ra một kết luận không thể chối cãi: kỷ nguyên thanh khoản ngân hàng dồi dào vô tận đã chính thức khép lại.
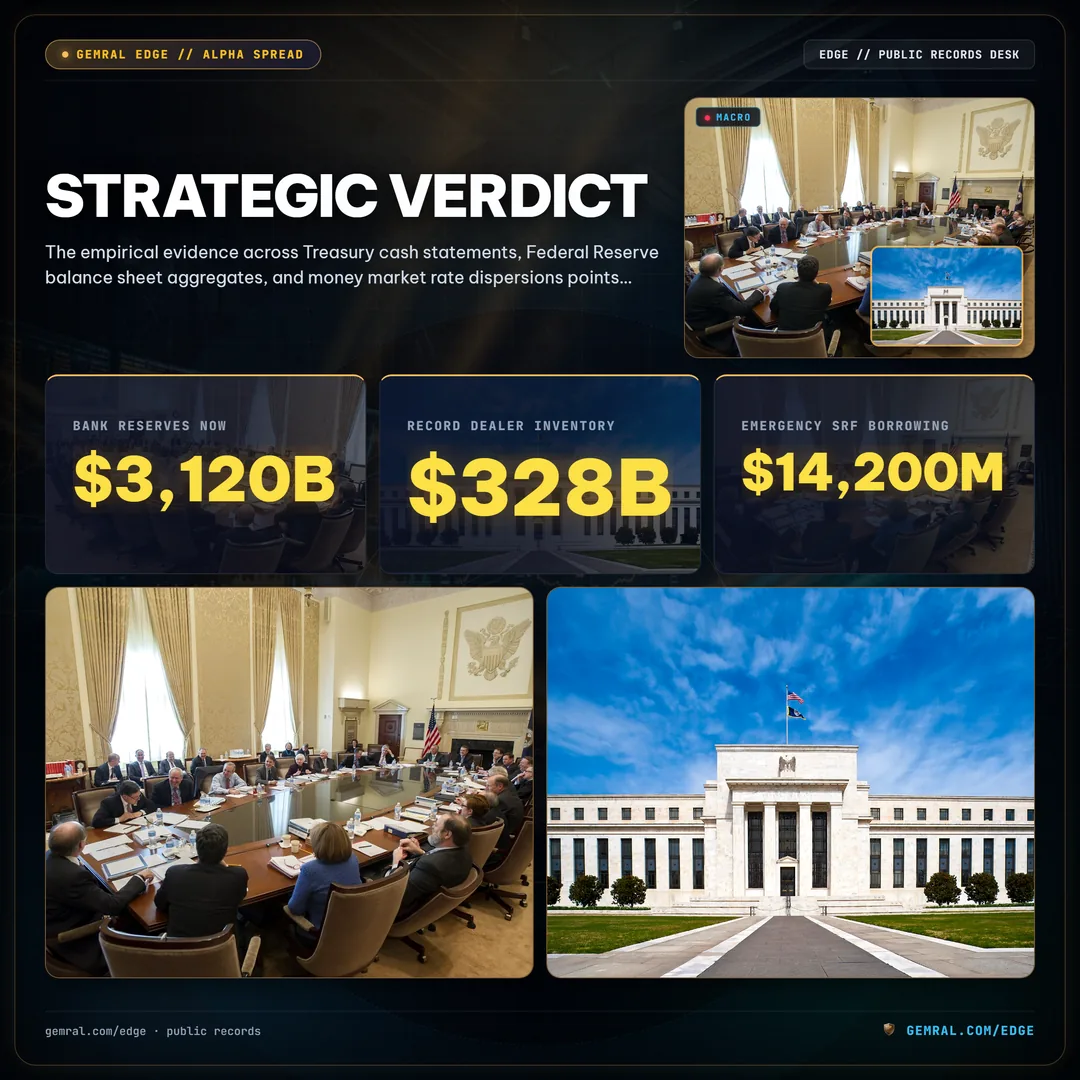
Những sự kiện diễn ra vào ngày 15 tháng 9 năm 2026—được đánh dấu bằng đợt rút thuế doanh nghiệp kỷ lục $138B, sự phình to của TGA lên $895B, dự trữ ngân hàng rơi xuống sát ngưỡng LCLoR ở mức $3,120B, và mức sử dụng $14,200M tại SRF—chính là phát súng mở màn cho một chế độ tài chính mới đặc trưng bởi sự khan hiếm thanh khoản và biến động lãi suất ngắn hạn cao.
Các tổ chức đầu tư và doanh nghiệp nhận thức sớm được bước chuyển dịch này cần chủ động tái cấu trúc chiến lược quản lý tiền tệ: tối ưu hóa hạn mức tín dụng có bảo đảm, đa dạng hóa đối tác repo, và khai thác các cơ hội kinh doanh chênh lệch lợi suất sinh ra từ sự lệch pha cấu trúc giữa thị trường tiền tệ và thị trường trái phiếu chính phủ.