市政公用事业主权人工智能算力集群部署:量化2026年9月高密度变电站分配、本地购电套利与表后容量
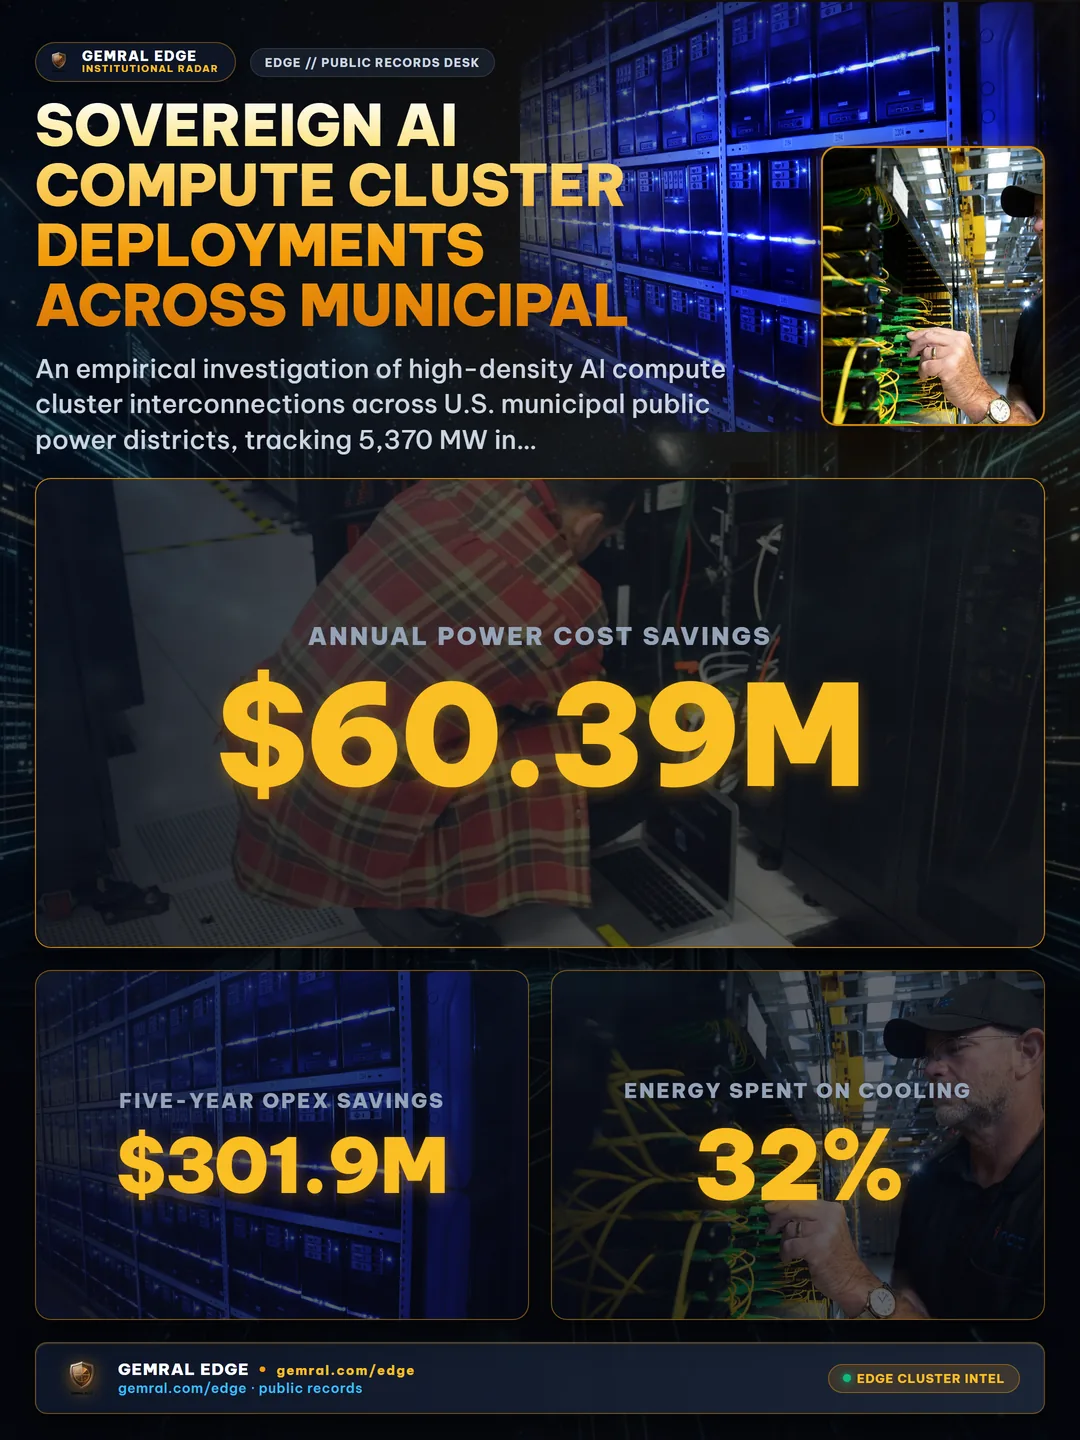
在整个北美电网范围内,制约人工智能扩展的关键瓶颈已彻底从半导体晶圆代工排队转移至高压输电互联授权。虽然主流媒体依然聚焦于超大规模芯片分配与数十亿美元的芯片采购协议,但向区域输电组织提交的工程申报档案揭示了一种结构性分化:在集中式区域输电组织(RTO)管辖范围内运营的投资者所有公用事业(IOU)目前平均需要48.6个月才能为新型大负荷变电站通电,而市政公用电力区执行双边互联协议的平均时间仅为14.2个月。这34.4个月的通电时间差引发了企业算力资本向市政公用事业服务区隐秘迁移,建立起以低成本公共电力、市政废水散热汇和表后高压变电站为支撑的本地主权算力飞地。
1. 输电互联瓶颈:为何投资者所有公用事业面临长达四年的僵局
管理区域电网互联的行政运行机制已达到饱和峰值。在联邦能源监管委员会(FERC)第2023号命令的标准群组研究程序下,超过100兆瓦(MW)的大规模新增负荷必须经过严格的输电影响评估、系统稳定性建模以及多方电网升级成本分摊。在PJM Interconnection、中大陆独立系统运营商(MISO)以及德克萨斯州电力可靠性委员会(ERCOT)等主要区域输电组织(RTO)内,这些程序必须兼顾复杂的潮流回流和投机性发电排队,进一步加剧了运行延迟。
对于投资者所有公用事业(IOU)而言,输电变电站的资本支出与州公用事业委员会(PUC)费率诉讼、证据听证会以及长期综合资源规划(IRP)紧密绑定。当超大规模开发商向投资者所有公用事业申请未经预算的250 MW双回路230kV变电站时,公用事业单位无法单方面加快资本支出,除非证明普通零售用户不会承担搁浅资产风险。由此产生的监管审查通常将通电计划推迟至48个月以上,区域输电队列从初始申请到最终商业运行平均耗时52.4个月。
相比之下,市政公用事业单位和公用事业区(PUD)在由民选委员或市议会组成的本地治理委员会下独立运作。由于对本地配电基础设施和变电站拥有法定的自治管辖权,市政公用事业单位可以直接协商双边基础设施开发合同,无需州PUC费率诉讼干预。通过将前端工程设计(FEED)研究与专用工业资本共同投资直接挂钩,公共电力实体将初步影响评估、环境审查和变压器采购周期压缩至精简的14.2个月。对于硬件折旧时钟在36个月摊销期内无情倒计时的企业计算机构而言,避免在电网排队中白白消耗三年时间是一项生死攸关的资本配置必然选择。
2. 工业电价套利:公共电力每兆瓦时48美元的成本优势
除了通电速度之外,连续高密度计算负荷的底层运营支出(OpEx)主要由平准化能源电价决定。用于基础模型训练和高吞吐量推理的计算集群在连续超过90%的容量利用率下运行,使得电力成本成为多年园区生命周期中最重要的运营现金流出项。
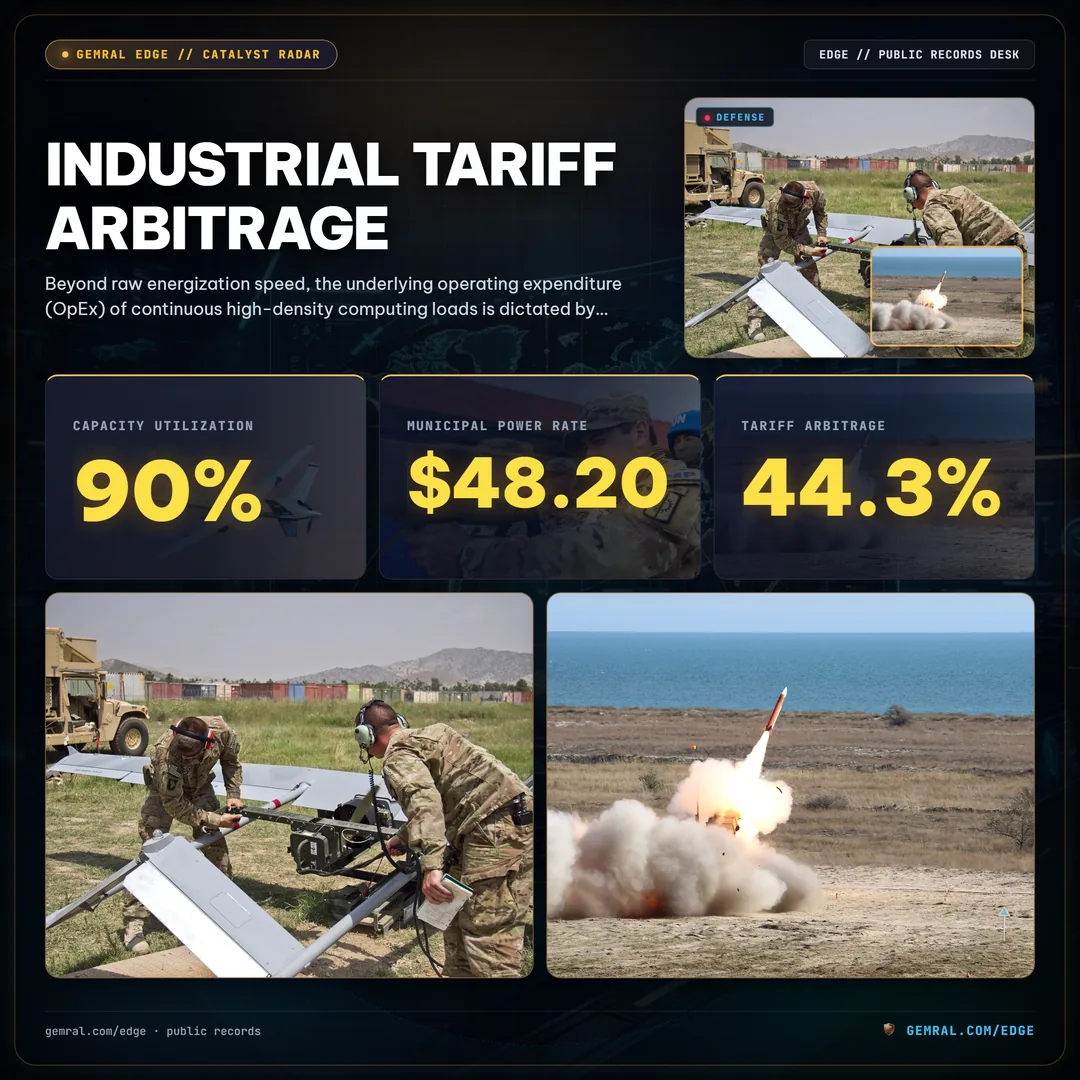
对北美各司法管辖区工业用电费率表的实证考察揭示了结构性成本分歧。市政公共电力实体以每兆瓦时48.20美元($/MWh)的平均平准化费率提供连续高负荷工业电力。与此形成鲜明对比的是,商业投资者所有公用事业的标准工业电价平均为86.50美元/MWh,而在计入本地节点边际电价(LMP)拥堵附加费后,批发高峰时段的市场现货价格经常突破142.80美元/MWh。
这种格局构成了偏向市政公用电力辖区的44.3%直接电价套利。这种成本优势的财务基础源于治理结构的根本差异。市政电力管理机构是非营利性公共实体,免征联邦所得税和股东分红义务。此外,许多市政电力区——特别是哥伦比亚河流域和田纳西河谷走廊沿线——对博纳维尔电力管理局(BPA)和西部电力管理局(WAPA)管理下的联邦水电资源享有法定优先配售权。
对于每年消耗约1,576,800 MWh电力的旗舰200 MW计算设施而言,每兆瓦时38.30美元的电价差额(86.50美元对比48.20美元)可产生每年6,039万美元的运营成本差异。在标准的五年硬件集群周期内,这种购电套利转化为超过3.019亿美元的累计运营支出节约——该金额足以完全抵偿底层高压变电站和园区土建工程的资本支出。
3. 地理集聚:绘制公用事业飞地内的5,370兆瓦分布蓝图
高密度计算的迁移并非在全国范围内均匀分布,而是催生了四个截然不同的区域集群,在这些区域,公共电力容量与光纤传输走廊以及市政供排水基础设施深度交汇。公共监管申报文件、市政委员会决议和高压输电容量分配表明,截至2026年9月,市政辖区内签约计算容量的总储备管线达5,370 MW。
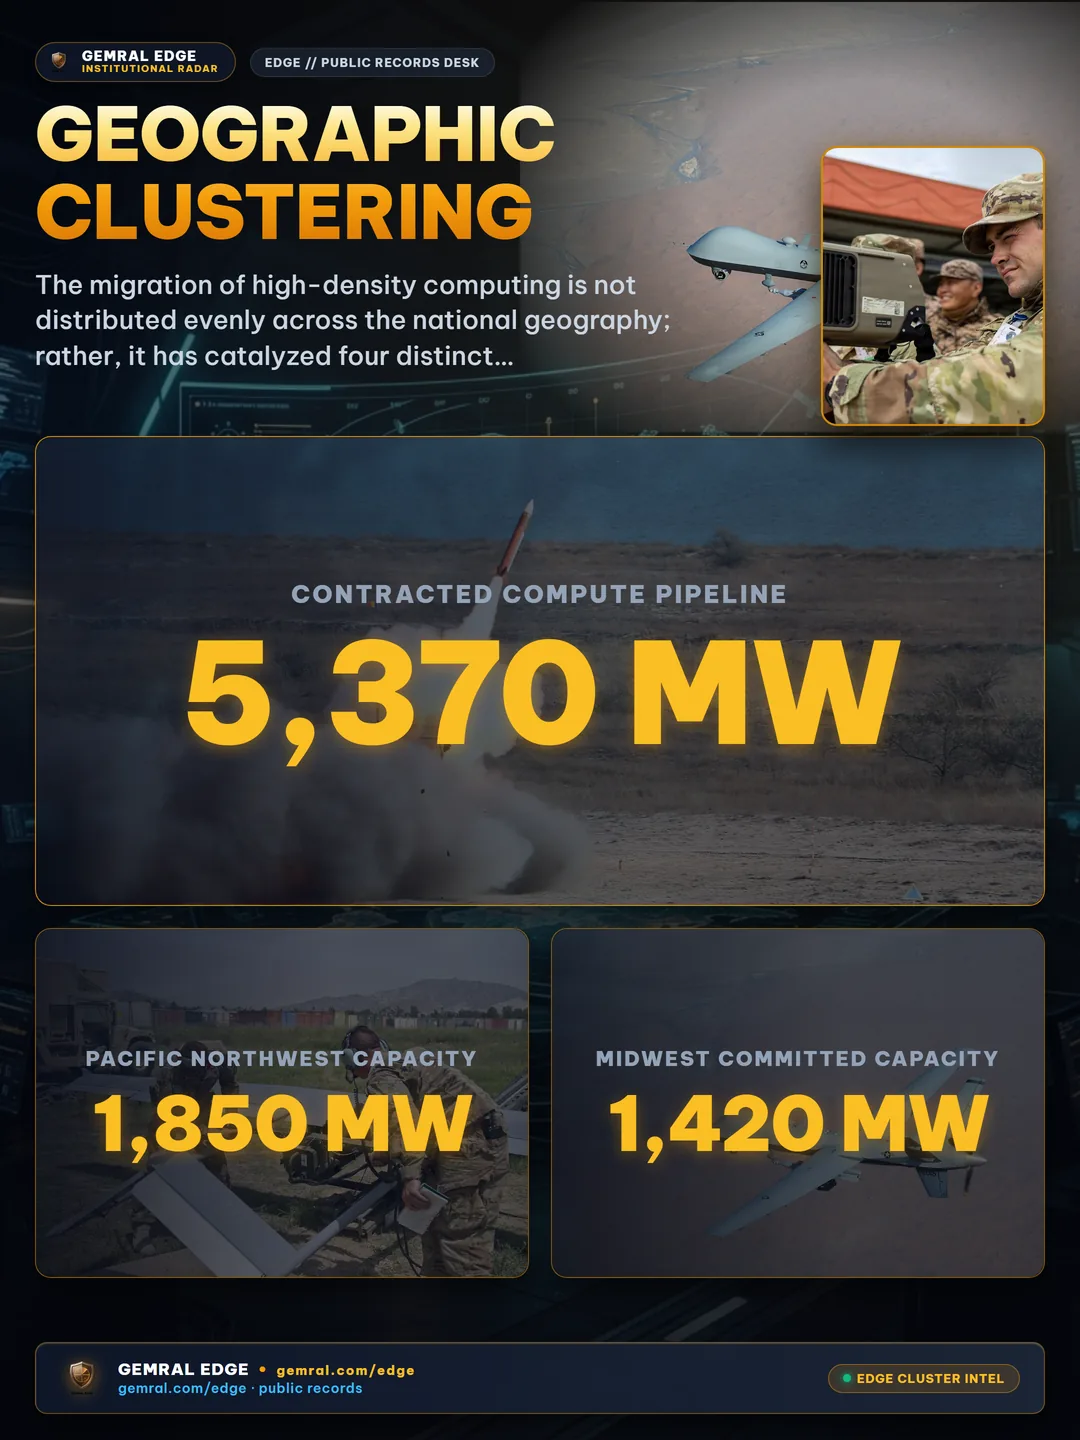
太平洋西北部的公用事业区在该地理分布中处于领先地位,拥有1,850 MW的签约专用计算容量。华盛顿州中部和俄勒冈州北部的各县由利用低碳水力基荷的市政公用事业区支撑,已成为多设施主权计算园区的首选目的地。丰富的径流式水力发电以及与联邦营销管理局强有力的双边输电互联协议,使得这些地区能够支持数百兆瓦的单租户设施,而不会影响本地居民电网的平衡。
第二大集聚区位于中西部公共电力机构,占已承诺容量的1,420 MW。这些部署集中在俄亥俄州、印第安纳州和爱荷华州的市政公用事业区,充分利用了退役燃煤电厂的互联线路和市政联合行动能源机构。通过重新利用旧有重工业电气基础设施,这些中西部公共电力网络提供了现成的双回路138kV和345kV接入点,可直接接入中大陆光纤过境环路。
在美国东南部,市政电力合作社占签约管线的1,180 MW。这些飞地利用长期批发电力合同配合专用农村经济发展费率优惠,为企业基础设施营造了税收优化环境。最后,在德克萨斯州独立于ERCOT直接市场摩擦之外运营的市政公用事业公司(例如拥有独立边界发电资产的公共系统)拥有920 MW的签约负荷,使企业运营商免受夏季制冷高峰期间严重的现货批发价格波动冲击。
4. 表后变电站高密化演进:跃升至每英亩9.6兆瓦
伴随企业人工智能集群扩张的一个关键物理限制是土地空间占地。2020年至2024年间开发的传统超大规模数据中心园区围绕水平风冷架构进行工程设计,需要广阔的100英亩土地以容纳庞大的单层数据大厅、室外空气处理冷水机组以及分散的室外电气变电站。
在2024年,传统企业数据中心的基准功率密度平均约为整个园区面积每英亩1.8 MW。这种郊区蔓延式设计受制于外围机房空调(CRAH)机组较低的散热极限,限制机柜热负荷在每柜15-25千瓦(kW)。由此产生的配电拓扑需要从变电站引出较长的中压导管线缆,消耗过多的铜电缆并产生显着的内部线路损耗。
随后在2025年向超大规模混合架构的过渡通过行级精密空调和部分后门热交换器将平均园区密度提高到每英亩4.2 MW。然而,真正的代际飞跃伴随着2026年主权市政集群设计的到来,实现了前所未有的每英亩9.6 MW——较2024年传统基准实现了433%的密度跃升。
这种高密度压缩得益于市政飞地中部署的三大核心工程突破:
- 一体化气体绝缘开关设备(GIS):用紧凑型六氟化硫(SF6)或合成介电气体绝缘系统取代传统的空气绝缘敞开式开关站,使高压变电站用地需求减少高达85%。
- 表后230kV直接降压:通过共置于建筑核心的高效浇注树脂变压器,将输电电压直接降压至机架级415V/480V配电,消除了中间中压配电开关柜。
- 垂直模块化电力模块:将不间断电源(UPS)电池系统和直接液冷分配单元(CDU)堆叠在多层垂直夹层模块中,紧邻每机架运行功率达100-140 kW的高密度计算机架。
5. 热管理与市政中水散热汇:达成1.06卓越PUE
随着机架功率密度突破100 kW以支持下一代高密加速器芯片架构,基于空气的对流制冷在热力学上已完全不可行。空气缺乏必要的体积热容来防止在持续计算负荷下运行的亚纳米硅晶片发生过热降频。因此,芯片直接液冷(D2C)已从高性能计算领域的实验性技术转变为现代基础设施的绝对标准。
然而,采用液冷的传统超大规模设施的主要脆弱性在于淡水消耗。标准蒸发冷却塔每天消耗数百万加仑的市政饮用水,在干旱严重的地区引发了激烈的政治冲突,并导致地方监管部门暂停审批新的工业接电。
市政计算飞地通过将闭式循环芯片直接液冷与市政废水处理厂中水热交换系统相结合,化解了这一生态与运营困局。在这种拓扑结构下,来自市政污水处理设施的处理后非饮用中水循环流经板式热交换器,作为工业散热汇,然后返回标准的市政排放通道。
运行效率的提升在园区电能利用效率(PUE)指标中得到了量化验证。传统的冷冻水和蒸发冷却设施在1.48的平均PUE下运行(将近32%的园区总能源分配给制冷开销),而闭式循环芯片直接液冷架构实现了1.18的PUE。通过整合市政中水余热回收,主权市政计算枢纽将园区PUE推至业界领先的1.06。这使得寄生制冷负荷降至整个设施总电力消耗的仅5.6%,同时彻底消除了淡水消耗。此外,若干市政电力区正在开创区域供热回热循环,将计算废热导入城市区域能源电网,为市政公共建筑和商业农业设施提供冬季供暖。
6. 公私协同CapEx:三支柱资本架构
迅速为5,370 MW市政计算基础设施筹集资金需要高度成熟的公私融资架构。由于市政公用电力机构无法在本地资产负债表上背负数亿美元的投机性输电升级债务,项目融资模式已演变为三方资本共同投资框架。
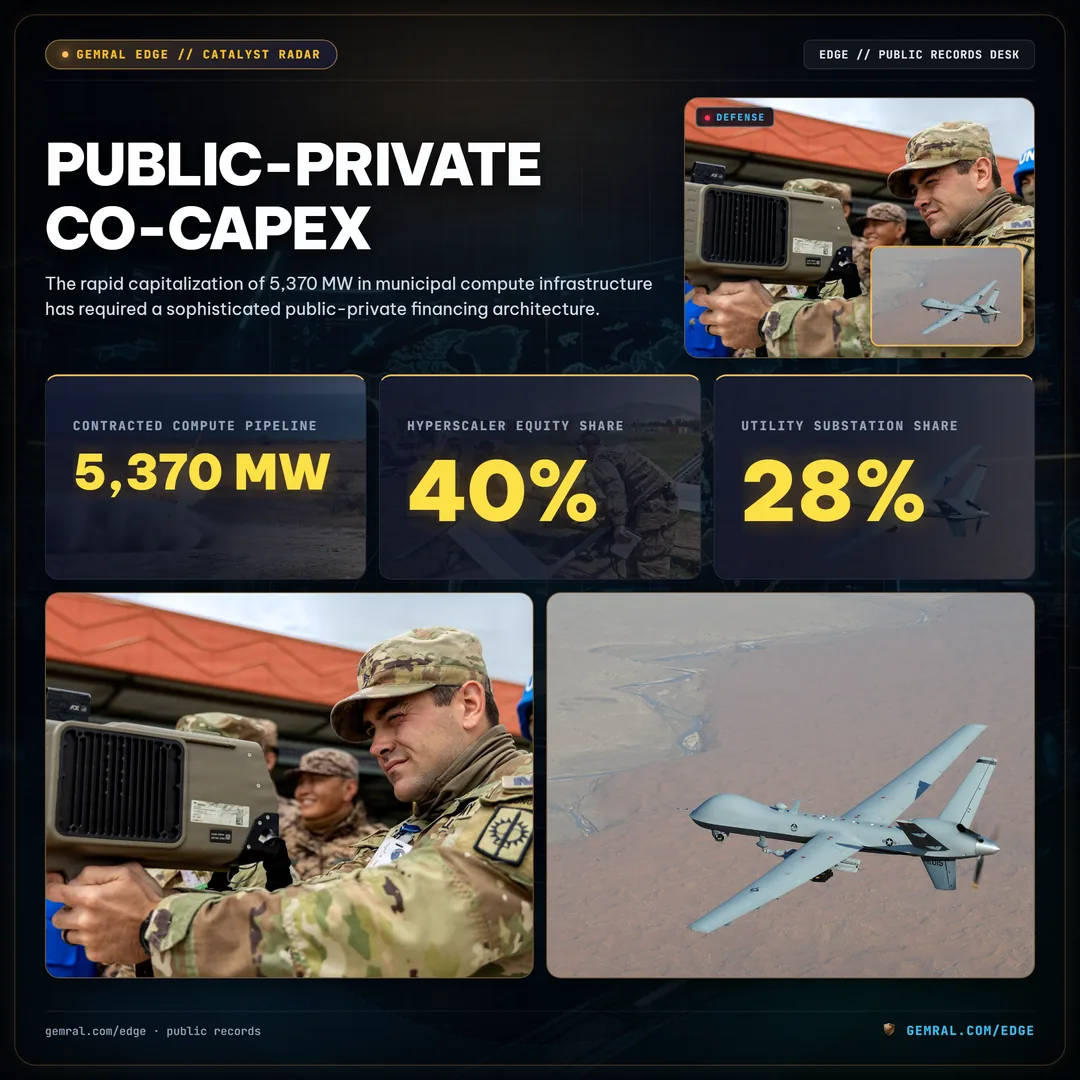
对各公用事业区的开发协议和市政债券招股说明书的审计揭示了标准化的资本分配比例:
- 超大规模运营商直接权益(40%):企业计算运营商和基础设施基金提供40%的前期资本,用于资助高压开关站、专用模块化变压器、直埋光纤骨干网和现场配电管道。该项资本以不可退还的客户出资建设预付款形式投入。
- 地方政府税收减免(32%):市政当局和县工业开发委员会通过对地方财产税、不动产附加税和计算机设备消费税实施结构化的10至20年豁免,贡献项目总经济价值的32%。作为交换,市政当局获得了受合同保障的税收替代付款(PILOT)以及长期公共基础设施升级。
- 公用事业变电站升级(28%):市政电力公用事业公司通过低成本市政收益债券和专用输电费率附加费出资28%,用于资助双回路输电线路加固、系统保护遥测和电网稳定性设备。
这种协同投资机制将公共与私营利益相关者的财务激励高度统一。对于市政府而言,该设施保障了巨额的基荷电力公用事业收入,稳固了本地技术就业,并在不加重居民费率阶梯负担的前提下扩大了市政税基净值。对于计算运营商而言,协同投资提供了具有约束力的容量分配、对零售费率上涨的全面防护以及前所未有的投产交付速度。
7. 2026年末基础设施配置的战略启示
企业计算向市政公用电力区的结构性迁移反映了数字基础设施经济学的深度成熟。在以输电排队瘫痪和电价不断上涨为特征的运营环境中,能源采购已从常规的房地产租赁审查转变为决定算力竞争力的唯一关键决定因素。
跟踪半导体和云计算领域的机构资本配置者必须将监测视野拓宽至企业季度财报电话会议和芯片设计产品路线图之外。交付速度的真正先行指标蕴藏在公立市政电力公司董事会纪要、地方政府税收优惠决议以及FERC Form 714电力系统需求披露文件中。成功驾驭这一结构性转变的组织——锁定14个月的市政互联协议和每兆瓦时48美元的公用电价——将建立起不可动摇的运营护城河,而那些滞留在区域公用事业排队中的企业将面临不断加剧的资本拖累和运营淘汰风险。
如需对实时电网互联队列、市政电网分配及高密度计算集群情报进行程序化追踪,请访问Gemral Edge Intelligence查阅机构数据集。