联邦合同雷达 · EDGE NEWS EB2
固体火箭发动机国防推进供应链单一来源采购论证通告:审计2026年9月美国法典第10编第3204条法定裁定
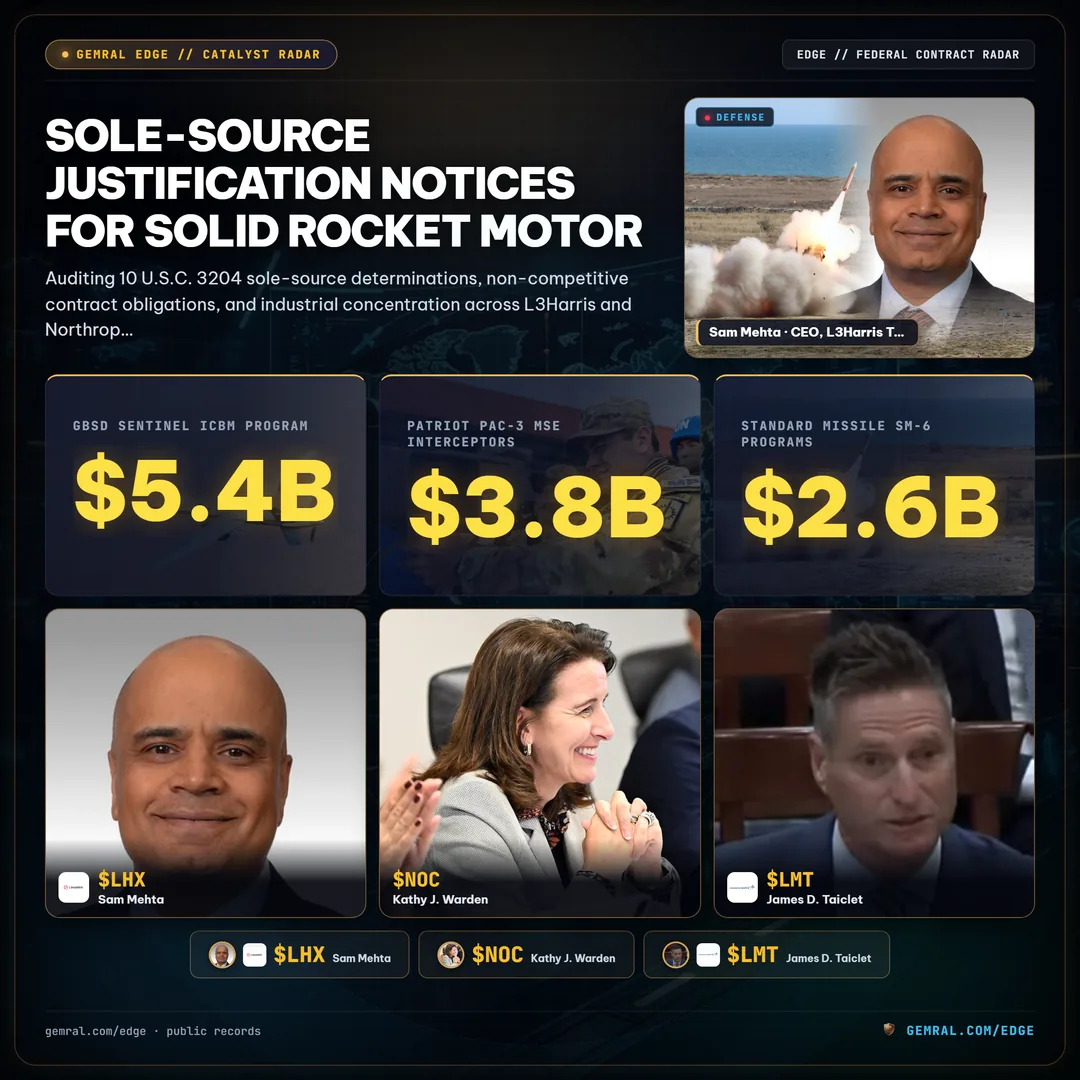
发布于联邦合同登记处及公开采购通告的合同论证文件证实,美国国防部(DoD)已加快固体推进剂动力系统项目的非竞争性采购裁定。依据《美国法典》第10编第3204条的法定权力,联邦合同司令部在2026年前九个月执行了48项单独的论证与批准(J&A)裁定,涵盖固体火箭发动机(SRM)制造、测试及推进剂维护。这些法定裁定涵盖战略导弹现代化、战区防空拦截弹及战术打击系统累计146亿美元的合同上限与实际履约资金。这笔资金并未分散于多元化的制造体系,其中123亿美元(占所记录SRM合同总价值的84.2%)直接集中由L3Harris Technologies(Aerojet Rocketdyne)和诺斯罗普·格鲁曼推进系统公司组成的企业双头垄断联合体承接。
1. 美国法典第10编第3204条法定权力:解构非竞争性国防采购
根据《合同竞争法》制定的联邦采购法规规定,国防采购合同必须进行充分且公开的竞争,除非符合明确的法定豁免条款。在固体火箭发动机推进领域,国防部合同司令部通常援引《美国法典》第10编第3204条(a)(1)款——即认定相关物资或服务仅可由单一责任来源提供,且无其他物资或服务能满足机构要求的法定裁定。2026年9月公布的合同官认证文件揭示,极高的技术准入门槛、高度专业化的浇注基础设施以及长达数年的资格鉴定测试规程,阻碍了关键火箭发动机级段的公开竞争性招标。
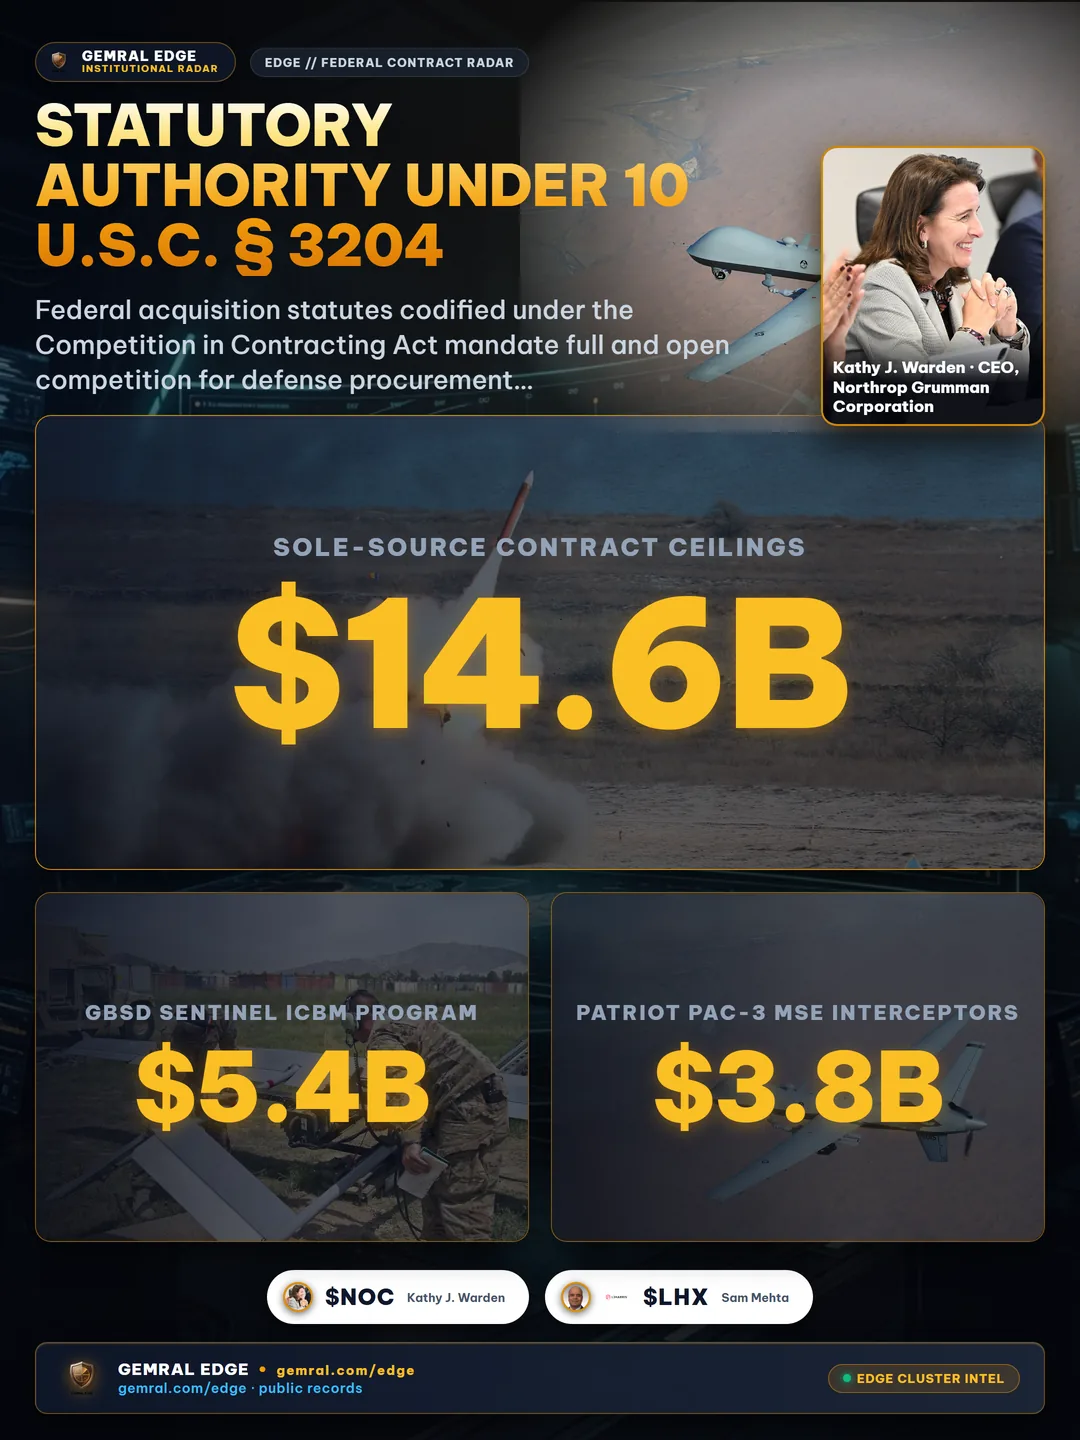
J&A文件的急剧增多反映了海军防空、一体化导弹防御以及战略威慑现代化项目中前所未有的弹药补充需求。图1详细列出了2026年记录的主要国防项目中146亿美元单一来源合同上限的分布情况:
GBSD哨兵洲际弹道导弹项目(54亿美元): 美国空军哨兵洲际弹道导弹现代化项目是资金规模最大的单一项目。授予诺斯罗普·格鲁曼的单一来源论证通知涵盖第一级、第二级和第三级固体火箭发动机的生产工装、犹他州普罗蒙特里的静态试车阵列以及资格鉴定发动机浇注批次。由于专用发动机壳体芯棒以及由空军核武器中心独家认证的特种聚丁二烯推进剂配方,这些采购均以非竞争性裁定形式确立。
爱国者 PAC-3 MSE 拦截弹(38亿美元): 美国陆军和导弹防御局执行了38亿美元用于双脉冲固体火箭发动机制造的非竞争性履约资金。Aerojet Rocketdyne(作为L3Harris的子公司运营)是爱国者先进能力-3导弹分段增强型(PAC-3 MSE)唯一合格的推进系统供应商,这主要由于高空热脉冲管理和精密脉冲延时点火装置的苛刻技术要求。
标准导弹 SM-6 项目(26亿美元): 海军海上系统司令部(NAVSEA)公布了26亿美元的单一来源裁定,涵盖MK 72固体火箭助推器和MK 104双推力火箭发动机。这些推进级段为SM-6双重任务拦截弹和SM-2防空导弹提供动力,其耐高温钛合金壳体铸造技术依然集中在具备认证资质的国防承包商工厂中。
萨德末段高空区域防御系统(THAAD,17亿美元)与制导火箭炮 GMLRS(11亿美元): 其他非竞争性合同修改还涵盖萨德单级推力矢量发动机(17亿美元)和制导多管火箭炮系统战术炮兵火箭发动机(11亿美元),以支持急剧增加的对外军售履约及国家战略弹药库存重建需求。
2. 推进系统双头垄断:L3Harris与诺斯罗普·格鲁曼的产业集中度
过去十年中美国固体火箭发动机产业基地的整合形成了严峻的供应商双头垄断。继诺斯罗普·格鲁曼于2018年收购Orbital ATK,以及L3Harris Technologies于2023年斥资47亿美元收购Aerojet Rocketdyne之后,这两家企业实体控制了国防部绝大部分活跃的推进剂浇注设施、静态试验台以及具备飞行资质的推进剂混合生产线。
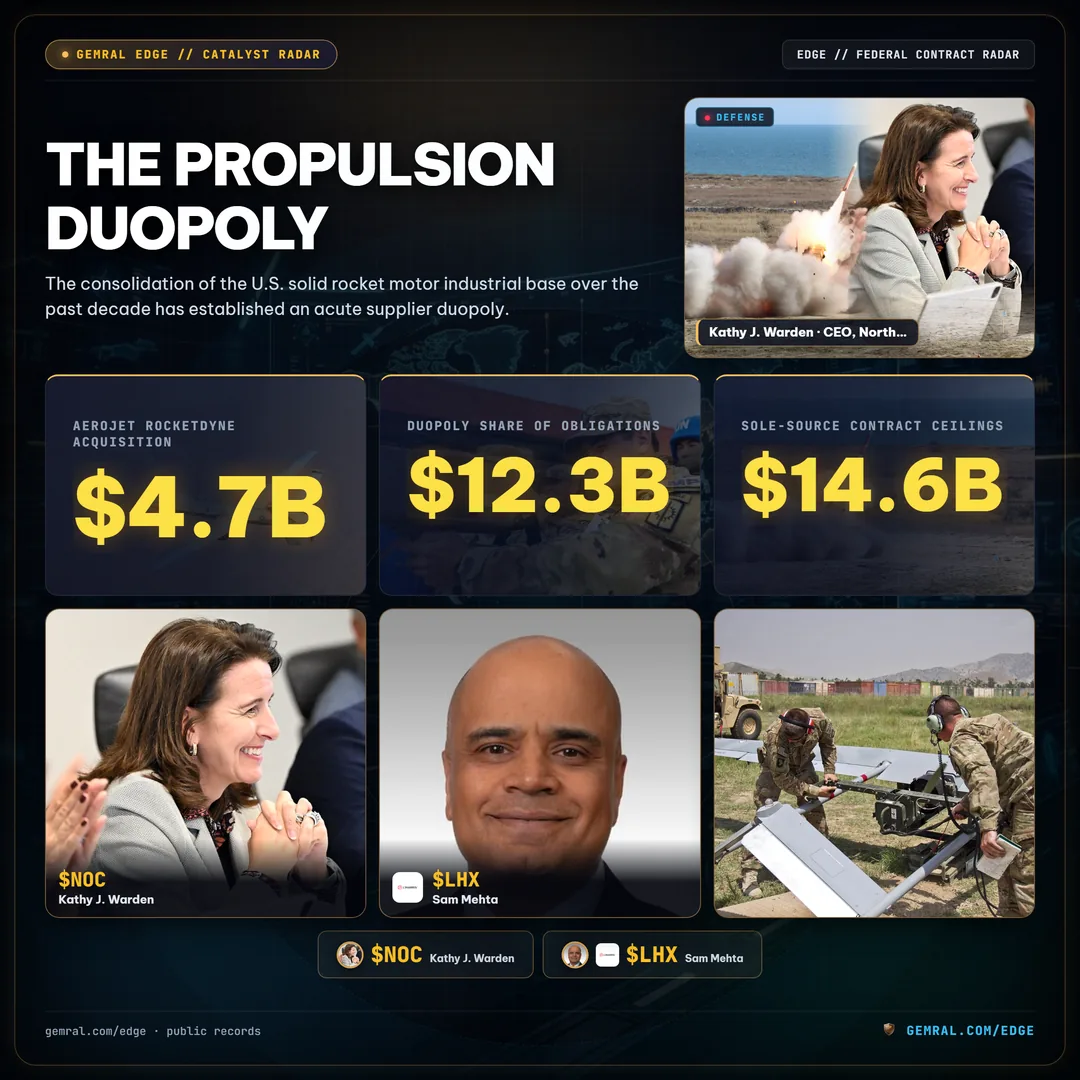
对联邦合同记录的审计证实,在146亿美元的总额中,有123亿美元(占84.2%)直接分配给这两家主承包商。图2展示了记录的单一来源推进履约资金在各供应商之间的市场份额分布:
L3Harris Technologies / Aerojet Rocketdyne(44.5%份额,65亿美元): Aerojet Rocketdyne在战术和战区防空推进系统领域保持市场领先地位。该公司拥有爱国者PAC-3 MSE、萨德(THAAD)助推器、毒刺单兵便携式拦截弹发动机以及制导火箭炮GMLRS核心动力部件的单一来源制造授权。随着陆军部提出将PAC-3 MSE发动机年产量从500台提升至650台以上,L3Harris在其位于阿肯色州卡姆登和阿拉巴马州亨茨维尔的生产基地承担了扩产任务。
诺斯罗普·格鲁曼推进系统(39.7%份额,58亿美元): 诺斯罗普·格鲁曼在大直径战略威慑推进动力方面占据统治地位。该防务承包商位于犹他州巴克斯和普罗蒙特里的核心工厂,独家持有空军哨兵洲际导弹、海军三叉戟II D5潜射弹道导弹延寿计划以及国家安全太空发射任务所用GEM 63/63XL商用捆绑助推器的单一来源生产授权。
新兴参与者与非传统供应商(15.8%份额,23亿美元): 尽管双头垄断控制了超过84%的合同金额,但新兴航天企业仍获得了23亿美元的替代性单一来源原型制造合同、其他交易协议(OTA)以及试验线工装合同。包括Ursa Major、X-Bow Systems和Anduril Industries在内的企业正在开发模块化、3D打印和自动化推进剂浇注架构,旨在为战术打击弹药和无人机拦截弹提供合格的第二供应商推进级段。
3. 底层供应链瓶颈:国内高氯酸铵的单一供应源
在主承包商的发动机浇注作业之下,隐藏着脆弱的底层原材料瓶颈。现代西方导弹武库中使用的固体火箭推进剂主要由高能复合材料组成:约68%至72%的高氯酸铵(AP)氧化剂、18%至20%的铝粉燃料,以及10%至12%的端羟基聚丁二烯(HTPB)弹性体粘合剂。
法定J&A文件与国防后勤局(DLA)工业基础评估报告的交叉比对显示,整个北美防务制造部门在军用级高氯酸铵方面完全依赖单一国内化学生产基地:位于犹他州锡达城的American Pacific(AMPAC)化工厂。如果该工厂发生运行中断或设备故障,L3Harris和诺斯罗普·格鲁曼工厂的战术及战略导弹发动机国内生产将陷入全面停滞。
如图3所示,采购激增需求与底层材料瓶颈的共同作用,使平均生产交付周期从2021年的14个月延长至2026年9月的34个月。这标志着交付成品推进级段所需的运作周期增长了142.8%。除高氯酸铵外,碳纤维复合材料发动机壳体长达数月的热压罐固化周期、国内高纯度球形铝粉短缺以及推进剂粘合剂硫化的严格环境测试规程,同样制约着供应链周期。
4. 国防生产法干预措施:向工业基础设施注资8.4亿美元
为化解长期存在的单一来源依赖并消除生产线瓶颈,负责工业基础政策的助理国防部长办公室通过《国防生产法》(DPA)第三章调动资金。在2025年和2026年期间,国防部共拨出8.4亿美元用于直接资本扩产资助、设备联合投资以及专门针对固体火箭发动机供应商的工业基础支持方案。
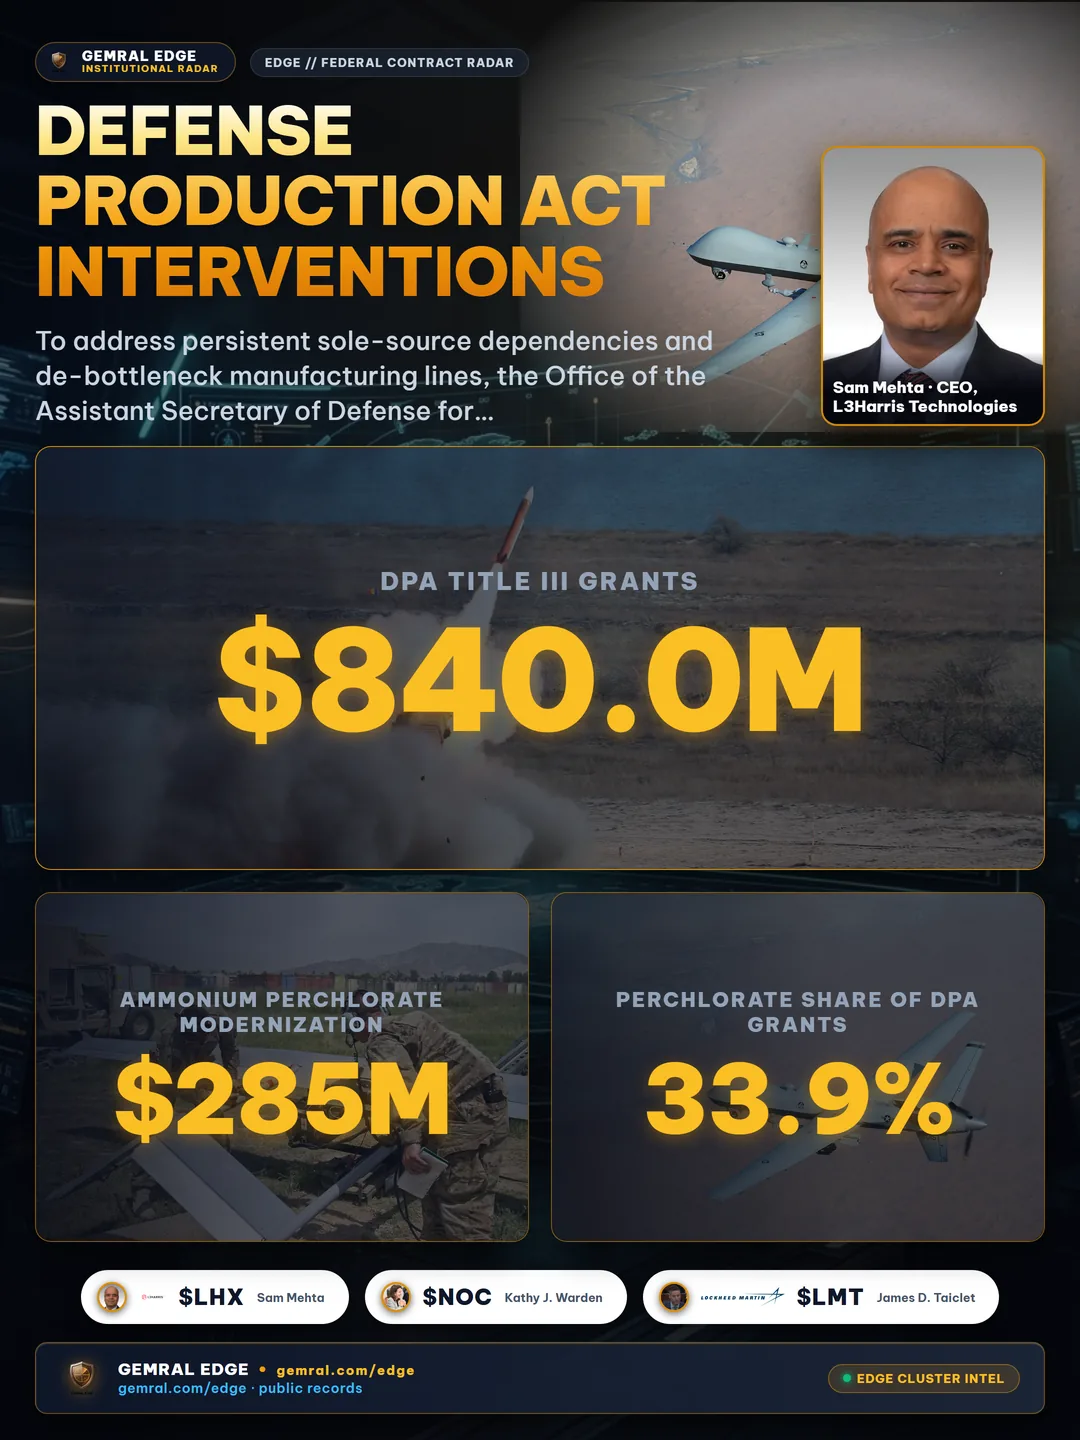
高氯酸铵合成现代化(2.85亿美元,占33.9%): 规模最大的一笔资金流向American Pacific锡达城化工基地。资本投资用于资助自动化化学提纯热压罐、冗余结晶塔以及安全改造,旨在到2028年将国内高氯酸铵合成产能提升45%。
自动化复合材料壳体缠绕与工装(2.10亿美元,占25.0%): 用于复合材料壳体工装的资金将传统的人工芯棒缠绕工艺替换为自动化多轴纤维铺放机。这一升级将PAC-3 MSE和SM-6拦截弹的壳体制造周期从六周压缩至每件十二天以内。
静态试验台翻新与高空真空台架(1.85亿美元,占22.0%): 对犹他州普罗蒙特里和阿肯色州卡姆登测试设施的投资,修复了低温调节舱和高空真空室。这些设施确保资格鉴定发动机试车能够顺利开展,无需在政府靶场等待共享试验排期。
连续树脂混合与先进含能材料(1.60亿美元,占19.1%): 投向双螺杆连续混合技术的资金使推进剂配方制造商能够从传统的分批混合过渡到自动化连续挤出,大幅降低人工成本并提升危险化学品安全裕度。
5. 机构市场影响与采购透明度
对非竞争性J&A合同裁定的结构性依赖,在航空航天与国防板块产生了可衡量的财务与运营动态。包括洛克希德·马丁、RTX公司和通用动力在内的主要防务主承包商,在结构上依赖底层L3Harris与诺斯罗普·格鲁曼双头垄断确立的定价、排期及发动机交付周期。当推进系统交付遭遇制造延误时,整体武器系统的交付也将面临相应推迟,直接影响主承包商的收入确认节点。
此外,持续执行《美国法典》第10编第3204条裁定,突显了传统商业市场机制在专业国家安全制造领域的局限性。通过追踪公开的单一来源备案、资金履约速度以及DPA第三章资助批次,机构分析师能够在防务产业瓶颈反映在企业财报电话会或国会监督听证会证词前数月,便实时洞察其实际动向。
公开数据 · 非投资建议。详细合同记录与单一来源法定裁定由 Gemral Edge Contract Radar 平台进行实时追踪。