半导体设备股与晶圆代工资本支出:审计光刻机进口速度、10-Q设备交付及美国国防部微电子公地计划拨款
全球半导体供应链严格遵循资本支出、实体设备交付与无尘室认证的时序流程。在一座商用晶圆厂产出首片可用晶圆之前,半导体设备制造商必须经历精密仪器的设计、组装、跨国运输与现场校准。尽管市场舆论往往聚焦于晶圆厂破土动工的新闻头条与地缘政治补贴,但芯片制造真实的运营节奏,实则完整记录在资本设备积压订单、海关贸易申报清单以及联邦原型研制任务单之中。
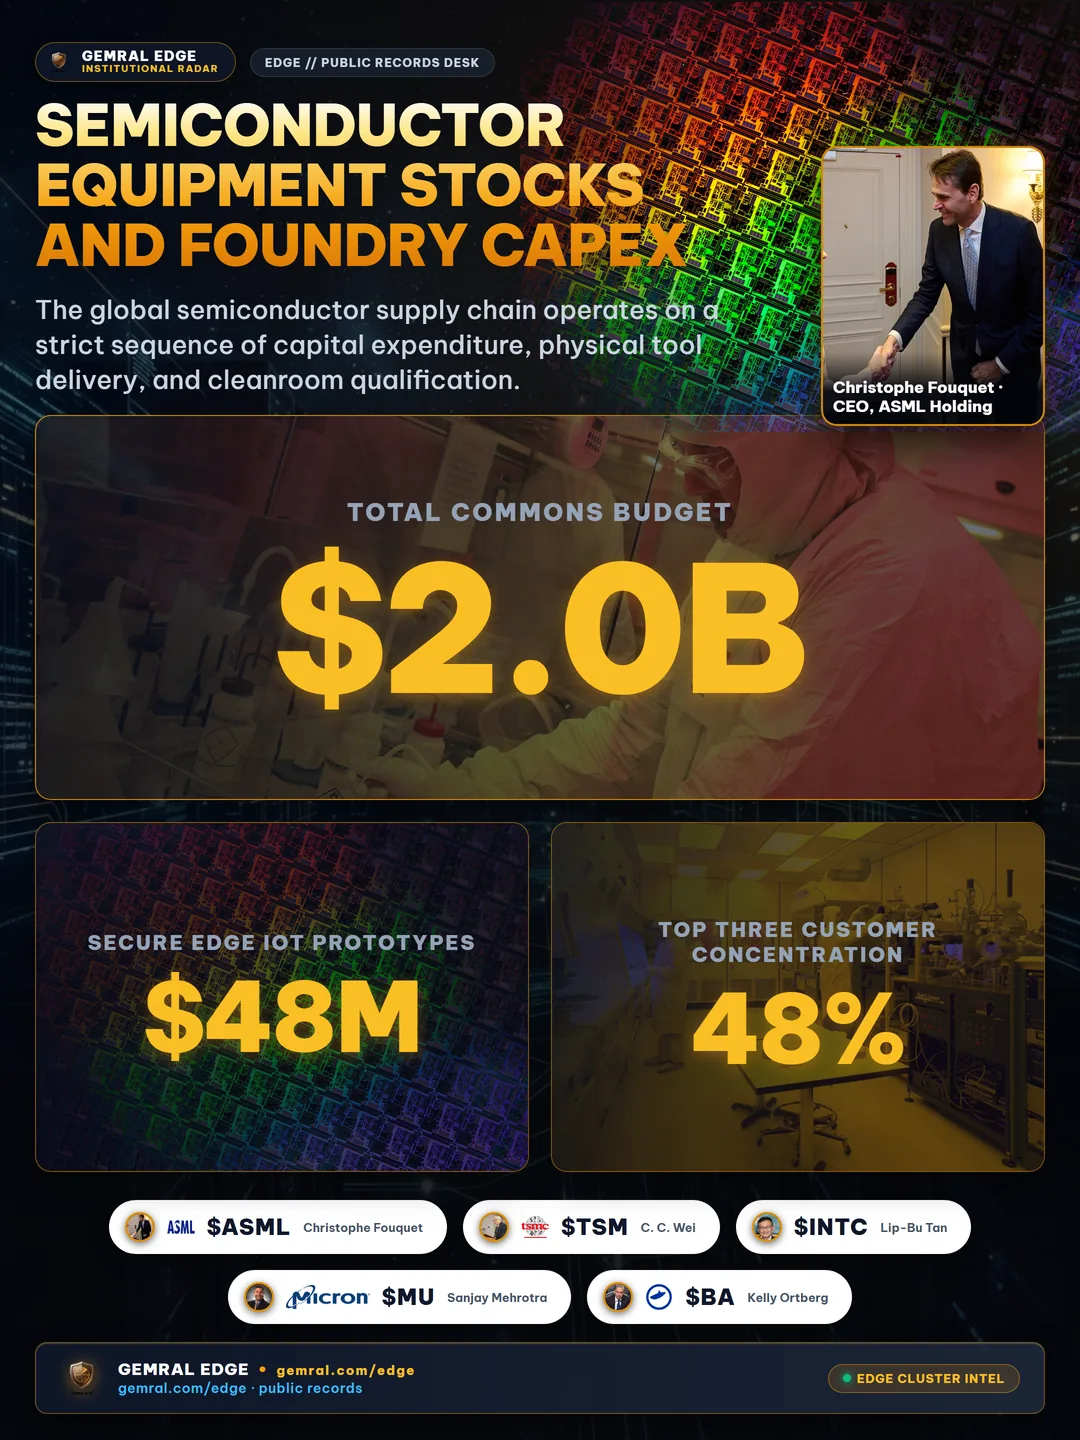
以阿斯麦(ASML Holding,ASML)、应用材料(Applied Materials,AMAT)、泛林集团(Lam Research,LRCX)和科磊(KLA Corporation,KLAC)为核心的半导体设备股,构成了全球电子制造业的重资产基石。这些企业设计并制造制造单纳米工艺晶体管所必需的极紫外(EUV)光刻系统、原子层沉积腔体、高深宽比等离子体刻蚀机以及光学晶圆量测扫描仪。涵盖SEC 10-Q财报、美国国际贸易委员会(USITC)HTS 8486海关进口记录以及美国国防部科研合同的公开数据,明确揭示了商业市场与国家安全领域之间长达数年的资本共振。
晶圆代工资本开支周期:设备交付周期如何领先商用晶圆产出
半导体制造领域的资本投放遵循不可压缩的工程时序。一座先进无尘室的土建与环境工程建设需耗时18至24个月。然而,订购、组装、运输及安装前沿晶圆制造设备,还需要额外12至18个月的高精度集成调试。因此,设备供应商积压订单的变化与交付运输清单,往往领先晶圆厂真正释放规模产能一年以上。
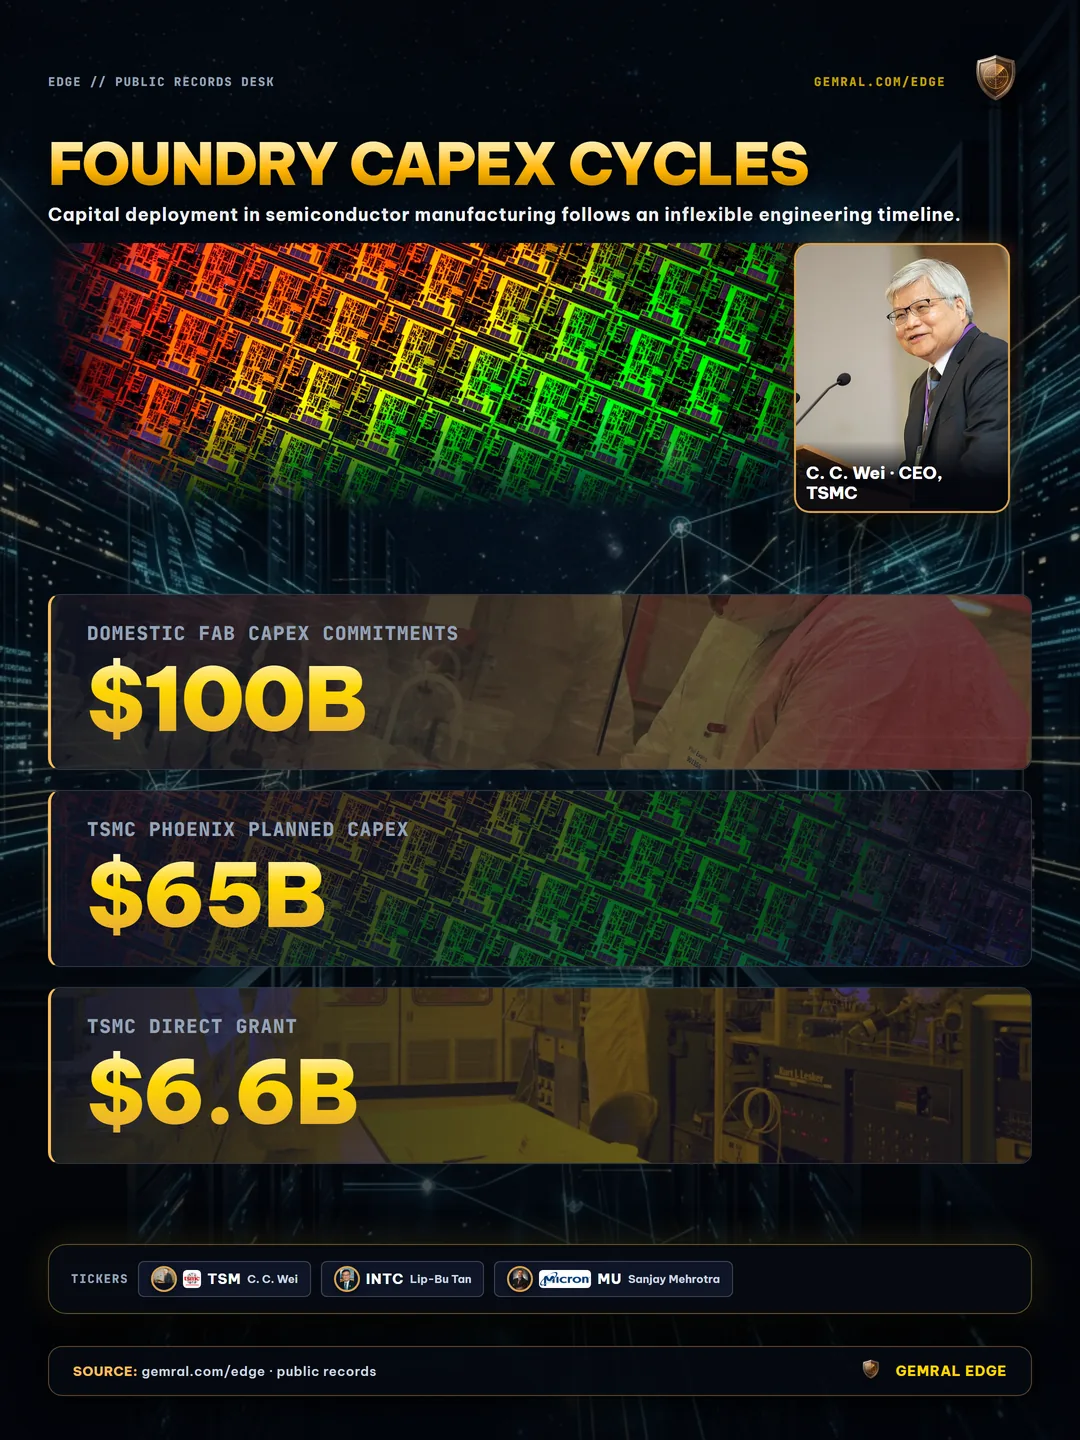
以2022年《芯片与科学法案》推动的超级晶圆厂扩建为例。全美范围内,商用晶圆代工商已承诺超过$100B的本土制造投资。台积电(TSMC)位于亚利桑那州凤凰城的Fab 21晶圆厂计划分三期投资$65B,获得$6.6B直接联邦补贴及高达$5B联邦贷款支持。英特尔代工(Intel Foundry)跨越俄亥俄州新奥尔巴尼与俄勒冈州希尔斯伯勒等4个州,获得$8.5B直接拨款与$11B联邦信贷额度。三星电子在得克萨斯州泰勒的制造基地获得$6.4B直接资助,美光科技(Micron Technology)则为纽约州和爱达荷州的存储项目锁定了$6.1B补贴。
尽管各类破土动工仪式早在2022年和2023年就已举行,但晶圆的实际投产完全取决于设备的到场与调试周期。在光刻步进机、化学气相沉积反应炉以及自动化晶圆传输轨道完成气密加压、水平校准和技术认证之前,空置厂房根本无法处理任何晶圆。追踪SEC 10-Q季报中的资本开支细分科目可以清晰看出,晶圆厂资本开支在设备交付阶段呈爆发式上升——此时整座厂房70%至80%的预算都会直接支付给设备供应商。
光刻机进口速度:审计HTS 8486海关数据与港口到货批次
为了在企业业绩电话会公布运营良率之前核实设备的物理到货情况,机构分析师持续跟踪海关公开货运提单和国际贸易数据库。美国国际贸易委员会(USITC)与美国海关及边境保卫局将半导体资本设备归类于海关编码HTS 8486之下:“专用于或主要用于制造半导体晶锭或晶圆、半导体器件、集成电路或平板显示器的机器及装置”。
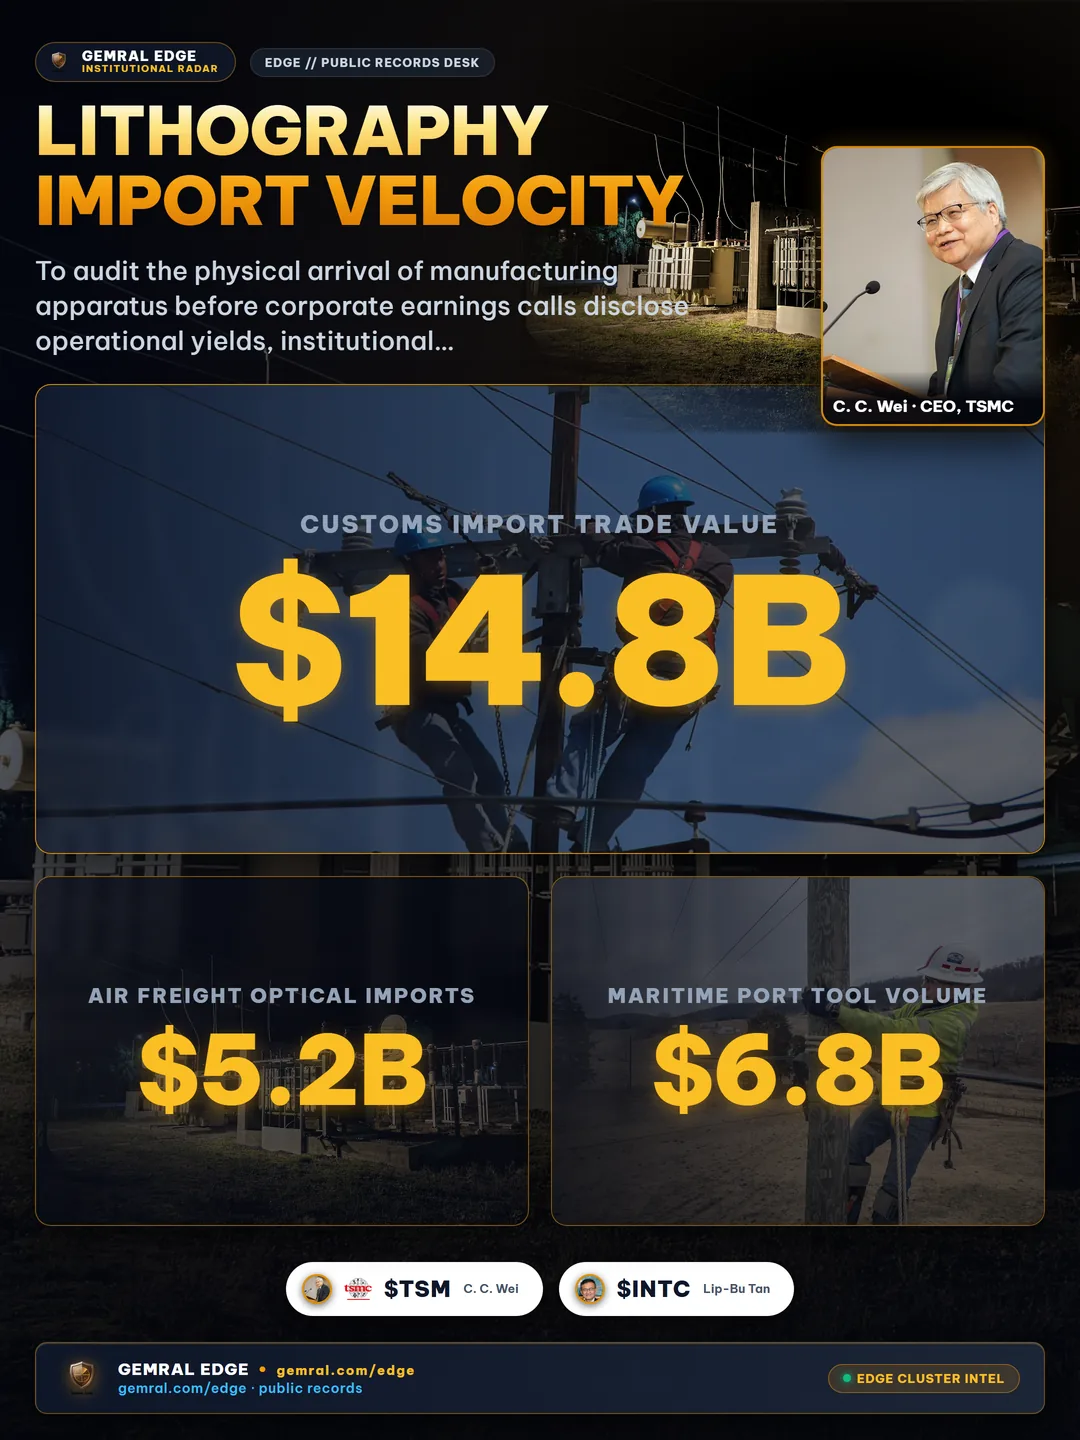
子目8486.20涵盖制造半导体器件及集成电路的专用装置,包括光刻步进机、干法刻蚀机和化学气相沉积腔体。在过去12个月中,全美HTS 8486项下的总进口额达$14.8B。通过美东口岸进境的专用航空货运承运了$5.2B的高精光学与光刻核心模块,而西海岸集装箱海运港口则接收入库了$6.8B的大型湿法清洗及自动化物料搬运设备。
| 入境口岸 | 运输方式 | 核心设备类别 | 目的地集群 |
|---|---|---|---|
| 纽瓦克港 / JFK机场 | 空运与海运 | EUV光学模块及子系统 | 东北走廊 / 纽约州晶圆厂 |
| 洛杉矶港 / 长滩港 | 集装箱海运 | 晶圆机械臂传输与湿法清洗台 | 西南晶圆集群(亚利桑那、新墨西哥) |
| 达拉斯-沃思堡国际机场 (DFW) | 货运包机 | 离子注入机与量测扫描仪 | 得州芯片制造带(奥斯汀、泰勒、谢尔曼) |
| 凤凰城天港机场货运区 (PHX) | 专用航空货运 | 光刻机系统及高纯零组件 | 台积电Fab 21与英特尔Ocotillo厂 |
海关货运清单追踪显示,美西南物流节点的设备到港量在2024年第四季度至2026年第三季度期间达到峰值。充氮专用集装箱的通关节奏与无尘室就绪里程碑高度吻合,为设备厂商依据GAAP会计准则确认系统收入提供了实证支持。
美国国防部微电子公地计划:8大创新枢纽获授$269M原型研制项目
在商用代工厂全力投入大批量消费级和企业级芯片的同时,美国联邦政府建立了一套平行的采购与原型研制网络,以确立国防微电子优势。依据《芯片与科学法案》的法定授权,在2023至2027财年期间总计预算达$2.0B的框架下,美国国防部启动了微电子公地计划(Microelectronics Commons),由美国海军水下作战中心克兰分部(NSWC Crane)及战略技术保护与利用办公室联合执行。
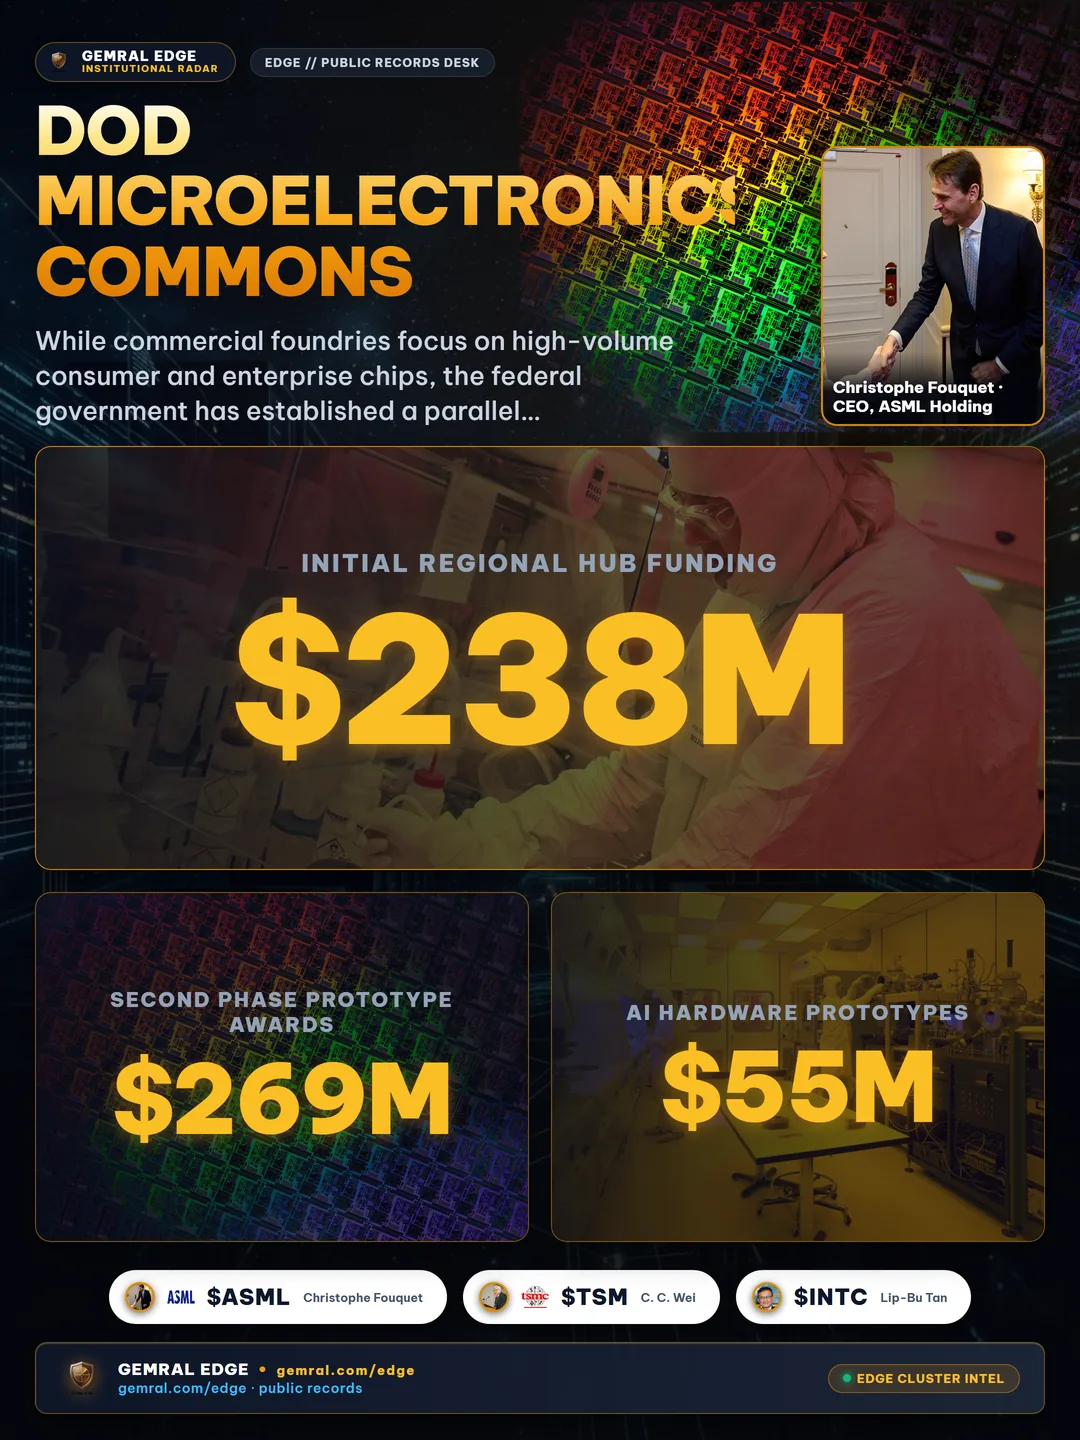
该计划旨在攻克从实验室到晶圆厂(lab-to-fab)的转化瓶颈——即由于缺乏商用级芯片制造设备的准入机会,本土实验室的前沿科研难以转化为可量产的原型。2023年9月,美国国防部拨付$238M第一年资金,建立了覆盖300多家学术机构、防务承包商和半导体商业实体的8大区域创新枢纽。2024年9月,五角大楼进一步下达第二年项目执行合同,向33个技术原型任务单累计拨款$269M。
| 技术领域 | 第二年资助金额 | 原型项目数量 | 主要防务应用 |
|---|---|---|---|
| AI硬件 | $55M | 7个项目 | 自主边缘计算、多传感器融合、低功耗神经元处理芯片 |
| 安全边缘与物联网 | $48M | 6个项目 | 零信任遥测、硬件信任根、战场物联网传感器 |
| 电磁战 | $46M | 6个项目 | 氮化镓(GaN)射频发射机、雷达信号处理、电子压制干扰 |
| 5G/6G通信技术 | $44M | 5个项目 | 毫米波通信、战术网状网络、相控阵天线模块 |
| 量子技术 | $38M | 5个项目 | 低温控制电路、原子阱传感器、量子密钥分发 |
| 跨越式商业技术 | $38M | 4个项目 | 碳化硅(SiC)功率开关器件、3D异构集成封装、光电互连 |
向这33项原型任务分配的$269M资金,直接注入了美国本土半导体试验线。为了交付这些防务合同,参与项目的大学无尘室与科研机构正加紧采购先进的薄膜沉积、刻蚀与量测仪器,这为一线设备巨头开辟了高确定性的第二增长极。
设备经济学:从$380M的高数值孔径光刻机到亚2nm刻蚀与量测资本支出
随着半导体工艺节点突破至3纳米以下,前沿晶圆制造设备的单机经济价值急剧攀升。光刻系统是任何现代晶圆厂内部单价最为昂贵的核心资产。
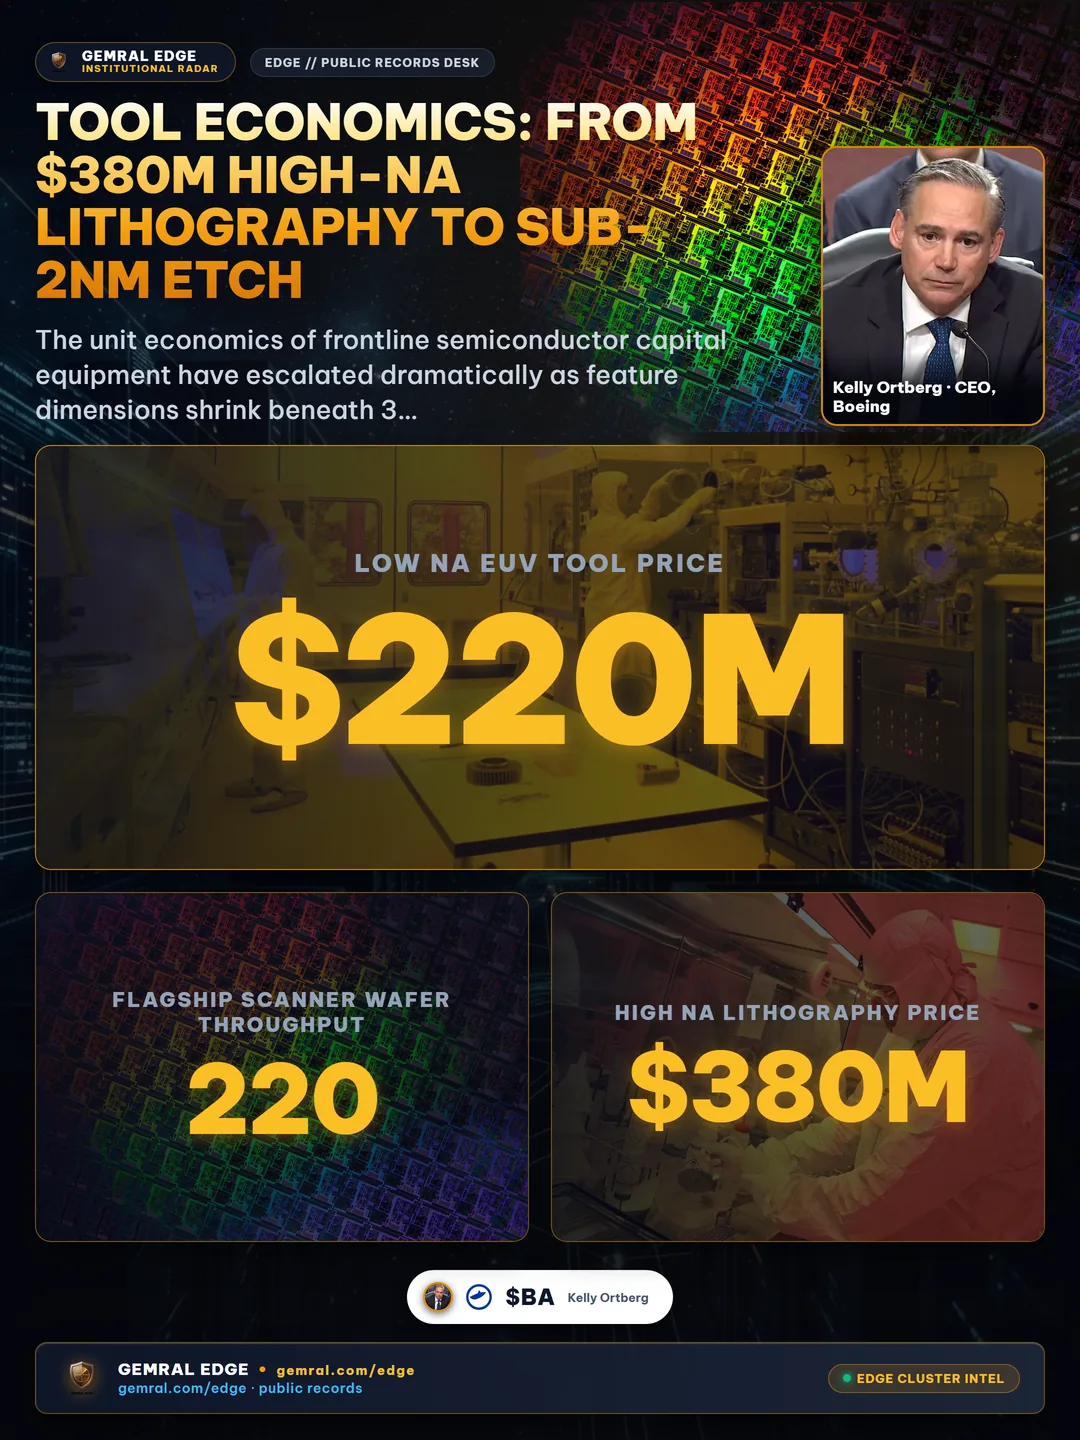
阿斯麦(ASML)在极紫外(EUV)光刻系统领域拥有绝对的商业垄断地位。标准的低数值孔径EUV设备(如Twinscan NXE:3800B)单机售价约为$220M。NXE:3800B在30毫焦耳的曝光剂量下可实现每小时220片晶圆的产能吞吐,较上一代NXE:3600D的每小时160片提升显著。
对于次2纳米先进制程及未来的埃米时代节点,设备经济学进入了前所未有的门槛。阿斯麦研发的高数值孔径(High-NA)EUV系统采用0.55数值孔径光学设计,具备8nm物理分辨率。High-NA Twinscan EXE:5000及量产级EXE:5200单台售价高达约$380M。该设备重达150余吨,需动用3架波音747专用货机才能完成运输。
随着全环绕栅极(GAA)纳米片技术全面取代FinFET架构,晶圆厂设备投入强度持续扩张。高深宽比等离子刻蚀与原子层沉积设备目前已占无尘室设备总支出的30%以上,而光学及电子束量测设备的预算占比亦提升至13.5%。
为缓解多次EUV曝光带来的极端资本压力,设备制造商开辟了替代性的材料工程方案。应用材料推出了Centura Sculpta图案定向成形系统,通过单向拉伸微观图案特征,客户实测数据显示可直接消除一道EUV双重曝光工序,在先进逻辑厂中每10万片月产能(WSPM)可节省约$250M的设备开支。
设备巨头全景剖析:贯穿晶圆制造流程的AMAT、ASML、LRCX与KLAC
全球各大核心半导体设备厂商在晶圆制造各个环节均拥有极高护城河。评估这些上市企业需要深入拆解其产品线结构、客户集中度及专利壁垒。
| 股票代码 | 公司名称 | 核心专长 | 收入结构特征 |
|---|---|---|---|
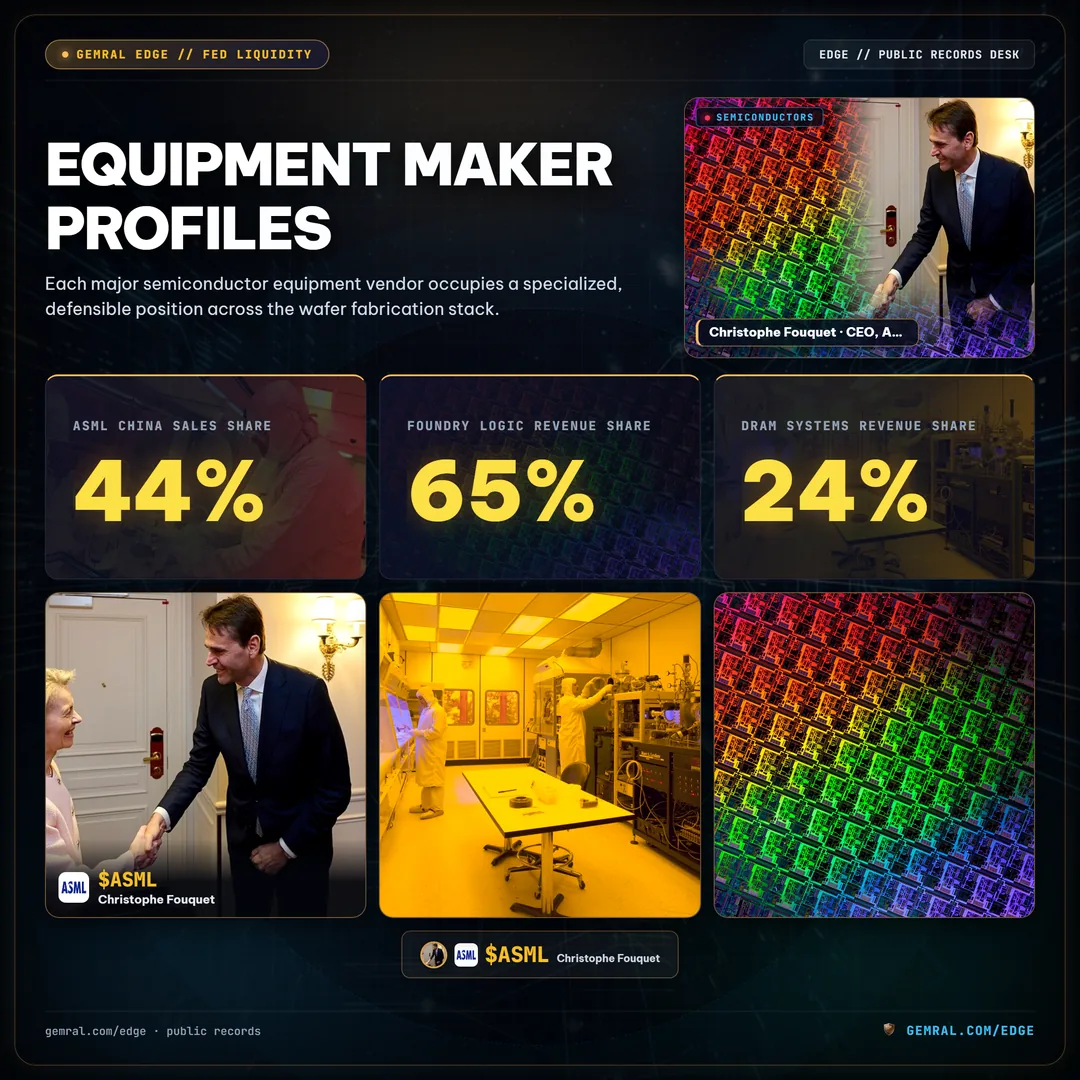
| ASML | 阿斯麦(ASML Holding N.V.) | EUV及DUV光刻机 | EUV领域绝对垄断;新禁令生效前对华出货占比曾达44% |
| AMAT | 应用材料(Applied Materials, Inc.) | 薄膜沉积、外延生长、离子注入 | 65%晶圆代工与逻辑芯片,24% DRAM,11%闪存系统 |
| LRCX | 泛林集团(Lam Research Corporation) | 高深宽比刻蚀与晶圆清洗 | 3D NAND垂直通孔刻蚀领跑者;前三大客户贡献48%营业收入 |
| KLAC | 科磊(KLA Corporation) | 工艺控制与良率量测检测 | 晶圆缺陷检测全球市占超50%;囊括代工厂约13.5%的设备开支 |
阿斯麦(ASML):作为全球唯一的EUV光刻设备供应商,ASML牢牢把控着先进制程芯片的命脉。该公司的收入确认高度依赖下游晶圆厂的投产就绪度。在最近几个季度,由于相关厂商在新出口管制落地前加速囤购资本设备,ASML面向中国本土代工厂的成熟制程深紫外(DUV)出货额一度占到其净系统销售额的39%至44%。
应用材料(AMAT):拥有全行业最宽广的产品线,应用材料几乎覆盖了除光刻之外的每一个关键制造环节。SEC 10-Q文件显示,晶圆代工与逻辑客户贡献了其半导体系统业务65%的收入,存储客户占据其余35%(DRAM占24%,闪存占11%)。AMAT的综合材料工程方案助力芯片制造商在单一真空集群平台内实现薄膜沉积、真空传输与表面修整的协同优化。
泛林集团(LRCX):泛林在等离子刻蚀和化学气相沉积工艺上处于主导地位。该公司在存储芯片制造领域具有绝对统治力,尤其是在3D NAND闪存结构中,其设备能够以原子级精度贯穿刻蚀超过300层交替微观材料的垂直通道孔。公开数据显示,泛林的前三大客户贡献了48%的总营收,使其经营业绩对存储芯片资本开支周期具备高弹性杠杆。
科磊(KLAC):随着微观物理结构持续缩小、缺陷容忍度趋近于零,晶圆良率管理已成为晶圆厂盈利的决定性命脉。科磊在光学缺陷检测和电子束复查领域维持着超过50%的绝对市场份额。其Archer 750套刻量测系统与SpectraShape关键尺寸分析平台能够实时捕捉系统性良率偏移,为晶圆厂价值数亿美元的在制品硅片保驾护航。
地缘政治扼喉点:出口管制双轨分化与本土晶圆厂投产延迟
半导体设备产业始终处于国际贸易政策、技术主权与军事战略博弈的交汇点。过去三年中,美国商务部工业与安全局(BIS)联合荷兰与日本的主管机构,对先进制程半导体制造设备实施了全面的多边出口管制。
相关禁令划定了严苛的技术红线:高端EUV光刻系统、用于14nm以下逻辑制程的刻蚀机,以及能够生产18nm以下DRAM或128层以上NAND闪存的专用设备,未经官方许可证一律禁止向指定实体出口。正如我们在《台湾海峡海空封锁与台积电半导体断供推演》中所评估,这一政策将全球设备需求彻底割裂为两条平行轨道:一方面是美欧及亚洲盟友地区对先进制程的扩产推进,另一方面是非同盟市场对成熟制程(28nm、45nm及65nm传统节点)的强劲资本沉淀。
与此同时,由《芯片法案》资助的美国本土晶圆厂工程面临着多重现实阻力。无尘室施工极其复杂、工会专业技术劳动力短缺以及公用电网接入审批拖沓,均导致量产时间表显著滞后。台积电已将其亚利桑那Fab 21厂4nm工艺的大规模量产节点从2024年推迟至2025年初,而其用于3nm/2nm制程的第二座厂房更延后至2028年前后。英特尔亦重组了其在俄亥俄州基地的设备进场节奏,将设备安装工作平摊至未来多个财季。
对于半导体设备巨头而言,这类项目延期改变了GAAP规则下收入确认的落地时点。设备制造商通常在合同签订时收取客户预付款,但在设备运抵现场、完成组装并顺利通过客户最终验收测试之前,无法确认全额系统收入。因此,密切追踪企业10-Q季报中的递延收入(Deferred Revenue)变动,能够直接洞察已发货但尚在等待最终调试验收的潜在确认规模。
如何跟踪晶圆代工设备投资信号
对半导体设备股票的机构级研判,必须交叉复核多维独立的公开数据源,而非单凭卖方券商的盈利预测。为精准锚定资本周期与落地时序,专业市场参与者核心跟踪四类客观指标:
- SEC 10-Q报表积压订单与递延收入:设备厂商每季度披露未交付采购订单与递延收入负债。当递延收入相对已确认系统收入的比例走高时,意味着大批关键设备已运抵现场无尘室,仅待最终验收确认。
- 海关进口货运提单(HTS 8486编码):每月追踪全美入境口岸的进口重量及申报货值,可精准定位价值数千万乃至数亿美元的光刻机与刻蚀反应炉何时运抵亚利桑那、得克萨斯、纽约及俄亥俄各晶圆集群。
- 联邦科研与原型研制任务合同:美国国防部微电子公地计划及NSWC Crane的公开授标公告,详尽列示了具体的技术分配流向(例如面向33个原型项目的$269M第二年资助),直接揭示哪些国防微电子方向正在获得直接硬件投资。
- 年报10-K客户集中度披露:深入分析各大设备商源自顶级晶圆厂(台积电、三星、英特尔)的营收贡献占比,能够全面透视商业逻辑制程与存储板块之间的资本开支再分配倾向。
通过将海关到港速度与企业资产负债表积压订单以及联邦原型研制合同相互交叉印证——正如我们在《氮化镓与碳化硅功率半导体子系统技术演进》与《公开记录中的多维信号收敛共振》深度解析中所阐明——分析师能够对全球半导体设备周期建立起坚实的实证研判。随着全美各晶圆制造基地由主体建筑施工转向完成认证的投产环境,核心设备巨头必将持续成为全球半导体资本开支扩张浪潮中最确定的底层受益者。
Frequently asked questions
What are the leading semiconductor equipment stocks?
The primary tier-1 semiconductor equipment stocks are ASML Holding (ASML) for advanced photolithography, Applied Materials (AMAT) for materials engineering and deposition, Lam Research (LRCX) for high-aspect-ratio etching, and KLA Corporation (KLAC) for yield diagnostics and optical metrology.
How do equipment delivery lead times predict fab production?
Advanced wafer fab equipment requires 12 to 18 months from order placement to delivery, cleanroom installation, and baseline qualification. Tracking customs import manifests under HTS Code 8486 reveals equipment installation timelines well before commercial wafer output begins.
What is the DoD Microelectronics Commons program?
The Microelectronics Commons is a $2.0B initiative under the CHIPS and Science Act managed by NSWC Crane. It funded 8 regional innovation hubs with $238M in Year 1 and awarded $269M across 33 prototype projects in Year 2 to bridge laboratory research to domestic commercial fabs.
How expensive are cutting-edge semiconductor lithography tools?
Standard Low-NA EUV lithography systems such as the ASML Twinscan NXE:3800B cost approximately $220M each, while next-generation High-NA EUV systems (Twinscan EXE:5000 / EXE:5200) cost approximately $380M per unit.