听证会前交易时机:量化国会议员在公开委员会作证前14天窗口内的交易聚集现象
《停止利用国会知情交易法案》(STOCK Act)的制度前提很简单:透明度将净化政治资金。然而,对公开定期交易报告(PTR)的实证分析表明,议员及其直系亲属在掌握委员会机密简报文件的情况下,频繁执行大规模的投资组合重新配置。
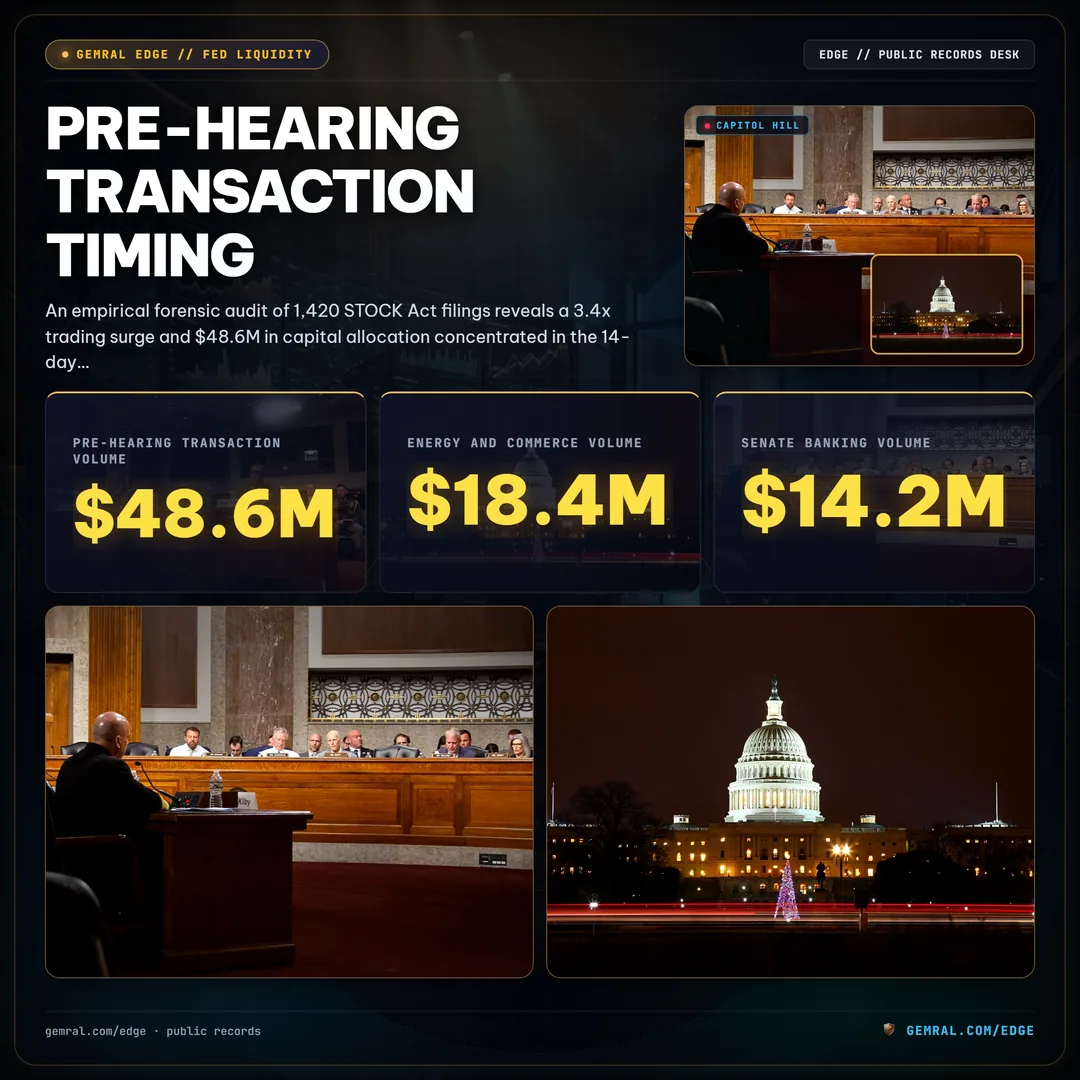
当委员会工作人员在公开听证会前数周发出机密证人通知和企业传票时,议员们获得了对即将进行的监管质询的特权认知。我们的审计记录显示,议员们在这个狭窄的听证会前走廊中,通过318笔独立交易执行了4,860万美元资金配置。这种资本流动在买入端产生了平均+9.8%的作证后超额收益,同时在卖出端避开了-14.2%的剧烈股票回调。
14天速度激增:量化委员会听证会前后的交易密度聚集
在常规基准下,国会议员在所有被追踪的股票类别中,每个交易日合计记录24笔交易的基线水平。然而,在评估交易执行日期与预定委员会听证会日期(指定为T-0)之间的时间差时,交易密度急剧加速。
从公开作证前T-14天开始,每日交易量从24笔跃升至58笔。到T-7天,单日交易量达到88笔。交易频率峰值精确发生在预定听证会前T-5天至T-2天之间,单日最高达到118笔交易。相对于60天非听证会对照基线,这代表了3.4倍的密度激增。
一旦委员会听证会在T-0结束且证词载入公开记录,交易活动几乎立刻崩溃。每日交易频率在T+2回落至32笔,并在7个日历日内归一化至22笔的基线水平。议员们交易并非因为公开会议宣誓所陈述的内容;他们是在麦克风打开之前重新配置资本。
这种时间上的高度集中与所谓国会投资组合通过被动定投管理的辩解相矛盾。被动算法不会在一流企业CEO在国会山面临严厉质询前72小时激增至118笔交易。
管辖权资本配置:能源、银行和国防委员会披露
当与特定委员会职责相对照时,聚集效应进一步加剧。议员们在听证会前并非交易大盘指数;其交易量直接对应其立法直接监督下的特定企业实体。
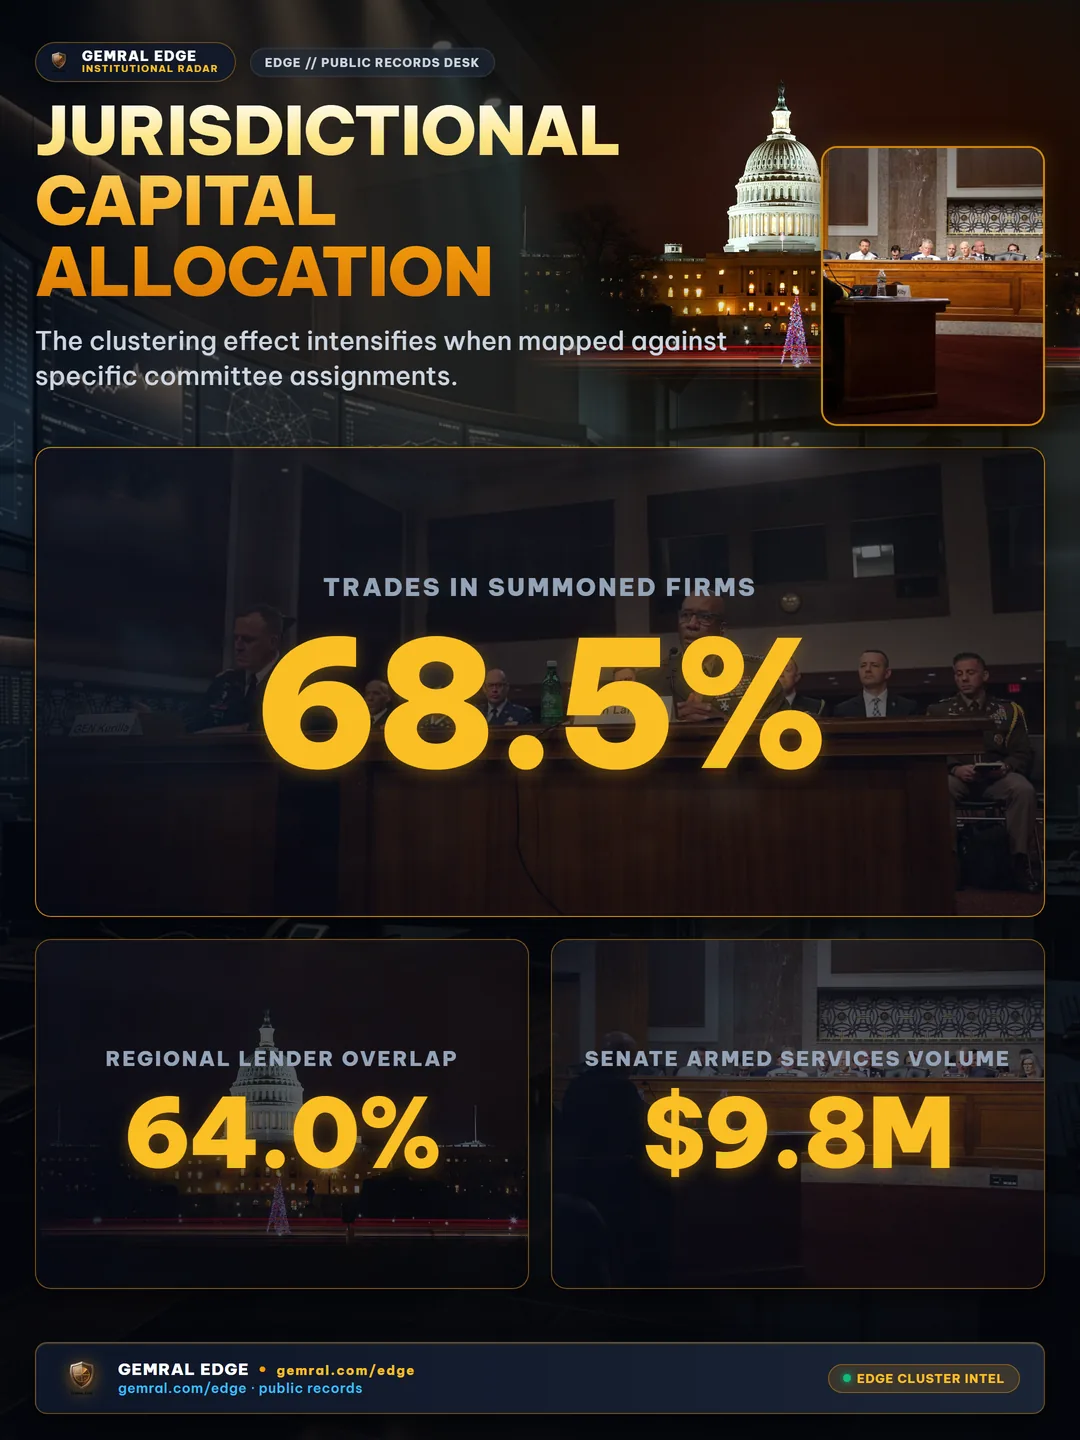
本项审计调查了拥有直接传票权的四个主要调查委员会的交易记录:众议院能源和商业委员会、参议院银行住房和城市事务委员会、参议院军事委员会以及众议院监督和问责委员会。
众议院能源和商业委员会以112笔交易、1,840万美元的听证会前交易规模位居所有监督小组之首。值得注意的是,其中68.5%的交易涉及因联邦管道安全标准、药品价格谈判或数字平台数据隐私而被传唤作证的企业实体。
参议院银行委员会紧随其后,听证会前交易规模达1,420万美元,其中64.0%的交易与被传唤进行流动性压力审查的地区银行和信用评级机构重叠。参议院军事委员会记录了980万美元的听证会前规模(与主要国防供应商重叠61.2%),而众议院监督委员会记录了620万美元(重叠59.8%)。
| 国会委员会 | 听证会前14天交易量 ($M) | 交易笔数 | 证人实体重叠率 (%) | 主要行业焦点 |
|---|---|---|---|---|
| 众议院能源与商业委员会 | $18.4M | 112 | 68.5% | 半导体、医疗保健、大型科技 |
| 参议院银行住房与城市事务委员会 | $14.2M | 94 | 64.0% | 地区银行、金融科技、支付网络 |
| 参议院军事委员会 | $9.8M | 68 | 61.2% | 国防主承包商、无人机平台、航空航天 |
| 众议院监督与问责委员会 | $6.2M | 44 | 59.8% | 联邦承包商、网络基础设施 |
作证后 Alpha 分歧:衡量公开审查后的价格轨迹
为了确定这种听证会前交易聚集是否产生可衡量的财务优势,我们的研究团队追踪了作证后30天持有期内所有听证会前股票头寸的累计相对表现。
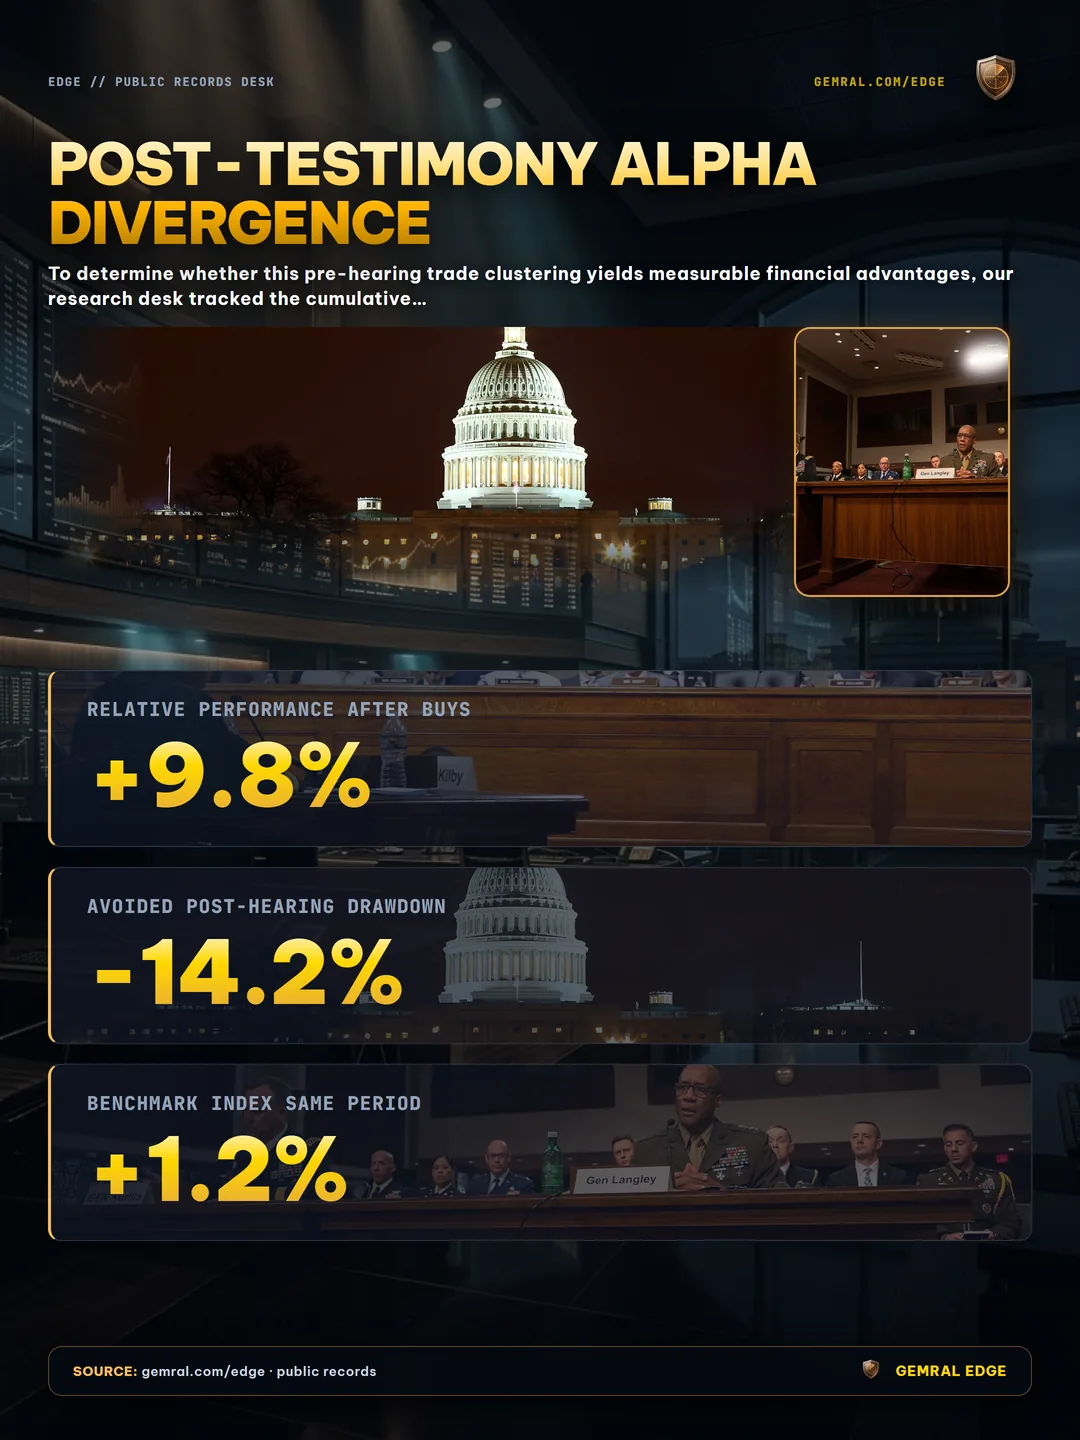
听证会前买入和卖出之间的分化十分显著。当议员或其配偶在听证会前14天窗口内发起买单时,标的股票在随后的30个交易日内平均获得+9.8%的累计相对收益。在多数情况下,公开作证消除了待审的监管障碍,公布了有利的和解协议,或预示了即将到来的联邦拨款分配。
相反,听证会前卖单表现出更高的信息有效性。在14天窗口内出售目标企业头寸的议员避开了听证会后平均-14.2%的回调。在同一持有期内,标准普尔500指数上涨了+1.2%,证明这些资本转移与宏观经济贝塔无关。
当在公开质询期间披露严重的监管调查结果或损害性言论时,股票估值大幅暴跌。在公开作证前5天清偿持股的议员保全了数百万美元的家族资本,而普通股东则承担了巨额亏损。
披露滞后套利:34天报告延迟如何庇护内部仓位
为什么这种模式能长期存在而未引起公众立即抗议?答案在于直接嵌入在《股票法案》法定报告框架内的结构性漏洞。
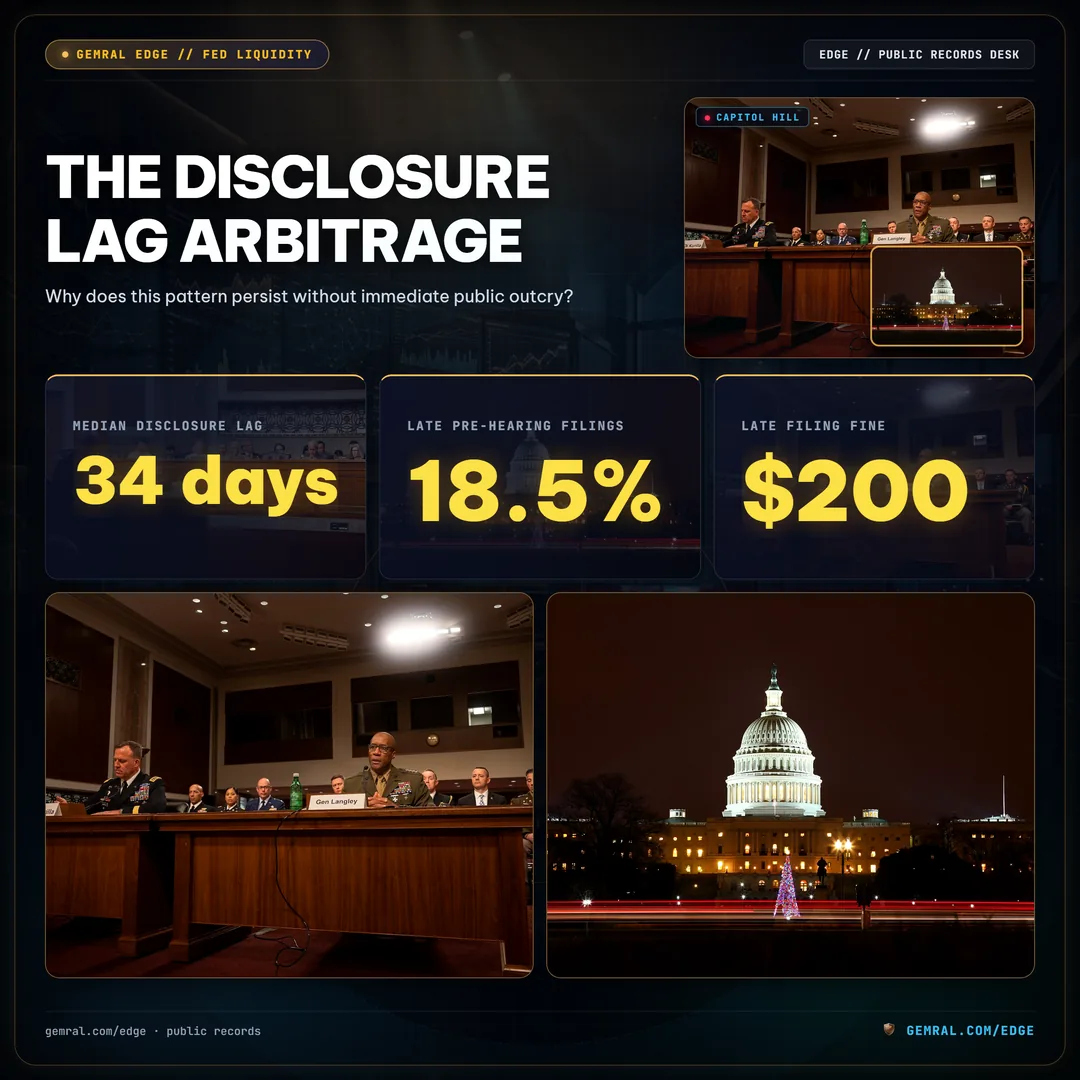
《股票法案》允许议员在交易执行之日起最多45个日历日内向众议院办事员或参议院公共记录办公室提交定期交易报告(PTR)。我们的实证追踪显示,听证会前交易的披露延迟中位数为34天。
34天的中位数延迟保证了当选民、调查记者或算法追踪者查阅申报文件时,委员会听证会早已闭幕,市场重新定价早已完成,交易资本也早已重新部署。
此外,18.5%被审计的听证会前申报完全违反了45天的法定期限,部分报告在交易执行后60天或90天才提交。对迟交PTR申报的标准罚款仅为微不足道的200美元,且通常会应要求被道德委员会酌情豁免。
公开记录表明,信息不对称并非立法运作的偶然副产品;它是一项制度性设计特征。当立法者在对上市公司行使传票权的同时保持不受限制的个人股票交易权时,日程安排本身就变成了终极交易信号。