Thời điểm Giao dịch Trước Điều trần: Đo lường Mật độ Giao dịch Dày đặc của Nghị sĩ Quốc hội trong Cửa sổ 14 Ngày Trước Phiên Điều trần Công khai
Tiền đề thể chế của Đạo luật Ngừng Giao dịch dựa trên Kiến thức Quốc hội (STOCK Act) rất đơn giản: sự minh bạch sẽ làm sạch tài chính chính trị. Tuy nhiên, phân tích thực nghiệm các Báo cáo Giao dịch Định kỳ (PTR) công khai chứng minh rằng các nhà lập pháp và người thân trực tiếp của họ thường xuyên thực hiện các đợt tái cơ cấu danh mục đầu tư quy mô lớn trong khi đang nắm giữ các tài liệu tóm tắt mật của ủy ban.
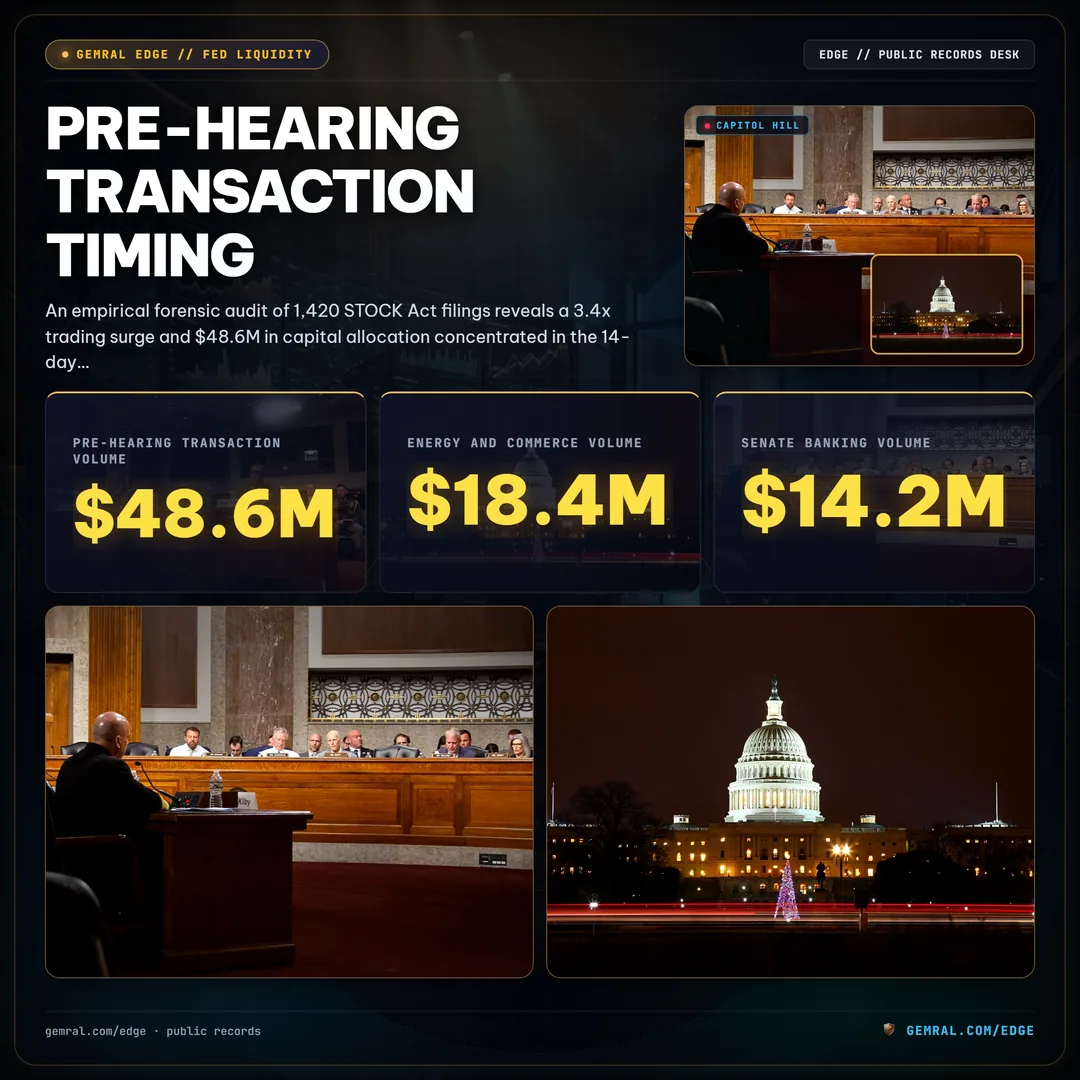
Khi nhân viên ủy ban ban hành thông báo nhân chứng mật và trát hầu tòa cho doanh nghiệp nhiều tuần trước các phiên điều trần công khai, các nhà lập pháp có được cái nhìn đặc quyền về các cuộc chất vấn quản lý sắp diễn ra. Cuộc kiểm toán của chúng tôi ghi nhận các nhà lập pháp đã thực hiện $48.6M qua 318 giao dịch riêng biệt trong hành lang hẹp trước phiên điều trần này. Dòng vốn dịch chuyển này tạo ra mức phân kỳ thặng dư sau điều trần trung bình +9.8% đối với các lệnh mua, đồng thời tránh được mức điều chỉnh giảm mạnh -14.2% đối với các lệnh bán.
Đợt Bùng nổ Tốc độ 14 Ngày: Định lượng Sự Tích tụ Mật độ Giao dịch Xung quanh Phiên Điều trần Ủy ban
Trong điều kiện hoạt động bình thường, các nghị sĩ Quốc hội ghi nhận mức cơ sở tổng cộng 24 giao dịch mỗi ngày trên tất cả các loại vốn chủ sở hữu được theo dõi. Tuy nhiên, khi đánh giá khoảng cách thời gian giữa ngày thực hiện giao dịch và ngày diễn ra phiên điều trần của ủy ban theo lịch trình (được chỉ định là T-0), mật độ giao dịch tăng tốc đột ngột.
Bắt đầu từ T-14 ngày trước phiên điều trần công khai, khối lượng giao dịch hàng ngày tăng vọt từ 24 giao dịch lên 58 giao dịch. Đến T-7 ngày, khối lượng hàng ngày đạt 88 giao dịch. Tần suất giao dịch đỉnh điểm diễn ra chính xác từ T-5 đến T-2 ngày trước phiên điều trần, đạt mức tối đa 118 giao dịch trong một phiên duy nhất. Con số này đại diện cho sự bùng nổ mật độ gấp 3.4 lần so với đường cơ sở đối chứng 60 ngày không có phiên điều trần.
Khi phiên điều trần ủy ban kết thúc tại T-0 và lời khai được đưa vào hồ sơ công khai, hoạt động giao dịch sụt giảm gần như ngay lập tức. Tần suất giao dịch hàng ngày giảm trở lại 32 giao dịch tại T+2 và trở về mức cơ sở 22 giao dịch trong vòng 7 ngày dương lịch. Các nhà lập pháp không giao dịch vì những gì được nói dưới lời tuyên thệ trong phiên họp mở; họ tái định vị vốn trước khi micrô được bật lên.
Sự tập trung về mặt thời gian này mâu thuẫn với lời bào chữa cho rằng danh mục đầu tư của quốc hội được quản lý thông qua chiến lược bình quân giá thụ động. Các thuật toán thụ động không tăng đột biến lên 118 giao dịch trong 72 giờ trước khi một CEO Fortune 50 đối mặt với chất vấn căng thẳng tại Đồi Capitol.
Phân bổ Vốn theo Thẩm quyền: Các Công bố của Ủy ban Năng lượng, Ngân hàng và Quốc phòng
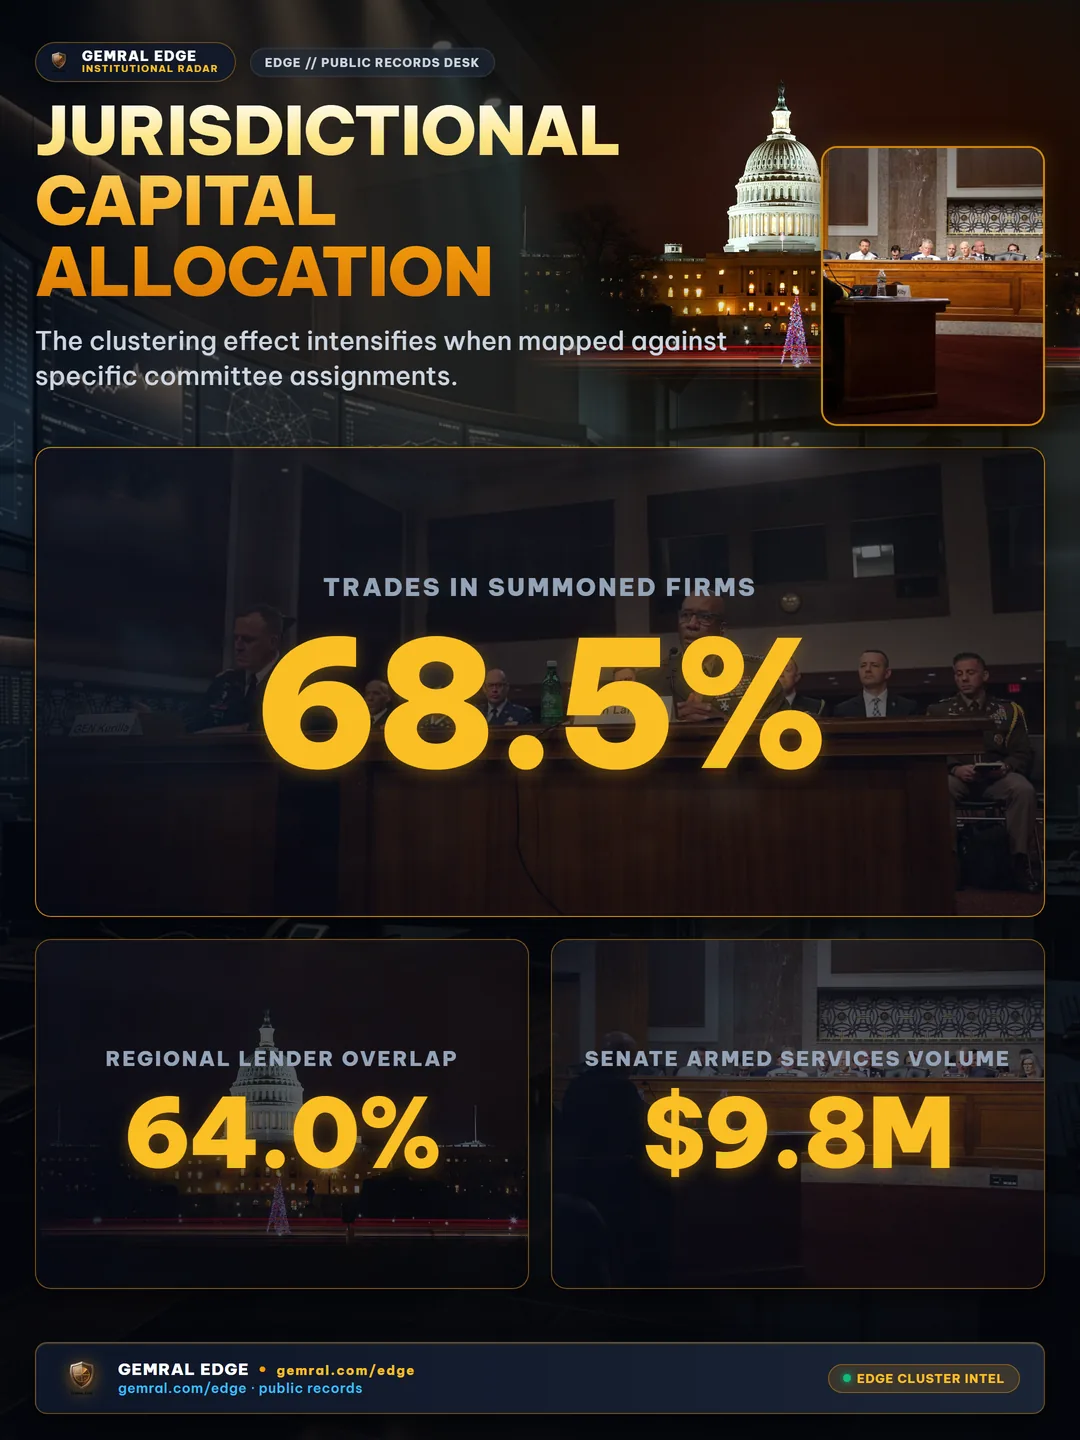
Hiệu ứng tích tụ gia tăng mạnh mẽ khi được đối chiếu với các nhiệm vụ ủy ban cụ thể. Các nhà lập pháp không giao dịch các chỉ số thị trường chung trước các phiên điều trần; khối lượng giao dịch của họ ánh xạ trực tiếp vào các thực thể doanh nghiệp cụ thể thuộc quyền giám sát lập pháp trực tiếp của họ.
Nghiên cứu đã kiểm toán các hồ sơ giao dịch trên bốn ủy ban điều tra chính có thẩm quyền trát hầu tòa trực tiếp: Ủy ban Năng lượng và Thương mại Hạ viện, Ủy ban Ngân hàng, Nhà ở và Đô thị Thượng viện, Ủy ban Quân vụ Thượng viện, và Ủy ban Giám sát và Trách nhiệm Hạ viện.
Ủy ban Năng lượng và Thương mại Hạ viện dẫn đầu tất cả các hội đồng giám sát với $18.4M khối lượng giao dịch trước điều trần qua 112 giao dịch. Đáng chú ý, 68.5% trong số các giao dịch đó liên quan đến các thực thể doanh nghiệp được triệu tập lấy lời khai về các tiêu chuẩn an toàn đường ống liên bang, đàm phán giá thuốc hoặc quyền riêng tư dữ liệu nền tảng kỹ thuật số.
Ủy ban Ngân hàng Thượng viện theo sát phía sau với $14.2M khối lượng trước điều trần, trong đó 64.0% giao dịch trùng lặp với các tổ chức cho vay khu vực và các cơ quan xếp hạng tín dụng được triệu tập để đánh giá căng thẳng thanh khoản. Ủy ban Quân vụ Thượng viện ghi nhận $9.8M khối lượng trước điều trần (61.2% trùng lặp với các nhà cung cấp quốc phòng chủ chốt), trong khi Ủy ban Giám sát Hạ viện ghi nhận $6.2M (59.8% trùng lặp).
| Ủy ban Quốc hội | Khối lượng 14 Ngày Trước Điều trần ($M) | Số lượng Giao dịch | Tỷ lệ Trùng khớp Thực thể Nhân chứng (%) | Trọng tâm Ngành Chính |
|---|---|---|---|---|
| Hạ viện: Năng lượng & Thương mại | $18.4M | 112 | 68.5% | Bán dẫn, Y tế, Công nghệ Lớn |
| Thượng viện: Ngân hàng, Nhà ở & Đô thị | $14.2M | 94 | 64.0% | Ngân hàng Khu vực, FinTech, Mạng lưới Thanh toán |
| Thượng viện: Quân vụ | $9.8M | 68 | 61.2% | Nhà thầu Quốc phòng, Nền tảng Drone, Hàng không Vũ trụ |
| Hạ viện: Giám sát & Trách nhiệm | $6.2M | 44 | 59.8% | Nhà thầu Liên bang, Hạ tầng Mạng |
Độ Phân kỳ Alpha Sau Lời khai: Đo lường Quỹ đạo Giá sau Giám sát Công khai
Để xác định xem sự tập trung giao dịch trước điều trần này có mang lại lợi thế tài chính đo lường được hay không, bàn nghiên cứu của chúng tôi đã theo dõi hiệu suất tương đối tích lũy của tất cả các vị thế cổ phiếu trước điều trần trong khoảng thời gian nắm giữ 30 ngày sau lời khai.
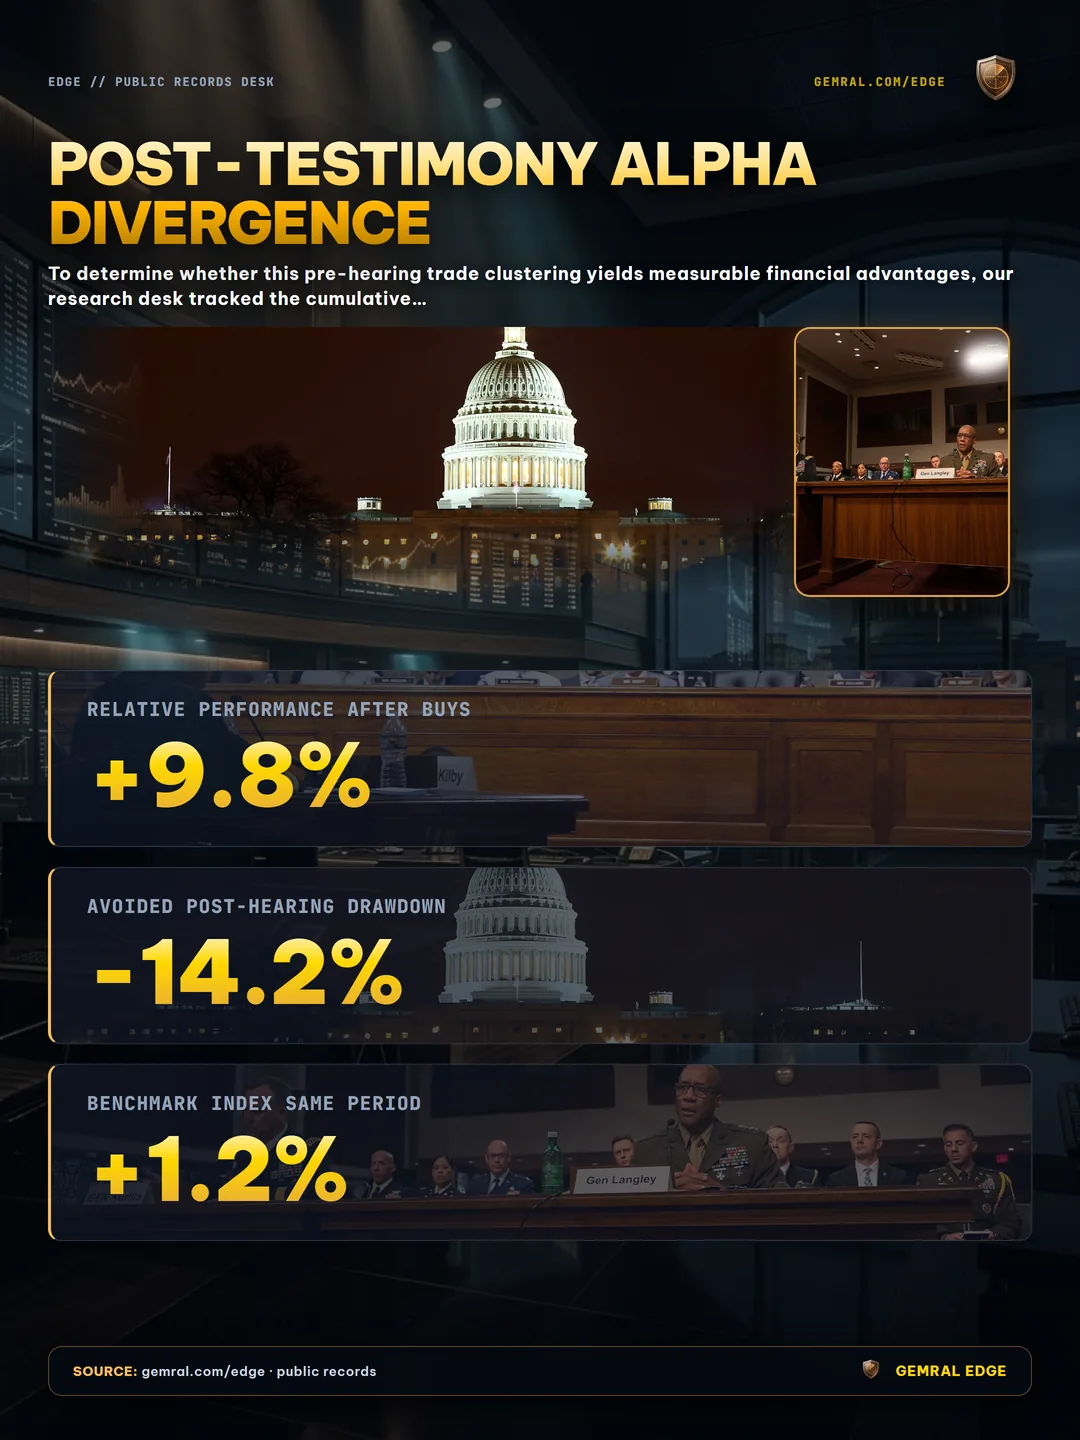
Sự phân kỳ giữa các lệnh mua và bán trước phiên điều trần là rất rõ nét. Khi các nhà lập pháp hoặc vợ/chồng của họ khởi xướng lệnh mua trong cửa sổ 14 ngày trước điều trần, cổ phiếu cơ sở đạt mức tăng hiệu suất tương đối tích lũy trung bình +9.8% trong 30 ngày giao dịch tiếp theo. Trong nhiều trường hợp, lời khai công khai đã giải tỏa các rào cản quy định đang chờ xử lý, công bố các thỏa thuận cơ quan thuận lợi hoặc báo hiệu các khoản phân bổ trợ cấp liên bang sắp diễn ra.
Ngược lại, các lệnh bán trước phiên điều trần thể hiện hiệu quả thông tin thậm chí còn lớn hơn. Các nhà lập pháp bán vị thế trong các mục tiêu doanh nghiệp trong cửa sổ 14 ngày đã tránh được mức giảm trung bình -14.2% sau phiên điều trần. Trong cùng thời gian nắm giữ, chỉ số S&P 500 rộng lớn tăng +1.2%, chứng minh rằng những chuyển dịch vốn này đã tách rời khỏi rủi ro hệ thống vĩ mô.
Khi những phát hiện pháp lý nghiêm trọng hoặc những sự thừa nhận gây tổn hại được tiết lộ trong quá trình chất vấn công khai, định giá vốn chủ sở hữu giảm mạnh. Những nhà lập pháp đã thanh lý cổ phần của họ 5 ngày trước lời khai công khai đã bảo toàn hàng triệu đô la vốn gia đình mà các cổ đông thông thường bị thiệt hại.
Chênh lệch Thời gian Công bố: Sự Chậm trễ Báo cáo 34 Ngày Che chắn Vị thế Nội bộ
Tại sao mô hình này vẫn tiếp diễn mà không vấp phải sự phản đối kịch liệt ngay lập tức từ công chúng? Câu trả lời nằm ở những lỗ hổng cấu trúc được gắn trực tiếp trong khuôn khổ báo cáo theo luật định của Đạo luật STOCK.
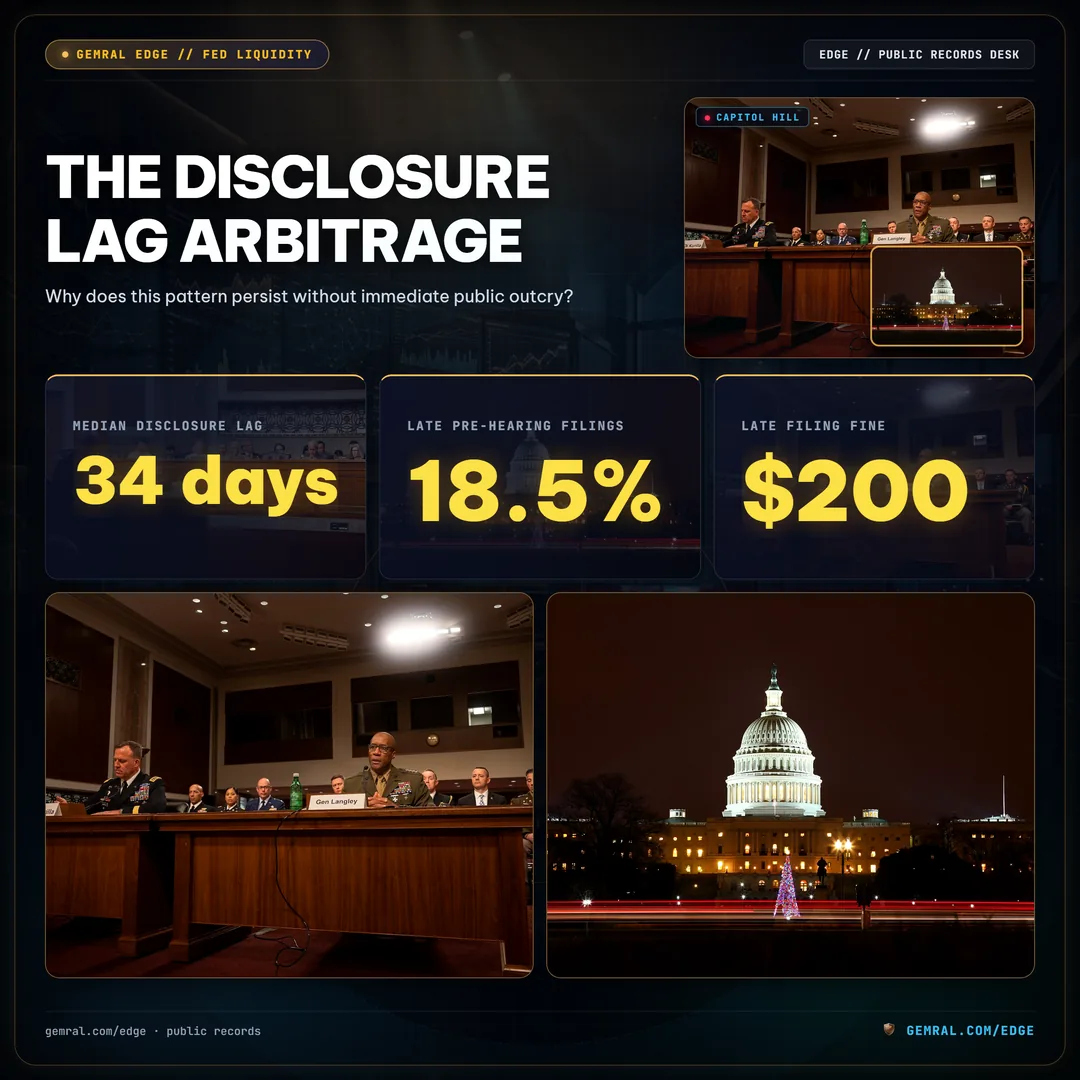
Đạo luật STOCK cho phép các nhà lập pháp có tối đa 45 ngày dương lịch kể từ ngày thực hiện giao dịch để nộp Báo cáo Giao dịch Định kỳ (PTR) với Thư ký Hạ viện hoặc Văn phòng Hồ sơ Công Thượng viện. Theo dõi thực nghiệm của chúng tôi cho thấy độ trễ công bố trung vị cho các giao dịch trước phiên điều trần là 34 ngày.
Độ trễ trung vị 34 ngày đảm bảo rằng vào thời điểm cử tri, nhà báo điều tra hoặc hệ thống theo dõi thuật toán xem xét hồ sơ, phiên điều trần ủy ban đã kết thúc, việc định giá lại thị trường đã diễn ra và nguồn vốn giao dịch đã được tái triển khai sang nơi khác.
Hơn nữa, 18.5% các hồ sơ trước điều trần được kiểm toán đã vi phạm hoàn toàn thời hạn luật định 45 ngày, với một số báo cáo được nộp sau 60 hoặc 90 ngày kể từ khi thực hiện giao dịch. Mức phạt tiêu chuẩn cho các hồ sơ PTR nộp trễ là khoản tiền phạt $200 không đáng kể, và khoản này thường xuyên được các ủy ban đạo đức miễn trừ theo yêu cầu.
Hồ sơ công khai chứng minh rằng bất đối xứng thông tin không phải là một sản phẩm phụ ngẫu nhiên của các hoạt động lập pháp; nó là một đặc điểm thiết kế mang tính thể chế. Khi các nhà lập pháp duy trì quyền tự do giao dịch các cổ phiếu riêng lẻ trong khi thực thi thẩm quyền trát hầu tòa đối với các tập đoàn đại chúng, lịch trình nghị sự trở thành tín hiệu giao dịch tối thượng.