Sự phân tán chênh lệch lãi suất SOFR-EFFR qua đêm trong các chu kỳ thanh toán nợ công: Phân tích cấu trúc vi mô thị trường tiền tệ
Bối cảnh tài trợ vốn ngắn hạn tại Hoa Kỳ hiện nay đang trải qua một quá trình chuyển đổi cấu trúc chưa từng có tiền lệ, chịu tác động bởi sự kết hợp giữa thâm hụt tài khóa công tăng cao, các rào cản bảng cân đối kế toán mang tính cấu trúc của các nhà tạo lập thị trường sơ cấp (primary dealers), và giai đoạn kết thúc sắp tới của chương trình Thắt chặt Định lượng (QT) từ Cục Dự trữ Liên bang. Mặc dù lãi suất điều hành danh nghĩa vẫn được neo vững chắc trong hành lang mục tiêu 5,25% đến 5,50%, hệ thống dẫn vốn vi mô của thị trường tiền tệ qua đêm liên tục xuất hiện những đợt phân tán cục bộ gay gắt. Đáng chú ý nhất, mức chênh lệch giữa Lãi suất Tài trợ Qua đêm có Bảo đảm (SOFR) và Lãi suất Quỹ Liên bang Hiệu dụng (EFFR) đã mở rộng mạnh mẽ trong các chu kỳ thanh toán nợ công giữa tháng và cuối tháng, thách thức các giả định lâu nay về sự ổn định của hành lang lãi suất.
Trong điều kiện thị trường tiêu chuẩn với mức dự trữ dồi dào, lãi suất vay có bảo đảm thường giao dịch ở mức chiết khấu tự nhiên so với các mức tham chiếu không có tài sản bảo đảm, nhờ sự hiện diện của tài sản thế chấp an toàn tuyệt đối như Trái phiếu Kho bạc Hoa Kỳ. Tuy nhiên, trong các khung thời gian thanh toán đấu thầu Kho bạc gần đây, trật tự này đã bị đảo ngược. Vào các ngày thanh toán cao điểm, SOFR qua đêm đã ghi nhận mức 5,42%, tăng vọt +14,5 điểm cơ bản lên trên mức EFFR cùng thời điểm là 5,33% và xuyên thủng mức Lãi suất Tiền gửi Dự trữ (IORB) 5,40%. Báo cáo này cung cấp một phân tích chi tiết ở cấp độ giao dịch về các yếu tố thúc đẩy thể chế, quy định và cấu trúc vi mô tạo ra sự phân tán chênh lệch này, đồng thời đánh giá tác động đối với năng lực trung gian của dealer, dự trữ ngân hàng và tốc độ truyền dẫn chính sách thanh khoản của ngân hàng trung ương.
Bối cảnh kinh tế vĩ mô: Phát hành nợ công và kiến trúc thị trường tiền tệ
Sự gia tăng liên tục của nợ công Hoa Kỳ, hiện đã vượt mốc 35,4 nghìn tỷ USD, đã buộc Bộ Tài chính Hoa Kỳ phải duy trì lịch trình phát hành nợ ở mức kỷ lục. Để tài trợ cho mức thâm hụt tài khóa dai dẳng hiện chiếm trung bình 6,4% Tổng sản phẩm quốc nội (GDP), Văn phòng Quản lý Nợ Kho bạc đã tăng quy mô các đợt đấu thầu trái phiếu coupon định danh và duy trì hạn mức phân bổ tín phiếu kho bạc ngắn hạn ở mức cao. Chỉ riêng trong nửa đầu tháng 9 năm 2026, tổng khối lượng thanh toán đấu thầu đối với trái phiếu kỳ hạn chuẩn 3 năm, 10 năm, 30 năm và các phiên đấu thầu tín phiếu định kỳ đã lên tới 285 tỷ USD nghĩa vụ nợ công mới đổ trực tiếp vào bảng cân đối kế toán của các primary dealers.
Kiến trúc thể chế chịu trách nhiệm hấp thụ và tài trợ cho khối lượng tài sản thế chấp khổng lồ này bao gồm ba tầng dẫn vốn liên kết chặt chẽ: thị trường repo ba bên (tri-party repo) được bù trừ qua sổ sách của ngân hàng thanh toán duy nhất, thị trường repo tài sản bảo đảm chung (GCF repo) do Tổng công ty Bù trừ Thu nhập Cố định (FICC) vận hành, và thị trường repo song phương bao gồm cả phân khúc Giao chứng khoán và Thanh toán tiền đồng thời (DVP) có bù trừ và không bù trừ. Dưới khuôn khổ pháp lý hậu khủng hoảng 2008, năng lực của các trung gian tài chính trong việc thanh toán bù trừ, lưu kho và tài trợ các nghĩa vụ nợ công này bị chi phối bởi các tỷ lệ an toàn vốn nghiêm ngặt, nổi bật nhất là Tỷ lệ Đòn bẩy Bổ sung (SLR), các yêu cầu về tỷ lệ đảm bảo thanh khoản và phụ phí rủi ro hệ thống.
Khi Kho bạc đấu thầu các chứng khoán nợ công mới, các primary dealers chịu nghĩa vụ pháp lý và vận hành phải tham gia bỏ thầu theo tỷ lệ quy định nhằm bảo đảm việc phát hành nợ công diễn ra thông suốt. Tuy nhiên, quy trình thanh toán cuối cùng diễn ra theo chu kỳ T+1 đòi hỏi sự huy động tiền mặt ngay lập tức. Các nhà đầu tư mua chứng khoán—bao gồm các quỹ quản lý tài sản, ngân quỹ doanh nghiệp, ngân hàng trung ương nước ngoài và các quỹ phòng hộ—phải ghi nợ tài khoản lưu ký, chuyển tiền gửi từ hệ thống ngân hàng thương mại trực tiếp vào Tài khoản Tổng thể Kho bạc (TGA) đặt tại Federal Reserve Bank of New York. Việc rút cạn nguồn dự trữ tiền mặt này từ hệ thống ngân hàng tư nhân vào tài khoản của ngân hàng trung ương tạo ra một cú sốc rút thanh khoản cục bộ gay gắt.
Trong một môi trường thanh khoản mà lượng tiền mặt dư thừa trước đây được cất giữ tại Cơ sở Repo Đảo ngược Qua đêm (ON RRP) của Fed, các đợt phát hành của Kho bạc được hấp thụ một cách trơn tru. Các quỹ thị trường tiền tệ chỉ đơn giản rút tiền khỏi ON RRP của Fed để mua tín phiếu Kho bạc mới phát hành có lợi suất cao hơn đôi chút, giúp tổng dự trữ của hệ thống ngân hàng thương mại được bảo toàn nguyên vẹn. Tuy nhiên, khi cơ sở ON RRP hiện nay đã gần như cạn kiệt từ mức đỉnh hàng nghìn tỷ USD xuống chỉ còn mức vận hành kỹ thuật dưới 140 tỷ USD, cơ chế tấm đệm bảo vệ này đã biến mất. Từng đồng USD phát hành nợ mới của Kho bạc giờ đây rút tiền trực tiếp từ nguồn dự trữ của các ngân hàng thương mại, đẩy áp lực cạnh tranh tiền mặt trên thị trường repo có bảo đảm lên mức cao độ.
Phân kỳ Có bảo đảm và Không có bảo đảm: Phân tích cấu trúc vi mô SOFR-EFFR
Để hiểu được nguyên nhân khiến lãi suất có bảo đảm và không bảo đảm phân kỳ trong các đợt căng thẳng thanh toán, cần phải phân tích cấu trúc vi mô của cả hai mức lãi suất chuẩn. Lãi suất SOFR là trung vị tính theo khối lượng giao dịch thực tế từ dữ liệu repo ba bên, repo GCF và repo DVP song phương do Federal Reserve Bank of New York cùng Văn phòng Nghiên cứu Tài chính thu thập. Nó phản ánh chi phí thực tế của việc vay tiền mặt qua đêm được thế chấp bằng Trái phiếu Kho bạc Hoa Kỳ. Khối lượng giao dịch hàng ngày cấu thành SOFR thường xuyên vượt mức 1,85 nghìn tỷ USD đến 2,10 nghìn tỷ USD, biến nó thành chỉ số thanh khoản thị trường tiền tệ sâu rộng nhất toàn cầu.
Ngược lại, Lãi suất Quỹ Liên bang Hiệu dụng (EFFR) đại diện cho trung vị theo khối lượng của các khoản vay qua đêm không có tài sản bảo đảm được thỏa thuận giữa các tổ chức nhận tiền gửi đủ điều kiện và các doanh nghiệp do chính phủ tài trợ (GSEs). Khối lượng giao dịch hàng ngày trên thị trường quỹ liên bang tương đối khiêm tốn, dao động trong khoảng từ 85 tỷ USD đến 115 tỷ USD. Đáng nói hơn, cơ cấu thành viên tham gia có tính bất đối xứng rất cao: các ngân hàng thương mại nội địa hiếm khi vay mượn trên thị trường fed funds do lo ngại định kiến thanh tra, trong khi các Ngân hàng Cho vay Bất động sản Liên bang (FHLBs) chiếm tới hơn 85% đến 90% toàn bộ khối lượng cho vay không bảo đảm. Bên đi vay chủ yếu là các Tổ chức Ngân hàng Nước ngoài (FBOs) tìm cách khai thác cơ hội chênh lệch lãi suất (arbitrage) giữa chi phí vay fed funds và lãi suất IORB do Fed chi trả.
| Khía cạnh cấu trúc vi mô | Lãi suất SOFR (Có tài sản bảo đảm) | Lãi suất EFFR (Không có bảo đảm) |
|---|---|---|
| Yêu cầu tài sản thế chấp | Thế chấp 100% (Trái phiếu Kho bạc Mỹ) | Tín chấp (Nghĩa vụ tín dụng thuần túy) |
| Khối lượng giao dịch trung bình ngày | 1.850 tỷ USD - 2.100 tỷ USD | 85 tỷ USD - 115 tỷ USD |
| Bên cho vay chủ đạo | Quỹ tiền tệ, Ngân quỹ doanh nghiệp, Ngân hàng lưu ký | Hệ thống FHLBs, Doanh nghiệp do chính phủ bảo trợ (GSEs) |
| Bên đi vay chủ đạo | Dealer sơ cấp, Quỹ phòng hộ định lượng, Quỹ tín thác REITs | Các chi nhánh ngân hàng nước ngoài (FBOs) |
| Phân khúc thị trường nền tảng | Tri-party, GCF Repo, FICC DVP có bù trừ, Song phương phi bù trừ | Thị trường Fed Funds liên ngân hàng không bảo đảm |
| Độ nhạy cảm pháp lý quy định | Rất cao (SLR, phụ phí G-SIB, Tỷ lệ đòn bẩy) | Trung bình (Hạn mức dòng vào/ra tỷ lệ LCR) |
Theo lý thuyết tài chính kinh điển, một khoản vay không có tài sản bảo đảm luôn chịu rủi ro vỡ nợ và do đó phải có mức bù rủi ro dương cao hơn so với một giao dịch có tài sản bảo đảm tương đương được bảo lãnh bằng nợ công phi rủi ro. Trong nhiều năm sau khi SOFR bắt đầu được công bố vào tháng 4 năm 2018, trật tự lý thuyết này luôn đúng: SOFR thường xuyên giao dịch thấp hơn EFFR từ 3 đến 8 điểm cơ bản. Tuy nhiên, trong các chu kỳ thanh toán nợ công lớn, mối quan hệ này bị phá vỡ hoàn toàn. Lãi suất có bảo đảm tăng vọt vì nhu cầu vay tiền mặt để tài trợ cho lượng tồn kho Trái phiếu Kho bạc thực tế của các dealer vượt xa nguồn cung tiền mặt sẵn có trên thị trường repo ba bên.
Đồng thời, mức EFFR lại bị kìm hãm và giữ nguyên trạng thái tĩnh. Do các FHLB chịu lệnh cấm theo luật định không được duy trì tài khoản dự trữ hưởng lãi suất IORB tại Fed, họ buộc phải cho vay thanh khoản qua đêm bất kể biến động lãi suất thị trường. Sứ mệnh của FHLBs ưu tiên việc phân bổ vốn an toàn, tức thì vào các đối tác có độ tin cậy tín dụng cao thay vì tối ưu hóa lợi suất một cách linh hoạt qua các cơ chế bù trừ repo phức tạp. Hệ quả là các FBOs tiếp tục vay mượn fed funds không bảo đảm từ FHLBs ở mức 5,33%, trong khi các primary dealers trên thị trường repo buộc phải trả mức 5,42% hoặc cao hơn để thu hút lượng tiền mặt cận biên từ các định chế dồi dào tiền mặt, dẫn tới mức chênh lệch kéo dài từ +9,0 đến +14,5 điểm cơ bản.
Lịch thanh toán Kho bạc: Định lượng các cú sốc hấp thụ đấu thầu
Việc phát hành nợ Kho bạc không diễn ra đều đặn liên tục vào hệ thống tài chính, mà dồn dập đổ về theo từng đợt xung lực định kỳ được thiết lập bởi lịch đấu thầu chuẩn hóa của Văn phòng Quản lý Nợ Kho bạc. Các trái phiếu coupon chuẩn định danh—cụ thể là các kỳ hạn 3 năm, 10 năm và 30 năm—thường được thanh toán vào ngày 15 hàng tháng (hoặc ngày làm việc tiếp theo nếu ngày 15 rơi vào cuối tuần hoặc ngày lễ). Tương tự, trái phiếu 2 năm, 5 năm, 7 năm cùng trái phiếu lãi suất thả nổi (FRNs) 2 năm được thanh toán vào ngày làm việc cuối cùng của tháng. Khi các kỳ thanh toán trái phiếu này trùng với hạn đáo hạn tín phiếu hàng tuần và hạn nộp thuế thu nhập doanh nghiệp, tổng khối lượng thanh toán tăng vọt một cách đột ngột.
Vào giữa tháng 9 năm 2026, cộng đồng primary dealer đã phải đối mặt với việc thanh toán đồng thời các đợt phát hành bổ sung gồm 58 tỷ USD trái phiếu 3 năm, 39 tỷ USD trái phiếu 10 năm và 22 tỷ USD trái phiếu 30 năm, song song với 166 tỷ USD tín phiếu 13 tuần và 26 tuần. Sau khi trừ đi lượng nợ đáo hạn được hoàn trả, lượng tiền mặt ròng bị rút khỏi thị trường chỉ trong một khung thanh toán 24 giờ đạt mức 285 tỷ USD. Mỗi dealer bảo lãnh các đợt đấu thầu này phải chuyển tiền ghi có cho Federal Reserve Bank of New York ngay trong sáng ngày thanh toán, ngay cả khi việc phân phối thứ cấp cho các nhà đầu tư cuối cùng phải mất nhiều ngày để hoàn tất.
Hệ quả thực nghiệm của việc dồn ứ lịch thanh toán này là sự bùng nổ nhu cầu vay tài trợ repo mang tính chu kỳ gay gắt. Vào các ngày bình thường không có thanh toán lớn, nhu cầu vay repo ròng của các dealer duy trì ổn định, giúp các quỹ tiền tệ cân bằng cung cầu tiền mặt dễ dàng. Tuy nhiên, vào các ngày thanh toán, tổng nhu cầu vay vốn của dealer tăng vọt từ 60 tỷ USD đến 95 tỷ USD chỉ trong một phiên giao dịch. Do nguồn cung tiền mặt qua đêm từ các bên cho vay truyền thống có tính co giãn rất thấp trong ngắn hạn, lãi suất repo buộc phải tăng lên mức cao hơn để kéo các nguồn dự trữ tiền mặt tiềm năng từ các ngân quỹ doanh nghiệp và quỹ đầu tư chính quyền địa phương vào cuộc.
This dynamic creates what money market quantitative researchers term the "settlement spread smile." In the days leading up to the 15th or 30th of each month, forward implied SOFR rates begin widening against forward fed funds contracts. On settlement day (T), the spread reaches its maximum upward divergence (+14,5 bps). By T+2 or T+3, as dealers successfully distribute the debt to sovereign wealth funds, foreign reserve managers, and pension funds, cash flows back into the banking system, allowing the SOFR-EFFR spread to normalize back toward parity or a slight secured discount.
Rào cản bảng cân đối kế toán của Dealer sơ cấp và các trở ngại về tỷ lệ đòn bẩy
Để lý giải tại sao thị trường tư nhân không thể kinh doanh chênh lệch giá ngay lập tức để triệt tiêu mức chênh lệch 14,5 điểm cơ bản giữa lãi suất có bảo đảm và không bảo đảm, cần xem xét các giới hạn quy định về bảng cân đối kế toán mà 24 primary dealers được chỉ định đang phải tuân thủ. Trước cuộc khủng hoảng tài chính toàn cầu 2008, các công ty môi giới chứng khoán có thể mở rộng bảng cân đối kế toán với rất ít rào cản quy định trong thời kỳ căng thẳng thanh toán, tận dụng năng lực đòn bẩy để vay fed funds và cho vay lại trên thị trường repo. Trong kỷ nguyên pháp lý hiện nay, cơ chế kinh doanh chênh lệch giá này bị trói buộc chặt chẽ bởi các quy định an toàn vốn.
Điểm nghẽn pháp lý hàng đầu chính là Tỷ lệ Đòn bẩy Bổ sung (SLR), quy định tỷ lệ vốn Cấp 1 tối thiểu bắt buộc đối với tổng tài sản chịu đòn bẩy của một tập đoàn ngân hàng mà không tính đến hệ số rủi ro của tài sản. Theo các quy tắc SLR Nâng cao (eSLR) áp dụng cho các Ngân hàng có tầm quan trọng hệ thống toàn cầu tại Hoa Kỳ (G-SIBs), các công ty mẹ ngân hàng cấp cao nhất phải duy trì mức đệm SLR tối thiểu 5,0%, trong khi các định chế nhận tiền gửi được bảo hiểm (IDIs) trực thuộc phải duy trì ít nhất 6,0%. Điều mang tính quyết định là dự trữ tiền mặt và Trái phiếu Kho bạc Hoa Kỳ trong bảng cân đối kế toán đều bị đối xử ngang hàng với các khoản vay thương mại rủi ro trong mẫu số của SLR, làm tiêu hao lượng vốn tự có quy định quý giá.
Như minh họa trong Hình 3, tổng lượng nắm giữ Trái phiếu Kho bạc của các primary dealer đã mở rộng từ 112 tỷ USD vào tháng 6 năm 2026 lên mức kỷ lục 188 tỷ USD vào giữa tháng 9 năm 2026. Sự tích tụ tồn kho này phản ánh cả nhịp độ phát hành nợ công tăng tốc lẫn sự bùng nổ của các chiến lược giao dịch chênh lệch basis đòn bẩy của các quỹ phòng hộ. Khi các dealer phải lưu kho 188 tỷ USD trái phiếu, mật độ bảng cân đối kế toán của họ tăng mạnh, tiệm cận các giới hạn rủi ro nội bộ và trần đòn bẩy theo luật định. Để trung gian thêm một đồng USD tài trợ repo trong ngày thanh toán, dealer phải phân bổ nguồn vốn tự có khan hiếm với đòi hỏi tỷ suất sinh lời vượt qua chi phí vốn cổ phần.
Hơn nữa, khả năng bù trừ ròng (netting) các giao dịch repo và reverse repo đối ứng qua Tổng công ty Bù trừ Thu nhập Cố định (FICC) chịu sự ràng buộc chặt chẽ của các chuẩn mực kế toán và pháp lý. Theo quy tắc bù trừ của Hội đồng Tiêu chuẩn Kế toán Tài chính (FASB), các giao dịch chỉ được bù trừ ròng trên bảng cân đối kế toán nếu chúng có cùng một đối tác giao dịch, cùng một ngày thanh toán và được thanh toán bù trừ qua cùng một đối tác trung tâm (CCP). Mặc dù giao dịch repo DVP bù trừ trung tâm đã phát triển, một phần đáng kể hoạt động trung gian repo của dealer vẫn diễn ra dưới dạng song phương hoặc phi bù trừ trung tâm. Do đó, việc mở rộng quy mô bảng cân đối kế toán gộp trong các đợt cao điểm thanh toán làm phát sinh các chi phí vốn tự có bắt buộc, buộc các dealer phải chuyển thẳng chi phí này sang bên đi vay thông qua việc đẩy lãi suất SOFR lên cao.
Sự cạn kiệt của tấm đệm Reverse Repo: Truyền dẫn trực tiếp vào dự trữ ngân hàng
Một điểm khác biệt mang tính then chốt giữa động lực thị trường tiền tệ giai đoạn 2022-2023 và bối cảnh hiện tại của tháng 9 năm 2026 nằm ở sự cạn kiệt của Cơ sở Repo Đảo ngược Qua đêm (ON RRP) của Fed. Được thiết lập như một mức sàn kỹ thuật phụ bên dưới biên độ mục tiêu fed funds, ON RRP cho phép các định chế tài chính phi ngân hàng đủ điều kiện—chủ yếu là các quỹ thị trường tiền tệ chính phủ—gửi tiền mặt trực tiếp qua đêm tại ngân hàng trung ương. Vào thời điểm đỉnh cao cuối năm 2022, ON RRP nắm giữ tới 2,55 nghìn tỷ USD tiền mặt qua đêm, hoạt động như một tấm đệm thanh khoản phi ngân hàng khổng lồ.
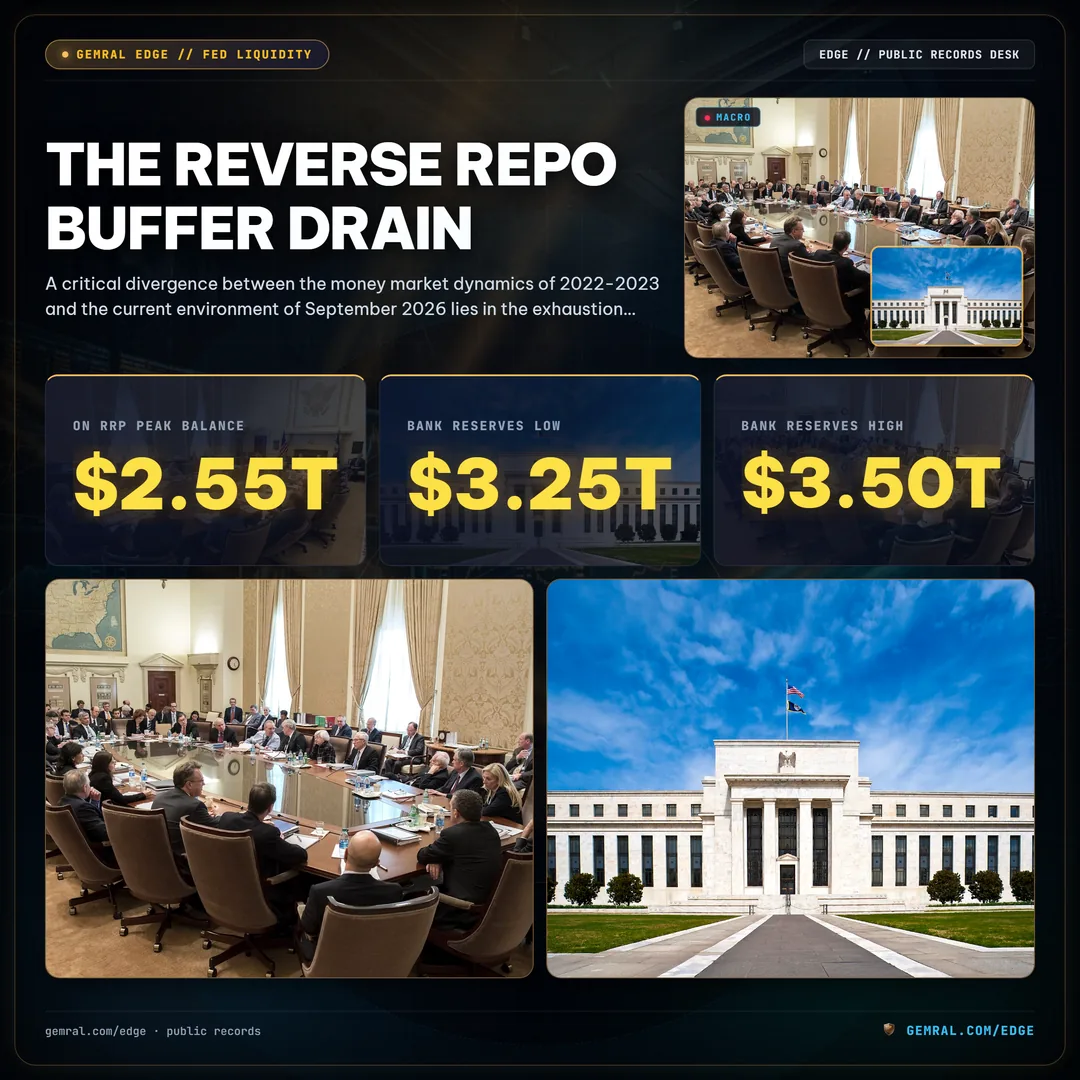
Trong suốt các năm 2023 và 2024, khi Kho bạc phát hành hàng nghìn tỷ USD tín phiếu ngắn hạn với lợi suất cao hơn đôi chút so với lãi suất chào của ON RRP, các quỹ tiền tệ đã rút tiền một cách có hệ thống khỏi cơ sở này để mua tín phiếu. Quá trình này giúp Fed thu hẹp quy mô tài sản trên bảng cân đối kế toán trong khi phần giảm tương ứng bên phía nợ phải trả hầu như diễn ra hoàn toàn trong ON RRP, giúp tổng lượng dự trữ của các ngân hàng thương mại được giữ nguyên vẹn ở mức khoảng 3,25 nghìn tỷ đến 3,50 nghìn tỷ USD.
Tuy nhiên, như thể hiện trong Hình 5, tấm đệm ON RRP hiện nay đã hoàn toàn cạn kiệt. Đến giữa tháng 9 năm 2026, khối lượng giao dịch hàng ngày tại cơ sở ON RRP đã giảm xuống chỉ còn từ 115 tỷ USD đến 138 tỷ USD. Các nhà phân tích định lượng đều nhận định rằng số dư còn lại này đại diện cho thanh khoản ma sát kỹ thuật: lượng tiền mặt do các quỹ tiền tệ nhỏ không có quyền tiếp cận bù trừ repo FICC trực tiếp nắm giữ, các ngân quỹ doanh nghiệp chuyên biệt có nghĩa vụ vận hành bắt buộc, hoặc các khoản đệm trong ngày không thể tái phân bổ vào tín phiếu Kho bạc bất kể chênh lệch lãi suất là bao nhiêu. Về bản chất, tấm đệm ON RRP đã bị rút cạn.
Hệ quả cấu trúc của sự cạn kiệt này là cơ chế truyền dẫn thanh khoản đã chuyển hóa thành việc rút cạn tỷ lệ 1-1 trực tiếp từ dự trữ ngân hàng. Khi Kho bạc thu hút 285 tỷ USD trong một chu kỳ thanh toán nợ công, lượng tiền mặt đó không còn có thể lấy từ ON RRP. Thay vào đó, nó phải được rút trực tiếp từ tiền gửi của các tổ chức tại các ngân hàng thương mại, khiến tổng lượng dự trữ ngân hàng tại Cục Dự trữ Liên bang sụt giảm tiệm cận mức Sàn Dự trữ Thoải mái Tối thiểu (LCLOR), như minh họa trong Hình 4.
Dữ liệu khảo sát thực nghiệm do Federal Reserve Bank of New York thực hiện cho thấy ngưỡng LCLOR tập thể của hệ thống ngân hàng—thời điểm mà các ngân hàng chuyển từ việc xem dự trữ là dồi dào sang khan hiếm, thúc đẩy họ găm giữ tiền mặt để đảm bảo các nghĩa vụ thanh toán trong ngày—nằm trong khoảng từ 3,00 nghìn tỷ đến 3,10 nghìn tỷ USD (khoảng 10% đến 11% GDP hàng năm của Hoa Kỳ). Với việc tổng dự trữ ngân hàng giảm xuống 3,12 nghìn tỷ USD trong các giai đoạn bình thường và chạm mức 3,04 nghìn tỷ USD vào các ngày thanh toán cao điểm, hệ thống tài chính hiện đang trực tiếp thử thách ranh giới LCLOR. Trong điều kiện ma sát dự trữ này, các ngân hàng hạn chế cho vay tiền mặt dư thừa vào thị trường repo, khiến lãi suất vay có bảo đảm bị đẩy lên cao.
Hoạt động Arbitrage của Federal Home Loan Bank và lực cản cho vay tín chấp
To fully grasp the anatomy of the +14,5 bps SOFR-EFFR spread dispersion, one must investigate the institutional behavior of the dominant player in the unsecured federal funds market: the Federal Home Loan Bank System. The 11 regional FHLBs are government-sponsored enterprises established during the Great Depression to provide liquidity to member financial institutions, primarily community banks, regional lenders, and credit unions, through collateralized credit extensions known as advances.
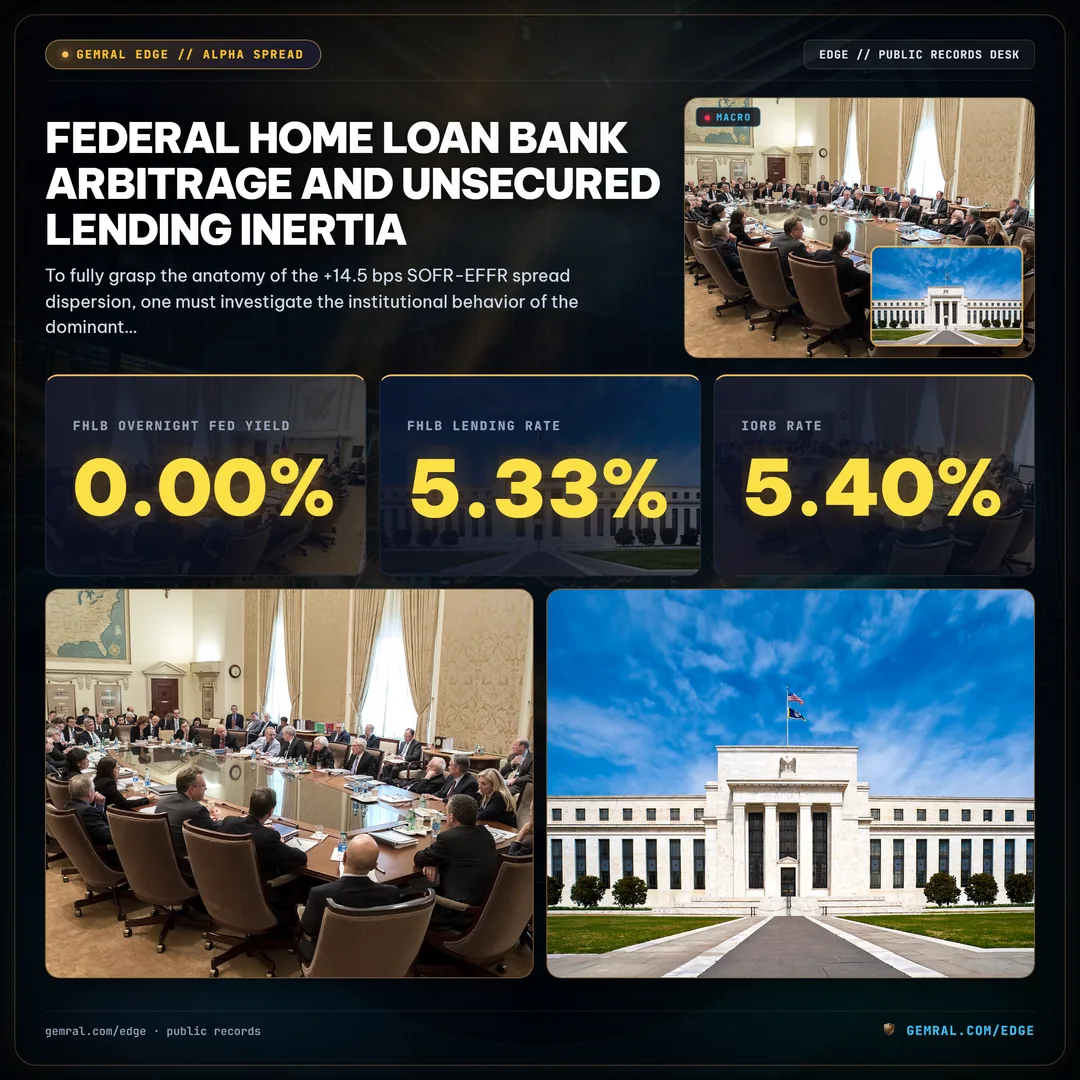
Để duy trì tính thanh khoản tức thì cho các yêu cầu ứng trước của thành viên, các FHLB nắm giữ các quỹ thanh khoản lớn bắt buộc phải đầu tư qua đêm. Tuy nhiên, theo Đạo luật Cải cách Phố Wall và Bảo vệ Người tiêu dùng Dodd-Frank năm 2010, các FHLB bị cấm tuyệt đối việc nhận Lãi suất Tiền gửi Dự trữ (IORB) đối với các khoản tiền gửi tại Cục Dự trữ Liên bang. Nếu một FHLB để tiền trong tài khoản tại Fed qua đêm, họ nhận mức lãi suất chính xác là 0,00%. Do đó, các FHLB buộc phải giải ngân cho vay nguồn tiền mặt này ra thị trường tư nhân vào mỗi buổi chiều trước khi hệ thống chuyển tiền Fedwire đóng cửa.
Cấu trúc pháp lý này tạo ra cái mà các chuyên gia phân tích thu nhập cố định gọi là "Vòng lặp kinh doanh chênh lệch FHLB-FBO". Các Tổ chức Ngân hàng Nước ngoài (FBOs) vận hành chi nhánh tại Hoa Kỳ không phải chịu các khoản phí bảo hiểm tiền gửi nội địa (phí FDIC) đối với nguồn vốn bán buôn như các ngân hàng thương mại trong nước. Do đó, các FBOs vay mượn tiền mặt qua đêm không bảo đảm từ FHLBs trên thị trường fed funds với lãi suất thường thấp hơn 7 đến 8 điểm cơ bản so với mức lãi suất IORB hiện hành (ví dụ: ở mức 5,33% khi IORB là 5,40%). Sau đó, các FBOs lập tức gửi số tiền vay được này vào tài khoản dự trữ chính của họ tại Fed, hưởng trọn vẹn mức IORB 5,40% và chốt mức lợi nhuận kinh doanh chênh lệch giá an toàn.
Người ta có thể đặt câu hỏi: tại sao các FHLB không rời bỏ thị trường fed funds để cho vay tiền mặt vào thị trường repo có bảo đảm nơi SOFR đang giao dịch ở mức 5,42%, qua đó kiếm thêm 9 điểm cơ bản lợi suất và nhận được tài sản thế chấp Trái phiếu Kho bạc an toàn? Câu trả lời nằm ở lực cản thể chế và các rào cản quy định:
- Trở ngại về lưu ký và bù trừ: Việc tham gia vào các giao dịch repo ba bên quy mô lớn hoặc repo song phương có bù trừ đòi hỏi các thỏa thuận lưu ký ba bên phức tạp, tỷ lệ chiết khấu định giá tài sản thế chấp (haircuts), hệ thống giám sát ký quỹ trong ngày và tư cách thành viên trong các cơ sở bù trừ như dịch vụ Sponsored Repo của FICC. Nhiều bộ phận quản lý thanh khoản FHLB khu vực vận hành dưới các chính sách quản trị thận trọng giới hạn các hạn mức đối tác repo.
- Tính sẵn có của hạn mức tín chấp: Mối quan hệ giao dịch lâu năm đã tạo ra các hạn mức fed funds song phương trực tiếp giữa FHLBs và các định chế ngân hàng lớn của châu Âu và Canada. Việc khớp lệnh diễn ra qua tin nhắn điện tử đơn giản mà không đòi hỏi các quy trình vận hành phức tạp về phân bổ và thay thế tài sản thế chấp.
- Giới hạn tập trung và thời điểm giao dịch trong ngày: Dưới các hướng dẫn quy định của Cơ quan Tài chính Nhà ở Liên bang (FHFA), các FHLB phải đối mặt với các giới hạn phơi nhiễm đối tác đơn lẻ nghiêm ngặt và quy định chiết khấu tài sản thế chấp, ngăn cản họ dịch chuyển hàng chục tỷ USD giữa các phân khúc thị trường để phản ứng với những biến động lãi suất vào buổi chiều.
Hệ quả của sự cứng nhắc mang tính thể chế này là nguồn cung tiền mặt trên thị trường fed funds không bảo đảm vẫn duy trì ổn định và không phản ứng trước các đợt tăng vọt của lãi suất repo. Các FHLB tiếp tục phân bổ từ 85 tỷ USD đến 105 tỷ USD thanh khoản trực tiếp cho các FBOs ở mức 5,33%, thay vì tái phân bổ sang mức lợi suất có bảo đảm 5,42% trên thị trường repo. Chỉ số EFFR không bảo đảm vì thế vẫn được neo giữ ổn định, tạo ra điều kiện cấu trúc dẫn tới sự phân tán dương mạnh mẽ giữa SOFR và EFFR trong các chu kỳ thanh toán nợ công.
Mức độ sử dụng Standing Repo Facility: Dấu hiệu sớm của sự khan hiếm dự trữ
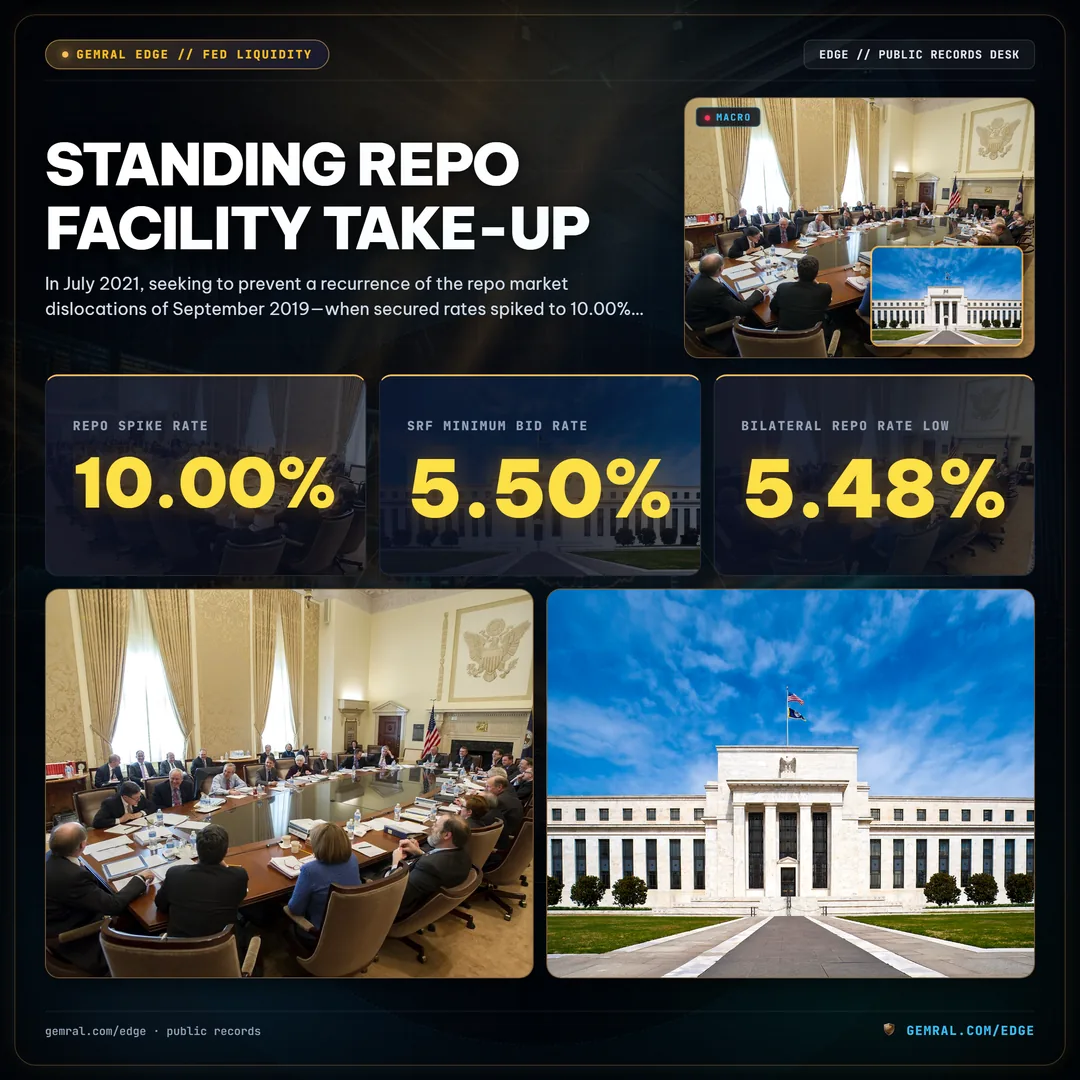
Vào tháng 7 năm 2021, nhằm ngăn chặn sự tái diễn của những rối loạn trên thị trường repo như hồi tháng 9 năm 2019—khi lãi suất có bảo đảm vọt lên 10,00% qua đêm—Ủy ban Thị trường Mở Liên bang (FOMC) đã thành lập Cơ sở Repo Thường trực (SRF). SRF đóng vai trò như một cơ sở thanh khoản hỗ trợ cứu cánh rõ ràng, cho phép các primary dealers và các định chế nhận tiền gửi đủ điều kiện vay tiền mặt qua đêm từ Federal Reserve Bank of New York bằng cách thế chấp Trái phiếu Kho bạc, nợ cơ quan và chứng khoán bảo đảm bằng thế chấp của cơ quan với mức lãi suất chào thầu tối thiểu được ấn định tại đỉnh của biên độ mục tiêu fed funds (hiện là 5,50%).
Theo mô hình hành lang lý thuyết của Fed, SRF được thiết kế để hoạt động như một van chặn: bất cứ khi nào lãi suất repo tiến gần hoặc chạm mốc 5,50%, các bên tham gia thị trường sẽ bỏ qua các đối tác tư nhân đắt đỏ để tiếp cận trực tiếp ngân hàng trung ương, qua đó bơm thêm tiền mặt vào thị trường và khống chế trần lãi suất SOFR. Tuy nhiên, việc triển khai trong thực tế bộc lộ những ma sát vận hành, bao gồm tâm lý ngần ngại của các đối tác và khung thời gian hành chính hạn chế.
Như minh họa trong Hình 7, trong phần lớn các ngày giao dịch suốt năm 2025 và đầu năm 2026, mức sử dụng SRF ghi nhận gần như bằng 0, chỉ điểm xuyết bởi các giao dịch kiểm tra vận hành định kỳ từ 5 triệu đến 20 triệu USD do bàn nghiệp vụ New York Fed thực hiện. Tuy nhiên, trong các đợt tập trung thanh toán nợ công gần đây, lãi suất repo tư nhân ở phân khúc song phương phi bù trừ và GCF đã leo lên vùng 5,48% đến 5,53%. Điều này đã thúc đẩy các primary dealer tiếp cận cơ sở, đẩy tổng mức giải ngân SRF tăng vọt lên 12,4 tỷ USD vào ngày 15 tháng 8 và 28,6 tỷ USD vào ngày 15 tháng 9.
Mặc dù khoản rút SRF trị giá 28,6 tỷ USD đã ngăn không cho lãi suất leo thang cao hơn, việc kích hoạt cơ sở này mang những hàm ý báo hiệu rõ rệt. Thứ nhất, nó chứng minh rằng năng lực trung gian của các dealer tư nhân đã bị khai thác hết mức, đòi hỏi sự can thiệp trực tiếp từ bảng cân đối kế toán của ngân hàng trung ương. Thứ hai, nó bộc lộ sự chậm trễ về mặt thời gian vận hành: do nghiệp vụ SRF chỉ diễn ra trong khoảng từ 1:30 chiều đến 1:45 chiều theo giờ miền Đông (ET)—khá muộn trong ngày giao dịch—giao dịch repo thanh toán buổi sáng có thể trải qua những biến động lãi suất và sự phân tán chênh lệch gay gắt trước khi nguồn thanh khoản hỗ trợ được tiếp cận.
Triển vọng khuôn khổ thanh khoản: Tốc độ giới hạn của Thắt chặt Định lượng
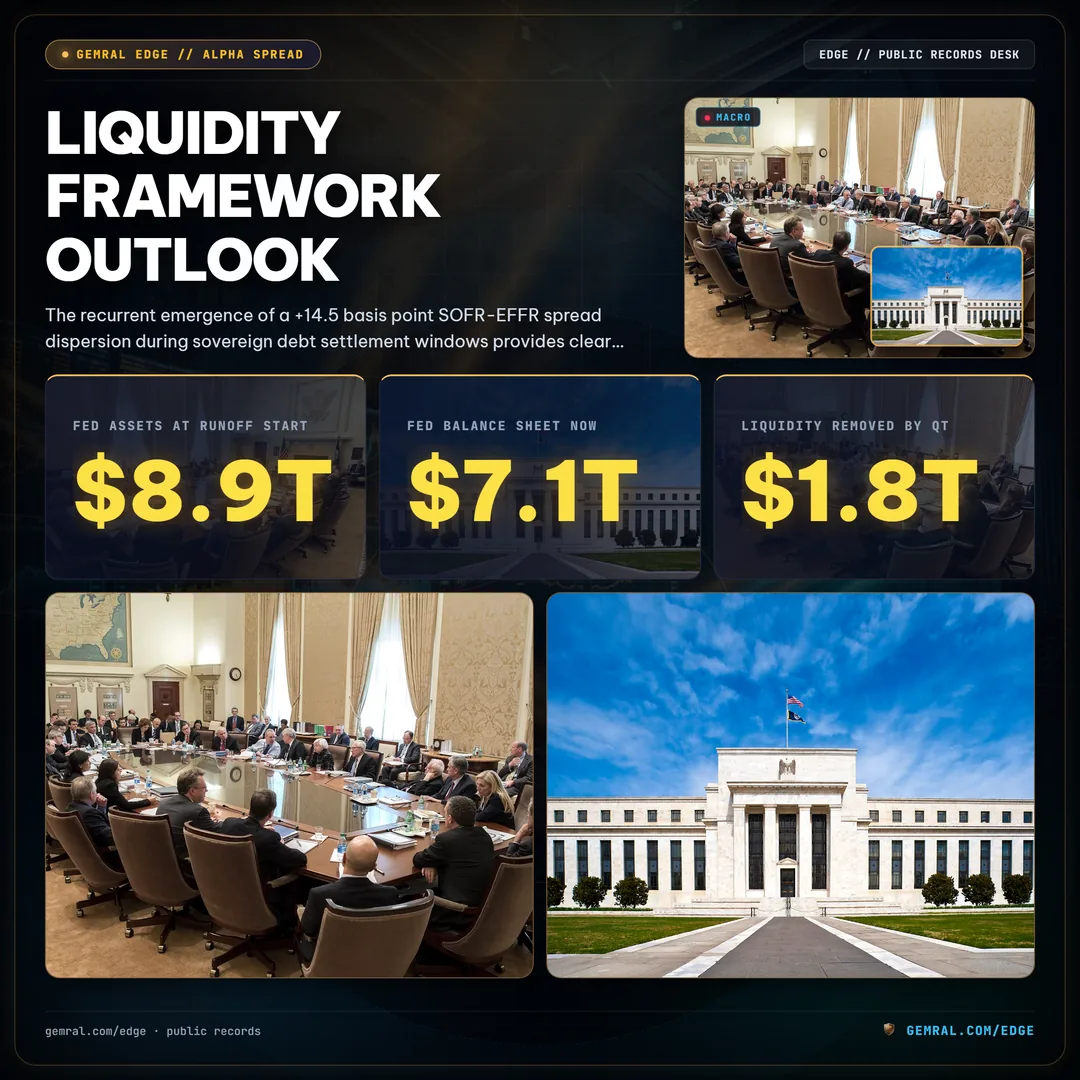
Sự xuất hiện lặp đi lặp lại của mức phân tán chênh lệch SOFR-EFFR +14,5 điểm cơ bản trong các khung thời gian thanh toán nợ công cung cấp bằng chứng thực nghiệm rõ ràng cho thấy hệ thống tài chính Hoa Kỳ đang tiến gần tới giai đoạn kết thúc của Thắt chặt Định lượng. Khi Cục Dự trữ Liên bang bắt đầu thu hẹp bảng cân đối kế toán vào tháng 6 năm 2022, tổng tài sản của ngân hàng trung ương vượt quá 8,9 nghìn tỷ USD. Thông qua việc dừng tái đầu tư có hệ thống vào các trái phiếu Kho bạc và chứng khoán thế chấp cơ quan (MBS) đáo hạn, Fed đã giảm quy mô bảng cân đối kế toán xuống dưới 7,1 nghìn tỷ USD, rút đi hơn 1,8 nghìn tỷ USD thanh khoản hệ thống.
Mặc dù FOMC đã quyết định vào giữa năm 2024 về việc giảm tốc độ thu hẹp Trái phiếu Kho bạc từ 60 tỷ USD/tháng xuống còn 25 tỷ USD/tháng (trong khi giữ nguyên mức trần MBS ở mức 35 tỷ USD), sự điều chỉnh này phần nào bị triệt tiêu bởi quy mô phát hành nợ công kỷ lục của Kho bạc. Cơ chế vận hành của thị trường tiền tệ quy định rằng khi chính phủ phát hành nợ mới ròng với tốc độ hàng năm vượt quá 2,0 nghìn tỷ USD trong khi ngân hàng trung ương đồng thời rút đi 300 tỷ USD năng lực bảng cân đối kế toán mỗi năm, khu vực tài chính tư nhân phải hấp thụ một lượng cung ròng hàng năm vượt quá 2,3 nghìn tỷ USD.
Hình 8 bộc lộ sự khác biệt lãi suất nội bộ đi kèm với động lực cung này. Sự phân tán lãi suất không diễn ra đồng đều trên tất cả các phân khúc thị trường. Trong khi lãi suất repo ba bên ghi nhận ở mức 5,38%, repo DVP bù trừ trung tâm qua FICC khớp ở mức 5,43%, repo GCF bù trừ ở mức 5,46%, và repo song phương phi bù trừ giao dịch lên tới 5,52%. Mức phân tán nội bộ 14 điểm cơ bản giữa repo Ba bên và Song phương này phản ánh các rào cản bù trừ ròng bảng cân đối kế toán và mức độ cạn kiệt hạn mức tín dụng mà các bên tham gia phi ngân hàng phải đối mặt, bao gồm cả các quỹ phòng hộ định lượng thực hiện giao dịch chênh lệch basis giữa trái phiếu giao ngay và hợp đồng tương lai Kho bạc.
Các kịch bản kết thúc Thắt chặt Định lượng
Khi Cục Dự trữ Liên bang chuẩn bị cho các cuộc họp bàn chính sách tiền tệ sắp tới, các nhà hoạch định chính sách đang đánh giá ba định hướng chiến lược liên quan đến khuôn khổ thanh khoản và chính sách bảng cân đối kế toán:
- Chấm dứt QT sớm hơn: Theo kịch bản này, FOMC nhìn nhận sự phân tán định kỳ giữa SOFR và EFFR cùng các đợt rút vốn từ SRF như những chỉ báo xác nhận sự khan hiếm dự trữ ngân hàng. Fed sẽ lập tức dừng việc thu hẹp bảng cân đối kế toán, ổn định tổng tài sản ở mức khoảng 7,0 nghìn tỷ USD và neo giữ dự trữ ngân hàng quanh mức 3,15 nghìn tỷ USD. Điều này sẽ giúp triệt tiêu các đợt tăng vọt chênh lệch lãi suất thanh toán.
- Kéo dài quá trình thu hẹp hướng tới các giới hạn dự trữ: Theo kịch bản này, Fed tiếp tục thu hẹp bảng cân đối kế toán sang năm 2027, cố gắng đưa dự trữ ngân hàng xuống mức 8,0% GDP (2,40 nghìn tỷ USD). Điều này sẽ làm gia tăng nguy cơ tắc nghẽn nghiêm trọng trên thị trường repo, có khả năng làm giãn rộng mức chênh lệch SOFR-EFFR vượt quá 50 điểm cơ bản vào các ngày thanh toán và đòi hỏi các đợt can thiệp thanh khoản khẩn cấp lớn hơn.
- Điều chỉnh kỹ thuật hành lang lãi suất: Theo lộ trình này, Cục Dự trữ Liên bang duy trì nhịp độ thu hẹp vừa phải đồng thời thực hiện các điều chỉnh kỹ thuật có mục tiêu đối với hành lang lãi suất điều hành. Cụ thể, Fed có thể điều chỉnh hạ lãi suất chào thầu SRF tương đương mức IORB (5,40%), giúp giảm thiểu ma sát tâm lý và khuyến khích việc quản lý hành lang lãi suất thông suốt hơn.
Hàm ý vận hành đối với các bên tham gia thị trường tổ chức
Đối với các giám đốc ngân quỹ tổ chức, nhà quản lý quỹ vĩ mô và các nhà giao dịch thu nhập cố định định lượng, sự phân tán chênh lệch qua đêm đòi hỏi các quy trình quản trị rủi ro chuyên biệt. Thứ nhất, các bàn giao dịch phải tích hợp trực tiếp lịch thanh toán đấu thầu nợ công vào các mô hình dự báo thanh khoản trong ngày. Việc mặc định rằng tiền mặt qua đêm luôn có thể được huy động ở mức lãi suất SOFR bình quân hoặc lãi suất chuẩn fed funds trong các ngày 15 và 30 hàng tháng có thể dẫn tới những tổn thất trượt giá tài trợ nghiêm trọng.
Thứ hai, các chiến lược giao dịch chênh lệch basis đòn bẩy cash-futures—vốn dựa vào việc vay tiền mặt qua repo để nắm giữ trái phiếu Kho bạc vật chất đối ứng với vị thế bán hợp đồng tương lai—phải đánh giá cẩn trọng rủi ro đuôi tài trợ vốn. Một vị thế giao dịch basis được thiết kế với biên lợi nhuận ròng 8 điểm cơ bản có thể bị xóa sạch lợi nhuận và chịu áp lực ký quỹ nếu chi phí vay repo qua đêm tăng vọt 14,5 điểm cơ bản trong khung thời gian thanh toán. Các công ty không có quyền tiếp cận bù trừ repo FICC trực tiếp sẽ chịu nhiều thiệt hại hơn do sự phân tầng bảng cân đối kế toán của dealer.
Sau cùng, sự phân tán chênh lệch SOFR-EFFR được ghi nhận trong tháng 9 năm 2026 là biểu hiện cấu trúc rõ ràng của một hệ thống tài chính đang chuyển đổi từ trạng thái bão hòa thanh khoản của ngân hàng trung ương sang giai đoạn trung gian dựa trên kỷ luật bảng cân đối kế toán của khu vực tư nhân. Khi hoạt động phát hành nợ công tiếp tục duy trì với tốc độ nhanh chóng, hệ thống dẫn vốn của các thị trường tài chính sẽ tiếp tục chịu áp lực lớn, biến phân tích cấu trúc vi mô thị trường tiền tệ thành một bộ môn không thể thiếu đối với việc hoạch định thanh khoản và quản trị rủi ro bảng cân đối kế toán.