Ngày Báo Cáo Kết Quả Kinh Doanh Nvidia: Lịch Trình, Biến Động Kỳ Vọng và Lịch Sử
Các bên tham gia thị trường trên khắp các thị trường cổ phiếu, phái sinh và các quỹ vĩ mô theo dõi sát sao nvda earnings date chính thức, vì kết quả tài chính hàng quý từ nhà cung cấp cơ sở hạ tầng AI thống trị này đóng vai trò là chất xúc tác chính cho định giá công nghệ toàn cầu. Để theo dõi tốc độ xúc tác và định vị quyền chọn trước các kỳ báo cáo lớn, các nhà giao dịch thể chế dựa vào radar cổ phiếu xúc tác động lượng cao để theo dõi các công bố công khai so với các mô hình định giá phái sinh.
Là ngọn hải đăng của điện toán doanh nghiệp và kiến trúc phần cứng tăng tốc, Nvidia Corporation (NASDAQ: NVDA) nắm giữ tỷ trọng thị trường đáng kể trên các chỉ số S&P 500 và Nasdaq 100. Khi nvda earnings date đến gần, độ biến động ngụ ý (IV) trên các hợp đồng quyền chọn ngắn hạn trải qua sự mở rộng nhanh chóng, phản ánh các đợt điều chỉnh giá tăng hoặc giảm nhị phân. Hiểu cách lịch báo cáo thu nhập được thiết lập, cách các nhà tạo lập thị trường suy ra các mức biến động kỳ vọng ngụ ý và cách các khoảng trống giá lịch sử so sánh với thực tế sau báo cáo là điều cần thiết để quản trị rủi ro xung quanh các sự kiện có động lượng cao này.
1. Lịch Báo Cáo Kết Quả Kinh Doanh Nvidia: Cơ Chế Thời Gian và Phát Hành
Không giống như các công ty có năm tài chính truyền thống kết thúc vào tháng 12, Nvidia hoạt động theo năm tài chính kết thúc vào Chủ nhật cuối cùng của tháng 1. Do đó, lịch báo cáo hàng quý của công ty tuân theo chu kỳ bù trừ:
| Kỳ Tài Chính | Quý Báo Cáo | Khoảng Thời Gian Phát Hành | Trọng Tâm Doanh Thu Chính |
|---|---|---|---|
| Quý 1 Năm Tài Chính | Tháng 2 đến Tháng 4 | Cuối Tháng 5 (Sau Giờ Đóng Cửa) | Chi Tiêu Vốn Của Các Hyperscaler |
| Quý 2 Năm Tài Chính | Tháng 5 đến Tháng 7 | Cuối Tháng 8 (Sau Giờ Đóng Cửa) | Chuyển Đổi Kiến Trúc Doanh Nghiệp |
| Quý 3 Năm Tài Chính | Tháng 8 đến Tháng 10 | Giữa đến Cuối Tháng 11 (Sau Giờ Đóng Cửa) | Cam Kết AI Chủ Quyền Toàn Cầu |
| Quý 4 / Cả Năm | Tháng 11 đến Tháng 1 | Cuối Tháng 2 (Sau Giờ Đóng Cửa) | Định Hướng Trung Tâm Dữ Liệu Năm |
Công ty chính thức công bố báo cáo tài chính hàng quý thông qua hồ sơ Mẫu 8-K của SEC và thông cáo báo chí quan hệ nhà đầu tư khoảng ba đến bốn tuần trước ngày dự kiến. Báo cáo tài chính được công bố ngay sau khi phiên giao dịch thông thường của thị trường Mỹ đóng cửa lúc 4:00 chiều giờ miền Đông, sau đó là cuộc họp hội nghị và phát sóng trực tuyến của ban quản lý điều hành lúc 5:00 chiều giờ miền Đông.
2. Xác Định Biến Động Kỳ Vọng Ngụ Ý Của Quyền Chọn
Các nhà tạo lập thị trường quyền chọn không đoán cổ phiếu sẽ biến động bao nhiêu vào nvda earnings date; họ định giá sự biến động dự kiến trực tiếp vào phí quyền chọn của các hợp đồng straddle tại mức giá hiện tại (ATM) hết hạn ngay sau sự kiện.
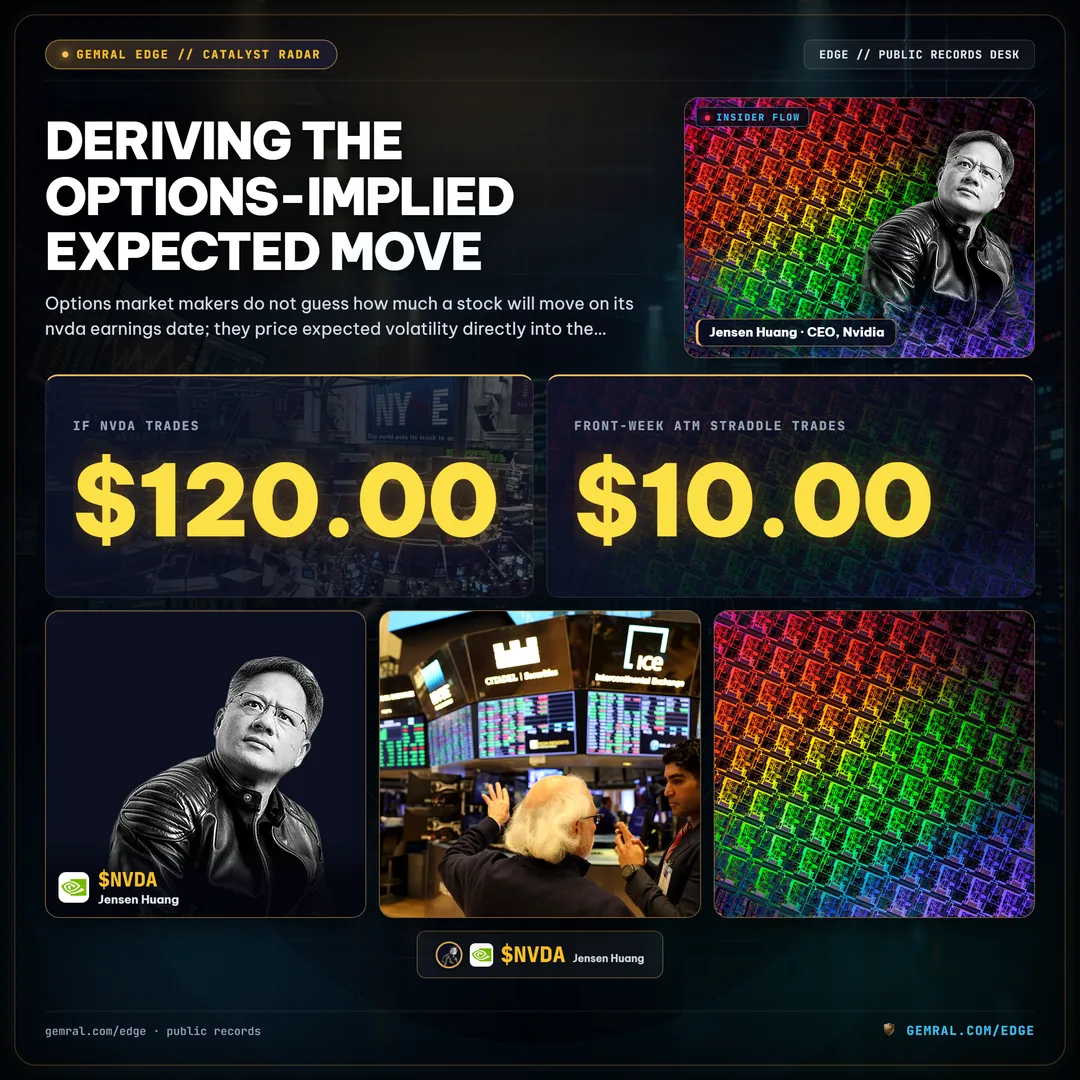
Các nhà giao dịch tính toán biến động kỳ vọng ngụ ý bằng công thức chuẩn của nhà tạo lập thị trường: nhân tổng giá của quyền chọn mua ATM và quyền chọn bán ATM với khoảng 0,85 (hoặc tính giá straddle ATM chia cho giá cổ phiếu trước báo cáo). Ví dụ: nếu NVDA giao dịch ở mức 120,00 USD ngay trước khi công bố kết quả và quyền chọn straddle ATM tuần trước mắt giao dịch ở mức 10,00 USD, thị trường quyền chọn định giá biến động kỳ vọng khoảng ±8,3% (10,00 USD / 120,00 USD). Nếu biến động giá sau báo cáo vượt quá phạm vi này, người mua straddle có lãi; nếu khoảng trống thực tế hẹp hơn, độ biến động ngụ ý sẽ sụp đổ và người bán phí quyền chọn thu được lợi nhuận từ sự suy giảm giá trị theo thời gian.
Ngoài việc tính toán biến động kỳ vọng thô, dòng lệnh quyền chọn còn tiết lộ độ lệch của các tổ chức. Khi nhu cầu đối với các quyền chọn mua ngoài mức giá (OTM) vượt trội đáng kể so với quyền chọn bán bảo vệ giảm giá, nụ cười biến động thể hiện độ lệch dương, báo hiệu hoạt động mua quyền chọn mua quyết liệt từ các tài khoản bán lẻ và tổ chức. Ngược lại, độ lệch mua quyền chọn bán mạnh mẽ phản ánh hoạt động phòng hộ danh mục đầu tư phòng thủ trước các nút thắt trong chuỗi cung ứng hoặc sự tiết chế chi tiêu vốn của các hyperscaler trên các thị trường toàn cầu.
3. Lịch Sử Biến Động Thu Nhập: Kỳ Vọng so với Thực Tế
Việc xem xét các phản ứng giá trong lịch sử cho thấy tần suất Nvidia vượt hoặc không đạt kỳ vọng của thị trường quyền chọn. Trong mười hai quý vừa qua, các phản ứng giá thực tế sau thu nhập của công ty đã thể hiện các động lực bất đối xứng rõ rệt:
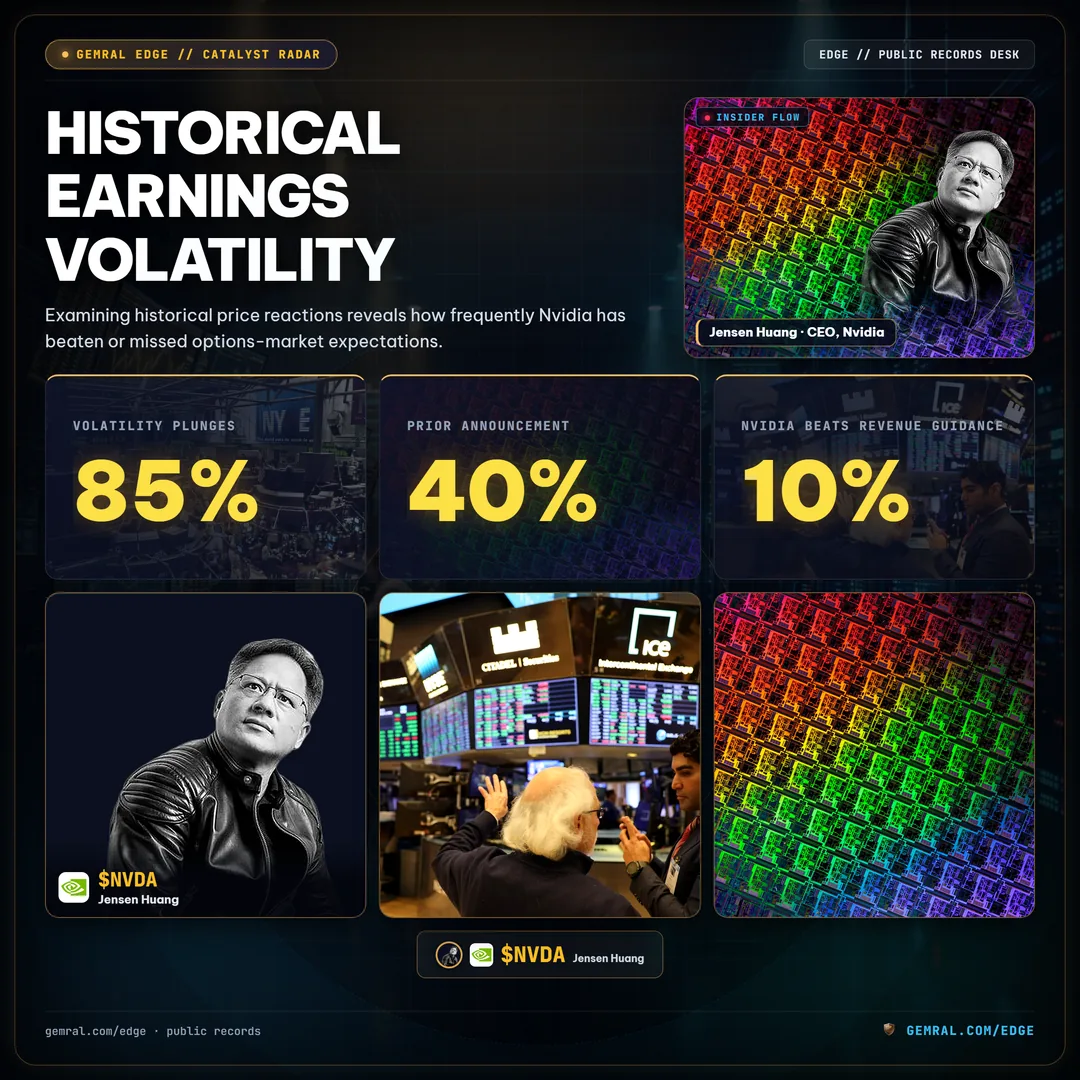
- Biến Động Thực Tế so với Biến Động Ngụ Ý: Trong lịch sử, phản ứng giá tuyệt đối một ngày sau thu nhập thực tế của Nvidia đã vượt quá biến động ngụ ý của thị trường trong khoảng 58% chu kỳ báo cáo, phản ánh sự đánh giá thấp kéo dài của các tổ chức đối với tăng trưởng doanh thu trung tâm dữ liệu trong quá trình xây dựng phần cứng AI của doanh nghiệp.
- Sự Sụp Đổ Biến Động Sau Báo Cáo (IV Crush): Biến động ngụ ý trong tuần trước mắt thường lao dốc từ trên 85% ngay trước thông báo xuống dưới 40% vào buổi sáng sau khi phát hành. Sự nén nhanh này khiến các giao dịch mua quyền chọn mua hoặc quyền chọn bán trực tiếp dễ bị tổn thương bởi sự suy giảm theta ngay cả khi xu hướng định hướng là chính xác.
- Đà Tiếp Diễn Nhiều Ngày: Khi Nvidia vượt định hướng doanh thu hơn 10%, khoảng trống giá ban đầu trong lịch sử đã cho thấy sự tiếp tục giá mạnh mẽ trong nhiều ngày, khi các quỹ thể chế thực hiện các chương trình tái cân bằng danh mục kéo dài nhiều ngày để tăng tỷ trọng phân bổ chuẩn.
Hơn nữa, nghiên cứu định lượng về Hiện Tượng Trôi Sau Công Bố Thu Nhập (PEAD) nhấn mạnh rằng các cổ phiếu công nghệ có động lượng cao như Nvidia không hấp thụ các bất ngờ về thu nhập trong một phiên giao dịch đơn lẻ. Thay vào đó, các nhà quản lý tài sản vốn hóa lớn thường mất từ 3 đến 10 ngày giao dịch để tích lũy hoặc phân phối hàng triệu cổ phiếu mà không tạo ra tác động thị trường quá mức. Do đó, việc quan sát sự ổn định của giá bình quân gia quyền theo khối lượng (VWAP) vào Ngày 2 và Ngày 3 sau thu nhập mang lại lợi thế thống kê cao hơn nhiều so với việc đoán trước phản ứng qua đêm ban đầu.
4. Quy Tắc Quản Trị Rủi Ro Trong Các Khung Thời Gian Xúc Tác
Việc điều hướng môi trường rủi ro cao xung quanh nvda earnings date đòi hỏi kỷ luật định lượng có cấu trúc thay vì các canh bạc đầu cơ. Những người tham gia thị trường chuyên nghiệp áp dụng ba nguyên tắc quản trị rủi ro cốt lõi:
Đầu tiên, tránh mua quyền chọn định hướng không được phòng hộ trong 48 giờ cuối cùng trước khi báo cáo, khi biến động ngụ ý ngắn hạn thường xuyên vượt quá 85%. Biến động ngụ ý tăng cao làm tăng phí quyền chọn, đòi hỏi những biến động cổ phiếu quá mức chỉ để hòa vốn.
Thứ hai, kiểm toán các báo cáo thu nhập của nhà cung cấp và khách hàng trên khắp 4 nhà cung cấp dịch vụ đám mây siêu quy mô lớn công bố trước Nvidia. Các công bố hàng quý từ các xưởng đúc bán dẫn hợp đồng lớn (như TSMC), nhà cung cấp bộ nhớ (SK Hynix, Micron) và các nhà điều hành đám mây siêu quy mô (Microsoft, Google, Amazon) cung cấp dữ liệu đo từ xa cấp độ giao dịch về việc triển khai tủ máy chủ nhiều tuần trước khi Nvidia báo cáo.
Thứ ba, theo dõi các công bố nội bộ của quốc hội và doanh nghiệp trước thời kỳ yên lặng. Các hồ sơ công khai được nộp trong vòng 45 ngày theo Đạo luật STOCK tiết lộ liệu các nhà lập pháp trong các ủy ban công nghệ và tình báo có điều chỉnh lượng nắm giữ chất bán dẫn beta cao trước các thời hạn xúc tác và quy định quan trọng hay không.
Tuyên Bố Miễn Trừ Trách Nhiệm Pháp Lý & Đầu Tư: Dữ liệu công khai · không phải lời khuyên đầu tư. Tất cả các ngày theo lịch tài chính, tính toán quyền chọn và số liệu thống kê biến động lịch sử đều được lấy từ dữ liệu thị trường công khai và hồ sơ quy định của SEC. Giao dịch quyền chọn tiềm ẩn rủi ro đáng kể và không phù hợp với tất cả các nhà đầu tư.