已获批政府合同:如何追踪联邦合同授予、子公司所有权及90天国防公示延迟
追踪授予上市公司的政府合同通常被视为一项简单直接的数据库查询。然而,机构研究人员与量化分析师常常发现,分析联邦合同授予充满了系统性的幸存者偏差、子公司层级不透明以及法定公示延迟。若缺乏严谨的时间点实体解析,数以十亿美元计的联邦采购合同义务就会被错误归因或完全遗漏。
政府合同授予中的实体错误归因难题
当市场参与者在联邦政府采购数据库中分析已获批政府合同时,标准做法通常是将主承包商的接收方名称与活跃股票代码进行文本匹配。这种简陋的方法会引入严重的结构性误差。企业组织架构是动态演变的:国防承包商频繁开展并购、剥离非核心业务部门、分拆航天航空专营实体,并更换股票交易代码。
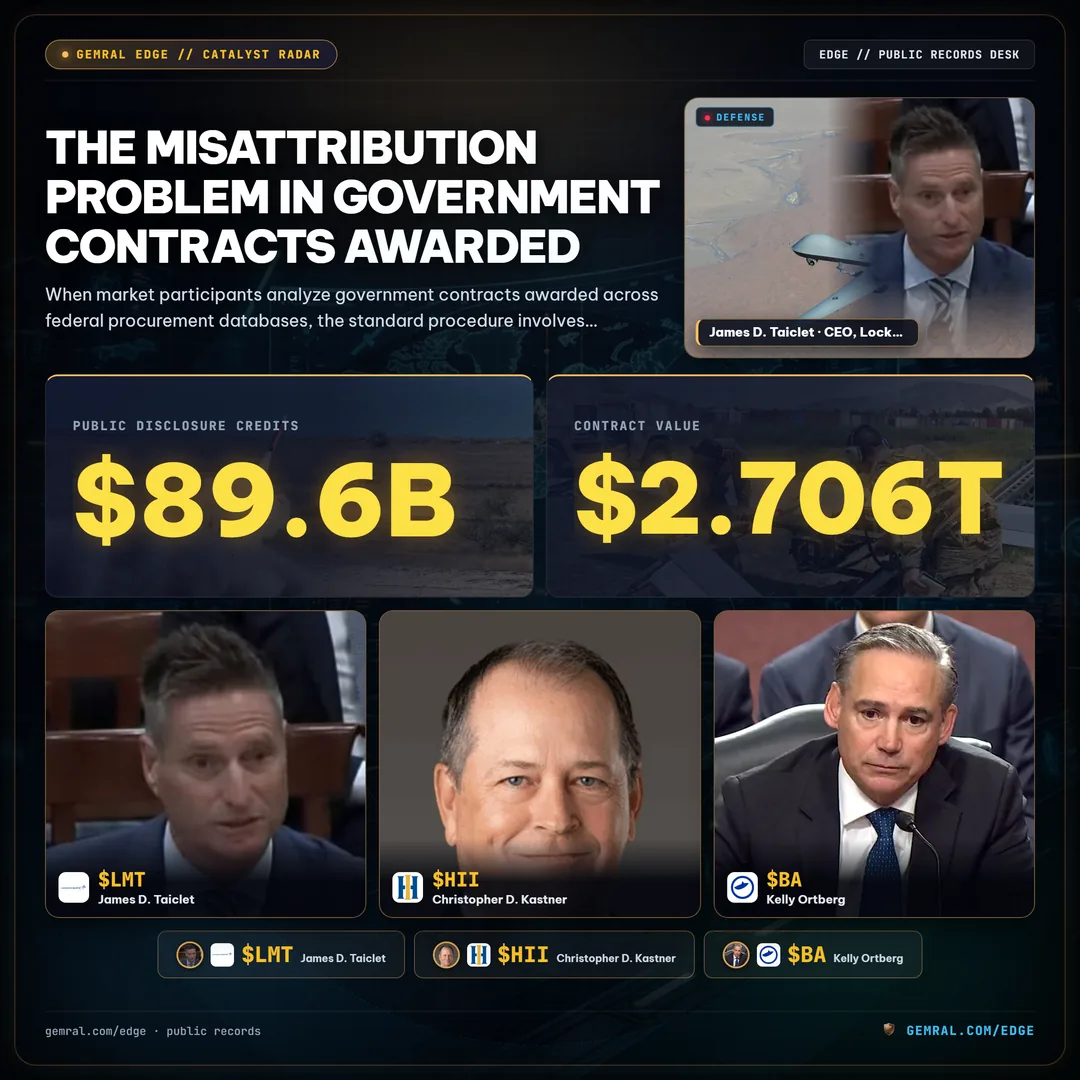
在已解析的联邦采购事件监测体系中,系统性审计揭示了这一偏差的惊人规模:如果按照当今的母公司架构表、而非公开披露当天的母公司映射联邦合同授予,会导致多达896亿美元的合同价值(占所分析2.706万亿美元合同总额的3.31%,涉及8,568笔独立交易)被错误归入错误的股票代码。
以主要国防军工巨头的历史整合为例:当联合技术公司(United Technologies)于2020年4月与雷神公司(Raytheon Company)合并成立雷神技术公司(现以RTX Corp交易)时,数十年的历史采购合同义务发生了法律所有权转移。如果量化模拟或基本面营收模型利用当前的母公司结构查询合同,就会把合并前的合同错误分配给在资金下达时根本不存在的实体。反向拆分同样具有破坏性:被拆分出来的独立实体失去了历史合同归属,从而破坏了基准营收模型。
在量化建模中,前视偏差与实体误归因会严重扭曲因子收益率。如果某个算法策略将2019年公示的合同归功于2021年才完成收购的买方企业,那么历史回测便消耗了公示当天市场上根本无法获取的未来知识。实现真正的时间点数据完整性,必须对企业层级从属关系加盖时间戳,确保每笔资金都严格绑定至公示当天活跃的母公司实体与交易代码。
子公司迷雾:穿透非上市法人实体的1919亿美元采购流
追踪已获批政府合同的最大盲区,在于运营子公司的普遍存在。联邦采购机构是将合同授予具有独立商业与政府实体代码(CAGE)及唯一实体标识符(UEI)的具体法人实体,而非证券交易所上市的母公司控股集团。
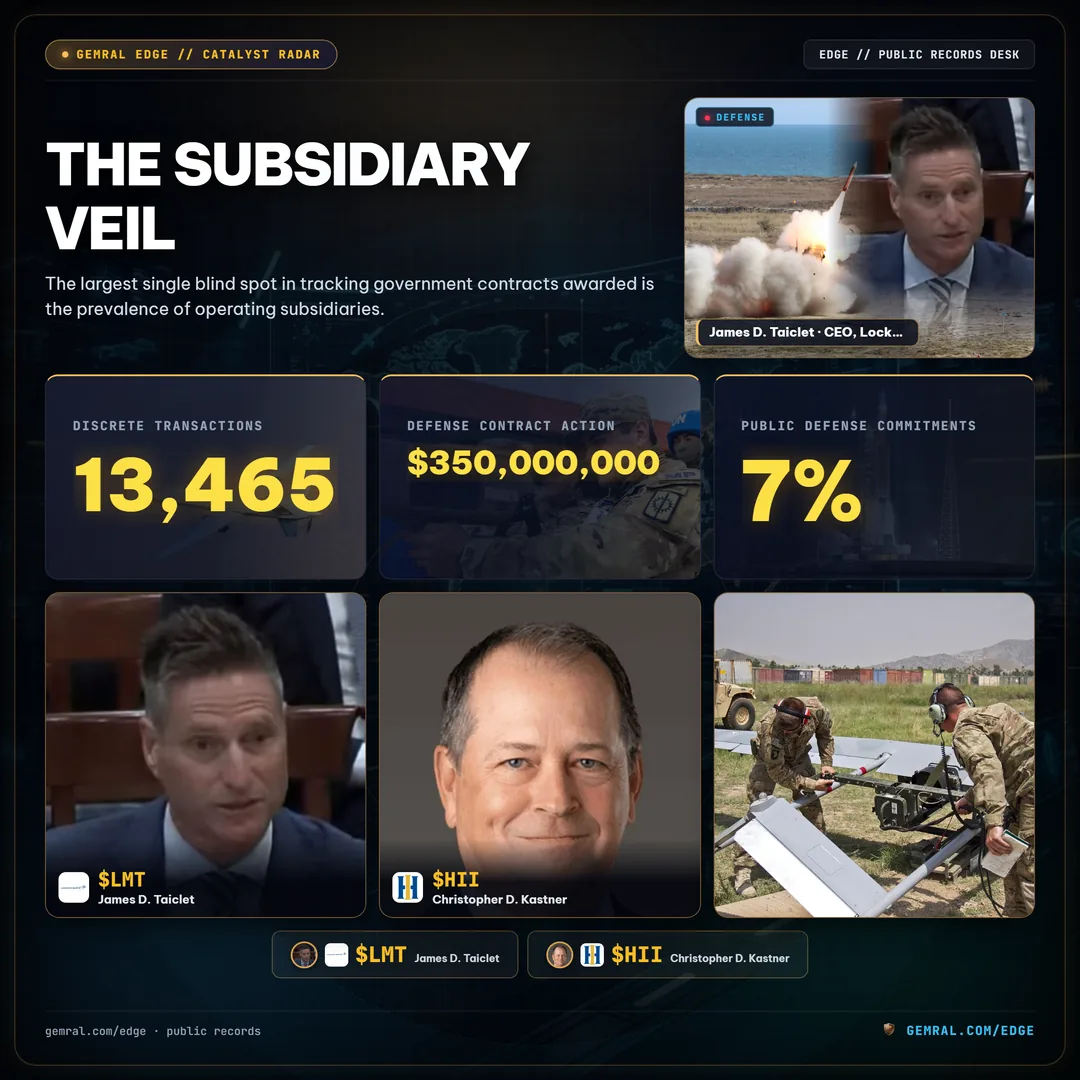
公开记录的实证遥测数据显示出这一子公司层级的庞大财务规模:多达1919亿美元与股票代码关联的联邦合同交易(占合同总金额的7.1%,涵盖13,465笔独立交易)仅能通过带日期的子公司链接才能穿透至上市母公司。在这些案例中,官方授标文件上的接收方名称无一例外都不是上市公司的法定全称。
2026年10月22日发生的一起典型案例清晰地证明了这一点:美国国防部向Raytheon Company授予了一笔高达3.5亿美元的重大国防合同。在官方信息披露注册库中,受领企业仅标注为Raytheon Company,并无交易所股票代码。常规的自动化爬虫若直接检索代码RTX或法人名称RTX Corp,所记录的金额将为零。然而,通过带生效日期的子公司关联映射网络(直接将签约实体以1.0权重归入上市实体RTX Corp),这笔3.5亿美元的合同义务得以精准汇总至RTX Corp的国防营收管线之中。
类似的动态同样存在于其他军工巨头中。授予西科斯基飞机公司(Sikorsky Aircraft Corporation)的大额合同实质流入洛克希德·马丁(LMT);授予纽波特纽斯造船厂(Newport News Shipbuilding)或英格尔斯造船厂(Ingalls Shipbuilding)的合同归属于亨廷顿·英格尔斯工业(HII);而授予通用动力陆地系统(General Dynamics Land Systems)的订单则汇入通用动力(GD)。如果没有能够跨越时间周期追踪多层级企业控股架构的动态实体解析引擎,机构量化模型将遗漏超过7%的公开国防合同采购承诺。
90天法定国防公示延迟与前视偏差防范
在考察联邦合同授予时,研究人员必须严格区分两个关键时间戳:签署生效日期(action date)(合同主管签署协议之日)与公开披露日期(publication date)(该记录在公共数据库上线的日期)。混淆这两个日期会为采购数据分析引入系统性的前视偏差。
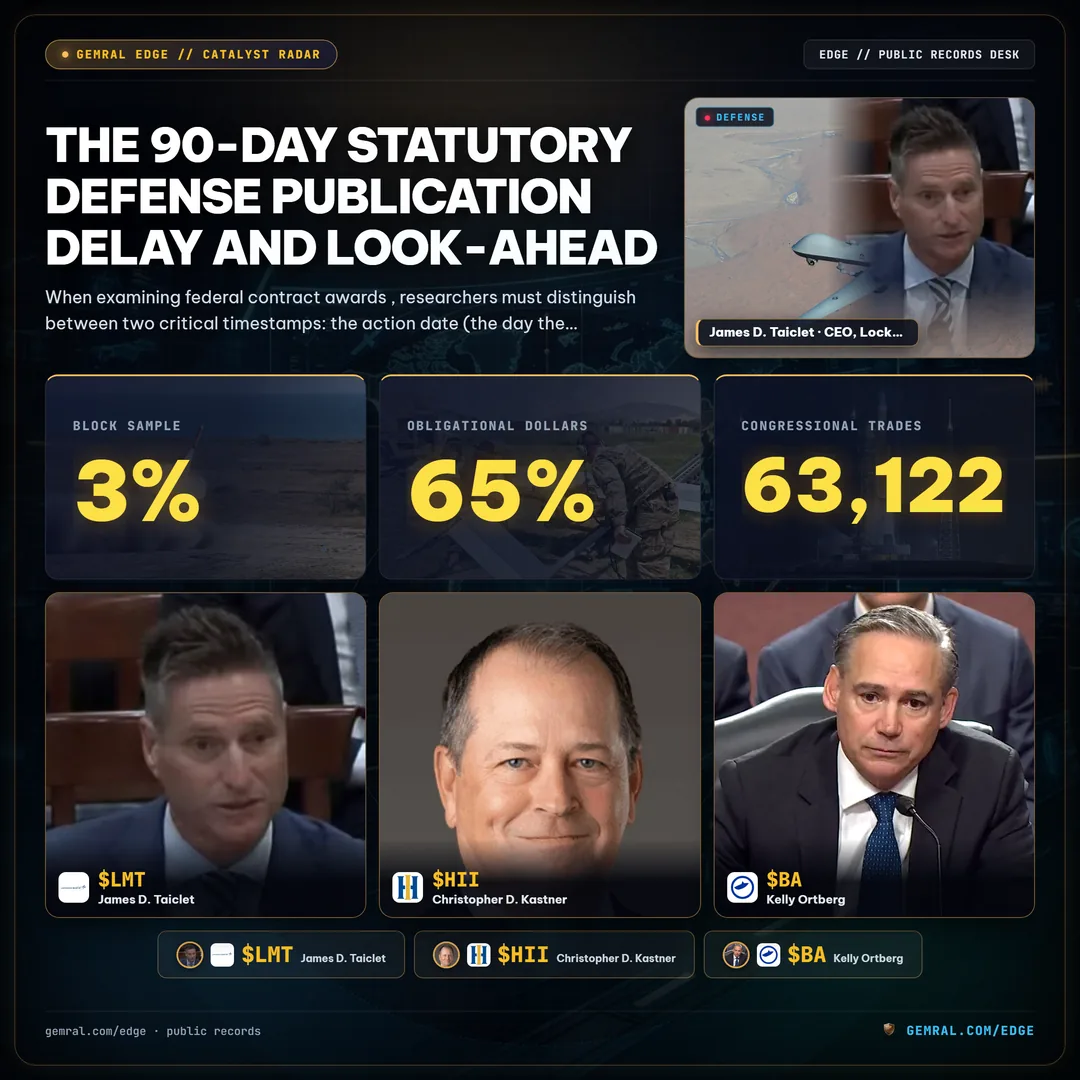
在自2018财年以来单笔金额在100万美元以上的合同交易3%抽样块分析中,国防军工类采购占据了约59%的交易记录条目和65%的实际承诺合同金额。至关重要的是,依照联邦法定法规,美国国防部的合同记录在正式进入公开支出数据库之前,必须执行严格的90天法定公示延迟。
如果量化基金或行业分析师依据签署生效日期来评估军工承包商,其数据集就默认市场参与者早在合法获取信息前的三个月就已经知悉该项交易。在2018年以来监测的63,122笔国会议员股票交易中,交易发生与公开申报的中位延迟为27天(第90百分位为63天)。而对于国防合同而言,按签署日期而非公示日期归档,会将信息提前整整90天。
坚守时间点公示延迟控制,能够确保合同仅在合法进入公共领域的当天才被录入研究模型。这种严谨的纪律消除了虚假的历史拟合产物,并为机构风险管理者提供了对市场真实反应时间的客观度量。
每日国防合同简报作为早期先行指标的实战应用
尽管官方交易数据库会受到90天法定延迟的约束,但五角大楼每个工作日都会发布合同简报,汇总金额在750万美元及以上的重大合同授予情况。这些每日简报成为了追踪已获批政府合同的关键先行指标。
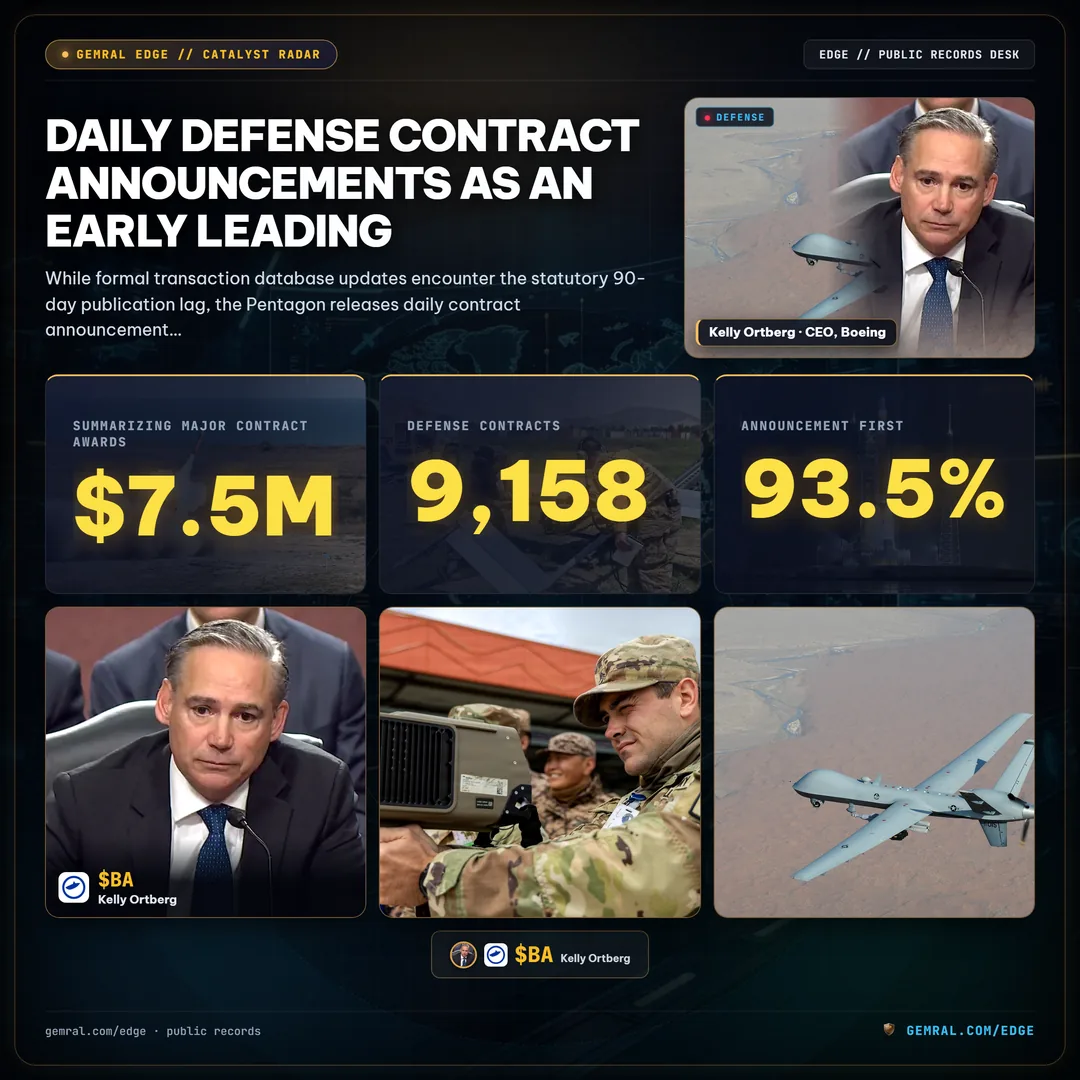
将每日国防合同公告与官方支出数据库记录进行系统性交叉比对后,揭示出极具价值的收敛规律:自2018财年以来在两套数据源中均有记录的9,158份国防合同中,每日公告在93.5%的案例中率先公布。公告发布时间比详尽数据库入库平均提前整整90天(中位数),涵盖总计1.0709万亿美元的已公布采购资金。
这长达90天的时间差构成了可操作的结构性信息优势。当传统采购数据库在延迟期内毫无动静时,解析每日合同公告可立即洞察大型主承包商的动态。例如,当海军海上系统司令部或空军装备司令部向波音(BA)或通用动力(GD)追加数十亿美元的合同时,其核心条款已在每日简报中公布,比联邦档案录入细目流水早了数月。
因此,先进的追踪系统必须将两股数据流融合:在第0天通过每日简报捕获宏观合同义务信号,并在90天法定档案解密释放后与明细交易记录进行二次校验对齐。
并购重组、代码迁移与资本运作:追踪659笔交易完成前生效合同
企业兼并重组会产生打破标准数据管道的复杂边界案例。设想这样一种场景:目标防务公司与陆军签署了采购合同,但在合同细节公开之前,该公司已被收购并退市。这笔历史合同应当承载哪一个股票代码?
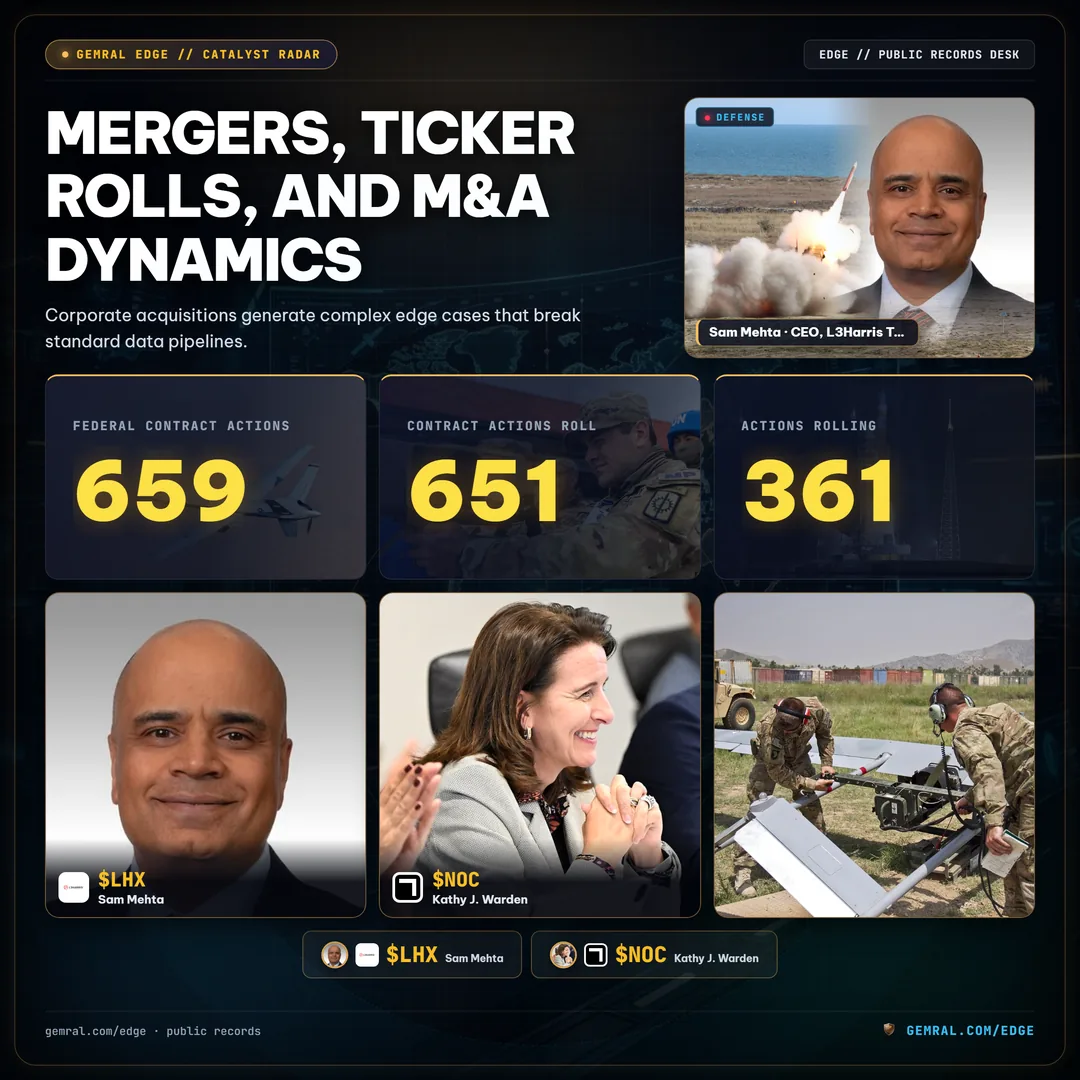
我们的实体解析研究对这一现象进行了全面审计,识别出659笔联邦合同交易是在收购交割前签署、却在交割后才正式公示。在时间点治理原则下:
- 651笔合同操作顺延归属至上市买方: 直接签约实体保持为原始缔约公司,但关联的交易代码会自动切换为公示当天处于活跃状态的上市收购方。这其中包括流向RTX的361笔、流向L3Harris Technologies(
LHX)的124笔、联合技术(UTX)49笔、通用动力(GD)49笔、诺斯罗普·格鲁曼(NOC)43笔以及科学应用国际公司(SAIC)25笔。 - 8笔合同交易不附带股票代码: 这些案例的收购方属于私募股权机构或非上市企业,系统正确地将股票代码字段置空,而非赋予失效的退市代码。
- 254笔代码主动更名调整: 此外,还有254笔合同的缔约公司在签署与公示之间更换了股票代码(例如
UTX转换为RTX共121笔、HRS转换为LHX共68笔、JEC转换为J共44笔)。每条记录均正确承载了公示当天活跃的全新交易代码。
在引入这套多层级解析逻辑之前,原始的数据爬取系统会将失效或退市代码直接赋给所有这659笔交易,造成历史数据库断裂并污染下游选股器。
数据覆盖范围边界、方法论及量化实战建议
严谨透明的实证研究要求对数据覆盖范围做出公开界定。并非所有的联邦采购资金都可以或应该映射至纽交所或纳斯达克市场。
自2018财年以来金额在100万美元以上的所有联邦合同交易中,约有49.3%的合同总金额能够成功关联至公开上市股票代码(测算时间截至2026年10月23日)。其余50.7%的联邦资金则流向私有企业、非营利科研机构、大学实验室、州及地方市政实体、外国政府或未上市合资企业。
此外,研究人员还必须全面兼顾预招标采购公告、投标抗辩及分包供应链数据:
- GAO投标抗辩记录: 约有25.3%(13,850笔中的3,505笔)的联邦投标抗辩记录与具体合同交易及中标者ID建立直接关联。在受监测的抗辩案件中,61.7%的案件严格符合100天法定裁决截止期限,其余偏差则受周末、节假日或采购机构纠错延期等因素影响。
- 总包商-分包商依赖网络: 追踪二级与三级供应商能够揭示行业巨头的深层供应链敞口。当洛克希德·马丁获得一项20亿美元的机身现代化改造合同时,穿透分包商公告即可迅速锁定提供航电雷达、传感器与推进系统的上市零部件供应商。
- 数据质量保证规范: 在最新的精准度抽检中,已验证架构中的每项公开记录类别均实现了95.6%至100%的极高精确度,各类条目抽检量均超过500行,且满足Wilson 95%置信区间要求并在至少10%的记录上执行了盲审复核。
构建时间点政府采购情报处理流水线
为建立监控已获批政府合同的专业级机构数据管道,研究者需整合四大架构支柱:
- 公示日期时间戳录入: 强制按照公开披露日期加盖时间戳,坚决摒弃依签署生效日期倒推归档的做法,从根源上杜绝国防合同中的前视偏差。
- 动态企业股权层级映射: 维护具备生效日期的子公司股权拓扑图谱,全面捕获通过非上市分支实体流转的7.1%巨额采购资金。
- 每日简报与明细记录交叉校验: 每日及时抓取五角大楼合同简报,在权威政府支出数据库全量入库前90天提前锁定采购动向。
- 多维公共数据流深度收敛: 将合同授予数据与高管内部人交易、游说资金开支趋势及国会议员持仓披露等多维公共记录相对齐。正如我们在近期针对政客股票追踪与STOCK法案申报延迟的专题研究所阐述,当政府采购信号与国会专门委员会监管动向及内部人士交易产生共振时,其分析价值将倍增。
通过从静态关键词搜索跃迁至严格的时间点实体解析,量化分析师方能建立起无失真的全景视野,洞悉联邦财政资本分配、企业政商依赖度以及军工国防供应链风险。
欲了解更广泛的机构工作流与承包商市场份额明细,请参阅我们针对国防部合同授予追踪以及国防承包商股票合同义务的专项研报。
Disclaimer: Public data • not investment advice. Gemral Edge provides public record intelligence and entity-resolved government data for research and analytics purposes. Track real-time contractor timelines at gemral.com/edge/s/federal-contracts.
在 联邦合同情报终端 探索数据
Frequently asked questions
How can analysts track government contracts awarded to publicly traded companies?
Analysts track government contracts awarded by cross-referencing federal procurement archives and daily defense contract announcements with an effective-dated corporate entity graph. Rather than matching contractor recipient names directly to parent tickers, point-in-time entity resolution maps operating subsidiaries to their historical parent companies valid on the publication date.
What is the 90-day statutory publication delay on defense contract awards?
Under federal statutory disclosure rules, Department of Defense contract actions are subject to a mandatory 90-day publication delay before granular line-item records appear in public federal spending databases. To avoid look-ahead bias in financial modeling, researchers must timestamp defense awards by publication date rather than the signing action date.
Why do billions of dollars in federal contract awards flow through subsidiaries?
Federal procurement agencies award contracts to specific operating legal entities registered with unique CAGE codes and Unique Entity Identifiers (UEI), rather than listed parent holding companies. Across public records, 7.1% of contract dollars ($191.9 billion across 13,465 transactions) reach a listed public company only through a dated subsidiary relationship.
What percentage of federal contract awards are linked to publicly listed stock tickers?
Approximately 49.3% of total federal contract dollars for transactions of $1.0 million or higher enacted since FY2018 are linked to publicly listed stock tickers. The remaining 50.7% of federal contract spending flows to private enterprises, non-profit institutions, universities, state and municipal entities, foreign governments, or unlisted joint ventures.