全球 M2 货币供应量扩张与主权央行资产负债表分化:2026年9月跨境流动性传导与风险资产外溢效应审计
2026年9月,一场决定性的货币格局相变正在全球金融市场发生。在经历了长达二十四个月的协同量化紧缩与限制性政策利率以扑灭后疫情通胀压力之后,国际中央银行体系已果断转向系统性流动性再造。跨越十二个主要主权及多边货币管辖区计算并折算为美元计价的全球广义货币供应量(Global M2)已扩张至创纪录的 $107.5T。这一基准扩张反映出高达 7.8% 的同比加速增长率,标志着自2020年末最初复苏阶段以来所记录的最强劲年度货币注入速度。
至关重要的是,这种流动性复苏并非均匀发生。相反,机构资本配置者和宏观风险管理者正在驾驭四国集团(G4)央行之间前所未有的政策分化。当美联储启动大幅度的 50 个基点宽松周期将政策利率调整至 4.75% 至 5.00% 目标区间,并放缓资产负债表缩减步伐以将商业银行充裕储备保持在 $7.11T 时,中国人民银行(PBoC)推出了极具扩张性的货币与财政流动性组合拳。中国央行全面下调存款准备金率(RRR)50 个基点,注入 ¥1,000B 长期流动性,同时设立总额达 ¥800B 的专项股票市场支持工具。与此欧洲央行(ECB)对其基准存款利率实施了第二次 25 个基点的下调,在稳定于 €6.48T 的资产负债表背景下将其降至 3.50%,而日本央行(BoJ)则展现出鹰派逆势特征,在脆弱的日元套利交易平仓动态中将利率维持在 0.25%。
本份全面的市场报告对2026年9月的全球流动性传导机制进行了机构级深度审计。通过审视银行间资产负债表、交叉货币基差互换、主权货币估值向量以及跨资产类别的实证领先滞后关系,本分析为理解主权央行流动性如何外溢至全球股票和数字资产提供了客观的研判路径。
1. 全球流动性拐点:主权资产负债表再扩张与2026年末 M2 货币流速
宏观经济流动性是资产估值倍数的结构性基石。当传统财经媒体依然紧盯着每日经济景气调查和滞后的就业数据时,机构资产管理者追踪的是央行资产负债表和广义货币创造的持续潮汐。捕捉这一现实的核心指标是全球 M2——即美国、欧元区、中国、日本、英国、加拿大、澳大利亚、瑞士及主要新兴经济体的实物现金、活期存款、货币市场基金和高流动性短期储蓄工具的总累积规模。
如图1所示,全球广义货币供应量的轨迹在2024年第一季度于 $92.8T 见底,随后在2024年Q3升至 $94.8T,2025年Q1升至 $97.8T,2025年Q3升至 $101.3T,并在2026年Q1达到 $105.5T,最终于2026年9月下旬突破 $107.5T。这一复合增长轨迹表明,全球央行与商业银行系统已停止资产负债表缩减,正在积极对主权债务市场进行再货币化。在年度测算周期内,系统流动性正以超过每季度 $1.25T 的年化速度迅猛扩张。
全球 M2 的再加速受到三大结构性催化剂的驱动:第一,非银行实体吸收主权债务能力的饱和,迫使央行重新提供便利以容纳数万亿美元的国债再融资排期;第二,欧美最初降息带来的商业信贷重新加速;第三,东亚地区旨在抵御债务紧缩的有意识财政货币协同发力。以本国货币计价,超过 75% 的主权管辖区正经历高于其五年历史均值的 M2 扩张速度,为全球投资组合带来了不可忽视的宏观利好。
2. G4 央行政策分化:美联储、欧洲央行、中国央行与日本央行政策映射
尽管全球流动性总体呈扩张态势,但此类资本的地理与操作分布极具不对称性。2026年9月的普遍宏观环境表现为全球主要储备货币发行国之间的极端政策分化。央行不再像2022–2023年全球紧缩周期中那样步调一致。相反,主权资产负债表正在根据相互冲突的国内经济目标进行分化扩张与收缩。
图2揭示了当前主导机构资本配置的显著资产负债表分化。在美联储,总资产规模为 $7.11T,较量化紧缩峰值的 $8.96T 累积缩减了 $1.85T。联邦公开市场委员会(FOMC)已大幅降低了月度资产负债表赎回上限——调低每月国债赎回上限,以将商业银行准备金维持在最低充裕准备金水平(LCLOR)缓冲区之上。随着美联储通过 50 个基点的降息启动宽松周期,政策利率重新校准至 4.75% 至 5.00% 区间,减缓了准备金消耗速率。
相比之下,中国人民银行的资产负债表已扩张至创纪录的 ¥46.2T,按当前外汇即期汇率折算约为 $6.55T 美元。面对房地产部门的结构性去杠杆化与内需消费疲软,中国央行放弃了渐进主义,推出了直接为商业银行贷款能力和国内股市注入资本的大规模流动性工具。这使中国央行在2026年末成为全球最大的法定流动性净投放者。
欧洲央行维持着 €6.48T(约合 $7.23T 美元)的总资产负债表。在完成了定向长期再融资操作(TLTRO)的目标偿还,并保持资产购买计划(APP)组合按可预测步伐自然缩减后,欧央行已将核心政策焦点转向降息。管理委员会在9月将基准存款便利利率下调 25 个基点至 3.50%,机构利率互换市场定价显示,到2026年底隐含最终政策利率为 3.00%,以支撑德法两国疲软的工业生产活力。
日本央行则是主要主权央行中唯一的鹰派离群者。凭借高达 ¥758T(折合 $5.26T 美元)的总资产,日央行继续保持着发达国家中相对于国内生产总值规模最大的央行资产负债表。在周期初期正式终结负利率政策与收益率曲线控制之后,行长植田和男将基准利率维持在 0.25%,并释放了在2027年初前进一步正常化至 0.50% 的信号。这种政策分化引发了全球套利交易的历史性剧烈波动,要求机构交易团队保持高度警惕。
3. 中国人民银行刺激浪潮:降准与主权银行间再融资
2026年9月最具宏观影响力的货币事件是中国人民银行行长潘功胜宣布的协同刺激措施。中国货币当局认识到零敲碎打的利率微调未能有效激发国内信贷生成,因而执行了一项旨在向银行间体系注入高能基础货币的多维干预方案。
如图3详细解构,中国央行的刺激架构跨越四个清晰的传导机制运行:
第一,全面下调商业银行机构加权平均存款准备金率(RRR)50 个基点。此举永久性释放了约 ¥1,000B(约合 $142B 美元)的高能储备,降低了银行负债端资金成本,并腾出了吸收地方政府债券与扩大企业贷款的资产负债表空间。央行还明确给出了第四季度视流动性状况可能进一步降准 25 至 50 个基点的政策指引。
第二,中国央行对其核心日常操作政策利率——7天期逆回购操作利率实施了 20 个基点的降息,由 1.70% 下调至 1.50%。这一基准放松迅速波及银行间回购市场,带动隔夜和7天期上海银行间同业拆放利率(SHIBOR)走低,大幅降低了非银金融机构的短期借贷摩擦。
第三,一年期中期借贷便利(MLF)中标利率被大幅调降 30 个基点,从 2.30% 降至 2.00%。这一结构性下调直接带动基准的一年期与五年期贷款市场报价利率(LPR)调降,为中国大陆的企业实体和个人房贷持有者提供了立竿见影的利息负担减免。
第四,从市场制度建设维度看最具深远意义的是,中国央行创设了两项总额达 ¥800B 的新型资本市场流动性工具。第一项是规模 ¥500B 的证券、基金、保险公司互换便利(SFISF),允许机构券商与资管公司质押主权债券和商业票据,换取央行高流动性国债资产以买入本国股票;第二项是规模 ¥300B 的股票回购增持专项再贷款,专门支持上市公司回购股份和主要股东增持。这种通过央行资产负债表直接支撑股票估值的举措标志着中国主权货币政策的历史性突破。
4. 美元指数(DXY)走势与全球流动性脉冲动态
全球央行宽松周期与外汇估值之间的相互作用主要通过美元指数(DXY)进行传导。由于美元主导了超过 85% 的全球贸易融资结算,并占全球已分配外汇储备的约 58%,美元汇率的波动对国际金融环境产生着不成比例的巨大宏观定价效应。
当美元升值时,全球流动性在机械层面上发生收缩。持有美元计价负债的外国企业和主权借款人发现其本币计价的偿债负担被大幅放大,迫使当地信贷扩张放缓和资本开支削减。相反,如图4所示,当美元走弱时,全球流动性会经历立竿见影的正面脉冲。DXY 从周期高点的 104.5 回落至2026年9月的 100.2——净回撤 4.3 个指数点——直接触发了跨境金融条件的决定性转松。
此轮美元疲软的核心驱动因素是美国与世界其他经济体之间利差的收窄。随着美联储果断实施 50 个基点的前置降息,而日本央行保持加息倾向、欧洲央行谨慎降息,支撑美元在2023年和2024年走强的收益率优势已被明显侵蚀。机构外汇交易团队和主权财富基金正在执行结构性资产重新配置,削减超配的美元现金头寸,并将资金投向海外股票、工业大宗商品和新兴市场债券。
5. 离岸美元融资条件:交叉货币基差互换与抵押品流速审计
为了准确评估国际金融体系中的系统性风险,宏观分析师必须穿透在岸国内利率,审视离岸美元融资的深层流动性管道。在全球化批发金融中,非美金融机构需要大量的美元来为其国际贸易账簿提供资金、对冲主权债券投资的外汇风险并为美元贷款融资。当离岸美元出现短缺时,交叉货币基差互换就会出现脱位,造成严重的市场压力。
交叉货币基差互换代表外国机构在标准利率平价之外,将其本币(如欧元或日元)在固定期限内换成美元所必须支付的溢价成本。在教科书理论模型中,基差互换利差应恒等于零。但在现实中,监管资产负债表约束(例如补充杠杆率)和离岸美元融资压力导致基差在负利差区间交易,代表获取美元现金所需支付的借贷溢价。
如图5记录,交叉货币基差互换利差在2026年7月下旬和8月初经历了剧烈震荡,主因是投机性日元融资套利交易的急剧逆转。3个月期日元/美元基差互换利差急剧走阔至负 32.0 个基点,反映出日本区域性银行和全球对冲基金对美元现金的极度渴求。然而,得益于及时的流动性注入、常备回购便利工具的充分供给以及主要央行间的沟通协调,离岸融资市场已全面企稳。
截至2026年9月下旬,3个月期日元/美元基差互换利差已收窄至负 13.5 个基点,而3个月期欧元/美元基差互换则保持在温和的负 2.5 个基点。与此美联储常备回购便利(SRF)以及外国和国际货币当局(FIMA)回购便利的使用量均稳定在基准运行水平。这些实证数据表明,当前的全球货币扩张进程运行有序,未遭遇结构性抵押品冻结或离岸流动性挤兑的阻碍。
6. 资本传导路径:央行资产负债表如何外溢至数字资产与高贝塔资产
一旦主权央行扩张高能流动性并且商业银行恢复资产负债表扩张,由此产生的资本过剩并不会永久滞留在银行间准备金账户内。通过明确的金融传导路径,多余的系统流动性将逐级级联至二级和三级资本市场,推动久期敏感型和高贝塔资产的估值修复与上涨。
整个传导过程跨越三个序贯阶段展开,如图6所示:
阶段 1:银行间准备金充盈饱和。央行准备金的初步注入压低了一级交易商和核心商业银行的实际边际融资成本。短期国债收益率走低,短期银行间回购利率滑向央行政策目标区间的下限。持有低收益商业票据或现金等价物的机构资管团队发现其无风险收益持续缩水。
阶段 2:寻求收益率与久期延伸。面对无风险现金实际收益率的下行,机构司库、家族办公室和主权财富基金被迫沿着风险收益谱系向外探索。资金首先轮动至投资级企业信用债,随后进入高收益债券,继而流入大盘科技成长股。企业借贷成本下降,进一步刺激了股票回购与债务置换再融资。
阶段 3:高贝塔资本吸收与数字资产流入。在传导的最终阶段,过剩流动性将涌入现代资本市场中流动性最充沛、最具凸性且贝塔值最高的前沿领域:科技基础设施股票和数字资产。由于比特币和核心主流加密资产具有不由主权负债背书的固定算法供给排期,它们扮演着纯粹的宏观流动性海绵角色。链上遥测数据显示,2026年9月中心化交易平台的稳定币净流入量环比增长 28.4%,推动全球数字资产总市值向 $2.65T 的关键阻力位发起冲击。
7. 宏观领先滞后测算:从流动性释放到资产价格重估的75天周期链条
个人投资者常犯的一个典型认知偏差是期望金融资产价格能够对央行的宽松公告产生即时反应。在批发宏观经济现实中,资本无法瞬间移动;它必须穿越由商业银行清算所、回购交易台、资产配置委员会以及监管合规审查组成的复杂机构管道系统。测定央行流动性释放与风险资产价格拐点之间的确切时间差,对投资组合前瞻布局至关重要。
过去十年对央行流动性周期的实证计量经济学审计表明,传导管道呈现出稳定的 60 至 90 天分布区间,领先滞后中位数拐点精准出现在第 75 天(T+75日),如图7所示。
T+0日 代表正式的政策行动公布:降准、降息或量化宽松资产购买操作出台。在随后的 20 天内(T+20日),流动性通常沉淀在一级交易商的资产负债表内部,带动 SOFR、SHIBOR 等短期银行间融资利差收窄。
在 T+30日至 T+50日 之间,商业银行开始调动这些新释放的资产负债表空间,扩大商业信贷供给、提供批发杠杆额度,并在收益率曲线中段压低国债收益率。到 T+50日,广义货币供应量(M2)正式显现出统计学上的明显跳升,美元指数(DXY)随之开启决定性下行。
在 T+60日至 T+90日 之间,完整的二级和三级乘数效应全面传导至机构投资决策委员会。投资授权被重新核定,宏观风险对冲基金开始增加整体杠杆率,更为广泛的散户资本涌入投机性风险资产。将这一 75 天传导管道套用于2026年9月中下旬中国央行与美联储密集落地的协同宽松举措,表明全球流动性注入对风险市场的最大推升浪潮将在 2026年11月下旬至12月中旬 达到峰值。
8. 机构核心研判与2026年第四季度资产配置框架
随着机构投资者、企业司库和宏观对冲基金敲定2026年第四季度的资本配置方案,全球 M2 的扩张、主权央行资产负债表的分化以及实际利率的下行,共同构成了一个确定性极强的建设性宏观环境。在这一宏观体制下获取超额收益,依然需要严守风险纪律并洞察政策分化边界。
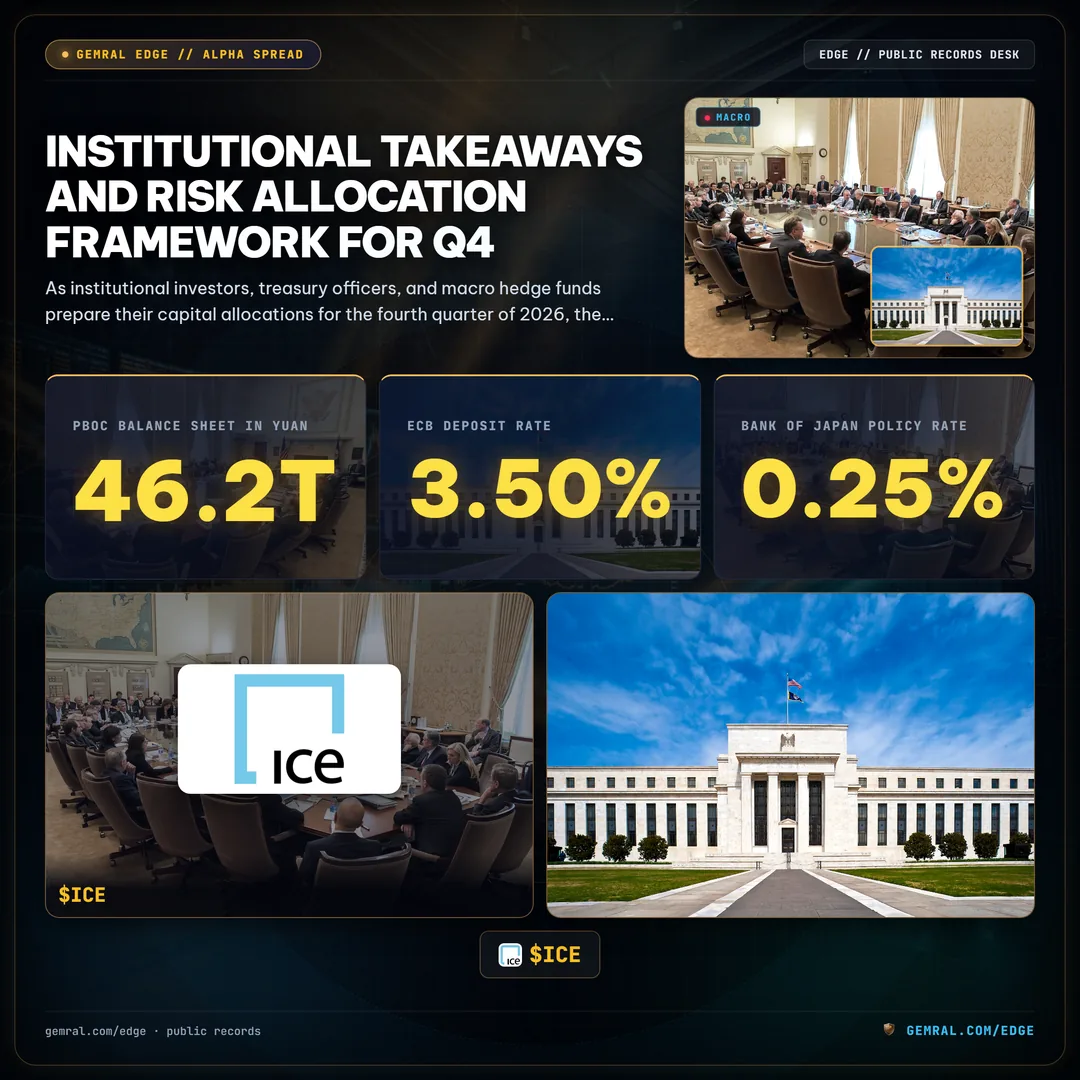
| 中央银行 | 2026年9月政策利率 | 资产负债表方向 | 2026年底预期政策路径 | 核心市场影响 |
|---|---|---|---|---|
| Federal Reserve | 4.75% – 5.00% (-50 bps) | $7.11T (QT 放缓 / 充足准备金缓冲) | 4.25% – 4.50% (年内仍有 50 bps 降息空间) | 美元走弱,科技长久期资产显著受益 |
| PBoC | 1.50% 逆回购 / 2.00% MLF | ¥46.2T (历史新高 / 强力宽松) | 预计还将进一步降准 25–50 bps | 全球大宗商品与加密资产再通胀 |
| ECB | 3.50% 存款利率 (-25 bps) | €6.48T (可预测自然缩表) | 3.00% (预期逢会连续降息 25 bps) | 欧洲主权债务收益率普遍受压 |
| Bank of Japan | 0.25% (鹰派按兵不动) | ¥758T (逐步正常化) | 2027年初预计迈向 0.50% | 阶段性引发日元套利交易平仓波动 |
为有效捕捉此次宏观流动性拐点机遇同时防范跨国波动外溢,机构资本配置团队应牢牢把握以下三大战略支柱:
1. 顺应主权流动性浪潮:中国央行资产负债表的扩张与美联储降息周期的叠加构成了同步的双引擎货币刺激。历史实证显示,全球 M2 同比增速突破 7% 的阶段,往往能在高流动性、高贝塔资产中产生极为出色的风险调整后回报——特别是领军科技龙头与顶级数字资产。在全球 M2 扩张周期的初始阶段维持防御性重仓现金策略,将面临购买力显著缩水的结构性机会成本。
2. 动态对冲非对称日元套利风险:尽管整体外部宏观环境趋向宽松,但日本央行依然坚定推进其货币政策正常化进程。每当日央行释放进一步加息信号或美元兑日元汇率急剧走低时,全球套利交易头寸都会承受阶段性的止损平仓压力。投资组合经理必须构建动态波动率对冲机制,避免使用容易在短期外汇剧震中被击穿的过度隔夜保证金杠杆。
3. 锚定 75 天流动性极值窗口:基于央行宽松政策与下游资产估值重塑之间 75 天的实证传导管道,资产配置团队应将2026年秋季中前期的市场蓄势震荡视作宝贵的机构建仓窗口期。2026年9月集中爆发的全球货币宽松红利才刚刚开始注入国际银行系统管道,这必将在向公历年底收官冲刺的阶段,于全球风险资产中激荡出决定性的流动性最高潮。
实时追踪全球宏观流动性脉动与主要央行资产负债表
通过 Gemral Edge 情报终端实时获取高频 M2 监测聚合数据、央行流动性追踪器动态、外汇互换基差指标以及量化宏观风险建模分析。
访问 Edge 宏观流动性终端