全球流动性指数:追踪央行资产负债表、广义货币M2扩张与170万亿美元主权货币浪潮
在宏观经济情报的广阔图景中,财经头条新闻仍旧过度聚焦于滞后的企业财报披露和孤立的利率决议。然而,在主权级别运作的机构资本配置者深知,资产价格从不随企业公关新闻稿起舞。在现代资本市场中,资产价格主要由全球流动性指数的起伏涨落所决定:这是一个规模超过170万亿美元的庞大货币海洋,涵盖无抵押约束信贷、央行储备以及跨国广义货币供应量。
当全球流动性指数激增时,全球股市、高收益信贷、贵金属和加密货币等风险资产都会经历剧烈的估值乘数扩张。相反,当各国央行协同缩减资产负债表或财政部门将主权资金封锁在央行金库中时,无论企业盈利状况如何,市场估值都会受到压制。正如我们在宏观与流动性中心所详尽分析的那样,追踪这笔170万亿美元资金池的量化管道为机构投资者提供了不可替代的实战优势。
The Global Liquidity Index Framework: Tracking the $170 Trillion Sovereign Money Pool
全球流动性指数是衡量全球正规银行体系及影子银行体系中流通的总购买力的权威综合基准。该指数的建立旨在打破在高度关联的金融生态系统中仅追踪单一国家货币指标的分析局限,汇总了全球主要央行的资产负债表、商业银行广义货币总量、跨境信贷工具以及非银机构抵押品流转速度。
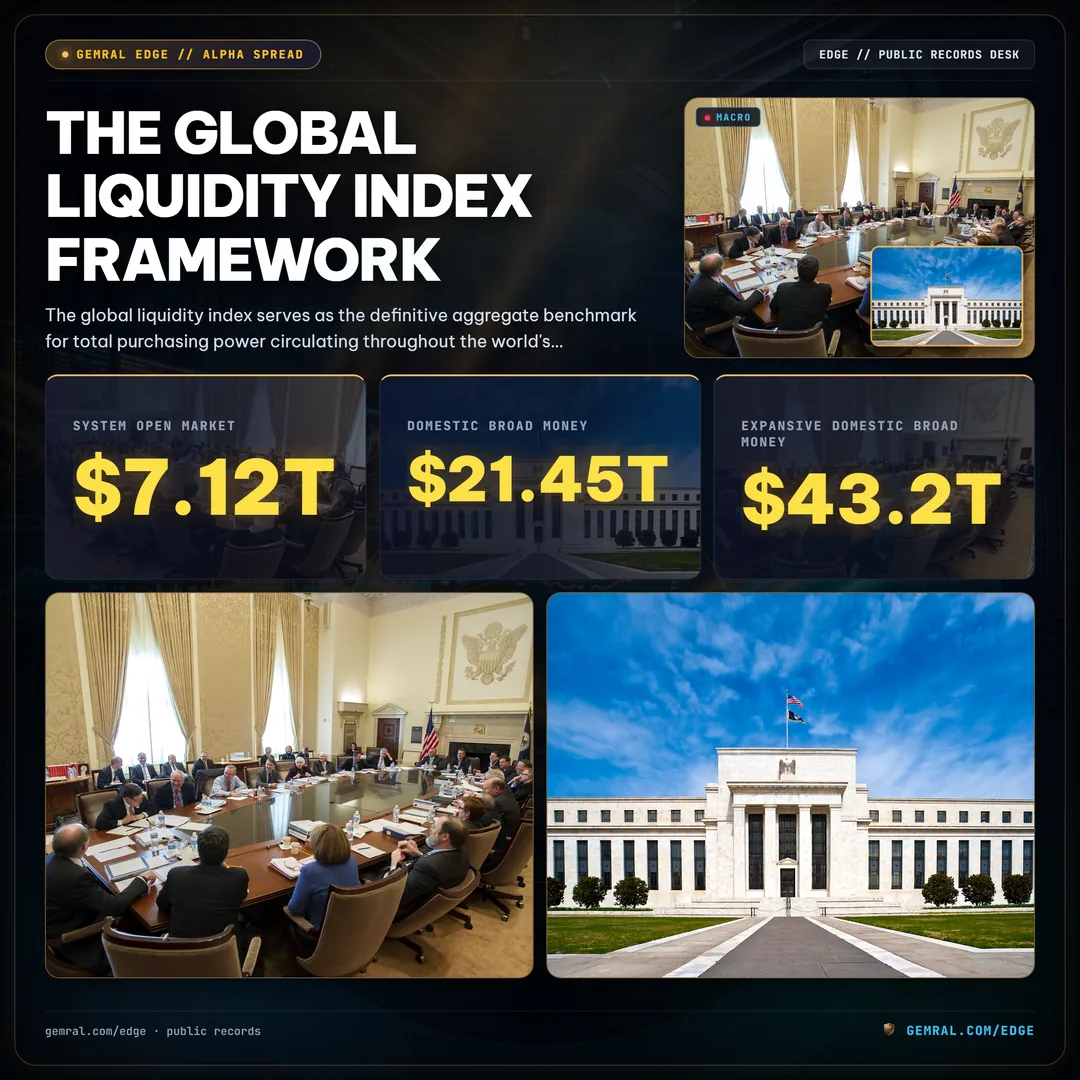
从本质上讲,全球流动性并不仅仅是在外流通的现金。更确切地说,它代表了主权资产负债表、金融中介机构、跨国公司和主权财富基金获取不受约束的结算媒介以履行债务义务和资助资产购买的难易程度。当今全球金融资产总额超过480万亿美元,由高达315万亿美元的全球债务总额所支撑。当总债务规模超过年度国内生产总值(GDP)的3.2倍以上时,金融体系就不再仅充当传统的资本筹集机制,而是转变成庞大的债务再融资引擎,必须依靠持续不断的流动性注入来防止结构性结算违约。
追踪全球流动性指数可以清晰地看出,全球货币环境受到四个主要主权管辖区的支配,通常被称为“四大央行”(Big 4):
- 美联储(美国):持有7.12万亿美元的系统公开市场账户总资产,国内广义货币M2达到21.45万亿美元,凭借全球储备货币地位使美元资金成为国际信贷环境的首要决定因素。
- 中国人民银行(PBoC):监管庞大的国内广义货币M2供应量,达43.2万亿美元(按美元/人民币7.12折算),是全球制造业和基础设施融资中最大的原始信贷创造来源。
- 欧洲中央银行(ECB):维持6.85万亿美元(6.32万亿欧元)的资产负债表总资产,引导遍布欧元区20个成员国的欧元银行信贷和商业票据流动性。
- 日本银行(BoJ):控制5.38万亿美元(812万亿日元)的资产负债表资产,其货币政策决议、收益率曲线控制参数和外汇干预直接左右着全球数万亿美元的日元套息交易杠杆。
加上二级主权央行——包括英格兰银行(1.15万亿美元资产负债表)、瑞士国家银行(9350亿美元)和加拿大银行(3200亿美元)——这些机构共同主导了高能主权基础货币的底层创造,为整个全球金融上层建筑提供了坚实支撑。
The Quantitative Equation: How the Global Liquidity Index Is Calculated Across Central Banks
为了构建严谨且具备实操性的全球流动性指数,量化分析师必须超越简单的资产负债表累加。原始资产总额无法反映在央行工具内闲置的现金,也未能捕捉主要计价单位美元的汇率波动影响。
$$\text{GLI} = \sum_{i=1}^{n} \left[ \left( \text{CB\_Assets}_i - \text{Gov\_Cash}_i - \text{Reverse\_Repo}_i \right) \times \text{FX}_i \right] + \text{Commercial\_Credit} + \text{Shadow\_Collateral}$$ 其中,央行资产需要向下扣除主权政府现金余额(如美国财政部一般账户)和冲销性质的存款工具(如隔夜逆回购工具),并按即期汇率折算为美元。
让我们深入审视这一数学运算管道中各个主权构成要素的传导机制:
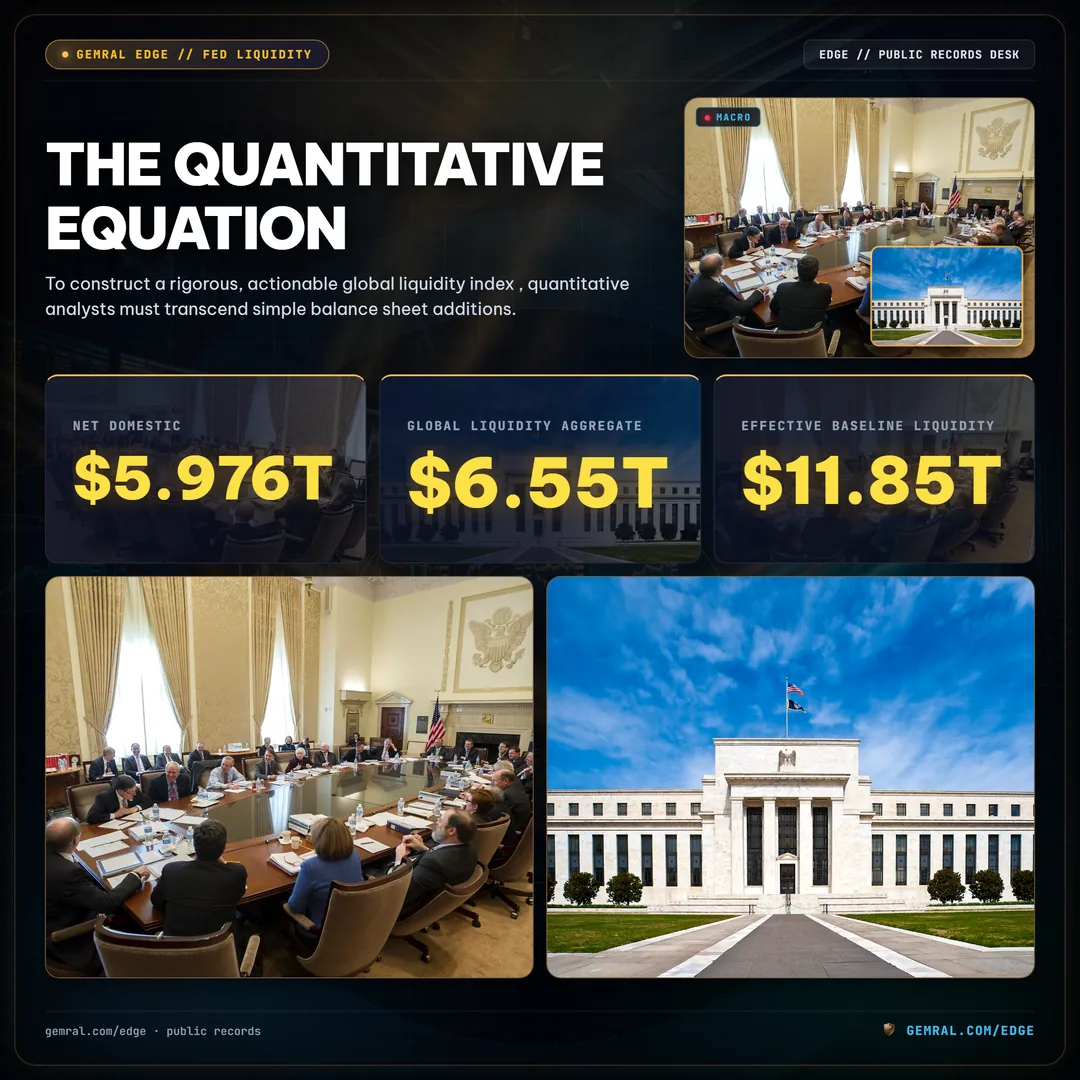
- 美联储调整后净流动性:美联储总资产(7.12万亿美元)减去财政部一般账户余额(8500亿美元)减去隔夜逆回购工具(2940亿美元),得出5.976万亿美元的国内高能净储备。正如我们在关于财政部一般账户余额与银行准备金的深度报告中所剖析,TGA余额的激增将直接抽离这一资金池。
- 欧洲央行调整后净流动性:欧元系统资产负债表总资产(6.32万亿欧元)减去政府存款(2850亿欧元)减去存款便利盈余,按即期EUR/USD汇率1.085折算,为全球流动性总量贡献6.55万亿美元。
- 中国央行调整后信贷脉冲:央行债权加上商业银行中期借贷便利(MLF)和存款准备金率(RRR)调整,追踪按即期USD/CNY 7.12折算的季度净投放,提供约11.85万亿美元的有效基准流动性。
- 日本银行调整后流动性足迹:日本央行资产(812万亿日元)减去政府经常账户余额,按USD/JPY 151.2折算,贡献5.37万亿美元的主权基础货币,并由庞大的国内商业银行流动性池进行补充。
| 中央银行机构 | 总资产(本币) | 总资产(折合美元) | 政府现金扣除与冲销 | 高能净流动性(美元) | 同比流转速度 |
|---|---|---|---|---|---|
| 美联储(FED) | 7.12万亿美元 | 7.12万亿美元 | 1.144万亿美元(TGA + RRP) | 5.976万亿美元 | +4.2%(准备金扩张) |
| 中国人民银行(PBoC) | 45.2万亿元人民币 | 6.35万亿美元 | 3.8万亿元(财政存款) | 5.815万亿美元 | +8.8%(降准降息) |
| 欧洲中央银行(ECB) | 6.32万亿欧元 | 6.85万亿美元 | 2850亿欧元(政府账户) | 6.541万亿美元 | -3.1%(APP/PEPP缩表) |
| 日本银行(BoJ) | 812万亿日元 | 5.38万亿美元 | 42万亿日元(国库往来余额) | 5.102万亿美元 | +1.8%(JGB再投资) |
| 二级央行(英美加瑞澳) | 多种本地货币综合 | 3.85万亿美元 | 4800亿美元(财政综合缓冲) | 3.370万亿美元 | +0.6%(中性政策立场) |
| 核心主权流动性总计 | 多币种综合指数 | 29.55万亿美元 | 2.749万亿美元 | 26.804万亿美元 | +3.9% 年度净脉冲 |
Central Bank Balance Sheets, M2 Money Supply, and the Dollar Index: The Four Primary Pillars of Global Liquidity
尽管央行资产负债表生成了高能基础货币,但该主权基础仅构成了全球流动性指数的基石。在资产市场中流通的真实购买力取决于四个相互关联的货币引擎,它们协同放大或遏制资本的有效传导。
引擎一:央行资产负债表扩张与收缩(量化宽松 vs 量化紧缩)
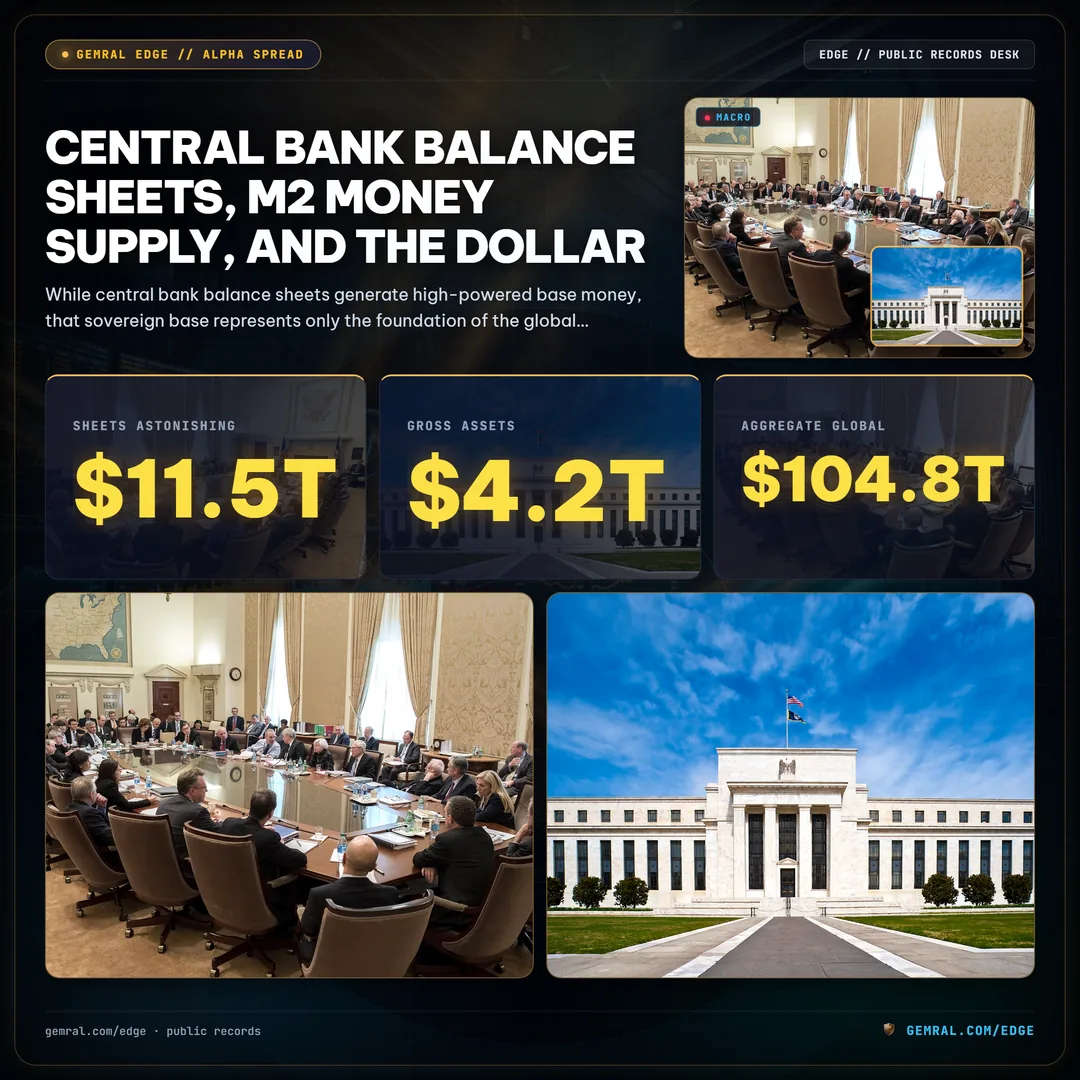
当央行开展公开市场资产购买时,它们用新发行的数字储备余额换取一级交易商持有的国债和机构抵押贷款支持证券。这一机械性交易立即扩张了央行资产端,并向商业银行结算账户注入了等量流动性。在2020年3月至2022年3月期间,四大央行总计扩张了惊人的11.5万亿美元资产负债表,推动了人类历史上最大规模的资产同步上涨。相反,从2022年6月至2026年中期随之而来的量化紧缩(QT)周期抽离了超过4.2万亿美元的总资产,迫使风险资产承受持续的估值压缩。
引擎二:广义货币(M2)增长与私人银行信贷创造
除非商业银行通过放贷和购买证券将基础货币乘数放大为广义货币(M2),否则央行创造的基础货币仍将处于静止状态。在经合组织(OECD)及主要新兴市场,全球广义货币M2总量目前达104.8万亿美元。在美国,商业银行贷款及租赁总额达12.45万亿美元,而中国的社会融资规模存量已突破54万亿美元。商业银行信贷扩张直接带动私人信用创造,驱动企业现金流周转和资本支出提速。
引擎三:美元指数(DXY)作为全球抵押品紧缩杠杆
鉴于全球约85%的外汇交易和超过60%的国际债务发行均以美元计价,美元指数(DXY)的强弱成为调控全球金融环境的根本杠杆。美元走强(DXY升至104.5上方)会大幅收紧全球流动性指数,增加离岸美元借款人的名义偿债负担,并触发收缩性外汇套期保值需求。反之,美元走弱(DXY滑向98.0)则成为席卷全球的强劲流动性顺风,降低新兴市场的借贷成本并扩大跨币种资产负债表容量。
引擎四:非银影子银行与回购抵押品周转速度
在现代市场架构中,回购市场与影子银行系统充当了数千亿美元日内流动性的中介。对冲基金、一级交易商和货币市场基金利用主权债务作为抵押品产生短期杠杆。当主权抵押品的流转速度加快时——即单张优质的10年期国债在不同交易商融资台之间被多次再抵押——有效市场流动性便会呈倍数放大,而无需央行新增印钞投放。
如果商业银行囤积准备金,或者美元指数飙升扼杀离岸借款人,央行资产负债表的扩张并不能确保市场资产立即通胀。真正的流动性大繁荣只会在主权基础货币扩张与美元走弱、商业信贷周转加速同时共振时才会彻底释放。
商业银行准备金动态与主权抵押品乘数
为了深刻理解全球流动性指数每周如何重塑资产市场,必须透视存放于主要央行的商业银行存款准备金管道。在美国,商业银行在美联储保持的准备金目前在3.28万亿美元附近徘徊,低于2021年底4.25万亿美元的历史峰值。
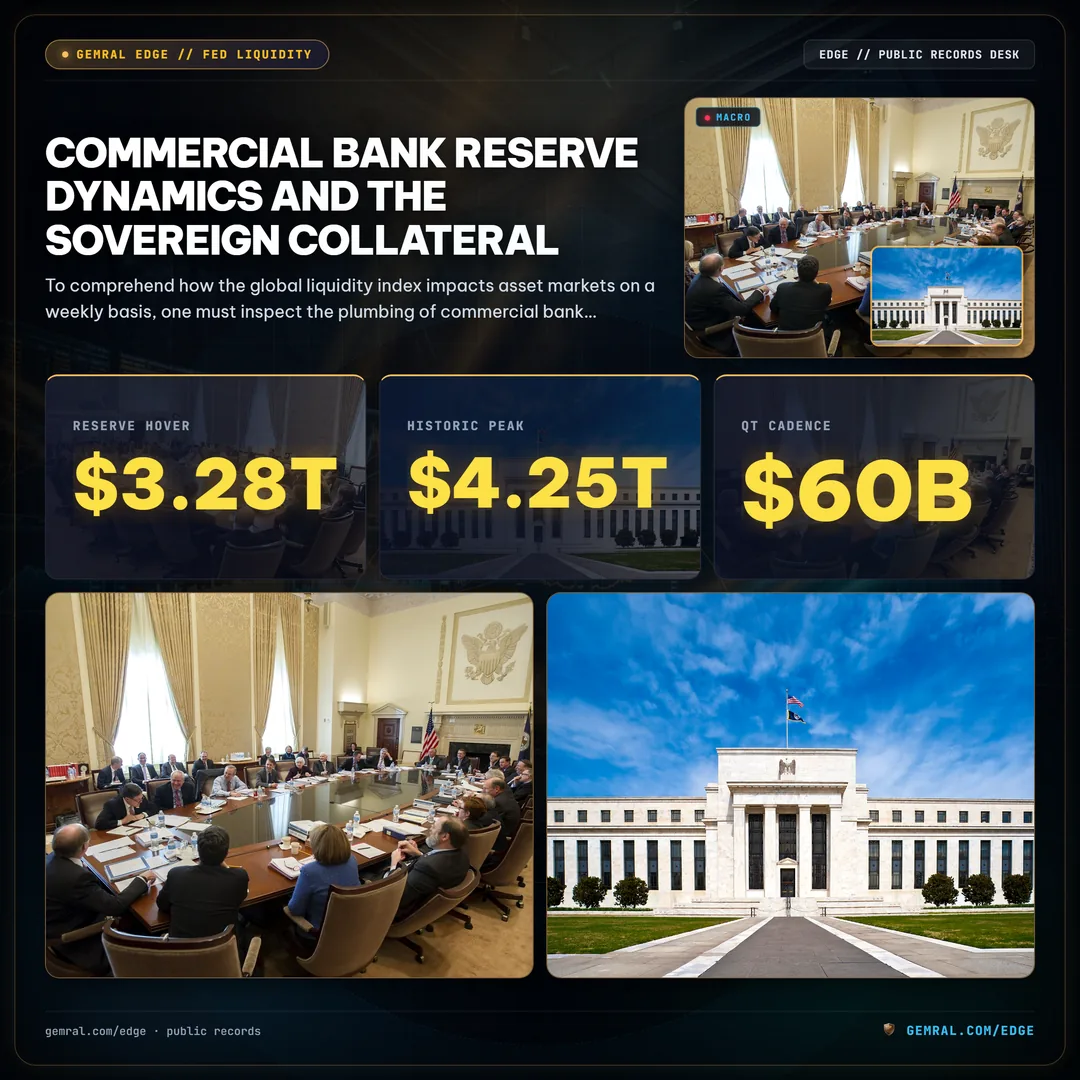
银行准备金是国内清算结算体系的核心资产。在2008年后监管框架下(包括多德-弗兰克法案、巴塞尔协议III流动性覆盖率LCR和净稳定资金比率NSFR),一级商业银行必须维持庞大的高质量流动性资产(HQLA)缓冲,以抵御为期30天的极端流动性挤兑。当美联储以每月600亿美元(250亿国债和350亿机构MBS)的速度通过QT缩表,或财政部加速发债以回补TGA现金余额时,商业银行准备金将首当其冲吸收冲击。
考量在一级交易商交易台运行的抵押品乘数机制:
- 抵押品至上原则:一级交易商依靠三方和双边回购协议为其主权债务库存提供融资。每日美国国债回购交易量常态化突破2.2万亿美元。
- SOFR与EFFR利差:当银行准备金充足时,担保隔夜融资利率(SOFR)稳定运行于准备金利息率(IORB)4.90%下方。但当主权债券发行淹没市场且银行准备金逼近“最低舒适准备金水平”(LCLoR,美联储估计在3.0万亿至3.1万亿美元之间)时,回购利率便会剧烈飙升,迫使交易商被迫去杠杆抛售风险资产。
- 常备回购便利安全阀:为防止2019年9月灾难性回购冻结重演,美联储设立了常备回购便利(SRF),正如我们在常备回购便利流动性压力分析中所审计的那样。通过允许交易商以联邦基金目标上限将国债置换为现金,SRF确立了资金利率刚性上限,但该工具的频繁启用本身就是抵押品管道承受极限压力的明确警讯。
- 跨国准备金外溢传导:当美国银行准备金收紧时,在纽约设立分行的全球商业银行必须在隔夜拆借市场上激进竞价,从而将美国国内的流动性紧缩迅速传导至欧洲和亚洲的跨国银行间借贷市场。
Global Liquidity Index vs Bitcoin and Equities: Correlation Dynamics and Asset Spillover
全球流动性指数与主要资产类别之间的实证关联,展现出现代量化金融学中最稳健、最一致的预测模式之一。宏观风险资产并非对滞后的企业盈利增长或市盈率等传统估值倍数做出反应,而是充当了记录全球货币供应量变化的超敏地震仪。
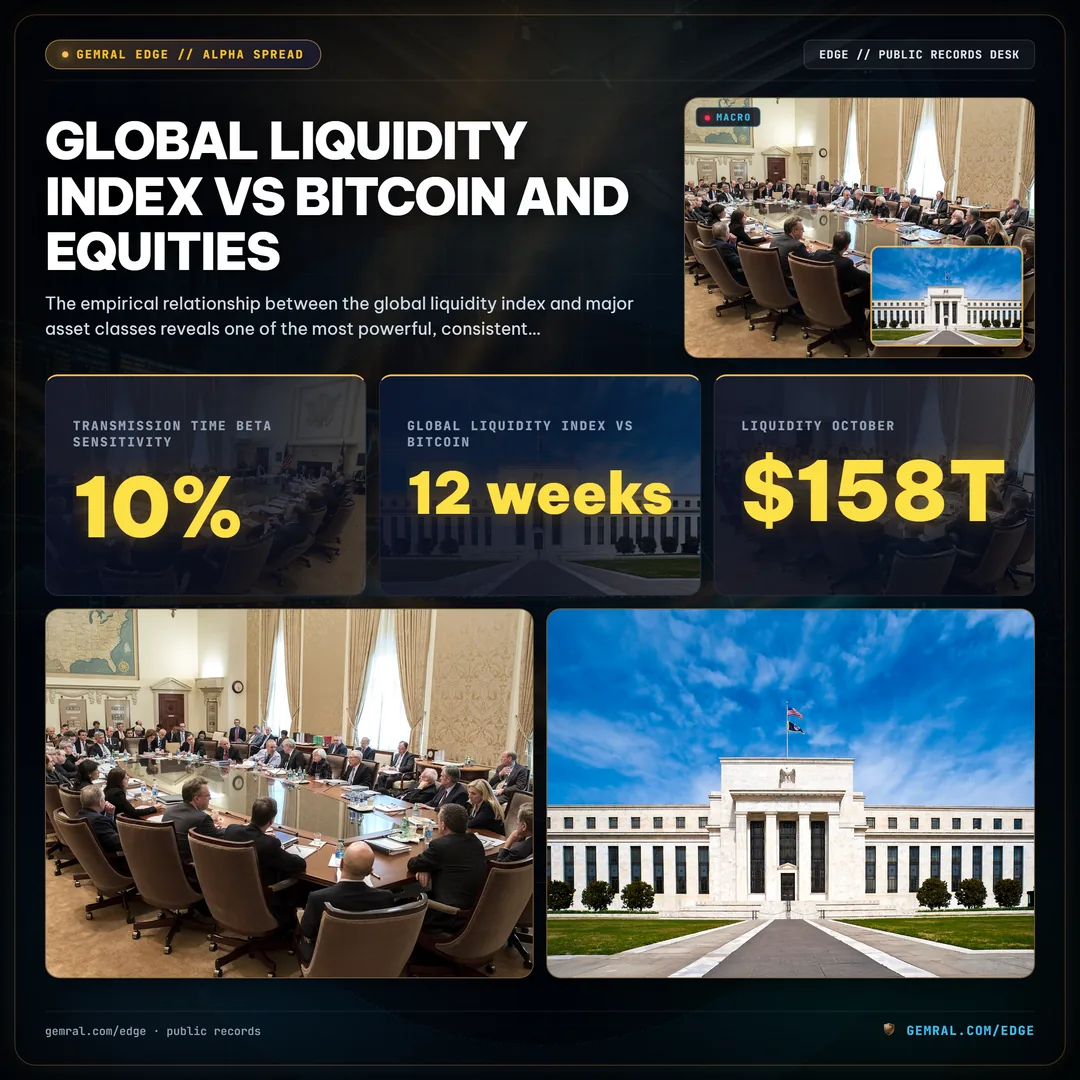
在所有可投资的资产类别中,比特币(BTC)对全球流动性指数表现出最高的纯粹贝塔系数和最清晰的统计相关性。由于比特币具有21,000,000枚硬顶的固定程序化供应上限,且零交易对手责任、零工业消耗品属性以及零企业资产负债表债务,其交易所价格充当了衡量法币贬值与流动性扩张的纯度最高的晴雨表。
| 资产类别 / 基准 | 对GLI历史相关性(R) | 实证领先/滞后传导周期 | GLI上升10%时贝塔弹性 | 主导流动性传导路径 |
|---|---|---|---|---|
| 比特币(BTC) | 0.83(高方向一致性) | 8至12周(领先指标) | +38.5% 至 +52.0% | 法币贬值直接映射与加密法币入金流 |
| 纳斯达克100(QQQ) | 0.76(高度结构吻合) | 4至6周(中期滞后) | +14.2% 至 +18.5% | 折现率压缩与长久期权益资产估值飙升 |
| 标普500(SPY) | 0.71(广泛市场传导) | 6至8周(标准经济滞后) | +9.5% 至 +12.0% | 企业信贷可获得性与盈利估值倍数扩张 |
| 黄金(XAU/USD) | 0.68(货币对冲属性) | 同步至4周(即时反应) | +8.0% 至 +11.5% | 实际收益率压制与全球央行主权储备配置转移 |
| 高收益信用利差(HYG) | -0.79(利差反向收窄) | 2至4周(快速传导) | -65 至 -95 个基点(利差收窄) | 企业再融资便利度与违约风险压制 |
横跨2012年至2026年的量化实证分析表明,全球流动性指数同比动量变化领先比特币价格波动约8至12周。当全球流动性在2022年10月探底至158万亿美元并开启向2026年末171.4万亿美元的多年度扩张时,比特币在15,500美元见底并一路飙升突破73,700美元的历史高位,以惊人的拟合度复刻了流动性浪潮的走势。
同样,科技股主导的纳斯达克100指数在流动性扩张期表现出1.4倍至1.8倍的实证弹性。当央行注入流动性时,无风险折现率大幅下行,迫使机构资产配置者沿风险曲线前移,竞相买入许诺远期巨额现金流的长久期科技股。正如我们在比特币清算与多空挤压动态的市场报告中所阐述,加密衍生品市场结构性杠杆的剧烈出清,往往与底层法币流动性脉冲的阶段性枯竭高度重合。
离岸美元系统与跨币种基差互换:影子银行管道透视
散户宏观分析师常犯的一个致命错误是将视野局限于美国本土边境。事实上,主导国际贸易与全球金融杠杆的核心引擎在离岸市场运转:即欧洲美元市场。横跨伦敦、苏黎世、东京、新加坡和开曼群岛,离岸影子银行系统完全在美联储监管管辖范围之外创造并流通着天量美元计价负债。
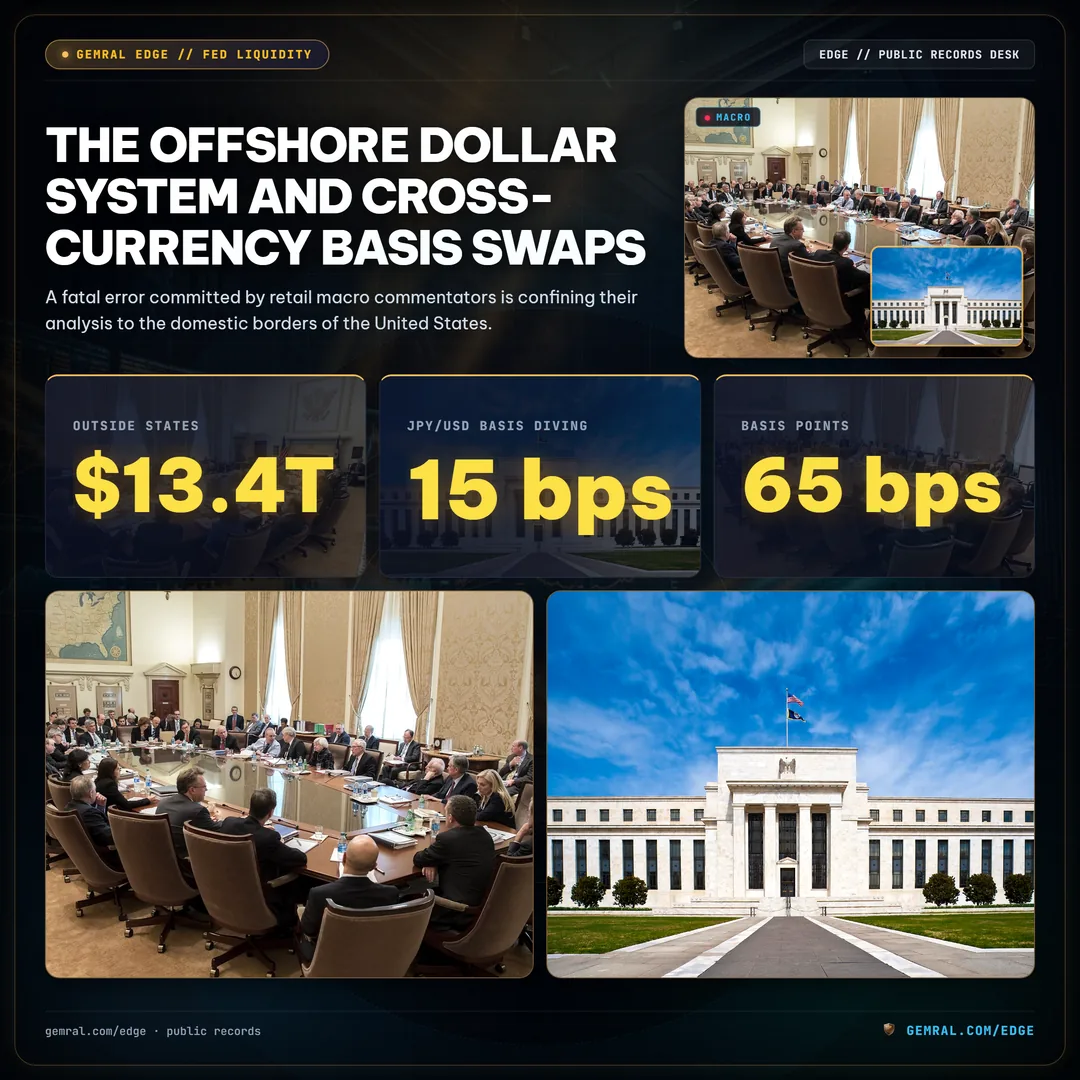
根据国际清算银行(BIS)的统计,美国境外非银借款人背负的离岸美元债务已突破13.4万亿美元,此外更有超过85万亿美元的外汇掉期与远期合约。这一庞大的信用债务结构需要每天源源不断的美元清算流动性支持,以滚动续期到期债务。
该离岸融资管道的健康状况可通过跨币种基差互换利差(Cross-Currency Basis Swap Spread)直接量化:
- 抛补利率平价(CIP)失效:在传统教科书理论中,抛补利率平价假定两国货币间的利率差异应与远期汇率升贴水完全抵消。然而自2008年金融危机以来,跨币种基差互换利差持续处于负值区间,凸显出全球大型银行要求基于外币抵押品出借美元时索取的刚性流动性溢价。
- EUR/USD与JPY/USD基差互换:当美元资金趋紧时,跨币种基差利差会急剧恶化扩大(例如,3个月期JPY/USD基差从-15个基点深跌至-65个基点)。这一走势表明,外国金融机构宁愿承担高额惩罚性溢价,也要竭力锁定隔夜和定期美元头寸。
- 央行流动性互换网络:为缓解离岸流动性冻结危机,美联储与五大核心外国央行(加拿大银行、英格兰银行、日本银行、欧洲央行和瑞士国家银行)建立了永久性双边常备互换额度。美联储向外国央行提供美元以换取本币抵押品,充当终极国际最后贷款人,在发生急性跨国信用恐慌时迅速扩张全球流动性指数。
- 国内流动性反噬传导:当离岸美元融资压力达到临界点时,跨国金融巨头会被迫抛售变现其持有的美债现券并回流本地资金,从而在美国金融清算架构内部诱发突发性的流动性骤抽。
The 65-Month Liquidity Wave: Multi-Year Economic Refinancing Cycles
量化宏观经济学中最深刻的洞见之一,是存在一个主导全球流动性指数长期波动的65个月结构性债务再融资大周期。通过对主权债务到期时间表的实证分析揭示,这一为期5至6年的谐波周期精准映射了企业发债周转、主权国债置换偿还以及央行货币政策松紧轮动的天然生命节奏。
驱动该65个月周期的结构性核心要素牢牢扎根于真实的物理金融契约:
- 企业平均债务久期:经合组织(OECD)国家发行的企业债务中位到期期限平均为5.2至5.8年。在大规模信用扩张之后,企业财务官必须重返信贷市场为到期票据再融资,迫使系统级流动性全面扩张。
- 主权债务展期节奏:美国财政部在其35万亿美元的主权国债存量中,将平均到期年限维持在约72个月。密集的国债发售潮必须匹配央行高度协同的宽松流动性窗口,以杜绝拍卖尾部风险和认购流标。
- 大周期的演变阶段:
- 阶段一:流动性收缩/筑底期(第0至12个月):各国央行为遏制周期末期的通胀压力,激进提高基准利率并缩表。企业盈利承压,违约率攀升,投机资产遭遇剧烈回撤。当银行间资金流动性极度枯竭时,倒逼央行政策正式发生转向,大周期见底。
- 阶段二:早期复苏/注资期(第13至30个月):央行协同宽松机制、降息及准备金注入重启基础货币扩张。高贝塔资产(比特币、成长型科技股)展开强有力的提前抢跑反弹。
- 阶段三:全面扩张/估值繁荣期(第31至48个月):商业银行信贷创造大幅提速,全球主要经济体M2全面激增,基准股指在充裕流动性估值溢价的托举下连破历史新高。
- 阶段四:周期末期通胀/紧缩期(第49至65个月):实体资源供给瓶颈、薪资通胀压力与大宗商品暴涨迫使央行撤回宽松政策,标志着周期见顶并拉开下一轮紧缩序幕。
追踪全球流动性指数的实证数据证实,全球信用周期已在2024年底切入第二阶段,目前正稳步跨入第三阶段初期。随着全球主要央行协调开启降息大周期,叠加中国央行出台强有力的信贷刺激举措,这轮65个月的流动性浪潮预计将持续扩张至2027年年中,为全球权益资产和数字资产确立坚实的跨年度宏观顺风。
Institutional Regimes: Identifying Liquidity Inflection Traps Before Price Collapses
尽管全球流动性指数的长期趋势为主权级宏观决策提供了战略罗盘,但机构风控主管必须敏锐驾驭短期的局部流动性拐点陷阱。崩盘和突如其来的20%深度回撤极少发生在平静时期,往往是在市场参与者将名义股价动量误认为健康底层流动性时瞬间爆发。
为在资产价格暴跌前精准识别流动性拐点陷阱,机构交易台严密监控四个量化预警信号:
- 股价与净流动性背离:当标普500或纳斯达克指数创出历史新高,而全球流动性指数或美联储净流动性却见顶并连续4周以上萎缩时,致命的流动性背离陷阱即告触发。历史先例(如2021年第四季度和2020年初)表明,资产价格终将屈服补跌以匹配底层流动性轨迹。
- 财政部一般账户(TGA)回补的吸水虹吸:在债务上限暂停或巨额季度再融资计划公布后,美国财政部回补TGA余额会将数百亿美元现金从商业银行清算账户直接吸入政府国库。如果隔夜逆回购设施(ON RRP)无法完全缓冲该外流,商业银行准备金将急剧萎缩,从而引发局部流动性休克。
- 一级交易商国债库存激增:当交易商持有的息票国债库存激增超出自身消化极限、国债拍卖竞标倍数恶化时,交易商不得不被迫压缩对企业债和股票的资产负债表配额,导致整体市场广度迅速瓦解。
- 跨币种基差互换严重失衡:EUR/USD或JPY/USD跨币种基差互换利差突发负向走阔,预示着离岸美元极度短缺。这几乎不可避免地迫使全球金融机构争相清算其流动性最好的核心资产——通常是大市值科技龙头股和加密资产——以紧急筹措美元结算现金。
通过将全球流动性指数的实时遥测数据系统性地纳入交易模型,资本配置者不仅能为投资组合构建坚实的护城河抵御毁灭性尾部风险,更能全面捕获170万亿美元主权货币浪潮带来的财富倍增动力。
全球流动性传导数据集:https://gemral.com/edge/s/macro-global-liquidity-index-tracker
Frequently asked questions
What is the Global Liquidity Index?
The Global Liquidity Index is a macroeconomic aggregate benchmark that quantifies the total volume of central bank reserves, commercial bank broad money (M2), cross-border credit, and short-term financing available across the world's major economies. It tracks how monetary policy adjustments and sovereign balance sheet operations transmit into real asset prices.
How is the Global Liquidity Index calculated?
The Global Liquidity Index aggregates the balance sheet assets of the world's dominant central banks—principally the Federal Reserve, European Central Bank, People's Bank of China, and Bank of Japan—adjusted downward for sterile government cash balances (such as the US Treasury General Account) and reverse repo facilities, normalized by global M2 broad money supply and trade-weighted spot foreign exchange rates.
How does the Global Liquidity Index correlate with Bitcoin and equities?
Global liquidity exhibits an exceptionally high historical correlation with risk assets: Bitcoin demonstrates an 83% directional correlation to global liquidity expansion on an 8-to-12 week lead time, while global equities like the S&P 500 and Nasdaq typically track liquidity trends with a 4-to-8 week lag.
Why does the U.S. Dollar Index (DXY) impact global liquidity?
Because approximately 85% of international currency transactions and over $13.4 trillion in foreign corporate debt are denominated in U.S. dollars, a surging dollar index increases offshore debt-servicing burdens and forces cross-border banks to shrink lending, contracting the global liquidity pool. Conversely, a softening dollar acts as an immediate worldwide liquidity catalyst.