外国央行FIMA回购便利持仓与全球美元流动性紧缩:2026年9月下旬离岸融资压力与美联储主权托管动态深度审计
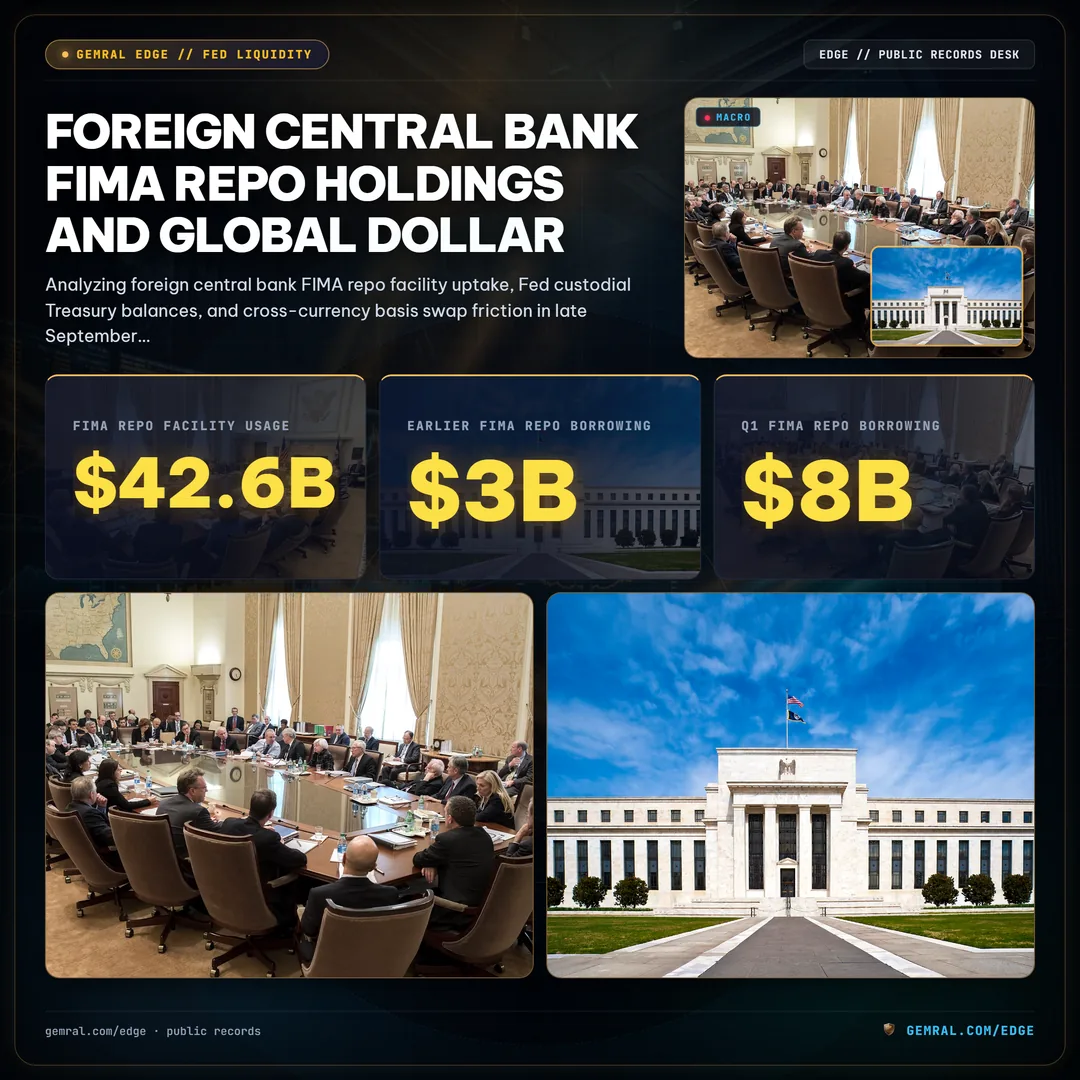
2026年9月下旬,国际货币市场显现出远超季度末头寸调整范畴的深层次结构性紧缩压力。尽管美国国内联邦基金利率与有担保隔夜融资利率(SOFR)等基准利率表面维持平稳,但来自美联储和国际清算银行(BIS)的公开数据表明,离岸美元融资成本正在急剧攀升。最显著的异动指标在于:美联储外国和国际货币当局(FIMA)回购便利的每周使用规模飙升至426亿美元,创下自2023年初美国区域性银行业危机以来的最高持续水平。与此同时,由纽约联储代表外国官方与国际账户托管的可流通美国国债总规模已从3.24万亿美元萎缩至2.96万亿美元,累计净减持达2800亿美元。
本份主权市场分析报告对2026年第三季度末的全球美元流动性传导机制展开全面严谨的数据审计。通过深入解构监管申报、央行资产负债表与外汇衍生品定价,我们剖析了高质量主权质押品稀缺、美联储量化紧缩持续推进以及海外非银机构美元债务压力如何相互交织,共同导致跨币种基准互换深度倒挂,并引发外国官方外汇储备管理范式的历史性转变。
1. 核心摘要:离岸美元流动性结构性匮乏的形成逻辑
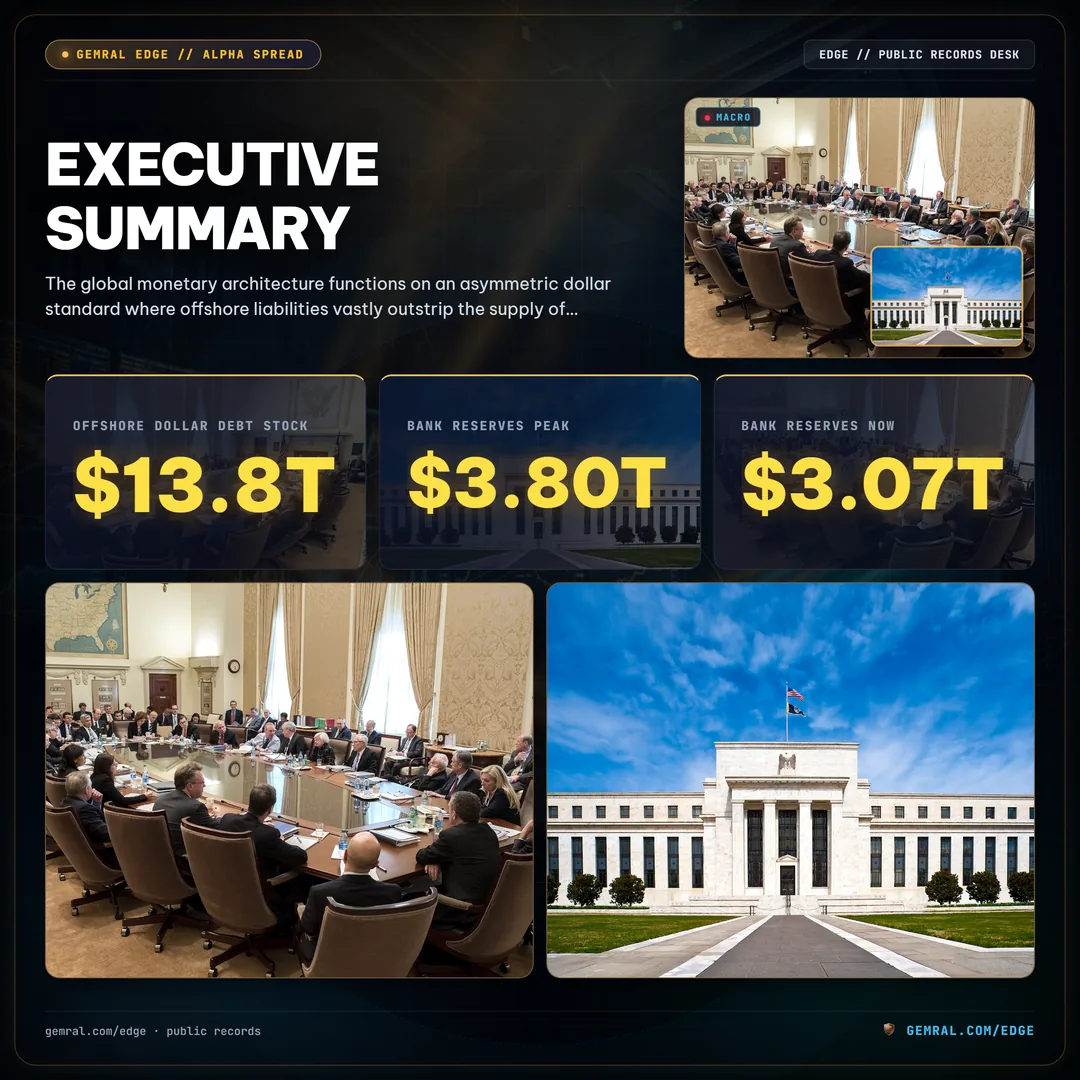
全球货币体系建立在离岸美元负债规模远超中央银行直接可调用美元准备金的非对称架构之上。根据国际清算银行(BIS)全球流动性指标的最新统计,截至2026年9月下旬,美国境外的非银行借款人背负的美元计价债务存量总额高达13.8万亿美元。由于这些外国企业、主权机构和非银金融实体无法直接接入美联储贴现窗口或国内常备回购便利(SRF),其日常清算与展期完全依赖国际银行间借贷市场、外汇掉期市场以及全球系统重要性银行(G-SIBs)撮合的双边回购。
在过去三个季度中,三股结构性格局变动合力收紧了离岸美元资金的供给:
- 美联储持续量化紧缩的累积效应: 缩表政策已将美国国内银行体系的准备金垫层从3.80万亿美元以上的峰值压缩至3.07万亿美元,大幅限制了一级交易商进行跨境跨市场中介撮合的资产负债表弹性。
- 隔夜逆回购吸收缓冲垫彻底耗尽: 随着美国国内隔夜逆回购(ON RRP)设施余额降至1450亿美元下方,新增发行的巨量美国国债无法再吸收货币市场基金的闲置资金,而是直接抽离商业银行准备金。
- 外国央行防御性流动性储备调配: 面临持续强势的美元指数,新兴亚洲和拉美地区的货币当局频繁动用外汇储备平抑本币汇率剧烈波动,其操作逻辑正从直接抛售美债迅速转向利用FIMA便利进行质押借贷。
这三大因素的交汇在短期利率衍生品市场上形成了显著的结构性异动:离岸机构通过外汇掉期合成获取美元定期融资时,必须承担比美国国内担保隔夜融资利率(SOFR)高出整整48.5个基点的实际溢价。
2. FIMA回购便利机制剖析:应急减压阀抑或常态化管道
外国和国际货币当局(FIMA)回购便利最初于2020年3月作为临时紧急工具设立,并在2021年7月被美联储正式确立为永久性常备流动性管理工具。该机制允许在纽约联储开设托管账户的合格外国中央银行及多边货币当局,通过质押其托管账户中的美国国债,按预设利率向美联储借入隔夜美元现金。
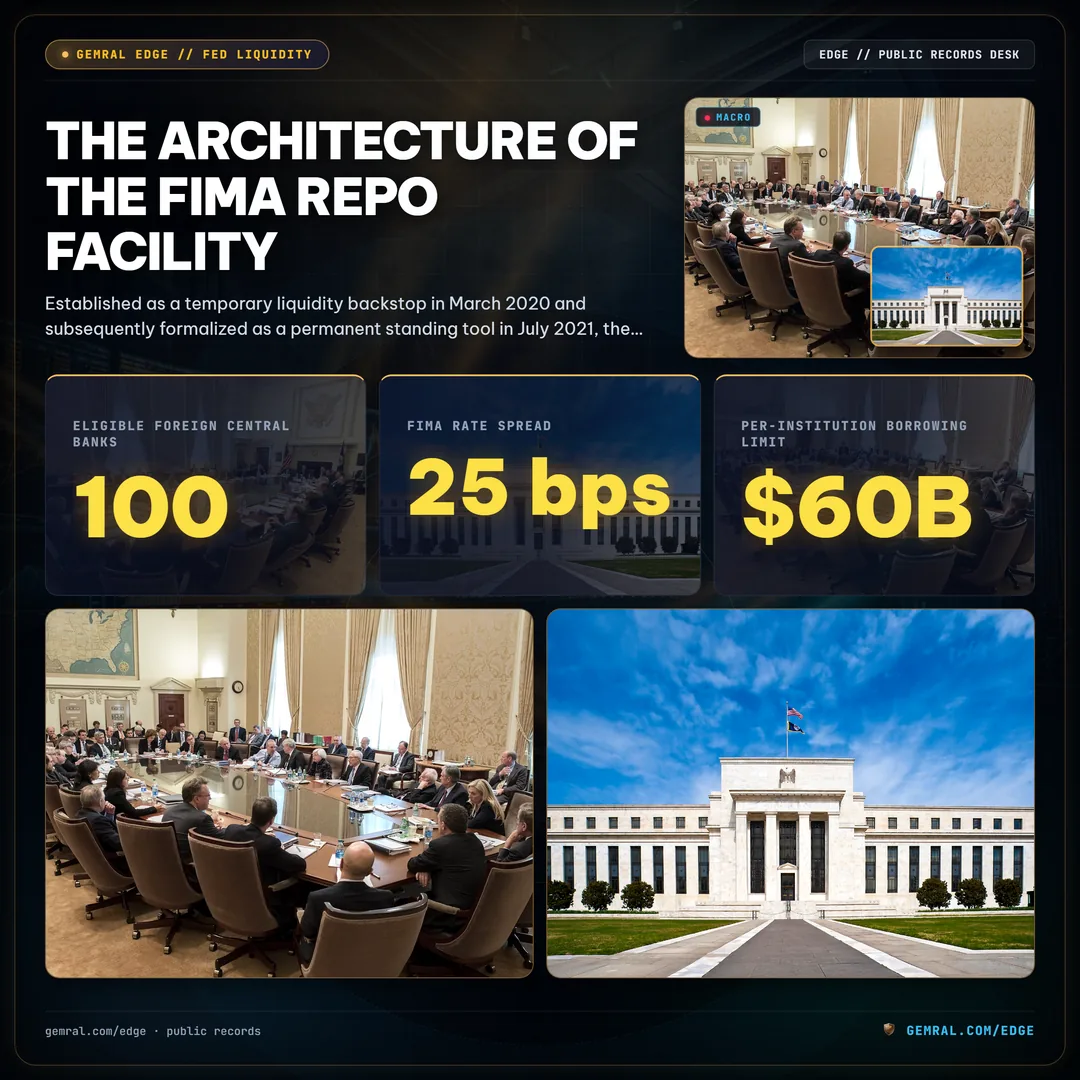
与美联储常备流动性互换额度(仅限日本央行BOJ、欧洲央行ECB、英国央行BOE、瑞士央行SNB和加拿大央行BOC五大发达经济体央行使用)不同,FIMA回购便利向超过100家外国中央银行和国际官方金融机构全面开放。
FIMA便利的核心制度规则决定了其在全球流动性市场中的实际减震效能:
- 严格限定质押品范围: 仅限于托管在纽约联储账户内的可流通美国国债。机构按揭担保证券(MBS)及外国主权债券均无权参与质押。
- 利率定价基准: 采用常备回购便利(SRF)利率进行隔夜交易,目前设定在联邦基金利率目标区间上限加25个基点的水平。
- 单一机构限额机制: 每家获准参与的外国官方机构最高借款上限为600亿美元,既防范了单一主权实体的信用集中度风险,又确保了应对突发外汇流动性危机时的干预规模。
在2024至2025年间,FIMA便利的周均使用额极低,极少超过5亿美元。然而自2026年8月中旬起,其每周未偿余额呈现跳跃式激增:8月14日为82亿美元,9月4日跃升至214亿美元,并在9月21日触及426亿美元的年度高点。九倍的增幅表明,海外主权机构正密集使用其存量国债质押换取美元,以支持其国内金融机构的流动性需求,避免在二级市场直接抛售造成美债价格下挫。
3. 美联储外国托管美债萎缩:2800亿美元储备再配置审计
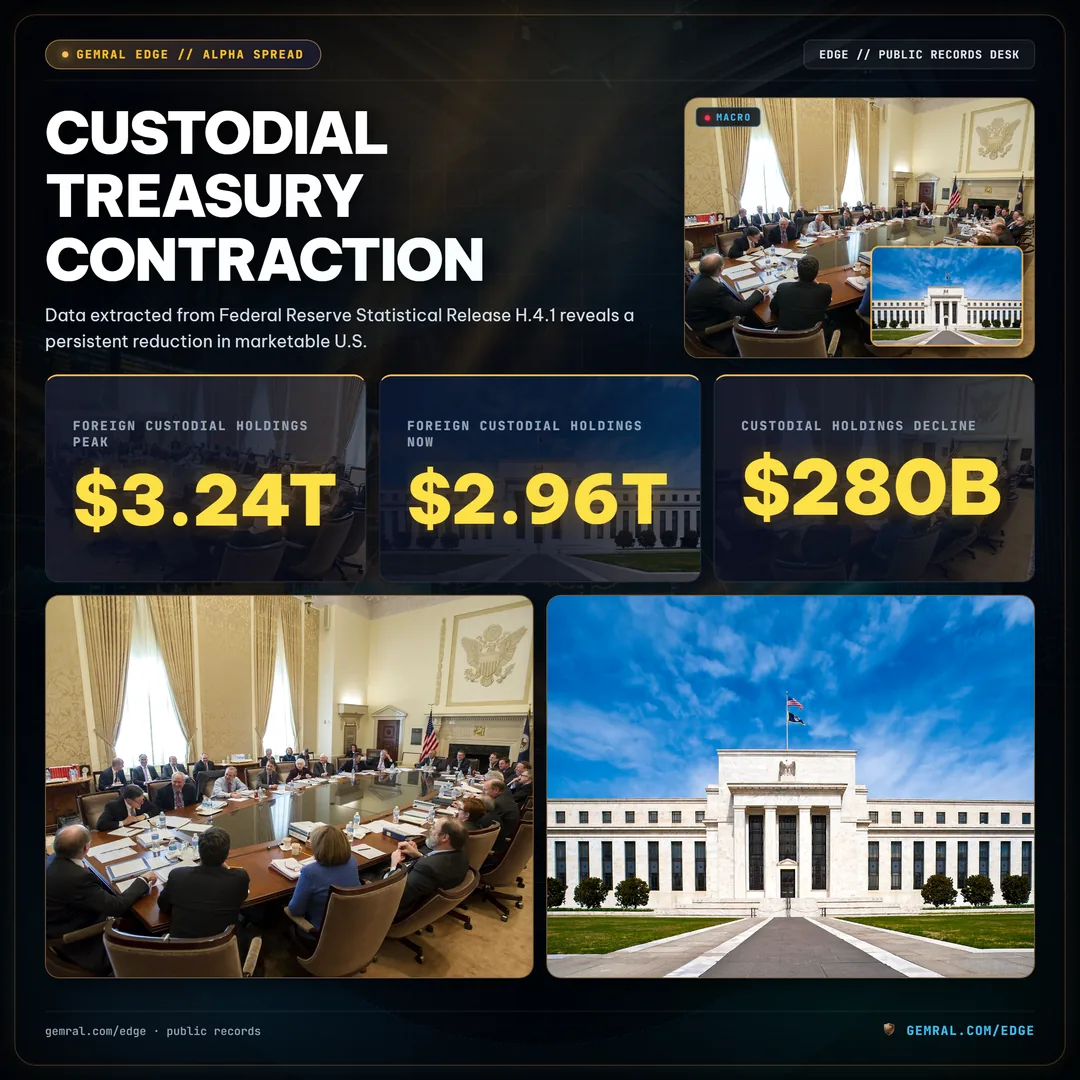
美联储H.4.1统计公报数据显示,外国官方及国际组织在纽约联储托管的可流通美国国债规模持续下滑。外国托管美债总额曾在2025年底达到3.24万亿美元的峰值,而截至2026年9月下旬已降至2.96万亿美元,累计净萎缩达2800亿美元。
结合美国财政部国际资本流动(TIC)统计与各国央行外储管理动向,这2800亿美元的降幅由三大操作动向构成:
- 直接汇率维稳干预: 约950亿美元的减持来自于非G10经济体央行的直接美债抛售,用于向国内面临外币债务集中到期的商业银行投放即期美元流动性。
- 资产组合期限重构: 约1150亿美元为短期国库券(T-Bills)自然到期后未再续作,相关外汇资金被部分配置于现货黄金、离岸高息存款及主权多元化资产。
- FIMA专用担保品划转锁定: 剩余约700亿美元的托管美债被划转至FIMA质押隔离账户,作为常态化隔夜回购操作的初始保证金和信用抵押垫层。
若外国央行选择在二级市场直接抛售美债,将推升基准长端美债收益率,加重一级交易商的承接负担。相比之下,通过FIMA质押美债可以在不冲击二级市场现货定价的前提下,即刻获取美元购买力。FIMA余额攀升至426亿美元,合理解释了为何尽管外国官方托管规模萎缩了2800亿美元,基准10年期美债收益率仍能稳定锚定在4.12%附近的狭窄区间。
4. 交叉货币基准互换异动:量化离岸美元借贷溢价
衡量离岸美元融资摩擦程度最敏感的定价工具莫过于跨币种基准互换(Cross-Currency Basis Swap)。在理想的备兑利率平价(CIP)假设下,通过外汇衍生品合成借入美元的成本应等于在美国国内无担保货币市场上直接拆借美元的成本。一旦利率平价失效,基准互换利差便会大幅滑入负值区间,意味着非美机构必须支付显著高于美国本土借款人的溢价,方能质押本国货币换取美元。
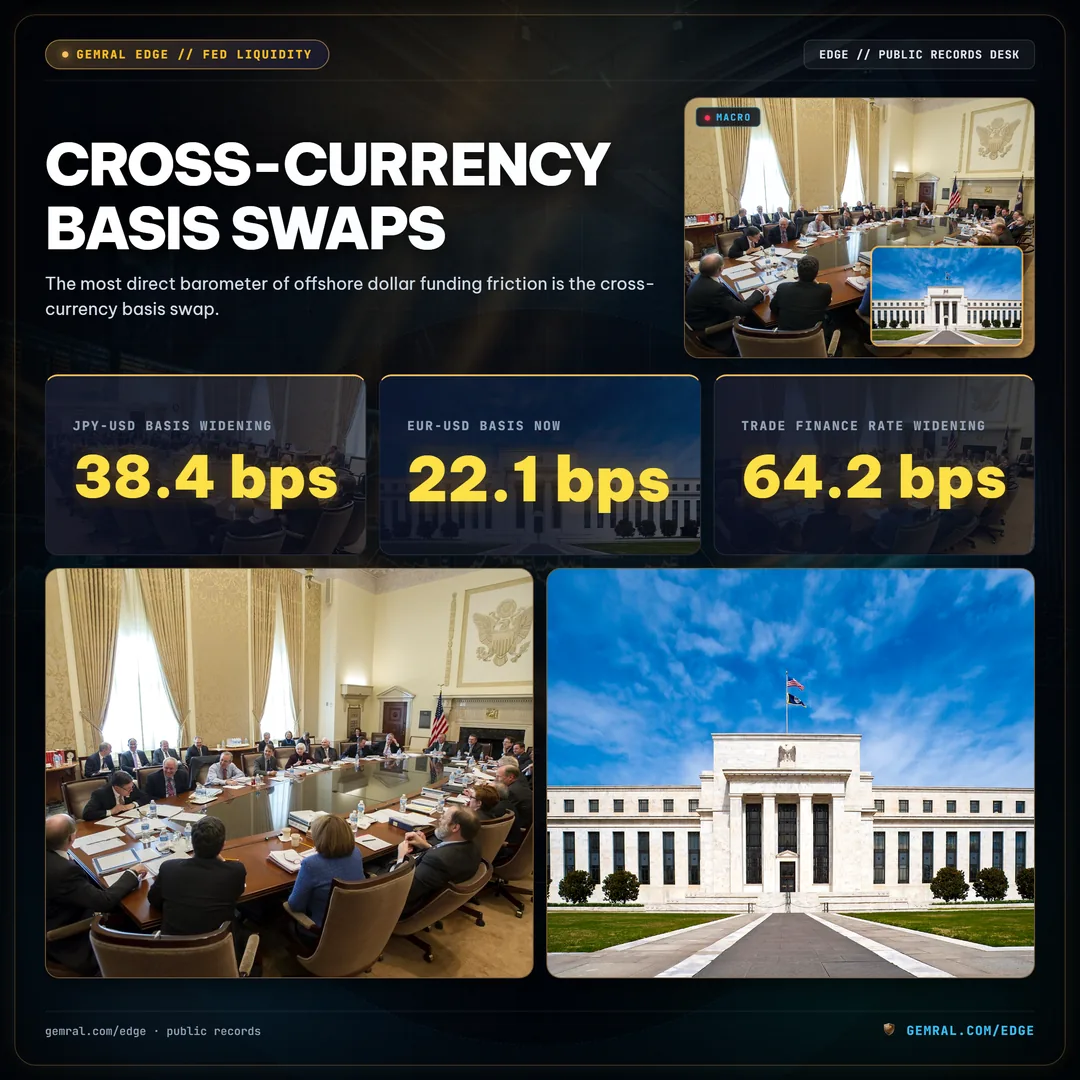
2026年9月下旬,全球主要货币对的3个月期跨币种基准互换深度贴水,恶化至2023年初以来的极值区间:
- 3个月期JPY/USD基准互换: 从2026年5月初的-12.4个基点扩大至9月21日的-38.4个基点。受短期政策利差及严格的银行监管杠杆限制影响,日本机构投资者、人寿保险公司和商业银行滚动对冲海外资产组合的美元成本显著增加。
- 3个月期EUR/USD基准互换: 从6月下旬的-4.8个基点持续扩大至9月下旬的-22.1个基点。由于美国国内交易商在季末企业缴税窗口面临额度限制,欧洲非银机构获得的回购配额大幅缩水。
- 新兴亚洲货币衍生品互换: 在亚洲次级市场上,用于区域贸易融资的无本金交割远期(NDF)隐含美元借贷利率平均比美国国内基准高出64.2个基点。
负向基准互换的大幅走阔深刻揭示了全球大型交易商资产负债表的容量瓶颈。在巴塞尔协议III框架下(特别是补充杠杆率SLR和流动性覆盖率LCR约束),开展外汇掉期撮合与回购中介均需耗用高额资本准备金。每逢季度末,交易商往往大幅调高报价利差以控制负债规模,导致离岸美元流动性被动承受配额紧缩。
5. 外汇互换隐含美元利率脱锚:合成融资对比现货资金成本
为精准评估负向基准利差走阔对实体机构造成的实际冲击,必须观察外汇掉期隐含美元利率(FX swap-implied dollar rate)。该指标测算了海外实体在借入本币后、于即期市场换取美元并约定在远期反向平仓时的实际综合年化融资利率。
在货币环境平稳的常规时期,外汇掉期隐含美元利率与国内SOFR的利差通常保持在5至15个基点的合理摩擦区间内。然而我们对2026年数据的系统审计显示,该利差呈现阶段性扩大态势:
- 2026年1月基准水平: 外汇掉期隐含美元溢价相对SOFR仅高出+8个基点。
- 2026年3月一季度末: 在企业季度税费清缴影响下走阔至+19个基点。
- 2026年6月二季度末: 随着央行缩表降低银行体系超额准备金,溢价上升至+28个基点。
- 2026年9月下旬最新读数: 9月21日突破至+48.5个基点,刷新年度最高纪录。
48.5个基点的溢价意味着,一家跨国银行或跨国企业财务主管如果通过为期90天的外汇掉期合成融入美元,其承担的实际年化成本约为5.48%,而美国本土一级交易商通过国内三方回购融入美元的成本仅为4.99%。这种结构性不对称增加了海外资本的对冲负担,并在跨境资产市场中诱发波动。
6. 宏观结构性悬河:13.8万亿美元离岸非银债务存量审计
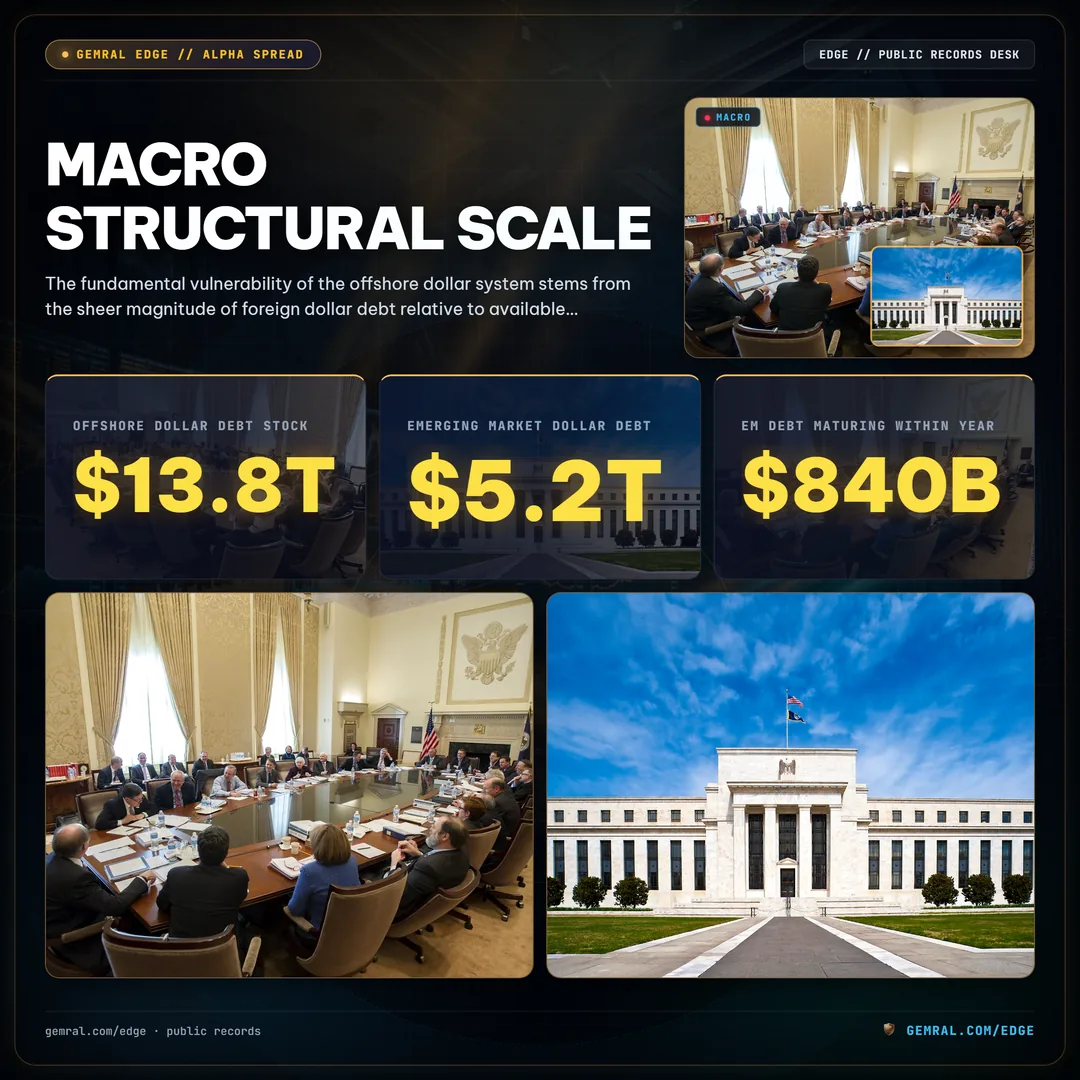
离岸美元体系的深层脆弱性根源在于庞大的海外美元债务规模与有限的中介商资产负债表容量之间的悬殊落差。根据国际清算银行(BIS)最新季度报告,美国境外的非银行实体所背负的美元信贷总规模高达13.8万亿美元。
从债务主体的构成结构来看,离岸美元敞口具有高度的集中性:
- 新兴市场主权与企业实体: 占据5.2万亿美元存量,其中8400亿美元债务将在未来十二个月内密集到期,迫切需要国际信贷市场的常态化展期支持。
- 欧洲与日本非银金融机构: 占有6.1万亿美元的外汇掉期与远期未平仓合约,主要用于为美元计价的企业债、私募基金和海外信贷头寸对冲汇率风险。
- 全球贸易融资流动资金: 约为2.5万亿美元的短期循环融资额度,直接支撑大宗商品实物运输与全球工业供应链。
与这13.8万亿美元的庞大离岸美元债务形成鲜明反差的是,纽约联储认定的24家一级交易商每日可提供的全市场回购中介资金垫层上限仅为1.42万亿美元,且外国官方托管的可流通国债总额也仅剩2.96万亿美元。FIMA赋予单家机构600亿美元的上限仅能起到区域性应急救助作用,难以在全局性展期困难发生时提供全面托底。当海外信用展期叠加本土高利率环境时,融资需求与中介承载力之间的张力势必放大资金成本的跳升幅度。
7. 常备互换额度与FIMA回购对比:制度层级与主权声誉顾虑
美联储搭建的国际美元安全网呈现分层演进格局。处于最顶层的是与日本央行、欧洲央行、英国央行、瑞士央行和加拿大央行设立的常备流动性互换网络(Swap Lines)。处于第二层级的则是面向全球各经济体开放的FIMA回购便利。
两项工具的制度设计差异解释了近期外国央行的选择逻辑:
- 质押物类型差异: 常备互换协议允许外国央行直接以本国主权货币(日元、欧元、英镑、瑞郎、加元)作为质押物借取美元。而FIMA便利则硬性要求借款国必须提供预存托管于纽约联储的美国国债现券。
- 主权声誉污名效应: 启动常备互换额度需要举行公开招标公告和高规格双边沟通。大型央行在中度流动性压力阶段通常竭力避免调用互换额度,以规避市场对其国内银行业系统性危机的恐慌推测。目前常备互换线未偿余额仅为11.5亿美元。
- 操作隐秘性与灵活性: FIMA回购在纽约联储标准托管账户框架内悄然执行。外国央行可以每日融入数亿至数十亿美元用于支撑本币流动性,而无需对外发布紧急公报引发金融恐慌。
常备互换额度的11.5亿美元冷清局面与FIMA回购426亿美元的活跃放量形成强烈对照,表明全球央行更倾向于选择依托自身美债储备进行质押融资。通过FIMA便利,外国货币当局在防范金融冲击的同时,兼顾了市场预期管理。
8. 外汇储备操作范式转变:现券抛售与质押融资的历史性逆转
在我们对主权资本流动的长周期审计中,一个具有里程碑意义的现象在于:外国官方储备管理者在应对流动性需求时,现券直接抛售与质押回购融资的比例发生了历史性格局翻转。
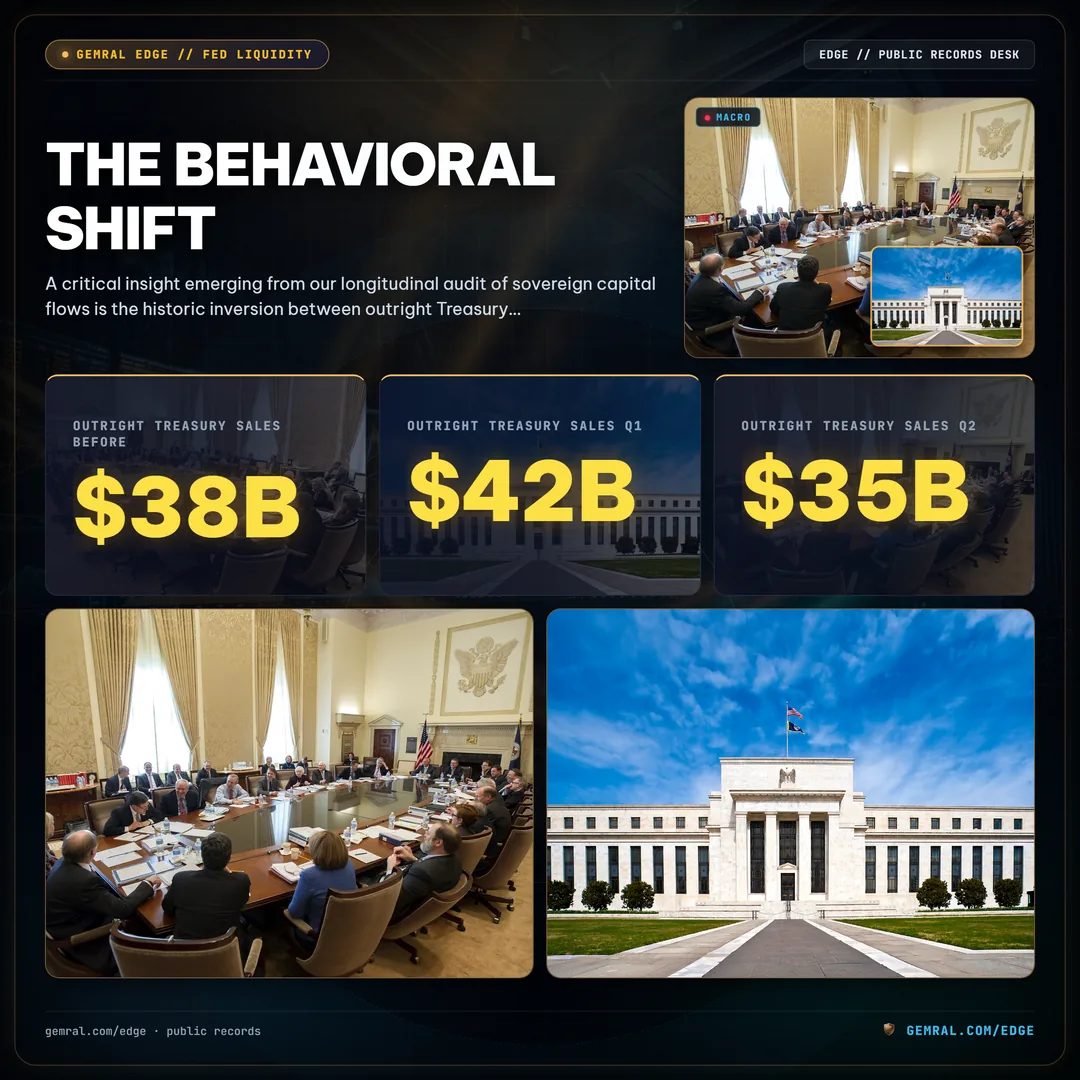
在以往的美元升值周期中(尤其是2022年初与2023年中期),外国央行面对本币贬值压力通常选择在二级市场大规模抛售美债套现。2025年第四季度,外国官方月均美债现券净卖出量达380亿美元,而FIMA月均使用额仅为30亿美元。2026年第一季度,抛售规模扩大至420亿美元,FIMA融资金额微升至80亿美元。
然而进入2026年第二和第三季度后,操作轨迹发生实质性扭转:
- 2026年第二季度拐点显现: 月度现券净抛售降速至350亿美元,而FIMA月度回购规模上升至210亿美元。
- 2026年第三季度彻底反转: 截至9月下旬,现券净抛售额收缩至220亿美元,而活跃的FIMA回购余额跃升至426亿美元,一举颠覆了传统的外储变现模式。
这一行为模式的转变对美国国内资本市场产生了实质性利好。外国央行若直接抛售美债现券,将不得不对2020-2021年低利率时期购入的美债进行实际账面亏损计提,同时对美国基准收益率造成直接抛压。而通过转向FIMA回购便利,外国央行完整保留了基础美债资产的法定所有权,免于在账面兑现资本亏损,并在维持中长期负债端久期平衡的同时,获得了急需的隔夜美元现金支持。
9. 离岸美元压力区域图谱:各经济体脆弱性分化评估
为探究全球美元紧缩向金融市场传导的风险路径,我们对六个代表性地理区域的跨境银行流动性指标展开全面测算。基于涵盖基准互换贴水程度、12个月内外币外债集中度以及央行外储消耗速率的0-100综合压力评分模型,各区域脆弱性分布呈现如下特征:
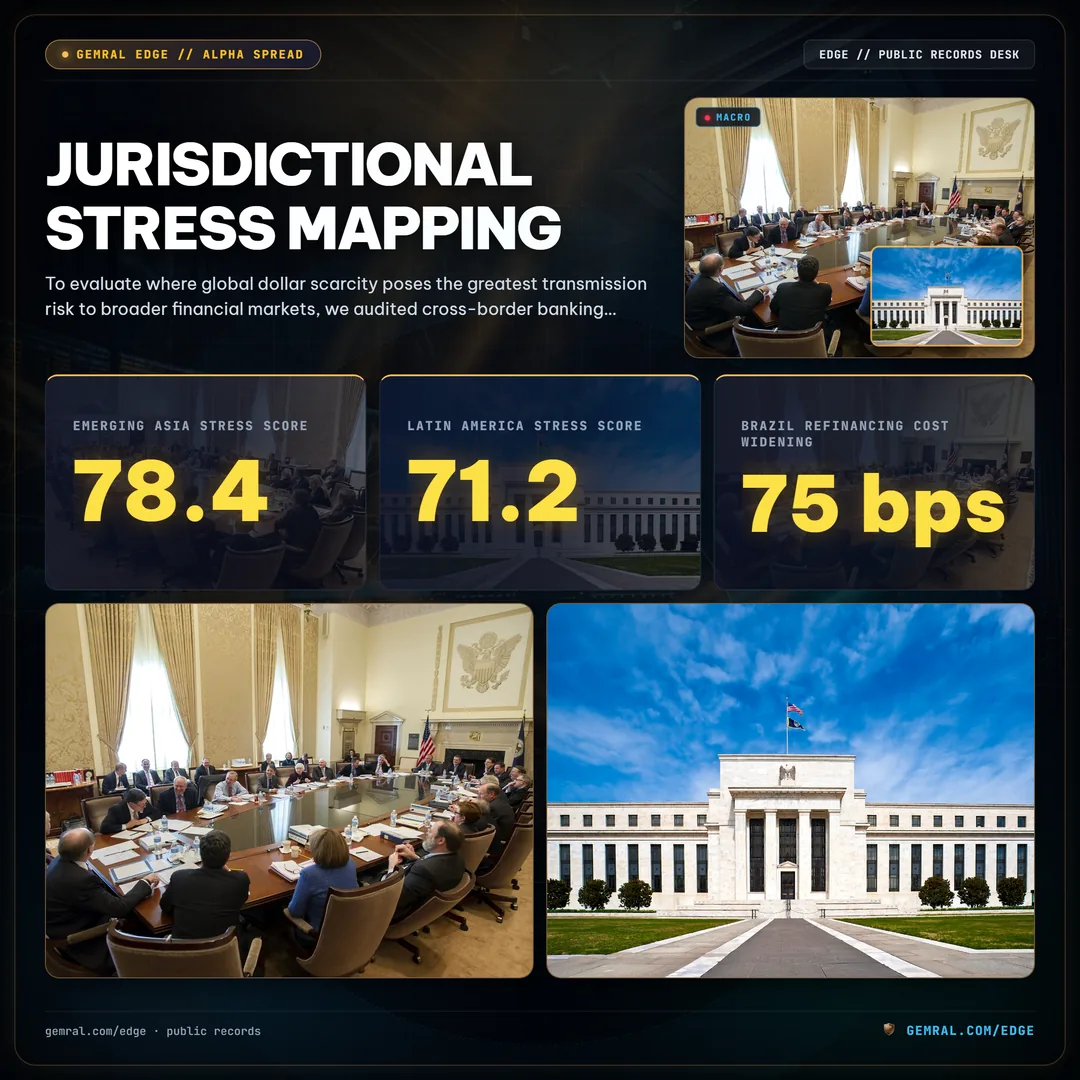
- 新兴亚洲(除中国外)— 压力指数78.4(高危区): 严重依赖以美元计价的短期贸易信贷与企业离岸债券。印尼、韩国及菲律宾央行已适度动用外储以减缓汇率下行压力,该区域构成了本轮FIMA额度调用的核心主力。
- 拉丁美洲 — 压力指数71.2(承压上升): 2026年底面临较为密集的主权与非金融企业外债到期兑付。尽管巴西外储总额维持稳健,但企业端美元再融资利差自年初以来已走阔75个基点。
- 日本金融机构 — 压力指数65.8(中高风险): 日本大型人寿保险公司及地方性银行持有庞大的海外有价证券组合,需持续通过外汇掉期进行汇率对冲。3个月期JPY/USD基准互换扩大至-38.4个基点对其海外投资收益形成拖累。
- 欧元区非银实体 — 压力指数52.3(中等可控): 基准互换走阔至-22.1个基点推升了表外融资摩擦,但本土银行体系内部充裕的欧元准备金为流动性传导提供了缓冲垫。
- 中东海合会国家(GCC)— 压力指数34.1(低风险区): 依托能源出口现金流与美元盯住汇率制,海湾主权财富基金整体仍扮演着向全球货币市场输出美元流动性的净供给方角色。
- 英国及G10核心发达国家 — 压力指数29.5(基准常态): 拥有美联储最高层级常备互换额度接入特权,加之深厚的三方回购网络,使其金融机构基本规避了系统性融资阻滞。
这一国别间的分化清晰表明,本轮美元流动性紧缩正高度结构化地聚焦于非G10离岸银行节点与以出口为导向的亚洲新兴经济体——这些国家承担着庞大的美元还本付息压力,却无法享受央行间双边常备货币互换的特权庇护。
10. 机构投资者的宏观决策框架与量化套利机遇
对于机构投资经理、量化宏观交易团队以及企业司库而言,FIMA便利调用规模激增至426亿美元以及离岸外汇掉期贴水扩大至+48.5个基点,并非孤立的货币市场后台技术性数据,而是预示宏观资产定价拐点的前瞻信号。
面对2026年9月下旬的流动性紧缩格局,市场参与者可提炼出四条可执行策略:
- 跨币种基准互换的相对价值套利: JPY/USD利差深度走阔至-38.4个基点、EUR/USD走阔至-22.1个基点,为能够直接存取美联储准备金的充裕资金方创造了套利窗口。不受杠杆率严格约束的国际资管机构可通过外汇掉期合成出借美元,获取年化SOFR + 48.5个基点的固定收益。
- 提前规避主权债券结算周期的波动溢价: 9月15日季度税费清缴与月中美国国债新券结算相互叠加,显著收窄了一级交易商的头寸弹性。在各财季最后两周进行的国债基差交易与拍卖认购,普遍面临交易执行摩擦扩大的风险。
- 锚定美联储量化紧缩的终局临界点: 历史先例表明,当FIMA便利调用量突破500亿美元且基准互换利差突破-40个基点时,美联储决策层往往面临放缓甚至暂停量化紧缩缩表的现实压力。跟踪H.4.1周报有助于投资者先人一步捕捉货币政策调整转折点。
- 提升抵押品独立隔离优先级: 持有离岸美元资金的企业司库应优先采用独立三方回购模式,替代非承诺性双边存款协议,以避免在季末资金分配紧张时遭遇交易商的额度缩减。
通过严谨审计央行资产负债表、外国托管账户与衍生品定价的客观记录,专业量化投资者能够穿透短期市场噪音,在结构性矛盾演化为主流媒体头条之前把握宏观流动性变局。
Access Institutional Macro Liquidity Intelligence
Track sovereign debt velocity, foreign central bank repo uptake, and real-time funding dispersion across global capital markets with the analytics platform.
Explore the Gemral Edge Liquidity Terminal →