Khoản Nắm Giữ Repo FIMA Của Ngân Hàng Trung Ương Nước Ngoài Và Áp Lực Thanh Khoản Đô La Toàn Cầu: Kiểm Toán Dữ Liệu Thanh Khoản Hải Ngoại Và Trái Phiếu Lưu Ký Cuối Tháng 9/2026
Vào cuối tháng 9 năm 2026, các thị trường tiền tệ quốc tế đang bộc lộ những căng thẳng mang tính cấu trúc vượt xa các hoạt động định vị sổ sách cuối quý thông thường. Mặc dù các chỉ số lãi suất quỹ liên bang trong nước và lãi suất tài trợ có tài sản đảm bảo qua đêm nhìn bề ngoài vẫn duy trì trạng thái ổn định, hồ sơ công khai từ Cục Dự trữ Liên bang và Ngân hàng Thanh toán Quốc tế (BIS) cho thấy chi phí tài trợ đồng đô la ở thị trường hải ngoại đang gia tăng mạnh mẽ. Đáng chú ý nhất, khối lượng sử dụng hàng tuần tại Công cụ Repo FIMA (Foreign and International Monetary Authorities) của Fed đã tăng vọt lên 42,6 tỷ USD—mức cao nhất được ghi nhận kể từ đợt bất ổn ngân hàng khu vực đầu năm 2023. Đồng thời, lượng trái phiếu Kho bạc Mỹ khả nhượng do các tổ chức chính thức nước ngoài lưu ký tại Ngân hàng Dự trữ Liên bang New York đã sụt giảm từ 3,24 nghìn tỷ USD xuống còn 2,96 nghìn tỷ USD, tương đương mức rút ròng lũy kế 280 tỷ USD.
Báo cáo thị trường chủ quyền này cung cấp một cuộc kiểm toán dữ liệu chuyên sâu về cơ chế thanh khoản đô la toàn cầu vào cuối quý 3 năm 2026. Bằng việc phân tích các hồ sơ quy định, báo cáo cân đối kế toán của các ngân hàng trung ương và định giá phái sinh ngoại hối, chúng tôi làm rõ cách thức sự khan hiếm tài sản thế chấp, chính sách thắt chặt định lượng và nghĩa vụ nợ ngày càng tăng của các tổ chức phi ngân hàng nước ngoài đã hội tụ làm giãn rộng chênh lệch hoán đổi tiền tệ chéo và tái cấu trúc công tác quản lý dự trữ ngoại hối của các quốc gia.
1. Tóm Tắt Điều Hành: Cơ Chế Cấu Trúc Của Tình Trạng Khan Hiếm Đô La Hải Ngoại
Kiến trúc tiền tệ toàn cầu vận hành dựa trên một tiêu chuẩn đồng đô la phi đối xứng, nơi các nghĩa vụ nợ ở thị trường hải ngoại vượt xa lượng dự trữ tiền mặt khả dụng của ngân hàng trung ương. Tính đến cuối tháng 9 năm 2026, những bên đi vay phi ngân hàng quốc tế đang gánh khoản nợ bằng đồng đô la Mỹ lên tới 13,8 nghìn tỷ USD, theo số liệu từ Chỉ Số Thanh Khoản Toàn Cầu của Ngân hàng Thanh toán Quốc tế (BIS). Do các doanh nghiệp, chính phủ và định chế tài chính nước ngoài này không thể tiếp cận trực tiếp cửa sổ chiết khấu của Cục Dự trữ Liên bang hay Cơ sở Repo Thường trực (SRF) nội địa, việc thanh toán thanh khoản hàng ngày của họ phụ thuộc hoàn toàn vào hệ thống cho vay liên ngân hàng quốc tế, thị trường hoán đổi ngoại hối và các thỏa thuận repo song phương thông qua các ngân hàng lớn toàn cầu (G-SIBs).
Trong ba quý vừa qua, ba dòng chảy cấu trúc riêng biệt đã siết chặt nguồn cung ứng tài trợ đồng đô la ở thị trường quốc tế:
- Chính Sách Thu Hẹp Bảng Cân Đối Bền Bỉ: Quá trình thắt chặt định lượng của Cục Dự trữ Liên bang đã làm xói mòn lớp đệm dự trữ của hệ thống ngân hàng nội địa từ mức đỉnh trên 3,80 nghìn tỷ USD xuống còn 3,07 nghìn tỷ USD, thu hẹp năng lực trung gian tài chính của các nhà tạo lập thị trường sơ cấp.
- Cạn Kiệt Khả Năng Hấp Thụ Của Quỹ Repo Đảo Ngược: Khi số dư công cụ repo đảo ngược qua đêm (ON RRP) trong nước giảm xuống dưới 145 tỷ USD, các đợt phát hành trái phiếu chính phủ không còn hút được nguồn tiền nhàn rỗi từ các quỹ tiền tệ; thay vào đó, các đợt đấu thầu trái phiếu trực tiếp rút cạn dự trữ của các ngân hàng thương mại.
- Lớp Đệm Phòng Thủ Của Ngân Hàng Trung Ương Nước Ngoài: Các cơ quan tiền tệ tại Châu Á Mới Nổi và Mỹ Latinh đã tăng cường huy động dự trữ ngoại hối để ổn định tỷ giá hối đoái nội tệ trước sự mạnh lên bền bỉ của đồng USD, chuyển dịch từ việc bán tháo trái phiếu Kho bạc Mỹ sang sử dụng các khoản vay thanh khoản tạm thời thông qua công cụ repo FIMA.
Hệ quả tổng hợp của các yếu tố này là sự lệch pha có thể đo lường được trên các thị trường lãi suất ngắn hạn: các bên đi vay hải ngoại buộc phải trả mức phí phụ trội thực tế 48,5 điểm cơ bản cao hơn Lãi Suất Tài Trợ Có Tài Sản Đảm Bảo Qua Đêm (SOFR) nội địa để có được nguồn tài trợ kỳ hạn bằng đô la thông qua các hợp đồng hoán đổi ngoại hối.
2. Kiến Trúc Của Công Cụ Repo FIMA: Van An Toàn Khẩn Cấp Hay Đường Ống Cấu Trúc
Được thiết lập như một van an toàn thanh khoản tạm thời vào tháng 3 năm 2020 và sau đó được chính thức hóa thành một công cụ thường trực vào tháng 7 năm 2021, Công cụ Repo Dành Cho Cơ Quan Tiền Tệ Nước Ngoài Và Quốc Tế (FIMA) cho phép các ngân hàng trung ương và cơ quan tiền tệ nước ngoài được phê duyệt có tài khoản lưu ký tại Ngân hàng Dự trữ Liên bang New York tạm thời cầm cố trái phiếu Kho bạc Mỹ để lấy tiền mặt đô la qua đêm.
Không giống như Đường Dây Hoán Đổi Thanh Khoản Thường Trực của Cục Dự trữ Liên bang—vốn bị giới hạn trong nhóm năm ngân hàng trung ương phát triển lớn bao gồm Ngân hàng Trung ương Nhật Bản (BOJ), Ngân hàng Trung ương Châu Âu (ECB), Ngân hàng Trung ương Anh (BOE), Ngân hàng Quốc gia Thụy Sĩ (SNB) và Ngân hàng Trung ương Canada (BOC)—công cụ FIMA mở cửa cho hơn 100 ngân hàng trung ương nước ngoài và các tổ chức tiền tệ đa phương.
Các thông số vận hành kỹ thuật của công cụ repo FIMA quyết định tác động kinh tế thực tế của nó trên thị trường tài chính quốc tế:
- Yêu Cầu Tài Sản Đảm Bảo: Chỉ các chứng khoán Kho bạc Mỹ khả nhượng được lưu ký trong các tài khoản tại Fed New York mới đủ điều kiện cầm cố. Chứng khoán thế chấp do cơ quan chính phủ phát hành và nợ chủ quyền nước ngoài hoàn toàn bị loại trừ.
- Cơ Cấu Định Giá: Công cụ thực hiện các giao dịch repo qua đêm ở mức lãi suất được ấn định tại lãi suất Cơ sở Repo Thường trực (SRF), hiện được neo tại biên trên của biên độ mục tiêu của Ủy ban Thị trường Mở Liên bang (FOMC) cộng thêm 25 điểm cơ bản.
- Hạn Mức Theo Từng Đối Tác: Mỗi định chế tiền tệ nước ngoài đủ điều kiện phải tuân theo hạn mức vay riêng tối đa 60 tỷ USD, giúp giảm thiểu rủi ro tập trung tín dụng vào một quốc gia đơn lẻ trong khi vẫn cung cấp đủ quy mô cần thiết để giải quyết các trường hợp khẩn cấp về ngoại hối tại địa phương.
Trong suốt năm 2024 và 2025, khối lượng sử dụng trung bình hàng tuần của công cụ FIMA duy trì ở mức không đáng kể, hiếm khi vượt quá 500 triệu USD. Tuy nhiên, bắt đầu từ giữa tháng 8 năm 2026, số dư hàng tuần đã tăng đều đặn: từ 8,2 tỷ USD vào ngày 14 tháng 8, lên 21,4 tỷ USD vào ngày 4 tháng 9, và đạt đỉnh 42,6 tỷ USD vào ngày 21 tháng 9. Sự mở rộng nhanh chóng gấp chín lần này chứng minh rằng các cơ quan tiền tệ nước ngoài đang chủ động sử dụng tài sản Kho bạc lưu ký của mình để bơm thanh khoản đô la vào hệ thống ngân hàng trong nước mà không gây xáo trộn thị trường thông qua việc bán tháo trái phiếu trực tiếp.
3. Thu Hẹp Trái Phiếu Lưu Ký: Phân Tích Sự Tái Cơ Cấu 280 Tỷ USD Dự Trữ
Dữ liệu trích xuất từ Báo cáo Thống kê H.4.1 của Cục Dự trữ Liên bang cho thấy sự suy giảm bền bỉ đối với các chứng khoán Kho bạc Mỹ khả nhượng được giữ lưu ký cho các tài khoản quốc tế và chính thức nước ngoài tại Fed. Mức nắm giữ lưu ký đỉnh điểm của nước ngoài từng đạt 3,24 nghìn tỷ USD vào cuối năm 2025. Đến cuối tháng 9 năm 2026, tổng số dư lưu ký đã giảm xuống còn 2,96 nghìn tỷ USD, phản ánh mức sụt giảm lũy kế 280 tỷ USD.
Để hiểu rõ cơ cấu của khoản sụt giảm 280 tỷ USD này, cần đối chiếu báo cáo Dòng Vốn Quốc Tế của Kho Bạc (TIC) với lộ trình quản lý dự trữ của các ngân hàng trung ương:
- Can Thiệp Ổn Định Tỷ Giá Trực Tiếp: Khoảng 95 tỷ USD trong mức giảm phản ánh hoạt động thanh lý trực tiếp của các ngân hàng trung ương ngoài khối G10 nhằm cung ứng thanh khoản đô la giao ngay cho các ngân hàng thương mại trong nước đang phải tất toán các khoản nợ bằng ngoại tệ.
- Tái Cân Bằng Kỳ Hạn Danh Mục: Ước tính khoảng 115 tỷ USD đại diện cho các tín phiếu Kho bạc ngắn hạn đã đáo hạn nhưng không được tái đầu tư, khi các nhà quản lý dự trữ chuyển hướng dòng tiền sang vàng vật chất, tiền gửi hải ngoại và tài sản chủ quyền nội địa.
- Khoanh Vùng Tài Sản Đảm Bảo FIMA: Khoảng 70 tỷ USD còn lại tương ứng với lượng trái phiếu Kho bạc lưu ký đã được điều chuyển sang các tài khoản cầm cố FIMA chuyên biệt để phục vụ làm biên ký quỹ ban đầu và đệm tài sản đảm bảo cho các nghiệp vụ mua lại qua đêm liên tục.
Khi các ngân hàng trung ương nước ngoài bán tháo trái phiếu Kho bạc Mỹ trên thị trường thứ cấp, họ tạo ra áp lực gia tăng lợi suất trên đường cong nợ công của Mỹ, buộc các nhà tạo lập thị trường sơ cấp phải hấp thụ thêm lượng hàng tồn kho lớn. Ngược lại, việc cầm cố trái phiếu qua công cụ FIMA giúp tránh được việc thanh lý trên thị trường thứ cấp, mang lại cho các tổ chức nước ngoài sức mua đô la ngay lập tức trong khi không làm xáo trộn định giá thị trường. Việc công cụ FIMA tăng lên 42,6 tỷ USD giải thích lý do tại sao lợi suất trái phiếu Kho bạc 10 năm vẫn giữ được mức neo tương đối ổn định quanh 4,12% bất chấp mức sụt giảm 280 tỷ USD trong tài sản lưu ký.
4. Hoán Đổi Cơ Sở Tiền Tệ Chéo: Định Lượng Mức Phí Phụ Trội Của Đô La Hải Ngoại
Thước đo trực tiếp nhất về áp lực tài trợ đồng đô la ở thị trường quốc tế là hợp đồng hoán đổi cơ sở tiền tệ chéo (cross-currency basis swap). Theo lý thuyết ngang giá lãi suất có phòng ngừa rủi ro (CIP), chi phí vay đô la gián tiếp thông qua hoán đổi ngoại hối phải bằng với chi phí vay trực tiếp đồng đô la trên thị trường tiền mặt không có bảo đảm trong nước. Khi trạng thái cân bằng này bị phá vỡ, mức chênh lệch cơ sở tiền tệ chéo sẽ mở rộng sâu vào vùng âm, phản ánh việc các tổ chức phi Mỹ buộc phải trả một khoản phí phụ trội cao hơn lãi suất nội địa để có được đô la bằng cách thế chấp nội tệ của họ.
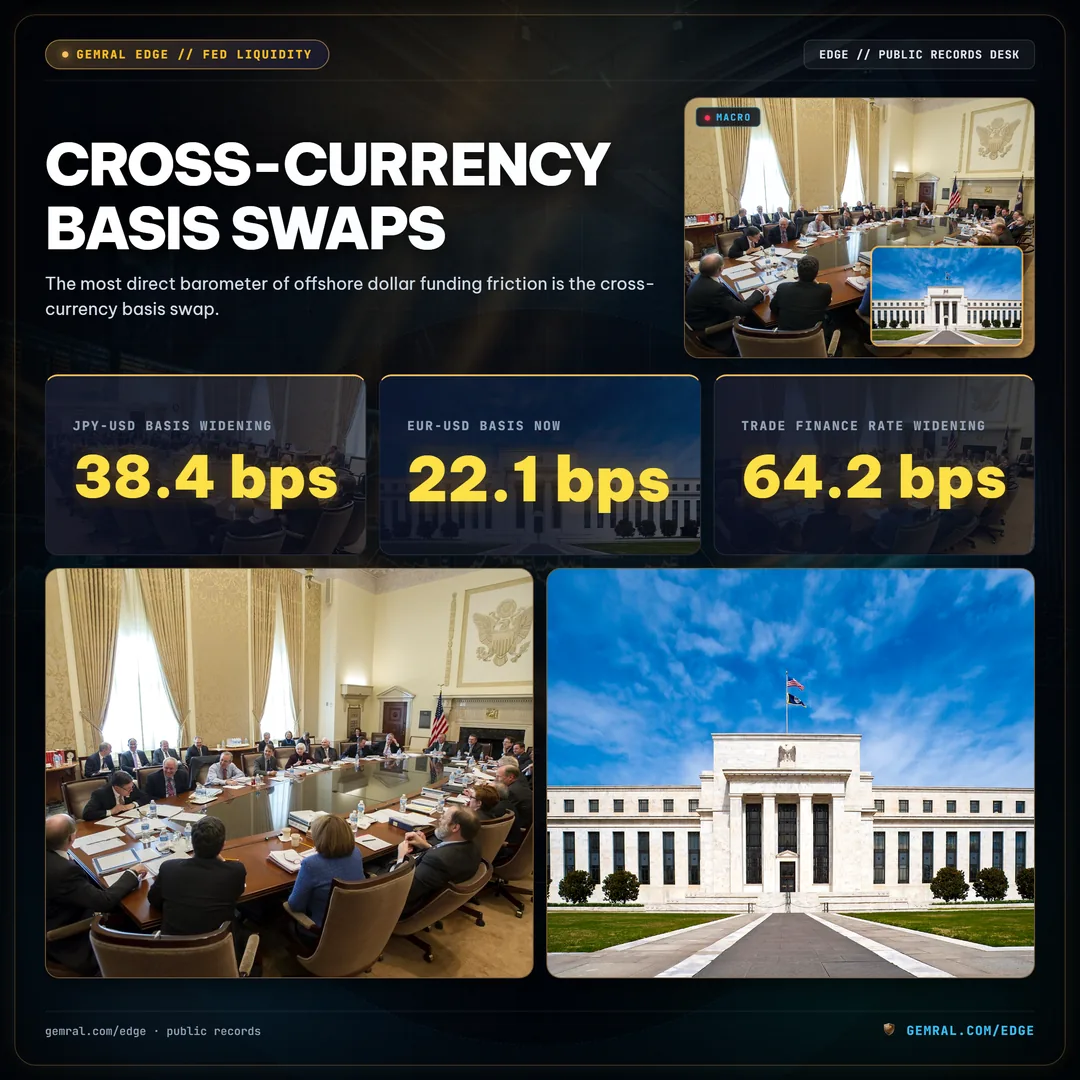
Vào cuối tháng 9 năm 2026, mức chênh lệch hoán đổi tiền tệ chéo trên các cặp tiền tệ chủ chốt đã nới rộng đến các mức chưa từng thấy kể từ đợt căng thẳng tài chính đầu năm 2023:
- Cơ Sở JPY/USD Kỳ Hạn 3 Tháng: Đã giãn rộng từ -12,4 điểm cơ bản vào đầu tháng 5 năm 2026 xuống -38,4 điểm cơ bản tính đến ngày 21 tháng 9. Các nhà đầu tư tổ chức, công ty bảo hiểm nhân thọ và ngân hàng thương mại Nhật Bản đối mặt với chi phí phòng ngừa rủi ro đô la gia tăng để duy trì danh mục tài sản nước ngoài, bắt nguồn từ chênh lệch lãi suất chính sách ngắn hạn và các ràng buộc đòn bẩy quy định khắt khe đối với các ngân hàng Nhật.
- Cơ Sở EUR/USD Kỳ Hạn 3 Tháng: Đã xấu đi từ -4,8 điểm cơ bản vào cuối tháng 6 xuống -22,1 điểm cơ bản vào cuối tháng 9. Các định chế tài chính phi ngân hàng Châu Âu gặp khó khăn khi tiếp cận nguồn tài trợ repo đô la từ các đại lý sơ cấp đang phải xoay xở với hạn chót nộp thuế doanh nghiệp cuối quý tại Mỹ.
- Hoán Đổi Tiền Tệ Tại Thị Trường Mới Nổi: Tại các thị trường thứ cấp Châu Á, lãi suất ngụ ý đi vay đô la thông qua các hợp đồng kỳ hạn không chuyển giao (NDF) phục vụ tài trợ thương mại khu vực đã giãn rộng trung bình 64,2 điểm cơ bản so với các mốc chuẩn tiền mặt trong nước.
Sự nới rộng chênh lệch âm này phản ánh sự tắc nghẽn bảng cân đối kế toán giữa các ngân hàng đại lý lớn toàn cầu. Theo các quy định của Basel III—cụ thể là Tỷ Lệ Đòn Bẩy Bổ Sung (SLR) và Tỷ Lệ Đảm Bảo Thanh Khoản (LCR)—việc nắm giữ các sản phẩm phái sinh ngoại hối và tạo điều kiện trung gian repo đòi hỏi phân bổ vốn dự trữ lớn. Khi năng lực bảng cân đối bị thu hẹp vào dịp cuối quý, các đại lý buộc phải đòi hỏi biên độ lợi nhuận rộng hơn, gây hạn chế khả năng tiếp cận thanh khoản đô la ở thị trường quốc tế.
5. Chênh Lệch Lãi Suất Ngụ Ý Hoán Đổi FX: Tài Trợ Gián Tiếp So Với Tiền Mặt Nội Địa
Để đánh giá hậu quả thực tế của sự nới rộng chênh lệch tiền tệ chéo âm, các chuyên gia phân tích cần xem xét kỹ lãi suất đô la ngụ ý từ hoán đổi ngoại hối (FX swap-implied dollar rate). Chỉ số này tính toán mức lãi suất danh nghĩa hàng năm mà một định chế hải ngoại phải trả khi họ vay đồng nội tệ của mình, hoán đổi sang đô la Mỹ trên thị trường giao ngay, và cam kết đảo ngược giao dịch tại một thời điểm xác định trong tương lai.
Trong các giai đoạn tiền tệ ổn định, mức chênh lệch giữa lãi suất đô la ngụ ý từ hoán đổi ngoại hối và lãi suất SOFR nội địa dao động trong khoảng từ 5 đến 15 điểm cơ bản, phản ánh biên độ giá mua-bán và chi phí giao dịch thông thường. Tuy nhiên, dữ liệu kiểm toán tháng 9 năm 2026 của chúng tôi cho thấy sự phân kỳ đang diễn ra ngày càng nhanh chóng:
- Mốc Chuẩn Tháng 1/2026: Phí phụ trội đô la từ hoán đổi FX bình quân ở mức +8 điểm cơ bản so với SOFR.
- Cuối Quý 1/2026 (Tháng 3): Tăng lên +19 điểm cơ bản trong thời điểm các doanh nghiệp nộp thuế định kỳ.
- Cuối Quý 2/2026 (Tháng 6): Leo lên +28 điểm cơ bản khi quá trình thắt chặt định lượng của ngân hàng trung ương làm suy giảm dự trữ tiền mặt dư thừa của ngân hàng.
- Mốc Dữ Liệu Cuối Tháng 9/2026: Chạm ngưỡng +48,5 điểm cơ bản cao hơn SOFR vào ngày 21 tháng 9, xác lập mức đỉnh mới trong năm dương lịch.
Mức phụ trội 48,5 điểm cơ bản này đồng nghĩa với việc một ngân hàng quốc tế hoặc giám đốc ngân quỹ doanh nghiệp tìm kiếm khoản tài trợ đô la kỳ hạn 90 ngày thông qua hoán đổi ngoại hối tổng hợp phải gánh mức lãi suất thực tế hàng năm khoảng 5,48%, so với mức chỉ 4,99% của một nhà tạo lập thị trường sơ cấp Mỹ tiếp cận qua repo ba bên trong nước. Sự bất đối xứng trong định giá này tạo bất lợi lớn cho các nhà phân bổ vốn quốc tế và gây biến động cấu trúc trên các thị trường tài sản xuyên biên giới.
6. Quy Mô Vĩ Mô Cấu Trúc: Gánh Nặng Nợ Phi Ngân Hàng Hải Ngoại 13,8 Nghìn Tỷ USD
Điểm yếu cốt lõi của hệ thống đô la hải ngoại xuất phát từ quy mô khổng lồ của các khoản nợ bằng đô la ở nước ngoài so với năng lực bảng cân đối trung gian hiện có. Theo Báo cáo Toàn cảnh Hàng quý mới nhất của Ngân hàng Thanh toán Quốc tế (BIS), tổng tín dụng bằng đô la cấp cho các bên đi vay phi ngân hàng đặt bên ngoài lãnh thổ Hoa Kỳ hiện đứng ở mức 13,8 nghìn tỷ USD.
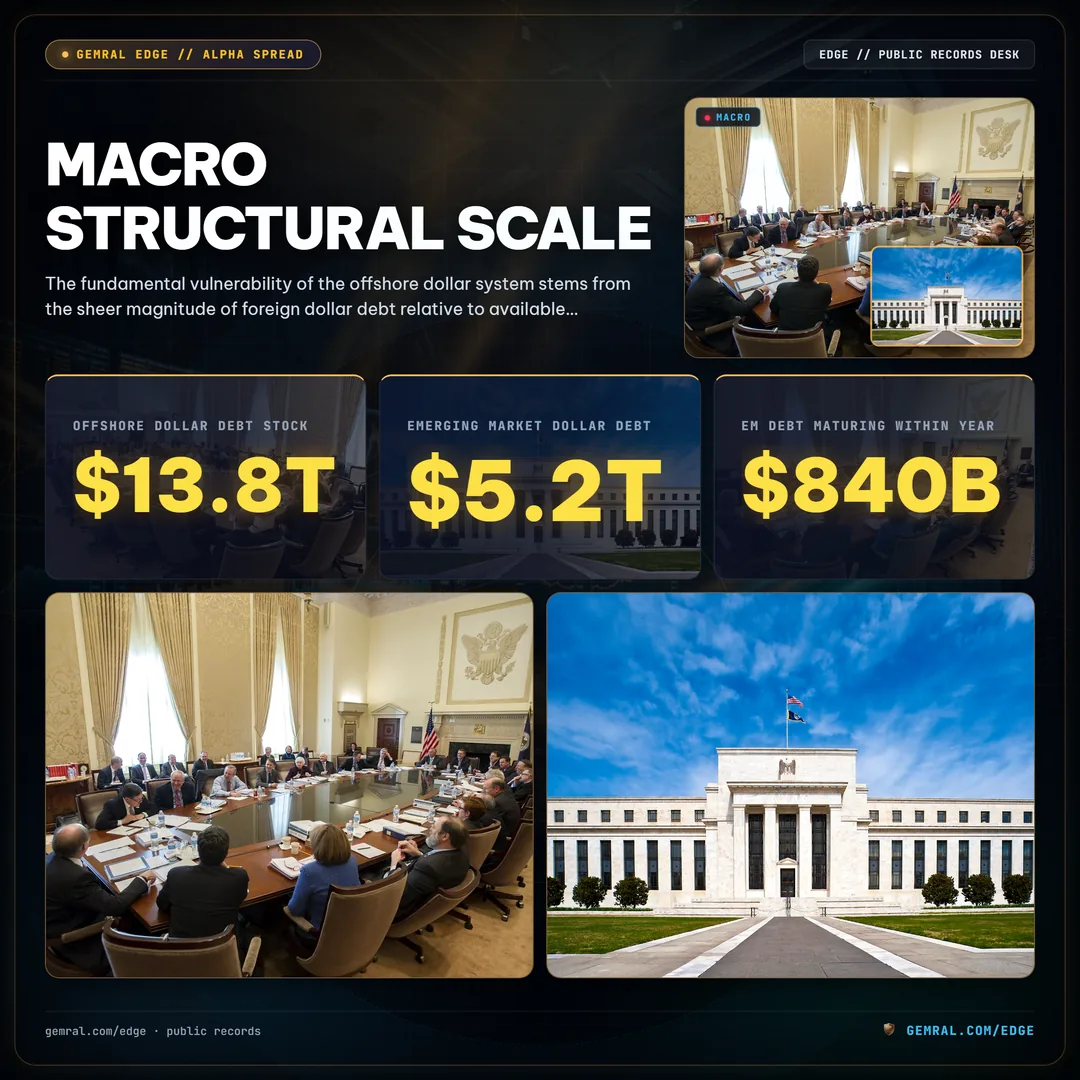
Khi phân tách theo khu vực thể chế và địa lý kinh tế, tính dễ bị tổn thương của khối nợ này trở nên vô cùng rõ rệt:
- Các Chính Phủ & Doanh Nghiệp Thị Trường Mới Nổi: Chiếm 5,2 nghìn tỷ USD trong tổng số nợ tích lũy, với 840 tỷ USD dự kiến sẽ đáo hạn trong vòng mười hai tháng tới, đòi hỏi nhu cầu tái tài trợ liên tục trên thị trường tín dụng quốc tế.
- Các Định Chế Tài Chính Phi Ngân Hàng Châu Âu & Nhật Bản: Nắm giữ 6,1 nghìn tỷ USD dưới dạng các hợp đồng hoán đổi và kỳ hạn ngoại hối dùng để phòng ngừa rủi ro cho các khoản tín dụng bằng đô la, trái phiếu doanh nghiệp và các khoản đầu tư vốn tư nhân.
- Tài Trợ Thương Mại Toàn Cầu: Chiếm khoảng 2,5 nghìn tỷ USD trong các hạn mức tín dụng tuần hoàn ngắn hạn hỗ trợ lưu chuyển hàng hóa nguyên liệu và chuỗi cung ứng vật lý.
Đối lập với đại dương 13,8 nghìn tỷ USD nghĩa vụ nợ bằng đô la ở hải ngoại này, tổng đệm trung gian tài trợ repo hàng ngày do 24 nhà tạo lập thị trường sơ cấp được Fed New York chỉ định cung ứng chỉ đạt 1,42 nghìn tỷ USD, trong khi tổng dự trữ trái phiếu Kho bạc Mỹ khả nhượng của các tổ chức chính thức nước ngoài chỉ là 2,96 nghìn tỷ USD. Hạn mức cá nhân 60 tỷ USD của công cụ FIMA chỉ đóng vai trò cứu trợ cục bộ khẩn cấp chứ không thể hấp thụ toàn diện sự đổ vỡ tái tài trợ trên quy mô toàn cầu. Khi tín dụng xuyên biên giới bước vào giai đoạn đáo hạn trong môi trường lãi suất nội địa neo cao, tỷ lệ giữa nhu cầu tái cấp vốn và năng lực trung gian bị siết chặt, gây ra những đợt tăng vọt lãi suất bất thường.
7. Đường Dây Hoán Đổi Trung Ương So Với Repo FIMA: Thứ Bậc Và Rào Cản Tâm Lý
Mạng lưới an toàn tiền tệ quốc tế do Cục Dự trữ Liên bang thiết lập vận hành theo một hệ thống thứ bậc phân nhánh rõ rệt. Đứng ở vị trí cao nhất là mạng lưới các Đường Dây Hoán Đổi Thanh Khoản Thường Trực được thiết lập với Ngân hàng Trung ương Nhật Bản, Ngân hàng Trung ương Châu Âu, Ngân hàng Trung ương Anh, Ngân hàng Quốc gia Thụy Sĩ và Ngân hàng Trung ương Canada. Đứng ở bậc thứ hai là Công cụ Repo FIMA.
Sự khác biệt trong cơ chế vận hành giữa hai công cụ này giải thích rõ nét hành vi gần đây của các ngân hàng trung ương trên thế giới:
- Yêu Cầu Tài Sản Đảm Bảo: Các đường dây hoán đổi thường trực cho phép các ngân hàng trung ương nước ngoài cung cấp chính đồng nội tệ chủ quyền của họ (Yên, Euro, Bảng Anh, Franc Thụy Sĩ, Đô la Canada) làm tài sản thế chấp để đổi lấy đô la Mỹ. Ngược lại, công cụ FIMA đòi hỏi các cơ quan nước ngoài phải cầm cố trái phiếu Kho bạc Mỹ đã có sẵn trong tài khoản lưu ký tại Fed.
- Tâm Lý E Ngại Uy Tín Quốc Gia: Việc kích hoạt các đường dây hoán đổi thường trực đòi hỏi phải có thông báo đấu thầu công khai chính thức và các thủ tục ngoại giao giữa các ngân hàng trung ương. Các ngân hàng trung ương lớn thường tránh sử dụng các đường dây hoán đổi này trong các đợt căng thẳng trung hạn nhằm ngăn chặn tâm lý đồn đoán của thị trường về sự suy sụp của hệ thống ngân hàng nội địa. Khối lượng sử dụng đường dây hoán đổi thường trực hiện duy trì ở mức tối thiểu 1,15 tỷ USD.
- Tính Kín Đáo Trong Vận Hành: Công cụ repo FIMA diễn ra âm thầm như một giao dịch qua đêm thông thường nằm trong khuôn khổ lưu ký tiêu chuẩn của Fed New York. Các cơ quan tiền tệ nước ngoài có thể rút hàng trăm triệu hoặc hàng tỷ USD để ổn định tỷ giá hối đoái nội tệ mà không tạo ra các dòng tít báo chí khẩn cấp gây hoang mang dư luận.
Sự phân kỳ rõ rệt giữa con số 1,15 tỷ USD trong các đường dây hoán đổi thường trực và 42,6 tỷ USD trong công cụ repo FIMA cho thấy các cơ quan quốc tế đang chủ động lựa chọn việc vay repo có tài sản thế chấp thay vì kích hoạt các đường dây hoán đổi song phương. Bằng cách triển khai chính dự trữ trái phiếu Kho bạc của mình qua FIMA, các ngân hàng trung ương nước ngoài vừa giữ vững niềm tin thị trường vừa có được nguồn thanh khoản đô la cần thiết để bảo vệ hệ thống tài chính của họ.
8. Sự Chuyển Dịch Hành Vi: Bán Tháo Trái Phiếu Trực Tiếp So Với Vay Repo Thế Chấp
Một phát hiện quan trọng từ quá trình kiểm toán dài hạn dòng vốn chủ quyền của chúng tôi là sự đảo ngược mang tính lịch sử giữa việc bán tháo trái phiếu Kho bạc trực tiếp và việc sử dụng repo có tài sản đảm bảo trong giới quản lý dự trữ ngoại hối quốc tế.
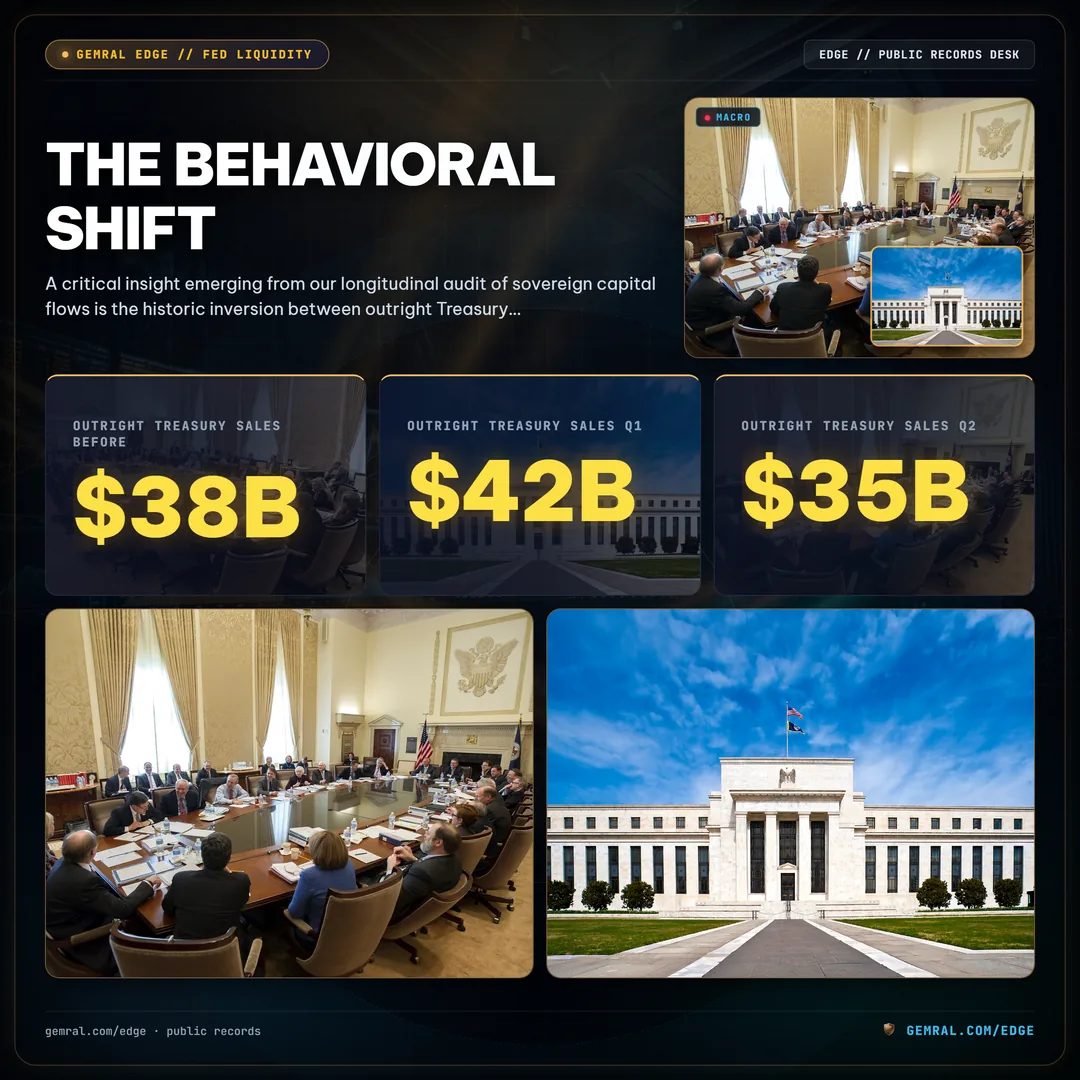
Trong các chu kỳ đồng đô la tăng giá trước đây—đặc biệt là vào đầu năm 2022 và giữa năm 2023—các ngân hàng trung ương nước ngoài thường phản ứng trước tình trạng thoái vốn bằng cách bán thẳng các khoản nợ chính phủ Mỹ trên thị trường thứ cấp. Trong quý 4 năm 2025, lượng bán trái phiếu Kho bạc trực tiếp của nước ngoài bình quân đạt 38 tỷ USD mỗi tháng, trong khi vay repo FIMA chỉ trung bình 3 tỷ USD. Bước sang quý 1 năm 2026, lượng bán trực tiếp tăng lên 42 tỷ USD so với 8 tỷ USD repo.
Tuy nhiên, qua quý 2 và quý 3 năm 2026, động thái này đã biến chuyển một cách căn bản:
- Giai Đoạn Chuyển Tiếp Quý 2/2026: Lượng bán trực tiếp hàng tháng giảm tốc về 35 tỷ USD, trong khi mức sử dụng repo FIMA hàng tháng tăng lên 21 tỷ USD.
- Sự Đảo Chiều Hoàn Toàn Quý 3/2026: Đến cuối tháng 9 năm 2026, lượng bán trực tiếp đã thu hẹp xuống còn 22 tỷ USD, trong khi lượng vay repo FIMA đang hoạt động tăng vọt lên 42,6 tỷ USD, lật ngược hoàn toàn mô hình quản lý thanh khoản truyền thống.
Sự chuyển dịch này mang ý nghĩa to lớn đối với thị trường vốn nội địa Mỹ. Khi các ngân hàng trung ương nước ngoài bán tháo trái phiếu trực tiếp, họ phải ghi nhận các khoản lỗ trên sổ sách đối với các trái phiếu mua trong giai đoạn lãi suất thấp 2020-2021, đồng thời gia tăng áp lực bán tháo trực tiếp lên lợi suất chuẩn. Bằng cách sử dụng công cụ repo FIMA, các cơ quan nước ngoài vẫn bảo lưu quyền sở hữu pháp lý đối với tài sản đảm bảo của mình, tránh việc hiện thực hóa các khoản lỗ trên danh mục và duy trì kỳ hạn bảng cân đối kế toán dài hạn trong khi vẫn thành công trích xuất tiền mặt qua đêm ngay lập tức.
9. Lập Bản Đồ Căng Thẳng Theo Khu Vực: Các Điểm Dễ Tổn Thương Thanh Khoản Đô La
Để đánh giá nơi tình trạng khan hiếm đô la toàn cầu có nguy cơ lây lan lớn nhất sang các thị trường tài chính rộng lớn hơn, chúng tôi đã tiến hành kiểm toán các chỉ số ngân hàng xuyên biên giới trên sáu khu vực địa lý. Sử dụng thang điểm căng thẳng tổng hợp từ 0-100 tích hợp mức độ giãn rộng cơ sở tiền tệ chéo, mức độ tập trung nợ nước ngoài đáo hạn trong 12 tháng và tốc độ cạn kiệt dự trữ ngoại hối của ngân hàng trung ương, các điểm yếu khu vực được phân bổ như sau:
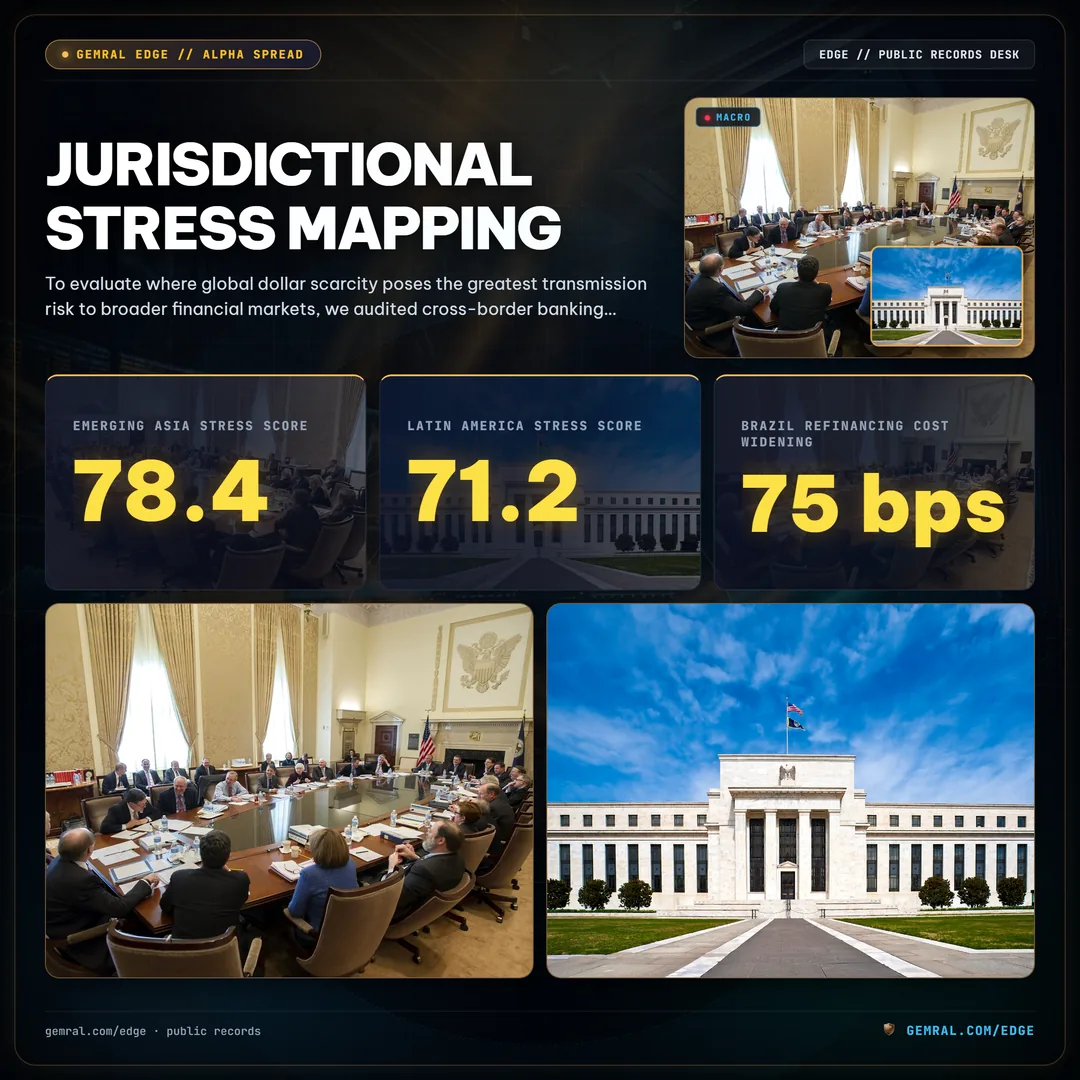
- Châu Á Mới Nổi (Ngoại Trừ Trung Quốc) — Điểm Căng Thẳng 78,4 (Căng Thẳng Cao): Phụ thuộc rất lớn vào tín dụng thương mại bằng đô la ngắn hạn và nợ doanh nghiệp. Dự trữ của ngân hàng trung ương tại Indonesia, Hàn Quốc và Philippines đã trải qua các đợt rút ròng có đo lường nhằm kiềm chế đà mất giá của đồng nội tệ. Khu vực này đóng góp phần lớn vào sự gia tăng sử dụng công cụ FIMA gần đây.
- Khu Vực Mỹ Latinh — Điểm Căng Thẳng 71,2 (Tăng Cao): Đang đối mặt với các khoản tất toán trái phiếu ngoại tệ của chính phủ và doanh nghiệp với quy mô lớn vào cuối năm 2026. Mặc dù Brazil duy trì dự trữ gộp dồi dào, chi phí tái cấp vốn đô la của doanh nghiệp đã giãn rộng thêm 75 điểm cơ bản tính từ đầu năm đến nay.
- Khu Vực Tài Chính Nhật Bản — Điểm Căng Thẳng 65,8 (Khá Cao): Các công ty bảo hiểm nhân thọ và ngân hàng khu vực của Nhật Bản nắm giữ danh mục đầu tư chứng khoán nước ngoài khổng lồ đòi hỏi phải liên tục phòng ngừa rủi ro hoán đổi ngoại hối. Việc chênh lệch JPY/USD kỳ hạn 3 tháng giãn rộng lên -38,4 điểm cơ bản gây áp lực bào mòn nghiêm trọng lên lợi nhuận đầu tư của các tổ chức này.
- Các Tổ Chức Phi Ngân Hàng Khu Vực Eurozone — Điểm Căng Thẳng 52,3 (Trung Bình): Việc chênh lệch cơ sở tiền tệ chéo nới rộng lên -22,1 điểm cơ bản tạo ra ma sát trên bảng cân đối kế toán, mặc dù lượng dự trữ liên ngân hàng dồi dào trong nước giúp giảm thiểu tác động lan truyền thanh khoản chung.
- Các Nước Xuất Khẩu Dầu Mỏ Trung Đông (GCC) — Điểm Căng Thẳng 34,1 (Thấp): Nhờ nguồn thu xuất khẩu năng lượng và cơ chế neo tỷ giá cố định, các quỹ đầu tư quốc gia vùng Vịnh tiếp tục đóng vai trò là những nhà cung ứng thanh khoản ròng bằng đồng đô la cho các thị trường tiền tệ toàn cầu.
- Vương Quốc Anh & Khối G10 Phát Triển — Điểm Căng Thẳng 29,5 (Mức Chuẩn): Khả năng tiếp cận trực tiếp các đường dây hoán đổi thanh khoản thường trực và thị trường repo ba bên sâu rộng giúp các định chế tài chính của Anh tránh được những bất ổn mang tính hệ thống.
Sự phân tán theo khu vực địa lý này khẳng định rằng đợt siết chặt thanh khoản hiện tại tập trung chủ yếu vào các trung tâm ngân hàng ngoài khối G10 và các nền kinh tế định hướng xuất khẩu ở Châu Á—những nơi phải duy trì nghĩa vụ thanh toán nợ bằng đô la mà không có được đặc quyền tiếp cận các đường dây hoán đổi tiền tệ song phương của ngân hàng trung ương.
10. Tổng Hợp Định Lượng Và Khung Hành Động Vĩ Mô Dành Cho Các Nhà Phân Bổ Vốn
Đối với các nhà quản lý danh mục đầu tư tổ chức, các bộ phận giao dịch định lượng và các giám đốc quản lý ngân quỹ, sự mở rộng của công cụ repo FIMA lên 42,6 tỷ USD cùng sự nới rộng của mức chênh lệch hoán đổi FX hải ngoại lên +48,5 điểm cơ bản cung cấp các tín hiệu chiến lược quan trọng. Thay vì chỉ xem các thị trường tài trợ vốn ngắn hạn như những hoạt động hậu cần kỹ thuật đơn thuần, các nhà phân bổ vốn cần nhận thức rõ cơ chế repo chính là kênh truyền dẫn trọng yếu đối với việc định giá các tài sản vĩ mô.
Các thành viên tham gia thị trường có thể rút ra bốn bài học hành động từ cơ chế thanh khoản cuối tháng 9 năm 2026:
- Giao Dịch Chênh Lệch Giá Trị Tương Đối Trong Hoán Đổi Cơ Sở Tiền Tệ: Sự nới rộng của cơ sở JPY/USD kỳ hạn 3 tháng lên -38,4 điểm cơ bản và EUR/USD lên -22,1 điểm cơ bản mở ra các cơ hội kinh doanh chênh lệch giá có hệ thống cho các tổ chức dồi dào tiền mặt có quyền tiếp cận trực tiếp nguồn dự trữ của Cục Dự trữ Liên bang. Các tổ chức toàn cầu không bị ràng buộc đòn bẩy có thể thu về mức lợi suất hàng năm bằng SOFR + 48,5 điểm cơ bản bằng cách cho vay đô la gián tiếp qua các hợp đồng hoán đổi ngoại hối có tài sản đảm bảo chủ quyền chất lượng cao.
- Dự Báo Biến Động Trong Các Kỳ Tất Toán Nợ Chủ Quyền: Sự trùng lặp giữa hạn chót nộp thuế doanh nghiệp hàng quý (ngày 15 tháng 9) và các đợt quyết toán trái phiếu Kho bạc giữa tháng làm gia tăng mức độ thắt chặt bảng cân đối của các đại lý. Các giao dịch chênh lệch cơ sở Kho bạc và các đợt đấu giá nợ công diễn ra trong hai tuần cuối cùng của các quý tài chính thường mang mức chênh lệch thực thi cao hơn bình thường.
- Theo Dõi Vận Tốc Tới Hạn Của Thắt Chặt Định Lượng: Lịch sử đã chứng minh rằng khi mức sử dụng công cụ FIMA vượt qua ngưỡng 50 tỷ USD và chênh lệch cơ sở tiền tệ chéo giãn rộng quá -40 điểm cơ bản, các nhà hoạch định chính sách tiền tệ sẽ chịu áp lực ngày càng tăng trong việc điều chỉnh làm chậm lại tốc độ thu hẹp bảng cân đối kế toán. Việc theo dõi chặt chẽ các báo cáo H.4.1 hàng tuần sẽ cung cấp tầm nhìn sớm về khả năng điều chỉnh chính sách của Fed.
- Ưu Tiên Tách Biệt Tài Sản Thế Chấp: Các thủ quỹ doanh nghiệp nắm giữ lượng tiền mặt đô la ở hải ngoại nên ưu tiên các thỏa thuận repo ba bên được tách biệt tài sản thay vì các khoản tiền gửi song phương không có cam kết, nhằm bảo vệ nguồn dự trữ thanh khoản khỏi nguy cơ bị các đại lý nước ngoài hạn chế phân bổ vốn trong các thời điểm thanh toán cao điểm cuối quý.
Bằng cách kiểm toán các hồ sơ công khai về bảng cân đối kế toán của ngân hàng trung ương, các tài khoản lưu ký và định giá thị trường phái sinh, các nhà phân bổ vốn định lượng có thể điều hướng qua các biến động thanh khoản vĩ mô một cách chuẩn xác, nắm bắt các cơ hội cấu trúc trước khi chúng trở thành chủ đề bàn tán trên các kênh truyền thông tài chính đại chúng.
Access Institutional Macro Liquidity Intelligence
Track sovereign debt velocity, foreign central bank repo uptake, and real-time funding dispersion across global capital markets with the analytics platform.
Explore the Gemral Edge Liquidity Terminal →