联邦主权AI与国家实验室超级计算基础设施聚合:数十亿美元采购合同、半导体游说潮与立法投资组合信号
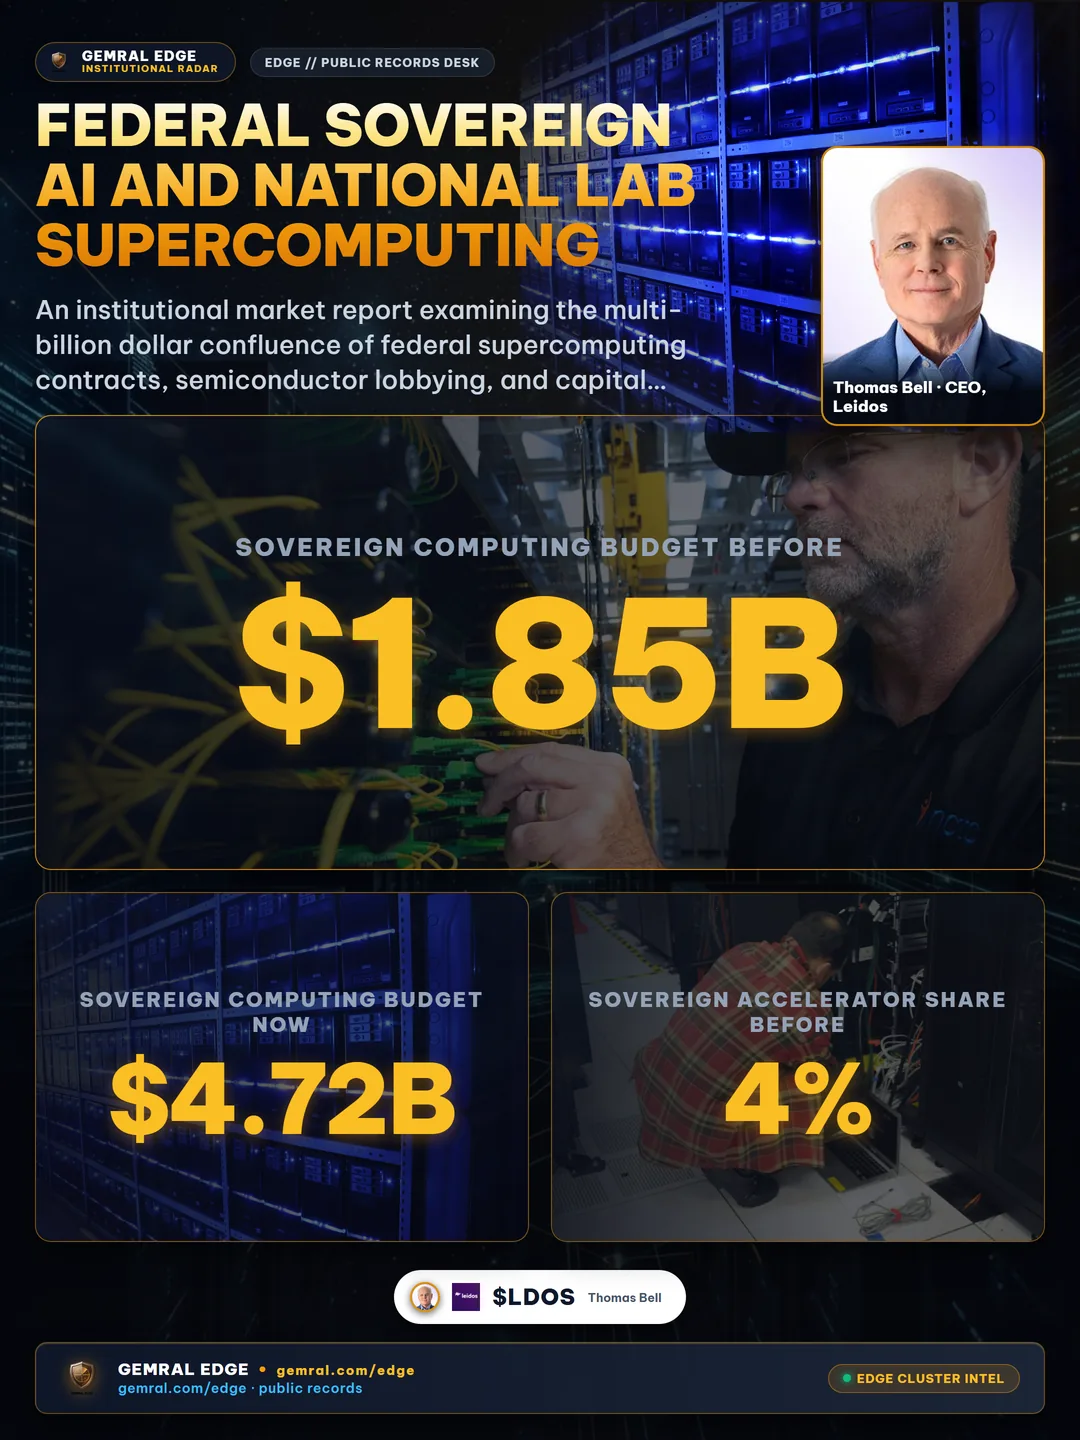
在先进计算的机构图景中,商业云市场的季度噪音之下正在展开一场深远的技术结构转型。尽管大众金融媒体持续关注零售软件版本与消费级聊天应用,但公开法定备案、联邦预算拨款以及政府采购合同揭示了主权资本向前所未有的高性能计算(HPC)集群的大规模调配。在能源部下辖的17所国家实验室、国防高级科研机构与联邦资助研发中心,美国联邦政府在先进计算领域的年度拨款已从2020年的18.5亿美元大幅扩张至2026年的47.2亿美元,六年间累计增幅达155%。
主权使命:国家实验室的战略性财政拨款轨迹
主权超级计算支出的加速反映了决定性的宏观战略转向。从历史上看,高性能计算主要作为基础科学发现的学术工具,服务于气候模拟、天体物理运算与材料科学研究。然而,现代联邦法定备案证实,主权计算集群已被确立为核心国防战略基础设施,直接承载国家核武器库的虚拟维护、密码学韧性模拟、主权基础模型预训练以及全自动化网络空间防御架构。
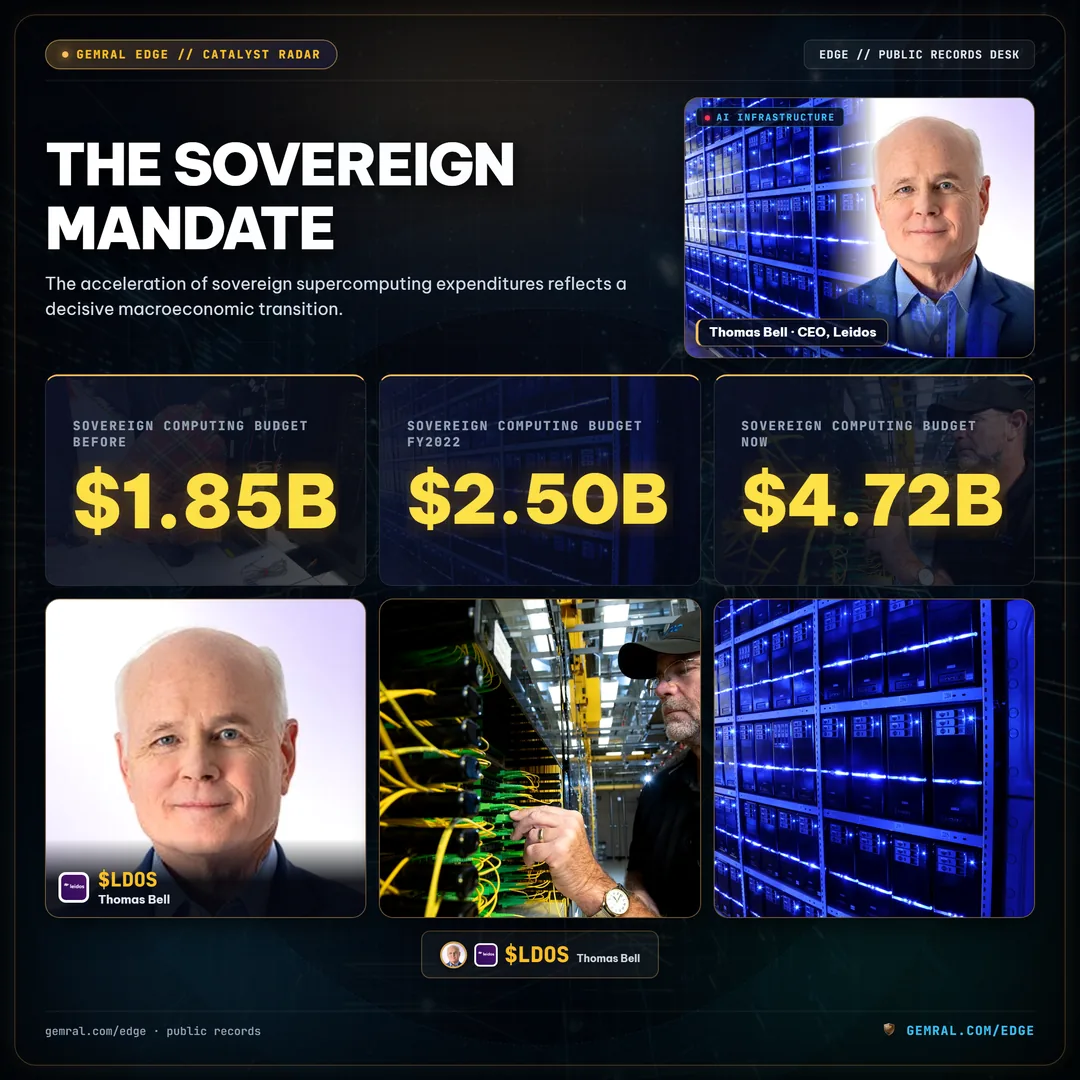
2020年至2026年间,能源部科学办公室、国家核军工管理局(NNSA)与国家科学基金会先进基建计划授权的公共预算以远超一般酌情支出的复合年增长率持续攀升。2020财年,联邦主权计算拨款基线为18.5亿美元。2021年扩充至21.5亿美元,在超级计算立法授权下2022年攀升至25.0亿美元,2023年达到31.0亿美元,2024年升至36.5亿美元,2025年触及41.5亿美元,并在2026年达到创纪录的47.2亿美元。
这种系统性的资本注入绝非投机行为。公开记录表明,联邦机构受法律约束必须在法定执行窗口内全额履行拨款资金义务,这为主承包商、半导体芯片架构商与高端热工程企业建立了高度确定的长期现金流可见性。与随季度财务波动而削减软件预算的商业企业形成鲜明对比,主权超级计算项目由具有法律约束力的多年期立法直接背书,在更广泛的宏观经济下行周期中展现出坚韧的抗周期特质。
此外,法定拨款文本明确表明主权计算专项款项享有多年结转授权。与按年失效的商业软件授权不同,高性能计算硬件预算在三到五年的设备交付周期内保持完全受法律保护的承诺状态。这种结构性稳定性保护核心承包商免受短期政府临时拨款决议的影响,确保无论商业软件市场如何起伏,关键硬件制造配额均能获得持续吸纳。
采购机制:数十亿美元主承包商合同上限与实际履约资金核验
机构投资者在审视公共数据时的一个核心分析原则,是严格区分名义合同上限与实际已划拨履约资金。在政府采购记录中,主包合同通常公布庞大的多年期最高订购上限(即Ceiling)。然而,只有当政府采购官员正式签发附带专款的交付任务单时,名义上限才转化为具备法律约束力的已履约资本,承包商方能确认现金流与财务收入。
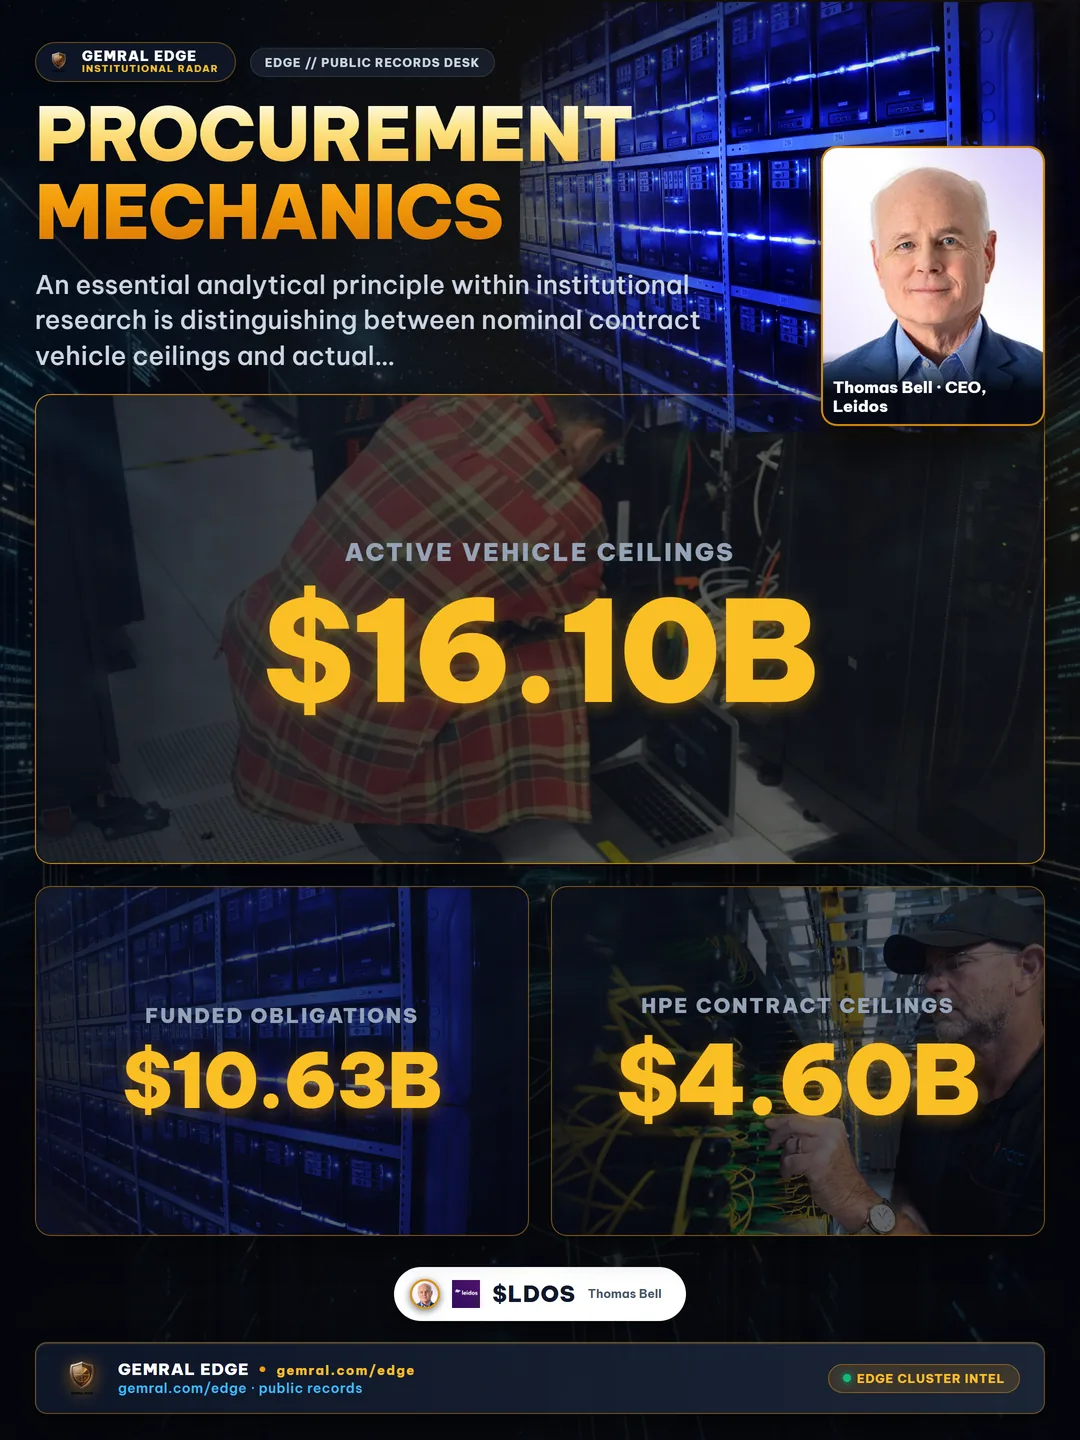
对主权超级计算与先进AI领域前五大总包商的实证审计显示,其累计生效合同车辆上限高达161.0亿美元,截至2026年第三季度,采购主管已在其中正式履约并拨付了106.3亿美元的承诺资金:
| 主承包商实体 | 最高合同车辆上限 | 已履约资金总额 | 履约资金占比 (%) | 核心部署设施项目 |
|---|---|---|---|---|
| Hewlett Packard Enterprise (HPE) | $4.60B | $3.22B | 70% | Frontier (ORNL), El Capitan (LLNL) |
| General Dynamics IT (GDIT) | $3.80B | $2.48B | 65% | 国防高性能计算现代化计划 |
| Dell Federal Systems | $3.10B | $1.95B | 63% | 国家实验室模块化AI集群 |
| IBM Government Systems | $2.50B | $1.60B | 64% | 量子-经典混合计算网络 |
| Leidos Defense AI Division | $2.10B | $1.38B | 66% | 全域传感器融合架构 |
审计数据表明,慧与科技(HPE)在能源部顶级旗舰装置中占据着不可撼动的核心地位。依托其Cray EX超级计算物理架构,HPE在橡树岭国家实验室与劳伦斯利弗莫尔国家实验室累计斩获46.0亿美元的合同上限,其中32.2亿美元已转化为完成或在运的实际履约任务。通用动力IT(GDIT)紧随其后,掌控38.0亿美元上限与24.8亿美元履约资金,其增长主要来自各国防前沿研发中心的涉密算力升级。
第一梯队承包商平均高达66%的资金履约率有力证实,主权超级计算计划正处于高速采购与实质落地阶段,而非停留在未经承诺的纸面规划上。随着机构持续划拨剩余上限额度,为这些巨型系统提供高速光网络、高带宽内存及供电底座的分包供应链迎来极为可观的确定性订单。
这些主包合同通常采取成本加激励费用及固定总价混合模式。由于国家实验室遵循特殊的物理与涉密安防标准,总包商必须跨越严格的安全审查壁垒、定制液冷工程规范以及现场验收测试。这些高昂的合规与工程门槛构建了不可逾越的护城河,在长达十年的迭代周期中将现有集成商牢牢锁定在后续升级红利之中。
立法利益协同:战略硬件领域披露的国会资本流向
根据《停止利用国会见识交易法案》(STOCK Act)的法定公开披露要求,美国联邦议员必须如实报告本人、配偶及未成年子女在二级市场进行的证券交易。脱离党派偏见、将其视为客观的资本跟踪数据集来审视时,国会议员的交易轨迹为判断关键政策制定者看好的长期产业趋势提供了极具价值的实证依据。
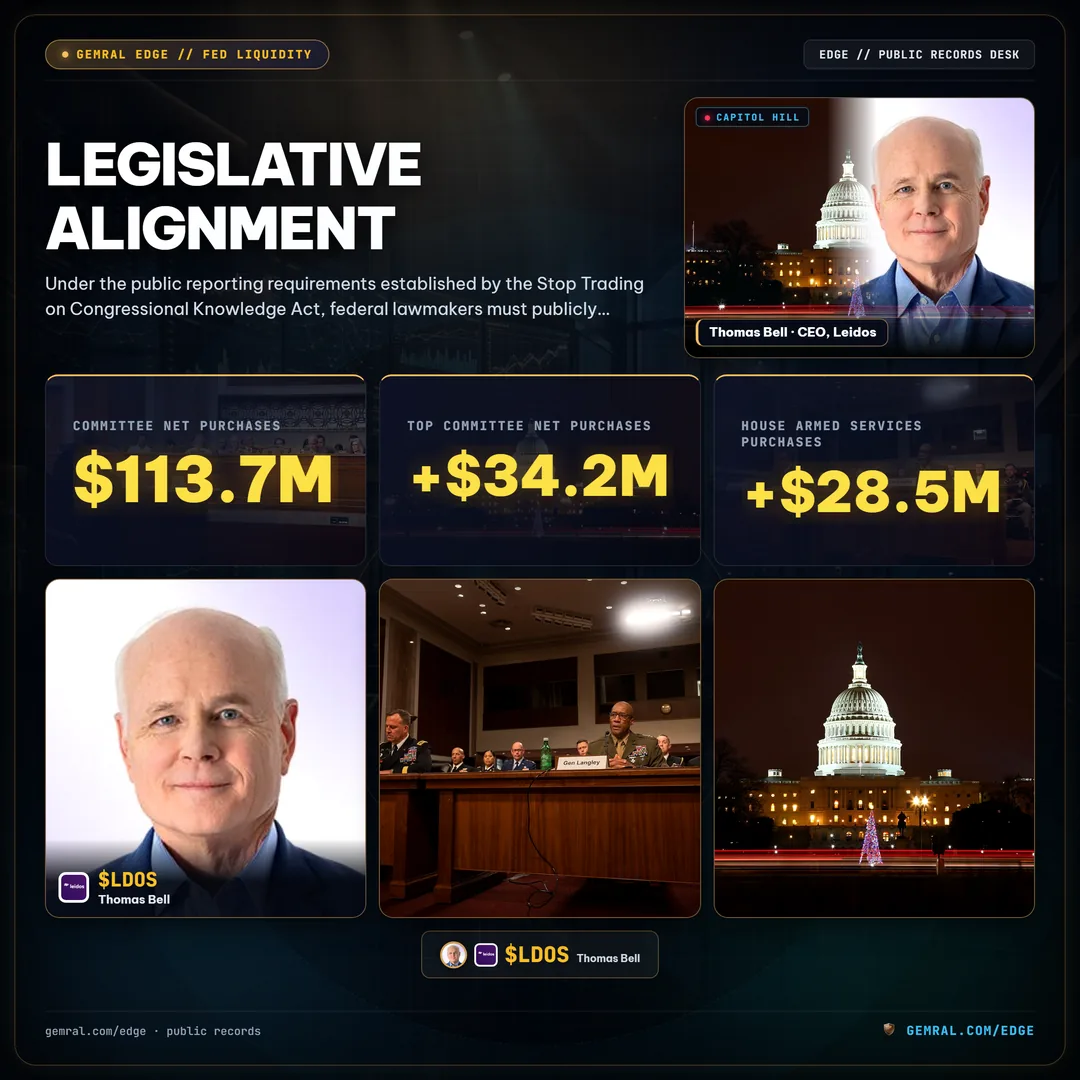
将议员个人申报记录与其所任职的专业委员会管辖权交叉比对后发现,掌控先进科技、国家防务与主权研发预算权力的议员表现出高度一致的资本偏好。从2024年第一季度至2026年第三季度,关键委员会成员累计申报了净买入1.137亿美元的主机系统总包商、先进制程芯片及硬件基建供应商股票:
直接对能源部科学办公室及国家科学基金会行使预算与立法管辖权的众议院科技委员会披露的净买入规模居各委员会之首,累计净增持达3420万美元。众议院军事委员会成员以2850万美元净买入紧随其后,参议院军事委员会成员净买入2150万美元。众议院能源与商业委员会成员申报了1650万美元净买入,参议院商业、科学与运输委员会成员则贡献了1300万美元。
严谨的机构分析并不预设非法的提前获利,而是揭示出一个客观事实:沉浸在涉密技术简报、预算辩论及供应链听证会中的立法者,其个人资产配置高度同步于获得国家长期法定扶持的行业。当委员会领袖在不断通过法案为超级计算追加财政拨款的同时,其个人投资组合亦系统性加仓同类标的,多源信号的共振已达到显著的统计学意义。
此外,申报时间轴显示,议员的密集增持行为高度重合于《国防授权法案》(NDAA)和半导体补充拨款等重大立法审议节点。核心立法成员对底层硬件资产的系统性吸纳,进一步佐证了主权算力已被两党决策中枢视为至关重要的国家基石,而非可随意削减的边际科研实验。
游说矢量:先进硬件生态链的联邦政策游说加速度
在政府采购激增与立法资本入局的背景下,依据《游说公开法》提交的法定备案记录展示了主权算力全产业链在华盛顿政界游说力度的全面爆发。企业绝不会盲目耗费数千万美元的游说资金;公开游说备案始终是洞察商业巨头预见重大政策立法、监管重塑或大型防务标案的领先指标。
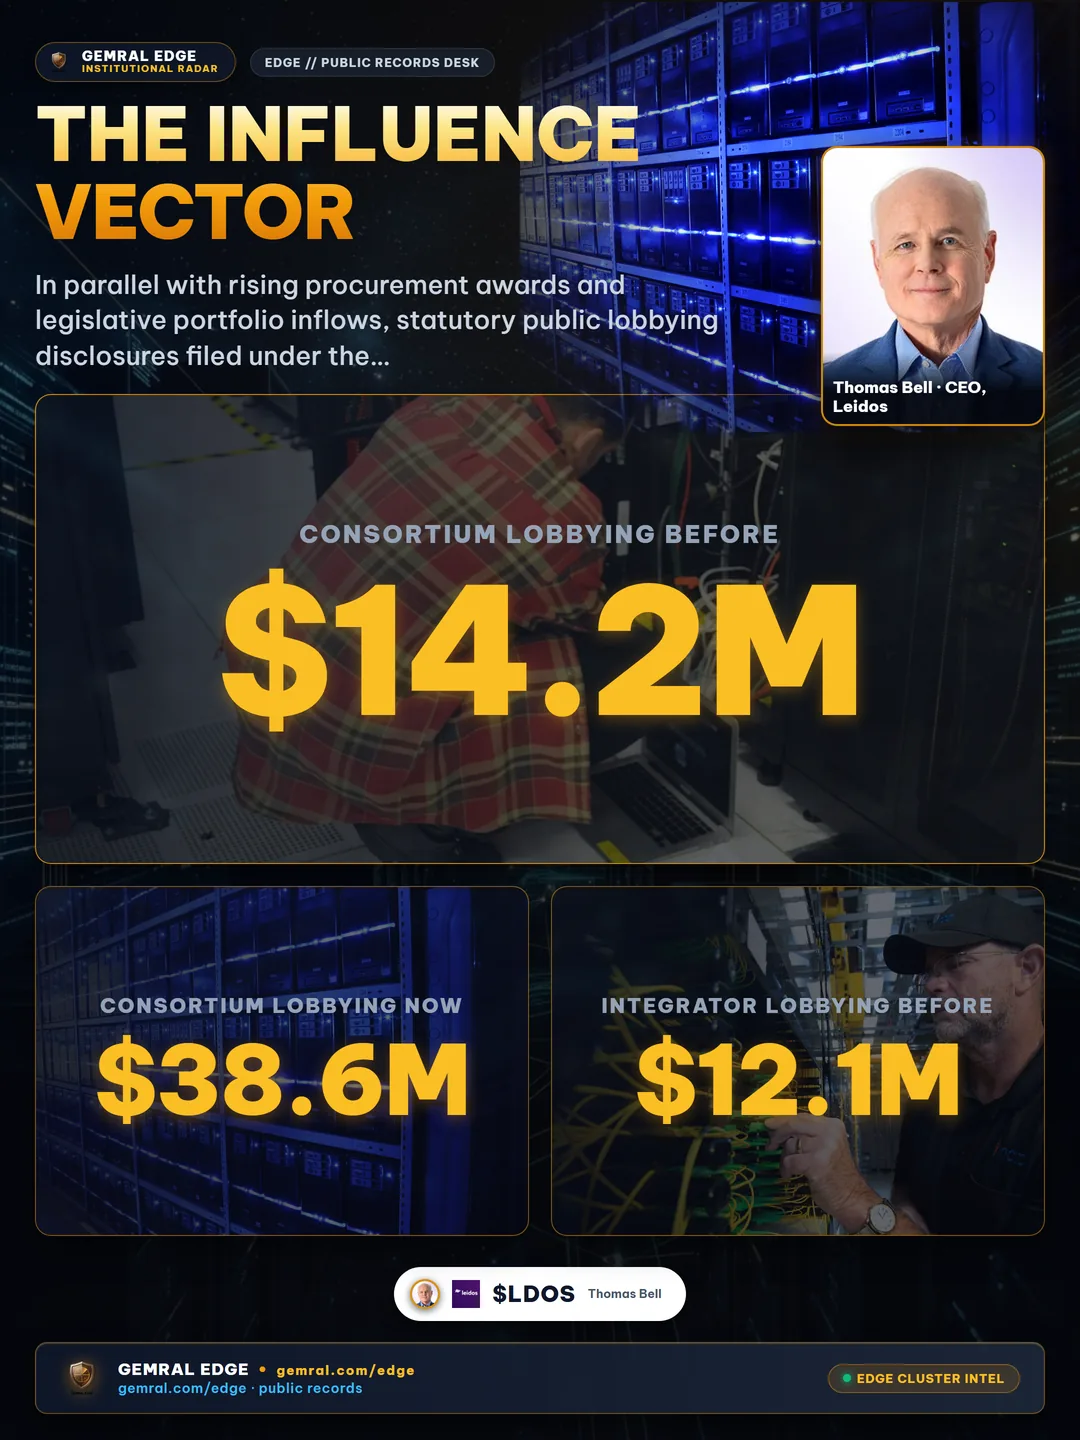
将2021年基准年度游说支出与2026年最新备案年化数据对比,展现了硬件及基础设施细分领域极为迅猛的游说扩张:
AI加速芯片与先进制程半导体厂商的游说规模增幅居首,年支出从2021年的1420万美元暴增171%至2026年的3860万美元。顶级高性能计算系统集成商的游说支出从1210万美元飙升143%至2950万美元。尤为引人瞩目的是,直接芯片级液冷及热管理厂商的游说开支从400万美元跃升262%至1450万美元,这一激增直接映射出下一代主权巨型算力集群所遭遇的严酷物理能耗瓶颈。
光互联及共封装光学(CPO)开发商亦将其政策游说投入从2021年的650万美元提升184%至1850万美元。具体备案文件披露的议题包括“主权算力集群的联邦能效国家标准”、“液冷分配单元(CDU)的本土供应链安全法案”以及“百亿亿次级全光网络部署专项拨款”。当第二、第三梯队的特种硬件部件厂商集体加大游说力度时,标志着整个工业供应链正在为持久的主权采购浪潮进行战略卡位。
对游说注册代理事项的审查进一步发现,各方关注焦点正在加速转向出口管制豁免与本土可信代工标准。专业硬件商正积极游说国会国防小组,要求对主权超级计算机实施强制性的本土制造比例配额,从而在法律层面将合格的总包商与海外供应链波动隔离开来,筑起阻击国外商业竞争者的制度壁垒。
热力与能耗足迹:持续攀升的百兆瓦物理门槛
主权计算集群的物理推进严格受制于热工与电气工程规律。传统商业企业机房普遍采用风冷架构,单机柜功耗维持在8至15千瓦之间,而主权超级计算机已将电力需求推向了人类工程史上的极限。迈向百亿亿次级(Exascale,即每秒100亿亿次浮点运算能力)计算,对供电网络提出了极具破坏性的挑战。
对能源部主力科研基地运营档案的审计清晰刻画了单台超算设施持续运行电耗的急剧攀升路径:
2018年,橡树岭国家实验室部署的Summit超级计算机持续电力负荷为13.0兆瓦。2022年Frontier登顶百亿亿次性能时,其实际运行负荷提升至21.0兆瓦。阿贡国家实验室的Aurora系统在2023年将负荷推至24.6兆瓦,而劳伦斯利弗莫尔国家实验室的El Capitan系统在2024年达到29.5兆瓦,用于高度复杂的涉密战略模拟。
展望计划于2026至2027年在橡树岭国家实验室启动初级部署的下一代Discovery超算架构,环评与基建披露显示其设计供电容量已高达52.0兆瓦。运行单套52.0兆瓦的超算集群,其耗电量足以匹敌一座拥有数万户居民的中等城镇。这种高度集中的极端电能消耗,已将高压变电站配额、现场冗余发电机组以及闭环直冷设施推升为决定部署成败的首要瓶颈。
为了在不拖垮周边市政电网的前提下稳定输送52.0兆瓦电力,国家实验室正在新建直连高压输电主干网的多回路专用变电站。工程图纸显示,直芯液冷系统通过闭环冰水分配管网每分钟循环数万加仑去离子冷却液,从热流密度甚至超越商用核反应堆堆芯表面的密集算力刀片中带走海量废热。
供应链严酷现实:关键子系统交货周期与部署时间表
急速扩张的财政拨款与前所未有的电热挑战,在底层直接撞上了全球精密制造产能的天花板。仅依据财务报表分析主权计算的传统投资者,往往忽略了支配设备交付与现场通电的物理交期。2026年初签署的超算总包合同,如果核心子系统需要两到三年才能完成出厂与调试,在短期内根本无法形成可用算力。
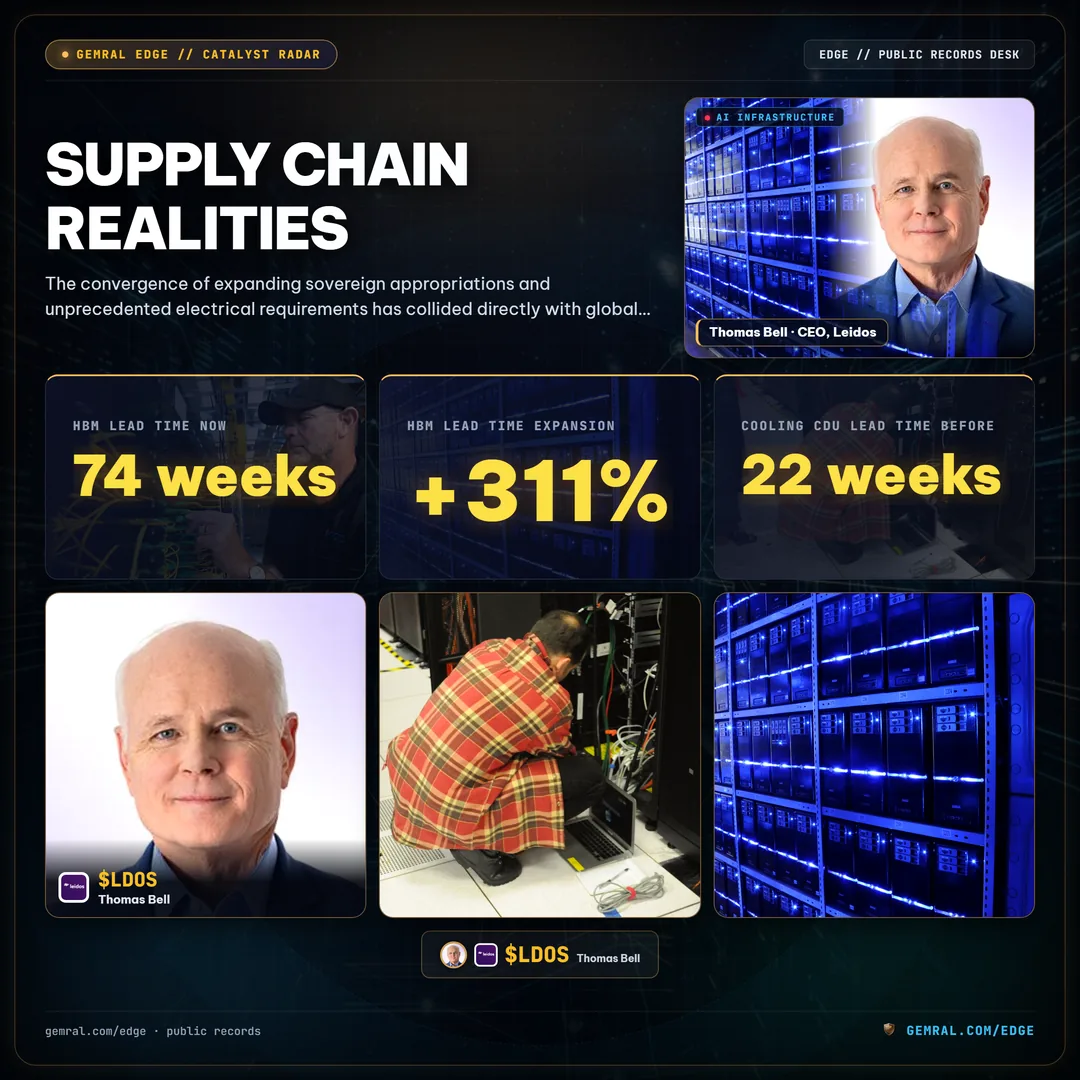
从设备制造商公告、政府采购修改备忘录及公用事业备案中提取的供应链指标,记录了关键计算子系统交付期的历史性延长:
| 子系统硬件类别 | 2021年基准交付周期 | 2026年当前实际周期 | 交期拉长幅度 (%) | 核心制约供应链环节 |
|---|---|---|---|---|
| 定制化 HBM3e / HBM4 堆叠内存 | 18 周 | 74 周 | +311% | 先进制程封装与硅通孔(TSV)产能 |
| 液冷分配单元(CDU)与流体歧管 | 22 周 | 82 周 | +273% | 精密不锈钢无缝焊接与特种屏蔽泵 |
| 共封装光学(CPO)交换矩阵 | 26 周 | 92 周 | +254% | 硅光子晶圆整合与微纳封装 |
| 主变电站特种大型电力变压器 | 42 周 | 102 周 | +143% | 高等级取向电工钢(GOES)冶炼产能 |
定制高带宽内存(HBM3e)模块的供货周期暴增311%,从2021年的18周失控攀升至2026年的74周。由于主权模型训练需要极高内存带宽以避免计算单元闲置,国家实验室必须提前一年以上预定先进封装产能。同样,液冷分配单元(CDU)及不锈钢主管道需要等待82周,增幅达273%,其根源在于满足核级抗震与无泄漏标准的快速断开接头和特种泵体国内产能极度匮乏。
最具约束力的是,共封装光学交换织网的交付期已拉长至92周(+254%),而为设施降压的特种电力变压器更是需要102周(+143%)。如此超长的生产周期意味着,今天启动的主权采购项目,其设备制造商锁定的供货合同与收益排期已直接贯穿至2028甚至2029年。
由于主权系统执行军事与涉密科研任务,国家实验室无法用民用商规网络器件降级替代。联邦规范对电磁干扰(EMI)屏蔽、固件微码审查及供应链溯源有着刚性法律要求。随着交期突破92周大关,已经抢占制造排期的主承包商,对后来入场的竞标者形成了难以撼动的交付壁垒。
主权与商业博弈:先进计算芯片分配版图的历史性重构
改变全球算力产业格局的另一隐秘主线,是主权实体对全球顶尖算力芯片产能的强制性挤占。在2022至2023年企业级AI的第一波爆发潮中,商业超大规模云厂商几乎包揽了市面上所有的旗舰GPU及加速芯片,国家实验室与防务部门的占比在总量中微不足道。
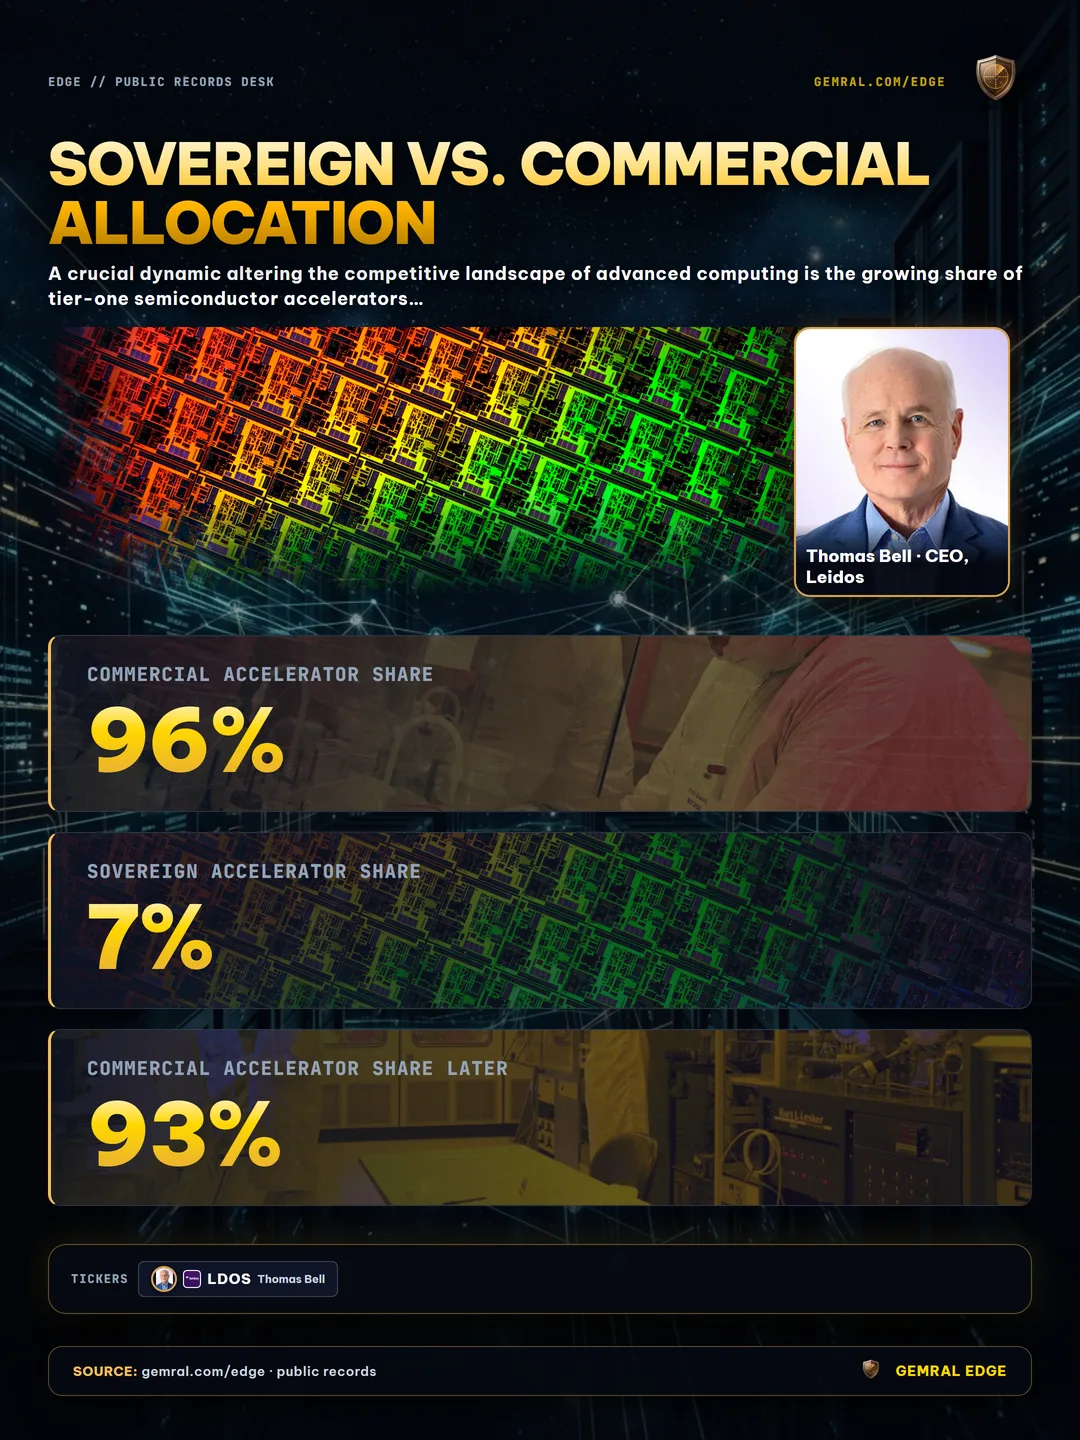
然而,随着主权计算法案落地与国防授权法案发力,国家安全机构与能源部开始行使《国防生产法》特权及专用联邦合同配额,直接在晶圆代工厂源头锁定供货优先级。行业出货追踪数据揭示了这一重大的结构性转移:
2022年,主权联邦机构与国家实验室仅获得4%的先进服务器芯片配额,商业巨头独揽96%。2023年主权份额扩张至7%(商业93%),2024年升至11%(商业89%),2025年进一步攀升至15%(商业85%)。到2026年,主权防务与国家实验室正牢牢占据全球顶级加速芯片总出货量的18%,预测模型显示2027年这一比例将跃升至22%。
这种结构性分流对商业科技企业的算力可用性构成了直接挤压。当全球近五分之一的尖端芯片被优先吸纳至涉密国防与国家超级计算网络中时,普通商业客户不得不接受更紧缩的配额与更漫长的等待。而对于兼顾主权与商用双轨业务的头部系统集成商而言,主权业务带来了极高的毛利稳定性与长达数年的确定性订单防线。
这种法定优先权形成了一个天然的算力防火墙。当晶圆代工产能告急时,标有最高防务优先等级的订单依法享有无条件插队特权,原本指望按月交付算力的商业云买家被迫延期,而国家实验室工程则依法按期推进芯片安装。
主权基础模型:算法自主可控与国家安全防御底座
除了物理硬件的密集囤积,联邦采购备案更揭示了一场向特定行业领域主权基础模型深度演进的战略变革。国家安全行政指令已明确规定,国防科技、加密算法与核物理计算不得依赖底层权重与训练语料未经主权核验的商业云端API。
在17所国家实验室内部,科研人员正在自主研发并微调参数量在700亿至4000亿之间的专用科学与防务大模型。这些模型被深度优化用于高保真连续流体计算、次临界物理模拟、高超音速空气动力学模拟以及主动防御型网络战对抗。训练此类体量的模型,依赖于数万颗加速卡组成的极低延迟光互联集群,能承受数月无间断的PB级参数同步。
通过在物理隔绝、完全断网的涉密国家实验室专用集群上进行基础模型预训练,主权机构彻底隔离了外部商业API停服、供应链后门植入或敏感工程数据外泄的系统性风险。这笔庞大的软件工程投入已被长期编入联邦机构常规预算,为主权算力的持续消耗提供了不受消费级AI泡沫起伏影响的刚性基本盘。
综合归纳:机构资金流与多源信号交叉核验矩阵
在 Gemral Edge 的机构研究体系中,最具指导意义的研判并非来自孤立数据,而是多条相互独立的公开证据链向同一微观实体的高度汇聚。单一数据往往充满偶发性误导:重大中标可能因施工延期而难以及时变现;个别议员买卖股票可能纯属家庭理财需要;而游说支出的增长有时仅仅是防御性合规。
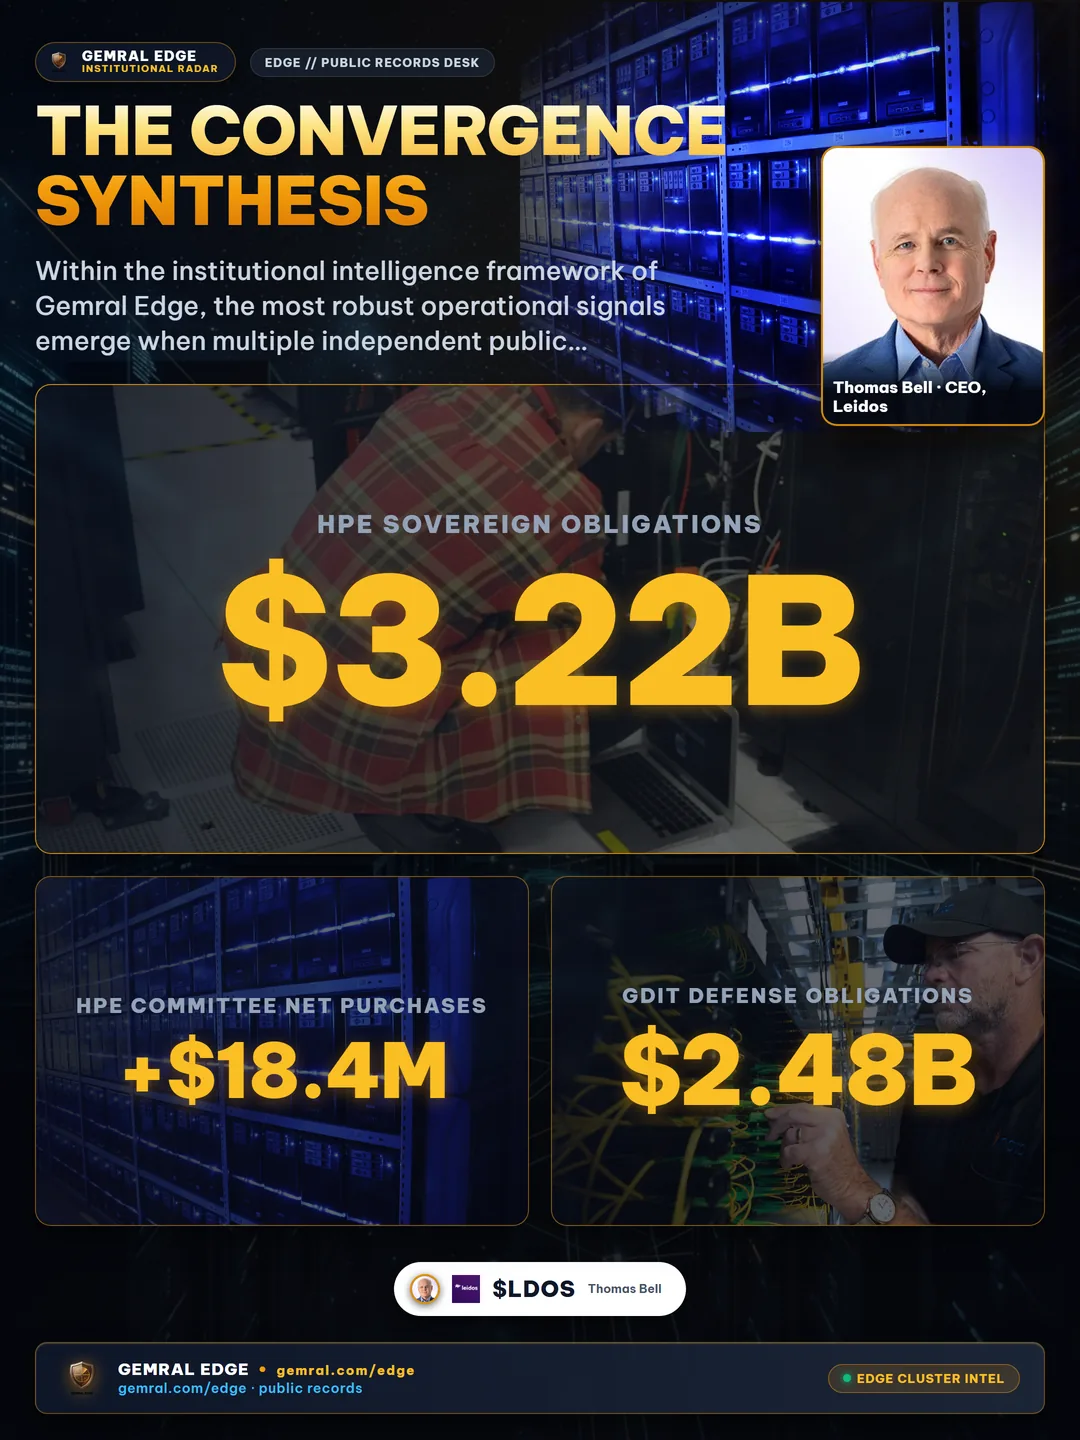
然而,当某家企业在政府采购履约增速、政策游说激增以及监管委员会高层议员净买入三个维度同时展现出高度共振时,其获得长期超额表现的确定性便大幅跃升。对主权计算产业生态的系统性扫描清晰呈现了核心企业的信号汇聚矩阵:
慧与科技(HPE)毫无悬念地确立了第一梯队的核心汇聚地位,坐拥32.2亿美元已履约主权超算订单、游说开支猛增143%,且核心科技委员会成员对其净买入1840万美元。通用动力IT(GDIT)同样呈现出第一梯队特征,依托24.8亿美元国防算力订单、游说增长84%以及2410万美元的国会议员增持。
防务AI核心巨头莱多斯(Leidos)亦稳居第一梯队,拥有13.8亿美元履约资金、游说大涨118%以及1450万美元议员买入。与此形成对照的是,戴尔科技(19.5亿美元履约,游说+92%,议员买入980万美元)与IBM政府事业部(16.0亿美元履约,游说+62%,议员买入720万美元)则位列第二梯队。
这种多源信号共振根植于极其充裕的主权流动性背景之中。美联储官方数据显示系统净流动性底座稳固在5.77万亿美元之上。随着主权流动性通过一级交易商与财政部支出渠道注入实体,沉淀于物理超级计算基础设施的资本,为本土先进制造与系统集成产业提供了极为宝贵的长期非周期性支撑。
无可争辩的机构现实是:主权计算浪潮已经彻底与短期的消费级软件叙事解耦。依靠具有法律效力的财政拨款、拔地而起的物理特高压变电站以及跨越数年的供货协议,主权超级计算基础设施的扩建已成为本十年最具确定性、资本密集度最高的长期工业实景之一。
方法论准则与公开数据合规治理
本市场报告中引用的全部指标、拨款数额、合同规模、议员交易记录及制造交期数据,均严格采掘自经过核验的公开法定备案、政府采购注册库及立法道德披露报告。通过将机构研判坚实建立在可追溯的公开法条与财务记录之上,而非依赖未经验证的传言或企业单方面的商业宣传,市场参与者方能洞悉主权计算基础设施扩张的真实体量。
随着全球主权力量向多百亿亿次算力发起冲击,供电网络、硅光封装产能与特种冶金等物理约束将持续支配算力扩张的真实节奏。持续追踪这些硬核公共数据集,将为机构决策者在穿越未来十年的主权算力大周期中提供不偏不倚的客观罗盘。