Thu Hẹp Bảng Cân Đối Kế Toán Thắt Chặt Định Lượng Của Cục Dự Trữ Liên Bang Và Sự Phân Hóa Lãi Suất Repo Của Các Primary Dealer: Báo Cáo Thanh Khoản Vĩ Mô Quý 3/2026
Bên dưới bề mặt định giá cổ phiếu toàn cầu và kỳ vọng lãi suất cơ bản, một sự chuyển dịch mang tính cấu trúc đang diễn ra trong hệ thống lưu chuyển tiền tệ của Hoa Kỳ. Trong hơn bốn năm qua, Cục Dự trữ Liên bang đã thực thi thắt chặt định lượng (QT), giảm quy mô danh mục System Open Market Account (SOMA) từ mức đỉnh 8,96 nghìn tỷ USD vào tháng 6/2022 xuống còn 6,92 nghìn tỷ USD vào cuối tháng 9/2026. Mặc dù giai đoạn đầu tiên của quá trình thu hẹp này được hấp thụ êm đẹp nhờ sự cạn kiệt của cơ chế Overnight Reverse Repurchase Agreement (ON RRP), tấm đệm bảo vệ đó hiện đã co cụm về mức 148 tỷ USD. Hệ quả trực tiếp là, quá trình thu hẹp nợ chủ quyền đang bắt đầu truyền dẫn trực tiếp vào dự trữ của các ngân hàng thương mại và thị trường tài trợ có bảo đảm ngắn hạn, tạo ra sự phân hóa chênh lệch lãi suất có thể đo lường được giữa Lãi suất Tài trợ Qua đêm Có Bảo đảm (SOFR) và Lãi suất Tiền gửi Dự trữ (IORB).
Báo cáo thị trường hàng quý toàn diện này mang đến một cuộc kiểm toán chuyên sâu về cơ chế thanh khoản chủ quyền của Hoa Kỳ. Dựa trên dữ liệu công khai đã được xác minh từ báo cáo H.4.1 của Hội đồng Thống đốc Cục Dự trữ Liên bang, tài khoản nghiệp vụ thị trường mở của Ngân hàng Dự trữ Liên bang New York, Báo cáo Hằng ngày của Bộ Tài chính Hoa Kỳ và các chỉ số bù trừ DTCC, nghiên cứu này xác lập các mối quan hệ toán học chính xác chi phối thanh khoản hệ thống ròng, kiểm toán giới hạn hấp thụ hàng tồn kho của các primary dealer và mô hình hóa độ trễ truyền dẫn nhiều tháng kết nối việc thu hẹp bảng cân đối của ngân hàng trung ương với việc định giá tài sản tài chính nói chung.
1. Tổng Hợp Điều Hành: Bước Ngoặt Cấu Trúc Trong Kiến Trúc Thanh Khoản Liên Bang
Bảng cân đối kế toán của Cục Dự trữ Liên bang là nền tảng cốt lõi của tín dụng toàn cầu bằng đồng đô la. Trong kỷ nguyên nới lỏng định lượng, việc mở rộng mua tài sản của ngân hàng trung ương đã tràn ngập tiền gửi dự trữ vào các ngân hàng thương mại. Ngược lại, quá trình thu hẹp bảng cân đối kế toán được khởi xướng theo Nguyên tắc Chuẩn hóa Chính sách của Fed đã rút 2,04 nghìn tỷ USD tổng tài sản nợ chủ quyền và cơ quan khỏi lưu thông kể từ tháng 6/2022. Hiện tại, Ủy ban Thị trường Mở Liên bang (FOMC) vận hành theo cấu trúc trần thu hẹp được điều chỉnh, cho phép tới 60 tỷ USD trái phiếu Kho bạc và 35 tỷ USD chứng khoán bảo đảm bằng thế chấp của cơ quan (MBS) đáo hạn mỗi tháng mà không cần tái đầu tư.
Trong 24 tháng đầu tiên của chu kỳ thắt chặt, các quỹ thị trường tiền tệ đã tái phân bổ vốn rời khỏi cơ chế Overnight Reverse Repo của Fed để chuyển sang các tín phiếu Kho bạc mới phát hành. Động lực này cho phép ngân hàng trung ương triệt tiêu hơn 2,30 nghìn tỷ USD trên bảng cân đối của mình mà không gây ra sự sụt giảm song song trong các khoản dự trữ tiền gửi của ngân hàng thương mại. Tuy nhiên, với việc cơ chế ON RRP hiện chỉ còn 148 tỷ USD vào cuối tháng 9/2026, giảm 93,9% so với mức đỉnh 2,45 nghìn tỷ USD vào tháng 12/2022, bộ giảm xóc đã cạn kiệt.
Mỗi đô la thu hẹp tài sản SOMA tiếp theo, kết hợp với các đợt tái tạo tiền mặt hàng quý của Tài khoản Kho bạc Tổng hợp (TGA), giờ đây sẽ rút thanh khoản tỷ lệ một-đổi-một trực tiếp từ khu vực ngân hàng thương mại. Trong quý 3 năm 2026, tổng dự trữ ngân hàng thương mại đứng ở mức 3,18 nghìn tỷ USD. Mặc dù tổng dự trữ vẫn cao hơn ngưỡng dự trữ dồi dào ước tính của Cục Dự trữ Liên bang là 3,05 nghìn tỷ USD, sự phân bổ không đồng đều của chúng trong toàn hệ thống ngân hàng nội địa đã tạo ra ma sát thanh toán cục bộ. Lượng tồn kho ròng chứng khoán Kho bạc của các primary dealer đã mở rộng lên 342 tỷ USD, đòi hỏi nguồn tài trợ repo qua đêm liên tục và va chạm với các hạn chế về bảng cân đối kế toán theo Tỷ lệ Đòn bẩy Bổ sung (SLR).
2. Khung Thanh Khoản Hệ Thống Ròng: Thu Hẹp SOMA Và Cơ Chế Nợ Phải Trả
Để phân tích tác động kinh tế vĩ mô của việc thắt chặt định lượng, các nhà phân tích thể chế không thể chỉ dựa vào các chỉ số tiền tệ rộng như M2. Thay vào đó, thanh khoản chủ quyền phải được đánh giá thông qua phương trình Thanh khoản Hệ thống Ròng, xác định khối lượng tài sản chính xác của ngân hàng trung ương sẵn có để hỗ trợ thanh khoản thanh toán tư nhân và hoạt động trung gian của ngân hàng thương mại:
Trong khuôn khổ hoạt động này, tổng tài sản của Cục Dự trữ Liên bang đại diện cho phía tài sản trong sổ cái của ngân hàng trung ương. Tài khoản Kho bạc Tổng hợp và cơ chế Repo Nghịch đảo Qua đêm đại diện cho các khoản nợ cách ly tiền mặt khỏi các ngân hàng thương mại. Khi TGA hoặc RRP tăng, thanh khoản ròng co lại. Ngược lại, khi Kho bạc chi tiêu tiền mặt hoặc các quỹ tiền tệ rút vốn khỏi RRP, thanh khoản ròng sẽ mở rộng.
Như được ghi nhận trong Hình 1, tổng tài sản do Cục Dự trữ Liên bang nắm giữ đã giảm từ 8,96 nghìn tỷ USD khi bắt đầu thắt chặt định lượng xuống còn 6,92 nghìn tỷ USD vào tháng 9/2026. Thanh khoản hệ thống ròng, từng đạt mức cao 6,48 nghìn tỷ USD vào đầu năm 2022, hiện đo được 5,957 nghìn tỷ USD (6,92 nghìn tỷ USD tổng tài sản trừ 815 tỷ USD TGA trừ 148 tỷ USD RRP). Điều này phản ánh sự thu hẹp mang tính cấu trúc 523 tỷ USD trong 24 tháng qua, thể hiện sự rút lui có kỷ luật và thận trọng của chính sách hỗ trợ từ ngân hàng trung ương.
| Biến Bảng Cân Đối Kế Toán | Giá Trị Đỉnh Chu Kỳ | Mức Tháng 9/2025 | Hiện Tại Tháng 9/2026 | Chênh Lệch Toàn Chu Kỳ |
|---|---|---|---|---|
| Tổng Tài Sản Cục Dự Trữ Liên Bang | $8.96 Nghìn Tỷ | $7.48 Nghìn Tỷ | $6.92 Nghìn Tỷ | -$2.04 Nghìn Tỷ (-22.8%) |
| Repo Nghịch Đảo Qua Đêm (RRP) | $2.45 Nghìn Tỷ | $380 Tỷ | $148 Tỷ | -$2.302 Nghìn Tỷ (-93.9%) |
| Tài Khoản Kho Bạc Tổng Hợp (TGA) | $910 Tỷ | $740 Tỷ | $815 Tỷ | +$75 Tỷ (Sau Thuế 15/9) |
| Dự Trữ Ngân Hàng Thương Mại | $4.25 Nghìn Tỷ | $3.32 Nghìn Tỷ | $3.18 Nghìn Tỷ | -$1.07 Nghìn Tỷ (-25.2%) |
| Thanh Khoản Hệ Thống Ròng | $6.48 Nghìn Tỷ | $6.36 Nghìn Tỷ | $5.957 Nghìn Tỷ | -$523 Tỷ (-8.1%) |
Phát hiện cốt lõi từ bảng hạch toán này là trong khi bảng cân đối của Cục Dự trữ Liên bang thu hẹp 2,04 nghìn tỷ USD, dự trữ của các ngân hàng thương mại chỉ giảm 1,07 nghìn tỷ USD trong cùng kỳ. Khoản chênh lệch 970 tỷ USD được hấp thụ hoàn toàn bởi sự rút cạn của cơ chế Overnight Reverse Repo, vốn hoạt động như một bộ giảm xóc. Bởi vì vùng đệm đó hiện đã cạn kiệt phần lớn, quỹ đạo thu hẹp SOMA trong tương lai sẽ truyền dẫn trực tiếp vào số dư dự trữ tiền gửi.
3. Sự Cạn Kiệt Của Đệm Repo Nghịch Đảo Qua Đêm
Cơ chế Overnight Reverse Repurchase Agreement từng là kênh chính mà qua đó lượng thanh khoản dư thừa được cách ly từ năm 2021 đến 2023. Các quỹ thị trường tiền tệ (MMF), đối mặt với sự khan hiếm tín phiếu Kho bạc lợi suất cao và lợi suất thực âm đối với thương phiếu ngân hàng, đã gửi hàng nghìn tỷ đô la qua đêm tại Cục Dự trữ Liên bang theo mức lãi suất chào mua ON RRP được ấn định.
Như được minh họa trong Hình 2, cơ chế này đã trải qua sự sụt giảm liên tục trong suốt năm 2023 và 2024. Khi Kho bạc đẩy mạnh phát hành tín phiếu ngắn hạn sau khi trần nợ theo luật định được đình chỉ, lợi suất tín phiếu được giao dịch ở mức cao hơn 4 đến 8 điểm cơ bản so với lãi suất ON RRP. Các nhà quản lý thị trường tiền tệ thể chế đã luân chuyển tiền mặt một cách hợp lý khỏi cơ chế của ngân hàng trung ương để nắm bắt lợi suất cao hơn đối với chứng khoán nợ chủ quyền.
Đến đầu năm 2025, cơ chế này đã giảm xuống còn khoảng 380 tỷ USD. Trong các quý tiếp theo của năm tài chính 2026, lượng tham gia tiếp tục bị xói mòn, đạt mức 148 tỷ USD vào cuối tháng 9/2026. Phân tích cấu trúc do Ngân hàng Dự trữ Liên bang New York thực hiện chỉ ra rằng 148 tỷ USD còn lại đại diện cho các số dư bị ràng buộc ma sát do các quỹ chuyên đầu tư trái phiếu chính phủ quy mô nhỏ, các tổ chức chính thức nước ngoài và các tổ chức khu vực có hạn chế về ủy thác tài sản bảo đảm nắm giữ. Về mặt chức năng, tấm đệm đàn hồi của thanh khoản phi ngân hàng đã cạn kiệt.
4. Biến Động Tài Khoản Kho Bạc Tổng Hợp Và Các Đợt Rút Vốn Thanh Toán Nợ Chủ Quyền
Trong khi Cục Dự trữ Liên bang quyết định tốc độ thu hẹp tài sản, Bộ Tài chính quyết định thời điểm và quy mô của các đợt rút thanh khoản ngắn hạn thông qua việc quản lý Tài khoản Kho bạc Tổng hợp. TGA hoạt động như tài khoản séc thanh toán của chính phủ liên bang, được duy trì trên sổ cái nợ phải trả của Cục Dự trữ Liên bang.
Theo hướng dẫn chính sách chính thức được thiết lập với Ủy ban Cố vấn Vay nợ Kho bạc (TBAC), Kho bạc đặt mục tiêu số dư tiền mặt hoạt động trung gian là 750 tỷ USD, được thiết kế để đệm trước các yêu cầu chi tiêu bất ngờ và sự không khớp về thời điểm phát hành nợ. Tuy nhiên, số dư TGA thực tế biến động đáng kể xung quanh các mốc thời gian quan trọng.
Như được trình bày chi tiết trong Hình 3, TGA đã trải qua mức tăng vọt 220 tỷ USD sau thời hạn nộp thuế cá nhân tháng 4/2026, leo lên mức 910 tỷ USD. Trong hai tháng tiếp theo, chi tiêu chính phủ đã giảm số dư tài khoản xuống còn 740 tỷ USD vào tháng 6. Tuy nhiên, chu kỳ nộp thuế doanh nghiệp ngày 15/9, kết hợp với các đợt quyết toán đấu giá trái phiếu Kho bạc lớn giữa tháng, đã bơm thêm một đợt thu thuế, đẩy số dư tiền mặt trở lại mức 865 tỷ USD. Tính đến cuối tháng 9/2026, số dư đứng ở mức 815 tỷ USD.
Khi Tài khoản Kho bạc Tổng hợp mở rộng thêm 125 tỷ USD trong một khung thời gian hai tuần tập trung, lượng tiền mặt đó sẽ được rút trực tiếp từ các tài khoản tiền gửi của ngân hàng thương mại vào Cục Dự trữ Liên bang. Đối với hệ thống ngân hàng, điều này thể hiện sự rút cạn ngay lập tức số dư dự trữ, tạo ra nhu cầu tiền mặt cấp thiết tại các bàn giao dịch repo của primary dealer và các bộ phận ngân quỹ ngân hàng khu vực.
5. Dự Trữ Ngân Hàng Tiến Gần Ngưỡng Dự Trữ Dồi Dào Mang Tính Cấu Trúc
Theo khuôn khổ hoạt động của Cục Dự trữ Liên bang được thiết lập sau năm 2008, chính sách tiền tệ được thực thi trong một chế độ dự trữ dồi dào. Trong khuôn khổ này, ngân hàng trung ương duy trì tổng lượng dự trữ ngân hàng đủ lớn để lãi suất qua đêm được kiểm soát thông qua các mức lãi suất điều hành (lãi suất IORB và ON RRP) mà không đòi hỏi các hoạt động tinh chỉnh thị trường mở thường xuyên.
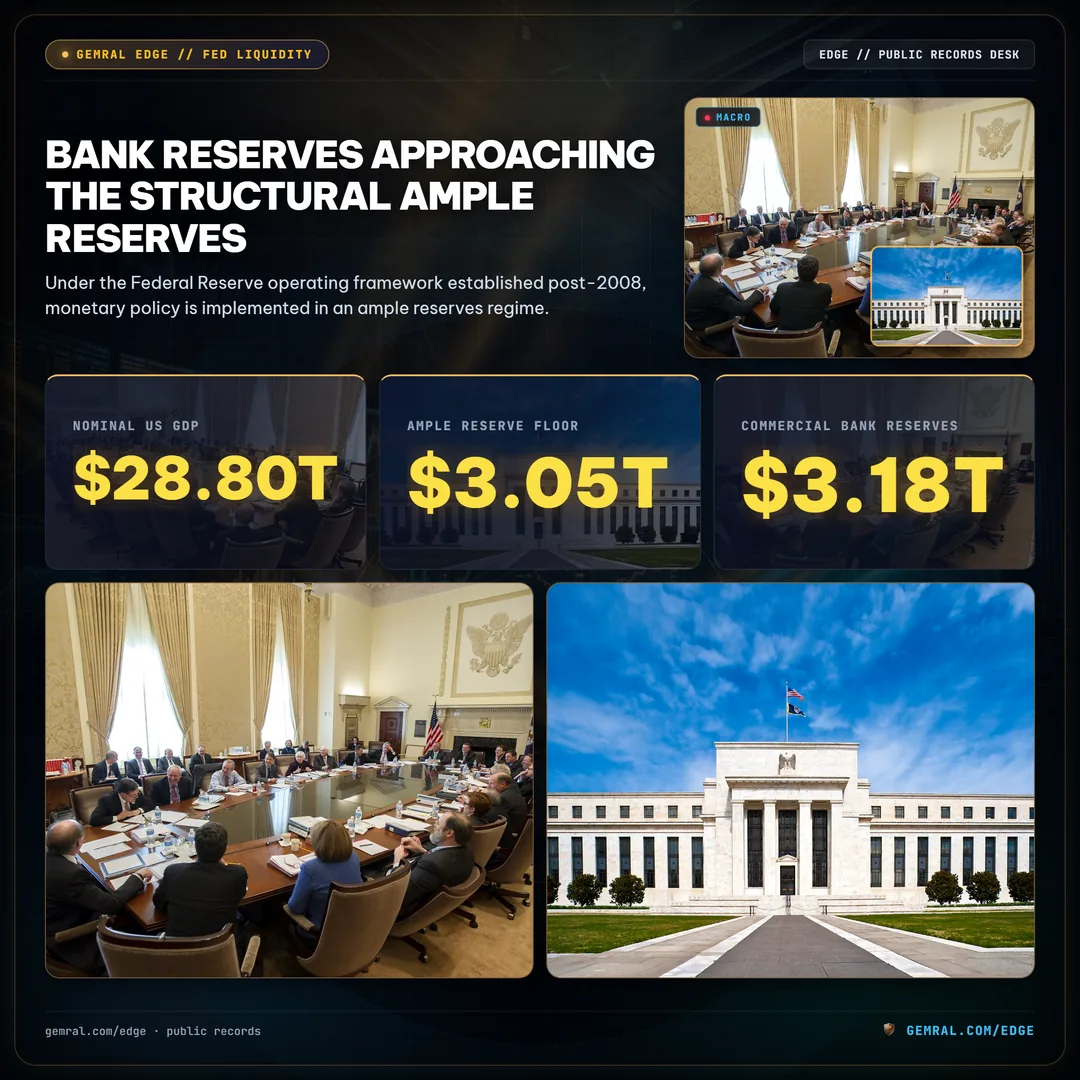
Câu hỏi trọng tâm mà các cơ quan quản lý tiền tệ phải đối mặt là xác định ranh giới định lượng chính xác của ngưỡng dự trữ dồi dào. Trong nghiên cứu mang tính nền tảng của các quan chức Cục Dự trữ Liên bang và được cựu quản lý SOMA của Fed New York Lorie Logan xác nhận, mức dự trữ thoải mái thấp nhất (LCLOR) được ước tính từ 10% đến 11% Tổng sản phẩm quốc nội (GDP) danh nghĩa của Hoa Kỳ. Với GDP hàng năm của Hoa Kỳ đạt khoảng 28,80 nghìn tỷ USD vào năm 2026, mức sàn dự trữ dồi dào mang tính cấu trúc được tính toán ở mức 3,05 nghìn tỷ USD.
Như được vẽ trong Hình 4, số dư dự trữ ngân hàng thương mại hiện tại đứng ở mức 3,18 nghìn tỷ USD. Điều này mang lại một tấm đệm an toàn tổng thể khoảng 130 tỷ USD phía trên mức sàn cấu trúc ước tính. Tuy nhiên, các con số tổng hợp che khuất một sự bất đối xứng cấu trúc quan trọng: sự tập trung dự trữ.
| Phân Loại Khu Vực Ngân Hàng | Số Lượng Định Chế | Tổng Dự Trữ Nắm Giữ | Tỷ Trọng Trong Tổng Dự Trữ | Hồ Sơ Thanh Khoản Vận Hành |
|---|---|---|---|---|
| Các Ngân Hàng Có Tầm Quan Trọng Hệ Thống Toàn Cầu (G-SIB) | 8 | $2.035 Nghìn Tỷ | 64.0% | Thặng dư dự trữ, vướng hạn chế SLR |
| Các Ngân Hàng Thương Mại Nội Địa Lớn | 24 | $668 Tỷ | 21.0% | Gần mục tiêu LCR nội bộ, bán kém co giãn |
| Ngân Hàng Khu Vực Và Cộng Đồng | 4,100+ | $477 Tỷ | 15.0% | Người vay tích cực trên FHLB và fed funds |
| Toàn Bộ Hệ Thống Ngân Hàng | 4,130+ | $3.18 Nghìn Tỷ | 100.0% | Đệm tổng hợp: $130B trên LCLOR |
Bởi vì tám G-SIB nội địa hàng đầu nắm giữ 64,0% tổng lượng dự trữ, hơn 4.120 ngân hàng thương mại còn lại chỉ vận hành với tổng dự trữ 1,145 nghìn tỷ USD. Các G-SIB lớn phải đối mặt với các hạn chế quy định nghiêm ngặt theo Tỷ lệ Đảm bảo Khả năng Thanh khoản (LCR), Vị thế và Đầy đủ Thanh khoản Xử lý (RLAP) và Tỷ lệ Đòn bẩy Bổ sung. Do đó, các tổ chức này không thể tự do cho vay lượng dự trữ dư thừa vào thị trường repo qua đêm trong các đợt căng thẳng thanh toán mà không phải chịu chi phí vốn bảng cân đối kế toán. Tấm đệm dự trữ không ma sát, hiệu quả do đó hẹp hơn một cách có thể đo lường được so với con số 130 tỷ USD trên tiêu đề.
6. Ma Sát Lãi Suất Repo: Hiện Tượng Đảo Ngược Chênh Lệch SOFR-IORB Và Sự Phân Hóa Thanh Khoản
Bằng chứng thực nghiệm trực tiếp nhất về việc thắt chặt bảng cân đối kế toán xuất hiện trong sự phân hóa chênh lệch lãi suất thị trường tiền tệ. Trong một hệ thống tiền tệ hoàn toàn không ma sát với lượng dự trữ dồi dào, Lãi suất Tài trợ Qua đêm Có Bảo đảm (SOFR)—đo lường chi phí vay tiền mặt qua đêm được thế chấp bằng chứng khoán Kho bạc—giao dịch thấp hơn từ 2 đến 4 điểm cơ bản so với Lãi suất Tiền gửi Dự trữ (IORB), phản ánh bản chất không rủi ro, có tài sản bảo đảm của giao dịch so với tiền gửi ngân hàng không bảo đảm.
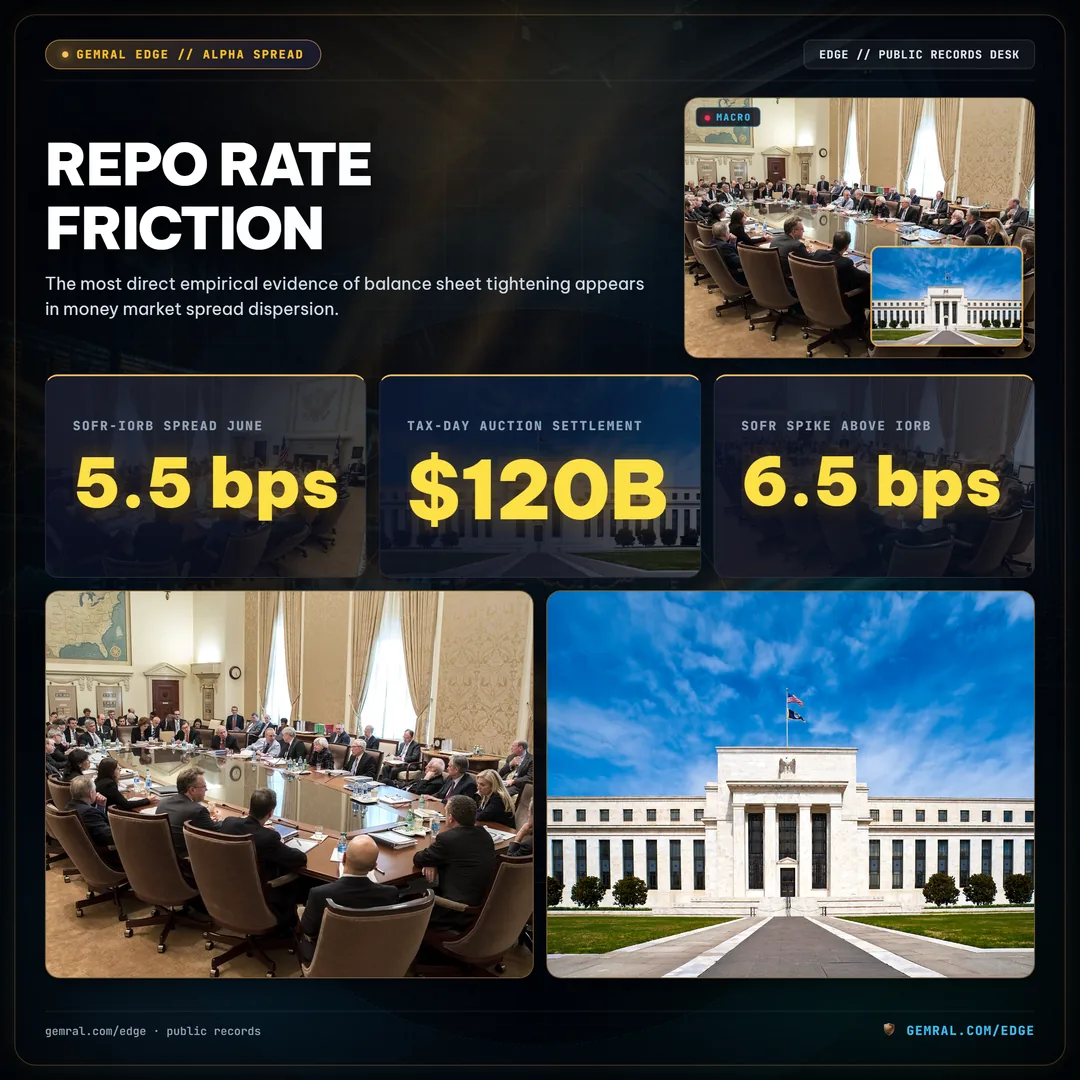
Trong suốt giai đoạn đầu của thắt chặt định lượng, SOFR được giao dịch nhất quán trong hành lang lịch sử thấp hơn IORB. Tuy nhiên, như được ghi lại trong Hình 5, động lực chênh lệch đã bị tách rời trong các ngày thanh toán lớn vào năm 2026. Vào ngày 30/6, chênh lệch SOFR-IORB đã tăng vọt lên +5,5 điểm cơ bản trên IORB. Gần đây hơn, trong ngày nộp thuế doanh nghiệp 15/9, trùng với đợt quyết toán đấu giá trái phiếu Kho bạc kỳ hạn 3 năm, 10 năm và 30 năm trị giá 120 tỷ USD, SOFR đã tăng đột biến lên +6,5 điểm cơ bản trên IORB.
Phân tích chi tiết về các chỉ số DTCC FICC GCF Repo cho thấy rằng các giao dịch repo trong ngày thuộc phân vị thứ 99 đã chạm mức cao tới 22 điểm cơ bản trên IORB trong khung giờ bù trừ cuối buổi chiều ngày 15/9. Mặc dù các đợt tăng đột biến chênh lệch này lắng xuống trong vòng 48 giờ khi các khoản thu thuế chảy ngược trở lại các quỹ thị trường tiền tệ thông qua các khoản giải ngân của các cơ quan chính phủ, tần suất và quy mô của chúng đã leo thang đều đặn qua từng quý tiếp theo của năm 2026.
7. Sự Tích Tụ Danh Mục Nợ Chủ Quyền Của Các Primary Dealer Và Ràng Buộc Bảng Cân Đối SLR
Để hiểu tại sao chênh lệch repo bị đảo ngược trong các ngày thanh toán của Kho bạc, các nhà phân tích phải kiểm tra bảng cân đối kế toán của 24 primary dealer được Ngân hàng Dự trữ Liên bang New York chỉ định. Các primary dealer có nghĩa vụ pháp lý phải tham gia đấu thầu cạnh tranh tại tất cả các cuộc đấu giá nợ của Kho bạc Hoa Kỳ, bảo lãnh cho các yêu cầu vay nợ tài khóa của chính phủ liên bang.
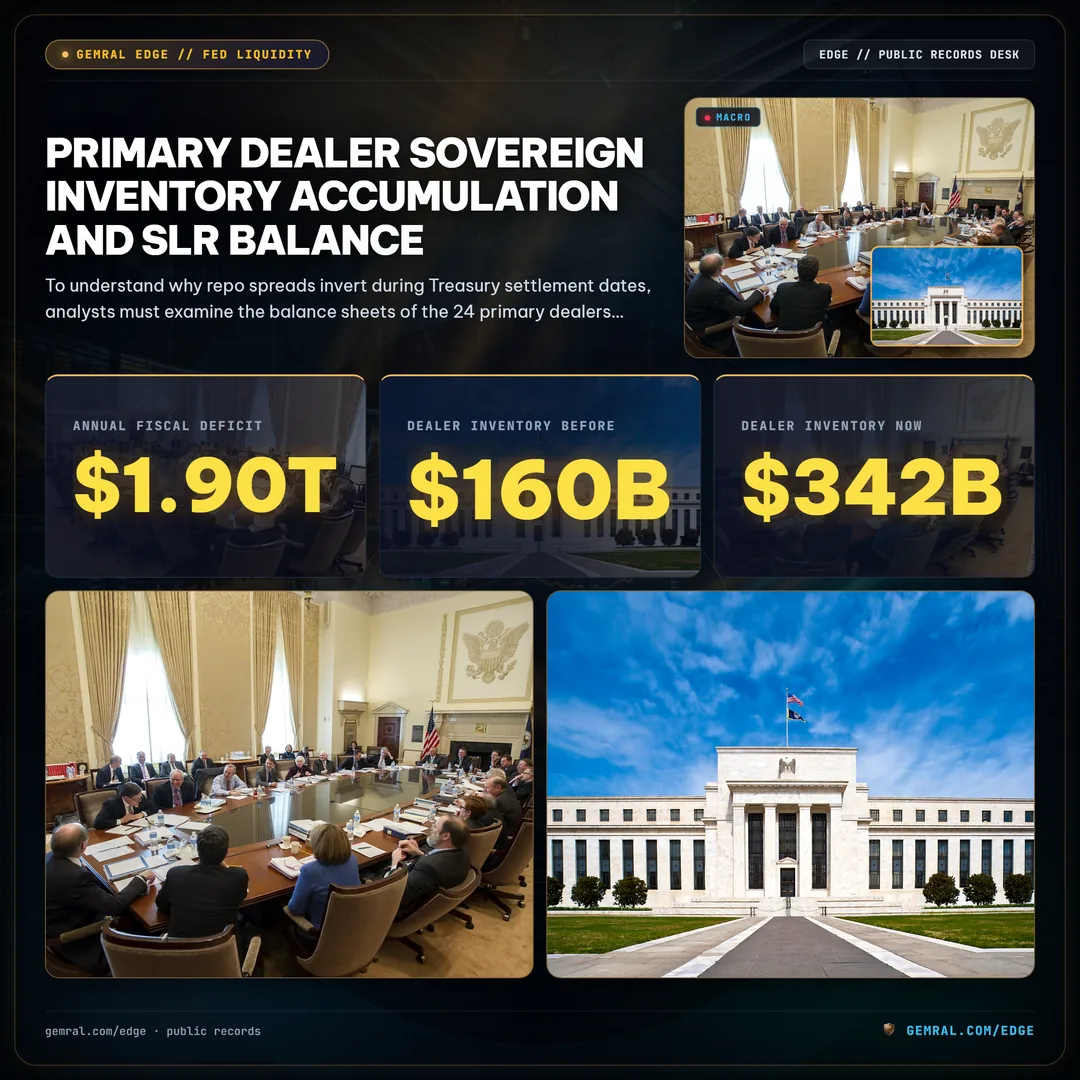
Với thâm hụt tài khóa liên bang hàng năm vượt quá 1,90 nghìn tỷ USD trong năm tài chính 2026, Bộ Tài chính đã mở rộng quy mô đấu giá trên tất cả các kỳ hạn chuẩn. Như được thể hiện trong Hình 6, lượng tồn kho ròng của các primary dealer đối với tín phiếu, trái phiếu và công trái Kho bạc đã tăng vọt từ mức trung bình 160 tỷ USD vào năm 2023 lên 342 tỷ USD vào cuối tháng 9/2026.
Các primary dealer không nắm giữ các chứng khoán này như những khoản đầu tư vĩnh viễn; họ lưu kho chúng tạm thời trong khi phân phối lại cho các nhà đầu tư thể chế, quỹ hưu trí và ngân hàng trung ương nước ngoài. Để lưu kho 342 tỷ USD nợ, các dealer phải tài trợ vị thế của họ hàng ngày trên thị trường repo ba bên và song phương. Mỗi đô la tồn kho đòi hỏi một đô la tài trợ qua đêm tương ứng.
Tuy nhiên, năng lực bảng cân đối của các dealer bị hạn chế bởi Tỷ lệ Đòn bẩy Bổ sung (SLR), quy định các dealer trực thuộc ngân hàng phải duy trì tỷ lệ vốn Cấp 1 tối thiểu là 5% (và 6% đối với các thực thể công ty mẹ) đối với tất cả các tài sản trên bảng cân đối kế toán, bất kể trọng số rủi ro. Bởi vì trái phiếu Kho bạc và repo nghịch đảo mang trọng số rủi ro 0% theo các quy tắc vốn dựa trên rủi ro nhưng lại được tính đầy đủ theo SLR, việc nắm giữ nợ chủ quyền tiêu tốn nguồn vốn chủ sở hữu khan hiếm. Khi các làn sóng thanh toán đấu giá ập vào bảng cân đối kế toán của các dealer đồng thời, các bàn giao dịch repo của dealer chạm tới giới hạn đòn bẩy nội bộ, buộc họ phải chào giá quyết liệt để giành lấy tiền mặt tư nhân.
8. Cơ Chế Thường Trực Repo (SRF): Năng Lực Dự Phòng, Rào Cản Tâm Lý Và Giới Hạn Cấu Trúc
Để ứng phó với sự hỗn loạn lịch sử của thị trường repo vào tháng 9/2019, khi lãi suất vay qua đêm tăng vọt lên 10,0%, Ủy ban Thị trường Mở Liên bang đã thành lập Cơ chế Thường trực Repo (SRF) vào tháng 7/2021 như một chốt chặn thanh khoản vĩnh viễn. SRF cho phép các đối tác đủ điều kiện đổi trái phiếu Kho bạc, nợ cơ quan và chứng khoán bảo đảm bằng thế chấp của cơ quan để lấy tiền mặt qua đêm trực tiếp với Cục Dự trữ Liên bang.
Các thông số vận hành của Cơ chế Thường trực Repo, được lập bản đồ trong Hình 7, xác định vai trò của nó trong hệ thống đường ống tiền tệ:
- Tổng Năng Lực Chương Trình: Cơ chế cung cấp tới 500 tỷ USD thanh khoản qua đêm cho mỗi nghiệp vụ hàng ngày.
- Lãi Suất Đặt Thầu Tối Thiểu: Được thiết lập bằng mức đỉnh của biên độ mục tiêu lãi suất quỹ liên bang (hoặc IORB + 0 bps), đảm bảo rằng các tổ chức chỉ sử dụng cơ chế khi lãi suất repo của thị trường tư nhân giao dịch ở mức bằng hoặc cao hơn trần lãi suất chính sách.
- Đối Tác Đủ Điều Kiện: Toàn bộ 24 primary dealer, cùng với các tổ chức nhận tiền gửi mở rộng đáp ứng các tiêu chí quy định và tài sản cụ thể (hiện là 29 ngân hàng thương mại).
- Tài Sản Thế Chấp Đủ Điều Kiện: Tín phiếu Kho bạc Hoa Kỳ, trái phiếu, công trái, TIPS, trái phiếu nợ cơ quan, và chứng khoán bảo đảm bằng thế chấp thương mại và nhà ở của cơ quan.
Bất chấp sự hiện diện của SRF, mức độ sử dụng vẫn không đáng kể trong các đợt tăng đột biến chênh lệch lãi suất năm 2026, trung bình dưới 1,2 tỷ USD mỗi đợt. Hai ma sát cấu trúc chính giải thích sự ngần ngại này:
Thứ nhất, rào cản tâm lý vận hành (stigma) vẫn là một chướng ngại. Mặc dù Fed đã thiết kế rõ ràng SRF để phục vụ như một chốt chặn tạo lập thị trường thông thường thay vì một công cụ giải cứu tại cửa sổ chiết khấu, các cán bộ tuân thủ và ủy ban rủi ro của ngân hàng vẫn cảnh giác rằng việc tiếp cận cơ chế thanh khoản của Cục Dự trữ Liên bang sẽ bị các giám sát viên hoặc cơ quan xếp hạng tín nhiệm xem như dấu hiệu cảnh báo khó khăn tài trợ nội bộ.
Thứ hai, khả năng tiếp cận của các đối tác bị hạn chế. Các trung gian tài chính phi ngân hàng—như các quỹ phòng hộ thực hiện giao dịch chênh lệch giá trái phiếu Kho bạc (basis trade), các tổ chức phát hành thế chấp độc lập và các công ty môi giới phi dealer—không có quyền tiếp cận trực tiếp vào SRF. Khi các thực thể phi ngân hàng trải qua các đợt siết chặt tài trợ tài sản bảo đảm, họ phải dựa vào các primary dealer để làm trung gian. Nếu các primary dealer bị hạn chế bảng cân đối kế toán bởi các quy tắc SLR, họ không thể chuyển tiếp thanh khoản SRF đến thị trường tư nhân mà không làm phình to tổng bảng cân đối kế toán của họ.
9. Tầm Nhìn Truyền Dẫn Vĩ Mô Bốn Giai Đoạn: Từ Sổ Sách Nợ Chủ Quyền Đến Định Giá Doanh Nghiệp
Hiểu biết chiến lược cốt lõi cho hoạt động quản lý danh mục đầu tư thể chế là nhận ra rằng các sự chuyển dịch thanh khoản chủ quyền vận hành như một bối cảnh vĩ mô kéo dài nhiều tháng thay vì một tín hiệu giao dịch trong ngày. Bằng chứng lịch sử từ các chu kỳ thắt chặt trước đây chứng minh rằng việc thu hẹp bảng cân đối kế toán lọc qua hệ thống tài chính qua bốn giai đoạn truyền dẫn tuần tự trong khoảng thời gian từ 16 đến 20 tuần.
Như được lập sơ đồ trong Hình 8, cơ chế truyền dẫn tiến triển qua các giai đoạn riêng biệt sau:
Giai Đoạn 1: Bước Ngoặt Bảng Cân Đối Nợ Chủ Quyền (Tuần 0 Đến 2)
Tác động ban đầu chỉ giới hạn nghiêm ngặt trong các sổ sách kế toán chính thức: báo cáo H.4.1 hàng tuần của Cục Dự trữ Liên bang ghi nhận sự thu hẹp danh mục SOMA, Báo cáo Hằng ngày của Kho bạc phản ánh việc hấp thụ thuế của TGA, hoặc Fed New York báo cáo sự co cụm của RRP. Tại thời điểm này, thị trường nợ doanh nghiệp và cổ phiếu rộng lớn hơn hầu như không có phản ứng định giá nào. Tâm lý bán lẻ, thu nhập doanh nghiệp và chênh lệch lợi suất cao vẫn không bị ảnh hưởng.
Giai Đoạn 2: Căng Thẳng Hệ Thống Lưu Chuyển Thị Trường Tiền Tệ (Tuần 2 Đến 6)
Khi dự trữ của các ngân hàng thương mại giảm, các primary dealer phải đối mặt với chi phí vốn gia tăng để tài trợ cho lượng tồn kho nợ Kho bạc mới đấu giá của họ. Chênh lệch giữa SOFR và IORB đảo ngược vào vùng dương. Tỷ lệ đặt thầu trên trúng thầu (bid-to-cover) của các cuộc đấu giá tín phiếu Kho bạc suy yếu, và lãi suất thương phiếu hạng 2 của các tập đoàn phi tài chính nhích dần lên. Các bộ phận ngân quỹ ngân hàng bắt đầu cắt giảm các hạn mức cho vay tùy ý trên thị trường liên ngân hàng.
Giai Đoạn 3: Chênh Lệch Tín Dụng Và Sự Co Hẹp Cho Vay Của Ngân Hàng (Tuần 6 Đến 12)
Dự trữ ngân hàng bị thắt chặt chuyển hóa thành các điều kiện tín dụng chặt chẽ hơn trong toàn bộ nền kinh tế tư nhân. Trong Khảo sát Ý kiến Cán bộ Tín dụng Cao cấp về Hoạt động Cho vay Ngân hàng (SLOOS) của Cục Dự trữ Liên bang, các ngân hàng thương mại báo cáo tăng chênh lệch lãi suất đối với các khoản vay thương mại và công nghiệp (C&I), tăng yêu cầu về tài sản thế chấp và hạn chế mở rộng hạn mức thẻ tín dụng. Chênh lệch trái phiếu doanh nghiệp lợi suất cao mở rộng từ 35 đến 65 điểm cơ bản khi chi phí tái cấp vốn nợ điều chỉnh tăng lên.
Giai Đoạn 4: Tái Định Giá Bội Số Cổ Phiếu (Tuần 16 Đến 20)
Chỉ sau khi chi phí tài trợ cao hơn và khả năng tiếp cận tín dụng bị hạn chế lan tỏa qua khu vực doanh nghiệp, các bội số định giá cổ phiếu mới trải qua quá trình định giá lại mang tính hệ thống. Tỷ lệ giá trên thu nhập dự phóng (P/E) co lại, các cổ phiếu tăng trưởng beta cao phải chịu sự nén bội số, và biến động cổ phiếu thực tế gia tăng. Các bình luận tài chính dòng chính bắt đầu tích cực làm nổi bật "sự thắt chặt thanh khoản", mặc dù bước ngoặt bảng cân đối kế toán nợ chủ quyền đã xảy ra từ bốn đến năm tháng trước đó.
10. Kết Luận Thể Chế Và Hàm Ý Chiến Lược Cho Hoạt Động Phân Bổ Vốn
Cuộc kiểm toán cấu trúc về thanh khoản chủ quyền của Hoa Kỳ trong quý 3 năm 2026 xác lập năm kết luận nền tảng cho các nhà phân tích kinh tế vĩ mô, các giám đốc điều hành ngân quỹ và các nhà phân bổ tài sản thể chế:
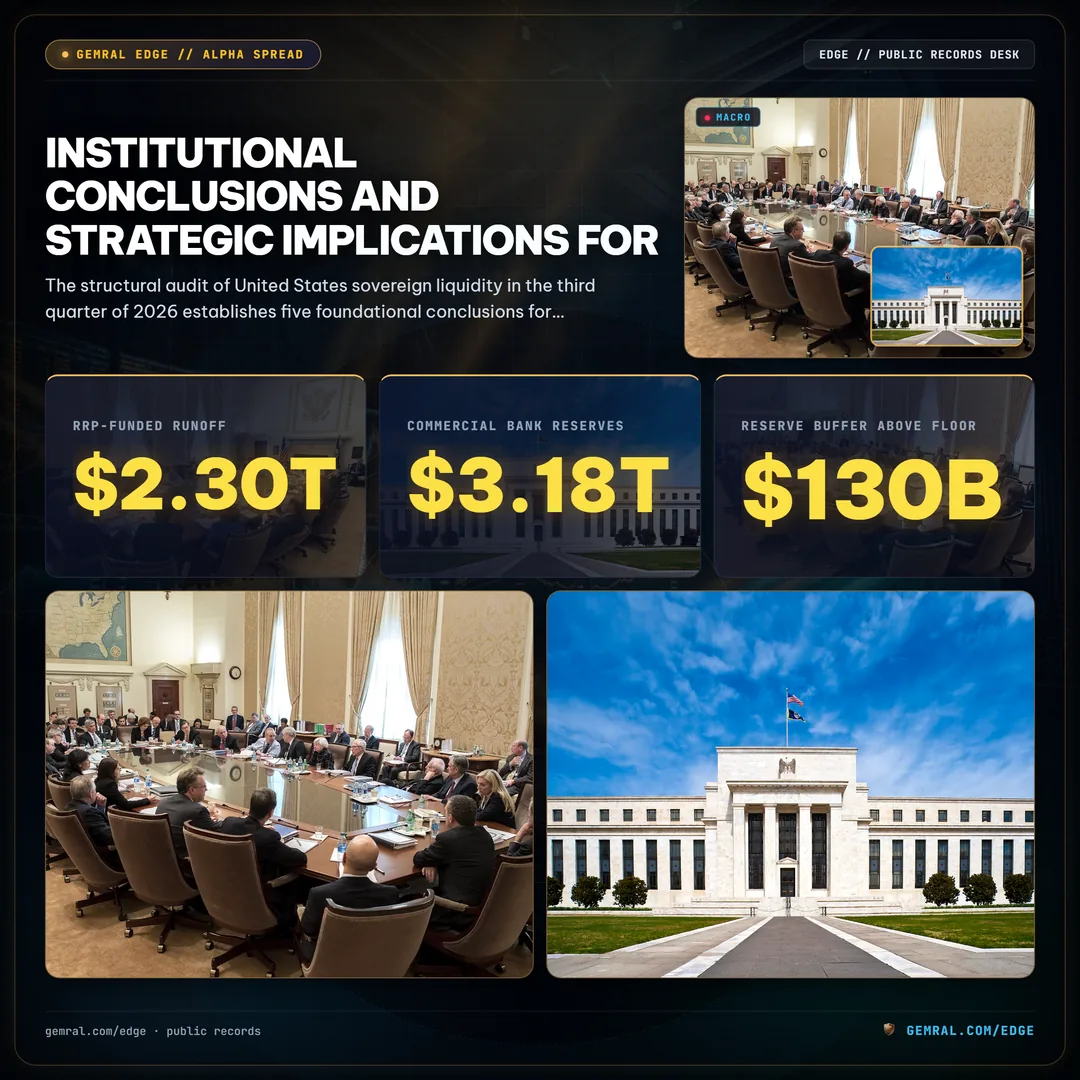
- Sự Cạn Kiệt Của Đệm Tiền Mặt Phi Ngân Hàng: Với việc cơ chế Overnight Reverse Repo dừng ở mức 148 tỷ USD, tấm đệm thanh khoản từng hấp thụ hơn 2,30 nghìn tỷ USD thắt chặt định lượng đã biến mất trên thực tế. Sự thu hẹp bảng cân đối kế toán SOMA trong tương lai sẽ chuyển hóa trực tiếp thành sự rút cạn một-đổi-một đối với dự trữ ngân hàng thương mại.
- Biên Độ Sai Sót Bị Thu Hẹp Trong Hệ Thống Lưu Chuyển Dự Trữ: Dự trữ ngân hàng thương mại ở mức 3,18 nghìn tỷ USD chỉ đang hoạt động cao hơn 130 tỷ USD so với ngưỡng dự trữ dồi dào ước tính 3,05 nghìn tỷ USD. Bởi vì 64,0% dự trữ tập trung trong tám G-SIB nội địa hàng đầu, các ràng buộc về vốn quy định (SLR và LCR) ngăn chặn lượng thanh khoản thặng dư lưu chuyển trơn tru đến các ngân hàng khu vực và các primary dealer trong các thời điểm thanh toán căng thẳng.
- Sự Gia Tăng Biến Động Chênh Lệch Lãi Suất Repo: Sự đảo ngược lặp đi lặp lại của chênh lệch SOFR-IORB, chạm mức +6,5 điểm cơ bản vào ngày 15/9, xác nhận rằng thị trường tài trợ có bảo đảm đang gặp phải các hạn chế về bảng cân đối kế toán mang tính cấu trúc. Các phiên thanh toán cuối tháng và cuối quý sẽ tiếp tục tạo ra các đợt tăng lãi suất đột biến cho đến khi tốc độ thắt chặt định lượng được giảm tốc thêm hoặc dừng lại.
- Sự Bão Hòa Danh Mục Nợ Của Primary Dealer: Lượng nắm giữ nợ Kho bạc của các primary dealer đã tăng vọt lên 342 tỷ USD, được thúc đẩy bởi việc tài trợ thâm hụt tài khóa hàng năm 1,90 nghìn tỷ USD. Lượng tồn kho quá mức này tiêu tốn năng lực bảng cân đối kế toán của dealer, làm tăng rủi ro bảo lãnh phát hành và nâng cao chi phí vốn cho các tổ chức phát hành doanh nghiệp phụ thuộc vào thương phiếu và các khoản vay hợp vốn.
- Thực Tế Về Tầm Nhìn Truyền Dẫn: Thanh khoản chủ quyền vận hành như một dòng thủy triều tiền tệ chuyển động chậm. Khi thanh khoản ròng co hẹp từ 6,48 nghìn tỷ USD xuống còn 5,957 nghìn tỷ USD trong khoảng thời gian hai năm, định giá của các loại tài sản phải đối mặt với áp lực giảm giá dai dẳng đối với các bội số định giá. Các nhà quản lý danh mục đầu tư phải định vị cho các điều kiện tài trợ thắt chặt hơn từ rất lâu trước khi sự đồng thuận trên các tiêu đề truyền thông nhận ra bước ngoặt.
Bằng cách giám sát các tương tác trên bảng cân đối kế toán giữa Cục Dự trữ Liên bang, Bộ Tài chính và các thị trường tài trợ của primary dealer, các nhà đầu tư thể chế có thể điều hướng các dòng hải lưu tiền tệ đang biến đổi với độ chính xác thực nghiệm, tránh được các cạm bẫy của những bài bình luận tường thuật nông cạn.