2026年9月美联储净流动性传导机制与商业银行准备金抽离动态
现代金融架构运作于一个常被市场评论所掩盖的底层现实之上:资产价格的交易并非基于静态的宏观经济预测或叙事共识,而是基于核心商业银行体系内流动的可部署美元流动性规模。在2026年9月期间,预定日历异常、财政现金提取以及资产负债表常态化进程的持续推进相互交织,引发了国内流动性渠道的可计量收缩。当主流财经媒体几乎完全聚焦于联邦公开市场委员会(FOMC)将联邦基金目标利率区间下调50个基点至4.75%–5.00%的决议时,主导货币市场融资的结构性管道却经历了一场反向的紧缩动态。
本份综合市场报告对美联储综合财务报表(H.4.1统计公报)、财政服务局发布的每日财政报表以及一级交易商融资记录进行了机构级深度解析。通过 Gemral Edge Macro Liquidity Intelligence Terminal 追踪实时遥测与量化流动性利差。通过审视美联储净流动性方程式的数学机制,本分析明确揭示了9月份企业税收征收截止日、持续的量化紧缩缩表以及隔夜逆回购工具的终极耗竭,是如何共同将美国国内商业银行准备金推向其结构性运营底线的。其下游链条效应已蔓延至短期担保融资利差、主权债务承销能力以及更广泛的风险资产定价模型之中。
1. 执行摘要:2026年9月准备金抽离的结构性机制
要理解当前的流动性格局,必须抛弃降息即等同于广泛货币扩张的简单化观念。在现代中央银行体系中,政策利率仅决定边际准备金的价格,而美联储的资产负债表和财政部现金运作才决定了存款机构可获得的结算余额的实际物理数量。
在截至2026年9月下旬的三周窗口期内,三股主要力量同时从私人金融体系中抽离了美元余额:
- 财政部一般账户企业税收激增: 随着9月15日第三季度企业预估税截止日的到来,财政部一般账户(TGA)余额从7148亿美元骤增至8421亿美元。仅此单项操作就在5个工作日内,直接且未经冲销地将商业银行存款中1273亿美元的购买力抽离至美联储的财政部账户。
- 隔夜逆回购工具缓冲耗尽: 在2022年中期至2025年初期间,国库券发行和央行量化紧缩几乎完全被货币市场基金从隔夜逆回购(ON RRP)工具中提取的现金所吸收。随着该工具从2.553万亿美元的历史峰值暴跌至2384亿美元,这一流动性减震器已彻底失效。四年来首次出现的情况是:财政部发债和央行缩表的每一美元,都在直接抽离商业银行的准备金。
- 量化紧缩持续缩表: 尽管下调了联邦基金目标利率,美联储仍维持其资产负债表缩减方案,国债月度上限为250亿美元,机构抵押贷款支持证券(MBS)月度上限为350亿美元(每月共计600亿美元)。在9月份,这一被动缩表操作又抹去了418亿美元的结算现金。
政策利率下调降低了借入隔夜资金的成本,但当商业银行底层准备金余额规模萎缩至结构性需求水平以下时,担保货币市场必然出现利率离散现象。2026年9月下旬,担保隔夜融资利率在结算周期中多次高于央行准备金余额利率(IORB),证明实体准备金的稀缺性足以压倒政策宽松冲动。
2. 解析美联储资产负债表:净流动性方程式
机构资金交易台用于衡量国内美元可用性的标准分析基准是美联储净流动性公式。源自美联储H.4.1统计公报的净流动性指标,隔离出了积极与商业银行及资本市场资产交互的央行真实准备金总量。
该数学恒等式定义如下:
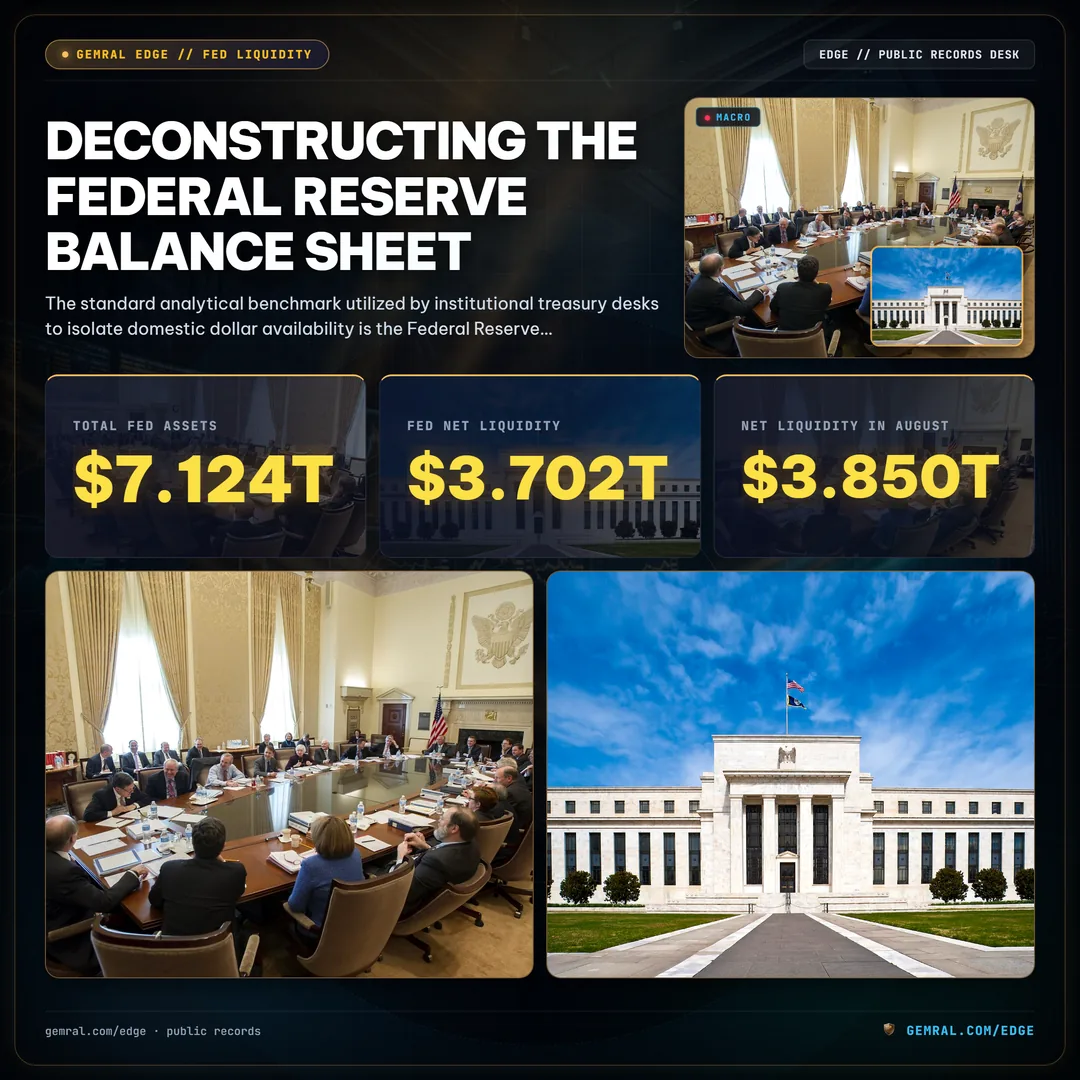
美联储净流动性 = 美联储总资产 − 财政部一般账户 (TGA) − 隔夜逆回购 (ON RRP) − 流通中货币
截至2026年9月最后一个报告周,具体构成明细如下:美联储总资产报7.124万亿美元(代表系统公开市场账户国内投资组合加杂项信贷便利)。从该总体资产基数中,必须扣除三项主要的非银行负债项目,因为它们代表与私人银行流动性完全隔离的央行负债:
- 财政部一般账户 (8421亿美元): 联邦政府存放在其财政代理处的现金余额。留在TGA中的美元无法被商业银行再质押、借贷或部署到证券市场。
- 隔夜逆回购工具 (2384亿美元): 非银行金融机构(主要是货币市场基金和政府支持企业)存入的超额现金,在隔夜阶段被冻结于央行资产负债表上。
- 流通中货币 (2.341万亿美元): 全球公众持有的美联储纸币和硬币实体。虽然技术上属于央行负债,但从现代批发电子结算系统的角度来看,它本质上是非流动性的。
图1:截至2026年9月下旬美联储资产负债表负债细分解析净流动性公式(3.702万亿美元)。来源:美联储理事会H.4.1公报。
执行该计算得出有效净流动性规模为3.702万亿美元。对照过去24个月的历史基准进行评估,该数字较2026年8月观察到的3.850万亿美元出现明显收缩,且较加速量化紧缩前达到的周期峰值低出逾5000亿美元。这种收缩幅度在一级交易商的库存融资中引入了结构性摩擦。
3. 财政部一般账户激增:企业税收流入与银行体系摩擦
要理解为何商业银行准备金在9月中旬遭遇急剧挤压,必须观察财政服务局的日常运作机制。每个季度,企业、合伙企业和高净值个人都会向美国国税局缴纳预估税款。在财政日历中,9月15日是第三季度企业预估税的关键节点。
当一家企业转账5亿美元缴纳联邦企业所得税时,资金并非仅在企业银行账户之间转移。企业纳税人通过Fedwire资金服务系统付款。纳税人所在的商业银行在美联储准备金账户被同步扣除,资金则直接记入财政部一般账户。一夜之间,这笔现金便从商业银行系统中被彻底抽离。
图2:财政部一般账户(TGA)现金余额每日走势,显示9月企业税结算窗口期内1273亿美元的快速累积。来源:美国财政部每日财政报表。
在9月12日至9月19日期间,《每日财政公报》记录的总税收收入超过1840亿美元,而普通财政支出约为570亿美元,导致TGA净现金流入达1273亿美元。总余额从7148亿美元攀升至月中峰值8421亿美元。在常规运作周期中,财政部会在随后的几周内提用该余额,以支持联邦机构运作、军事采购及社会保障转移支付。然而,本次资金抽离的速度在主要清算银行内部造成了直接的短期流动性赤字。
4. 逆回购缓冲耗尽:货币市场减震器的终结
在整个2023年和2024年初,面对美联储激进的量化紧缩与创纪录的短期国债拍卖,机构投资者屡屡对金融体系显现出的韧性赞叹不已。支撑这种稳定性的核心解释变量,正是作为货币缓冲垫存在的隔夜逆回购工具。
当财政部以略高于ON RRP报盘利率的收益率,发行数千亿美元规模的短期国库券时,机构货币市场基金积极将资金从美联储逆回购工具重新配置到国库券中。这种动态产生了一种温和且无破坏性的转移:现金从美联储ON RRP余额直接转移到财政部,然后通过政府支出回流到商业银行体系。银行准备金完全免受了被抽离的冲击。
图3:隔夜逆回购工具从2.553万亿美元峰值降至2026年9月的2384亿美元的多年度回撤,标志着非银行现金缓冲的终极耗尽。来源:纽约联储银行。
截至2026年9月,这一保护性屏障已完全耗尽。ON RRP工具规模已较2022年12月2.553万亿美元的峰值缩水90.66%,降至2384亿美元。一级交易商经济学家的现代金融研究表明,该工具中剩余的2000亿至2500亿美元构成了一个操作性摩擦底线。许多政府货币市场基金面临投资授权限制、分散化上限和对手方约束,阻止其将ON RRP余额提取归零。
因此,缓冲垫已经干涸。现在,每一美元的新增国债发行和每一美元的央行资产持续缩表,都将直接冲击商业银行的准备金账户。无痛抽离流动性的过渡阶段已告结束;系统已进入直接吸收准备金的严峻阶段。
5. 处于边界的银行准备金动态:测试LCLoR压力极限
整个全球美元生态系统的运作支点在于美联储各储备银行的准备金余额规模(美联储统计分类账中的WRBWFRBL项)。这些准备金充当着银行间交易、支付清算以及巴塞尔协议III流动性覆盖率(LCR)与多德-弗兰克法案处置计划要求下的基准抵押品和结算媒介。
美联储的研究与主要金融机构的调研数据明确了一个关键的操作阈值,称为最低舒适准备金水平(LCLoR)。LCLoR代表了商业银行在不被迫在银行间市场激进竞价借入隔夜资金的情况下,满足内部风险管理指标、日间流动性缓冲及监管处置要求所需的最低央行准备金总量。
图4:截至2026年9月下旬美联储储备银行商业银行准备金总余额逼近3.10万亿至3.15万亿美元的LCLoR压力阈值。来源:美联储理事会H.4.1公报。
学术文献和市场调查历来将LCLoR置于国内名义国内生产总值(GDP)的8%至10%之间。随着2026年美国名义GDP接近29.2万亿美元,估计的结构性LCLoR边界处于3.10万亿至3.15万亿美元之间。如图4所示,9月份企业税收抽离与持续量化紧缩的叠加,将9月最后清算周的商业银行准备金总额拉低至3.142万亿美元。
在预估LCLoR上限的边缘运行意味着准备金不再处于2008年后经典的“充裕”框架中;它们已过渡到 从充裕到稀缺 的转折状态。当总准备金触及这一边界时,流动性极少能均匀分布。虽然最大的全球系统重要性银行(G-SIBs)保持着充裕的流动性缓冲,但区域性银行机构和国内清算实体却面临局部准备金赤字,从而引发短期货币市场的骤然价格发现。
6. 货币市场摩擦与融资分化:解读SOFR-EFFR利差
当结算准备金出现局部短缺时,经验性压力最先反映的并非社交媒体或股市评论,而是瞬间显现于有担保与无担保批发融资利率之间的基差利差中。
担保货币市场压力的主要晴雨表是有担保隔夜融资利率(SOFR),它衡量以美国国债为抵押借入隔夜现金的广泛成本。在正常无摩擦的运行条件下,SOFR的交易水平略低于或完全符合有效联邦基金利率(EFFR)和央行准备金余额利率(IORB)。当抵押品充足而结算现金受限时,借款人必须支付溢价才能获得隔夜美元融资。
图5:以基点计的担保隔夜融资利率(SOFR)与有效联邦基金利率(EFFR)利差,凸显9月税收与国债结算日期间+6.5个基点的飙升。来源:纽约联储银行。
如图5所示,在2026年9月第三周,SOFR减去EFFR的利差飙升至正6.5个基点。在国债拍卖清算的峰值日,第99百分位的SOFR交易价格高出目标政策利率多达18个基点。这种利差分化是由两个结构性瓶颈所驱动的:
- 一级交易商库存吸收: 一级交易商在9月中旬承担了包销吸收1450亿美元附息国债及短期国库券发行的重任。由于一级交易商净国债库存超过2875亿美元,交易商资产负债表不堪重负,迫使其以抬高的融资利率在双边及三方回购市场中为这些头寸融资。
- 银行内部转账摩擦: 受净稳定资金比率(NSFR)等监管约束,拥有剩余准备金的大型存款机构选择将其保留在中央银行赚取IORB,而不是将其出借至回购市场以套取这6个基点的利差。这种摩擦证实了监管隔离壁垒阻碍了多余流动性自由流动以满足局部的机构需求。
7. 跨资产传导:评估股票与加密资产估值分化
连接央行净流动性与风险资产估值乘数的传导机制是直接的,且在量化市场数据集中显而易见。股票估值(特别是长久期成长板块)和去中心化加密网络,与净流动性的扩张或收缩表现出极高的相关性。
当净流动性扩张时,商业银行和主经纪商扩大保证金融资,对冲基金提升总杠杆率,流动性提供商收窄股票订单簿上的做市利差。相反,当净流动性如2026年9月所经历的那样迅速收缩时,金融体系吸收久期风险的结构性能力显著减弱。
图6:追踪2024年一季度至2026年9月美联储净流动性指数与标普500指数和比特币的纵向对比分析,暴露了周期尾声的估值背离。来源:公开金融指数与央行报告。
图6捕捉到了一个关键的结构性异常:股票估值与底层央行流动性之间出现的周期末期分化。尽管标普500指数继续在偏高的历史远期市盈率附近交易(受围绕企业人工智能资本支出的盈利预期支撑),但净流动性底层基础在过去30天内下降了逾1480亿美元。去中心化资产也出现了类似的模式,比特币在5.8万至6.8万美元的宽幅数月交易区间内盘整,尽管存在企业及机构ETF积极采纳的叙事,仍未能取得突破势头。
量化历史建模表明,长期的流动性分化无一例外地以两种方式之一化解:要么央行资产负债表传导转向激进的净扩张,要么风险资产估值经历迅速的下调重定价,以重新契合结算准备金的实际实体供应。
8. 离岸压力与跨币种融资:央行互换额度机制
美国国内准备金的收缩绝不会孤立在国界之内。由于美元充当主导性的全球融资与结算货币,离岸商业银行极度依赖美元资金来履行外汇互换承诺、欧洲美元负债和贸易融资额度。
当国内准备金流入财政部一般账户时,无法直接使用美联储贴现窗口的非美金融机构必须通过跨币种基差互换市场获取美元。随着美国国内一级交易商收紧其现金缓冲,离岸借入美元的隐含溢价急剧攀升。
图7:外国及国际货币当局(FIMA)回购机制与央行流动性额度使用总额在2026年9月攀升至714亿美元。来源:美联储理事会H.4.1公报。
为应对这些趋紧的离岸融资渠道,外国央行加快了对美联储外国及国际货币当局(FIMA)回购工具的使用。作为紧急流动性桥梁,FIMA工具使获批的外国货币当局能够将其美国国债暂时质押给纽约联储,以换取隔夜美元余额,而无需在公开二级市场上抛售其持有的国债。
如图7所示,FIMA回购使用量在2026年9月下旬激增至714亿美元,月度增幅达34.2%,达到自2023年初银行危机以来的最高持续水平。与此同时,欧元(EUR/USD)的3个月跨币种基差利差为-14.2个基点,日元(JPY/USD)为-28.6个基点,均向负区间进一步走阔,表明国际金融机构正在支付日益扩大的结构性溢价来获取合成美元资金。
9. 第四季度情景:量化紧缩、债务供给与政策约束
展望2026年最后一个季度,美国国内流动性综合体面临着财政需求与货币承诺之间异常严峻的交织碰撞。财政部债务管理办公室预测,在10月至12月季度内,受法定权益转移支付、国债净利息支出以及持续的国防拨款驱动,净可转让借款需求约为5600亿美元。
图8:量化情景分析评估2026年第四季度在不同国债发行、QT缩表节奏及银行准备金弹性条件下的可能传导路径。
基于我们对资产负债表资金流的实证建模,机构市场参与者面临三种截然不同的情景:
情景A:软吸收与财政支出提用(概率35%)
在这种基准建设性情景下,财政部在整个10月份迅速将其累积的TGA余额从8420亿美元压降回7500亿美元的运作目标。这笔财政现金投放将直接向商业银行准备金注资约900亿美元,完全抵消每月600亿美元的量化紧缩缩表流失。银行准备金稳健维持在3.15万亿美元阈值之上,货币市场利差回落至历史平价,资本市场平稳消化第四季度债务拍卖而未出现系统性消化不良。
情景B:准备金吃紧与资产负债表摩擦(基准情景概率45%)
在我们的基准情景中,财政部在年末财政谈判前将预防性现金缓冲维持在8000亿美元上方的高位,而持续的量化紧缩每月稳步抽离600亿美元。商业银行总准备金果断跌破LCLoR阈值,至11月中旬降至3.05万亿美元。随着交易商融资能力趋于饱和,SOFR持续高于IORB利率8至12个基点。长久期股票和利率敏感型科技板块估值倍数出现适度承压,因资金成本假设上调以反映实物流动性的匮乏。
情景C:结构性流动性事件与提前终止QT(概率20%)
若11月份繁重的附息国债发行与季节性企业税收结算及年末监管资产负债表缩减产生碰撞,隔夜担保融资利率可能会经历超过25至50个基点的急剧错位。在这种情况下,一级交易商和存款机构将被迫以每日超过500亿美元的大规模使用央行常备回购便利(SRF)。这一事件将迫使联邦公开市场委员会提前宣布紧急终止其资产负债表缩减计划,重演2019年9月观察到的流动性政策大转向。
| 宏观变量 | 2026年8月基准 | 2026年9月当前值 | 2026年第四季度预测(基准情景) |
|---|---|---|---|
| 美联储总资产 | 7.185万亿美元 | 7.124万亿美元 | 6.944万亿美元 |
| 财政部一般账户 (TGA) | 7148亿美元 | 8421亿美元 | 8100亿美元 |
| 隔夜逆回购 (ON RRP) | 2852亿美元 | 2384亿美元 | 2150亿美元 |
| 商业银行准备金 | 3.245万亿美元 | 3.142万亿美元 | 3.045万亿美元 |
| 计算所得美联储净流动性 | 3.850万亿美元 | 3.702万亿美元 | 3.560万亿美元 |
| SOFR对EFFR利差 (基点) | -1.5个基点 | +6.5个基点 | +8.0至+12.0个基点 |
| FIMA回购机制使用规模 | 532亿美元 | 714亿美元 | 850亿美元 |
结论:机构投资组合配置的战略启示
本市场报告的核心发现是,以降低利率形式呈现的央行货币宽松,正与资产负债表的实际实体传导处于直接的机制对立状态。尽管政策利率已开启下行周期,但美国金融体系内净流动性的实体规模却经历了量化紧缩最初加速以来最剧烈的月度萎缩。
对于机构投资者和专业资产配置者而言,隔夜逆回购工具缓冲的消除意味着投资组合经理再也无法依赖外部货币市场基金在不影响商业银行准备金的情况下吸收主权债务发行。随着金融系统进入2026年最后一个季度,银行准备金紧贴最低舒适准备金水平(LCLoR)边界,市场参与者必须密切监测每周H.4.1公报、每日财政公报以及隔夜货币市场利差。在实体准备金短缺为特征的环境中,流动性纪律仍是预测跨资产资本保全的最可靠指标。