Cơ Chế Truyền Dẫn Thanh Khoản Ròng Của Cục Dự Trữ Liên Bang Và Động Thái Rút Ròng Dự Trữ Ngân Hàng Thương Mại Tháng 9/2026
Cấu trúc tài chính đương đại vận hành dựa trên một thực tế căn bản mà các bài bình luận thị trường thường che khuất: giá tài sản không giao dịch dựa trên các dự báo kinh tế vĩ mô tĩnh hay sự đồng thuận về mặt câu chuyện, mà dựa trên khối lượng thanh khoản USD khả dụng đang chu chuyển trong phạm vi lõi của hệ thống ngân hàng thương mại. Trong suốt tháng 9 năm 2026, sự hội tụ của các bất thường theo lịch trình định sẵn, việc rút tiền mặt từ hoạt động tài khóa và sự tiếp diễn không ngừng của quá trình chuẩn hóa bảng cân đối kế toán đã gây ra sự sụt giảm có thể đo lường được trên khắp các kênh thanh khoản nội địa. Trong khi các phương tiện truyền thông tài chính giật tít gần như chỉ tập trung vào quyết định của Ủy ban Thị trường Mở Liên bang (FOMC) cắt giảm biên độ mục tiêu lãi suất quỹ liên bang 50 điểm cơ bản xuống 4,75%–5,00%, thì các đường ống cấu trúc chi phối hoạt động tài trợ vốn trên thị trường tiền tệ lại trải qua một động thái thắt chặt ngược chiều.
Báo cáo thị trường toàn diện này thực hiện việc bóc tách cấp độ định chế đối với Báo Cáo Tài Chính Hợp Nhất của Cục Dự Trữ Liên Bang (Bản phát hành H.4.1), Báo Cáo Kho Bạc Hàng Ngày do Cục Dịch Vụ Tài Khóa công bố và hồ sơ tài trợ của các nhà tạo lập thị trường sơ cấp. Theo dõi số liệu đo từ xa trực tiếp và chênh lệch thanh khoản định lượng thông qua Gemral Edge Macro Liquidity Intelligence Terminal. Bằng cách xem xét cơ chế toán học của phương trình Thanh Khoản Ròng của Fed, phân tích này bóc tách rõ cách thức mà sự kết hợp giữa hạn chót thu thuế doanh nghiệp tháng 9, sự sụt giảm liên tục do thắt chặt định lượng và sự cạn kiệt tới hạn của công cụ Repo Đảo Ngược Qua Đêm đã đẩy dự trữ của các ngân hàng thương mại nội địa về sát ngưỡng vận hành cấu trúc của chúng. Các hệ quả lan truyền ở hạ nguồn đã và đang tác động tới chênh lệch tài trợ có tài sản đảm bảo ngắn hạn, năng lực bảo lãnh nợ công và các mô hình định giá tài sản rủi ro nói chung.
1. Tóm Tắt Điều Hành: Cơ Chế Cấu Trúc Của Đợt Rút Ròng Dự Trữ Tháng 9/2026
Để thấu hiểu bức tranh thanh khoản hiện tại, người ta phải từ bỏ quan niệm đơn giản rằng việc hạ lãi suất đồng nghĩa ngay với sự mở rộng tiền tệ trên diện rộng. Trong hoạt động ngân hàng trung ương hiện đại, lãi suất chính sách quyết định mức giá cận biên của dự trữ, nhưng bảng cân đối kế toán của Cục Dự Trữ Liên Bang và các hoạt động tiền mặt của Kho Bạc mới là yếu tố quyết định số lượng vật lý thực tế của số dư thanh toán sẵn có cho các tổ chức nhận tiền gửi.
Trong khung thời gian ba tuần kết thúc vào cuối tháng 9 năm 2026, ba lực lượng chính đã đồng thời rút số dư USD ra khỏi hệ thống tài chính tư nhân:
- Sự Gia Tăng Thuế Doanh Nghiệp Trên Tài Khoản Chung Kho Bạc: Sau hạn chót nộp thuế ước tính quý 3 của doanh nghiệp vào ngày 15 tháng 9, số dư Tài Khoản Chung Kho Bạc (TGA) đã tăng vọt từ 714,8 tỷ USD lên 842,1 tỷ USD. Chỉ riêng hoạt động này đã đại diện cho một đợt rút trực tiếp, không được trung hòa trị giá 127,3 tỷ USD sức mua từ tiền gửi ngân hàng thương mại vào tài khoản Kho Bạc tại Cục Dự Trữ Liên Bang trong vòng 5 ngày làm việc.
- Sự Cạn Kiệt Bộ Đệm Của Công Cụ Repo Đảo Ngược: Từ giữa năm 2022 đến đầu năm 2025, việc phát hành tín phiếu Kho Bạc và thắt chặt định lượng của ngân hàng trung ương gần như được hấp thu hoàn toàn bởi việc các quỹ thị trường tiền tệ rút tiền mặt khỏi công cụ Repo Đảo Ngược Qua Đêm (ON RRP). Khi công cụ này lao dốc từ mức đỉnh lịch sử 2,553 nghìn tỷ USD xuống còn 238,4 tỷ USD, bộ giảm xóc này đã bị loại bỏ hoàn toàn. Lần đầu tiên sau bốn năm, mỗi một đô la phát hành Kho Bạc và thu hẹp bảng cân đối kế toán đều đang rút trực tiếp từ dự trữ của các ngân hàng thương mại.
- Sự Thu Hẹp Liên Tục Của Thắt Chặt Định Lượng: Bất chấp việc cắt giảm lãi suất mục tiêu quỹ liên bang, ngân hàng trung ương vẫn duy trì quy trình giảm bảng cân đối kế toán với trần hàng tháng là 25 tỷ USD đối với chứng khoán Kho Bạc và 35 tỷ USD đối với chứng khoán bảo đảm bằng thế chấp của cơ quan chính phủ (tổng cộng 60 tỷ USD hàng tháng). Trong tháng 9, sự sụt giảm thụ động của bảng cân đối kế toán này đã tiêu hủy thêm 41,8 tỷ USD tiền mặt thanh toán.
Việc cắt giảm lãi suất chính sách làm giảm chi phí vay vốn qua đêm, nhưng khi khối lượng số dư dự trữ cơ bản của các ngân hàng thương mại co lại dưới mức cầu cấu trúc, thị trường tiền tệ có bảo đảm tất yếu sẽ trải qua sự phân kỳ lãi suất. Vào cuối tháng 9 năm 2026, lãi suất tài trợ qua đêm có bảo đảm đã liên tục giao dịch trên mức lãi suất dự trữ bắt buộc và vượt mức (IORB) của ngân hàng trung ương trong các chu kỳ thanh toán, chứng minh rằng sự khan hiếm dự trữ vật lý có thể lấn át các xung lực nới lỏng chính sách.
2. Bóc Tách Bảng Cân Đối Kế Toán Của Cục Dự Trữ Liên Bang: Phương Trình Thanh Khoản Ròng
Thước đo phân tích tiêu chuẩn được các bàn giao dịch ngân quỹ định chế sử dụng để cô lập khả dụng USD nội địa là công thức Thanh Khoản Ròng của Cục Dự Trữ Liên Bang. Được trích xuất từ báo cáo thống kê Fed H.4.1, Thanh Khoản Ròng cô lập lượng dự trữ thực tế của ngân hàng trung ương đang tương tác tích cực với hệ thống ngân hàng thương mại và các tài sản trên thị trường vốn.
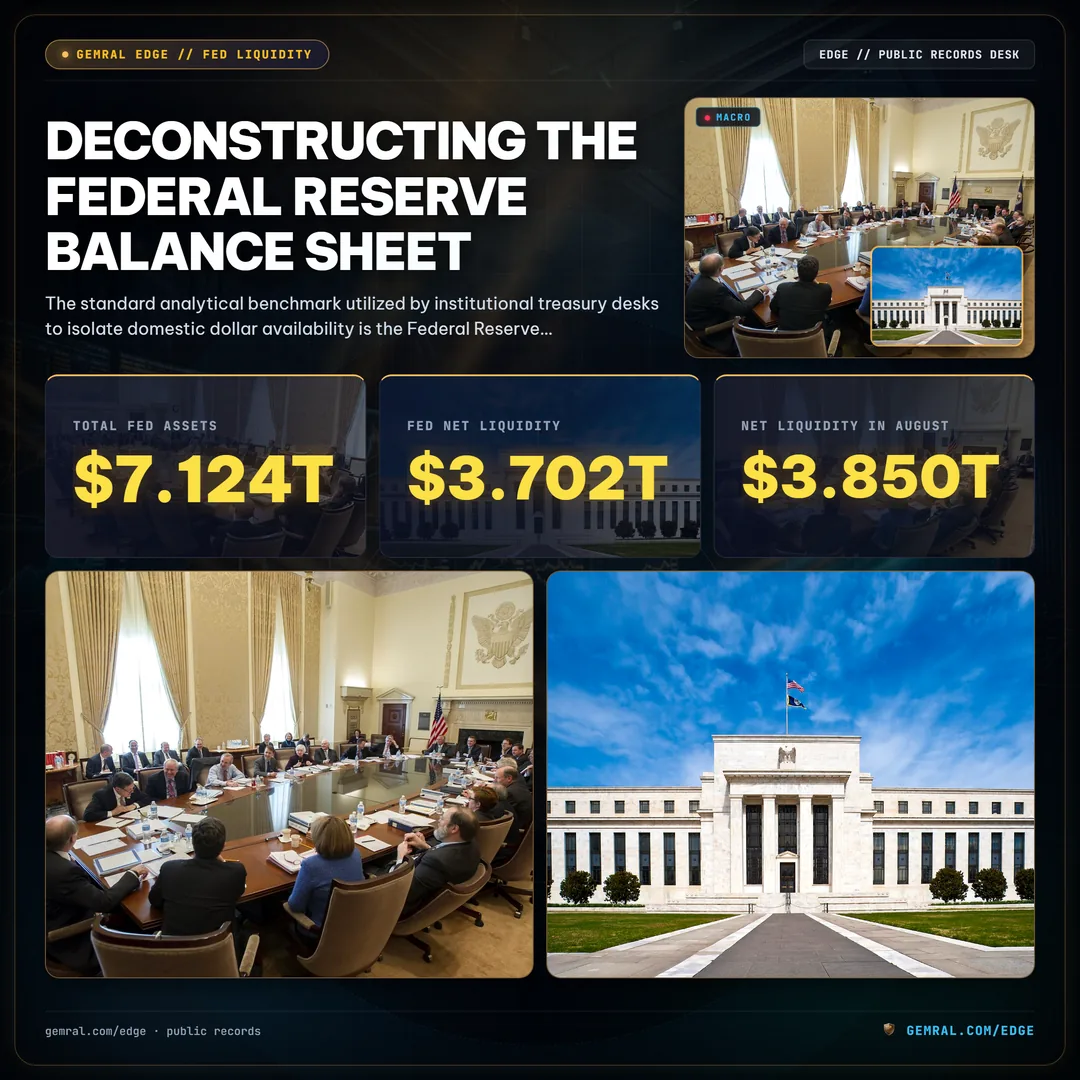
Đồng nhất thức toán học được định nghĩa như sau:
Thanh Khoản Ròng Fed = Tổng Tài Sản Cục Dự Trữ Liên Bang − Tài Khoản Chung Kho Bạc (TGA) − Repo Đảo Ngược Qua Đêm (ON RRP) − Tiền Tệ Lưu Thông
Tính đến tuần báo cáo cuối cùng của tháng 9 năm 2026, hạch toán từng cấu phần cụ thể như sau: Tổng Tài Sản Cục Dự Trữ Liên Bang ghi nhận ở mức 7,124 nghìn tỷ USD (đại diện cho danh mục nội địa của Tài Khoản Thị Trường Mở Hệ Thống cộng với các công cụ tín dụng hỗn hợp). Từ cơ sở tài sản tổng thể này, ba khoản nợ phi ngân hàng chủ chốt phải được trừ đi vì chúng đại diện cho các nghĩa vụ nợ của ngân hàng trung ương hoàn toàn tách biệt khỏi thanh khoản ngân hàng tư nhân:
- Tài Khoản Chung Kho Bạc (842,1 Tỷ USD): Số dư tiền mặt do chính phủ liên bang nắm giữ tại đại lý tài khóa của mình. Lượng USD nằm trong TGA không thể được thế chấp lại, cho vay hoặc triển khai vào thị trường chứng khoán bởi các ngân hàng thương mại.
- Công Cụ Repo Đảo Ngược Qua Đêm (238,4 Tỷ USD): Lượng tiền mặt dư thừa của các định chế tài chính phi ngân hàng (chủ yếu là các quỹ thị trường tiền tệ và các doanh nghiệp được chính phủ bảo trợ) bị cố định trên bảng cân đối kế toán của ngân hàng trung ương qua đêm.
- Tiền Tệ Lưu Thông (2,341 Nghìn Tỷ USD): Các đồng tiền giấy và tiền xu của Cục Dự Trữ Liên Bang do công chúng toàn cầu nắm giữ. Mặc dù về mặt kỹ thuật là một khoản nợ của ngân hàng trung ương, nhưng về cơ bản nó hoàn toàn phi thanh khoản từ góc độ của các hệ thống thanh toán điện tử bán buôn hiện đại.
Hình 1: Phân rã các khoản nợ trên bảng cân đối kế toán của Cục Dự Trữ Liên Bang bóc tách công thức Thanh Khoản Ròng (3,702 nghìn tỷ USD) tính đến cuối tháng 9/2026. Nguồn: Bản phát hành H.4.1 của Hội Đồng Thống Đốc Cục Dự Trữ Liên Bang.
Thực hiện phép tính này cho thấy quy mô Thanh Khoản Ròng hiệu dụng là 3,702 nghìn tỷ USD. Khi đánh giá so với các đường cơ sở lịch sử trong 24 tháng trước đó, con số này thể hiện sự sụt giảm rõ rệt so với mức 3,850 nghìn tỷ USD quan sát được vào tháng 8 năm 2026, và đứng dưới hơn 500 tỷ USD so với mức đỉnh chu kỳ đạt được trước khi đẩy nhanh thắt chặt định lượng. Quy mô của sự sụt giảm này đã tạo ra ma sát cấu trúc trên khắp các kênh tài trợ hàng tồn kho của các nhà tạo lập thị trường sơ cấp.
3. Sự Gia Tăng Tài Khoản Chung Kho Bạc: Dòng Thuế Doanh Nghiệp Và Ma Sát Ngân Hàng
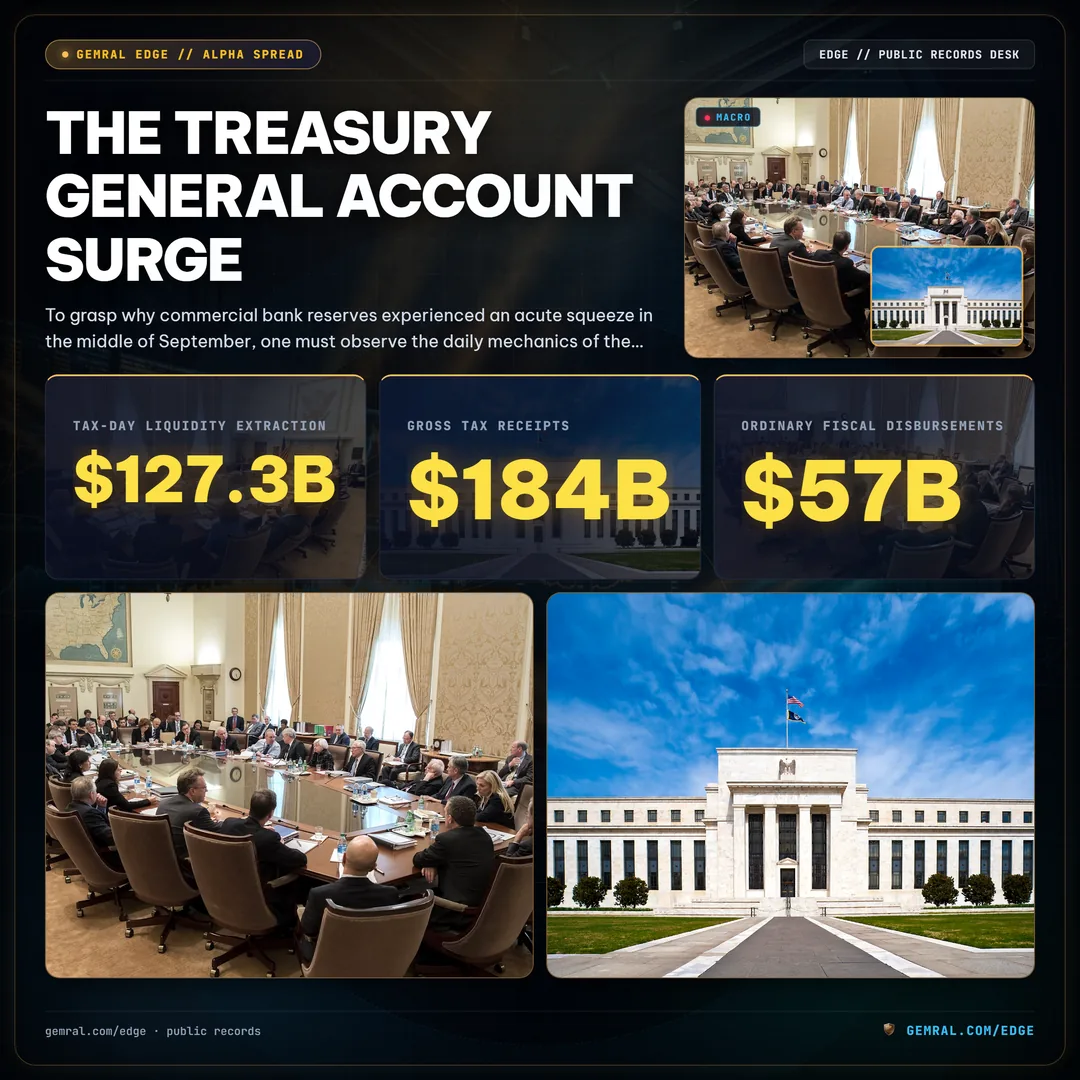
Để nắm bắt lý do tại sao dự trữ của các ngân hàng thương mại trải qua tình trạng thắt chặt gay gắt vào giữa tháng 9, người ta phải quan sát cơ chế hàng ngày của Cục Dịch Vụ Tài Khóa. Hàng quý, các tập đoàn, công ty hợp danh và cá nhân có tài sản ròng cao chuyển nghĩa vụ thuế ước tính cho Sở Thuế Vụ. Theo lịch tài khóa, ngày 15 tháng 9 là mốc nộp thuế ước tính quý 3 của doanh nghiệp.
Khi một tập đoàn chuyển 500 triệu USD nghĩa vụ thuế doanh nghiệp liên bang, các khoản tiền không chỉ đơn thuần dịch chuyển giữa các tài khoản ngân hàng của doanh nghiệp. Người nộp thuế doanh nghiệp gửi thanh toán qua Dịch Vụ Chuyển Tiền Fedwire. Ngân hàng thương mại của người nộp thuế bị ghi nợ đồng thời vào Tài Khoản Dự Trữ tại Cục Dự Trữ Liên Bang, và các khoản tiền được ghi có trực tiếp vào Tài Khoản Chung Kho Bạc. Chỉ sau một đêm, lượng tiền mặt đó đã bị rút hoàn toàn khỏi hệ thống ngân hàng thương mại.
Hình 2: Quỹ đạo hàng ngày của số dư tiền mặt Tài Khoản Chung Kho Bạc (TGA) cho thấy sự tích lũy nhanh chóng 127,3 tỷ USD trong khung thời gian thanh toán thuế doanh nghiệp tháng 9. Nguồn: Báo Cáo Kho Bạc Hàng Ngày, Bộ Tài Chính Hoa Kỳ.
Từ ngày 12 tháng 9 đến ngày 19 tháng 9, Báo Cáo Kho Bạc Hàng Ngày ghi nhận tổng thu thuế vượt quá 184 tỷ USD so với các khoản giải ngân tài khóa thông thường khoảng 57 tỷ USD, dẫn đến dòng tiền vào ròng là 127,3 tỷ USD vào TGA. Tổng số dư đã tăng từ 714,8 tỷ USD lên mức đỉnh trong tháng là 842,1 tỷ USD. Trong các chu kỳ hoạt động bình thường, Bộ Tài Chính sẽ rút bớt số dư này trong những tuần tiếp theo để tài trợ cho hoạt động của các cơ quan liên bang, mua sắm quân sự và các khoản chi trả chuyển nhượng xã hội. Tuy nhiên, tốc độ của đợt rút tiền này đã tạo ra sự thiếu hụt thanh khoản ngắn hạn ngay lập tức tại các ngân hàng thanh toán bù trừ lớn.
4. Sự Cạn Kiệt Bộ Đệm Repo Đảo Ngược: Hồi Kết Của Bộ Giảm Xóc Thị Trường Tiền Tệ
Trong suốt năm 2023 và đầu năm 2024, các nhà đầu tư định chế thường xuyên kinh ngạc trước khả năng chống chịu rõ ràng của hệ thống tài chính trước sự thắt chặt định lượng quyết liệt của Cục Dự Trữ Liên Bang và các đợt đấu thầu tín phiếu Kho Bạc kỷ lục. Biến số giải thích đằng sau sự ổn định đó chính là sự tồn tại của công cụ Repo Đảo Ngược Qua Đêm như một bộ đệm tiền tệ.
Khi Bộ Tài Chính phát hành các đợt tín phiếu Kho Bạc ngắn hạn mở rộng trị giá hàng trăm tỷ USD với lợi suất nhỉnh hơn một chút so với lãi suất chào thầu ON RRP, các quỹ thị trường tiền tệ định chế đã chủ động phân bổ lại vốn từ công cụ repo đảo ngược của Fed sang tín phiếu Kho Bạc. Động lực này tạo ra một sự dịch chuyển lành tính, không gây xáo trộn: tiền mặt chuyển từ số dư ON RRP của Fed trực tiếp đến Kho Bạc, và sau đó quay trở lại hệ thống ngân hàng thương mại thông qua chi tiêu chính phủ. Dự trữ ngân hàng vẫn được cách ly hoàn toàn khỏi việc bị rút cạn.
Hình 3: Sự sụt giảm qua nhiều năm của công cụ Repo Đảo Ngược Qua Đêm từ mức đỉnh 2,553 nghìn tỷ USD xuống còn 238,4 tỷ USD vào tháng 9/2026, đánh dấu sự cạn kiệt tới hạn của bộ đệm tiền mặt phi ngân hàng. Nguồn: Ngân Hàng Dự Trữ Liên Bang New York.
Đến tháng 9 năm 2026, lớp cách ly bảo vệ này đã hoàn toàn cạn kiệt. Công cụ ON RRP đã co hẹp 90,66% từ mức đỉnh 2,553 nghìn tỷ USD vào tháng 12 năm 2022 xuống còn 238,4 tỷ USD. Nghiên cứu tài chính hiện đại do các nhà kinh tế thuộc các nhà tạo lập thị trường sơ cấp thực hiện chỉ ra rằng khoản 200 tỷ USD đến 250 tỷ USD còn lại trong công cụ này đại diện cho một ngưỡng sàn ma sát vận hành. Nhiều quỹ thị trường tiền tệ chính phủ phải đối mặt với các hạn chế về nhiệm vụ đầu tư, trần đa dạng hóa và giới hạn đối tác khiến họ không thể rút số dư ON RRP về 0.
Do đó, bộ đệm đã cạn kiệt. Mỗi một đô la phát hành nợ Kho Bạc ròng mới và mỗi một đô la tiếp tục thu hẹp tài sản ngân hàng trung ương giờ đây trực tiếp nhắm vào các tài khoản dự trữ của các ngân hàng thương mại. Giai đoạn chuyển tiếp của việc rút thanh khoản không gây đau đớn đã kết thúc; hệ thống đã bước vào giai đoạn hấp thu dự trữ trực tiếp.
5. Động Thái Dự Trữ Ngân Hàng Tại Vùng Cận Biên: Thử Thách Ngưỡng Căng Thẳng LCLoR
Điểm tựa vận hành của toàn bộ hệ sinh thái USD toàn cầu nằm ở khối lượng Số Dư Dự Trữ tại các Ngân Hàng Dự Trữ Liên Bang (mục WRBWFRBL trên sổ cái thống kê của Fed). Các khoản dự trữ này đóng vai trò là tài sản thế chấp cơ sở và phương tiện thanh toán cho các giao dịch liên ngân hàng, bù trừ thanh toán và tuân thủ quy định theo Tỷ Lệ Đảm Bảo Thanh Khoản (LCR) của Basel III cùng các quy định Kế Hoạch Xử Lý của Đạo Luật Dodd-Frank.
Nghiên cứu của Cục Dự Trữ Liên Bang và dữ liệu khảo sát từ các định chế tài chính sơ cấp xác định một ngưỡng vận hành quan trọng gọi là Mức Dự Trữ Dễ Chịu Thấp Nhất (LCLoR). LCLoR đại diện cho tổng khối lượng dự trữ ngân hàng trung ương tối thiểu mà các ngân hàng thương mại yêu cầu để đáp ứng các chỉ số quản trị rủi ro nội bộ, bộ đệm thanh khoản trong ngày và các yêu cầu xử lý theo quy định mà không bị buộc phải đấu thầu gay gắt để vay vốn qua đêm trên thị trường liên ngân hàng.
Hình 4: Tổng số dư dự trữ của các ngân hàng thương mại tại các Ngân Hàng Dự Trữ Liên Bang đang tiến sát ngưỡng căng thẳng LCLoR ước tính 3,10T–3,15T USD vào cuối tháng 9/2026. Nguồn: Bản phát hành H.4.1 của Hội Đồng Thống Đốc Cục Dự Trữ Liên Bang.
Các tài liệu học thuật và khảo sát thị trường trước đây thường đặt LCLoR trong khoảng từ 8% đến 10% Tổng Sản Phẩm Quốc Nội danh nghĩa. Với GDP danh nghĩa của Hoa Kỳ theo dõi gần 29,2 nghìn tỷ USD vào năm 2026, ranh giới cấu trúc LCLoR ước tính nằm trong khoảng từ 3,10 nghìn tỷ USD đến 3,15 nghìn tỷ USD. Như được minh họa trong Hình 4, sự kết hợp giữa việc rút thuế doanh nghiệp tháng 9 và thắt chặt định lượng liên tục đã kéo tổng dự trữ ngân hàng thương mại xuống còn 3,142 nghìn tỷ USD trong tuần thanh toán cuối cùng của tháng 9.
Việc vận hành ngay trên bờ vực của trần LCLoR ước tính có nghĩa là dự trữ không còn dồi dào theo khuôn khổ kinh điển hậu năm 2008 nữa; chúng đã chuyển sang trạng thái chuyển tiếp từ dồi dào sang khan hiếm. Khi tổng lượng dự trữ chạm ranh giới này, thanh khoản hiếm khi được phân bổ đồng đều. Trong khi các ngân hàng lớn nhất có tầm quan trọng hệ thống toàn cầu (G-SIBs) vẫn duy trì các tấm đệm thanh khoản đáng kể, thì các tổ chức ngân hàng khu vực và các thực thể bù trừ nội địa lại đối mặt với sự thiếu hụt dự trữ cục bộ, thúc đẩy quá trình khám phá giá đột ngột trên các thị trường tiền tệ ngắn hạn.
6. Ma Sát Thị Trường Tiền Tệ Và Phân Kỳ Nguồn Vốn: Đọc Hiểu Chênh Lệch SOFR-EFFR
Khi các khoản dự trữ thanh toán trải qua tình trạng khan hiếm cục bộ, sự căng thẳng thực nghiệm không xuất hiện trước tiên trên mạng xã hội hay trong các bài bình luận về cổ phiếu. Nó biểu hiện ngay lập tức trong mức chênh lệch cơ sở giữa lãi suất tài trợ bán buôn có bảo đảm và không có bảo đảm.
Thước đo chính cho áp lực trên thị trường tiền tệ có bảo đảm là Lãi Suất Tài Trợ Qua Đêm Có Bảo Đảm (SOFR), đo lường chi phí chung của việc vay tiền mặt qua đêm được thế chấp bằng chứng khoán Kho Bạc Hoa Kỳ. Trong các điều kiện vận hành bình thường, không ma sát, SOFR giao dịch thấp hơn một chút hoặc ngang bằng chính xác với Lãi Suất Quỹ Liên Bang Hiệu Dụng (EFFR) và lãi suất Dự Trữ Bắt Buộc và Vượt Mức (IORB) của ngân hàng trung ương. Khi tài sản thế chấp dồi dào và tiền mặt thanh toán bị hạn chế, người đi vay phải trả một khoản phí bảo hiểm để đảm bảo nguồn vốn USD qua đêm.
Hình 5: Mức chênh lệch giữa Lãi Suất Tài Trợ Qua Đêm Có Bảo Đảm (SOFR) và Lãi Suất Quỹ Liên Bang Hiệu Dụng (EFFR) tính theo điểm cơ bản, làm nổi bật bước nhảy vọt +6,5 bps trong các ngày thanh toán thuế và phát hành Kho Bạc tháng 9. Nguồn: Ngân Hàng Dự Trữ Liên Bang New York.
Trong tuần thứ ba của tháng 9 năm 2026, mức chênh lệch SOFR trừ EFFR đã tăng vọt lên mức dương 6,5 điểm cơ bản, như được minh họa trong Hình 5. Vào những ngày thanh toán đấu thầu Kho Bạc đỉnh điểm, phân vị thứ 99 của các giao dịch SOFR đã giao dịch cao hơn tới 18 điểm cơ bản so với lãi suất chính sách mục tiêu. Sự phân kỳ chênh lệch này được thúc đẩy bởi hai nút thắt cổ chai mang tính cấu trúc:
- Sự Hấp Thu Hàng Tồn Kho Của Nhà Tạo Lập Thị Trường Sơ Cấp: Các nhà tạo lập thị trường sơ cấp được giao nhiệm vụ bảo lãnh và hấp thu 145 tỷ USD phát hành trái phiếu và tín phiếu vào giữa tháng 9. Với lượng tồn kho chứng khoán Kho Bạc ròng của các nhà tạo lập thị trường sơ cấp vượt quá 287,5 tỷ USD, bảng cân đối kế toán của họ đã bị ràng buộc nặng nề, buộc các nhà tạo lập thị trường phải tài trợ cho các vị thế này trên các thị trường repo song phương và ba bên với lãi suất tài trợ tăng cao.
- Ma Sát Chuyển Tiền Nội Bộ Ngân Hàng: Do các hạn chế theo quy định của Tỷ Lệ Nguồn Vốn Ổn Định Ròng (NSFR), các tổ chức nhận tiền gửi lớn sở hữu dự trữ dư thừa đã chọn giữ chúng tại ngân hàng trung ương để hưởng lãi suất IORB thay vì cho vay vào thị trường repo để kiếm lời chênh lệch 6 điểm cơ bản. Sự ma sát này đã chứng minh rằng các hàng rào quy định ngăn cản thanh khoản dư thừa lưu thông tự do để đáp ứng nhu cầu định chế cục bộ.
7. Cơ Chế Truyền Dẫn Liên Tài Sản: Đánh Giá Sự Phân Kỳ Định Giá Trong Cổ Phiếu Và Tiền Mã Hóa
Cơ chế truyền dẫn kết nối thanh khoản ròng của ngân hàng trung ương với các hệ số định giá tài sản rủi ro là trực tiếp và có thể quan sát được trên các bộ dữ liệu thị trường định lượng. Định giá cổ phiếu, đặc biệt là trong các lĩnh vực tăng trưởng có kỳ hạn dài, và các mạng lưới tiền mã hóa phi tập trung thể hiện mối tương quan cực kỳ chặt chẽ với khối lượng mở rộng hoặc thu hẹp của Thanh Khoản Ròng.
Khi Thanh Khoản Ròng mở rộng, các ngân hàng thương mại và môi giới chính mở rộng tài trợ ký quỹ, các quỹ phòng hộ tăng tỷ lệ đòn bẩy gộp, và các nhà cung cấp thanh khoản thu hẹp chênh lệch tạo lập thị trường trên khắp các sổ lệnh cổ phiếu. Ngược lại, khi Thanh Khoản Ròng trải qua sự sụt giảm nhanh chóng—như quan sát được trong suốt tháng 9 năm 2026—năng lực cấu trúc của hệ thống tài chính trong việc hấp thu rủi ro kỳ hạn sẽ suy giảm.
Hình 6: Phân tích so sánh theo chiều dọc theo dõi Chỉ Số Thanh Khoản Ròng của Cục Dự Trữ Liên Bang so với S&P 500 và Bitcoin từ quý 1/2024 đến tháng 9/2026, cho thấy sự phân kỳ định giá vào cuối chu kỳ. Nguồn: Các Chỉ Số Tài Chính Công Khai & Báo Cáo Ngân Hàng Trung Ương.
Hình 6 ghi nhận một sự bất thường mang tính cấu trúc quan trọng: sự phân kỳ cuối chu kỳ xuất hiện giữa định giá cổ phiếu và thanh khoản cơ bản của ngân hàng trung ương. Trong khi chỉ số S&P 500 tiếp tục giao dịch gần mức định giá P/E dự phóng lịch sử tăng cao (được thúc đẩy bởi kỳ vọng lợi nhuận xung quanh chi tiêu vốn trí tuệ nhân tạo doanh nghiệp), thì nền tảng cơ bản của Thanh Khoản Ròng đã giảm hơn 148 tỷ USD trong 30 ngày qua. Một mô hình tương tự cũng xảy ra ở các tài sản phi tập trung, nơi Bitcoin củng cố trong một biên độ giao dịch rộng nhiều tháng từ 58.000 USD đến 68.000 USD, không đạt được động lực bứt phá bất chấp những câu chuyện áp dụng ETF của các định chế và doanh nghiệp tích cực.
Mô hình hóa lịch sử định lượng cho thấy rằng các giai đoạn phân kỳ thanh khoản kéo dài luôn được giải quyết theo một trong hai cách: hoặc là cơ chế truyền dẫn bảng cân đối kế toán của ngân hàng trung ương xoay trục sang mở rộng ròng mạnh mẽ, hoặc là định giá tài sản rủi ro phải trải qua một đợt tái định giá giảm nhanh chóng để điều chỉnh lại phù hợp với nguồn cung vật lý của dự trữ thanh toán.
8. Căng Thẳng Ở Thị Trường Hải Ngoại Và Tài Trợ Đa Tiền Tệ: Cơ Chế Hạn Mức Hoán Đổi Của Ngân Hàng Trung Ương
Sự co hẹp dự trữ nội địa không bao giờ chỉ dừng lại ở biên giới Hoa Kỳ. Do đồng USD đóng vai trò là đồng tiền thanh toán và tài trợ toàn cầu chủ đạo, các ngân hàng thương mại hải ngoại phụ thuộc rất nhiều vào nguồn tài trợ USD để thực hiện các cam kết hoán đổi ngoại hối, các khoản nợ eurodollar và các hạn mức tài trợ thương mại.
Khi các khoản dự trữ nội địa bị rút vào Tài Khoản Chung Kho Bạc, các định chế tài chính ngoài Hoa Kỳ vốn không có quyền tiếp cận trực tiếp với cửa sổ chiết khấu của Cục Dự Trữ Liên Bang buộc phải tìm kiếm USD thông qua thị trường hoán đổi cơ sở chéo tiền tệ. Khi các nhà tạo lập thị trường sơ cấp nội địa thắt chặt các bộ đệm tiền mặt của họ, phí bảo hiểm ngụ ý để vay USD ở nước ngoài tăng lên đáng kể.
Hình 7: Tổng mức sử dụng Công Cụ Repo Cho Các Cơ Quan Tiền Tệ Nước Ngoài Và Quốc Tế (FIMA) và các hạn mức thanh khoản của ngân hàng trung ương leo lên mức 71,4 tỷ USD vào tháng 9/2026. Nguồn: Bản phát hành H.4.1 của Hội Đồng Thống Đốc Cục Dự Trữ Liên Bang.
Để ứng phó với các kênh tài trợ ở nước ngoài bị thắt chặt này, các ngân hàng trung ương nước ngoài đã đẩy nhanh việc sử dụng Công Cụ Repo Cho Các Cơ Quan Tiền Tệ Nước Ngoài Và Quốc Tế (FIMA) của Cục Dự Trữ Liên Bang. Được thành lập như một cầu nối thanh khoản khẩn cấp, công cụ FIMA cho phép các cơ quan tiền tệ nước ngoài được chấp thuận tạm thời cầm cố chứng khoán Kho Bạc Hoa Kỳ của họ cho Fed New York để đổi lấy số dư USD qua đêm mà không phải bán tháo trái phiếu Kho Bạc của họ ra các thị trường thứ cấp mở.
Như được ghi nhận trong Hình 7, việc sử dụng repo FIMA đã tăng vọt lên 71,4 tỷ USD vào cuối tháng 9 năm 2026, đánh dấu mức tăng 34,2% hàng tháng và đạt mức duy trì cao nhất kể từ đợt căng thẳng ngân hàng vào đầu năm 2023. Đồng thời, chênh lệch hoán đổi cơ sở chéo tiền tệ 3 tháng cho cả đồng Euro (EUR/USD) ở mức -14,2 bps và Yên Nhật (JPY/USD) ở mức -28,6 bps đã nới rộng hơn vào vùng âm, cho thấy các định chế tài chính quốc tế đang phải trả một khoản phí bảo hiểm cấu trúc ngày càng tăng để tiếp cận nguồn vốn USD tổng hợp.
9. Các Kịch Bản Quý 4: Thắt Chặt Định Lượng, Nguồn Cung Nợ Và Các Ràng Buộc Chính Sách
Nhìn về phía trước trong quý cuối cùng của năm 2026, bức tranh thanh khoản nội địa phải đối mặt với sự kết hợp đặc biệt khắt khe giữa các yêu cầu tài khóa và các cam kết tiền tệ. Văn Phòng Quản Lý Nợ của Bộ Tài Chính dự báo nhu cầu vay ròng trên thị trường khoảng 560 tỷ USD trong suốt quý từ tháng 10 đến tháng 12, được thúc đẩy bởi các khoản chi trả quyền lợi bắt buộc, các khoản chi trả lãi vay ròng cho nợ quốc gia và các khoản phân bổ quốc phòng đang diễn ra.
Hình 8: Phân tích kịch bản định lượng đánh giá các con đường truyền dẫn khả dĩ cho Quý 4/2026 dưới các điều kiện khác nhau về phát hành nợ Kho Bạc, tốc độ thu hẹp QT và độ co giãn của dự trữ ngân hàng.
Dựa trên mô hình hóa thực nghiệm của chúng tôi về các dòng chảy bảng cân đối kế toán, ba kịch bản riêng biệt xuất hiện cho các bên tham gia thị trường định chế:
Kịch Bản A: Hấp Thu Nhẹ Nhàng & Giải Ngân Tài Khóa (Xác Suất 35%)
Theo kịch bản mang tính xây dựng cơ sở này, Bộ Tài Chính nhanh chóng chi tiêu số dư TGA tích lũy của mình từ mức 842 tỷ USD trở lại mục tiêu vận hành là 750 tỷ USD trong suốt tháng 10. Hoạt động triển khai tiền mặt tài khóa này bơm trực tiếp khoảng 90 tỷ USD vào dự trữ ngân hàng thương mại, bù đắp hoàn toàn cho mức sụt giảm 60 tỷ USD hàng tháng do thắt chặt định lượng. Dự trữ ngân hàng ổn định thoải mái trên ngưỡng 3,15 nghìn tỷ USD, chênh lệch thị trường tiền tệ nén lại ngang bằng mức lịch sử và các thị trường vốn vượt qua các đợt đấu thầu nợ quý 4 mà không gặp phải sự đình trệ mang tính hệ thống.
Kịch Bản B: Thắt Chặt Dự Trữ & Ma Sát Bảng Cân Đối Kế Toán (Xác Suất Cơ Sở 45%)
Trong kịch bản cơ sở của chúng tôi, Bộ Tài Chính duy trì một bộ đệm tiền mặt phòng ngừa ở mức cao trên 800 tỷ USD trước các cuộc đàm phán tài khóa cuối năm, trong khi việc thắt chặt định lượng liên tục rút 60 tỷ USD mỗi tháng. Tổng dự trữ ngân hàng thương mại phá vỡ dứt khoát dưới ngưỡng LCLoR để chạm mức 3,05 nghìn tỷ USD vào giữa tháng 11. Khi năng lực tài trợ của các nhà tạo lập thị trường bị bão hòa, SOFR giao dịch liên tục cao hơn từ 8 đến 12 điểm cơ bản so với lãi suất IORB. Cổ phiếu có kỳ hạn dài và các hệ số định giá công nghệ nhạy cảm với lãi suất trải qua sự nén lại có thể đo lường được khi các giả định về chi phí vốn điều chỉnh tăng lên để phản ánh sự khan hiếm thanh khoản vật lý.
Kịch Bản C: Sự Kiện Thanh Khoản Cấu Trúc & Dừng QT Trước Hạn (Xác Suất 20%)
Nếu các đợt phát hành trái phiếu coupon lớn trong tháng 11 va chạm với các khoản thanh toán thuế doanh nghiệp theo mùa và sự thắt chặt bảng cân đối kế toán theo quy định cuối năm, lãi suất tài trợ có bảo đảm qua đêm có thể trải qua một đợt xáo trộn gay gắt vượt quá 25 đến 50 điểm cơ bản. Trong điều kiện này, các nhà tạo lập thị trường sơ cấp và các tổ chức nhận tiền gửi sẽ buộc phải khai thác Công Cụ Repo Thường Trực (SRF) của ngân hàng trung ương với khối lượng đáng kể vượt quá 50 tỷ USD mỗi ngày. Một sự kiện như vậy sẽ buộc Ủy ban Thị trường Mở Liên bang phải công bố dừng khẩn cấp chương trình thu hẹp bảng cân đối kế toán trước thời hạn, tái hiện lại sự xoay trục chính sách thanh khoản đã từng diễn ra vào tháng 9 năm 2019.
| Biến Số Vĩ Mô | Đường Cơ Sở Tháng 8/2026 | Hiện Tại Tháng 9/2026 | Dự Phóng Q4/2026 (Kịch Bản Cơ Sở) |
|---|---|---|---|
| Tổng Tài Sản Cục Dự Trữ Liên Bang | 7,185 Nghìn Tỷ USD | 7,124 Nghìn Tỷ USD | 6,944 Nghìn Tỷ USD |
| Tài Khoản Chung Kho Bạc (TGA) | 714,8 Tỷ USD | 842,1 Tỷ USD | 810,0 Tỷ USD |
| Repo Đảo Ngược Qua Đêm (ON RRP) | 285,2 Tỷ USD | 238,4 Tỷ USD | 215,0 Tỷ USD |
| Dự Trữ Ngân Hàng Thương Mại | 3,245 Nghìn Tỷ USD | 3,142 Nghìn Tỷ USD | 3,045 Nghìn Tỷ USD |
| Thanh Khoản Ròng Fed Được Tính Toán | 3,850 Nghìn Tỷ USD | 3,702 Nghìn Tỷ USD | 3,560 Nghìn Tỷ USD |
| Chênh Lệch SOFR So Với EFFR (bps) | -1,5 bps | +6,5 bps | +8,0 đến +12,0 bps |
| Mức Sử Dụng Công Cụ Repo FIMA | 53,2 Tỷ USD | 71,4 Tỷ USD | 85,0 Tỷ USD |
Kết Luận: Hàm Ý Chiến Lược Cho Hoạt Động Phân Bổ Danh Mục Định Chế
Phát hiện cốt lõi của báo cáo thị trường này là việc nới lỏng tiền tệ của ngân hàng trung ương dưới hình thức cắt giảm lãi suất đang vận hành đối lập trực tiếp về mặt cơ chế với sự truyền dẫn vật lý của bảng cân đối kế toán. Trong khi lãi suất chính sách đã bắt đầu chu kỳ giảm, khối lượng vật lý của Thanh Khoản Ròng trong hệ thống tài chính Hoa Kỳ lại trải qua mức sụt giảm hàng tháng mạnh nhất kể từ đợt tăng tốc thắt chặt định lượng ban đầu.
Đối với các nhà đầu tư định chế và các nhà phân bổ danh mục chuyên nghiệp, việc loại bỏ công cụ Repo Đảo Ngược Qua Đêm đồng nghĩa với việc các nhà quản lý danh mục không thể còn dựa vào các quỹ thị trường tiền tệ bên ngoài để hấp thu các đợt phát hành nợ công mà không làm ảnh hưởng đến dự trữ của các ngân hàng thương mại. Khi hệ thống bước vào quý cuối cùng của năm 2026 với dự trữ ngân hàng áp sát ranh giới Mức Dự Trữ Dễ Chịu Thấp Nhất (LCLoR), những người tham gia thị trường phải giám sát chặt chẽ các bản phát hành H.4.1 hàng tuần, Báo Cáo Kho Bạc Hàng Ngày và chênh lệch trên thị trường tiền tệ qua đêm. Trong một môi trường được định hình bởi sự khan hiếm dự trữ vật lý, kỷ luật thanh khoản vẫn là chỉ báo đáng tin cậy duy nhất cho việc bảo toàn vốn trên tất cả các loại tài sản.