财年末政府采购加速:衡量各大机构的联邦合同承诺义务速度
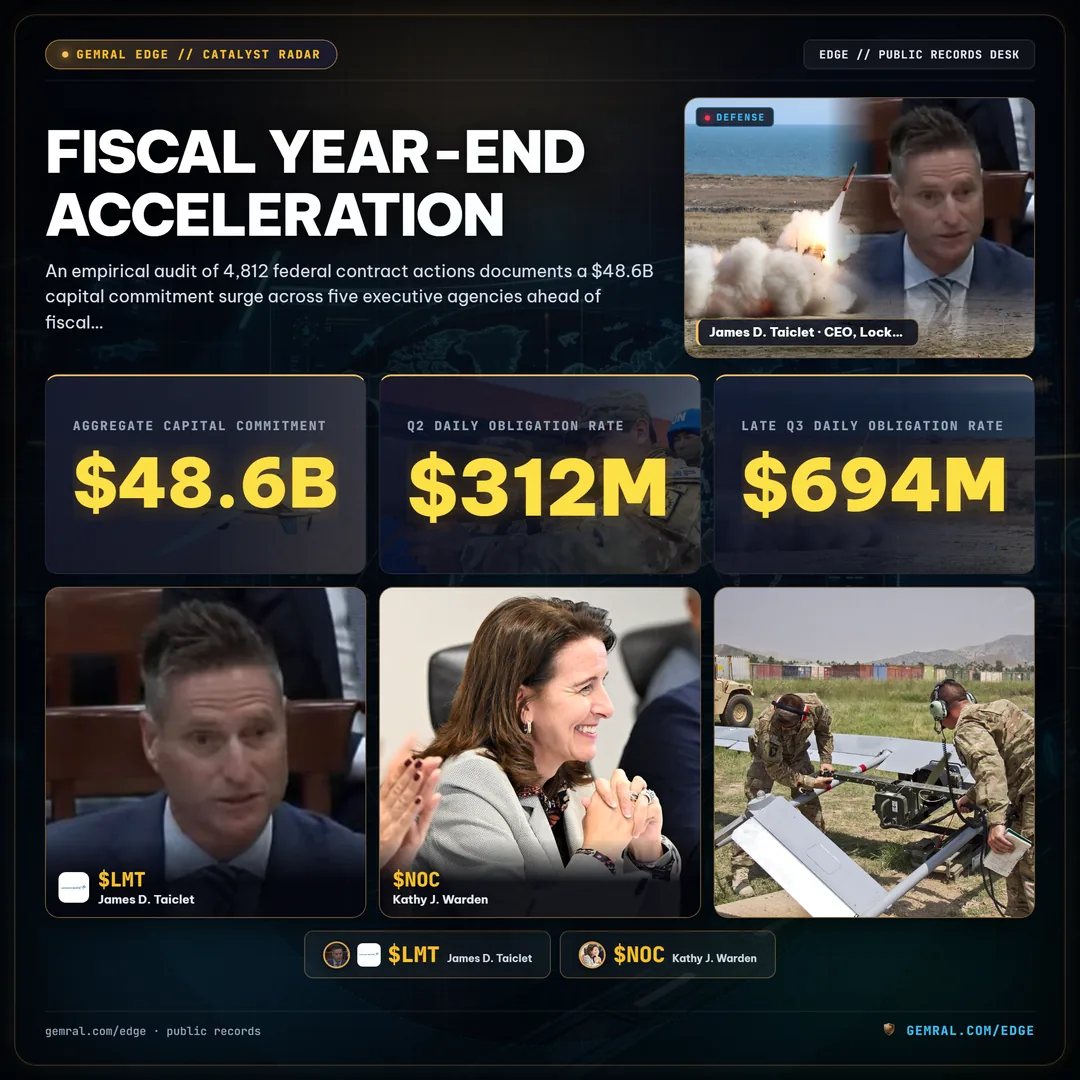
每个联邦采购周期都受制于年度操作约束:未承诺的拨款余额将于9月30日失效。对2026年7月1日至9月8日期间五大主要行政部门执行的4,812项主要联邦合同行动的实证审计显示,在70天的观察期内,总资本承诺额达486亿美元。随着采购官员在法定财年截止日期前加速完成合同授予,每日承诺义务速度已从第二季度的基准每日3.12亿美元跃升至第三季度末的每日6.94亿美元,增速达2.22倍。
机构分配格局:第三季度各大部门资本承诺分布
内阁级部门之间的资本部署速度和规模差异显著。对4,812项合同行动的分析显示,国家安全和先进能源基础设施领域高度集中。国防部占据最大份额,承诺资金达284亿美元,占70天内所有审计资本承诺的58.4%。国防部采购司令部在此期间保持了平均每个日历日4.05亿美元的资金消耗速度。
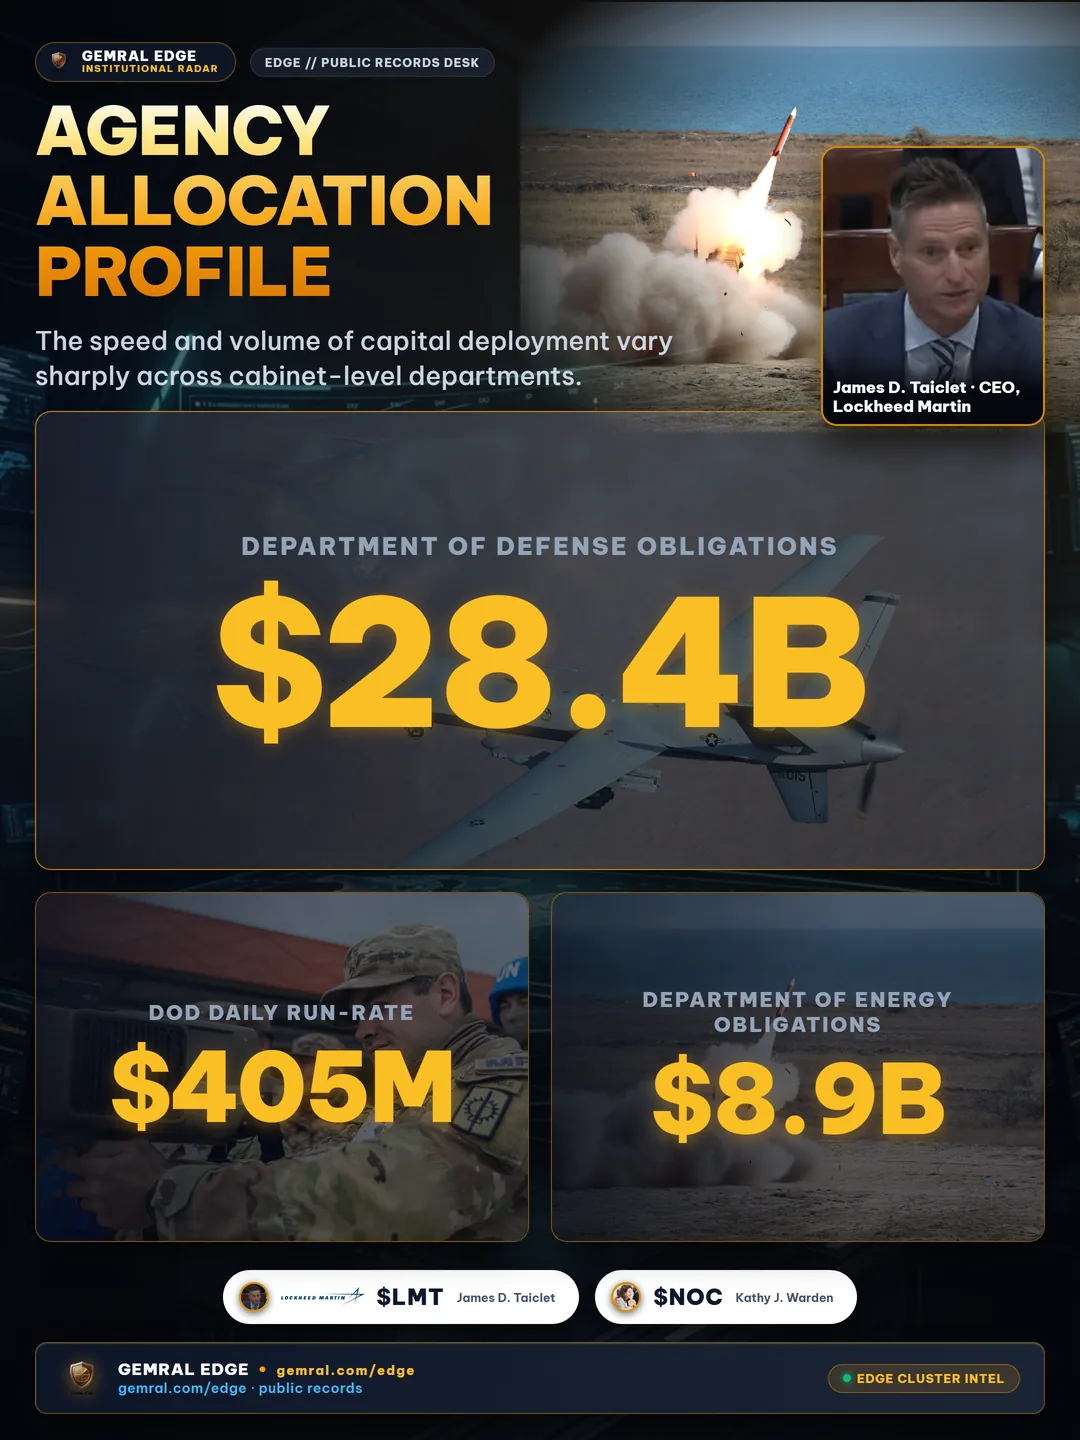
能源部以89亿美元位居第二(占审计总额的18.3%),日均承诺速度为1.27亿美元。能源部的资金承诺重点投向核现代化、高性能计算设施和区域电网韧性基础设施。卫生与公众服务部承诺了51亿美元(10.5%),主要由生物医学研发和国家战略储备物资补充任务订单驱动。NASA在深空探索载荷合同中记录了34亿美元(7.0%),而国土安全部在边境技术和联邦网络安全合同中完成了28亿美元(5.8%)。
这一分布表明,财年末超过四分之三的资本流动集中在军民两用技术和国防工业制造领域。第三季度末的采购并未均匀分散在联邦民用职能上,而是由复杂且资本密集的关键任务主导。
| 行政部门 | 总承诺额 ($B) | 审计支出份额 | 每日消耗速度 ($M/d) | 核心采购重点 |
|---|---|---|---|---|
| 国防部 (DoD) | $28.4B | 58.4% | $405M | 弹药补充、海军系统、C4ISR |
| 能源部 (DOE) | $8.9B | 18.3% | $127M | 国家实验室超算、核武器现代化 |
| 卫生与公众服务部 (HHS) | $5.1B | 10.5% | $72M | 生物医学防护、战略物资储备 |
| NASA | $3.4B | 7.0% | $48M | 商业机组与货运、月球后勤 |
| 国土安全部 (DHS) | $2.8B | 5.8% | $40M | 网络防御作战、监控传感器 |
速度激增机制:跟踪每日合同承诺消耗率
资本部署速度在全年十二个月中并非线性分布。在标准季度(第一至第二季度)中,联邦合同授予遵循与既定项目里程碑相关的可预测月度节奏。在2026年第二季度,受审机构的每日资本承诺平均为每天3.12亿美元。
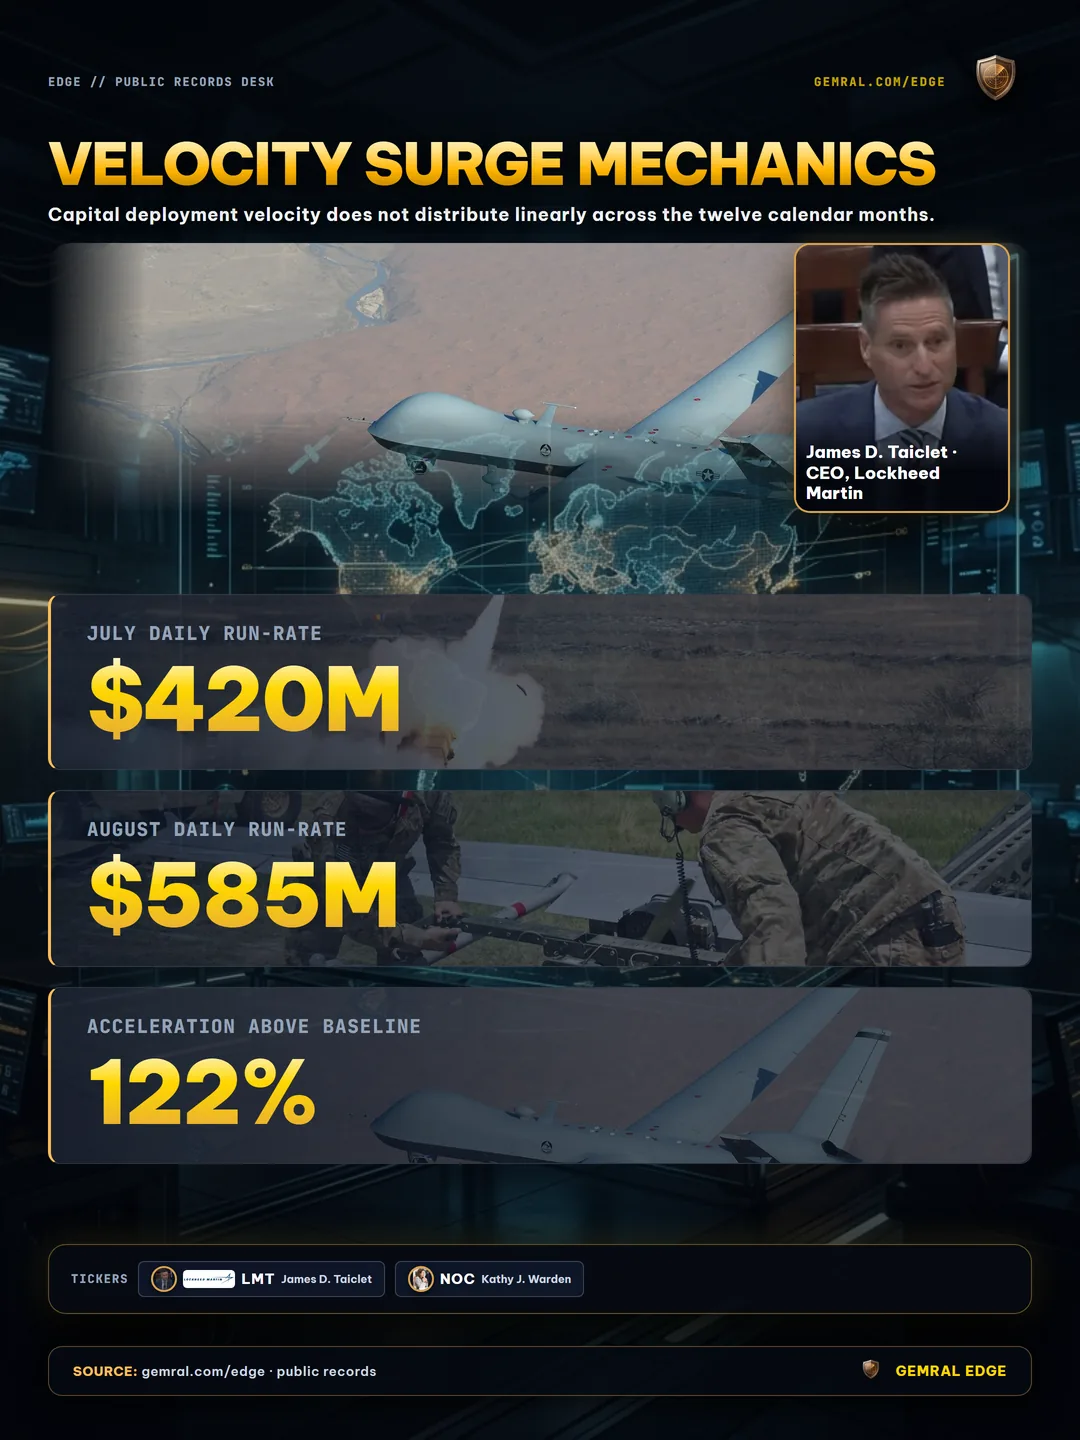
从7月初开始,这一基准线上移。7月份日均消耗率升至4.2亿美元,整个8月份达到5.85亿美元,并在9月的前八天内激增至6.94亿美元。这一增长轨迹代表着相比第二季度基线加速了122%。
这种加速主要是由于为期一年的运营和维护资金即将到期,外加研发账户如果在9月30日午夜前未敲定为具有法律约束力的合同,将失去未承诺的使用权。采购主管机构通过密集谈判和加速公开招标裁决来应对这一期限。
定量发现:仅在8月15日至9月8日期间,五家被审计机构就承诺了198亿美元,相当于在短短25个日历日内完成了整个70天总额的40.7%。
主要承包商集中度:国防主力军工企业的资本流入
采购速度的激增流向了特定的国防与工业承包商群体。在已承诺的486亿美元中,前五大主要合同受领方获得了207亿美元,占所有审计承诺额的42.6%。
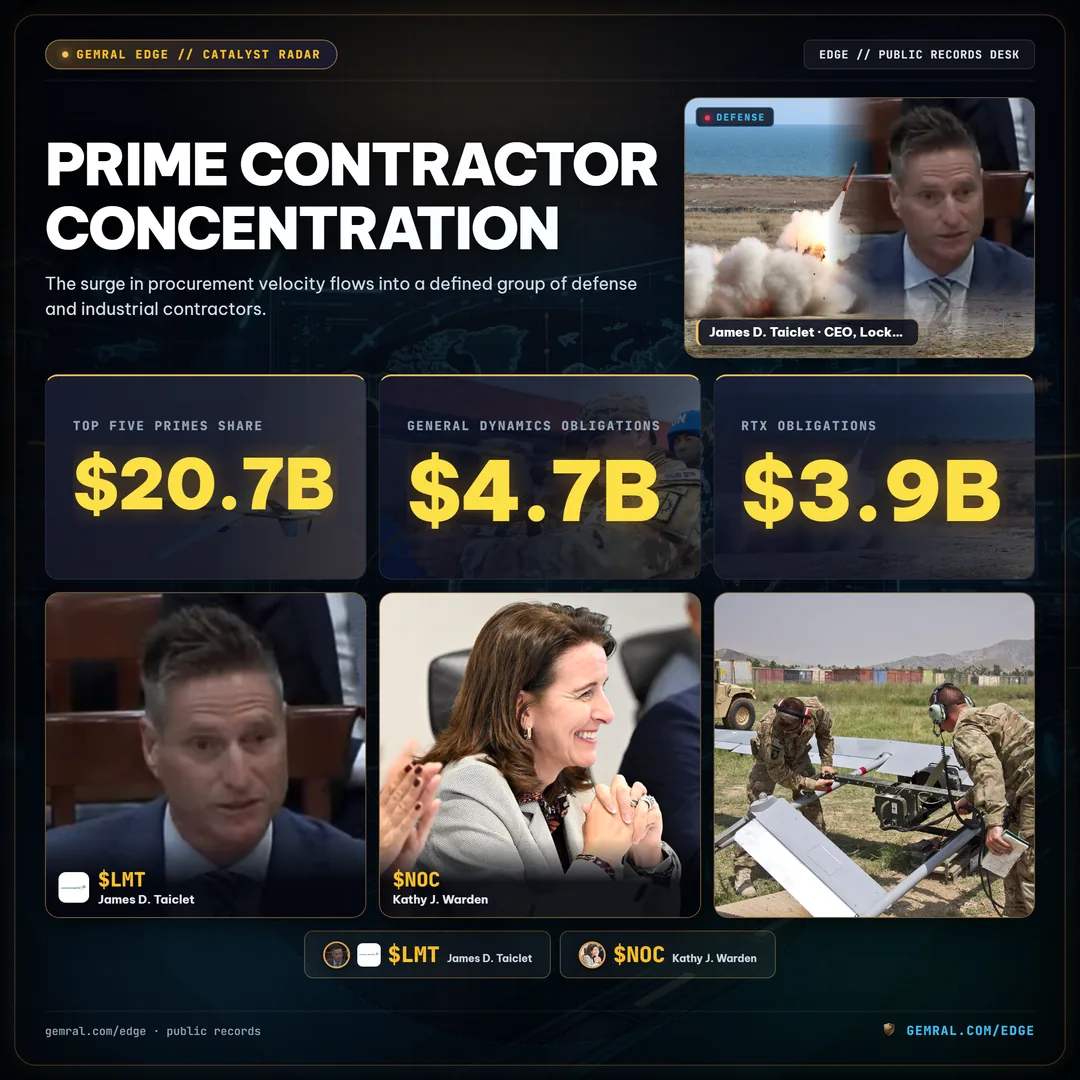
洛克希德·马丁获得62亿美元(占审计总额的12.8%),由F-35战机维持保障批次、PAC-3导弹防御生产以及战术通信硬件领衔。通用动力吸收了47亿美元(9.7%),主要来自哥伦比亚级潜艇长周期工业订单和装甲战车维护任务订单。RTX公司获得了39亿美元(8.0%),涵盖雷达现代化和防空拦截导弹。诺斯罗普·格鲁曼在先进航空打击和太空载荷合同中获得31亿美元(6.4%),而霍尼韦尔通过涡轮推进和国家安全基地管理任务获得了28亿美元(5.8%)。
由于大型承包商持有大规模的不确定交付/不确定数量(IDIQ)合同框架,采购官员利用这些预先谈判好的总括协议快速下达交付订单。这使采购司令部能够在极度压缩的时间内完成资本承诺,同时避免漫长的单独竞争性招标周期。
| 主承包商 | 股票代码 | 审计承诺额 ($B) | 占审计总额比例 | 核心合同类别 |
|---|---|---|---|---|
| 洛克希德·马丁 (Lockheed Martin) | LMT | $6.2B | 12.8% | 战术战机维持保障、导弹防御 |
| 通用动力 (General Dynamics) | GD | $4.7B | 9.7% | 潜艇工业基础、装甲作战系统 |
| RTX公司 (RTX Corporation) | RTX | $3.9B | 8.0% | 传感器与雷达、精确制导武器 |
| 诺斯罗普·格鲁曼 (Northrop Grumman) | NOC | $3.1B | 6.4% | 先进打击平台、航天任务载荷 |
| 霍尼韦尔 (Honeywell International) | HON | $2.8B | 5.8% | 航空推进分系统、国家设施管理 |
采购动态:合同周期压缩与独家采购比例上升
在财年末之前承诺拨付资金的紧迫性导致了采购机制的两个显著变化:授标周期时间大幅压缩以及对非竞争性采购理由的依赖加剧。
在2026年前六个月中,受审部门从正式发布招标书到合同执行的中位时间为64个日历日。在第三季度末期,该中位时间被压缩至21个日历日,采购处理时间缩短了67%。采购管理部门加快了技术评估和价格合理性裁定,以迎合截止期限。
与此同时,根据独家单一来源理由授予的合同比例大幅增加。在上半年,独家采购仅占采购行动的21.8%,而在7月1日至9月8日期间,这一比例跃升至34.2%。采购官员频繁援引法定的紧急需求与单一工业能力条款来执行任务订单,以避免耗时跨入下一个财年的多方竞标流程。
数据语境:在市场分析中评估公开采购信号
跟踪财年末合同消耗速度为机构资本配置提供了清晰的视角。当公开采购总额在8月下旬和9月激增时,市场观察者往往将这种季节性的行政执行误判为意料之外的需求爆发。事实上,这种激增反映了国会此前批准拨款的可预测支出。
真正的分析信号在于基准预期与特定部门配置之间的差异。当一个机构在特定业务领域(如高性能计算硬件或精确制导弹药)大幅提高其资金承诺速度远超历史季节常态时,这种配置证实了持续的机构优先战略。通过根据多年历史基准评估交易级公开披露,量化分析框架能够提取出对政府资本部署的高度可靠且实证的可视性。