美联储净流动性激增:深度解构5.77万亿美元货币传导引擎
在股票基准指数和主权收益率曲线的日常波动背后,存在着机构资本的单一核心机械驱动力:美联储净流动性。尽管主流财经媒体几乎完全聚焦于联邦公开市场委员会(FOMC)的利率决议声明,但大型多家族办公室、宏观对冲基金和主权财富实体密切监测的是通过金融系统底层管道流通的实际货币余额。
当美联储为应对系统性失衡而扩张资产负债表时,央行信贷并不会均匀流通。相反,流动性会积聚在特定的操作性负债账户中,随着商业银行需求、主权债务发行日程以及回购市场套利机会而扩张与收缩。理解该资本的传导速度需要剥离表象噪音,深入评估主导机构资产定价的三方资产负债表机制。
美联储净流动性方程:央行资产负债表传导的数学机制
美联储净流动性的数学架构精确分离出了商业银行体系与批发金融市场实际可用的美元储备。与整体总资产不同,净流动性扣除了主权机构与非银机构沉淀在美联储内部的现金吸收储备,这些沉淀资金实际上无法进入流通市场。
基础量化计算方程正式表达如下:
净流动性 = 美联储总资产 (WALCL) - 财政部一般账户 (WTREGEN) - 隔夜逆回购协议余额 (RRPONTSYD)当前基准审计测算 (2026年10月):
$6.892T (美联储总资产) - $792B (财政部一般账户) - $328B (隔夜逆回购) = $5.772T (系统实际可用净流动性)
要理解为什么这个三变量会计恒等式能够主导风险资产估值,必须审视美联储资产负债表的负债端。总资产衡量的是央行持有的国债、抵押贷款支持证券和流动性工具的总规模。然而,并非所有负债都能充当活跃流通的货币。
当美国财政部将其现金余额存放在直接开设于美联储的财政部一般账户(TGA)中时,这笔现金实际上被隔离隔断。存留在TGA中的美元无法被商业银行贷出,不能在私人货币市场上充当回购抵押品,也无法为股票或数字资产的杠杆仓位提供融资。TGA实质上扮演着主权流动性海绵的角色。
同样,隔夜逆回购工具代表着被封存在活跃银行网络之外的资本。当货币市场基金将现金存入ON RRP时,这些美元被隔夜锁定在美联储的操作账户中,完全绕过了主级交易商和商业银行资产负债表的部分准备金信贷创造机制。
美联储总资产解构:量化紧缩、SOMA持仓与资产负债表正常化
美联储净流动性方程的第一个基本组成部分是美联储总资产(在WALCL序列下追踪)。在2022年4月非常规货币宽松的最高峰时期,在无限量购买美国国债和机构抵押贷款支持证券(MBS)的推动下,美联储资产负债表达到了8.965万亿美元的顶峰。
自启动通常被称为量化紧缩(QT)的资产负债表正常化进程以来,美联储已实现了累计2.073万亿美元的资产缩减,截至2026年10月使总资产降至6.892万亿美元。这种持续的资产压缩是通过系统公开市场账户(SOMA)的被动到期不续作进行的,即到期的本金支付在预定法定上限内不再进行再投资。
| 资产类别 | 峰值资产规模 (2022年4月) | 当前SOMA规模 (2026年10月) | 累计缩减规模 | 每月到期上限 |
|---|---|---|---|---|
| 美国国债证券 | $5.771T | $4.340T | -$1.431T | 每月250亿美元上限 |
| 机构抵押贷款支持证券 (MBS) | $2.740T | $2.285T | -$455B | 每月350亿美元上限 |
| 联邦机构债券 | $2.35B | $1.82B | -$530M | 全额到期退出 |
| 紧急流动性工具与贷款 | $451.7B | $265.2B | -$186.5B | 工具自然到期终止 |
| 美联储总资产合计 (WALCL) | $8.965T | $6.892T | -$2.073T | 每月合计600亿美元上限 |
2024年5月,联邦公开市场委员会宣布对量化紧缩参数进行关键调整,将美国国债的每月到期赎回上限从600亿美元下调至250亿美元,同时将机构抵押贷款支持证券的上限维持在350亿美元。美国国债到期缩减速度果断削减58.3%,大大减少了对央行总资产施加的机械下行拖累,直接稳定了美联储净流动性分析框架的核心总量分母。
至关重要的是,由于基准抵押贷款利率高企导致提前还贷受到抑制,实际每月MBS缩减规模始终低于350亿美元的上限,平均每月仅约150亿至180亿美元。因此,美联储总资产负债表的缩减速度稳定在每月约400亿至430亿美元左右,缓解了对总储备的结构性下行拉力。
财政部一般账户(TGA)动态:现金缓冲积累与联邦资金流入波动
主导美联储净流动性的第二个变量是财政部一般账户(WTREGEN)。TGA是美国联邦政府的主要运营账户,由纽约联储代表财政部进行日常管理。
财政部根据明确的审慎现金余额政策管理该账户。为了保护联邦政府的支付能力免受不可预见的融资中断影响,财政部维持着一个目标现金缓冲,其规模足以支付约一周的政府重大支出,在当前财政预算下通常设定在7500亿至8500亿美元之间。截至2026年10月9日,TGA收盘现金余额为7920亿美元。
当企业季度税款缴纳期(3月、6月、9月和12月)或4月中旬个人报税截止日到来导致税收激增时,数千亿美元的资金将从私人存款机构直接转移至财政部一般账户。这一转移会即刻从货币生态系统中抽离等额的商业银行准备金。
以近期主权债务管理操作的机构影响为例。在2026年第三季度,美国财政部通过短期国库券、短期国债和基准国债累计净发行了总计1.85万亿美元的债务,用于填补联邦财政赤字并对到期主权负债进行展期。每一轮发债浪潮都迫使机构级主级交易商和私人投资者动用银行存款来竞标认购。只要发债规模超过了联邦支出的即时拨付速度,财政部一般账户就会扩张,而美联储净流动性则会立即遭受收缩。
相反,当财政部动用其现金储备来偿付主权债务利息或执行已获批准的联邦拨款时,资金将直接从美联储回流至商业银行系统。在这些资金拨付窗口期,TGA余额下降,即使美联储仍在资产端执行量化紧缩,也会向批发融资市场注入可观的净流动性。
隔夜逆回购工具(ON RRP):从2.55万亿美元到摩擦底部的历史性大抽离
过去三年中美联储净流动性计算中第三个也是最具波动性的组成部分是隔夜逆回购工具(ON RRP),在FRED中的追踪代码为RRPONTSYD。该工具允许符合条件的机构交易对手(主要是货币市场公募基金、政府赞助企业和主级交易商)以预先确定的中标利率将隔夜现金存入央行,换取国债抵押品。
2022年12月,面对短期国库券相对于机构现金余额的严重匮乏,ON RRP余额达到了前所未有的2.553万亿美元峰值。现金被彻底吸收沉淀。然而,随着财政部将债务发行转向收益率略高于ON RRP官方利率的短期国库券,机构资产管理公司开始系统性地将流动性从美联储工具中重新配置到主权短期债券中。
| 历史时间节点 | 隔夜逆回购余额 (ON RRP) | 财政部一般账户 (TGA) | 测算美联储净流动性 | 标普500基准指数点位 |
|---|---|---|---|---|
| 2022年12月30日 (逆回购历史峰值) | $2.553T | $447B | $5.551T | 3,839.50 |
| 3,839.50 | 2023年6月30日 (债务上限危机化解) | $1.938T | $408B | 4,450.38 |
| $5.994T | 4,450.38 | 2023年12月29日 (年终结算节点) | $1.018T | 4,769.83 |
| $769B | $5.922T | 4,769.83 | 2024年7月31日 (QT减速放缓阶段) | 5,522.30 |
| $427B | $768B | $6.012T | 5,522.30 | 5,860.25 |
2026年10月9日 (当前审计基准日)
这笔具有历史意义的2.225万亿美元资金释放为全球金融市场提供了至关重要的流动性缓冲。即使美联储通过量化紧缩主动将资产负债表总资产缩减了2.073万亿美元,逆回购现金同期2.225万亿美元的抽水完全抵消了私人银行准备金预期的收缩。货币市场基金通过消耗其在央行的沉淀现金余额,吸收了财政部新发行的巨量国债,避免了商业银行储备的净破坏。从数学角度看,美联储净流动性方程中的负向扣减项收缩速度快于资产端的下降速度,从而创造了一个隐性的净流动性缓冲垫,推动了2023和2024年全年中股票与公司信贷市场的持续扩张。
$328B
$792B
美联储净流动性的最终归宿和经济体现是存放在美联储的商业银行准备金余额总规模(WRESBAL序列)。在当前货币政策操作框架下,美联储通过“充裕准备金”制度管理利率传导,依靠准备金利率(IORB)等管理利率来锚定短期借贷成本。
5,751.10
美联储经济学家的学术研究表明,“充裕准备金”机制与“稀缺准备金”机制之间的边界具有高度的非线性特征。在政策调查中,主级交易商估计的“最低合意准备金水平”(LCLoR)大约在3.050万亿至3.100万亿美元之间。一旦准备金跌破这一结构性底线,短期货币市场利率就会与官方管理基准脱钩,引发有担保隔夜回购利率的剧烈跳升与波动。
研究揭示了一个严峻的系统性事实:准备金在商业银行体系内部的分布存在严重的非对称性。美国八大全球系统重要性银行(G-SIB)占据了国内准备金总额的62%以上,这使得规模较小的区域性银行在遭遇突发流动性抽离时极易暴露在脆弱风险之中。
由于大型金融机构为了满足后危机时代的破产处置方案、流动性覆盖率(LCR)以及日内内部压力测试要求而囤积准备金,这些储备在很大程度上被固化在合规监管框架内。因此,即便央行官方会计报表上的总准备金表面上看似“充裕”,回购底层管道中仍可能随时爆发系统性融资摩擦与流动性挤兑。
跨资产相关性:美联储净流动性与标普500及数字资产市值的背离分析
美联储净流动性与广泛金融资产估值之间的实证关系代表了现代宏观经济分析中最可靠的统计规律之一。在2021年至2026年的五年观察窗口中,测算的净流动性与标普500股票指数市值之间的90天滚动相关系数平均达到了极具说服力的0.88。
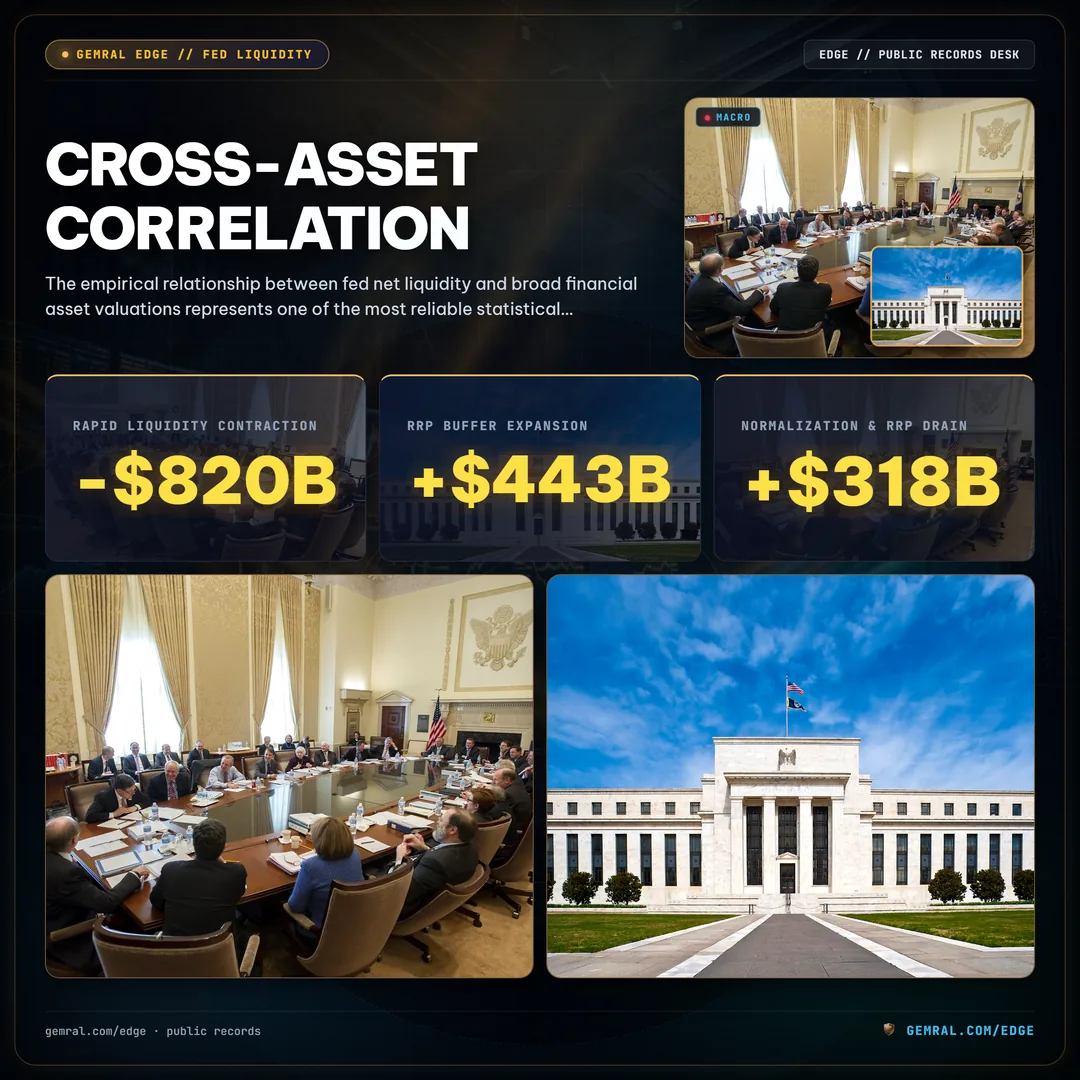
当系统净流动性扩张时,机构投资者和主级经纪商会主动扩张资产负债表杠杆。融资成本下降,抵押品折价要求放宽,机构资金顺着风险频谱向外扩散,流入股票、高收益信贷和数字资产。相反,当净流动性收缩时,主级经纪商收紧杠杆,买卖买价差走阔,抵押品流通速度下降,引发高贝塔风险资产的估值下行调整。
| 宏观机制窗口期 | 美联储净流动性走势 | 6个月净流动性变动量 | 标普500表现指数 | 数字资产总市值变动影响 |
|---|---|---|---|---|
| 2022年Q1 - 2022年Q3 | 流动性急剧收缩 | 缩减8200亿美元 | 回撤-24.8% | 深度回撤-58.4% |
| 2022年Q4 - 2023年Q2 | 逆回购缓冲释放扩张 | 净注入4430亿美元 | 反弹+15.9% | 扩张+67.2% |
| 2023年Q3 - 2024年Q1 | TGA正常化与逆回购加速抽离 | 净注入3180亿美元 | 上涨+21.4% | 飙升+112.5% |
| 2024年Q2 - 2024年Q4 | QT减速平衡期 | 稳定流入1850亿美元 | 趋势上涨+11.2% | 巩固上行+38.6% |
| 2026年Q2 - 2026年Q3 | 逆回购摩擦性消耗耗尽 | 温和抽离2400亿美元 | 窄幅上行+4.2% | 区间震荡+8.5% |
该传导机制通过私人保证金融资渠道与做市商风险承载能力运作。当净流动性扩张时,商业银行和做市交易台拥有充裕的资产负债表空间。这些流动性会迅速配置于回购套利和短期债务工具,压缩融资利差并降低更广泛资本市场的借贷成本。长久期资产——包括高成长科技股和加密资产——对这些流动性变化表现出最高的统计弹性。
反之,当美联储净流动性因财政部现金囤积和资产负债表缩减双重影响而收缩时,回购融资成本相对于无风险基准显著走高。主级交易商会扩大买卖价差,削减持仓库存,并要求公司债市场提供更高的风险溢价。历史记录表明,只要6个月滚动净流动性出现超过2000亿美元的持续收缩,主要股指通常会面临估值下行压力或进入波动率显著抬升的防御机制。
外国央行流动性互换与离岸美元融资网络
如果不审计将美联储国内操作与数万亿美元规模的离岸欧洲美元市场连接起来的国际传导机制,对美联储净流动性的机构级分析就是不完整的。国际货币体系严重依赖以美元计价的跨境债务,非美银行与跨国企业维持着超过13.4万亿美元的离岸外币负债总额。
为了防止离岸美元融资短缺蔓延至美国国内货币市场,美联储与欧洲央行(ECB)、日本央行(BOJ)、英国央行(BOE)、瑞士央行(SNB)以及加拿大央行(BOC)等主要全球货币当局保持着常备及临时央行流动性互换额度。
在央行流动性互换操作下,美联储按现行即期汇率向外国央行提供美元余额,同时换取等值的外国货币。当外国央行提取这些互换额度时,美联储的总资产会立即扩张,直接增加系统净流动性,除非国内操作进行反向对冲冲销。
在地缘政治急剧紧张或海外银行体系承压时期,美联储会将这些互换操作的频率从每周提升至每日。在2023年3月的区域性银行危机期间,全球协同互换工具的使用量迅速激增,提供了国际美元流动性托底,避免了欧洲和亚洲交易台对美元计价资产的系统性恐慌抛售。
机构交易台的核心监测指标是欧元/美元和日元/美元的3个月跨货币基准互换利差(Cross-Currency Basis Swap)。如果跨货币基准互换利差扩大至-25个基点以下,外国金融机构在离岸批发市场将面临持续上升的美元融资惩罚溢价。一旦发生这种情况,海外机构将被迫抛售短期美债以调回准备金,对美国国内的美联储净流动性形成即时的次生抽离压力。
主级交易商资产负债表弹性与季末拍卖结算摩擦
美联储净流动性流入更广泛资本市场的物理底层管道由经授权直接与纽约联储交易的24家机构级主级交易商(Primary Dealers)网络主导。主级交易商承担着参与所有美国国债拍卖的法定义务,扮演着主权债务的指定承销商和批发分销商的核心角色。
然而,主级交易商的资产负债表容量受到2008年后监管框架的严格约束,最著名的是补充杠杆率(SLR)、巴塞尔协议III流动性规则以及内部风险价值(VaR)限制。由于这些监管要求在不进行风险加权的情况下对资产负债表的单纯扩张施加资本约束,即使市场上出现丰厚的套利利差,交易商也无法无限度地扩张其中介撮合容量。
| 资金压力指标 | 正常运行状态 | 季末结算转结期 | 严重融资失衡断裂 | 当前基准水平 (2026年10月) |
|---|---|---|---|---|
| SOFR相对IORB利差 | -8到-4个基点 | +1到+6个基点 | +50到+300个基点 | 利差-4个基点 (5.31%) |
| 三方回购总规模 | $1.15T - $1.35T | $1.45T - $1.65T | 高于1.80万亿美元 | 日均成交1.285万亿美元 |
| 常备回购工具(SRF)使用量 | 0至5000万美元 | 1亿至20亿美元 | 超过100亿美元 | 基准使用量1500万美元 |
| 主级交易商国债持仓 | $320B - $380B | $420B - $480B | 超过5200亿美元 | 主权债券持仓3650亿美元 |
在每个财政和公历季度末,欧洲和亚洲的银行监管均要求进行严格的资产负债表快照报告。为此,海外银行会主动收缩其在回购市场上的业务足迹,拒绝进行现金中介撮合或吸收短期票据。与此同时,财政部季度再融资拍卖结算将海量息票国债直接倾倒至交易商的库存中。
当主级交易商的资产负债表弹性被消耗殆尽时,现金借款方必须支付极高的溢价以获取资金。这种动态会导致担保隔夜融资利率(SOFR)与准备金利率(IORB)发生背离脱钩,从而迫使资金从投机性金融资产中撤出,回流至有担保融资储备中。
未来流动性展望:2027年前美联储净流动性格局前瞻推演
要推演美联储净流动性在2026年剩余时间及2027年的发展轨迹,需要对三个宏观变量建立量化模型:量化紧缩政策的最终终点、美国财政部的财政赤字融资策略,以及财政部一般账户的季节性拨付节奏。
在我们的基准机构预测模型下,预计美联储将在商业银行准备金逼近3.10万亿美元时彻底结束量化紧缩,以避免重演2019年9月回购危机期间的运营断裂。然而,由于ON RRP工具已压缩至其摩擦底线(3280亿美元)附近,后续资产负债表收缩的每一美元都将直接削减商业银行的准备金。
• 情景 A(基准有序缩减):美联储总资产在2027年年中前缩减至6.53万亿美元;TGA稳定在8000亿美元;ON RRP触及2500亿美元的摩擦底线。预计净流动性:5.48万亿美元(缩减调整2920亿美元)。市场含义:资产震荡整理,风险资产表现呈现结构性分化。
• 情景 B(财政加速支出扩张):在债务上限辩论前,财政部将TGA压降至5000亿美元以支付法定强制性支出,同时美联储因货币市场摩擦而提前终止QT。预计净流动性:5.95万亿美元(净扩张1780亿美元)。市场含义:股票与大宗商品市场迎来强劲的风险偏好上升(Risk-on)脉冲行情。
• 情景 C(抵押品结算流动性冻结):大规模财政部中长期国债发行迫使TGA上升至9500亿美元,而逆回购触及2000亿美元的绝对底线。商业银行准备金骤降至2.95万亿美元,跌破充裕准备金红线。预计净流动性:5.38万亿美元(大幅收缩3920亿美元)。市场含义:融资波动率显著上升,信用利差走阔,资金被迫转向防御性资产配置。
机构投资组合经理必须动态追踪每周测算的美联储净流动性变化,而非单纯依赖头条利率路径预测。实证历史表明,货币政策对资本市场的影响主要是通过资产负债表的实际传导规模实现的,而非口头上的行政政策声明。
机构风险架构:公开信息披露与验证台账
为了验证本研究报告中提出的所有量化数据、历史测算和资产负债表指标,机构市场参与者可查阅美联储系统与美国财政部维护的以下官方公开数据发布渠道。
本量化审计引用的主要公开信息披露来源包括:
- 美联储 H.4.1 报告:每周四美东时间下午4:30公开发布,详细披露表1(影响存款机构准备金余额的因素)和表6(所有联邦储备银行综合资产状况表),访问地址:federalreserve.gov/releases/h41/。
- FRED 经济数据库:由圣路易斯联储维护,官方追踪总资产(WALCL)、财政部一般账户(WTREGEN)、隔夜逆回购协议余额(RRPONTSYD)以及在联邦储备银行的准备金余额(WRESBAL)的时间序列数据,访问地址:fred.stlouisfed.org。
- 财政部每日报告 (DTS):由美国财政部财政服务局发布,记录美国财政部每日的现金和债务收支操作,包括在财政部一般账户中持有的收盘现金余额,访问地址:fiscaldata.treasury.gov。
- 纽约联储操作台账:记录隔夜逆回购工具、常备回购工具以及央行流动性互换协议的每日实际执行数据,访问地址:newyorkfed.org/markets/desk-operations。
公开数据来源 · 不构成投资建议。本研究报告中呈现的所有分析观察、数学模型及资产负债表计算完全源于官方公开的政府披露文件、央行统计发布报告及合规监管档案。本出版物仅用于学术教育与机构专业研究目的,绝不构成任何买卖主权债券、股票指数、金融衍生品或数字资产的邀约、建议或推介。过往历史表现与历史流动性相关性绝不能作为预测未来市场走势的保证。
Frequently asked questions
What is the Fed Net Liquidity formula?
Fed Net Liquidity is computed as: Fed Net Liquidity = Federal Reserve Total Assets (WALCL) - Treasury General Account Balance (WTREGEN) - Overnight Reverse Repurchase Facility (RRPONTSYD). This isolates the net central bank money directly accessible by commercial banks and financial markets.
Why does the Treasury General Account (TGA) drain net liquidity?
When the U.S. Treasury collects taxes or issues new debt, funds move out of private commercial bank reserve accounts and into the Treasury General Account at the Federal Reserve, effectively sterilizing and removing that cash from private circulation until the government spends it back into the economy.
How does the Overnight Reverse Repo (ON RRP) facility impact financial asset prices?
When non-bank financial institutions like money market mutual funds park cash overnight at the Fed's ON RRP facility, that liquidity is locked outside the commercial banking system. A rapid drain of the ON RRP releases dormant liquidity into Treasury bill markets and equity indexes, acting as an implicit quantitative easing impulse.
What is the critical threshold for commercial bank reserves under Quantitative Tightening?
Federal Reserve research estimates the 'ample reserves' boundary between 8% and 10% of nominal U.S. GDP, corresponding to roughly $3.0 trillion to $3.2 trillion in commercial bank reserve balances. Dropping below this non-linear threshold historically triggers intraday money market rate spikes and repo funding volatility.