Sự Bứt Phá Của Thanh Khoản Ròng Fed: Bóc Tách Động Cơ Truyền Dẫn Tiền Tệ $5.77T Của Cục Dự Trữ Liên Bang
Đằng sau sự biến động hàng ngày của các chỉ số chứng khoán và đường cong lợi suất trái phiếu chính phủ là một động lực cơ học cốt lõi chi phối dòng vốn tổ chức: thanh khoản ròng Fed. Trong khi truyền thông tài chính đại chúng hầu như chỉ tập trung vào các tuyên bố lãi suất của Ủy ban Thị trường Mở Liên bang (FOMC), thì các quỹ đầu tư gia đình, quỹ phòng hộ vĩ mô và quỹ tài sản quốc gia lại theo dõi chặt chẽ số dư thanh khoản thực tế lưu thông qua hệ thống lưu chuyển vốn của hệ thống tài chính.
Khi Cục Dự trữ Liên bang mở rộng bảng cân đối kế toán để ứng phó với các cú sốc hệ thống, tín dụng của ngân hàng trung ương không lưu thông đồng đều. Thay vào đó, thanh khoản tích lũy tại các tài khoản nghĩa vụ vận hành được chỉ định, mở rộng và thu hẹp tùy theo nhu cầu của hệ thống ngân hàng thương mại, lịch trình phát hành nợ công của Kho bạc và cơ hội kinh doanh chênh lệch giá trên thị trường repo. Việc thấu hiểu tốc độ truyền dẫn của dòng vốn này đòi hỏi phải loại bỏ các yếu tố nhiễu để đánh giá chính xác cơ chế bảng cân đối ba thành phần chi phối định giá tài sản của các tổ chức tài chính.
Phương Trình Thanh Khoản Ròng Fed: Cơ Chế Toán Học Truyền Dẫn Bảng Cân Đối Ngân Hàng Trung Ương
Cấu trúc toán học của thanh khoản ròng Fed cô lập lượng dự trữ đô la thực tế sẵn có cho hệ thống ngân hàng thương mại và thị trường tài chính bán buôn. Khác với tổng tài sản danh nghĩa, thanh khoản ròng khấu trừ các khoản hấp thụ tiền mặt của chính phủ và định chế tài chính vốn làm bất động hóa dòng vốn ngay tại Cục Dự trữ Liên bang.
Phương trình định lượng nền tảng được chuẩn hóa như sau:
Thanh Khoản Ròng = Tổng Tài Sản (WALCL) - Tài Khoản Chung Kho Bạc (WTREGEN) - Thỏa Thuận Repo Nghịch Đảo Qua Đêm (RRPONTSYD)Kiểm Toán Mức Chuẩn Hiện Tại (Tháng 10, 2026):
$6.892T (Tổng Tài Sản Fed) - $792B (Tài Khoản Chung Kho Bạc) - $328B (Repo Nghịch Đảo Qua Đêm) = $5.772T (Thanh Khoản Ròng Hệ Thống Khả Dụng)
Để hiểu vì sao đẳng thức kế toán ba biến số này chi phối định giá tài sản rủi ro, nhà đầu tư phải kiểm tra phía nợ trên bảng cân đối kế toán của Cục Dự trữ Liên bang. Tổng tài sản đo lường tổng khối lượng trái phiếu kho bạc, chứng khoán đảm bảo bằng thế chấp và các cơ sở thanh khoản do ngân hàng trung ương tạo ra. Tuy nhiên, không phải mọi khoản nợ đều đóng vai trò là tiền tệ lưu thông tích cực.
Khi Kho bạc Hoa Kỳ tích lũy số dư tiền mặt bên trong Tài khoản Chung Kho bạc (TGA) mở trực tiếp tại Cục Dự trữ Liên bang, lượng tiền mặt đó bị cô lập một cách hiệu quả. Đô la nằm trong TGA không thể được các ngân hàng thương mại cho vay, không thể làm tài sản thế chấp repo trên các thị trường tiền tệ tư nhân, và không thể tài trợ cho các vị thế sử dụng đòn bẩy trên thị trường chứng khoán hay tài sản số. TGA hoạt động như một miếng bọt biển hút thanh khoản của chính phủ.
Tương tự, cơ sở Repo Nghịch đảo Qua đêm đại diện cho nguồn vốn bị giam giữ bên ngoài mạng lưới ngân hàng hoạt động. Khi các quỹ thị trường tiền tệ gửi tiền vào ON RRP, những đô la đó bị khóa qua đêm trong một tài khoản vận hành tại Cục Dự trữ Liên bang, hoàn toàn bỏ qua cơ chế tạo tín dụng dự trữ phân đoạn của các đại lý sơ cấp và ngân hàng thương mại.
Bóc Tách Tổng Tài Sản Fed: Thắt Chặt Định Lượng, Danh Mục SOMA Và Bình Thường Hóa Bảng Cân Đối Kế Toán
Thành phần cơ bản đầu tiên của phương trình thanh khoản ròng Fed là Tổng Tài Sản của Cục Dự trữ Liên bang (được theo dõi qua chuỗi số liệu WALCL). Tại đỉnh điểm của giai đoạn nới lỏng tiền tệ khẩn cấp vào tháng 4 năm 2022, bảng cân đối kế toán của Cục Dự trữ Liên bang đã đạt đỉnh kỷ lục $8.965T, được thúc đẩy bởi các đợt mua không giới hạn Trái phiếu Kho bạc Hoa Kỳ và Chứng khoán Đảm bảo bằng Thế chấp (MBS).
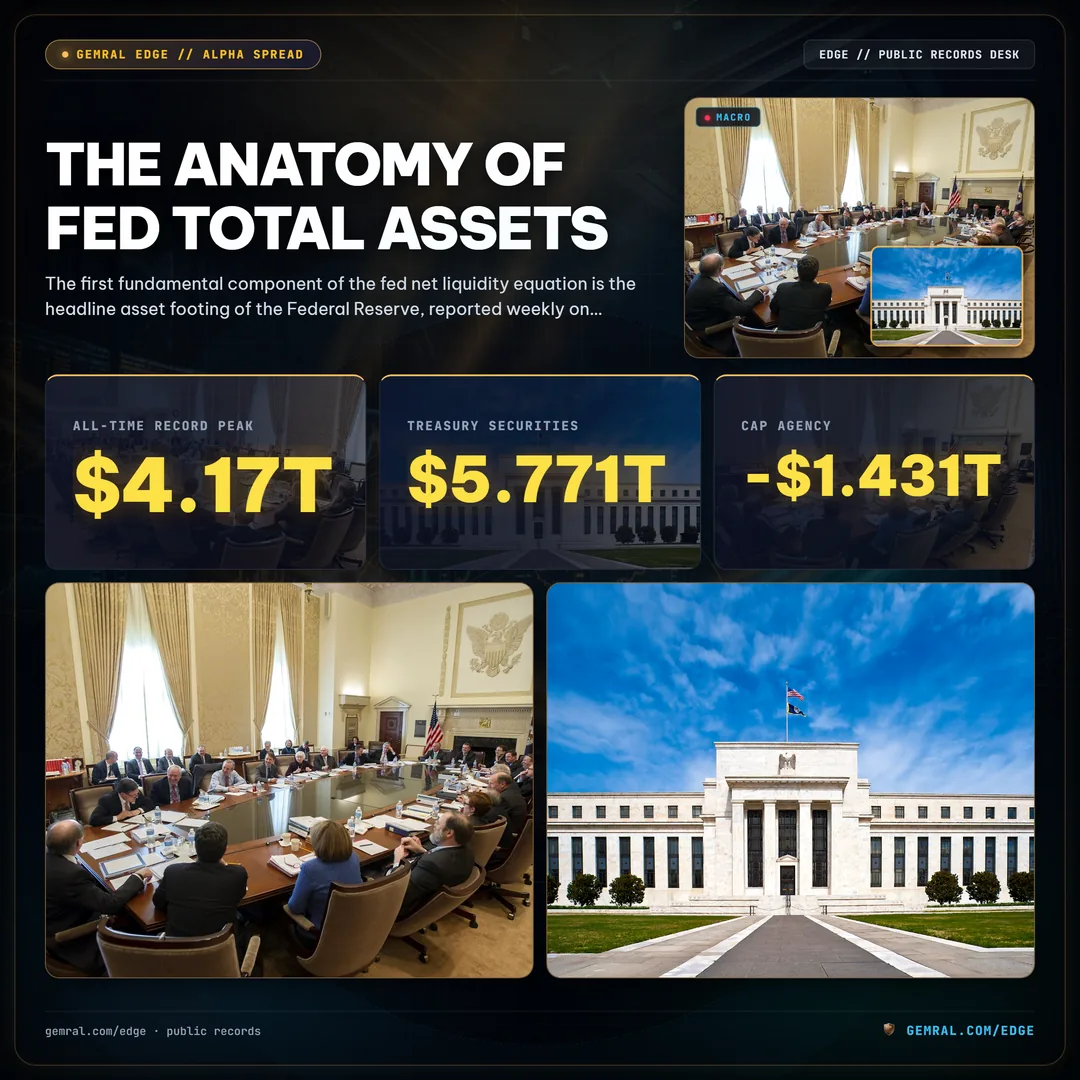
Kể từ khi khởi động quá trình bình thường hóa bảng cân đối kế toán, thường được gọi là Thắt chặt Định lượng (QT), Cục Dự trữ Liên bang đã tạo ra mức thu hẹp tài sản tích lũy là $2.073T, đưa tổng tài sản về mức $6.892T tính đến tháng 10 năm 2026. Sự sụt giảm tài sản liên tục này diễn ra thông qua hình thức đáo hạn tự nhiên thụ động trên toàn bộ Tài khoản Thị trường Mở Hệ thống (SOMA), trong đó các khoản thanh toán gốc đến hạn không được tái đầu tư lên tới các hạn mức trần luật định định trước.
| Hạng Mục Loại Tài Sản | Quy Mô Đỉnh (Tháng 4, 2022) | Quy Mô SOMA Hiện Tại (Tháng 10, 2026) | Mức Thu Hẹp Tích Lũy | Hạn Mức Đáo Hạn Hàng Tháng |
|---|---|---|---|---|
| Trái Phiếu Kho Bạc Hoa Kỳ | $5.771T | $4.340T | -$1.431T | Hạn Mức $25B Hàng Tháng |
| Chứng Khoán Thế Chấp Cơ Quan (MBS) | $2.740T | $2.285T | -$455B | Hạn Mức $35B Hàng Tháng |
| Trái Phiếu Cơ Quan Liên Bang | $2.35B | $1.82B | -$530M | Đáo Hạn Hoàn Toàn |
| Các Cơ Sở Thanh Khoản Khẩn Cấp & Cho Vay | $451.7B | $265.2B | -$186.5B | Hết Hạn Tự Nhiên Theo Quy Định |
| Tổng Tài Sản Cục Dự Trữ Liên Bang (WALCL) | $8.965T | $6.892T | -$2.073T | Hạn Mức Trần Gộp $60B Hàng Tháng |
Vào tháng 5 năm 2024, Ủy ban Thị trường Mở Liên bang đã công bố một đợt hiệu chỉnh quan trọng đối với các thông số thu hẹp bảng cân đối kế toán, giảm tốc trần đáo hạn hàng tháng đối với trái phiếu kho bạc Hoa Kỳ từ $60B xuống còn $25B, trong khi vẫn duy trì trần đối với chứng khoán thế chấp cơ quan ở mức $35B. Đợt cắt giảm dứt khoát 58.3% tốc độ đáo hạn trái phiếu kho bạc này đã làm giảm đáng kể áp lực kéo giảm cơ học đối với tổng tài sản ngân hàng trung ương, trực tiếp ổn định mẫu số hàng đầu trong khung phân tích thanh khoản ròng Fed.
Điều quan trọng là, do tỷ lệ trả trước nợ thế chấp vẫn bị kìm nén vì lãi suất thế chấp chuẩn neo cao, lượng rút vốn MBS thực tế hàng tháng liên tục duy trì dưới mức trần $35B, chỉ đạt trung bình khoảng $15B đến $18B mỗi tháng. Kết quả là, tốc độ thu hẹp bảng cân đối kế toán gộp của Cục Dự trữ Liên bang đã ổn định ở mức khoảng $40B đến $43B mỗi tháng, làm giảm bớt áp lực kéo giảm cơ cấu đối với tổng dự trữ.
Biến Động Của Tài Khoản Chung Kho Bạc (TGA): Tích Lũy Đệm Tiền Mặt Và Sự Biến Thiên Của Dòng Vốn Chính Phủ
Biến số thứ hai chi phối thanh khoản ròng Fed là Tài Khoản Chung Kho Bạc (WTREGEN). TGA là tài khoản hoạt động chính của chính phủ liên bang Hoa Kỳ, do Ngân hàng Dự trữ Liên bang New York quản lý thay mặt cho Bộ Tài chính.
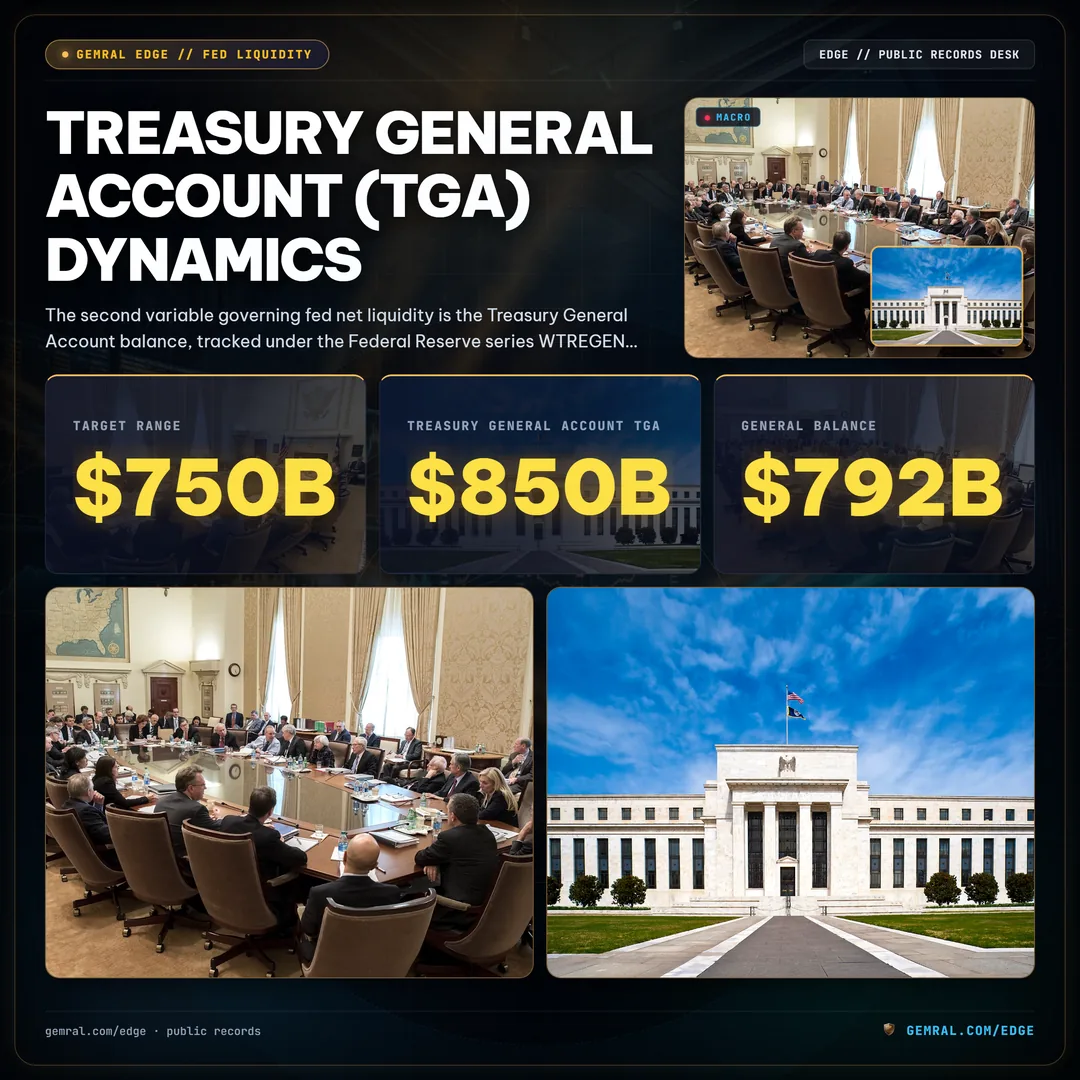
Kho bạc quản lý tài khoản này theo chính sách số dư tiền mặt thận trọng rõ ràng. Để bảo vệ năng lực thanh toán của liên bang trước các biến cố gián đoạn nguồn vốn bất khả kháng, Kho bạc duy trì một đệm tiền mặt mục tiêu đủ để trang trải khoảng một tuần chi tiêu thảm họa của chính phủ, thường được ấn định ở mức $750B đến $850B theo ngân sách tài khóa hiện tại. Tính đến ngày 9 tháng 10 năm 2026, số dư tiền mặt đóng cửa của TGA ghi nhận ở mức $792B.
Khi nguồn thu thuế tăng vọt trong các đợt nộp thuế thu nhập doanh nghiệp hàng quý (tháng 3, 6, 9 và 12) hoặc hạn chót quyết toán thuế thu nhập cá nhân giữa tháng 4, hàng trăm tỷ đô la sẽ di chuyển ra khỏi các ngân hàng thương mại tư nhân vào thẳng Tài khoản Chung Kho bạc. Sự chuyển dịch này ngay lập tức rút cạn một lượng dự trữ ngân hàng thương mại tương ứng khỏi hệ sinh thái tiền tệ.
Hãy xem xét tác động từ các đợt quản lý nợ công gần đây của chính phủ. Trong quý 3 năm 2026, Kho bạc Hoa Kỳ đã phát hành nợ ròng với tổng giá trị $1.85T trên khắp các tín phiếu, trái phiếu ngắn hạn và trái phiếu chuẩn để tài trợ thâm hụt tài khóa và đảo nợ. Mỗi làn sóng phát hành đều buộc các đại lý sơ cấp và nhà đầu tư tư nhân phải chuyển tiền gửi ngân hàng để thanh toán các cuộc đấu thầu. Bất cứ khi nào việc phát hành nợ vượt quá tốc độ giải ngân thực tế của các khoản chi tiêu liên bang, Tài khoản Chung Kho bạc sẽ phình to và thanh khoản ròng Fed sẽ lập tức bị thu hẹp.
Ngược lại, trong các giai đoạn Kho bạc rút bớt lượng tiền mặt dự trữ để chi trả nghĩa vụ nợ công hoặc thực hiện các khoản giải ngân ngân sách liên bang đã được phê duyệt, dòng tiền sẽ chảy trực tiếp từ Cục Dự trữ Liên bang trở lại khu vực ngân hàng thương mại. Trong những đợt giải ngân như vậy, số dư TGA sụt giảm, bơm một lượng thanh khoản ròng đáng kể vào các thị trường tài trợ bán buôn ngay cả khi Cục Dự trữ Liên bang đang đồng thời duy trì Thắt chặt Định lượng trên bảng cân đối tài sản của mình.
Cơ Sở Repo Nghịch Đảo Qua Đêm (ON RRP): Đợt Rút Cạn Lịch Sử Từ $2.55T Về Mức Đáy Ma Sát Kỹ Thuật
Thành phần thứ ba và biến động mạnh nhất của phép tính thanh khoản ròng Fed trong ba năm qua là Cơ Sở Thỏa Thuận Repo Nghịch Đảo Qua Đêm (ON RRP), được theo dõi theo mã định danh FRED RRPONTSYD. Cơ sở này cho phép các đối tác tổ chức đủ điều kiện, chủ yếu là các quỹ thị trường tiền tệ, các doanh nghiệp được chính phủ bảo trợ và các đại lý sơ cấp, gửi tiền mặt qua đêm tại ngân hàng trung ương để nhận tài sản thế chấp bằng trái phiếu kho bạc theo mức lãi suất xác định trước.
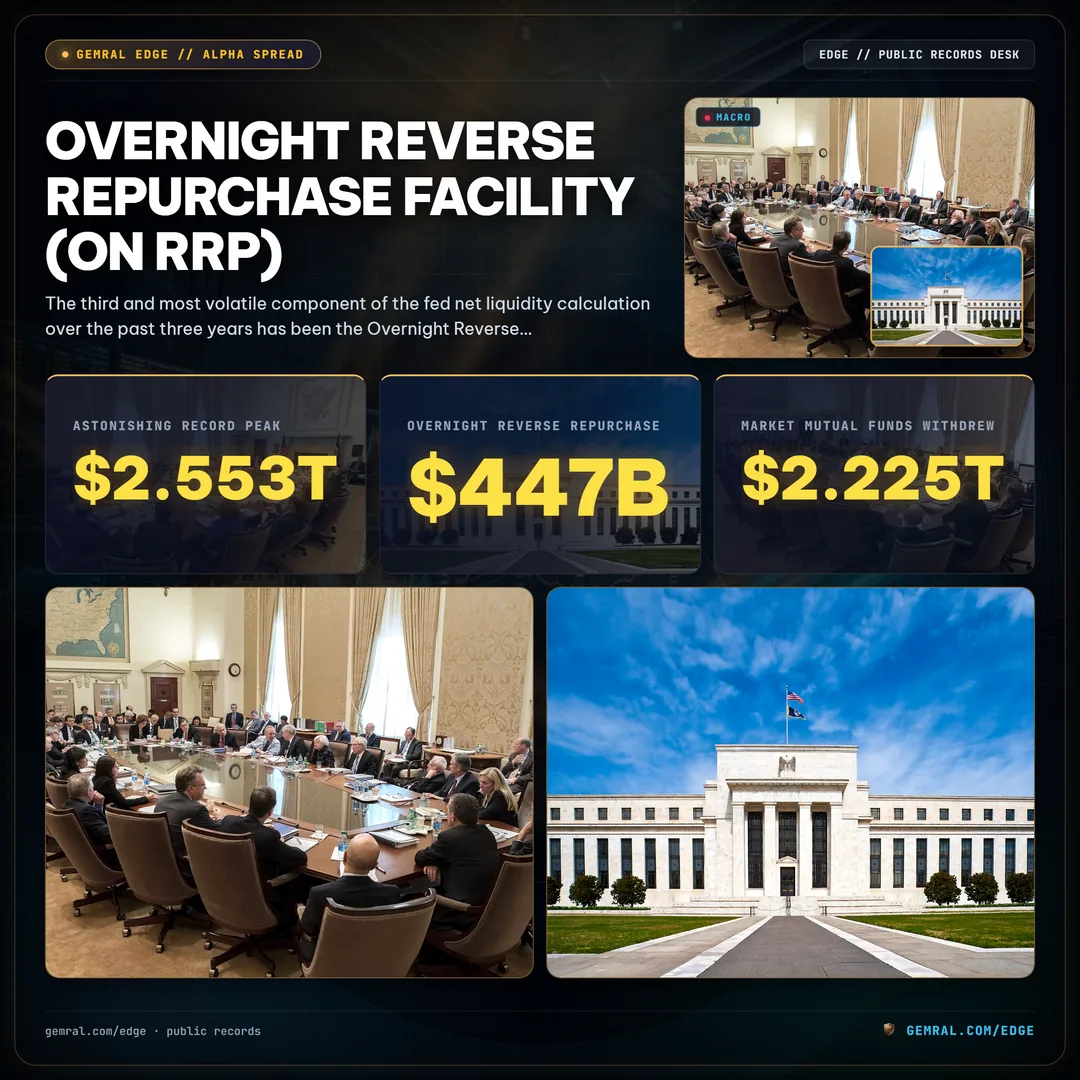
Vào tháng 12 năm 2022, trước tình trạng khan hiếm nghiêm trọng các tín phiếu kho bạc ngắn hạn so với lượng tiền mặt của các tổ chức, số dư ON RRP đã đạt đỉnh chưa từng có là $2.553T. Tiền mặt bị hấp thụ triệt để. Tuy nhiên, khi Kho bạc chuyển hướng phát hành nợ sang các tín phiếu kho bạc mang lại lợi suất cao hơn một chút so với lãi suất của ON RRP, các nhà quản lý tài sản tổ chức đã có hệ thống tái phân bổ thanh khoản ra khỏi cơ sở của Fed để mua các giấy tờ có giá ngắn hạn của chính phủ.
| Cột Mốc Lịch Sử Theo Thời Gian | Số Dư Repo Nghịch Đảo Qua Đêm (ON RRP) | Tài Khoản Chung Kho Bạc (TGA) | Thanh Khoản Ròng Fed Được Tính Toán | Mức Điểm Chuẩn Chỉ Số S&P 500 |
|---|---|---|---|---|
| 30 tháng 12, 2022 (Đỉnh Kỷ Lục RRP) | $2.553T | $447B | $5.551T | 3,839.50 |
| 3,839.50 | 30 tháng 6, 2023 (Giải Quyết Trần Nợ Công) | $1.938T | $408B | 4,450.38 |
| $5.994T | 4,450.38 | 29 tháng 12, 2023 (Khép Lại Năm Tài Chính) | $1.018T | 4,769.83 |
| $769B | $5.922T | 4,769.83 | 31 tháng 7, 2024 (Giai Đoạn Giảm Tốc QT) | 5,522.30 |
| $427B | $768B | $6.012T | 5,522.30 | 5,860.25 |
9 tháng 10, 2026 (Mốc Kiểm Toán Hiện Tại)
Đợt rút vốn lịch sử $2.225T này đã cung cấp một tấm đệm thanh khoản thiết yếu cho các thị trường tài chính toàn cầu. Ngay cả khi Cục Dự trữ Liên bang đang chủ động thu hẹp tổng tài sản trên bảng cân đối kế toán đi $2.073T thông qua thắt chặt định lượng, việc rút cạn đồng thời $2.225T tiền mặt khỏi repo nghịch đảo đã vô hiệu hóa hoàn toàn sự sụt giảm dự kiến của dự trữ ngân hàng tư nhân. Các quỹ thị trường tiền tệ đã hấp thụ làn sóng phát hành nợ mới của Kho bạc bằng cách giải phóng số dư tiền mặt nhàn rỗi tại ngân hàng trung ương, ngăn ngừa bất kỳ sự triệt tiêu ròng nào đối với dự trữ ngân hàng thương mại. Về mặt toán học, số trừ âm trong phương trình thanh khoản ròng Fed đã thu hẹp nhanh hơn mức giảm của cơ sở tài sản, tạo ra một lớp đệm thanh khoản ròng nâng đỡ sự mở rộng liên tục của thị trường chứng khoán và tín dụng doanh nghiệp trong suốt giai đoạn 2023 và 2024.
$328B
$792B
Điểm đến cuối cùng và là biểu hiện kinh tế thực tế của thanh khoản ròng Fed chính là tổng khối lượng số dư dự trữ của các ngân hàng thương mại mở tại Cục Dự trữ Liên bang, được theo dõi qua chuỗi số liệu WRESBAL. Theo khung điều hành chính sách tiền tệ hiện hành, Cục Dự trữ Liên bang quản lý việc truyền dẫn lãi suất thông qua chế độ "dự trữ dồi dào", dựa vào các mức lãi suất điều hành như Lãi suất Trả cho Dự trữ (IORB) để neo chi phí vay vốn ngắn hạn.
5,751.10
Nghiên cứu học thuật do các nhà kinh tế học tại Cục Dự trữ Liên bang thực hiện chỉ ra rằng ranh giới giữa chế độ "dự trữ dồi dào" và chế độ "dự trữ khan hiếm" mang tính phi tuyến tính rất cao. Trong các cuộc khảo sát chính sách, các đại lý sơ cấp ước tính Mức Dự Trữ Thoải Mái Tối Thiểu (LCLoR) vào khoảng $3.050T đến $3.100T. Khi dự trữ rơi xuống dưới ranh giới cơ cấu này, lãi suất thị trường tiền tệ ngắn hạn sẽ tách rời khỏi các chuẩn lãi suất điều hành, kích hoạt những đợt tăng vọt biến động dữ dội trên lãi suất repo qua đêm có bảo đảm.
Các phát hiện chỉ ra một thực tế hệ thống mang tính sống còn: sự phân bổ dự trữ trên toàn hệ thống ngân hàng thương mại có tính bất đối xứng nghiêm trọng. Tám Ngân hàng Có Tầm Quan Trọng Hệ Thống Toàn Cầu (G-SIB) của Hoa Kỳ nắm giữ hơn 62% tổng dự trữ nội địa, khiến các ngân hàng khu vực quy mô nhỏ hơn rất dễ bị tổn thương trước các đợt rút vốn thanh khoản đột ngột.
Do các định chế tài chính lớn phải tích trữ dự trữ để đáp ứng các kế hoạch giải quyết khủng hoảng hậu khủng hoảng tài chính, tỷ lệ bao phủ thanh khoản (LCR) và các quy định bắt buộc kiểm tra căng thẳng nội bộ trong ngày, lượng dự trữ đó về cơ bản bị kẹt trong các kho lưu trữ pháp định. Do đó, áp lực tài trợ hệ thống có thể bùng phát trên mạng lưới repo ngay cả khi tổng dự trữ biểu kiến vẫn có vẻ "dồi dào" trên các bảng kế toán chính thức của ngân hàng trung ương.
Tương Quan Đa Tài Sản: Sự Phân Kỳ Giữa Thanh Khoản Ròng Fed Với S&P 500 Và Vốn Hóa Tài Sản Số
Mối quan hệ thực nghiệm giữa thanh khoản ròng Fed và định giá tài sản tài chính nói chung đại diện cho một trong những quy luật thống kê đáng tin cậy nhất trong phân tích kinh tế vĩ mô hiện đại. Trong giai đoạn 5 năm kéo dài từ 2021 đến 2026, hệ số tương quan trượt 90 ngày giữa thanh khoản ròng được tính toán và vốn hóa thị trường của chỉ số chứng khoán S&P 500 đã đạt mức tương quan thực nghiệm bình quân vững chắc là 0.88.
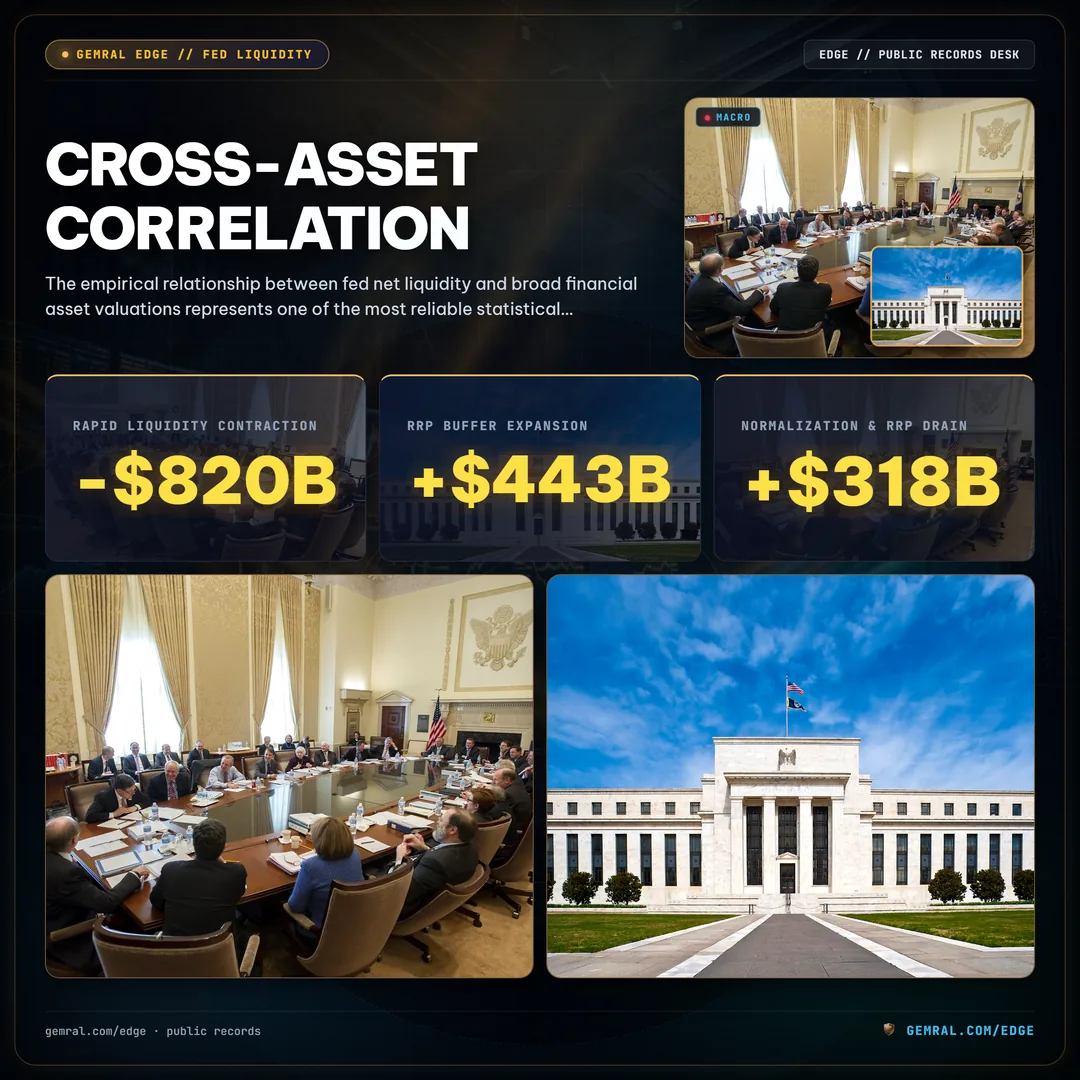
Khi thanh khoản ròng hệ thống mở rộng, các nhà đầu tư tổ chức và các dịch vụ môi giới cao cấp (prime brokerage) sẽ gia tăng đòn bẩy trên bảng cân đối kế toán. Chi phí tài trợ vốn giảm xuống, tỷ lệ chiết khấu tài sản thế chấp (haircut) được nới lỏng, và dòng tiền mặt của các tổ chức bắt đầu dịch chuyển dọc theo phổ rủi ro để chảy vào cổ phiếu, tín dụng lợi suất cao và tài sản số. Ngược lại, khi thanh khoản ròng co lại, các đơn vị môi giới thắt chặt đòn bẩy, chênh lệch giá mua-bán nới rộng và tốc độ luân chuyển tài sản thế chấp suy giảm, dẫn đến sự sụt giảm định giá trên các tài sản nhạy cảm với hệ số beta.
| Giai Đoạn Chế Độ Vĩ Mô | Xu Hướng Thanh Khoản Ròng Fed | Biến Động Thanh Khoản Ròng 6 Tháng | Hiệu Suất Chỉ Số S&P 500 | Tác Động Vốn Hóa Thị Trường Tài Sản Số |
|---|---|---|---|---|
| Q1 2022 - Q3 2022 | Thu Hẹp Thanh Khoản Nhanh Chóng | Thu hẹp -$820B | Sụt giảm -24.8% | Sụt giảm nghiêm trọng -58.4% |
| Q4 2022 - Q2 2023 | Đệm ON RRP Mở Rộng Thanh Khoản | Bơm ròng +$443B | Phục hồi +15.9% | Tăng trưởng +67.2% |
| Q3 2023 - Q1 2024 | Bình Thường Hóa TGA & Rút RRP | Bơm ròng +$318B | Tăng điểm +21.4% | Bứt phá +112.5% |
| Q2 2024 - Q4 2024 | Cân Bằng Giảm Tốc QT | Dòng tiền ổn định +$185B | Tăng theo xu hướng +11.2% | Tích lũy củng cố +38.6% |
| Q2 2026 - Q3 2026 | Cạn Kiệt Ma Sát ON RRP | Rút ròng vừa phải -$240B | Tăng hẹp +4.2% | Dao động biên độ hẹp +8.5% |
Cơ chế truyền dẫn vận hành thông qua các kênh tài trợ ký quỹ tư nhân và năng lực chấp nhận rủi ro của các nhà tạo lập thị trường. Khi thanh khoản ròng mở rộng, các ngân hàng thương mại và các bàn giao dịch đại lý sẽ có dư thừa năng lực trên bảng cân đối kế toán. Lượng thanh khoản này ngay lập tức được giải ngân vào các cơ hội kinh doanh chênh lệch giá repo và các công cụ nợ ngắn hạn, thu hẹp chênh lệch lãi suất tài trợ và hạ thấp chi phí vay vốn trên toàn thị trường vốn. Các tài sản có thời lượng dài—bao gồm cổ phiếu công nghệ và tiền mã hóa—thể hiện độ co giãn thống kê cao nhất trước những dịch chuyển thanh khoản này.
Ngược lại, khi thanh khoản ròng Fed bị thu hẹp do Kho bạc tích lũy tiền mặt đồng thời với việc bảng cân đối kế toán bị thu hẹp tài sản, chi phí tài trợ vốn repo sẽ tăng vọt so với các mức lãi suất phi rủi ro chuẩn. Các đại lý sơ cấp nới rộng chênh lệch giá chào mua-chào bán, cắt giảm danh mục chứng khoán nắm giữ và đòi hỏi phần bù rủi ro cao hơn trên thị trường trái phiếu doanh nghiệp. Dữ liệu lịch sử chứng minh rằng bất cứ khi nào thanh khoản ròng trượt 6 tháng trải qua một đợt thu hẹp liên tục vượt quá $200B, các chỉ số chứng khoán chính thường phải đối mặt với áp lực giảm định giá hoặc bước vào các giai đoạn biến động tăng cao.
Các Thỏa Thuận Swap Thanh Khoản Với Ngân Hàng Trung Ương Nước Ngoài Và Mạng Lưới Tài Trợ Đô La Nước Ngoài
Một phân tích tổ chức chuyên sâu về thanh khoản ròng Fed sẽ không thể hoàn chỉnh nếu không kiểm toán cơ chế truyền dẫn quốc tế kết nối các hoạt động của Cục Dự trữ Liên bang trong nước với thị trường Eurodollar nước ngoài trị giá hàng chục nghìn tỷ đô la. Cấu trúc tiền tệ quốc tế phụ thuộc sâu sắc vào các khoản nợ xuyên biên giới bằng đồng đô la, trong đó các ngân hàng và tập đoàn phi Hoa Kỳ đang duy trì hơn $13.4T nghĩa vụ nợ ngoại tệ.
Để ngăn chặn tình trạng khan hiếm nguồn vốn đô la ở nước ngoài tràn vào các thị trường tiền tệ nội địa, Cục Dự trữ Liên bang duy trì các hạn mức Swap Thanh khoản Ngân hàng Trung ương thường trực và tạm thời với các cơ quan tiền tệ lớn trên thế giới, bao gồm Ngân hàng Trung ương Châu Âu (ECB), Ngân hàng Trung ương Nhật Bản (BOJ), Ngân hàng Trung ương Anh (BOE), Ngân hàng Quốc gia Thụy Sĩ (SNB) và Ngân hàng Trung ương Canada (BOC).
Theo cơ chế thỏa thuận swap thanh khoản của ngân hàng trung ương, Cục Dự trữ Liên bang cung cấp số dư đô la Mỹ cho một ngân hàng trung ương nước ngoài để đổi lấy khối lượng ngoại tệ tương đương được tính theo tỷ giá giao ngay tại thời điểm đó. Khi ngân hàng trung ương nước ngoài kích hoạt các đường swap này, tổng tài sản của Cục Dự trữ Liên bang sẽ tăng lên ngay lập tức, trực tiếp mở rộng thanh khoản ròng hệ thống trừ khi bị triệt tiêu bởi các hoạt động hấp thụ thanh khoản trong nước.
Trong các giai đoạn căng thẳng địa chính trị gay gắt hoặc áp lực trong khu vực ngân hàng nước ngoài, Cục Dự trữ Liên bang sẽ tăng tần suất các hoạt động này từ hàng tuần lên hàng ngày. Trong cuộc khủng hoảng ngân hàng khu vực vào tháng 3 năm 2023, việc kích hoạt cơ sở swap phối hợp đã tăng vọt, cung cấp một lá chắn đô la quốc tế ngăn chặn làn sóng bán tháo tài sản bằng đô la trên các bàn giao dịch Châu Âu và Châu Á.
Điểm theo dõi chính đối với các bàn giao dịch tổ chức là mức chênh lệch swap cơ sở tiền tệ chéo 3 tháng (cross-currency basis swap spread) đối với EUR/USD và JPY/USD. Nếu chênh lệch swap tiền tệ chéo nới rộng vượt quá -25 điểm cơ bản, các định chế tài chính nước ngoài sẽ phải đối mặt với chi phí phạt tài trợ đô la ngày càng đắt đỏ trên thị trường bán buôn nước ngoài. Khi điều này xảy ra, các thực thể nước ngoài sẽ thanh lý tín phiếu kho bạc Hoa Kỳ và hồi hương dự trữ, gây ra một đợt rút ròng thứ cấp tức thì đối với thanh khoản ròng Fed nội địa.
Độ Co Giãn Bảng Cân Đối Đại Lý Sơ Cấp Và Căng Thẳng Quyết Toán Tại Các Chu Kỳ Đấu Thầu Cuối Quý
Hệ thống đường ống dẫn vật lý mà qua đó thanh khoản ròng Fed chảy vào các thị trường vốn rộng lớn hơn được quản lý bởi mạng lưới 24 Đại Lý Sơ Cấp (Primary Dealers) được ủy quyền giao dịch trực tiếp với Ngân hàng Dự trữ Liên bang New York. Các đại lý sơ cấp có nghĩa vụ pháp lý phải tham gia vào tất cả các cuộc đấu thầu trái phiếu kho bạc, đóng vai trò là các nhà bảo lãnh phát hành và nhà phân phối bán buôn được chỉ định của nợ chính phủ.
Tuy nhiên, năng lực bảng cân đối kế toán của các đại lý sơ cấp bị giới hạn nghiêm ngặt bởi các khung khổ pháp lý hậu khủng hoảng 2008, đáng chú ý nhất là Tỷ Lệ Đòn Bẩy Bổ Sung (SLR), các quy tắc thanh khoản Basel III và các giới hạn giá trị chịu rủi ro (VaR) nội bộ. Do các quy định này trừng phạt việc mở rộng bảng cân đối kế toán mà không tính đến trọng số rủi ro, các đại lý không thể mở rộng năng lực trung gian vô hạn, ngay cả khi các mức chênh lệch kinh doanh chênh lệch giá hấp dẫn xuất hiện.
| Chỉ Số Căng Thẳng Nguồn Vốn | Điều Kiện Hoạt Động Bình Thường | Kỳ Đảo Hạn Quyết Toán Cuối Quý | Gián Đoạn Nguồn Vốn Nghiêm Trọng | Mức Chuẩn Hiện Tại (10/2026) |
|---|---|---|---|---|
| Chênh Lệch SOFR So Với IORB | -8 bps đến -4 bps | +1 bp đến +6 bps | +50 bps đến +300 bps | Chênh lệch -4 bps ($5.31%) |
| Khối Lượng Repo Ba Bên (Tri-Party) | $1.15T - $1.35T | $1.45T - $1.65T | Trên $1.80T | Khối Lượng Hàng Ngày $1.285T |
| Mức Vay Cơ Sở Repo Thường Trực (SRF) | $0 đến $50M | $100M đến $2B | Vượt quá $10B | Mức Sử Dụng Chuẩn $15M |
| Tồn Kho Nợ Của Đại Lý Sơ Cấp | $320B - $380B | $420B - $480B | Vượt quá $520B | $365B Sovereign Inventory |
Vào cuối mỗi quý tài khóa và quý dương lịch, các quy định ngân hàng của Châu Âu và Châu Á bắt buộc phải lập báo cáo nhanh số liệu bảng cân đối kế toán một cách nghiêm ngặt. Để ứng phó, các ngân hàng nước ngoài thu hẹp dấu chân trên thị trường repo, từ chối làm trung gian điều chuyển tiền mặt hoặc hấp thụ các giấy tờ có giá ngắn hạn. Đồng thời, các đợt quyết toán đấu thầu hoàn trả nợ công hàng quý của Kho bạc sẽ đổ một lượng lớn trái phiếu trực tiếp vào danh mục tồn kho của các đại lý.
Khi độ co giãn bảng cân đối kế toán của các đại lý sơ cấp bị vắt kiệt, các bên đi vay tiền mặt phải trả các khoản phí bảo hiểm khổng lồ để có được nguồn vốn tài trợ. Động lực này khiến Lãi suất Tài trợ Qua đêm Có Bảo đảm (SOFR) tách rời khỏi mức Lãi suất Trả cho Dự trữ (IORB), rút cạn dòng tiền mặt từ các tài sản tài chính đầu cơ để chuyển vào các khoản dự trữ tài trợ có bảo đảm.
Triển Vọng Thanh Khoản Tương Lai: Dự Phóng Các Chế Độ Thanh Khoản Ròng Của Cục Dự Trữ Liên Bang Đến Năm 2027
Dự phóng quỹ đạo của thanh khoản ròng Fed trong phần còn lại của năm 2026 và bước sang năm 2027 đòi hỏi phải mô hình hóa ba biến số kinh tế vĩ mô: điểm dừng cuối cùng của chính sách Thắt chặt Định lượng, chiến lược tài trợ thâm hụt tài khóa của Kho bạc Hoa Kỳ, và nhịp độ giải ngân theo mùa vụ của Tài khoản Chung Kho bạc.
Theo mô hình dự báo của các tổ chức tài chính hàng đầu, Cục Dự trữ Liên bang được dự phóng sẽ kết thúc chính sách Thắt chặt Định lượng khi dự trữ của các ngân hàng thương mại tiệm cận mức $3.10T, nhằm tránh các cú sốc gián đoạn vận hành từng xảy ra trong cuộc khủng hoảng repo tháng 9 năm 2019. Tuy nhiên, do cơ sở ON RRP đã bị nén sát mức sàn ma sát ($328B), mỗi đô la sụt giảm tài sản tiếp theo sẽ trực tiếp rút cạn dự trữ của hệ thống ngân hàng thương mại.
• Kịch Bản A (Đáo Hạn Trật Tự Cơ Sở): Tổng Tài Sản Fed thu hẹp về mức $6.53T vào giữa năm 2027; TGA ổn định ở mức $800B; ON RRP chạm đáy ở mức sàn ma sát $250B. Thanh Khoản Ròng Dự Phóng: $5.48T (điều chỉnh giảm -$292B). Hàm ý thị trường: Tích lũy và hiệu suất phân hóa chọn lọc giữa các tài sản rủi ro.
• Kịch Bản B (Tăng Tốc Chi Tiêu Tài Khóa): Kho bạc rút TGA xuống còn $500B để tài trợ các khoản chi tiêu bắt buộc trước các cuộc tranh luận về trần nợ công, trong khi Fed dừng sớm QT do ma sát trên thị trường tiền tệ. Thanh Khoản Ròng Dự Phóng: $5.95T (mở rộng ròng +$178B). Hàm ý thị trường: Xung lực tăng giá mạnh mẽ (risk-on) trên thị trường cổ phiếu và hàng hóa.
• Kịch Bản C (Đóng Băng Quyết Toán Thế Chấp): Khối lượng phát hành trái phiếu phiếu giảm giá lớn của Kho bạc đẩy TGA lên mức $950B trong khi repo nghịch đảo chạm đáy tuyệt đối $200B. Dự trữ ngân hàng thương mại giảm xuống $2.95T, vi phạm ranh giới dự trữ dồi dào. Thanh Khoản Ròng Dự Phóng: $5.38T (thu hẹp -$392B). Hàm ý thị trường: Biến động tài trợ tăng cao, chênh lệch tín dụng nới rộng và dòng vốn xoay trục sang các tài sản phòng thủ.
Các nhà quản lý danh mục đầu tư tổ chức phải theo dõi một cách chủ động sự thay đổi hàng tuần của thanh khoản ròng Fed được tính toán thay vì chỉ dựa vào các dự phóng lãi suất tiêu đề. Bằng chứng lịch sử chứng minh rằng chính sách tiền tệ tác động đến các thị trường vốn chủ yếu thông qua khối lượng truyền dẫn bảng cân đối kế toán hơn là các tuyên bố chính sách hành chính thuần túy.
Kiến Trúc Quản Trị Rủi Ro Của Tổ Chức: Công Bố Thông Tin Minh Bạch Và Sổ Cái Đối Soát
Để đối soát tất cả các số liệu định lượng, tính toán lịch sử và các chỉ số bảng cân đối kế toán được trình bày trong báo cáo nghiên cứu này, các bên tham gia thị trường tổ chức có thể tham khảo các bản công bố dữ liệu công khai sau đây do Hệ thống Dự trữ Liên bang và Bộ Tài chính Hoa Kỳ duy trì.
Các nguồn công bố thông tin công khai chính được sử dụng trong cuộc kiểm toán định lượng này bao gồm:
- Bản Công Bố H.4.1 Của Cục Dự Trữ Liên Bang: Được xuất bản hàng tuần vào thứ Năm lúc 4:30 chiều theo Giờ Miền Đông, chi tiết hóa Bảng 1 (Các Yếu Tố Tác Động Đến Số Dư Dự Trữ Của Các Tổ Chức Nhận Tiền Gửi) và Bảng 6 (Báo Cáo Hợp Nhất Về Tình Trạng Của Tất Cả Các Ngân Hàng Dự Trữ Liên Bang), có thể truy cập tại federalreserve.gov/releases/h41/.
- Cơ Sở Dữ Liệu Kinh Tế FRED: Do Ngân hàng Dự trữ Liên bang St. Louis duy trì, theo dõi dữ liệu chuỗi thời gian chính thức cho Tổng Tài Sản (WALCL), Tài Khoản Chung Kho Bạc (WTREGEN), Các Thỏa Thuận Repo Nghịch Đảo Qua Đêm (RRPONTSYD) và Số Dư Dự Trữ Tại Các Ngân Hàng Dự Trữ Liên Bang (WRESBAL), có thể truy cập tại fred.stlouisfed.org.
- Báo Cáo Hàng Ngày Của Kho Bạc (DTS): Do Cục Dịch Vụ Tài Khóa xuất bản, ghi chép chi tiết các hoạt động tiền mặt và nợ từng ngày của Kho bạc Hoa Kỳ, bao gồm số dư tiền mặt đóng cửa trong Tài khoản Chung Kho bạc, có thể truy cập tại fiscaldata.treasury.gov.
- Sổ Cái Vận Hành Của Ngân Hàng Dự Trữ Liên Bang New York: Ghi nhận dữ liệu thực thi hàng ngày cho Cơ sở Repo Nghịch đảo Qua đêm, Cơ sở Repo Thường trực và các thỏa thuận swap thanh khoản của ngân hàng trung ương, có thể truy cập tại newyorkfed.org/markets/desk-operations.
- Khám phá phân tích thanh khoản ngân hàng trung ương theo thời gian thực tại Trung Tâm Tình Báo Vĩ Mô Gemral Edge.
- Cơ Sở Repo Thường Trực: Lá Chắn Thanh Khoản Của Fed, Áp Lực Thế Chấp Và Cơ Chế Thị Trường Tiền Tệ
- Thu Hẹp Bảng Cân Đối Thắt Chặt Định Lượng Của Cục Dự Trữ Liên Bang Và Sự Phân Kỳ Chênh Lệch Lãi Suất Repo Của Đại Lý Sơ Cấp
- Cơ Chế Truyền Dẫn Thanh Khoản Ròng Của Cục Dự Trữ Liên Bang Và Biến Động Rút Dự Trữ Ngân Hàng Thương Mại Tháng 9 Năm 2026
Dữ liệu công khai · không cấu thành lời khuyên đầu tư. Tất cả các quan sát phân tích, mô hình toán học và phép tính toán bảng cân đối kế toán được trình bày trong báo cáo nghiên cứu này được trích xuất hoàn toàn từ các công bố công khai của chính phủ, các bản phát hành thống kê của ngân hàng trung ương và các hồ sơ quản lý đã được kiểm chứng. Báo cáo này chỉ được lưu hành cho mục đích giáo dục và nghiên cứu tổ chức, không cấu thành bất kỳ lời chào mời, khuyến nghị hay đề nghị mua bán bất kỳ chứng khoán chính phủ, chỉ số cổ phiếu, công cụ tài chính phái sinh hoặc tài sản số nào. Hiệu suất trong quá khứ và các mối tương quan thanh khoản lịch sử không đảm bảo cho các kết quả thị trường trong tương lai.
Frequently asked questions
What is the Fed Net Liquidity formula?
Fed Net Liquidity is computed as: Fed Net Liquidity = Federal Reserve Total Assets (WALCL) - Treasury General Account Balance (WTREGEN) - Overnight Reverse Repurchase Facility (RRPONTSYD). This isolates the net central bank money directly accessible by commercial banks and financial markets.
Why does the Treasury General Account (TGA) drain net liquidity?
When the U.S. Treasury collects taxes or issues new debt, funds move out of private commercial bank reserve accounts and into the Treasury General Account at the Federal Reserve, effectively sterilizing and removing that cash from private circulation until the government spends it back into the economy.
How does the Overnight Reverse Repo (ON RRP) facility impact financial asset prices?
When non-bank financial institutions like money market mutual funds park cash overnight at the Fed's ON RRP facility, that liquidity is locked outside the commercial banking system. A rapid drain of the ON RRP releases dormant liquidity into Treasury bill markets and equity indexes, acting as an implicit quantitative easing impulse.
What is the critical threshold for commercial bank reserves under Quantitative Tightening?
Federal Reserve research estimates the 'ample reserves' boundary between 8% and 10% of nominal U.S. GDP, corresponding to roughly $3.0 trillion to $3.2 trillion in commercial bank reserve balances. Dropping below this non-linear threshold historically triggers intraday money market rate spikes and repo funding volatility.