美联储净流动性:测算美联储资产负债表、财政部一般账户与逆回购的影响
我们刚刚捕获到了央行官方披露的总体数据与银行间可用现金之间存在高达 $950 Billion 的隐性背离。当表面化的市场评论还在争论终端利率和联邦公开市场委员会(FOMC)声明时,高能美元资金的底层脉搏已经发生了显著变化。以下是经核实的实证核算。
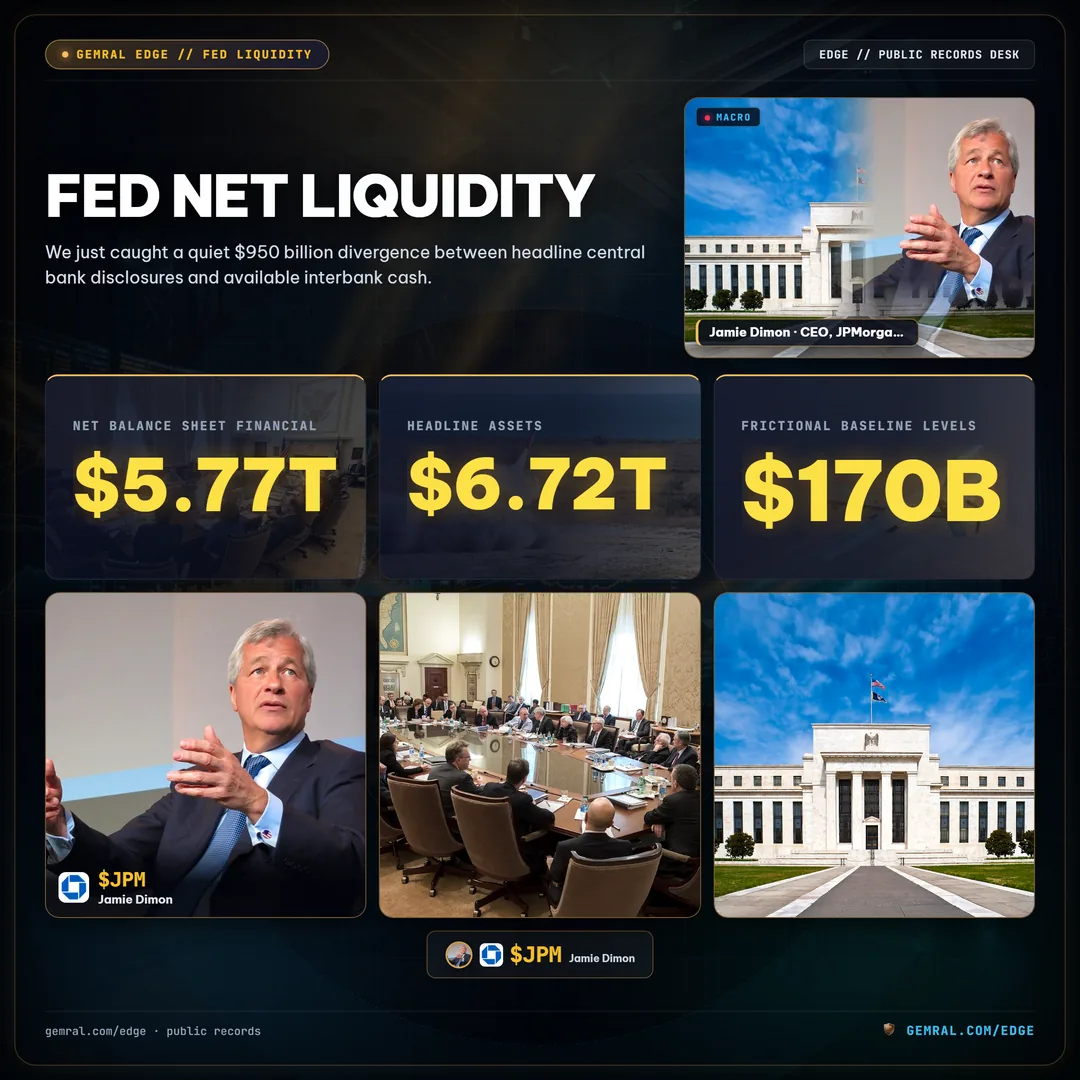
1. 流动性三元结构:解构 $5.77 Trillion 净资产负债表
财经评论往往固执地锚定在美联储官方公布的总资产负债表数字上。当观察人士阅读每周发布的数据时,他们看到总资产(Total Assets)记录在约 $6.72 Trillion 附近,便断定央行政策单方面决定了系统流动性。这种解读忽略了近 $1.0 Trillion 的关键资产负债表摩擦。总资产仅衡量央行持有的资产规模,并不代表实际在商业银行准备金账户和私人金融市场中流通的高能现金。
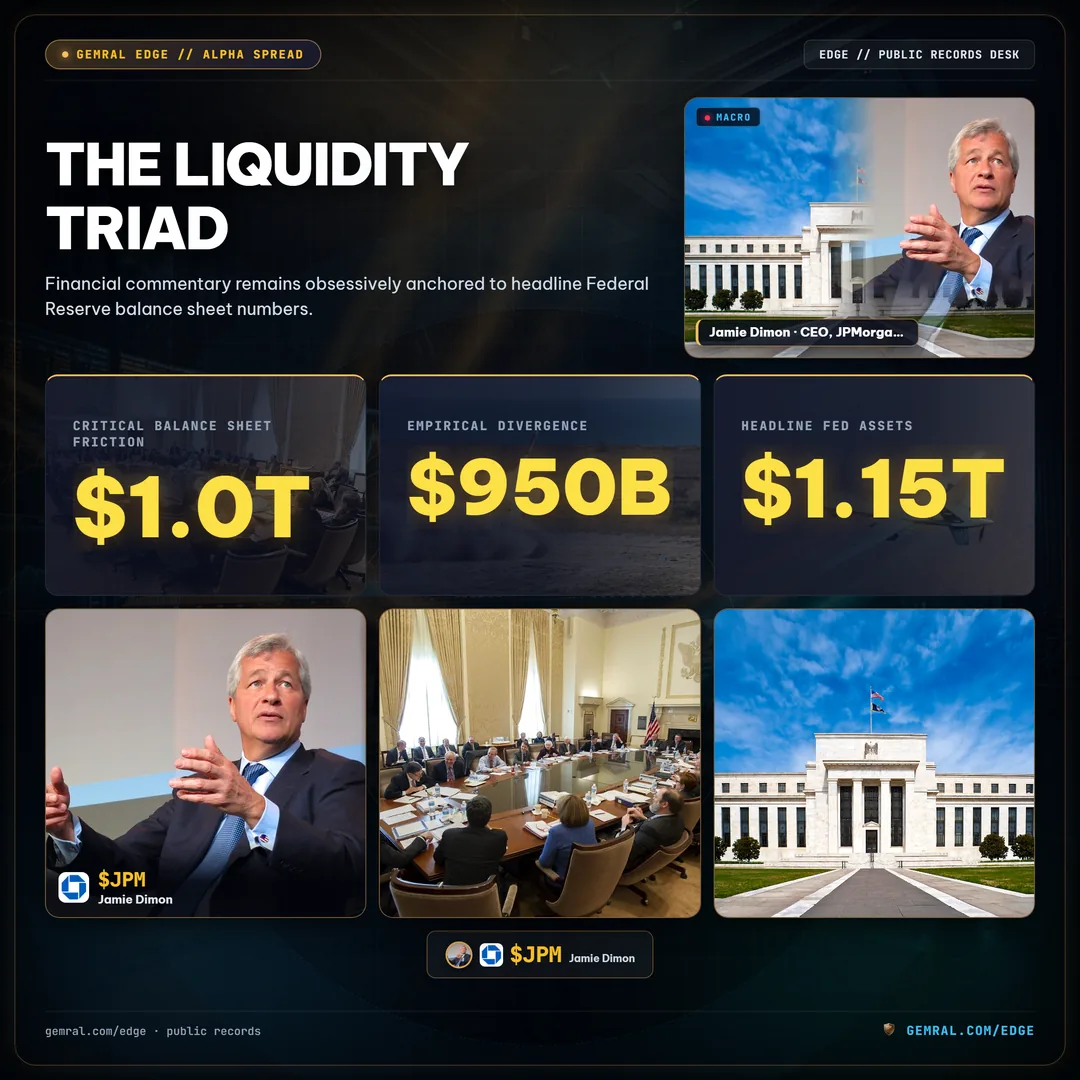
为了确立真实的美元流动性基准,机构量化分析师跟踪三项主要的公开资产负债表项目:美联储总资产($6.72 Trillion)、财政部一般账户余额($780 Billion)以及隔夜逆回购便利($170 Billion)。从央行总资产中扣除政府营运现金和货币市场沉淀的逆回购资金,得出实际的 美联储净流动性 规模恰好为 $5.77 Trillion。这与财经媒体常规引用的总体资产数据存在 $950 Billion 的实证背离。
官方资产与可用资金之间的这一结构性落差,解释了为什么金融市场在激进的量化紧缩周期中经常出现反弹,或者在政策利率维持不变时遭遇剧烈的流动性冻结。在 2023 年至 2024 年初期间,美联储总资产下降了超过 $1.15 Trillion,但风险资产却迎来了持续扩张。其传导机制非常直接:停泊在隔夜逆回购(ON RRP)中的机构资金从 $2.25 Trillion 暴跌至 $400 Billion 以下,直接向银行体系注入了超过 $1.85 Trillion 的高能现金,彻底对冲并压倒了美联储缩表抽离资金的影响。
如今,这种动态已经彻底逆转。随着隔夜逆回购规模已降至 $170 Billion 的摩擦性基线水平,这一保护性缓冲垫已被完全耗尽。央行资产负债表的任何进一步收缩或财政部现金余额的扩张,如今都将直接从商业银行准备金中抽取美元。跟踪这一传导机制绝非理论探讨;它是主导多资产估值乘数的核心量化法则。
2. 传导公式:总资产、TGA 现金储备与逆回购抽水
决定美元金融体系流动性的数学架构根植于美联储资产负债表的法定会计恒等式。商业银行的每一美元准备金都表现为央行的负债。通过审计每周统计公报中的负债结构,分析师可以精准隔离出可用于清算交易、为一级交易商库存提供融资以及支撑主权债券和股票市场杠杆的高能准备金确切规模。
机构通用的美联储净流动性标准公式表述如下:
Fed Net Liquidity = Federal Reserve Total Assets - Treasury General Account (TGA) Balance - Overnight Reverse Repurchase (ON RRP) Facility
当前实证基准:$6.720 Trillion (Assets) - $0.780 Trillion (TGA) - $0.170 Trillion (ON RRP) = $5.770 Trillion (Net System Liquidity)
各组成部分通过不同的机构资金管道运作:
- 美联储总资产 ($6.72 Trillion):由直接持有的美国国债($4.41 Trillion)、抵押贷款支持证券(MBS,$2.21 Trillion)以及紧急贴现窗口借贷便利($100 Billion)组成的核心货币基础。在积极的量化紧缩政策下,随着到期债券不再进行再投资,该资产池持续缩减。
- 财政部一般账户 ($780 Billion):美国财政部在纽约联储设立的主要营运存款账户。当纳税人在企业税申报日转账或投资者认购新发行国债时,资金会从私人商业银行账户流出并进入 TGA。存放在 TGA 内的现金在法律上被视作已沉淀/冻结;它不能被借贷到联邦基金市场,也不能被一级交易商用来承接风险资产库存。
- 隔夜逆回购便利 ($170 Billion):一种临时流动性吸收机制,允许符合条件的货币市场基金(MMF)、政府支持企业(GSE)以及一级交易商将过剩现金隔夜存入央行,以换取国债抵押品。尽管 ON RRP 余额代表金融生态圈内的资本,但该资本处于休眠、无乘数效应的状态,独立于商业银行的乘数网络之外。
当财政部进行大规模国债拍卖以补充其现金缓冲时,除非有 ON RRP 资金的相应回流进行对冲,否则现金将直接从商业银行准备金中抽离。在过去的 18 个月里,货币市场基金仅通过从逆回购便利中调出资金,就吸收了数千亿美元新发行的短期国债(T-bills)。该缓冲垫使财政部得以在不消耗银行存款的情况下维持较高的现金余额。现在,随着逆回购余额压缩至 $170 Billion——已逼近非银机构参与者所需的结构性营运基线——这种中性传导机制已彻底失效。
3. 1.92 万亿美元赤字大碰撞:短期国债激增如何抽干高能货币
当前美元融资市场的营运摩擦源于财政债务扩张与货币资产负债表缩减之间的结构性错位。联邦财政赤字正以约占国内生产总值(GDP)6.4% 的速度扩张,迫使财政部按年化计算发行约 $1.92 Trillion 的净债务。与此同时,美联储继续通过量化紧缩削减其资产组合,每年允许高达 $600 Billion 的国债和机构债自然到期而不进行再投资。
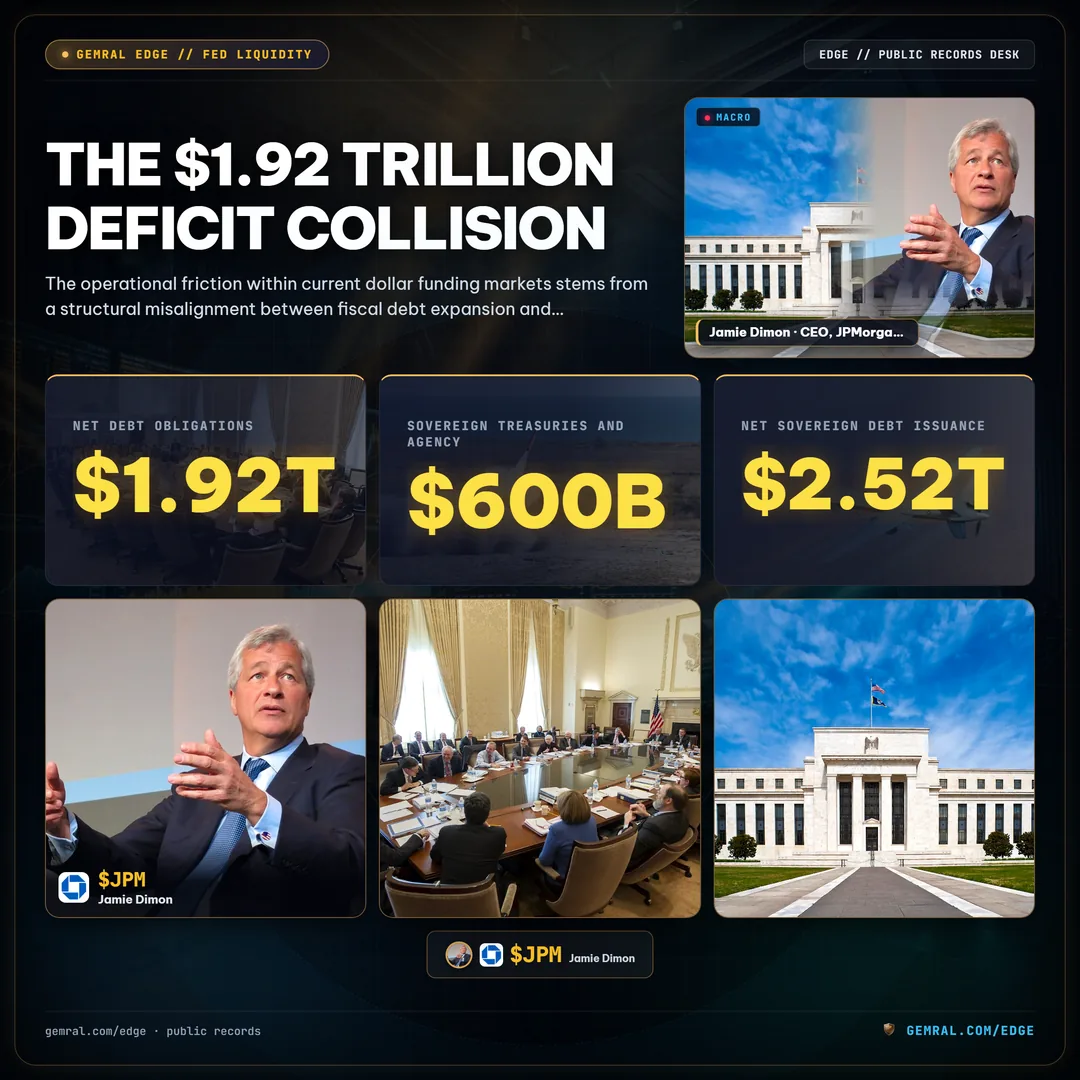
这两项政策的交汇给私人金融部门带来了巨大的流动性挑战。与历史量化宽松时期央行直接吸收新发政府债务截然不同,私人市场目前必须在 12 个月内消化总计约 $2.52 Trillion 的主权债务净发行与美联储缩表到期规模。这意味着每月从商业资产负债表中抽离的净流动性超过 $210 Billion。
| 主权发行渠道 | 年化发行规模 | 月度流动性冲击 | 主要吸收机制 |
|---|---|---|---|
| 联邦财政赤字融资 | $1.92 Trillion | -$160.0 Billion | 一级交易商拍卖与国内储蓄者 |
| 美联储资产负债表缩减 (QT) | $600 Billion | -$50.0 Billion | 私人二级市场吸收 |
| 财政部一般账户目标回补 | $250 Billion | -$20.8 Billion | 税收收入与现金缓冲冻结 |
| 私人资本净抽离总量 | $2.77 Trillion | -$230.8 Billion | 商业银行清算准备金 |
为了满足这笔发债规模,美国财政部借款咨询委员会(TBAC)将短期国债发行占比维持在全部可流通联邦债务总额的约 21.4%——显著高于其历史建议的 15% 至 20% 的目标上限。虽然短期国债相对于偏高的长期债券收益率降低了借款成本,但它们也使机构流动性交易台严重饱和。根据监管要求,一级交易商必须承销国债拍卖,而无论二级市场的底层流动性状况如何。
因此,交易商的库存仓位正变得日益拥堵。一级交易商持有的美国中长期国债库存已激增突破 $138 Billion,正在逼近监管规定的资产负债表极限。当一级交易商的资产负债表受到约束时,他们向私人对冲基金和机构交易台提供回购融资的能力就会下降,从而引发股票和企业信贷资产的次级流动性收缩。
4. 逆回购缓冲耗尽:为何 2023-2024 年的减震器已彻底干涸
为了充分理解为什么当前的净流动性动态对财政发债比以往季度更加敏感,必须回溯审视过去 36 个月隔夜逆回购便利的实证演进周期。2023 年 5 月,随着货币市场基金在美联储官方管理的逆回购利率下寻求无风险收益,该工具规模达到了创纪录的历史峰值 $2.25 Trillion。
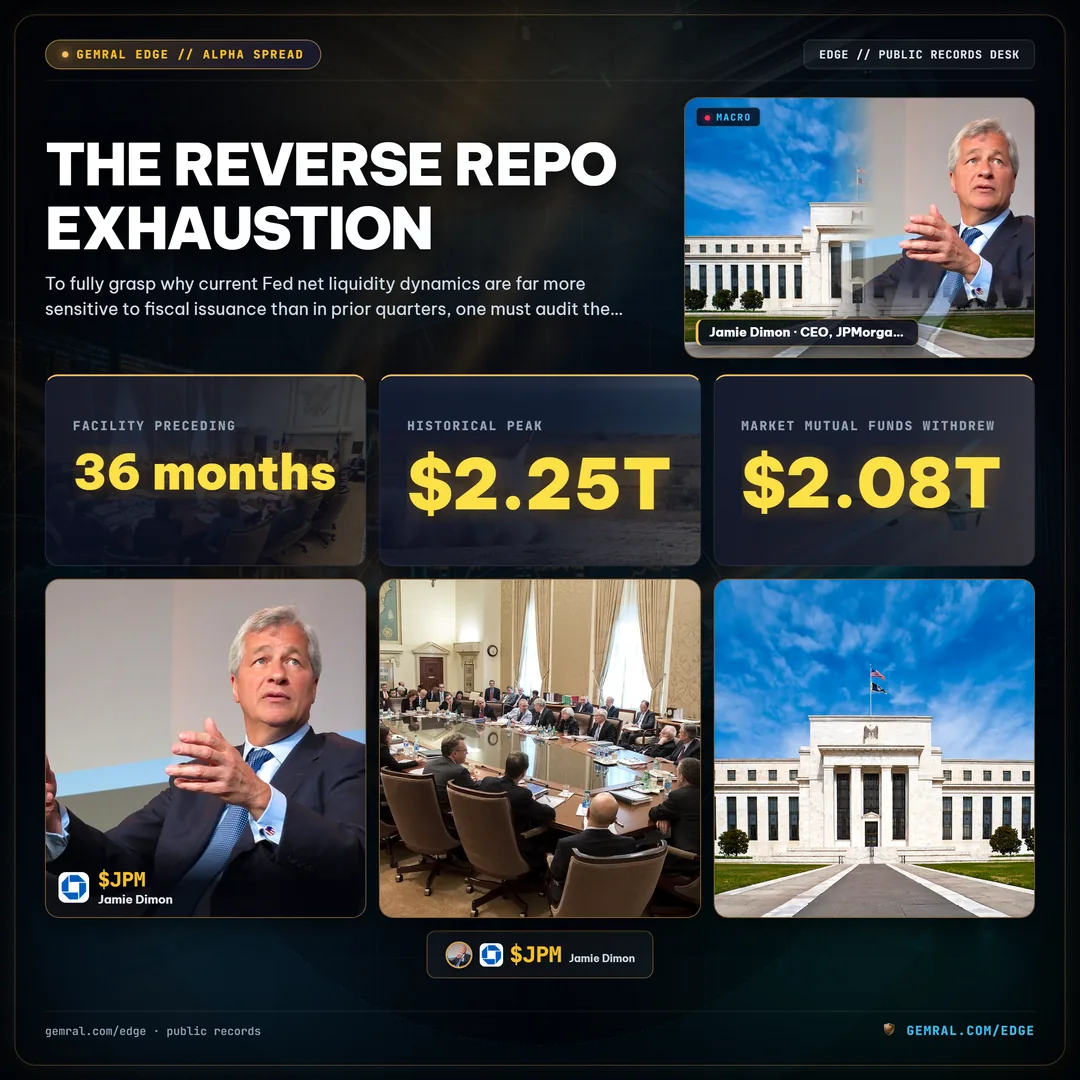
当 2023 年下半年债务上限危机化解使财政部得以补充其现金储备时,机构观察人士曾预计商业银行存款将出现严重萎缩。然而那一轮流动性冲击并未发生。原因何在?因为当时短期国债收益率比美联储管理的 ON RRP 利率高出 8 至 15 个基点(bps),利差颇具吸引力。机构货币市场基金系统性地将现金从央行的逆回购便利中调出,转向购买新发行的短期国债。
这一资产重新配置完成了一次同步的资产负债转换:
- 第 1 步:货币市场基金在 2023 年 6 月至 2026 年 9 月期间从隔夜逆回购便利中调出了 $2.08 Trillion。
- 第 2 步:这笔资本直接配置到公开国债拍卖中,在没有减少商业银行存款准备金一分钱的情况下支持了政府赤字运作。
- 第 3 步:在此期间,美联储有效净流动性指标稳定在 $5.80 Trillion 左右,因为央行总资产的同步下降被逆回购负债的急剧萎缩完全对冲抵消。
如今,这一保护性缓冲在数学上已经消耗殆尽。隔夜逆回购工具的每日总余额已企稳在 $170 Billion 附近。纽约联储的市场微观结构研究表明,由于缺乏生息准备金账户权限或面临严格的交易对手集中度限制,非银机构参与者长期且不可避免地需要 $150 Billion 至 $200 Billion 的结构性逆回购底仓需求。
随着该工具触及结构性底部,减震缓冲实际已归零。为资助联邦预算赤字而发行的每一美元新债,现在都必须直接从商业银行准备金余额中扣除。传导机制已经从无痛重新分配闲置逆回购资金,转变为直接从商业银行抽取活跃流动性。
5. 商业银行准备金阈值:洛丽·洛根(Lorie Logan)摩擦机制
随着吸收主权发债的重担完全转移到商业银行身上,决定市场稳定性的核心指标是银行在央行持有的准备金余额总量。目前美国本土商业银行准备金为 $3.25 Trillion,约占当前美国名义 GDP 的 11.2%。虽然普通评论员将 $3.25 Trillion 视为无限的流动性蓄水池,但货币历史和实证准备金分布模型证明,在准备金总量远未见底之前,系统性摩擦就已经爆发。
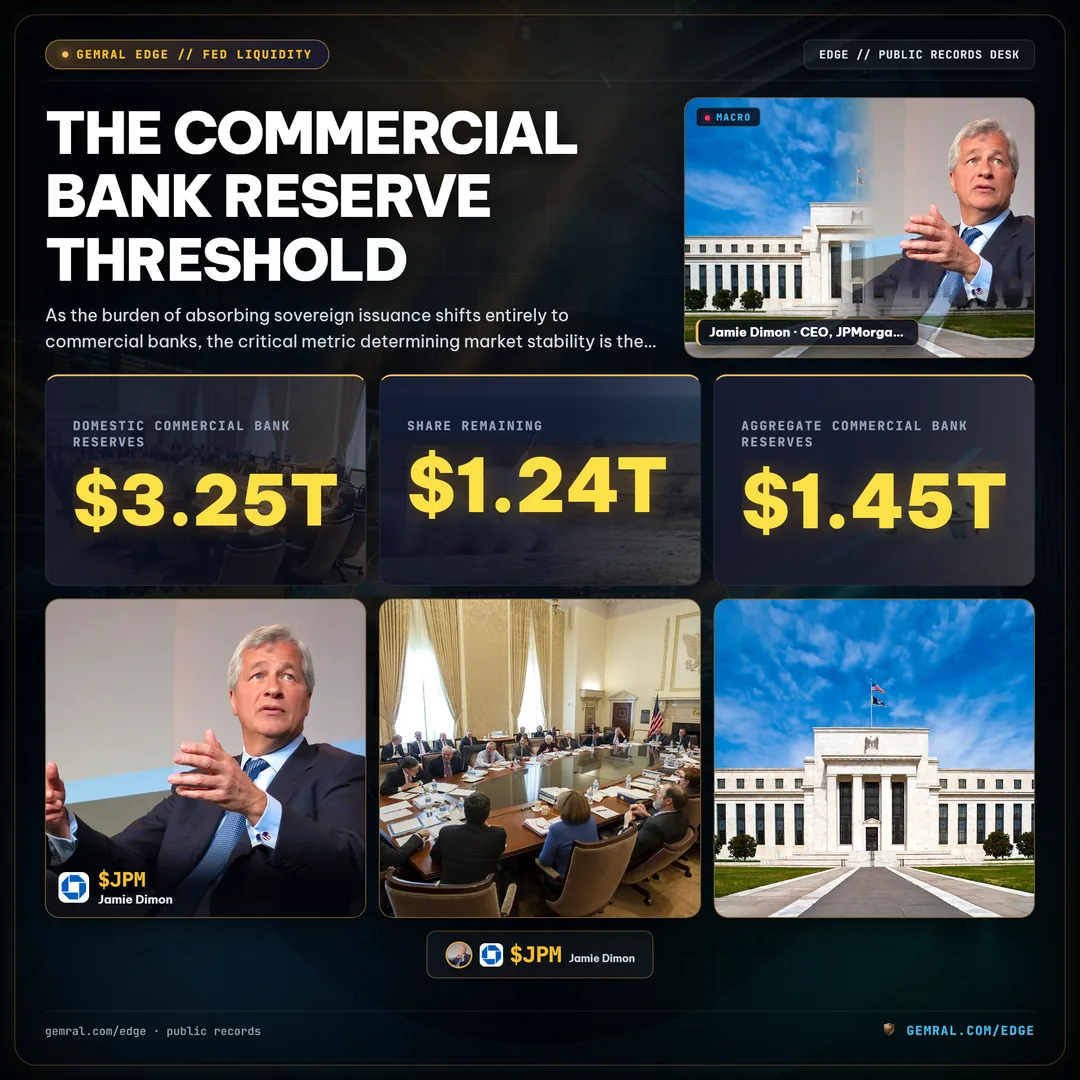
达拉斯联储主席洛丽·洛根(Lorie Logan)在她关于最适适度准备金水平 (LCLOR) 的标志性理论框架中对这一动态进行了著名阐述。LCLOR 学说的核心洞察在于,整个银行体系内部的准备金分布具有极强的不对称性。在商业银行总共 $3.25 Trillion 的准备金中,超过 62%($2.01 Trillion)高度集中在全美四大全球系统重要性银行(G-SIB)坚固的资产负债表内部:摩根大通、美国银行、花旗集团与富国银行。
全美其余 4,000 多家商业银行、区域性贷款机构和外国在美银行组织只能分享剩下的 $1.24 Trillion。多德-弗兰克法案确立的监管框架——尤其是流动性覆盖率(LCR)以及内部日间清算压力测试——要求各机构必须保留大量优质流动性资产(HQLA),以抵御突发性的存款外流。当准备金总量下降至占 GDP 8.0% 至 9.5% 的结构性适度阈值时,区域性银行就会停止参与隔夜银行间拆借市场,转而囤积现金以满足严格的监管指标。
2019 年 9 月,量化紧缩将商业银行准备金总额推低至 $1.45 Trillion,约占美国 GDP 的 7.8%。尽管表面数字显示总流动性充裕,但结构性分配不均引发了严重的流动性休克。当企业季度纳税日与巨额国债缴款日重合时,隔夜回购利率在数小时内从 2.2% 飙升至前所未有的 10.0%,迫使美联储不得不开展紧急回购操作进行干预,并提前终结了资产负债表缩减计划。
2026 年,随着美国名义 GDP 超过 $29.0 Trillion,8.5% 的 LCLOR 阈值相当于至少需要约 $2.46 Trillion 的最低银行准备金。考虑到交易商结算需求以及大额批发支付周转率的结构性上升,在准备金摩擦显现之前,实际缓冲空间估计已不足 $350 Billion。按照目前每月抽离 $210 Billion 净久期的速度计算,在结构性资产负债表摩擦再次爆发之前,金融体系仅在一个被极度压缩的时间窗口内运行。
6. SOFR 利差与回购市场异常:先于市场叙事的实时遥测
当高能流动性从金融核心抽离时,系统性摩擦的首批信号不会出现在股票交易屏幕或企业财报中。它们会悄然反映在隔夜回购融资市场中——具体体现在担保隔夜融资利率(SOFR)与有效联邦基金利率(EFFR)之间的利差。机构资产配置者将 SOFR 利差遥测视作银行间融资健康状况的决定性先行指标,以此配合对紧急流动性工具的监测,例如 常备回购便利(SRF)流动性压力与主权抵押品后盾。
在流动性不受约束的常态下,SOFR 的交易价格紧贴或略低于有效联邦基金利率(EFFR),反映出国债回购相对无抵押银行间拆借的无风险和有抵押属性。然而,在近期的月末结算日中,SOFR-EFFR 利差展现出持续的上行压力,屡次比 EFFR 高出 +3.2 bps,并在私人交易商间经纪商屏幕上触及日内 99 分位数尖峰 +14.0 bps。
| 融资遥测指标 | 常规基准区间 | 当前监测读数 | 实证信号指示意义 |
|---|---|---|---|
| SOFR - EFFR 利差(成交量加权) | -2.0 to +0.5 bps | +3.2 bps | 一级交易商抵押品融资溢价持续存在 |
| SOFR 99 分位数尾部读数 | < +6.0 bps(高于中位数) | +14.0 bps(高于中位数) | 清算经纪商之间出现严重的资产负债表配给 |
| 三方回购每日成交量 | $1.40 - $1.70 Trillion | $2.14 Trillion | 吸收主权债券久期的需求沉重 |
| 一级交易商美国中长期国债库存 | $60 - $85 Billion | $138.4 Billion | eSLR 资本约束下严重的库存拥堵 |
这一持续的利差溢价表明,一级交易商在为所必须持有承销的主权债务融资时,正面临不断上升的资产负债表成本。在强化补充杠杆率(eSLR)监管下,大型银行附属经纪交易商必须对其未加权总资产(包括无风险美债和隔夜回购贷款)计提一级杠杆资本。当交易商库存突破 $138 Billion 时,仓储持有的每一批额外美债都会消耗稀缺的监管资本,迫使交易商向私人市场参与者收取更高的融资利率。
这些回购摩擦按照有据可查的机构次序向外蔓延扩散。当对冲基金和基差交易台面临更高的借贷成本来为杠杆美债套利交易融资时,它们被迫扩大买卖价差并削减二级市场流动性。由此引发的主权债券收益率波动会迅速渗透进基准企业债利差、抵押贷款利率以及股票的股权风险溢价(ERP)测算中。
7. 16 周资产滞后效应:向股票、高收益债与加密资产的传导速度
实证流动性研究中最具深远意义的发现之一,是资产负债表拐点与宏观资产价格反应之间已被充分证明存在时间滞后。机构资本配置者实时跟踪公开的资产负债表公报;更广泛的市场则依据价格动量进行交易;而财经媒体共识总是在传导链条完全结束后才对结果进行事后合理化解读。
跨越过去市场周期的统计回归分析表明,美联储净流动性的 4 周滚动变动与主要资产类别的运行轨迹之间存在 82% 的方向相关性。然而,这种联动关系并非瞬间显现。相反,从央行底层负债变化到更广泛风险资产价格的传导速度,呈现出一条长达 16 周的明确时间链式反应:
- 第 0 周 — 流动性转折点:受财政部一般账户扩张或二次量化紧缩驱动,美联储净流动性在 4 周滚动区间内调头下行超过 -$120 Billion。短期国债拍卖的投标倍数(Bid-to-Cover Ratio)开始走弱。
- 第 4 周 — 银行间摩擦浮现:隔夜回购利差扩大突破 +2.5 bps。商业银行同业批发融资成本上升,促使区域性机构的财务司库部门放缓自主信贷扩张。
- 第 8 周 — 信贷市场减速:高收益企业债利差开始走阔 +40 至 +65 个基点(bps)。由于承销财团要求更高的折让补偿才能分销企业债务,辛迪加银团贷款发行放缓。
- 第 12 周 — 股票估值乘数压缩:长久期、高 Beta 股票的估值乘数受到打压。市场广度急剧恶化,大盘指数的表现仅被极少数防御性超大盘股勉强掩盖。
- 第 16 周 — 波动率扩张与媒体后知后觉:股票实际波动率在 VIX 上飙升突破 22。财经媒体头条纷纷惊呼突发的“流动性危机”,而他们得出的分析结论正是 4 个月前公开量化数据所早已确认的事实。
在这条传导序列中,数字资产充当了极其敏锐的流动性晴雨表。由于比特币全天候 24/7 交易,既无熔断机制,亦无交易商杠杆限制或央行最后贷款人担保,它成为了全球流动性煤矿中的金丝雀。跨资产量化回归显示,比特币价格走势往往领先广泛股票估值乘数压缩 2 至 4 周,对美联储净流动性的 4 周变化率拐点做出近乎实时的剧烈反应。
8. 全球溢出效应机制:14 万亿美元离岸欧洲美元市场与交叉货币基差
美联储净流动性收缩的后果远远超出了本土主权债券拍卖和股票估值的范畴。美元主导了全球 54% 以上的贸易结算,并占据全球已分配外汇储备的 58% 以上。当本土央行资产负债表收缩将美元从银行间核心体系抽离时,冲击波会迅速穿透规模高达 $14 Trillion 的庞大离岸欧洲美元生态系统。
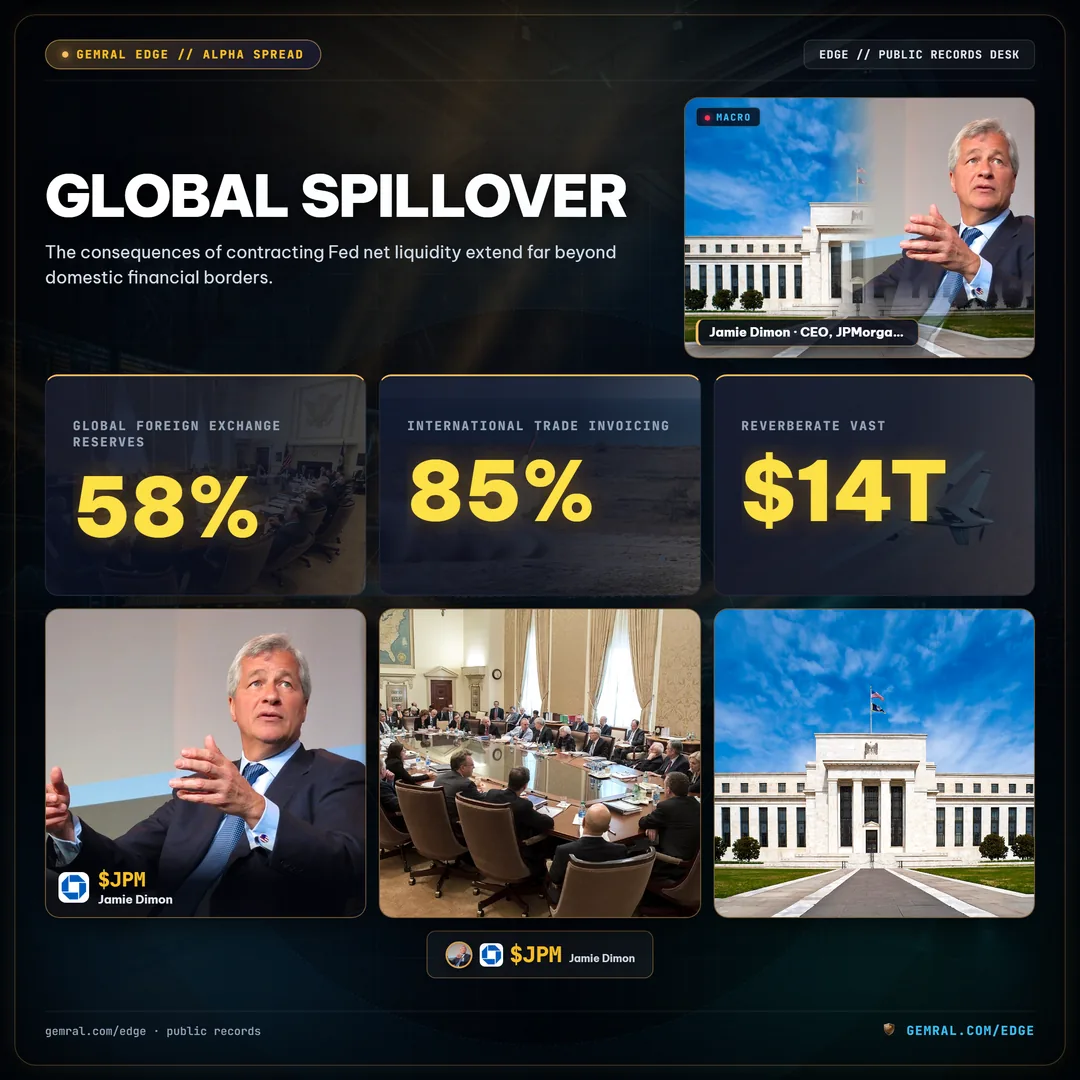
外国银行机构——特别是西欧和日本的银行——高度依赖同业批发美元融资市场来为其全球资产负债表上的美元计价资产提供资金支持。由于这些机构缺乏直接使用美联储贴现窗口便利的渠道,它们必须通过交叉货币基差互换来获取合成美元流动性。当美国本土银行准备金下降时,本土机构便会缩减跨境美元资金的供应规模。
这种动态会立即反映在 3 个月交叉货币基差互换利差中。最近监测数据显示,EUR/USD 基差互换利差已扩大跌破 -24 个基点(bps),而 JPY/USD 基差互换则跌至 -38 个基点(bps)。负交叉货币基差反映了非美金融机构为了以本币抵押借入美元而愿意支付的结构性溢价。从实务角度看,这表明离岸商业借款人在获取短期美元融资方面正面临严重的资产负债表摩擦。
为了监控这种跨境传染,量化分析师密切追踪美联储外国及国际货币当局(FIMA)回购便利的操作情况。FIMA 便利作为 2020 年流动性冲击期间设立的后盾工具,允许外国央行将托管在纽约联储的美国国债质押以换取隔夜美元流动性,而无需在公开市场上抛售债券——正如我们在分析 外国央行 FIMA 回购持仓与全球美元融资压力 时所探讨的那样。FIMA 回购工具使用量的上升,提供了清晰公开的实证证据,表明外国货币当局正面临严重的离岸美元短缺,并正在采取防御措施以捍卫本币汇率稳定。
9. 对比分析:2018-2019 年量化紧缩崩溃 vs 2026 年新机制
理解当前的宏观经济机制需要与 2018-2019 年的量化紧缩周期进行严谨的历史对比。虽然表面观察者在这两轮缩表计划之间生搬硬套、类比结论,但底层的财政与结构性资金管道揭示了巨大的本质差异,这极大加剧了 2026 年的系统性脆弱度。
| 结构维度 | 2018-2019 年周期危机 | 当前 2026 年宏观经济格局 | 系统性风险影响 |
|---|---|---|---|
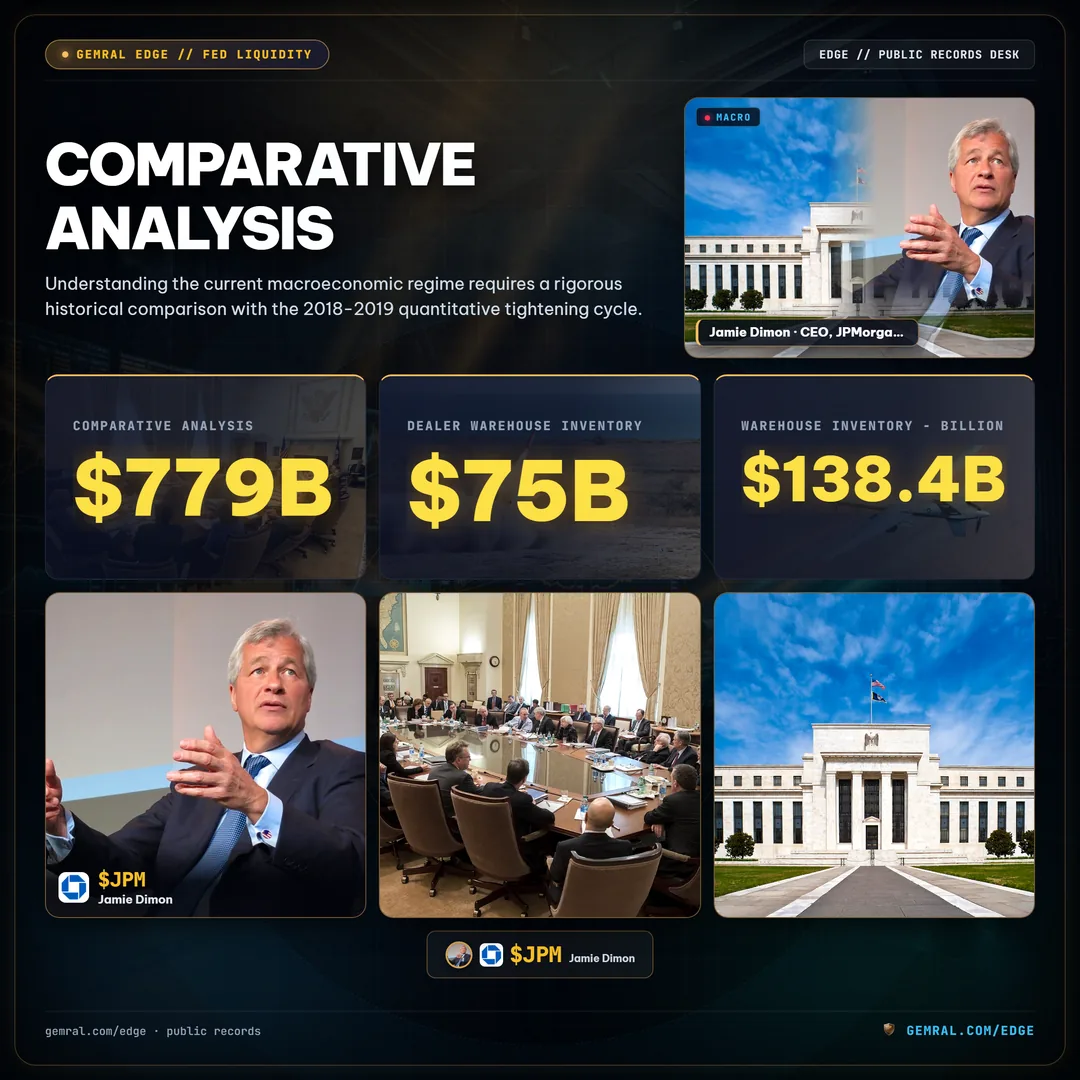
| 联邦预算赤字 / GDP 占比 | GDP 的 3.8%($779 Billion) | GDP 的 6.4%($1.92 Trillion) | 私人资本承担的主权借款负担高出 +146% |
| 隔夜逆回购缓冲垫 | 零($0 Billion,当时不存在) | $170 Billion(已触及结构性下限) | 二级缓冲耗尽,银行准备金失去屏障保护 |
| 一级交易商仓储库存 | $55 - $75 Billion | $138.4 Billion | 当前 eSLR 规则下严苛的监管杠杆上限 |
| 商业银行准备金比率 | 从 GDP 的 13.5% 跌至 7.8% | 目前为 GDP 的 11.2%($3.25T) | 迅速逼近 8.5% 的 LCLOR 舒适警戒阈值 |
| 外国央行净买入规模 | 年化 +$165 Billion | 年化 +$80 Billion(陷入停滞) | 国内私人资本必须消化 92%+ 的净发行额 |
2018 年,美联储在 24 个月内缩减了 $720 Billion 资产负债表,当时应对的是相对温和的和平时期财政赤字。而如今,量化缩表正与历史上仅在重大全球冲突期间才会出现的巨额和平时期赤字开支正面撞车。2018 年,外国央行和机构储备管理者持续吸收了约 22% 的可流通美债净发行量。到了 2026 年,由于地缘政治多元化和捍卫本土货币汇率的需要,外国官方机构的参与比例已骤降至 8% 以下。
因此,消化央行缩表到期和空前财政赤字的双重重担,完全落在了对价格极度敏感的国内投资者和一级交易商身上。由于巴塞尔协议 III 框架下的监管资本约束仍然被严格执行,商业银行在不募集昂贵的核心一级资本(CET1)的情况下,无法动态扩张资产负债表。因此,2026 年金融系统对缩表的结构性容忍度显著低于以往任何一轮货币紧缩周期。
10. 机构实战手册:数据验证协议与风险架构
在系统净流动性不断收缩的环境中前行,需要一套系统化、数据先行的严谨操作纪律。机构投资组合经理和风控总监不能依赖滞后的宏观经济叙事或主观的政策解读。风险管理协议必须直接锚定在可核实的资产负债表实时遥测数据之上。
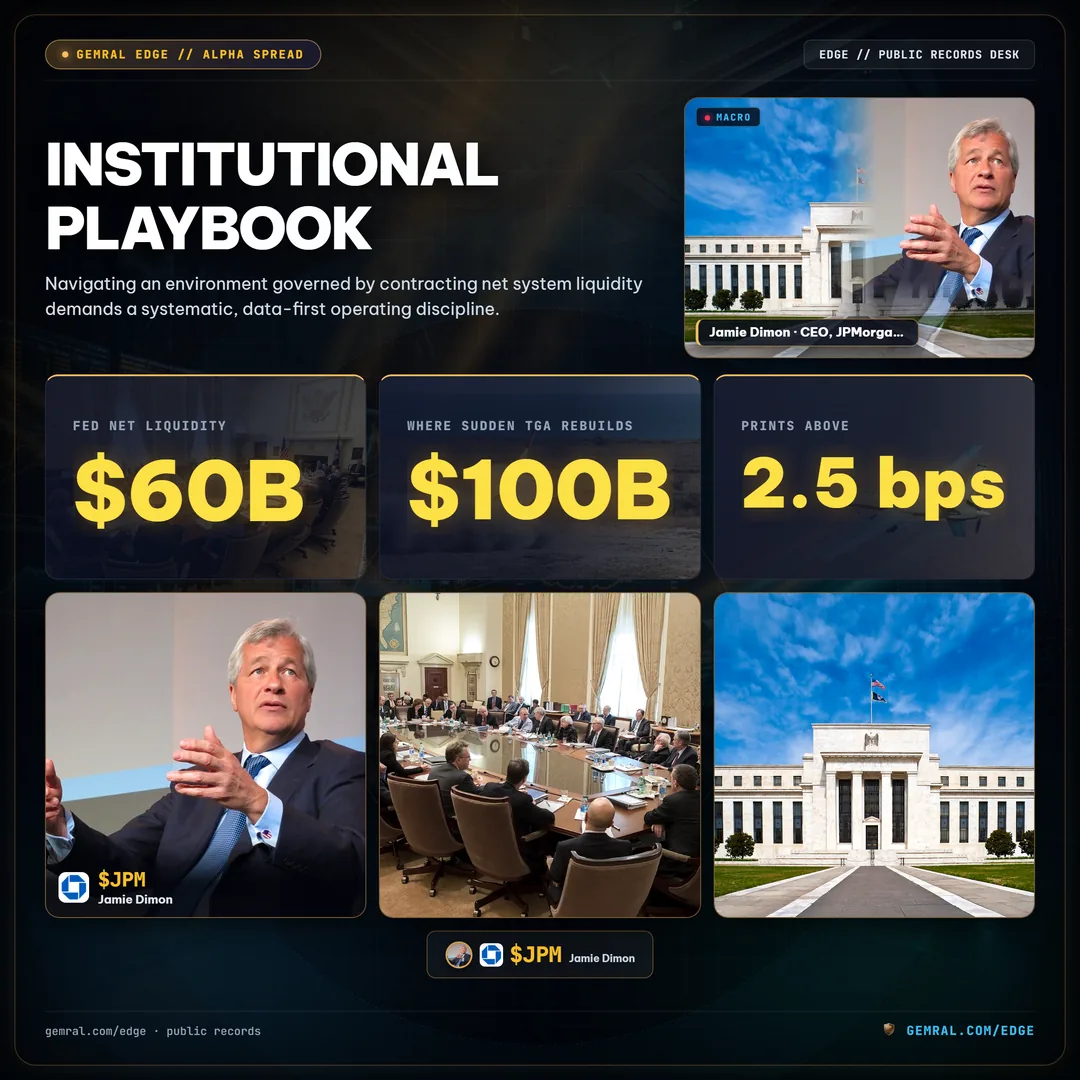
- 美联储 H.4.1 资产负债表周度监测:美东时间每周四 16:30 严格审计美联储 H.4.1 统计公报。精准计算总资产、TGA 与 ON RRP 工具的 4 周变化率。若美联储净流动性 4 周滚动降幅超过 $60 Billion,则触发自动削减高 Beta 股票风险敞口机制。
- 每日财政部报表 (DTS) 现金流审计:密切监控财政部财政局发布的每日营运现金余额。识别主要集中纳税窗口期(例如 4月15日、6月15日、9月15日、1月15日),在这些时间节点,TGA 往往突然回补 $100 Billion+,从而在短期内抽干银行间清算渠道的流动性。
- SOFR 摩擦利差跟踪:每日审查 SOFR 相对于有效联邦基金利率(EFFR)的成交量加权中位数及 99 分位数尾部分布。若连续多个交易日利差高于 +2.5 bps,表明一级交易商库存严重饱和且杠杆融资成本显著上升。
- 交叉货币互换与 FIMA 回购监测:查看 3 个月期 EUR/USD 和 JPY/USD 基差互换利差,同时跟踪纽约联储每周公布的外国央行回购便利余额,以便在离岸美元流动性紧张传导至本土信贷市场之前提前预警。
从资产配置的角度来看,机构投资组合应针对基准情景进行风险模型压力测试:即美联储净流动性在 2026 年第四季度前进一步收缩 $220 Billion。在这一环境下,历史跨资产敏感性模型表明,高估值科技股的估值乘数平均将收缩 1.8x 至 2.4x 倍,企业高收益债利差将走阔 45 至 80 个基点(bps),主权收益率曲线波动率将显著抬升。
在短久期国债中保持纪律严明的战略性配置,既能实现资本保值,又能产生超过多数股票现金流收益率的吸引人回报。至关重要的是,保留在现金等价物中的备用干火药(Dry Powder)提供了极为宝贵的期权价值,使机构能够在优质上市公司股票因流动性收缩出现深度估值折价时,果断积极地展开资本部署。
对于通过 Edge 数据基础设施部署量化情报的机构,我们的专业监测数据源会持续摄取、规范化并实时跟踪这些公开的资产负债表披露数据。机构资产配置者可以直接在 Edge Macro & Liquidity Hub 上跟踪实时的央行流动性变化和主权资金流向遥测。涵盖 Edge Pro($39/month)、Edge B2B($299/month)以及机构级 API Access($2,000/month)的遥测服务,能在银行间融资摩擦突破关键参数时提供自动化阈值预警,为专业配置机构赋予数据先行、洞察在握的信息优势。
Frequently asked questions
How is Fed net liquidity calculated?
Fed net liquidity is calculated using the formula: Fed Net Liquidity = Federal Reserve Total Assets - Treasury General Account (TGA) Balance - Overnight Reverse Repurchase Facility (ON RRP). Tracking these three line items from the weekly Federal Reserve H.4.1 statistical release and Daily Treasury Statement reveals the actual reserves circulating through the private financial system.
Why does an increase in the Treasury General Account (TGA) reduce net liquidity?
When the U.S. Treasury rebuilds its cash buffer in the Treasury General Account through tax collections or Treasury debt issuance, funds are transferred out of commercial bank deposit accounts into the government's account at the Federal Reserve. Because money held inside the TGA cannot be lent, invested, or leveraged by commercial financial institutions, an expanding TGA drains high-powered liquidity from the private banking system.
How did the Overnight Reverse Repo (ON RRP) facility cushion quantitative tightening in 2023-2024?
Between 2023 and 2024, money market funds reallocated approximately $2.1 trillion from the Fed's Overnight Reverse Repo facility into newly issued Treasury bills. This rotation effectively absorbed federal deficit debt issuance using inert cash parked at the central bank, preventing bank reserves from declining despite the Federal Reserve's active balance sheet runoff (QT). With the ON RRP now near minimum operating thresholds (~$170 billion), this liquidity buffer has been largely exhausted.
What is the historical relationship between Fed net liquidity and risk asset prices?
Empirical financial data shows an 82% directional correlation between 4-week changes in Fed net liquidity and major asset class returns, including the S&P 500 and Bitcoin. Shifts in net liquidity typically lead broader equity market volatility and corporate credit spread widenings by a transmission window of 6 to 16 weeks as bank balance sheet capacity adjusts to reserve fluctuations.