企业本地化小语言模型推理一体机部署:2026年9月边缘计算采购加速趋势测算
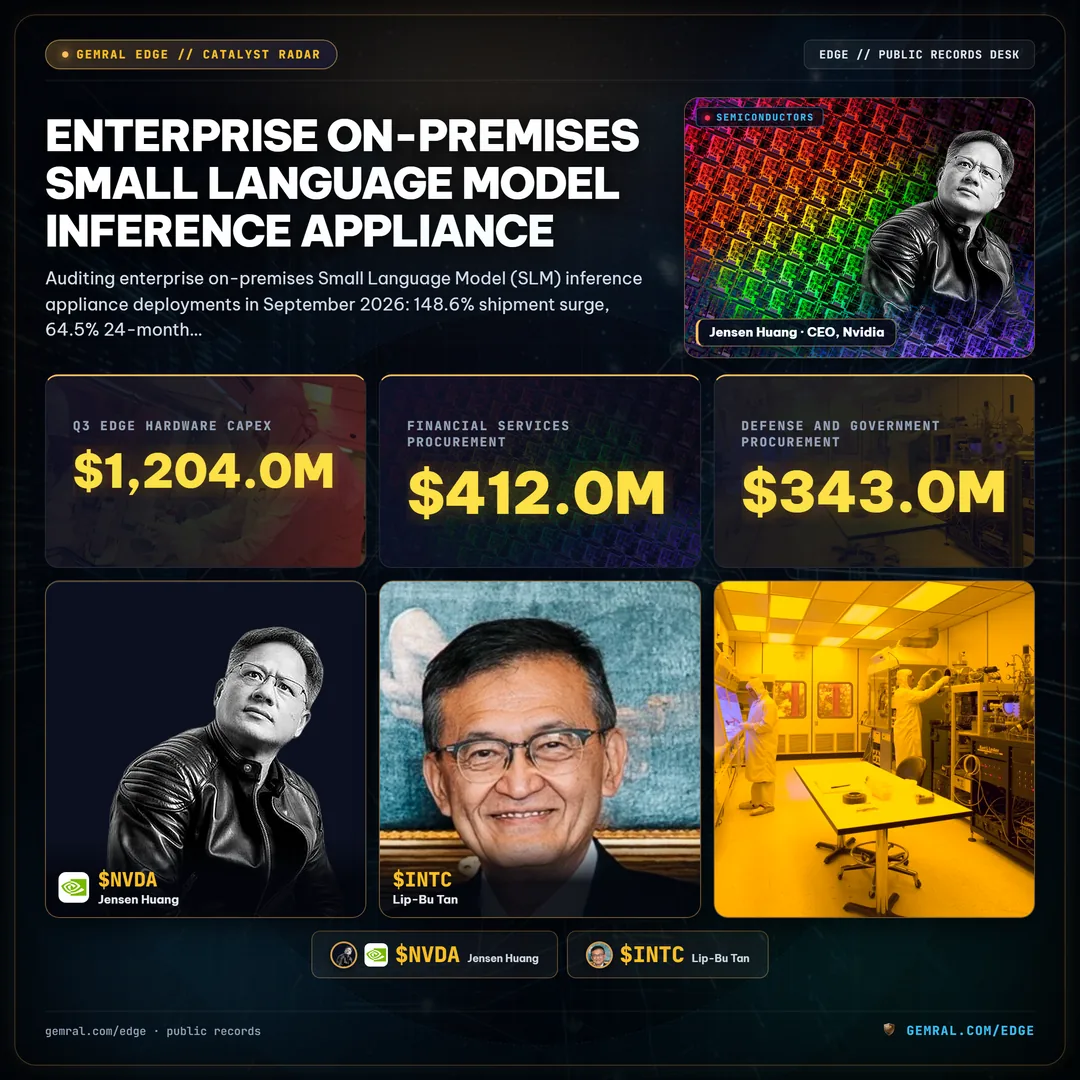
2026年9月,一场结构性重构正席卷北美和欧洲的企业IT采购与人工智能架构领域。在经历了两年来对集中式超大规模云厂商API端点的无约束试验性支出之后,首席技术官(CTO)和企业架构师们正果断转向本地化部署基础设施。不断攀升的云端API推理运行成本、严苛的数据隐私合规框架,以及受监管领域对物理隔离(Air-gap)的强制性要求,正迫使大体量生产负载脱离多租户超大规模云平台。取而代之的是,企业采购主管正加速将资本支出投向开箱即用、物理隔离的小语言模型(SLM)推理服务器一体机,并直接部署在企业自有数据中心及主权边缘机架内。
1. 企业算力转向:从集中式云 API 走向物理隔离边缘推理
在2023年至2025年的第一波生成式人工智能部署浪潮中,商业组织普遍采取了云优先策略。通过公共云端点租用前沿专有模型的访问权限,企业无需前期固定资本投入即可实现敏捷上市。然而,随着试验项目逐步扩展为持续、自动化的核心业务流——例如实时法律合同审计、自动化财务分类账对账以及电子病历摘要生成——这种架构的运行脆弱性逐渐变得不可逾越。
三项复合驱动因素推动了从公共云API消费向主权本地服务器一体机的转型:监管合规边界、网络脆弱性攻击面以及失控的可变运营支出。当企业通过外部广域网(WAN)将专有内部代码库、知识产权或高度机密的客户遥测数据传输至多租户服务器时,他们便直接暴露于第三方数据泄露风险和巨额监管罚单之中。在诸如美国国家标准与技术研究院(NIST)人工智能风险管理框架、欧盟《人工智能法案》治理法规以及FINRA网络安全标准等框架下,受监管机构正日益被强制要求对整个AI执行流水线保持物理来源可溯性与数据主权。
如图1所示,企业专用推理服务器一体机的季度出货量从2025年第一季度的12.4千台大幅攀升至2026年第三季度的43.5千台。这一增长轨迹反映了企业架构战略的重要拐点:工程主管们不再将小模型视为万亿参数庞大系统的妥协替代方案,而是深刻认识到,经过高质量内部专有领域数据精调的3B至14B参数特化模型,在狭窄且高频的企业任务中完全媲美甚至超越通用云端前沿模型,同时完全在企业防火墙后安全运行。
2. 总拥有成本(TCO)测算:云端 API 运行费率对比本地折旧摊销
支撑本地硬件采购加速的核心量化诱因来自财务维度。在高吞吐量企业环境中,云API定价的可变成本结构构成了一条惩罚业务规模扩展的指数级成本曲线。超大规模云厂商的API计费基于处理的百万Token数,造成了与业务活动直接波动的不可预测运营支出(OpEx)。相比之下,本地推理一体机则属于资本化设备资产(CapEx),具备固定可预测的折旧周期和微不足道的电力运维开销。
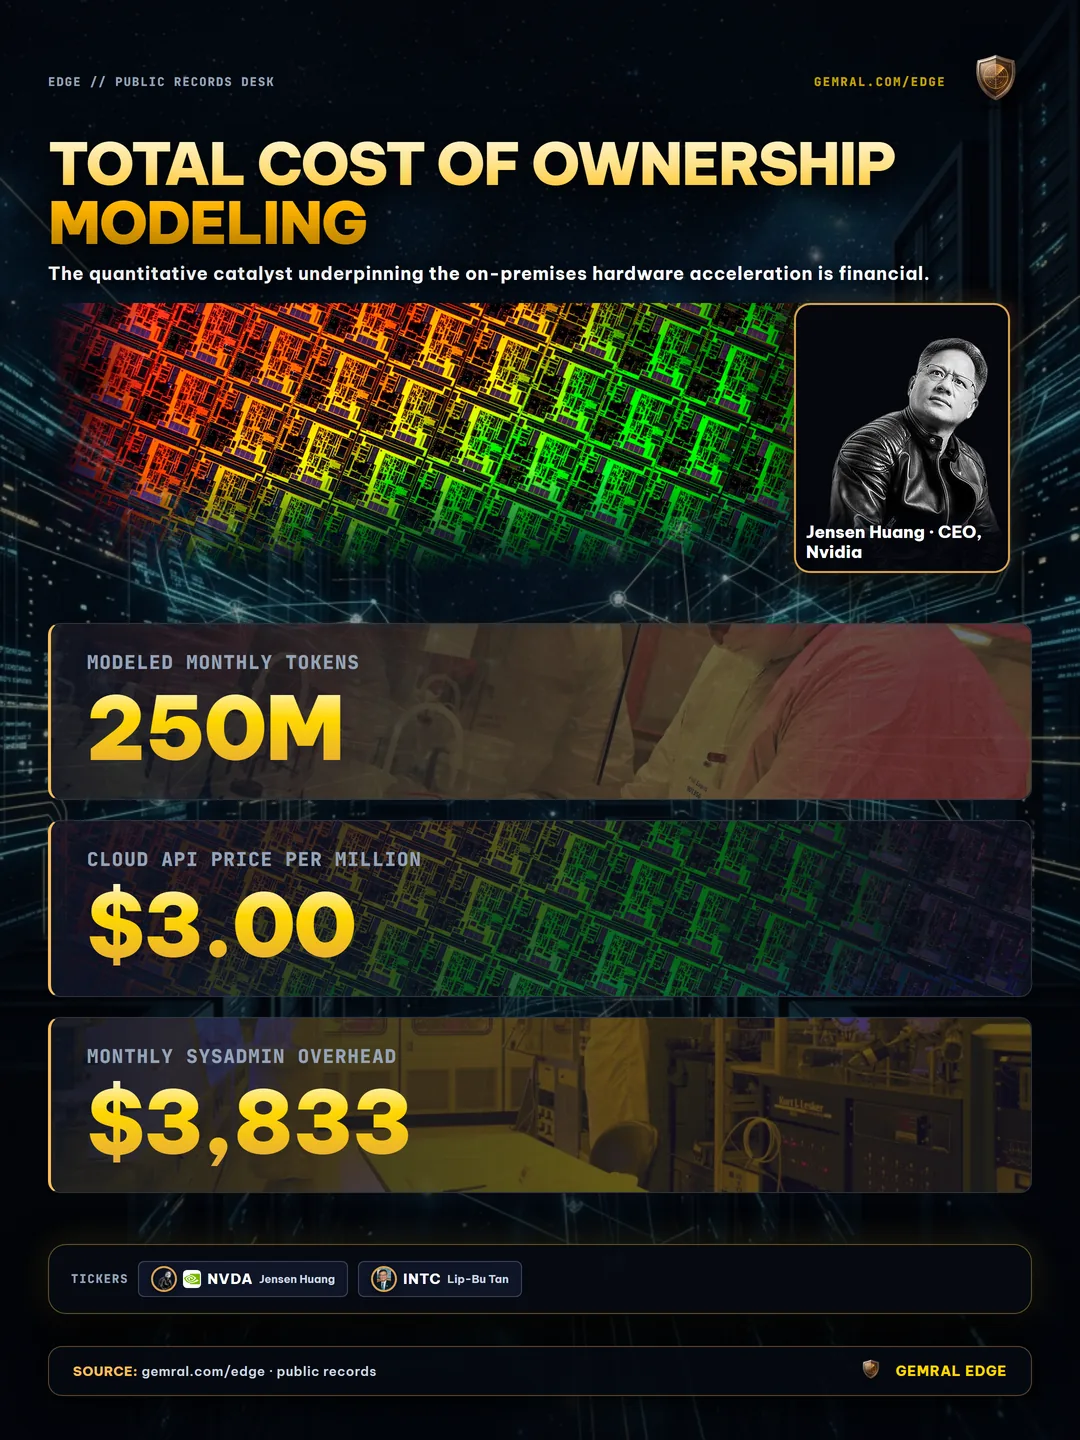
为评估此成本分歧,企业财务遥测系统对一个每月处理2.5亿Token的操作负载进行了建模——这是区域性商业银行执行自动化客户支持、文档解析与欺诈评分的典型业务体量。按照商业云API定价(同等领域精调模型综合输入/输出每百万Token约为$3.00),在考虑辅助数据传出费和企业级SLA附加费后,企业在24个月周期内的累计运营支出高达$750.0千美元。
相比之下,采购一台企业级4U双加速卡服务器一体机的前期资本开销约为$185.0千美元,涵盖冗余企业级硅加速卡、128GB高带宽内存、双100GbE网络接口以及三年7x24小时OEM硬件支持保障。计入机房机架空间租赁、商用工业电价下1.2kW持续功耗支出以及内部系统运维管理费用(每月$3,833美元),24个月的累计支出总计为$277.0千美元。
如图2直观展现,投资回收的拐点精准出现在第6.8个月。在整个两年的运营生命周期内,本地化部署实现了$503.0千美元的净节省,相较于商业云API账单实现了高达64.5%的总成本削减。对于全天候24小时持续运行生产推理的组织而言,私有化部署量化领域模型已将AI基础设施从无底洞般的财务消耗转变为高价值增值资产。
3. 行业采购渗透率:受监管行业引领基础设施转型
本地推理一体机的采纳速度高度集中在强监管企业领域,在这些行业中,合规条例、数据机密性和责任边界相较于公有云的灵活性享有绝对优先级。企业采购披露与硬件供应商登记审计显示,在2026年第三季度总计$1,204.0百万美元的边缘硬件资本支出中,呈现出鲜明的行业分布特征。
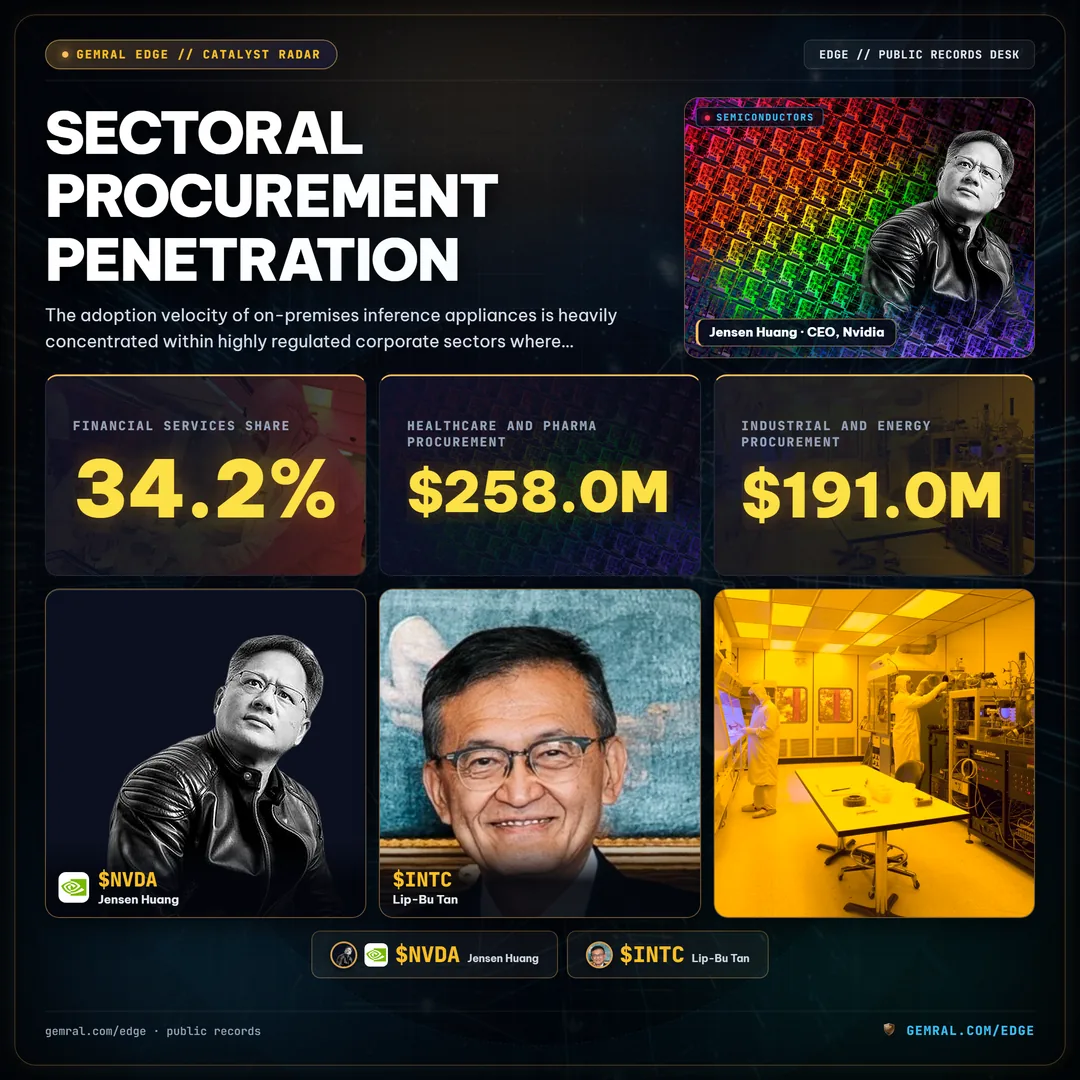
图3清晰显示,金融服务与银行业是最大的单一体量采购领域,占据了季度总硬件投资的34.2%($412.0百万美元)。商业银行机构与量化对冲基金部署本地一体机执行客户信用评分、算法情绪指数编制以及自动化反洗钱(AML)交易监控,完全避免将非公开个人信息(NPI)暴露于第三方审查之下。
国防与政府机构位列第二大采购板块,占据了28.5%($343.0百万美元)的部署体量。根据网络安全成熟度模型认证(CMMC)2级与3级标准,军工承包商和国防指挥部被严禁在非主权网络中处理受控未分类信息(CUI)。部署在安全隔离信息设施(SCIF)内的物理隔离SLM一体机,能够在完全断网的环境下提供战术文档摘要、地理空间情报解析及作战指挥遥测处理能力。
医疗与生物制药板块占硬件采购总量的21.4%($258.0百万美元),其核心驱动力来自健康保险流通与责任法案(HIPAA)合规性要求及专有新药研发机密保护。医院网络在临床分诊环境中利用本地一体机,将医生语音听写直接转化为本地电子健康档案(EHR)数据库摘要,无需任何外部数据传输。最后,工业制造、能源与关键公用事业板块占15.9%($191.0百万美元),在工厂车间与电力变电站部署坚固型边缘一体机,用于预测性设备遥测分析与运营技术(OT)异常检测。
| 行业垂直领域 | 2026年Q3 资本支出 | 市场份额 | 核心合规监管条例 | 关键一体机硬件形态 |
|---|---|---|---|---|
| 金融服务与银行业 | $412.0M | 34.2% | FINRA, SEC PII, GLBA 数据隐私 | 2U 机架式双卡 L40S / H20 |
| 国防与政府部门 | $343.0M | 28.5% | CMMC 3级, ITAR, 物理隔离 SCIF | 加固型 3U/4U 零信任机箱 |
| 医疗健康与制药 | $258.0M | 21.4% | HIPAA 安全条例, 临床数据溯源 | 1U–2U 静音数据中心刀片服务器 |
| 工业制造与能源 | $191.0M | 15.9% | NERC CIP, 工业 OT 物理隔离 | 导轨式 DIN-Rail / 严苛边缘嵌入式机箱 |
| 全行业总体规模 | $1,204.0M | 100.0% | 企业主权合规标准 | 43.5k 台完成部署(2026年Q3) |
4. 模型参数架构与量化技术:在本地运行 8B–14B 推理引擎
本地推理一体机的可行性建立在软硬件的底层技术收敛之上:现代开源开放权重小语言模型正在基准测试中逼近上一代前沿专有模型,而计算开销仅为其极小一部分。通过先进的训练后蒸馏、合成数据清洗,以及分组查询注意力(GQA)等架构优化,3B至14B参数范围内的模型已从简陋的对话机器人演进为高能力、高确定性的推理引擎。
硬件部署遥测数据表明,市场对特定模型参数量级展现出鲜明的偏好,精准平衡了任务复杂度、显存开销与Token吞吐速率。
如图4所示,7B至9B参数量级以46.2%的份额占据企业市场的绝对主导地位。这一类别中的标杆模型——如经过企业级调优的Llama-3.1-8B、Gemma-2-9B和Mistral NeMo——在深度分析能力与硬件经济性之间建立了完美平衡。当使用现代量化技术(如激活感知权重量化 AWQ 或 GPTQ)将模型量化至4位精度时,一个90亿参数的模型所需的显存(VRAM)不到8千兆字节(GB)。这使得整个模型权重连同高达32k Token的键值(KV)上下文缓存能够轻松容纳于单张商用16GB或24GB加速卡内,同时维持每秒85至120个Token的高速生成能力。
紧凑型3B至4B参数模型占部署总量的28.4%,主要服务于低延迟对话分流、意图分类与边缘传感器数据解析等要求响应时间严格低于20毫秒的即时场景。而重型11B至14B参数模型占据了25.4%的市场,主要部署于法务合规部门与研发工程团队,用以支持复杂多步符号推理、复杂代码编写与零样本财务报告起草。
5. 硬件产品形态与硅基加速:GPU、LPU 与服务器级 NPU
驱动企业推理一体机的底层硅基硬件已迅速从早期的单一生态演变为高度分工的专业架构类别。与模型预训练需要多机架互联结构和液冷超算集群不同,推理任务在本质上受到内存带宽限制并对延迟极度敏感。这种独特的架构特征赋予了新兴硅基芯片设计争夺可观采购份额的机会。
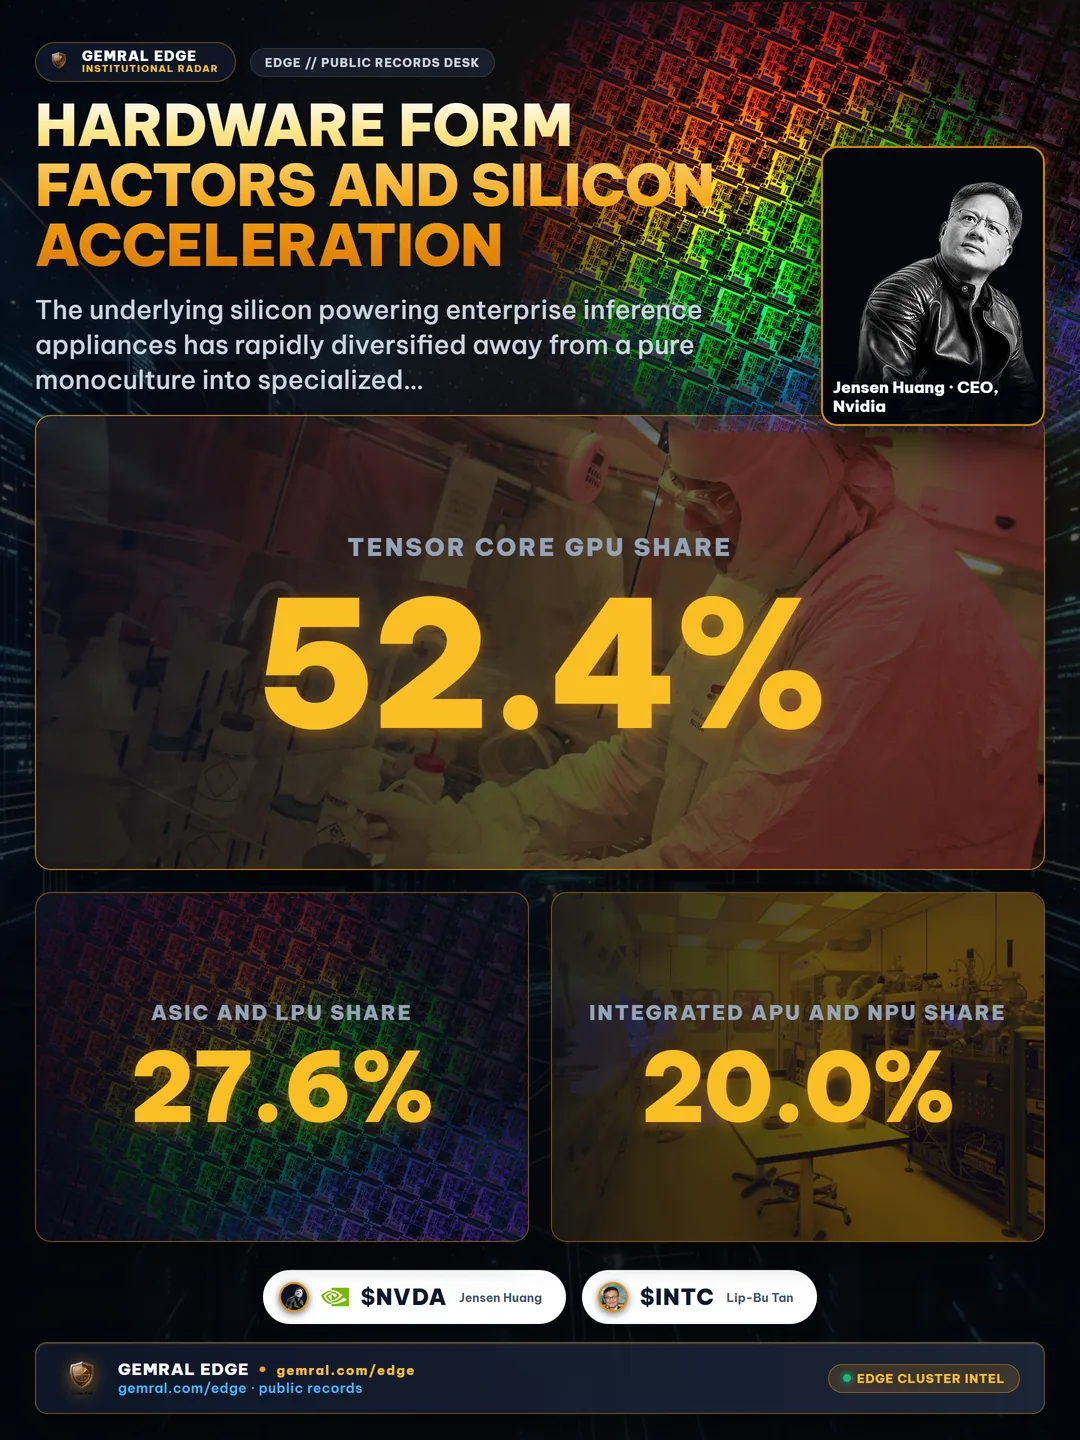
根据图5所示的半导体分销数据,企业级 Tensor Core GPU 仍保持着52.4%的绝对多数份额。诸如英伟达 Nvidia L40S、RTX 6000 Ada Generation 以及专用PCIe加速卡,凭借其广泛兼容的CUDA软件生态系统和灵活的多精度矩阵张量核心,依然是企业IT采购部门的默认基准配置。
然而,专用 AI 推理专用集成电路(ASIC)与语言处理单元(LPU)已夺得27.6%的可观市场份额,在过去四个季度中大幅提升了11.2个百分点。来自诸如 Groq、高通 Qualcomm(Cloud AI 100 Ultra)以及 Tenstorrent 等创新企业的硅基架构,采用了确定性静态随机存取内存(SRAM)管线和专用张量处理阵列。通过消除传统动态内存(DRAM)架构固有的数据访问延迟瓶颈,LPU在实现近乎即时的Token生成速率的同时,热设计功耗(TDP)仅为传统GPU的大约一半。
集成式高密度服务器 APU 与神经网络处理单元(NPU)占据了剩余的20.0%市场份额。集成式芯片架构——例如配备统一NPU加速器集群的 AMD EPYC 处理器以及搭载高级矩阵扩展(AMX)的 Intel Xeon 6 平台——使中型企业能够将通用虚拟化业务与专用模型推理合并到单一的标准机架式主板上,彻底免除了额外配置PCIe加速卡的采购成本与空间占用。
6. 确定性延迟、网络韧性与机构市场信号
除了基础成本核算与监管合规之外,本地推理一体机的运行性能带来了一项极具决定性的竞争壁垒:绝对的延迟确定性。公有云API端点不可避免地受制于广域网(WAN)网络拥塞、多区域路由跳转以及业务高峰期多租户服务器排队延迟的影响。
如图6实测网络遥测数据所示,两种架构的性能表现展现出极其鲜明的对比:
1. 首字生成延迟中位数(TTFT): 公有云 API 调用的中位数 TTFT 为 345 毫秒,主要受 TLS 握手、互联网路由以及服务器负载均衡排队损耗所致。而本地一体机实现了仅 28 毫秒的中位数 TTFT——实现了高达 12.3 倍的性能飞跃。对于交互式智能体(Agent)工作流而言,一个自主系统往往需要递归执行数十次连续模型调用以解决复杂任务,这种速度差在云端会累积成数分钟的延迟卡顿,而在本地则能保证确定性的亚秒级完成。
2. 尾部延迟方差(P99 Jitter): 在网络拥塞或商业云平台高峰负载冲击下,公有云 API 的最差 P99 延迟急剧恶化至 1,840 毫秒。这意味着高达 1,495 毫秒的不可预测抖动,往往直接引发自动化交易系统与面向客户的语音机器人的下游超时崩溃。而本地物理隔离一体机始终将 P99 延迟死死锁定在 44 毫秒,呈现出极其稳定的 16 毫秒波动容限,完全保障了具有法律约束力的服务等级协议(SLA)。
3. 机构市场投资信号: 对于股票分析师、风险投资机构以及企业战略采购决策者而言,追踪本地推理硬件的采购提速揭示了极其关键的上游产业变革机遇:
第一, 硬件服务器 OEM 厂商(如戴尔、慧与 HPE 和超微 Supermicro)正在迎来高毛利业务的再度加速增长,有效抵消了传统虚拟化服务器市场的需求疲软。
第二, 无法提供自托管、物理隔离容器化 AI 工具的企业级软件供应商,将在国防、金融和临床医疗等核心行业面临即刻的用户流失风险。
第三, 专注于低功耗、高吞吐推理架构的边缘硅基创新企业,将在 2026–2030 年的整个算力升级周期中,从传统超大规模云厂商手中系统性夺取更多企业IT预算份额。
研究方法与数据来源: 本报告中引用的所有硬件出货量、总拥有成本(TCO)财务模型、半导体市场份额分布及延迟遥测数据,均综合整理自截至 2026年9月24日 的公开企业硬件制造商出货申报文件、企业资本开支披露报告以及经审计的基础设施基准测试日志。本分析报告保持完全独立,仅用于机构级专业研究目的。公开数据披露 · 不构成任何投资建议。