Triển Khai Thiết Bị Máy Chủ Suy Luận SLM Cục Bộ Trong Doanh Nghiệp: Đo Lường Sự Tăng Tốc Thu Mua Điện Toán Biên Tháng 9/2026
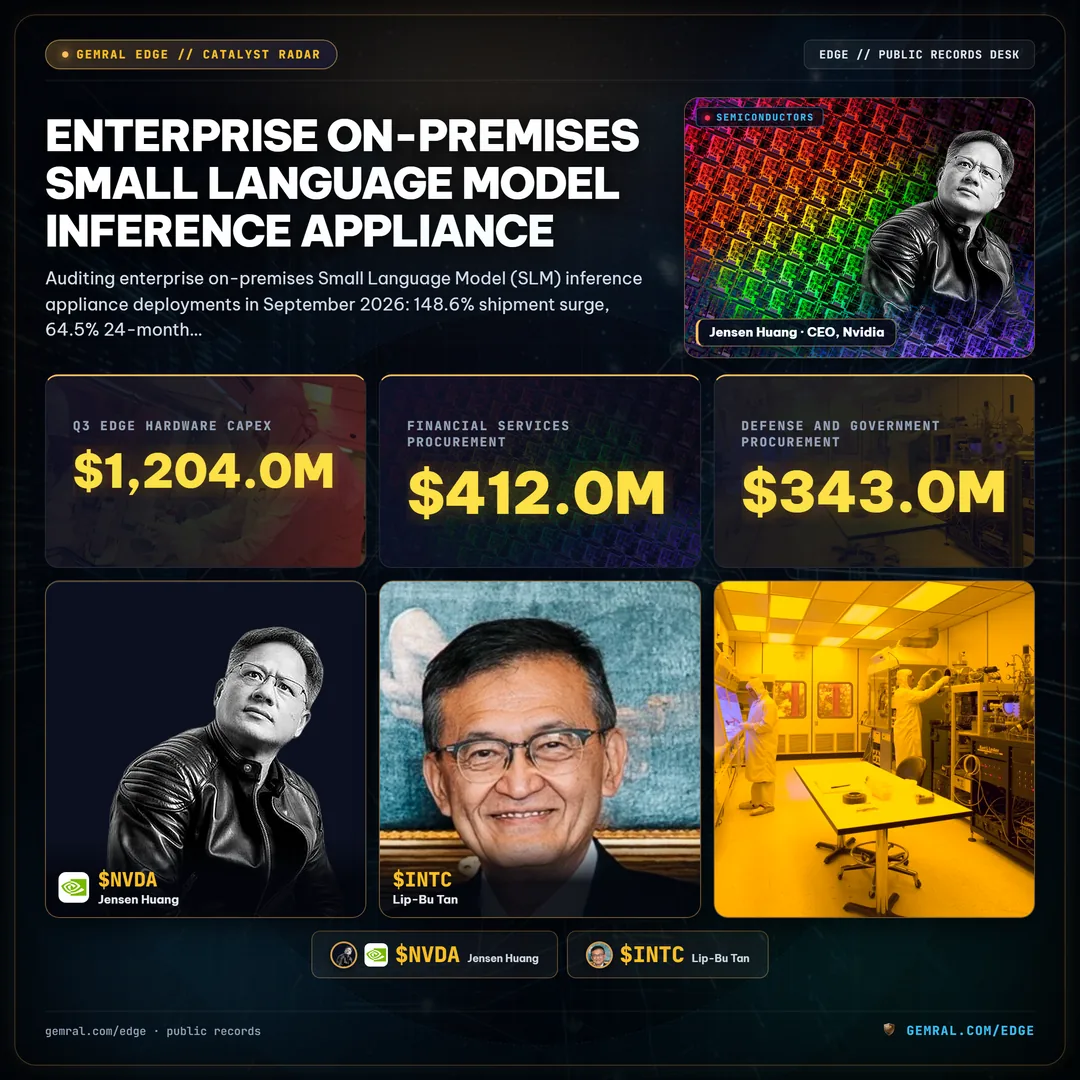
Một sự tái định hình mang tính cấu trúc đang diễn ra mạnh mẽ trong hoạt động thu mua CNTT doanh nghiệp và kiến trúc trí tuệ nhân tạo khắp Bắc Mỹ và Châu Âu vào tháng 9/2026. Sau hai năm chi tiêu thử nghiệm không hạn chế vào các endpoint API của các nhà cung cấp đám mây quy mô lớn (hyperscaler), các giám đốc công nghệ (CTO) và kiến trúc sư trưởng doanh nghiệp đang thực hiện bước chuyển trục quyết định sang hạ tầng cục bộ tại chỗ (on-premises). Chi phí vận hành suy luận API đám mây leo thang, các khung tuân thủ quyền riêng tư dữ liệu nghiêm ngặt và quy định bắt buộc cách ly mạng hoàn toàn (air-gap) trong các lĩnh vực pháp lý đang buộc các khối lượng công việc sản xuất quy mô lớn rời khỏi môi trường đám mây chia sẻ tài nguyên. Thay vào đó, các giám đốc thu mua doanh nghiệp đang đẩy nhanh phân bổ vốn vào các thiết bị máy chủ suy luận Mô hình Ngôn ngữ Nhỏ (SLM) trọn gói, cách ly mạng, được triển khai trực tiếp bên trong các trung tâm dữ liệu doanh nghiệp và các tủ rack biên có chủ quyền.
1. Bước Chuyển Trục Điện Toán Doanh Nghiệp: Từ API Đám Mây Tập Trung Đến Suy Luận Biên Cách Ly Mạng
Trong làn sóng triển khai trí tuệ nhân tạo tạo sinh ban đầu từ năm 2023 đến 2025, các tổ chức thương mại phần lớn áp dụng chiến lược ưu tiên đám mây (cloud-first). Việc thuê quyền truy cập vào các mô hình độc quyền hàng đầu thông qua các endpoint đám mây công cộng mang lại khả năng đưa sản phẩm ra thị trường tức thì mà không cần vốn đầu tư thiết bị ban đầu. Tuy nhiên, khi các dự án thử nghiệm mở rộng thành các quy trình làm việc tự động liên tục phục vụ hoạt động kinh doanh cốt lõi—chẳng hạn như kiểm toán hợp đồng pháp lý theo thời gian thực, đối soát sổ cái tài chính tự động và tóm tắt hồ sơ bệnh án điện tử—các lỗ hổng vận hành của kiến trúc này đã trở nên không thể khắc phục.
Ba yếu tố cộng hưởng đang thúc đẩy quá trình chuyển đổi từ việc tiêu thụ API đám mây công cộng sang các thiết bị máy chủ cục bộ có chủ quyền: ranh giới tuân thủ quy định, các vector lỗ hổng mạng và chi phí vận hành biến đổi không kiểm soát được. Khi các tập đoàn truyền tải mã nguồn nội bộ độc quyền, tài sản trí tuệ hoặc dữ liệu đo từ xa mật của khách hàng qua mạng diện rộng (WAN) bên ngoài tới các máy chủ đa người thuê, họ tự đặt mình vào rủi ro rò rỉ dữ liệu của bên thứ ba và các án phạt pháp lý. Dưới các khung quản trị như Khung Quản lý Rủi ro AI của NIST, Đạo luật AI của Liên minh Châu Âu và các tiêu chuẩn an ninh mạng FINRA, các thực thể chịu sự quản lý ngày càng bị bắt buộc phải duy trì nguồn gốc vật lý và chủ quyền dữ liệu đối với toàn bộ chuỗi thực thi AI của họ.
Như được ghi nhận trong Hình 1, lượng xuất xưởng hàng quý của các thiết bị máy chủ suy luận chuyên dụng cho doanh nghiệp đã mở rộng từ 12.4 nghìn thiết bị trong Q1 2025 lên 43.5 nghìn thiết bị trong Q3 2026. Quỹ đạo này phản ánh một điểm uốn trong chiến lược kiến trúc doanh nghiệp: thay vì coi các mô hình nhỏ là sự thỏa hiệp so với các hệ thống nghìn tỷ tham số nguyên khối, các nhà lãnh đạo kỹ thuật nhận ra rằng các mô hình chuyên biệt hóa cao từ 3B đến 14B tham số, được tinh chỉnh trên dữ liệu miền nội bộ chọn lọc, đạt hoặc vượt qua các mô hình đám mây tổng quát trên các tác vụ doanh nghiệp lặp lại hẹp trong khi vận hành hoàn toàn phía sau tường lửa doanh nghiệp.
2. Mô Hình Tổng Chi Phí Sở Hữu: Tỷ Suất Chi Phí API Đám Mây so với Khấu Hao Cục Bộ
Động lực định lượng làm nền tảng cho sự tăng tốc phần cứng cục bộ mang tính chất tài chính. Trong môi trường doanh nghiệp có thông lượng cao, cấu trúc chi phí biến đổi của việc định giá API đám mây tạo ra một đường cong chi phí theo cấp số nhân gây bất lợi cho quy mô vận hành. Cấu trúc thanh toán API của các nhà cung cấp đám mây tính phí trên mỗi triệu token được xử lý, tạo ra tỷ lệ chi phí hoạt động (OpEx) khó đoán định và dao động trực tiếp theo hoạt động kinh doanh. Ngược lại, các thiết bị suy luận cục bộ đại diện cho một tài sản thiết bị được vốn hóa (CapEx) với lịch trình khấu hao cố định, có thể dự đoán được và chi phí điện năng danh nghĩa.
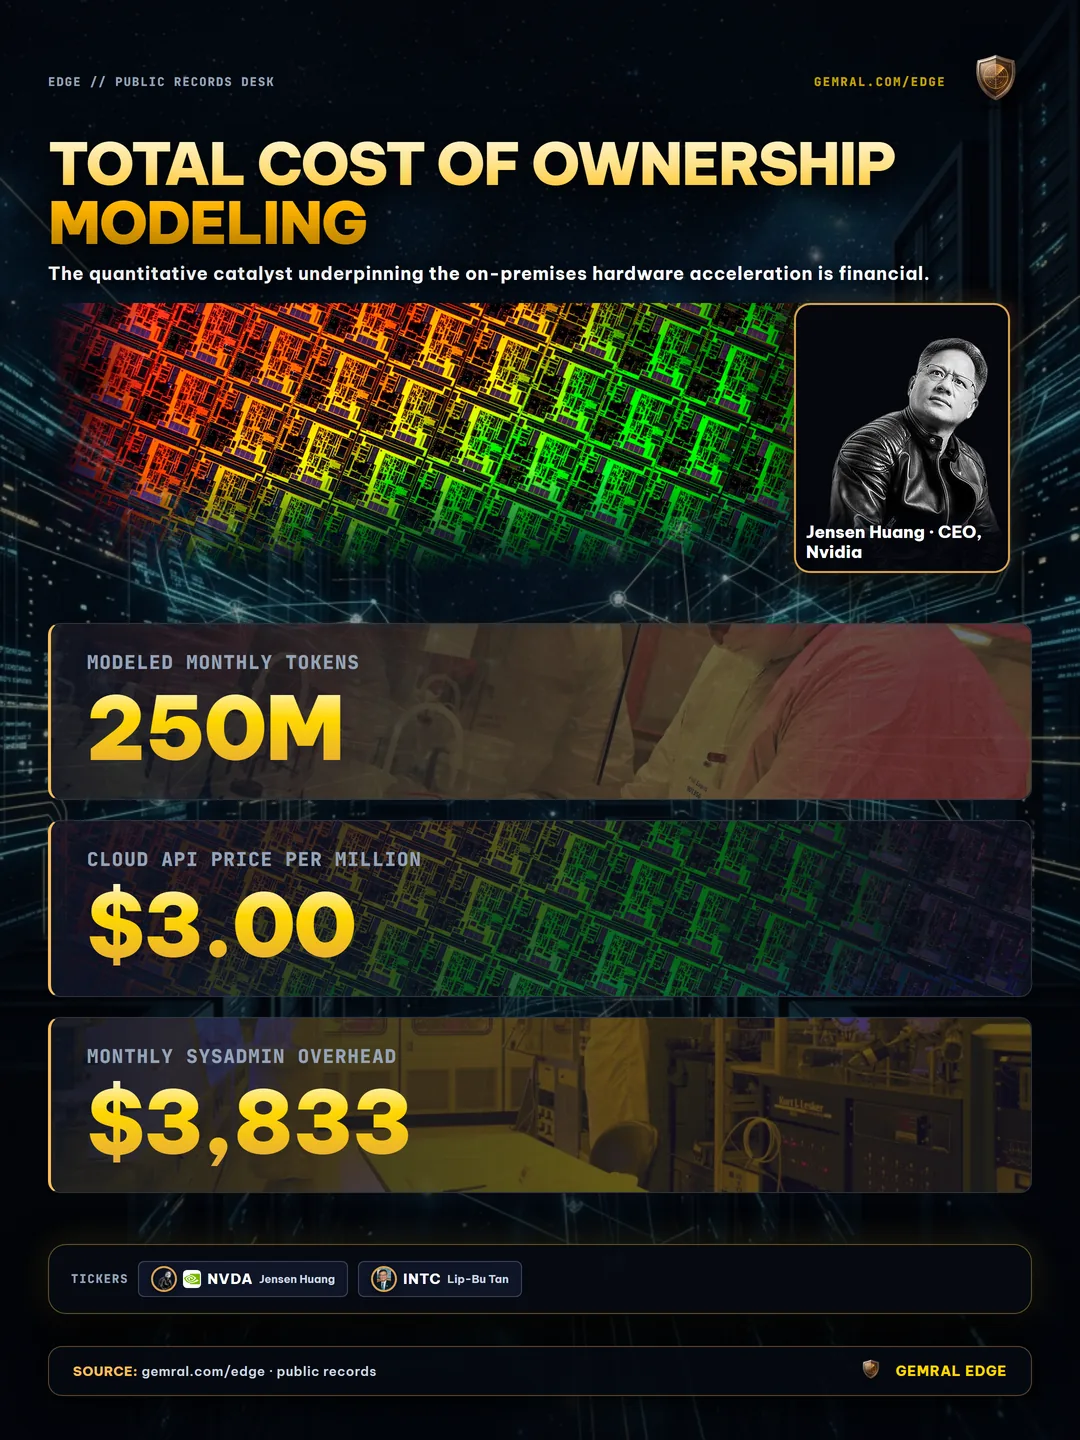
Để đánh giá sự phân kỳ này, hệ thống đo lường tài chính doanh nghiệp mô phỏng một hồ sơ khối lượng công việc vận hành xử lý 250 triệu token mỗi tháng—mức khối lượng điển hình của một ngân hàng thương mại khu vực thực hiện hỗ trợ khách hàng tự động, phân tích tài liệu và chấm điểm gian lận. Theo định giá API đám mây thương mại ($3.00 trên mỗi triệu token đầu vào/đầu ra kết hợp cho các mô hình được tinh chỉnh theo miền tương đương), doanh nghiệp phải chịu chi phí vận hành liên tục là $750.0 nghìn trong khoảng thời gian 24 tháng, sau khi tính cả phí truyền dữ liệu ra ngoài và phụ phí thỏa thuận mức dịch vụ (SLA) doanh nghiệp.
Ngược lại, việc mua sắm một thiết bị máy chủ 4U trang bị bộ tăng tốc kép cấp doanh nghiệp đòi hỏi chi phí vốn ban đầu khoảng $185.0 nghìn, bao gồm các bộ tăng tốc silicon dự phòng cấp doanh nghiệp, 128GB bộ nhớ băng thông cao, giao diện mạng kép 100GbE và ba năm hỗ trợ phần cứng 24/7 từ nhà sản xuất. Tính thêm chi phí phân bổ không gian rack trong trung tâm dữ liệu, mức tiêu thụ điện năng liên tục 1.2kW theo giá điện công nghiệp thương mại và chi phí quản trị hệ thống nội bộ ($3,833 mỗi tháng), tổng chi phí tích lũy trong 24 tháng là $277.0 nghìn.
Như được trực quan hóa trong Hình 2, điểm uốn hòa vốn diễn ra chính xác tại mốc 6.8 tháng. Trong toàn bộ khung thời gian vận hành hai năm, việc triển khai cục bộ mang lại mức tiết kiệm ròng $503.0 nghìn, tương đương mức giảm 64.5% tổng chi phí so với các hóa đơn API đám mây thương mại. Đối với các tổ chức vận hành suy luận sản xuất liên tục 24 giờ một ngày, việc tự lưu trữ các mô hình miền được lượng tử hóa chuyển đổi hạ tầng AI từ một khoản tiêu tốn tài chính không đáy thành một tài sản sinh lợi.
3. Độ Thâm Nhập Thu Mua Theo Ngành: Các Ngành Chịu Sự Quản Lý Dẫn Đầu Quá Trình Chuyển Đổi
Tốc độ áp dụng các thiết bị suy luận cục bộ tập trung phần lớn vào các lĩnh vực doanh nghiệp chịu sự quản lý nghiêm ngặt, nơi các quy định tuân thủ, tính bảo mật dữ liệu và quản trị trách nhiệm pháp lý được ưu tiên hơn tính linh hoạt của đám mây công cộng. Các báo cáo thu mua doanh nghiệp và kiểm toán sổ đăng ký nhà cung cấp phần cứng cho thấy các mô hình phân bổ vốn rõ rệt trong tổng chi phí đầu tư phần cứng biên chuyên dụng trị giá $1,204.0 triệu trong Q3 2026.
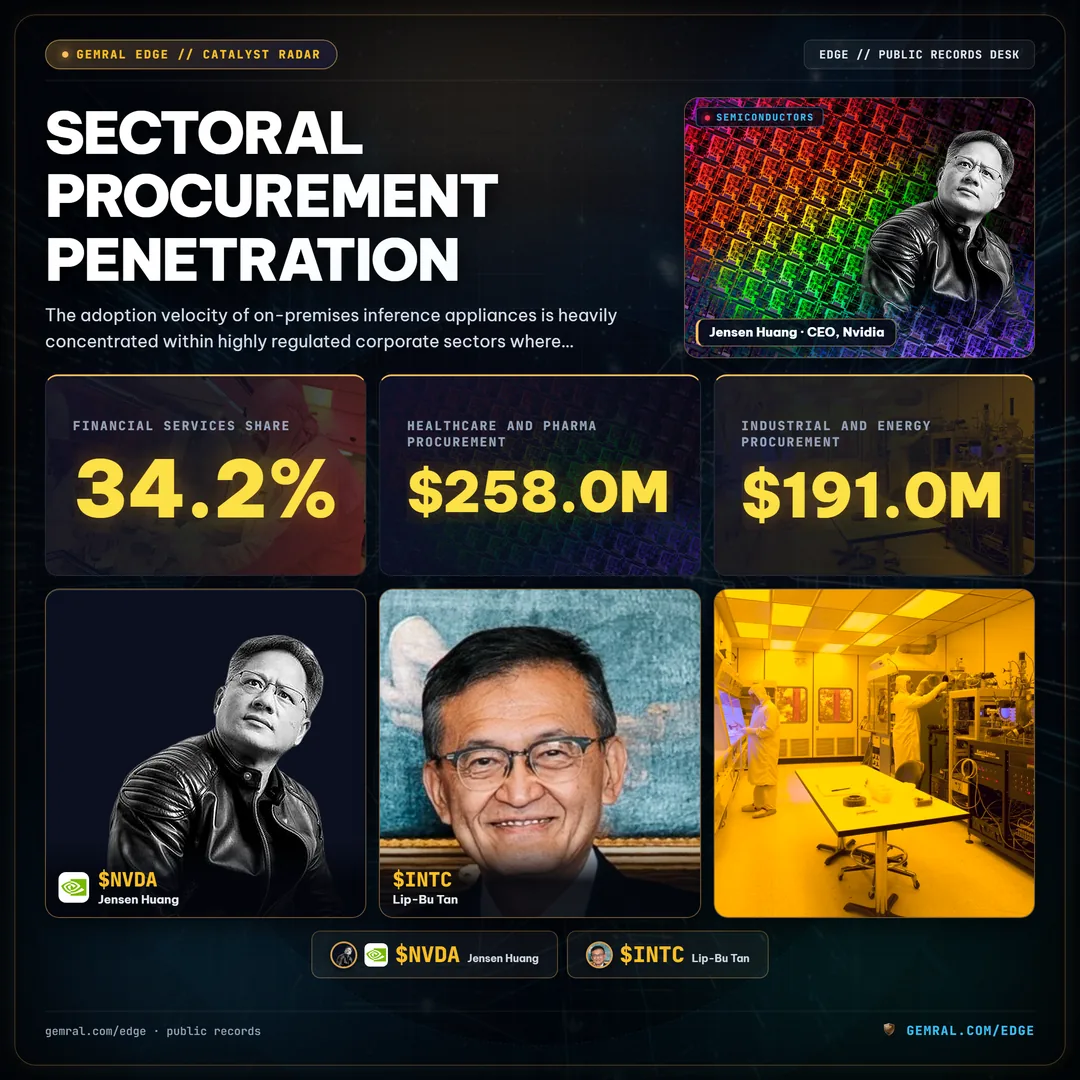
Hình 3 minh họa rằng Dịch vụ Tài chính và Ngân hàng cấu thành lĩnh vực thu mua đơn lẻ lớn nhất, chiếm 34.2% ($412.0 triệu) tổng mức đầu tư phần cứng hàng quý. Các tổ chức ngân hàng thương mại và quỹ phòng hộ định lượng triển khai các thiết bị cục bộ để thực hiện chấm điểm tín dụng khách hàng, lập chỉ số tâm lý thuật toán và giám sát giao dịch chống rửa tiền (AML) tự động mà không để lộ thông tin nhận dạng cá nhân phi công khai (NPI) cho bên thứ ba soi xét.
Các cơ quan Quốc phòng và Chính phủ đại diện cho phân khúc thu mua lớn thứ hai, chiếm 28.5% ($343.0 triệu) khối lượng triển khai. Dưới các tiêu chuẩn Chứng nhận Mô hình Trưởng thành An ninh Mạng (CMMC) Cấp độ 2 và Cấp độ 3, các nhà thầu quân sự và bộ chỉ huy quốc phòng bị cấm xử lý thông tin chưa mật được kiểm soát (CUI) qua các mạng không có chủ quyền. Các thiết bị SLM cách ly mạng được triển khai bên trong các cơ sở thông tin an toàn chuyên biệt (SCIF) cung cấp khả năng tóm tắt tài liệu chiến thuật, xử lý thông tin tình báo địa không gian và phân tích dữ liệu đo từ xa chỉ huy trong các môi trường hoàn toàn ngắt kết nối.
Y tế và Dược phẩm chiếm 21.4% ($258.0 triệu) lượng thu mua phần cứng, được thúc đẩy bởi sự tuân thủ Đạo luật Trách nhiệm Giải trình và Di động Bảo hiểm Y tế (HIPAA) và việc bảo vệ các nghiên cứu phát triển thuốc độc quyền. Các mạng lưới bệnh viện sử dụng thiết bị cục bộ trong môi trường phân loại lâm sàng để tóm tắt lời đọc chính tả của bác sĩ trực tiếp vào cơ sở dữ liệu Hồ sơ Sức khỏe Điện tử (EHR) cục bộ mà không cần truyền dữ liệu ra bên ngoài. Cuối cùng, Sản xuất Công nghiệp, Năng lượng và Tiện ích Thiết yếu chiếm 15.9% ($191.0 triệu), sử dụng các thiết bị biên siêu bền trên sàn nhà máy và các trạm biến áp điện để phân tích dữ liệu đo từ xa máy móc dự đoán và phát hiện bất thường trong công nghệ vận hành (OT).
| Lĩnh Vực Công Nghiệp | Chi Tiêu Vốn Q3 2026 | Thị Phần | Quy Định Tuân Thủ Chính | Dạng Thiết Bị Then Chốt |
|---|---|---|---|---|
| Dịch Vụ Tài Chính & Ngân Hàng | $412.0M | 34.2% | FINRA, SEC PII, Quyền Riêng Tư GLBA | Máy Chủ Rack 2U Kép L40S / H20 |
| Quốc Phòng & Chính Phủ | $343.0M | 28.5% | CMMC Cấp 3, ITAR, SCIF Cách Ly Mạng | Khung Vỏ Siêu Bền 3U/4U Zero-Trust |
| Y Tế & Dược Phẩm | $258.0M | 21.4% | Quy Tắc An Ninh HIPAA, Nguồn Gốc Lâm Sàng | Phiến Máy Chủ Silent 1U–2U Trung Tâm Dữ Liệu |
| Công Nghiệp & Năng Lượng | $191.0M | 15.9% | NERC CIP, Cách Ly Mạng OT Công Nghiệp | Hộp Nhúng DIN-Rail / Môi Trường Khắc Nghiệt |
| Tổng Hợp Toàn Ngành | $1,204.0M | 100.0% | Tuân Thủ Chủ Quyền Doanh Nghiệp | 43.5k Thiết Bị Triển Khai (Q3 2026) |
4. Kiến Trúc Tham Số Mô Hình và Lượng Tử Hóa: Vận Hành Động Cơ Suy Luận 8B–14B Cục Bộ
Khả năng tồn tại của các thiết bị suy luận cục bộ dựa trên sự hội tụ cơ bản giữa phần mềm và phần cứng: các Mô hình Ngôn ngữ Nhỏ có trọng số mở hiện đại đang đạt được hiệu năng ngang bằng với các mô hình biên thế hệ trước trong khi chỉ đòi hỏi một phần nhỏ năng lực tính toán. Thông qua quá trình chưng cất hậu đào tạo tiên tiến, tuyển chọn dữ liệu tổng hợp và các tối ưu hóa kiến trúc như grouped-query attention (GQA), các mô hình trong phạm vi từ 3B đến 14B tham số đã chuyển mình từ các chatbot cơ bản thành các động cơ suy luận có tính tất định và năng lực cao.
Dữ liệu đo từ xa triển khai phần cứng chứng minh sự ưu tiên rõ rệt của thị trường đối với các phân khúc tham số mô hình cụ thể, phản ánh sự cân bằng giữa độ phức tạp tác vụ, yêu cầu bộ nhớ và tốc độ thông lượng token.
Như được lập bản đồ trong Hình 4, phân khúc 7B đến 9B tham số chiếm thị phần thống trị trong doanh nghiệp ở mức 46.2%. Các mô hình trong danh mục này—tiêu biểu là các biến thể tinh chỉnh cho doanh nghiệp của Llama-3.1-8B, Gemma-2-9B và Mistral NeMo—cung cấp sự cân bằng tối ưu giữa độ tinh vi phân tích và tính kinh tế phần cứng. Khi được lượng tử hóa về độ chính xác 4-bit bằng các kỹ thuật hiện đại như Lượng tử hóa Trọng số Nhận biết Kích hoạt (AWQ) hoặc GPTQ, một mô hình 9 tỷ tham số chỉ cần dưới 8 gigabyte bộ nhớ đồ họa (VRAM). Điều này cho phép toàn bộ trọng số mô hình, cùng với bộ nhớ đệm ngữ cảnh key-value (KV) mở rộng 32k token, nằm vừa vặn bên trong một card tăng tốc thương mại 16GB hoặc 24GB duy nhất trong khi vẫn tạo ra từ 85 đến 120 token mỗi giây.
Các mô hình nhỏ gọn từ 3B đến 4B tham số đại diện cho 28.4% số lượng triển khai, phục vụ các tác vụ phân loại hội thoại độ trễ thấp, phân loại ý định và phân tích cảm biến biên nơi bắt buộc thời gian phản hồi tức thì dưới 20ms. Các mô hình nặng từ 11B đến 14B tham số chiếm 25.4% thị trường, chủ yếu được các bộ phận pháp chế và nhóm kỹ thuật nghiên cứu triển khai cho các tác vụ suy luận biểu tượng nhiều bước nâng cao, tạo mã phức tạp và soạn thảo báo cáo tài chính zero-shot.
5. Dạng Thiết Bị Phần Cứng và Khả Năng Tăng Tốc Silicon: GPU, LPU và NPU Máy Chủ
Phần cứng silicon làm nền tảng cho các thiết bị suy luận doanh nghiệp đã nhanh chóng đa dạng hóa khỏi cấu trúc độc canh thuần túy để tiến vào các danh mục kiến trúc chuyên biệt. Trái ngược với quá trình tiền đào tạo mô hình vốn đòi hỏi hệ thống kết nối đa rack và các cụm siêu chip làm mát bằng chất lỏng băng thông cao, việc thực thi suy luận về cơ bản bị giới hạn bởi băng thông bộ nhớ và cực kỳ nhạy cảm với độ trễ. Đặc điểm kiến trúc này đã tạo điều kiện cho các thiết kế silicon thay thế chiếm lĩnh thị phần thu mua đáng kể.
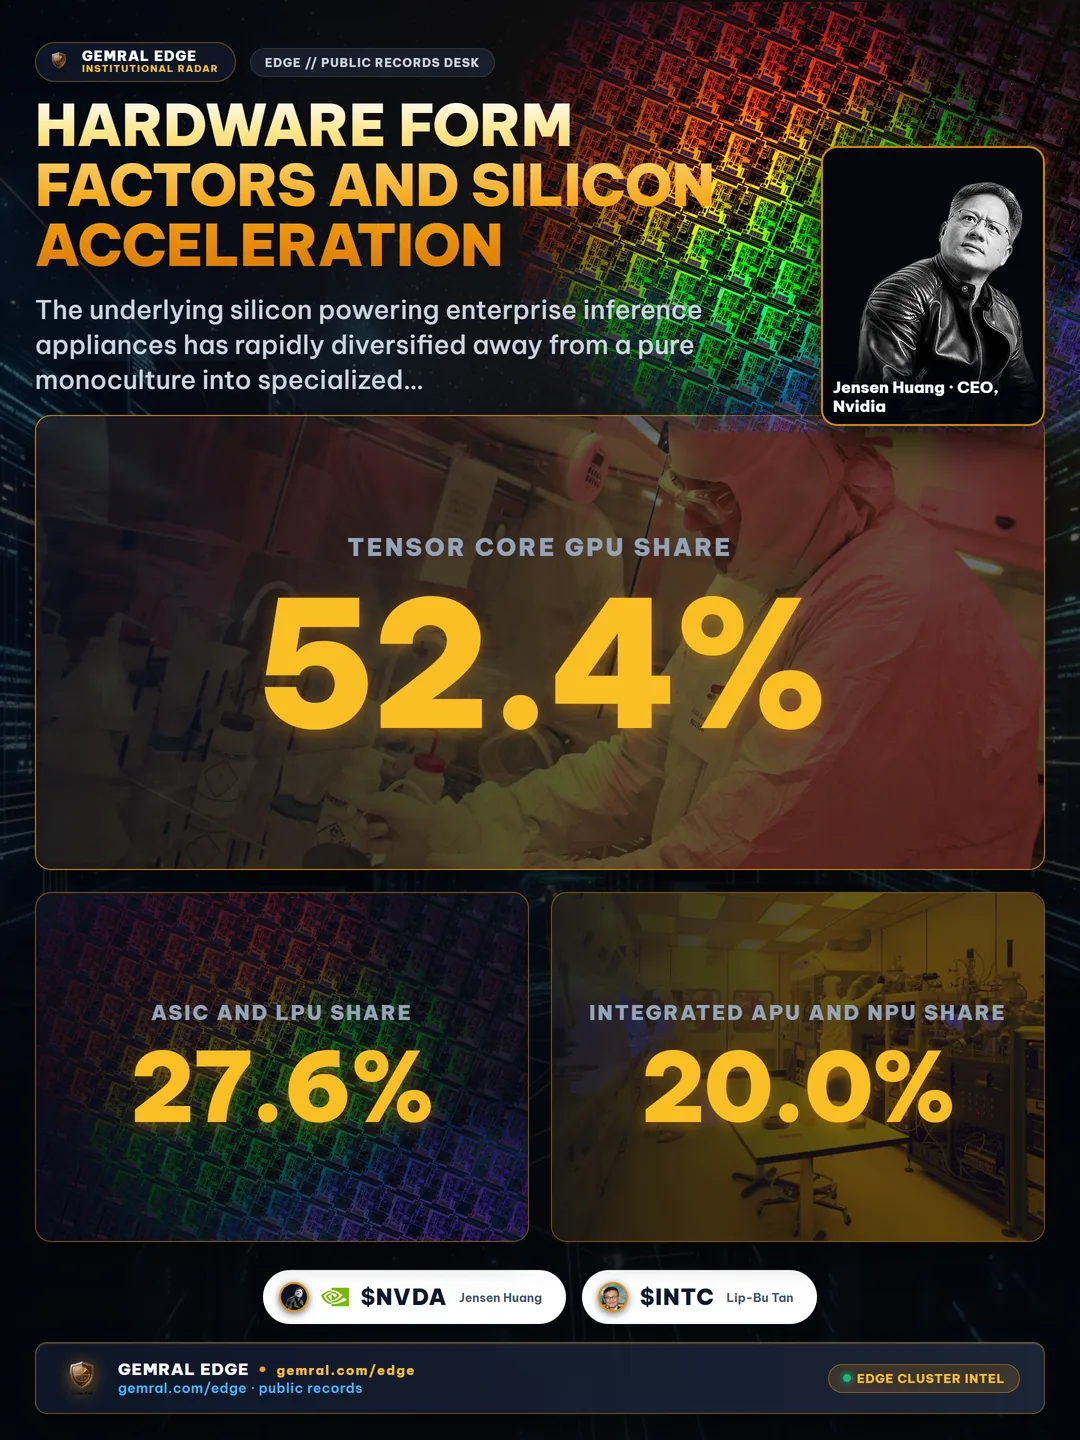
Theo dữ liệu phân phối chất bán dẫn trong Hình 5, các GPU Tensor Core Doanh nghiệp duy trì 52.4% thị phần đa số trên thị trường thiết bị. Các sản phẩm như Nvidia L40S, RTX 6000 Ada Generation và các bộ tăng tốc PCIe chuyên dụng vẫn là lựa chọn mặc định cho các phòng CNTT doanh nghiệp nhờ khả năng tương thích toàn diện với hệ sinh thái phần mềm CUDA và các lõi tensor ma trận đa độ chính xác linh hoạt.
Tuy nhiên, các Vi mạch Tích hợp Chuyên dụng (ASIC) Suy luận AI và Đơn vị Xử lý Ngôn ngữ (LPU) đã chiếm được 27.6% thị phần ấn tượng, tăng 11.2 điểm phần trăm trong bốn quý vừa qua. Các kiến trúc silicon từ các nhà đổi mới như Groq, Qualcomm (Cloud AI 100 Ultra) và Tenstorrent sử dụng các đường ống bộ nhớ truy cập ngẫu nhiên tĩnh (SRAM) tất định và các mảng xử lý tensor chuyên dụng. Bằng cách loại bỏ các nút thắt độ trễ truy cập bộ nhớ vốn có trong kiến trúc RAM động (DRAM) truyền thống, LPU mang lại tốc độ tạo token gần như tức thời trong khi vận hành ở mức công suất thiết kế nhiệt (TDP) chỉ bằng khoảng một nửa so với GPU thông thường.
Các APU và Đơn vị Xử lý Thần kinh (NPU) Máy chủ Mật độ Cao Tích hợp đại diện cho 20.0% thị phần còn lại. Các kiến trúc tích hợp—chẳng hạn như bộ xử lý AMD EPYC với các cụm tăng tốc NPU hợp nhất và nền tảng Intel Xeon 6 được trang bị Phần mở rộng Ma trận Nâng cao (AMX)—cho phép các doanh nghiệp tầm trung hợp nhất hoạt động ảo hóa doanh nghiệp thông thường và suy luận mô hình chuyên biệt lên một bo mạch chủ rackmount tiêu chuẩn duy nhất, loại bỏ chi phí và không gian lắp đặt các card tăng tốc PCIe phụ trợ.
6. Tính Tất Định Độ Trễ, Khả Năng Phục Hồi Mạng và Các Tín Hiệu Thị Trường Thể Chế
Vượt ra ngoài các tính toán chi phí thuần túy và sự tuân thủ quy định, hiệu năng vận hành của các thiết bị suy luận cục bộ mang lại một lợi thế cạnh tranh mang tính quyết định: tính tất định tuyệt đối về độ trễ. Các endpoint API đám mây công cộng về bản chất luôn chịu rủi ro từ tắc nghẽn mạng diện rộng (WAN), các bước định tuyến qua nhiều khu vực và độ trễ hàng đợi máy chủ đa người thuê trong giờ cao điểm.
Như được chứng minh trong Hình 6, dữ liệu đo từ xa mạng thực nghiệm cho thấy sự phân kỳ rõ rệt trong các hồ sơ hiệu năng:
1. Thời Gian Tới Token Đầu Tiên Trung Vị (TTFT): Các lệnh gọi API đám mây công cộng thể hiện mức TTFT trung vị là 345 mili giây, do các bước bắt tay TLS, định tuyến internet và hàng đợi cân bằng tải máy chủ. Các thiết bị cục bộ tại chỗ đạt được mức TTFT trung vị chỉ 28 mili giây—tốc độ nhanh hơn 12.3 lần. Đối với các quy trình làm việc agentic tương tác, nơi một hệ thống tự trị thực thi hàng tá lệnh gọi mô hình đệ quy tuần tự để hoàn thành một nhiệm vụ, sự khác biệt về tốc độ này chuyển hóa từ nhiều phút chờ đợi độ trễ đám mây thành quá trình thực thi cục bộ tất định dưới một giây.
2. Biến Động Độ Trễ Đuôi (P99 Jitter): Khi mạng bị tắc nghẽn hoặc vào giờ cao tải của đám mây thương mại, độ trễ P99 trong trường hợp xấu nhất của API công cộng tăng vọt lên 1,840 mili giây. Điều này đại diện cho sự biến động độ trễ không thể dự đoán trước lên tới 1,495 mili giây, thường xuyên gây ra lỗi hết thời gian chờ (timeout) trong các hệ thống giao dịch tự động và bot thoại phục vụ khách hàng. Các thiết bị cách ly mạng cục bộ duy trì độ trễ P99 kiên định ở mức 44 mili giây, cung cấp biên độ biến động cực kỳ ổn định 16 mili giây, bảo đảm hoàn toàn các cam kết chất lượng dịch vụ (SLA) theo hợp đồng.
3. Tín Hiệu Thị Trường Thể Chế: Đối với các nhà phân tích cổ phiếu, các nhà phân bổ vốn đầu tư mạo hiểm và các giám đốc thu mua doanh nghiệp, việc theo dõi sự tăng tốc của phần cứng suy luận cục bộ tiết lộ những sự dịch chuyển thị trường thượng nguồn quan trọng:
Thứ nhất, các nhà sản xuất máy chủ phần cứng gốc (như Dell, Hewlett Packard Enterprise và Supermicro) đang chứng kiến doanh thu biên lợi nhuận cao tái tăng tốc, bù đắp cho nhu cầu suy giảm đối với các máy chủ ảo hóa truyền thống.
Thứ hai, các nhà cung cấp phần mềm doanh nghiệp không có khả năng cung cấp các phiên bản công cụ AI đóng gói container tự lưu trữ, cách ly mạng sẽ đối mặt với nguy cơ mất khách hàng ngay lập tức trong các lĩnh vực quốc phòng, ngân hàng và lâm sàng.
Thứ ba, các nhà đổi mới silicon điện toán biên tập trung vào kiến trúc suy luận công suất thấp, thông lượng cao đang ở vị thế thuận lợi để chiếm lĩnh thị phần ngân sách doanh nghiệp mang tính cấu trúc từ các nhà cung cấp đám mây quy mô lớn trong phần còn lại của chu kỳ điện toán 2026–2030.
Giám Sát Hoạt Động Thu Mua Phần Cứng và Điện Toán Doanh Nghiệp Toàn Cầu Theo Thời Gian Thực
Truy cập các đơn đặt hàng chuỗi cung ứng cấp độ giao dịch, xu hướng phân phối chất bán dẫn và dữ liệu đo từ xa phân bổ vốn CNTT doanh nghiệp thông qua Gemral Edge Tech Procurement Intelligence Terminal.
Khám Phá Dữ Liệu Tình Báo Công Nghệ EdgePhương Pháp Luận & Bản Quyền Trích Dẫn: Tất cả khối lượng xuất xưởng phần cứng, mô hình tài chính Tổng Chi Phí Sở Hữu, phân bổ thị phần silicon và dữ liệu đo từ xa độ trễ được trích dẫn trong báo cáo này được tổng hợp từ các báo cáo xuất xưởng của nhà sản xuất phần cứng doanh nghiệp công khai, các công bố chi tiêu vốn của doanh nghiệp và nhật ký kiểm toán tiêu chuẩn hạ tầng tính đến ngày 24 tháng 9, 2026. Phân tích này mang tính độc lập và được thực hiện nghiêm ngặt cho mục đích nghiên cứu thể chế. Dữ liệu công khai · không phải lời khuyên đầu tư.