Theo dõi cổ phiếu nhà thầu quốc phòng qua công bố mua sắm liên bang đã trở thành thông lệ phổ biến của các bộ phận nghiên cứu định lượng nhằm nắm bắt mức độ tiếp xúc với chi tiêu quân sự chính phủ. Tuy nhiên, quy trình định lượng tiêu chuẩn gán trực tiếp các giao dịch mua sắm công vào mã chứng khoán công ty mẹ thường tạo ra những sai lệch cấu trúc nghiêm trọng. Quy trình ký kết hợp đồng liên bang bao gồm chu kỳ phát triển nhiều năm, tái cơ cấu doanh nghiệp liên tục và các độ trễ công bố theo luật định làm vô hiệu hóa các phép nối cơ sở dữ liệu quan hệ đơn giản. Các chuyên gia phân tích định lượng khi đánh giá các nhà thầu quốc phòng chính phải triển khai quy trình định danh thực thể theo thời điểm (point-in-time entity resolution) để đảm bảo hồ sơ mua sắm lịch sử phản ánh chính xác những gì người tham gia thị trường có thể quan sát hợp pháp tại từng ngày công bố. Các nhà nghiên cứu có thể kiểm tra nguồn cấp dữ liệu mua sắm trực tiếp, hồ sơ pháp lý và cây liên kết doanh nghiệp qua cổng defense contractor records and ticker history của chúng tôi.
Trong phân tích hợp đồng liên bang, lỗ hổng lớn nhất bắt nguồn từ thiên lệch sống sót (survivorship bias) và quy kết công ty mẹ hồi tố. Khi một nền tảng nghiên cứu cổ phiếu đánh giá các giải thưởng lịch sử bằng bảng tra cứu công ty mẹ hiện tại, nó sẽ hồi tố các nghĩa vụ hợp đồng trong quá khứ cho công ty mẹ ngày nay rất lâu trước khi các thương vụ sáp nhập đó có hiệu lực pháp lý. Trong cuộc kiểm định toàn diện hồ sơ hợp đồng liên bang lịch sử, việc ánh xạ các giao dịch đã định danh qua bảng công ty mẹ ngày nay thay vì thực thể hợp lệ tại ngày công bố đã dẫn đến 89.600.000.000 USD trên 8.568 giao dịch bị gán sai mã cổ phiếu. Sai lệch 89,6 tỷ USD này chiếm khoảng 3,31% trong tổng số 2.706.000.000.000 USD giá trị hợp đồng liên bang được phân tích, chứng minh rằng việc ánh xạ doanh nghiệp tĩnh tạo ra sự nhiễm bẩn dữ liệu đáng kể cho các mô hình định lượng.
Ngoài quy kết hồi tố, các tổ chức đầu tư còn phải xử lý sự phân kỳ giữa thời điểm ký kết hợp đồng trên thực tế và thời điểm công bố chính thức. Bộ Quốc phòng Mỹ hoạt động theo quy định độ trễ công bố bắt buộc làm trì hoãn việc đăng tải chi tiết các giao dịch hợp đồng lên sổ công khai, ngay cả khi cơ quan báo chí Lầu Năm Góc vẫn phát hành tóm tắt hợp đồng hàng ngày. Hơn nữa, khoảng 191.900.000.000 USD giá trị hợp đồng liên bang chảy qua các công ty con vận hành, nơi tên thực thể được trao giải không có bất kỳ điểm tương đồng văn bản trực tiếp nào với tập đoàn niêm yết mẹ. Việc gỡ bỏ các lớp chồng chéo này đòi hỏi một kiến trúc dựa trên quan hệ pháp lý có mốc thời gian, điều chỉnh độ trễ luật định và lịch sử giao dịch point-in-time đã được xác minh.
Nguy Cơ Nhìn Trước Tương Lai Ở Cổ Phiếu Quốc Phòng: Vì Sao Ánh Xạ Công Ty Mẹ Tĩnh Làm Sai Lệch Phân Tích Mua Sắm
Các nhà phân tích cổ phiếu đại chúng thường coi các công bố mua sắm chính phủ như một nguồn dữ liệu doanh thu cơ bản nguyên bản. Tuy nhiên, cơ chế mà các cơ quan liên bang trao, sửa đổi và công bố nghĩa vụ mua sắm khác biệt căn bản so với các nguồn cấp dữ liệu tài chính thông thường. Cạm bẫy lớn nhất trong nghiên cứu quốc phòng định lượng là nguy cơ nhìn trước tương lai (look-ahead bias) do ánh xạ công ty mẹ tĩnh gây ra. Khi một chuyên viên truy vấn cơ sở dữ liệu chi tiêu công hiện nay, công cụ tìm kiếm thường đối chiếu hồ sơ nhà cung cấp với công ty mẹ tối hậu gần nhất. Mặc dù thuận tiện cho việc sàng lọc vận hành hiện đại, thói quen này làm sai lệch căn bản các kiểm định lịch sử (backtest) khi giả định rằng những người tham gia thị trường trong các giai đoạn trước đã biết trước các vụ sáp nhập, thâu tóm và thoái vốn trong tương lai.
Hãy xem xét cơ sở công nghiệp hàng không vũ trụ quốc phòng trong thập kỷ qua. Ngành này đã chứng kiến các thương vụ hợp nhất trị giá nhiều tỷ đô la, bao gồm việc sáp nhập United Technologies Corporation (UTX) và Raytheon Company để tạo thành RTX Corporation (RTX), sự kết hợp giữa Harris Corporation (HRS) và L3 Technologies để thành lập L3Harris Technologies (LHX), cùng các thương vụ bán tài sản lớn tại General Dynamics (GD), Northrop Grumman (NOC) và Science Applications International Corporation (SAIC). Khi một quy trình phân tích áp dụng các mã nhận diện công ty mẹ hiện đại một cách hồi tố, các nghĩa vụ hợp đồng trao cho các thực thể độc lập cũ vào năm 2018 hoặc 2019 sẽ bị xếp vào các mã chứng khoán chưa hề tồn tại hoặc các pháp nhân chưa hề có quyền nhận dòng tiền đó tại thời điểm diễn ra.
Động thái này tạo ra sức mạnh dự báo giả tạo cho các chiến lược định lượng. Một chiến lược thuật toán đánh giá động lực hợp đồng lịch sử có thể ghi nhận sự gia tăng đột biến về nghĩa vụ được trao cho một thực thể bên mua nhiều tháng hoặc nhiều năm trước khi giao dịch hoàn tất, gán kết quả kinh tế cho một bảng cân đối kế toán chưa hề tiếp nhận các tài sản vận hành cơ sở. Hơn nữa, việc ánh xạ tĩnh xóa bỏ các thất bại doanh nghiệp và biến cố tái cơ cấu trong quá khứ, tạo ra thiên lệch sống sót khi các thực thể bị mua lại hoặc tái cấu trúc được hấp thụ thẳng vào hồ sơ hoạt động liên tục của các nhà thầu lớn. Để khắc phục sai lệch này, cần phải duy trì một sổ cái sở hữu doanh nghiệp có mốc thời gian hiệu lực, neo từng giao dịch mua sắm vào đúng pháp nhân và mã chứng khoán đang giao dịch vào đúng ngày hồ sơ được công bố.
Việc hiểu rõ cơ chế theo dõi lịch sử này là tối quan trọng khi đối chiếu nguồn hợp đồng doanh nghiệp với các công bố chính trị rộng lớn hơn. Ví dụ, các bàn nghiên cứu thể chế thường theo dõi danh mục đầu tư của nghị sĩ song song với động lực mua sắm, như đã được ghi nhận trong nghiên cứu gần đây của chúng tôi về what stocks did congress buy. Nếu không có quy trình gán mã theo thời điểm, một nhà phân tích cố gắng đối chiếu nhiệm vụ ủy ban lập pháp với các bên hưởng lợi từ mua sắm sẽ có nguy cơ so khớp các giao dịch lịch sử của nghị sĩ với các mã cổ phiếu hoàn toàn tách biệt về mặt pháp lý với các hợp đồng được trao vào ngày giao dịch.
Roll Ticker Point-In-Time: Theo Dõi 659 Hợp Đồng Liên Bang Qua Các Thương Vụ M&A
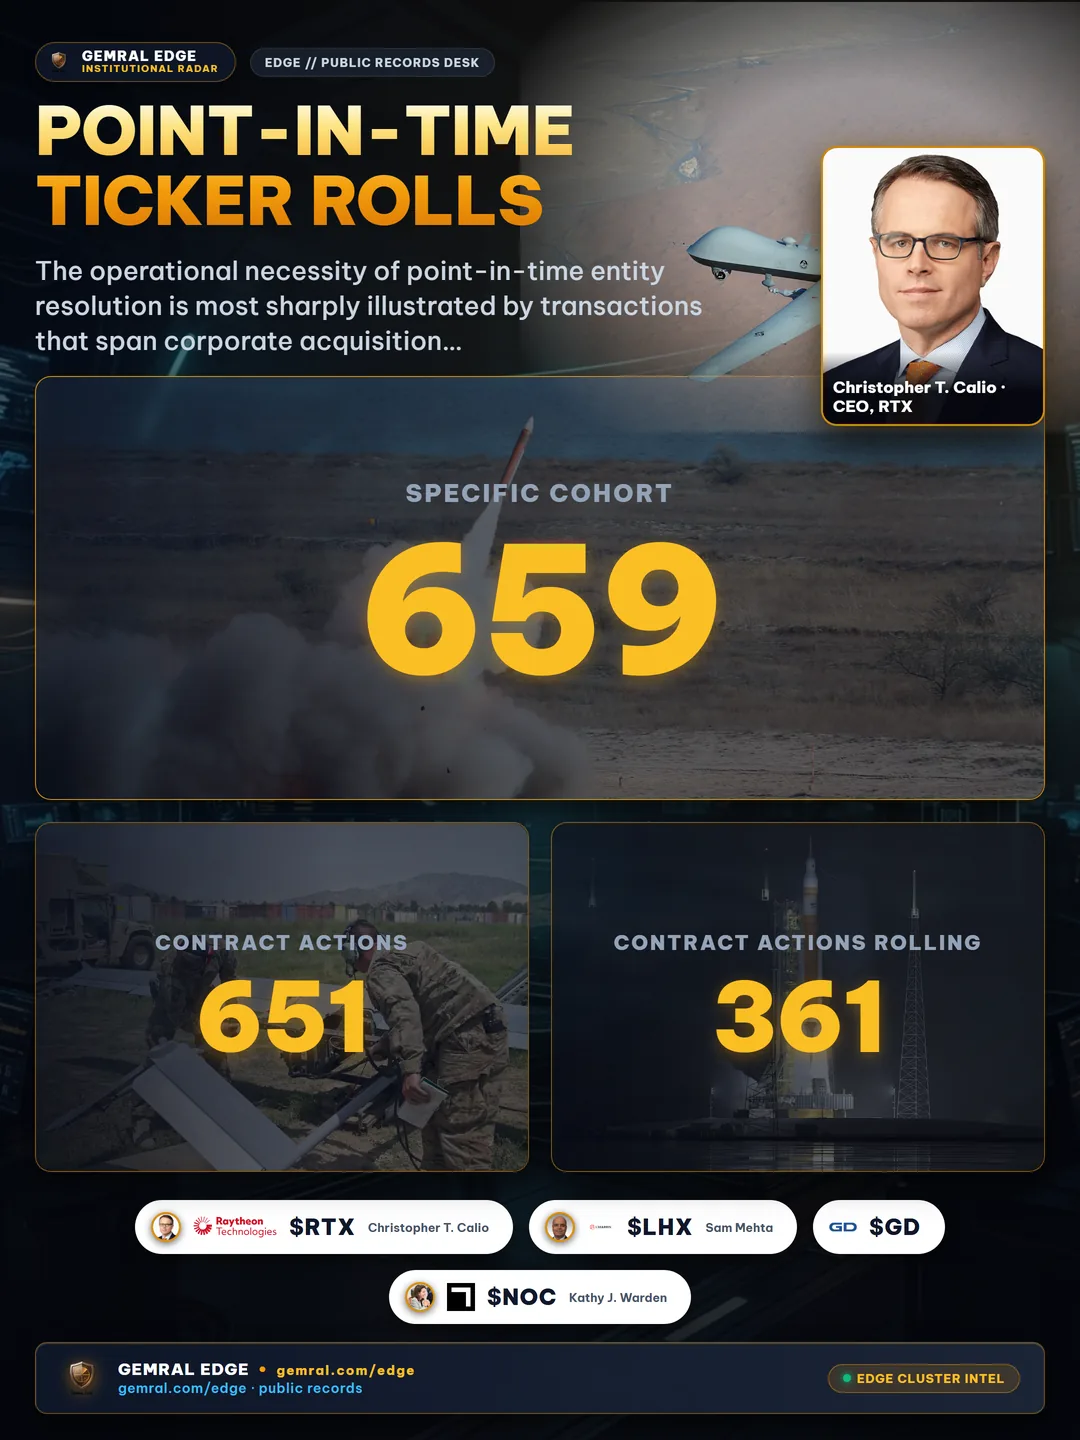
Tính cấp thiết trong vận hành của việc định danh thực thể theo thời điểm được minh họa rõ nét nhất qua các giao dịch kéo dài qua ngày hoàn tất thâu tóm doanh nghiệp. Xuyên suốt lịch sử ký kết hợp đồng liên bang, quy trình kỹ thuật dữ liệu của chúng tôi đã xác định một nhóm gồm 659 hành động hợp đồng liên bang được ký trước ngày hoàn tất mua lại nhưng chỉ được công bố lên các sổ chi tiêu công sau khi thương vụ sáp nhập đã kết thúc. Hiện tượng này xảy ra thường xuyên trong lĩnh vực công nghiệp quốc phòng do sự chậm trễ công bố theo luật định, chu kỳ rà soát hành chính và quy trình báo cáo đa cơ quan.
Theo phương pháp gán dữ liệu ngây thơ, 659 hồ sơ hợp đồng này tạo ra các lỗi vận hành tức thì. Nếu mô hình phân tích lập chỉ mục hợp đồng nghiêm ngặt theo ngày ký kết pháp lý (action date), các hồ sơ sẽ được gán cho công ty cũ bị mua lại. Tuy nhiên, nếu công ty cũ đã ngừng giao dịch cổ phiếu đại chúng sau khi sáp nhập, mã chứng khoán được gán sẽ trở thành một định danh chết trong các mô hình định giá và danh mục đầu tư. Ngược lại, nếu mô hình phân tích cập nhật mù quáng các cơ sở dữ liệu lịch sử để phản ánh công ty mẹ mới mà không theo dõi ngày chuyển giao, nó sẽ đưa thiên lệch nhìn trước tương lai vào mô hình bằng cách làm cho bên mua trông có quy mô lớn hơn trong các giai đoạn trước khi công bố thông tin.
Để giải quyết sự không tương thích về cấu trúc này, kiến trúc dữ liệu của chúng tôi thực hiện quy trình roll ticker point-in-time chính thức. Trong bộ dữ liệu mua sắm đã định danh, toàn bộ 659 hành động hợp đồng đều giữ nguyên pháp nhân ký kết ban đầu trong định danh bên nhận trực tiếp, trong khi mã chứng khoán được gán sẽ tự động chuyển đổi sang mã đang giao dịch tích cực vào ngày công bố. Trong số 659 hành động hợp đồng này:
- 651 Giao Dịch Hợp Đồng Được Roll Sang Bên Mua Niêm Yết: Chính xác 651 giao dịch đã roll thành công sang các pháp nhân bên mua giao dịch đại chúng hợp lệ tại các ngày phát hành công khai tương ứng. Các đợt chuyển đổi mã nổi bật bao gồm 361 hợp đồng chuyển sang RTX Corporation (RTX), 124 hợp đồng chuyển sang L3Harris Technologies (LHX), 49 hợp đồng chuyển sang United Technologies Corporation (UTX) trước khi tái cơ cấu tiếp theo, 49 hợp đồng chuyển sang General Dynamics (GD), 43 hợp đồng sang Northrop Grumman (NOC) và 25 hợp đồng sang Science Applications International Corporation (SAIC).
- 8 Giao Dịch Hợp Đồng Được Gán Mã Rỗng (Null): Chính xác 8 hành động hợp đồng liên quan đến các công ty mục tiêu được mua lại bởi các quỹ đầu tư tư nhân hoặc các thực thể quốc tế chưa niêm yết. Vì không có chứng khoán vốn đại chúng nào tồn tại vào ngày công bố, các hồ sơ này mang trạng thái mã rỗng đã được kiểm chứng, ngăn chặn việc gán nhầm các hợp đồng tài trợ bằng nợ tư nhân vào thị trường vốn công khai.
- 254 Giao Dịch Chuyển Đổi Mã Tên: Một nhóm bổ sung gồm 254 hợp đồng liên bang liên quan đến các pháp nhân đã thực hiện đổi mã chứng khoán chính thức giữa ngày ký hợp đồng và ngày phát hành công khai. Các hợp đồng này đã chuyển đổi chuẩn xác sang các mã giao dịch cập nhật khi công bố, bao gồm 121 lượt chuyển từ UTX sang RTX, 68 lượt từ HRS sang LHX, 44 lượt từ JEC sang Jacobs Solutions (J), 17 lượt từ ASGN sang Endeavor Foods (EFOR), 3 lượt liên quan đến Ball Corporation (BALL) và 1 lượt cho Marsh & McLennan (MRSH).
Việc thực hiện các quy trình roll ticker chi tiết này đảm bảo rằng các danh mục đầu tư định lượng tiếp nhận các ánh xạ định danh sạch và có thể hành động mà không tạo ra các bản ghi mồ côi hay các tham chiếu mã đã chết. Các mô hình tổ chức sau đó có thể liên kết biến động giá thị trường hàng ngày với các công bố công khai với tính toàn vẹn thời gian tuyệt đối.
Sai Lệch 89,6 Tỷ USD: Bảng Công Ty Mẹ Hôm Nay Làm Biến Dạng Các Giải Thưởng Của Lầu Năm Góc Như Thế Nào
Để định lượng quy mô tài chính của các lỗi ánh xạ tĩnh trên các chiến lược đầu tư tổ chức, nhóm nghiên cứu của chúng tôi đã tiến hành kiểm định toàn diện so sánh việc định danh thực thể theo thời điểm với các bảng tra cứu công ty mẹ đương thời trên toàn bộ các hợp đồng liên bang từ năm tài chính 2018 đến 2026. Các kết quả thực nghiệm cho thấy ánh xạ công ty mẹ tĩnh không chỉ tạo ra các sai lệch nhỏ ở rìa; nó gây ra sự phân bổ vốn sai lệch đáng kể trên các mô hình nhân tố ngành quốc phòng.
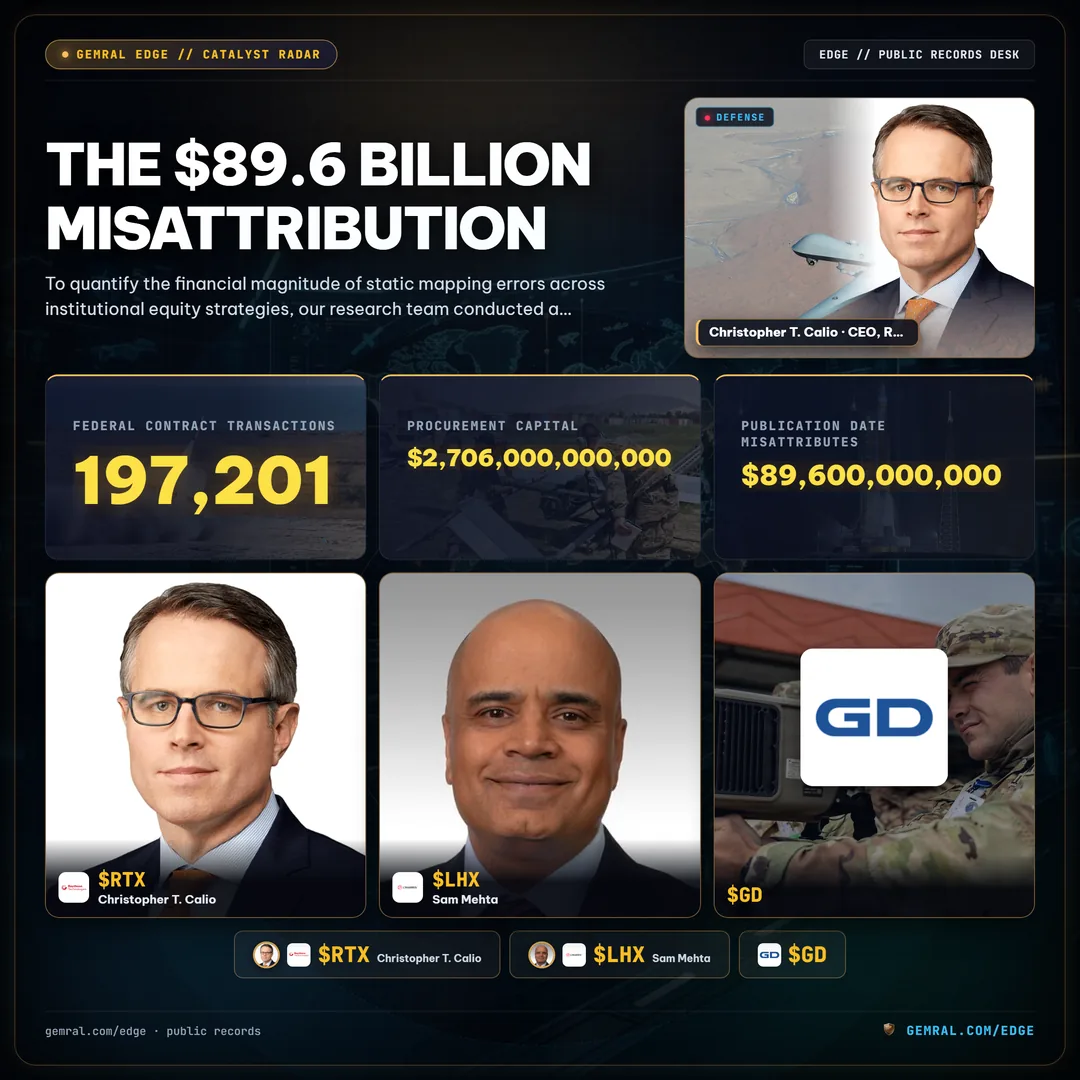
Trên tổng số 197.201 giao dịch hợp đồng liên bang đã được định danh với tổng vốn mua sắm cam kết là 2.706.000.000.000 USD, việc đánh giá hồ sơ qua bảng công ty mẹ ngày nay thay vì thực thể hợp lệ tại ngày công bố đã gán nhầm 89.600.000.000 USD trên 8.568 hành động hợp đồng riêng biệt. Sự gán nhầm này chiếm 3,31% tổng giá trị đô la được phân tích. Trong quản trị danh mục đầu tư tổ chức, nơi ngân sách sai số theo dõi (tracking error) và các độ nghiêng nhân tố chủ động được tính bằng điểm cơ bản (basis points), mức sai lệch 331 điểm cơ bản sẽ tạo ra nhiễu loạn nghiêm trọng trong các mô hình đa nhân tố.
Sự gán nhầm thể hiện rõ nét nhất ở các hợp đồng quốc phòng dài hạn có chu kỳ thực hiện nhiều năm và các sửa đổi cấp vốn định kỳ. Một chương trình quốc phòng lớn được trao cho một công ty hàng không vũ trụ độc lập vào năm 2018 có thể trải qua hàng chục sửa đổi hành chính, thay đổi phạm vi và hủy nghĩa vụ cấp vốn trong suốt vòng đời hoạt động 5 đến 7 năm. Nếu nhà thầu chính ban đầu bị mua lại giữa vòng đời hợp đồng, việc áp dụng bảng tra cứu công ty mẹ hiện đại tĩnh sẽ quy các sửa đổi ban đầu cho bên mua nhiều năm trước khi giao dịch hoàn tất, đồng thời bỏ lỡ hồ sơ tăng trưởng tự thân của công ty bị mua trong lịch sử hoạt động độc lập của nó.
Đối với các nhà nghiên cứu định lượng phát triển tín hiệu dữ liệu thay thế (alternative data), sự gán nhầm này làm xói mòn việc phân rã doanh thu cơ bản. Các mô hình nhân tố tính toán tỷ lệ tiếp xúc doanh thu chính phủ (nghĩa vụ hợp đồng liên bang chia cho tổng doanh thu được ghi nhận của doanh nghiệp) sẽ ước tính quá cao mức độ tập trung doanh thu quốc phòng của các tập đoàn bên mua, đồng thời đánh giá thấp mức độ tiếp xúc của các thực thể bị thoái vốn hoặc tách ra. Việc triển khai các bảng liên kết công ty mẹ có ngày hiệu lực sẽ loại bỏ sự biến dạng này bằng cách bảo toàn cấu trúc sở hữu pháp lý chính xác chi phối từng sửa đổi hợp đồng vào ngày nó được thực hiện và công bố.
Chuỗi Giải Thưởng Đa Tầng: 7,1% Giá Trị Hợp Đồng Gắn Liền Với Công Ty Con
Thách thức lớn thứ hai khi đánh giá cổ phiếu nhà thầu quốc phòng qua các sổ đăng ký mua sắm công là việc sử dụng phổ biến các công ty con, liên doanh và đơn vị vận hành chuyên biệt. Các nhà thầu quốc phòng lớn hiếm khi thực hiện hợp đồng chính phủ trực tiếp dưới tên công ty mẹ niêm yết công khai. Thay vào đó, các khoản giải thưởng mua sắm được trao cho hàng trăm công ty con vận hành riêng biệt về mặt pháp lý, các cơ sở nghiên cứu và các phân xưởng sản xuất chuyên dụng.
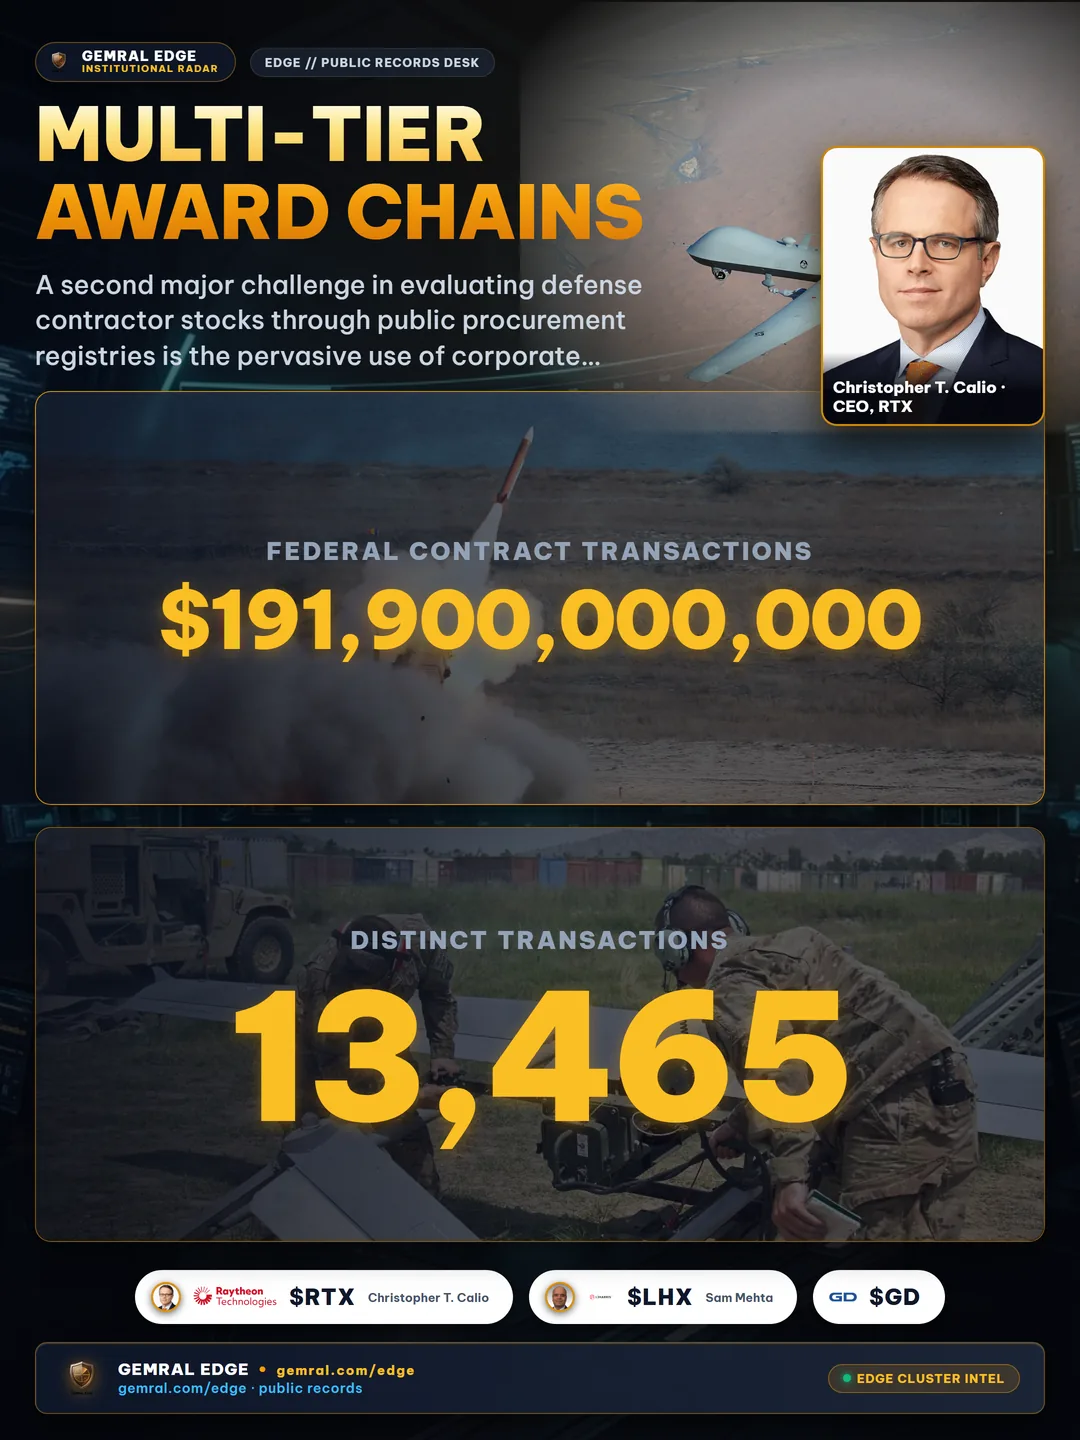
Cuộc kiểm định định lượng của chúng tôi xác định rằng 191.900.000.000 USD trong các giao dịch hợp đồng liên bang gắn mã chứng khoán—chiếm 7,1% tổng giá trị hợp đồng được phân tích và 13.465 giao dịch riêng biệt—chỉ tiếp cận được một cổ phiếu niêm yết công khai thông qua liên kết quan hệ công ty con có ngày hiệu lực. Trên các giải thưởng này, tên pháp nhân xuất hiện trên giấy phép mua sắm chính phủ hoàn toàn không có sự tương đồng văn bản nào với mã chứng khoán hoặc mã thị trường của tập đoàn mẹ. Ví dụ, các giải thưởng trao cho các phòng thí nghiệm đẩy tên lửa chuyên dụng, xưởng đóng tàu hàng hải hoặc các đơn vị nghiên cứu truyền thông chiến thuật thường hoạt động dưới các danh xưng phân bộ lịch sử không chứa tên của tập đoàn mẹ.
Các thuật toán so khớp thực thể tiêu chuẩn dựa trên so khớp chuỗi hoặc khoảng cách văn bản mờ thường thất bại trong việc nắm bắt các quan hệ công ty con này, dẫn đến việc bỏ sót có hệ thống khối lượng mua sắm của các nhà thầu chính. Một trình thu thập tự động chỉ tìm kiếm tên tập đoàn của một nhà thầu quốc phòng lớn sẽ bỏ sót hàng tỷ đô la giải thưởng hợp đồng quan trọng được thực hiện qua các công ty con sở hữu 100%. Ngược lại, việc so khớp cơ sở dữ liệu ngây thơ thiếu mốc thời gian hiệu lực sẽ tiếp tục gán các giải thưởng từ một công ty con đã thoái vốn cho công ty mẹ cũ rất lâu sau khi công ty con đó đã được tách ra hoặc bán cho đối thủ cạnh tranh.
Cấu trúc phụ thuộc đa tầng này cũng có ý nghĩa tương đương khi phân tích các nhà cung cấp công nghệ tiên tiến mở rộng sang mảng điện toán quân sự, hệ thống không người lái và phòng thủ mạng, một động lực mà chúng tôi đã quan sát thấy khi theo dõi AI companies with government contracts. Các công ty công nghệ tăng trưởng cao thường thành lập các công ty con giải pháp chính phủ được bảo mật hoặc tách biệt để cách ly các nghĩa vụ tuân thủ quốc phòng liên bang khỏi các hoạt động doanh nghiệp thương mại. Việc nắm bắt dòng vốn này đòi hỏi một khung định danh thực thể ánh xạ các cấu trúc sở hữu công ty con với mốc thời gian bắt đầu và kết thúc hiệu lực chính xác.
Độ Trễ Công Bố Theo Luật Định: Quy Tắc Quốc Phòng 90 Ngày vs. Thông Báo Hàng Ngày Theo Thời Gian Thực
Ngoài định danh thực thể và phân cấp công ty con, trình tự thời gian của dữ liệu mua sắm quốc phòng còn mang những đặc tính vi cấu trúc thị trường rất riêng. Trong mua sắm thương mại thông thường, các hành động hợp đồng được công bố lên các cổng chi tiêu liên bang với độ trễ hành chính tối thiểu. Tuy nhiên, hồ sơ mua sắm của Bộ Quốc phòng hoạt động theo các quy định luật định riêng biệt nhằm bảo vệ an ninh vận hành và các chi tiết chuỗi cung ứng nhạy cảm.
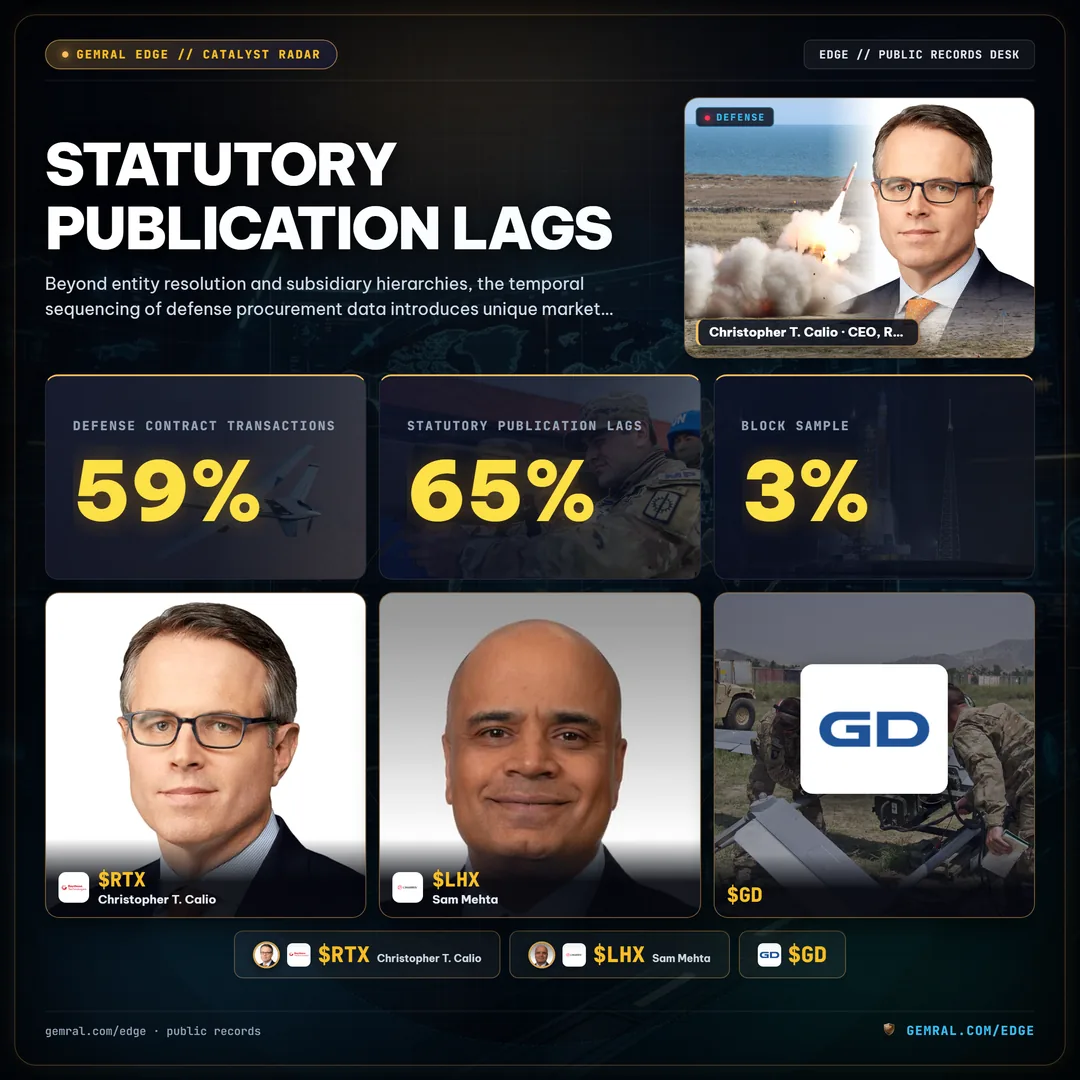
Theo các điều khoản luật định về mua sắm liên bang, các giao dịch hợp đồng quốc phòng phải chịu độ trễ công bố bắt buộc 90 ngày trước khi các dòng giao dịch chi tiết được phát hành vào các kho lưu trữ chi tiêu công. Trong phân tích thực nghiệm của chúng tôi đối với các hồ sơ mua sắm lịch sử, các giao dịch hợp đồng quốc phòng chiếm khoảng 59% tổng số dòng hợp đồng và 65% tổng số tiền cam kết trong mẫu khối 3% của các giao dịch liên bang từ 1.000.000 USD trở lên. Do đó, phần lớn dữ liệu mua sắm liên bang giá trị cao không xuất hiện trên các cơ sở dữ liệu công khai tiêu chuẩn cho đến 3 tháng sau khi giải thưởng hợp đồng được ký kết.
Một mô hình kiểm định lịch sử sử dụng ngày thực hiện hợp đồng (ngày ký hợp đồng) làm mốc thời gian cho tính sẵn có của thông tin sẽ đưa vào thiên lệch nhìn trước 90 ngày. Việc định ngày các sự kiện mua sắm theo ngày hoạt động thay vì ngày công bố sẽ đưa thông tin vào các bài kiểm định lịch sử sớm hơn tròn 90 ngày đối với các giao dịch hợp đồng quốc phòng. Để so sánh, sai lệch nhìn trước này lấn át hoàn toàn các độ trễ công bố thông tin công khai khác: các giao dịch của nghị sĩ thể hiện độ trễ công bố trung vị là 27 ngày (phân vị thứ 90 là 63 ngày) so với ngày thực hiện giao dịch, giao dịch nội gián thể hiện độ trễ trung vị là 1 ngày (phân vị thứ 90 là 4 ngày), và hồ sơ vận động hành lang hàng quý thể hiện độ trễ trung vị là 20 ngày (phân vị thứ 90 là 21 ngày) sau khi kết thúc quý.
Tuy nhiên, các nhà đầu tư tổ chức có thể thu hẹp khoảng cách thông tin 90 ngày này thông qua các thông báo hợp đồng hàng ngày của Lầu Năm Góc. Văn phòng quan hệ công chúng của Bộ Quốc phòng phát hành các bản tóm tắt buổi tối hàng ngày nêu chi tiết các giải thưởng hợp đồng chính vượt quá 7.500.000 USD. Trong cuộc kiểm định thực nghiệm đối với 9.158 hợp đồng quốc phòng xuất hiện ở cả thông báo hợp đồng hàng ngày và sổ đăng ký giải thưởng chi tiết, thông báo hàng ngày đi trước bản ghi cơ sở dữ liệu chính thức trong 93,5% trường hợp, dẫn trước các hồ sơ giao dịch chi tiết với trung vị chính xác là 90 ngày trên tổng giá trị được công bố là 1.070.000.000.000 USD. Việc kết hợp các thông báo quốc phòng hàng ngày cùng với lịch sử giao dịch point-in-time cho phép các bàn định lượng nắm bắt động lực mua sắm theo thời gian thực mà không vi phạm quy tắc nhân quả thông tin.
Đánh Giá Cổ Phiếu Quốc Phòng: Vệ Sinh Dữ Liệu, Giới Hạn Độ Phủ và Quy Trình Kiểm Chứng Thể Chế
Khi các nhà phân bổ tài sản tổ chức và các bàn nghiên cứu cơ bản tích hợp các chỉ số mua sắm liên bang vào quy trình đầu tư của mình, việc duy trì sự rõ ràng tuyệt đối về phạm vi và ranh giới độ phủ của bộ dữ liệu là điều tối quan trọng. Mặc dù dữ liệu chi tiêu liên bang cung cấp một góc nhìn vượt trội vào lượng tồn đọng doanh thu của các nhà thầu chính, các nhà phân tích định lượng phải tính đến một số hạn chế cấu trúc cố hữu trong dữ liệu viễn thám hồ sơ công khai.
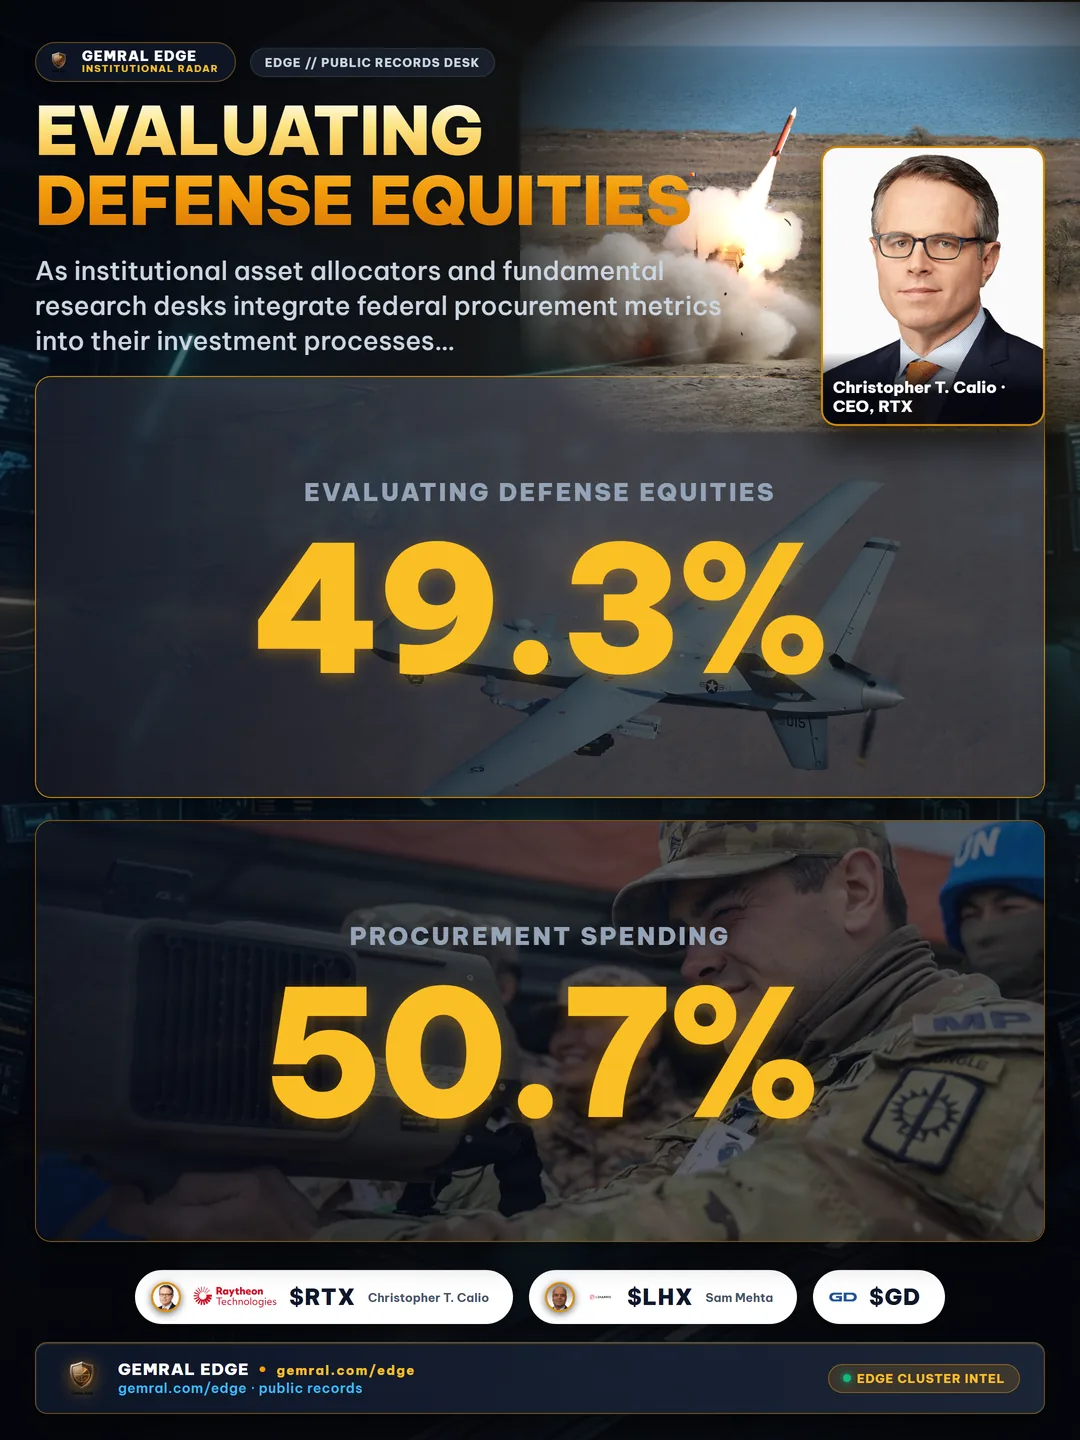
Thứ nhất, độ phủ mua sắm công bị giới hạn bởi sự tham gia của các thực thể niêm yết đại chúng trong cơ sở công nghiệp quốc phòng rộng lớn hơn. Trong cuộc kiểm định độ chính xác toàn diện của chúng tôi được đo lường vào ngày 23 tháng 10 năm 2026, khoảng 49,3% tổng giá trị giao dịch hợp đồng liên bang từ năm tài chính 2018 trở đi được liên kết với một mã cổ phiếu giao dịch đại chúng. 50,7% chi tiêu mua sắm còn lại được trao cho các doanh nghiệp tư nhân, nhà sản xuất chuyên biệt, trung tâm nghiên cứu học thuật, trung tâm nghiên cứu và phát triển được liên bang tài trợ (FFRDC) hoặc chính phủ các nước đồng minh. Các nhà phân tích không được giả định rằng chi tiêu mua sắm liên bang tương đương hoàn toàn với vốn hóa thị trường cổ phiếu đại chúng.
Thứ hai, các nhà nghiên cứu tổ chức phải xác minh các cơ chế phiên bản quản lý các sửa đổi hợp đồng và đính chính hành chính. Trong hạ tầng dữ liệu của chúng tôi, một sổ ghi nhận sửa đổi (revision log) chuyên dụng đã được khởi động vào tháng 10 năm 2026 để theo dõi rõ ràng các thay đổi tài liệu lịch sử. Trước tháng 10 năm 2026, các báo cáo sở hữu nội gián sửa đổi và báo cáo giao dịch Hạ viện sửa đổi được duy trì dưới dạng các hồ sơ lịch sử riêng biệt tại các ngày nộp tương ứng, trong khi các báo cáo Thượng viện sửa đổi và các đính chính hợp đồng phản ánh trạng thái đã xác minh mới nhất. Thẩm định thể chế đòi hỏi phải hiểu rõ các ranh giới phiên bản này khi lập mô hình các sửa đổi hợp đồng theo thời gian.
Khi xây dựng các khung theo dõi nhà thầu quốc phòng vững chắc, các nhóm nghiên cứu tổ chức nên thực thi 3 quy trình kiểm chứng cốt lõi:
- Thực Thi Mốc Thời Gian Công Bố Thay Vì Ngày Ký Kết: Luôn lập chỉ mục các sự kiện hợp đồng theo mốc thời gian chính xác mà hồ sơ được công bố lên các kho lưu trữ công khai, áp dụng độ lệch 90 ngày quốc phòng theo luật định để loại bỏ sự nhiễm bẩn nhìn trước tương lai.
- Sử Dụng Cây Phả Hệ Doanh Nghiệp Có Mốc Thời Gian Hiệu Lực: Loại bỏ các bảng tra cứu công ty mẹ tĩnh, thay thế bằng các đồ thị quan hệ thực thể động theo dõi các vụ sáp nhập, thoái vốn và các bước chuyển công ty con trên cơ sở hàng ngày.
- Kiểm Chứng Chéo Giữa Nguồn Hợp Đồng Chính và Thông Báo Hàng Ngày: Đối chiếu các thông cáo báo chí hợp đồng hàng ngày của Lầu Năm Góc với cơ sở dữ liệu giao dịch có độ trễ để theo dõi động lực mua sắm trên 1,07 nghìn tỷ USD nghĩa vụ liên bang trong khi vẫn duy trì việc gán quyền pháp lý point-in-time.
Đối với các tổ chức đầu tư triển khai vốn trong lĩnh vực hàng không vũ trụ và quốc phòng, quyền truy cập vào dữ liệu viễn thám hồ sơ công khai sạch, đã được xác minh và point-in-time cung cấp nền tảng cho phân tích cổ phiếu nghiêm ngặt. Để kiểm tra độ phủ của chúng tôi đối với các giải thưởng mua sắm liên bang, liên kết công ty con và thông báo hợp đồng quốc phòng, hãy khám phá live data preview của chúng tôi, xem lại datasets catalog, hoặc kiểm tra point-in-time public records telemetry.
Dữ liệu viễn thám hồ sơ công khai và các công bố theo quy định. Nguồn lấy trực tiếp từ các cơ sở dữ liệu hợp đồng liên bang chính thức, thông báo mua sắm của Lầu Năm Góc và hồ sơ công bố doanh nghiệp. Không phải lời khuyên đầu tư hoặc sự chứng thực cho các chứng khoán doanh nghiệp cụ thể. Xuất bản bởi Edge Research.
Frequently asked questions
Why does static parent mapping fail when analyzing defense contractor stocks?
Static parent mapping evaluates historical federal contract awards against today's corporate ownership structures rather than the legal ownership valid on the date each contract became publicly accessible. Because major defense contractors frequently execute multi-billion-dollar mergers, divestitures, and ticker rebranding, static joins attribute historical revenue to acquiring entities years before deals close, introducing severe look-ahead errors.
How does statutory defense procurement delay affect contract publication dates?
Under federal procurement statutes, Department of Defense contract actions are subject to a mandatory 90-day publication delay before detailed transaction records appear in public spending repositories. However, daily Pentagon press announcements publish contract awards immediately upon signing, leading detailed transactional records by a median of 90 days across 93.5% of paired award instances.
What proportion of federal procurement dollars reach defense stocks via subsidiaries?
Approximately $191.9 billion in federal contract transactions, representing 7.1% of all contract dollars and 13,465 distinct transactions, flow through operating subsidiaries where the awarded entity name differs entirely from the publicly traded parent ticker. Without effective-dated corporate family trees, these awards cannot be linked to the parent equity.
What percentage of federal contract dollars are mapped to publicly traded defense tickers?
Across fiscal years 2018 through 2026, approximately 49.3% of federal contract transaction dollars are linked to publicly traded tickers. The remaining procurement capital is awarded to privately held defense enterprises, academic institutions, non-profit federated research laboratories, and foreign suppliers.