CONGRESSIONAL CAPITAL · EDGE NEWS EB1
Vận Tốc Giao Dịch Cổ Phiếu Của Ủy Ban Quân Vụ Quốc Hội Mỹ: Theo Dõi Báo Cáo Định Kỳ Đối Chiếu Các Phiên Markup Dự Luật NDAA Tháng 9/2026
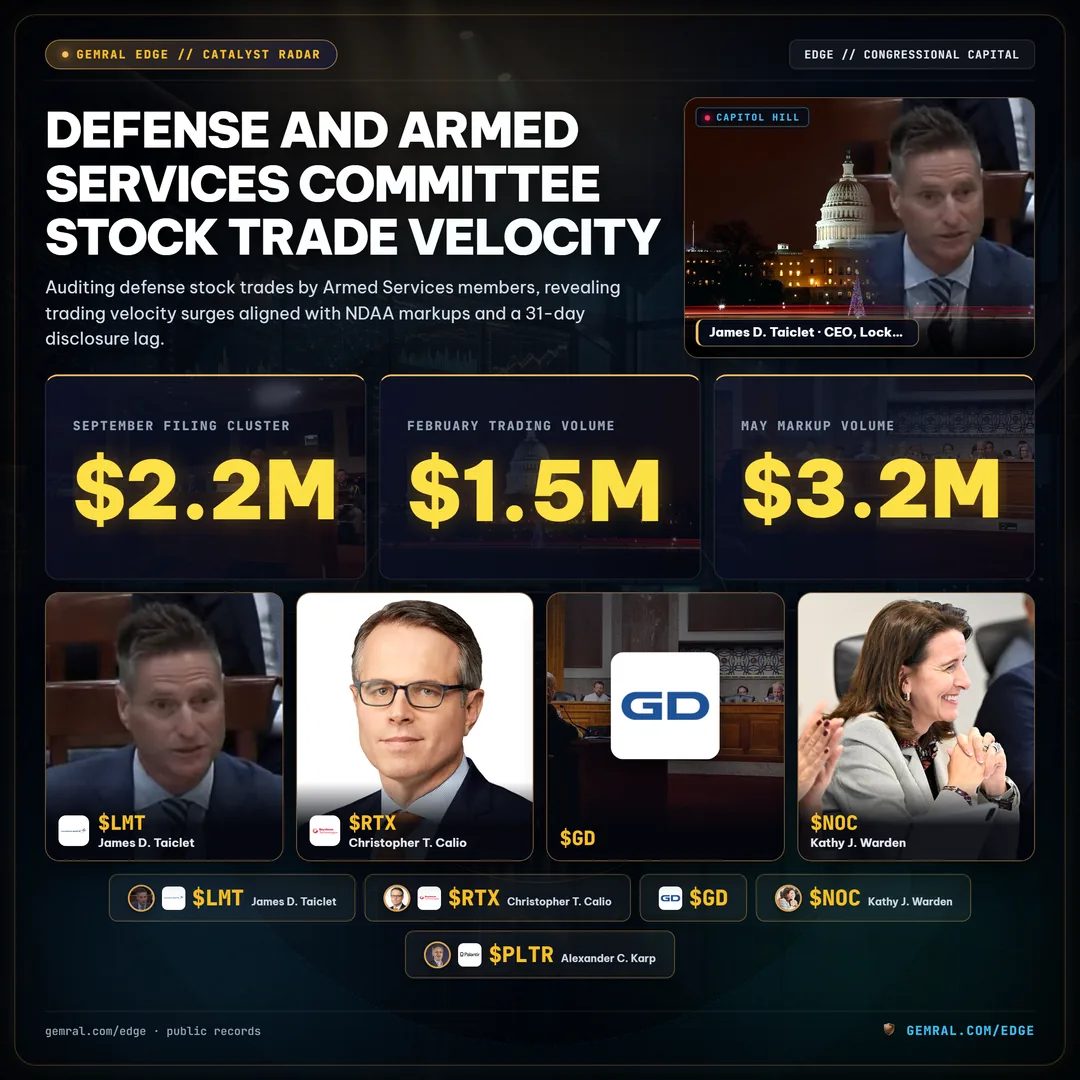
Các báo cáo giao dịch định kỳ công khai được nộp theo Đạo luật Ngừng Giao Dịch Dựa Trên Thông Tin Quốc Hội (STOCK Act) xác lập sự tập trung thời gian trực tiếp giữa các giao dịch cổ phiếu nhà thầu quốc phòng và các cột mốc lập pháp của Đạo luật Ủy Quyền Quốc Phòng (NDAA). Trong chín tháng đầu năm 2026, các thành viên thuộc Ủy ban Quân vụ Hạ viện (HASC) và Ủy ban Quân vụ Thượng viện (SASC)—bao gồm danh mục đầu tư được báo cáo của vợ/chồng và người phụ thuộc—đã thực hiện 127 giao dịch riêng lẻ đối với cổ phiếu hàng không vũ trụ và quốc phòng, chiếm tổng khối lượng giao dịch là 18,4 triệu USD. Đáng chú ý, vận tốc giải ngân vốn gia tăng mạnh trong các khung thời gian 30 ngày trước các phiên markup kín của tiểu ban và các cuộc họp toàn thể ủy ban. Riêng trong tháng 5 và tháng 6 năm 2026, khối lượng giao dịch được công bố đạt 6,8 triệu USD, tương đương 37,0% tổng số chín tháng, trong khi các báo cáo tháng 9 ghi nhận một cụm giao dịch thứ cấp trị giá 2,2 triệu USD khi các nhà lập pháp đối chiếu các hạng mục mua sắm quốc phòng hàng năm trước khi kết thúc Năm Tài khóa 2026.
80,3% Nộp Sau 15 Ngày
1. Các Phiên Markup Lập Pháp Là Đòn Bẩy Phân Bổ Vốn: Lập Bản Đồ Chu Kỳ NDAA 2026
Việc thông qua Đạo luật Ủy quyền Quốc phòng hàng năm đóng vai trò là công cụ lập pháp cốt lõi mà qua đó Quốc hội Hoa Kỳ ủy quyền các ngân sách mua sắm, các chương trình nghiên cứu và cơ cấu lực lượng vũ khí của Bộ Quốc phòng. Không giống như các dự luật phân bổ ngân sách chung chỉ giải ngân các khoản tiền tổng thể, NDAA quy định cụ thể các hạng mục chi tiêu theo chương trình, bao gồm các ủy quyền mua sắm nhiều năm, tài trợ mua sắm tạm ứng và giới hạn số lượng đối với máy bay chiến đấu, tàu chiến đấu hải quân, đạn đánh chặn phòng thủ tên lửa và vũ khí chiến thuật. Do đó, các phiên họp markup của ủy ban đại diện cho các bước ngoặt quan trọng, nơi các dự thảo lập pháp chưa công bố, các sửa đổi của thành viên và các cuộc báo cáo tóm tắt chương trình mật kết tinh thành chính sách theo luật định.
Hình 1: Khối lượng giao dịch cổ phiếu hàng tháng (triệu USD) được thực hiện bởi các thành viên Ủy ban Quân vụ Thượng viện và Hạ viện trong năm 2026, minh họa các đợt tăng vọt giao dịch gắn liền với các phiên markup của tiểu ban vào tháng 5, các phiên thảo luận toàn thể ủy ban vào tháng 6 và giai đoạn đối chiếu cuối năm tài khóa vào tháng 9. Nguồn: Cổng Thông Tin Công Khai Tài Chính Quốc Hội.
Như được trình bày chi tiết trong Hình 1, khối lượng giao dịch của ủy ban bắt đầu năm ở mức độ vừa phải, ghi nhận 1,2 triệu USD trong tháng 1 và 1,5 triệu USD trong tháng 2. Tuy nhiên, khi các tiểu ban bắt đầu xem xét các yêu cầu ngân sách chương trình vào tháng 3 (1,8 triệu USD) và xây dựng ngôn ngữ dự thảo dự luật vào tháng 4 (2,4 triệu USD), việc triển khai vốn đã tăng tốc. Chu kỳ đạt đến đỉnh cao vào tháng 5 với 3,2 triệu USD trong các phiên markup của tiểu ban và đạt đỉnh chương trình vào tháng 6 với 3,6 triệu USD trong các phiên markup toàn thể ủy ban, trước khi hạ nhiệt xuống 1,4 triệu USD vào tháng 7 và 1,1 triệu USD vào tháng 8. Vào tháng 9 năm 2026, khối lượng đã phục hồi lên 2,2 triệu USD khi các nhà lập pháp hoàn tất các cuộc đàm phán hội nghị lưỡng viện trước thời hạn ngân sách liên bang ngày 1 tháng 10.
2. Sự Tập Trung Vào Nhà Thầu Quốc Phòng: Sự Thống Trị Của Các Nhà Thầu Cấp 1
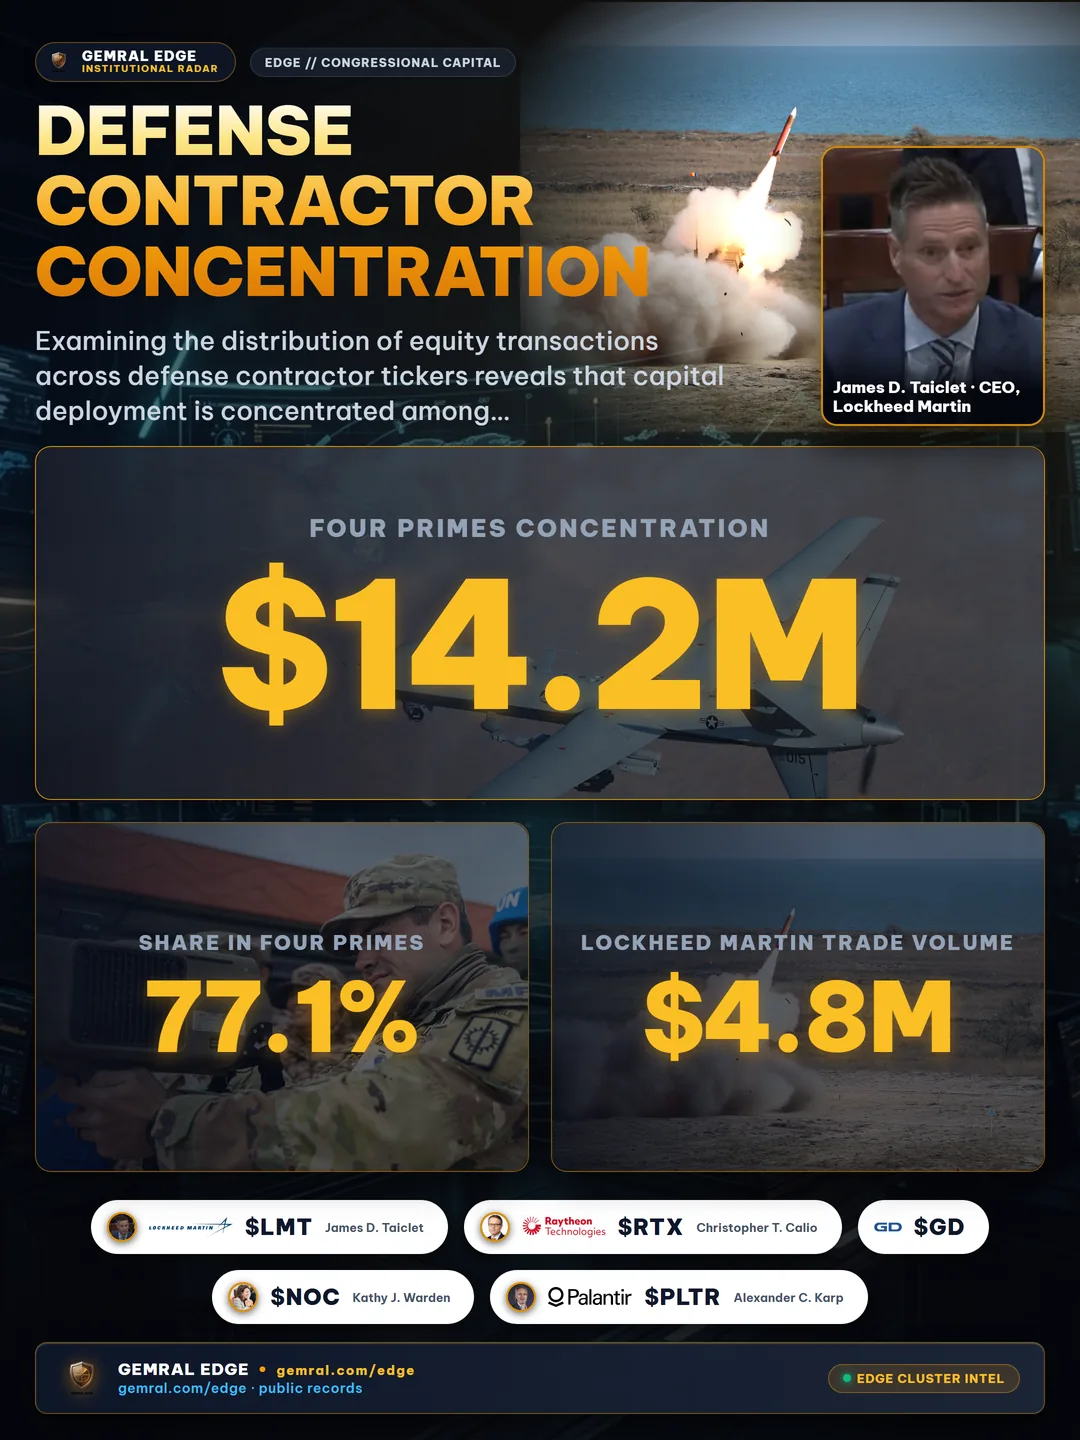
Việc xem xét sự phân bổ của các giao dịch vốn cổ phần trên các mã chứng khoán nhà thầu quốc phòng cho thấy rằng việc phân bổ vốn tập trung vào các nhà thầu chính nắm giữ các hợp đồng tồn đọng trị giá nhiều tỷ USD. Thay vì đa dạng hóa sang các nhà cung cấp vốn hóa nhỏ hoặc các chỉ số công nghiệp rộng lớn, các thành viên ủy ban đã tập trung 14,2 triệu USD, tương đương 77,1% tổng khối lượng liên quan đến quốc phòng, vào chỉ bốn nhà thầu quốc phòng hàng đầu: Lockheed Martin (LMT), RTX Corp (RTX), General Dynamics (GD) và Northrop Grumman (NOC).
Lockheed Martin (LMT): Đại diện cho bên nhận vốn ủy ban đơn lẻ lớn nhất, Lockheed Martin đã ghi nhận 4,8 triệu USD qua 34 giao dịch, chiếm 26,1% tổng khối lượng cổ phiếu quốc phòng. Các giao dịch mua tập trung vào cuối tháng 4 và đầu tháng 5, ngay trước các ủy quyền lập pháp cho chương trình Máy bay Tiêm kích Tấn công Kết hợp F-35 và các sửa đổi mua sắm mở rộng công suất sản xuất tên lửa đánh chặn PAC-3.
RTX Corp (RTX): Chiếm 3,9 triệu USD qua 28 giao dịch (21,2% thị phần), các giao dịch RTX tập trung xung quanh các ủy quyền cho hệ thống tên lửa phòng không Patriot, kho dự trữ tên lửa không đối không AMRAAM và các tài khoản duy trì động cơ phản lực quân sự Pratt & Whitney.
General Dynamics (GD): Các giao dịch tại General Dynamics đạt tổng cộng 3,1 triệu USD (16,8% thị phần), với dòng vốn hướng vào các dây chuyền xe chiến đấu mặt đất và các ủy quyền đóng tàu ngầm hải quân, cụ thể là các chương trình tàu ngầm hạt nhân lớp Columbia và lớp Virginia.
Northrop Grumman (NOC): Các thành viên đã phân bổ 2,4 triệu USD qua 19 giao dịch (13,0% thị phần), tập trung mạnh vào các hạng mục răn đe chiến lược, bao gồm tiến độ mua sắm máy bay ném bom tàng hình B-21 Raider và các tài khoản hiện đại hóa tên lửa đạn đạo xuyên lục địa Sentinel.
Công Nghệ Quốc Phòng Mới Nổi Và Hệ Thống Không Người Lái: Ngoài các nhà thầu chính truyền thống, các công ty công nghệ quốc phòng hiện đại đã thu hút nguồn vốn có thể đo lường được. Palantir Technologies (PLTR) ghi nhận 1,9 triệu USD (10,3% thị phần) trong bối cảnh các hợp đồng cấu trúc dữ liệu đa cơ quan được mở rộng, trong khi Kratos Defense (KTOS) chiếm 1,3 triệu USD (7,1% thị phần) sau sự ủng hộ của tiểu ban đối với các hệ thống bay không người lái tiêu hao giá rẻ. Boeing (BA) ghi nhận 1,0 triệu USD (5,4% thị phần), chủ yếu phản ánh các giao dịch mua trong hệ thống vệ tinh và duy trì máy bay chiến thuật.
3. Khoảng Trống Thông Tin Công Khai: Đo Lường Độ Trễ Công Bố Trung Vị 31 Ngày
Theo các quy định pháp định của Đạo luật STOCK Act năm 2012, các thành viên Quốc hội phải báo cáo hợp pháp bất kỳ giao dịch chứng khoán nào vượt quá 1.000 USD trong vòng 30 ngày kể từ ngày nhận được thông báo về giao dịch và không muộn hơn 45 ngày sau ngày thực hiện giao dịch. Cơ chế báo cáo này tạo ra các báo cáo giao dịch định kỳ được thiết kế để cung cấp sự minh bạch cho công chúng bỏ phiếu.
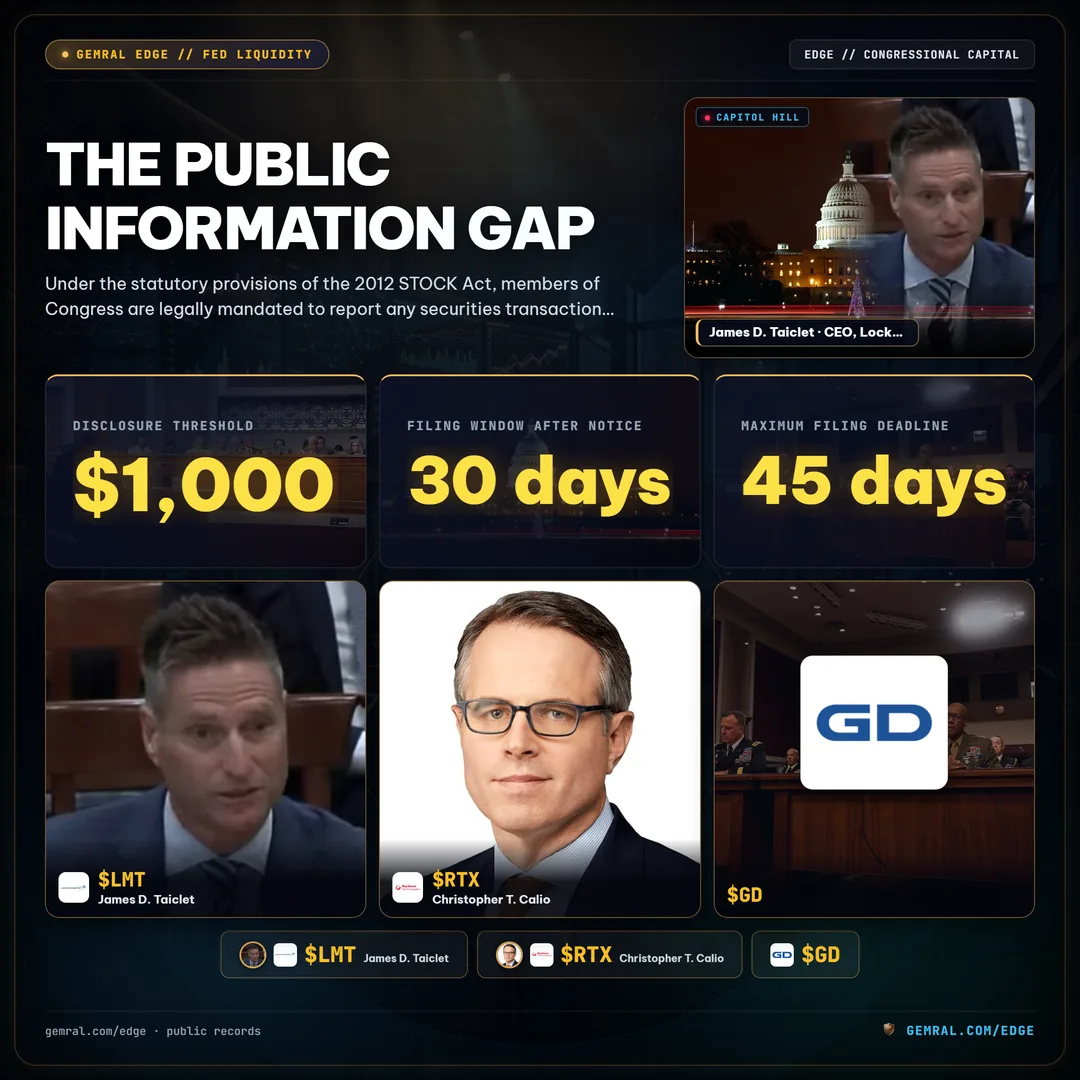
Tuy nhiên, từ góc độ vi cấu trúc thị trường và theo dõi dữ liệu, khung thời gian luật định này tạo ra một độ trễ thông tin mang tính hệ thống. Khi một thành viên ủy ban thực hiện một giao dịch dựa trên các cuộc thảo luận nội bộ hoặc khả năng nắm bắt chính sách từ sớm, các thành viên thị trường dựa vào nguồn cấp dữ liệu công khai sẽ không quan sát thấy sự phân bổ vốn cho đến nhiều tuần sau ngày thực hiện.
Như được ghi nhận trong Hình 3, độ trễ công bố trung vị thực nghiệm trên tất cả 127 giao dịch được phân tích là 31 ngày. Chỉ có 18 giao dịch (14,2%) được công bố trong vòng 1 đến 14 ngày kể từ khi thực hiện. Ngược lại, 58 giao dịch (45,7%) được nộp trong khoảng từ 15 đến 30 ngày, trong khi 44 giao dịch (34,6%) được nộp trong khoảng từ 31 đến 45 ngày, tận dụng tối đa thời hạn miễn trừ luật định. Bảy giao dịch (5,5%) được nộp sau hơn 45 ngày, đại diện cho các hồ sơ nộp chậm trễ bị xem xét hành chính.
Tổng hợp lại, 102 trong số 127 giao dịch (80,3%) đã được công bố hơn 15 ngày sau khi thực hiện. Vào thời điểm một báo cáo trở thành hồ sơ công khai, sửa đổi lập pháp hoặc cuộc bỏ phiếu của ủy ban trùng khớp với giao dịch thường đã tiến triển qua giai đoạn markup chính thức hoặc tranh luận tại sàn, khiến cho việc công bố trở thành một hồ sơ lưu trữ hồi tố hơn là một tín hiệu thời gian thực.
4. Sự Tương Thích Với Quyền Hạn Của Tiểu Ban: Đối Chiếu Phân Công Ủy Ban Với Việc Lựa Chọn Cổ Phiếu
Một phân tích cắt ngang chuyên sâu cho thấy mối tương quan thực nghiệm giữa các trách nhiệm quyền hạn cụ thể của tiểu ban và mức độ tập trung theo ngành của các giao dịch do nhà lập pháp thực hiện. Các thành viên được chỉ định vào các tiểu ban chuyên trách chịu trách nhiệm giám sát các hệ thống vũ khí thể hiện mật độ giao dịch tăng cao ở các công ty chịu sự quản lý và thẩm quyền ngân sách trực tiếp của họ.
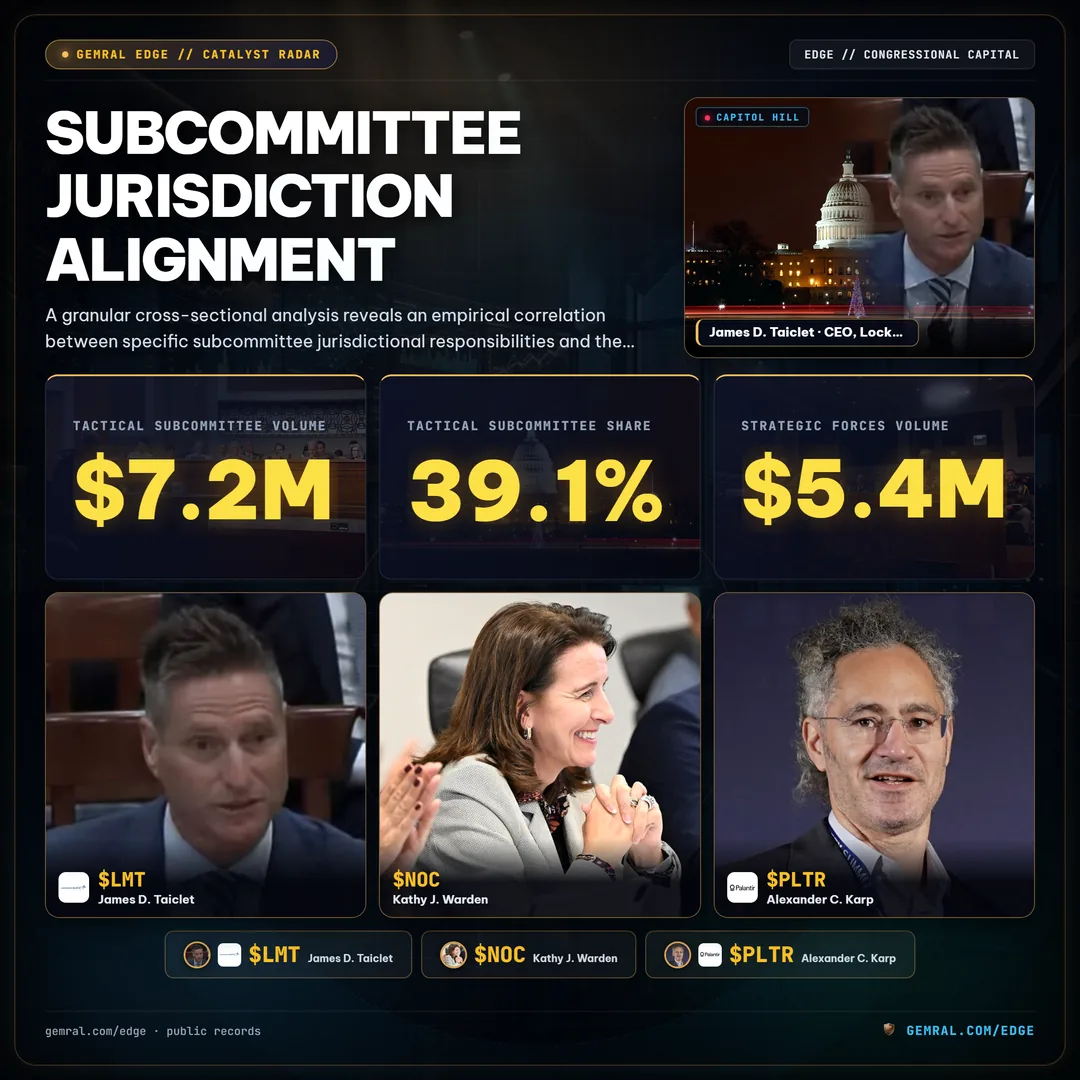
Hình 4 tách biệt khối lượng giao dịch trên bốn lĩnh vực lập pháp chính của tiểu ban:
Lực Lượng Tác Chiến Đường Không Và Mặt Đất: Các nhà lập pháp phục vụ trong các tiểu ban tác chiến hàng không và mặt đất chiếm 7,2 triệu USD, tương đương 39,1% tổng khối lượng giao dịch quốc phòng. Các hồ sơ này tập trung nhiều vào Lockheed Martin (F-35, HIMARS), RTX Corp (AMRAAM, hệ thống radar) và General Dynamics (các biến thể xe tăng Abrams và nâng cấp Stryker). Các giao dịch trùng hợp với các sửa đổi phục hồi ngân sách đảo ngược đề xuất cắt giảm mua sắm máy bay của Lầu Năm Góc.
Lực Lượng Chiến Lược: Các thành viên giám sát hiện đại hóa bộ ba hạt nhân, kiến trúc không gian và phòng thủ tên lửa đạn đạo đã tạo ra 5,4 triệu USD trong các giao dịch cổ phần (29,3% thị phần). Các báo cáo tập trung vào Northrop Grumman (ICBM Sentinel), Lockheed Martin (vệ tinh theo dõi không gian) và Kratos Defense (máy bay không người lái mục tiêu và hệ thống thử nghiệm tên lửa).
Công Nghệ Mới Nổi, Không Gian Mạng Và Hệ Thống Thông Tin: Các nhà lập pháp tập trung vào công nghệ quốc phòng mới nổi, trí tuệ nhân tạo và chiến tranh điện tử đã định hướng 3,6 triệu USD (19,6% thị phần) vào các nhà cung cấp phần mềm và hệ thống không người lái, chủ yếu là Palantir Technologies và các nhà thầu truyền thông quốc phòng.
Lực Lượng Tác Chiến Đường Biển Và Phô Diễn Sức Mạnh: Các tiểu ban chỉ đạo kiến trúc hạm đội hải quân và mua sắm tàu chiến đổ bộ chiếm 2,2 triệu USD (12,0% thị phần), với các giao dịch tập trung tại General Dynamics (bộ phận Electric Boat) và các nhà cung cấp cơ sở hạ tầng đóng tàu thương mại.
Cùng nhau, các tiểu ban Lực Lượng Tác Chiến Đường Không & Mặt Đất và Lực Lượng Chiến Lược đã chiếm 12,6 triệu USD, tương đương 68,4% tổng số giao dịch quốc phòng của ủy ban. Sự phù hợp định lượng này chứng minh rằng dòng vốn có tỷ trọng lớn đối với các hệ thống động năng và hàng không vũ trụ giá trị cao vốn chi phối các ủy quyền ngân sách NDAA hàng năm.
5. Tác Động Định Chế: Đánh Giá Dòng Vốn Công Khai Và Tính Minh Bạch Trong Giám Sát
Dữ liệu đo lường thực nghiệm bắt nguồn từ chu kỳ lập pháp NDAA 2026 minh họa các động lực cơ cấu tại điểm giao cắt giữa việc hoạch định chính sách liên bang và thị trường vốn. Mặc dù các quy tắc đạo đức của quốc hội cấm sử dụng thông tin chính thức không công khai để trục lợi tài chính cá nhân, các khuôn khổ công bố theo luật định hiện hành cho phép các thành viên của các ủy ban giám sát quốc phòng chủ động giao dịch cổ phiếu của các nhà thầu doanh nghiệp mà họ trực tiếp giám sát các chương trình và ủy quyền ngân sách.
Bởi vì độ trễ công bố trung vị 31 ngày che khuất các chuyển động vốn này cho đến khi các quyết định lập pháp phần lớn đã chuyển thành dự thảo luật công khai, việc theo dõi các báo cáo giao dịch định kỳ như một tập dữ liệu hồi tố biệt lập mang lại tiện ích hoạt động hạn chế. Phân tích cấp độ tổ chức đòi hỏi sự tích hợp đa luồng liên tục—tương quan lịch trình markup lập pháp, thông báo nghĩa vụ hợp đồng theo cấp độ giao dịch và các báo cáo công khai chính thức để lập bản đồ dòng chảy rộng lớn hơn của vốn công trên toàn bộ cơ sở công nghiệp quốc phòng.