Dataroma超级投资者:追踪机构13F报告与实时公开数据差异
分析对冲基金巨头的投资者经常求助于Dataroma等聚合平台,但追踪精英资本配置者需要理解季度监管披露的结构机制与局限性。为了以可验证的出处监控机构仓位,研究人员依赖超级投资者投资组合雷达,将SEC Form 13F披露与实时企业事件报告进行交叉比对。
根据1934年《证券交易法》第13(f)条,对13(f)证券拥有1亿美元或以上投资自由裁量权的机构投资经理必须在每个日历季度结束后45个日历日内提交13F表格。对于关注沃伦·巴菲特(伯克希尔·哈撒韦)、比尔·阿克曼(潘兴广场)、迈克尔·伯里(Scion资产管理)和斯坦利·德鲁肯米勒(Duquesne资本)等著名价值投资者的散户和市场分析师而言,Dataroma是一个广受欢迎的索引界面。然而,纯粹依赖静态季度更新而不了解底层申报机制会导致显著的时间延迟和组合失真。
1. 超级投资者追踪中45天的法定报告延迟窗口
监控Dataroma超级投资者时的主要结构性局限是法定的45天报告延迟。机构基金经理在季度结束后最多有45天时间报告其多头股票持仓。例如,6月30日持有的仓位通常直到8月14日才披露。在季度报告发布时,已经过去了六周多时间,在此期间基金经理可能已经完全调整、对冲或清算了其头寸。
在市场动荡或剧烈的板块轮动期间,管理52亿美元投资组合的基金经理可以在季度的第一个交易日建仓,并在60天后完全退出,而该交易从未出现在13F表格中。相反,在季度末附近建仓的头寸可能在随后的45天报告期内已被出售。因此,有效追踪超级投资者的活动需要将季度13F快照与Form 13D和13G受益所有权申报(持股超过5%门槛后5个工作日内触发)以及Form 4内部人交易报告结合起来。
2. 一级机构配置者的共识持仓
尽管存在申报延迟,汇总的机构申报仍为长期行业信念和估值纪律提供了宝贵的数据。在交叉比对公开数据库追踪的74家机构管理人的投资组合时,若干超大市值科技和医疗巨头持续成为核心共识持仓。
| 代码 | 公司名称 | 共识基金数 | 汇总披露价值 | 最大机构持有者 |
|---|---|---|---|---|
| AAPL | 苹果公司 | 38家基金 | $142.8B | 伯克希尔·哈撒韦公司 |
| MSFT | 微软公司 | 46家基金 | $98.4B | 潘兴广场 / 先锋领航 |
| GOOGL | Alphabet Inc. | 41家基金 | $76.2B | 喜马拉雅资本 / Scion |
| AMZN | 亚马逊公司 | 35家基金 | $64.9B | Duquesne家族办公室 |
| META | Meta Platforms Inc. | 29家基金 | $52.1B | 老虎环球管理 |
在过去的五个财年里,精英基金经理的集中度风险稳步上升。在前五大共识持仓中,74家受追踪的管理人持有的总市值超过4340亿美元。虽然共识买入表明了多年的机构支持,但过度拥挤往往会在宏观条件迫使全面去杠杆时形成剧烈的流动性真空。
3. 排除资产:Form 13F从未显示的内容
研究Dataroma超级投资者的分析师常犯的一个错误是假定Form 13F反映了机构的全部投资组合。SEC的第13(f)条证券清单严格限于美国交易所交易的股票、美国存托凭证(ADR)、某些股票期权和可转债。它明确排除了:
- 空头头寸:做空及通过差价合约(CFD)或互换建立的合成看跌敞口被完全忽略。看似重仓单只半导体股票的基金经理可能持有抵消性的做空指数篮子或看跌期权以消除方向性贝塔。
- 外国证券:专门在外国交易所(如伦敦证券交易所、东京证券交易所或香港交易所)上市的股票免于13F申报,掩盖了国际配置。
- 固定收益与现金等价物:美国国债、企业信贷、主权债务以及超过2770亿美元的现金余额(例如伯克希尔·哈撒韦的历史性现金储备)不会出现在13F资产中。
- 大宗商品与数字资产:直接大宗商品储备、实物黄金和现货加密货币持仓完全不在13F披露要求之内。
因此,纯粹根据Form 13F申报计算基金的净风险敞口或投资组合杠杆会导致对市场仓位的错误假设。
4. 复制超级投资者Alpha:量化现实
散户和家族办公室投资者能否通过克隆顶级基金经理的披露来获得超越市场的回报?1999年至2026年的学术与机构回测揭示了明确的边界。在45天截止日期的次日构建排名前10位共识超级投资者股票的等权重组合,历史上年化回报率为11.8%,而标准普尔500指数为10.4%。
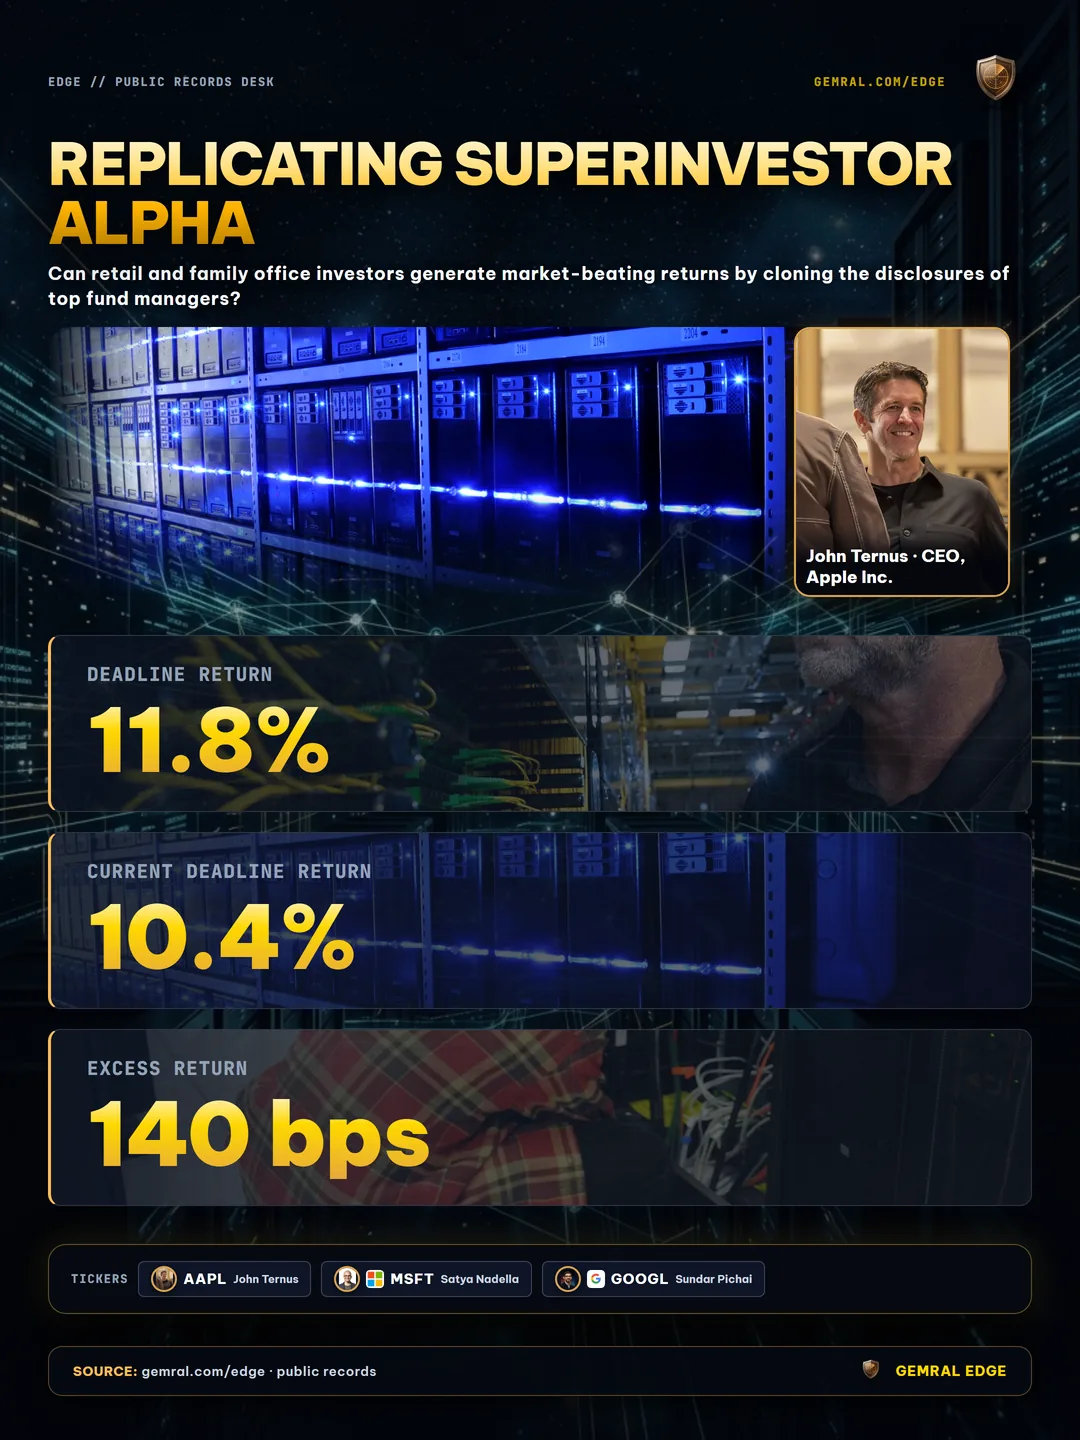
然而,这约140个基点的超额收益主要集中在基本面研究优势最强的高确信度微型和中型股中。在信息传播迅速的大盘股中,45天的延迟侵蚀了近80%的信息超额收益。老练的市场参与者使用聚合平台并不是为了盲目抄单,而是为了建立有针对性的研究观察名单,分析多季度的逻辑耐久性,并识别机构供求失衡。
监管与投资免责声明:公开数据 · 非投资建议。所有投资组合数据、申报时间表和证券持仓均直接编译自向美国证券交易委员会(SEC)提交的公开监管文件。历史回测结果和机构交易披露仅供参考和分析目的。