Nhà Đầu Tư Siêu Hạng Dataroma: Theo Dõi Hồ Sơ Thể Chế 13F và Chênh Lệch Dữ Liệu Công Khai
Các nhà đầu tư phân tích các quỹ phòng hộ hàng đầu thường tìm đến các trang tổng hợp như Dataroma, nhưng việc theo dõi các nhà quản lý vốn tinh hoa đòi hỏi phải hiểu rõ cơ chế và hạn chế cấu trúc của các báo cáo pháp lý định kỳ. Để giám sát vị thế thể chế với nguồn gốc có thể xác minh, các nhà nghiên cứu dựa vào radar danh mục nhà đầu tư siêu hạng, đối chiếu báo cáo SEC Mẫu 13F với các hồ sơ sự kiện doanh nghiệp theo thời gian thực.
Theo Mục 13(f) của Đạo luật Giao dịch Chứng khoán năm 1934, các nhà quản lý đầu tư thể chế có quyền quyết định đầu tư từ 100 triệu USD trở lên đối với các chứng khoán theo Mục 13(f) phải nộp Mẫu 13F trong vòng 45 ngày sau khi kết thúc mỗi quý theo lịch. Đối với các nhà đầu tư cá nhân theo dõi các nhà đầu tư giá trị nổi tiếng—như Warren Buffett của Berkshire Hathaway, Bill Ackman của Pershing Square, Michael Burry của Scion Asset Management, và Stanley Druckenmiller của Duquesne Capital—Dataroma đóng vai trò là giao diện lập chỉ mục phổ biến. Tuy nhiên, việc chỉ dựa vào các bản cập nhật hàng quý tĩnh mà không hiểu rõ cấu trúc báo cáo bên dưới sẽ dẫn đến độ trễ thời gian và sự sai lệch danh mục đáng kể.
1. Độ Trễ Luật Định 45 Ngày Trong Theo Dõi Nhà Đầu Tư Siêu Hạng
Hạn chế cấu trúc chính khi theo dõi nhà đầu tư siêu hạng Dataroma là độ trễ báo cáo theo luật định 45 ngày. Các nhà quản lý quỹ thể chế có tối đa 45 ngày sau khi kết thúc quý để báo cáo các vị thế mua cổ phiếu của họ. Ví dụ: các vị thế nắm giữ vào ngày 30 tháng 6 thường không được công bố cho đến ngày 14 tháng 8. Vào thời điểm báo cáo hàng quý được công bố, hơn sáu tuần đã trôi qua, trong thời gian đó các nhà quản lý có thể đã điều chỉnh, phòng hộ hoặc thanh lý hoàn toàn vị thế của mình.
Trong thời kỳ thị trường biến động hoặc luân chuyển ngành mạnh, một nhà quản lý quỹ điều hành danh mục 5,2 tỷ USD có thể mở vị thế vào ngày giao dịch đầu tiên của quý và thoái vốn hoàn toàn 60 ngày sau đó mà giao dịch đó không bao giờ xuất hiện trong báo cáo Mẫu 13F. Ngược lại, một vị thế mua vào gần cuối quý có thể đã được bán trong cửa sổ báo cáo 45 ngày tiếp theo. Do đó, việc theo dõi hoạt động của các nhà đầu tư siêu hạng một cách hiệu quả đòi hỏi phải kết hợp ảnh chụp nhanh 13F hàng quý với các hồ sơ sở hữu thụ hưởng Mẫu 13D và 13G (kích hoạt trong vòng 5 ngày làm việc khi vượt ngưỡng 5% cổ phần) và báo cáo giao dịch nội bộ Mẫu 4.
2. Các Vị Thế Nắm Giữ Đồng Thuận Giữa Các Nhà Phân Bổ Thể Chế Hàng Đầu
Bất chấp độ trễ nộp hồ sơ, các báo cáo thể chế tổng hợp vẫn cung cấp dữ liệu vô giá về niềm tin ngành dài hạn và kỷ luật định giá. Khi đối chiếu danh mục đầu tư của 74 nhà quản lý thể chế được theo dõi trên các cơ sở dữ liệu công khai, một số tên tuổi công nghệ và y tế vốn hóa siêu lớn liên tục nổi lên như những vị thế nắm giữ đồng thuận cốt lõi.
| Mã CP | Tên Công Ty | Số Quỹ Đồng Thuận | Giá Trị Báo Cáo Tổng Hợp | Cổ Đông Thể Chế Hàng Đầu |
|---|---|---|---|---|
| AAPL | Apple Inc. | 38 Quỹ | $142.8B | Berkshire Hathaway Inc. |
| MSFT | Microsoft Corporation | 46 Quỹ | $98.4B | Pershing Square / Vanguard |
| GOOGL | Alphabet Inc. | 41 Quỹ | $76.2B | Himalaya Capital / Scion |
| AMZN | Amazon.com Inc. | 35 Quỹ | $64.9B | Duquesne Family Office |
| META | Meta Platforms Inc. | 29 Quỹ | $52.1B | Tiger Global Management |
Rủi ro tập trung giữa các nhà quản lý quỹ tinh hoa đã gia tăng đều đặn trong năm năm tài chính qua. Năm vị thế nắm giữ đồng thuận hàng đầu đại diện cho hơn 434 tỷ USD giá trị thị trường kết hợp giữa 74 nhà quản lý được theo dõi. Mặc dù sự mua vào đồng thuận cho thấy sự bảo trợ thể chế qua nhiều năm, nhưng tình trạng tập trung quá mức thường tạo ra khoảng trống thanh khoản mạnh khi điều kiện vĩ mô buộc phải giảm đòn bẩy diện rộng.
3. Tài Sản Bị Loại Trừ: Những Gì Mẫu 13F Không Bao Giờ Thể Hiện
Một sai lầm phổ biến của các nhà phân tích khi nghiên cứu nhà đầu tư siêu hạng Dataroma là giả định rằng Mẫu 13F phản ánh toàn bộ danh mục của một tổ chức. Danh mục chứng khoán theo Mục 13(f) của SEC chỉ bao gồm các cổ phiếu niêm yết tại Mỹ, Chứng chỉ Lưu ký Hoa Kỳ (ADR), một số quyền chọn cổ phiếu và trái phiếu chuyển đổi. Danh mục này hoàn toàn loại trừ:
- Vị Thế Bán Khống: Hoạt động bán khống và vị thế giảm giá tổng hợp qua hợp đồng chênh lệch (CFD) hoặc hoán đổi hoàn toàn bị bỏ qua. Một nhà quản lý quỹ có vẻ mua nhiều một cổ phiếu bán dẫn nhưng có thể đang nắm giữ rổ chỉ số bán khống hoặc quyền chọn bán bù trừ để triệt tiêu beta định hướng.
- Chứng Khoán Nước Ngoài: Các cổ phiếu niêm yết độc quyền trên các sàn giao dịch nước ngoài (như Sàn Giao dịch Luân Đôn, Sàn Giao dịch Tokyo, hoặc Sàn Giao dịch Hồng Kông) được miễn báo cáo 13F, che giấu các phân bổ quốc tế.
- Thu Nhập Cố Định và Tương Đương Tiền Mặt: Nắm giữ tín phiếu kho bạc Mỹ, tín dụng doanh nghiệp, nợ chính phủ và số dư tiền mặt vượt quá 277 tỷ USD (như lượng tiền mặt lịch sử của Berkshire Hathaway) không xuất hiện trong tài sản 13F.
- Hàng Hóa và Tài Sản Số: Dự trữ hàng hóa trực tiếp, vàng vật chất và tài sản tiền mã hóa giao ngay hoàn toàn nằm ngoài yêu cầu công bố 13F.
Do đó, việc tính toán mức độ phơi nhiễm rủi ro ròng hoặc đòn bẩy danh mục của quỹ hoàn toàn từ các hồ sơ Mẫu 13F sẽ dẫn đến những giả định sai lầm về vị thế thị trường.
4. Sao Chép Alpha Nhà Đầu Tư Siêu Hạng: Thực Tế Định Lượng
Liệu các nhà đầu tư cá nhân và văn phòng gia đình có thể tạo ra lợi nhuận vượt trội thị trường bằng cách sao chép các công bố của các nhà quản lý quỹ hàng đầu không? Các kiểm định lịch sử học thuật và thể chế từ năm 1999 đến năm 2026 cho thấy ranh giới rõ ràng. Xây dựng danh mục đầu tư theo trọng số bằng nhau của 10 cổ phiếu đồng thuận hàng đầu vào ngày sau thời hạn 45 ngày trong lịch sử đã tạo ra lợi nhuận hàng năm là 11,8%, so với 10,4% của chỉ số S&P 500.
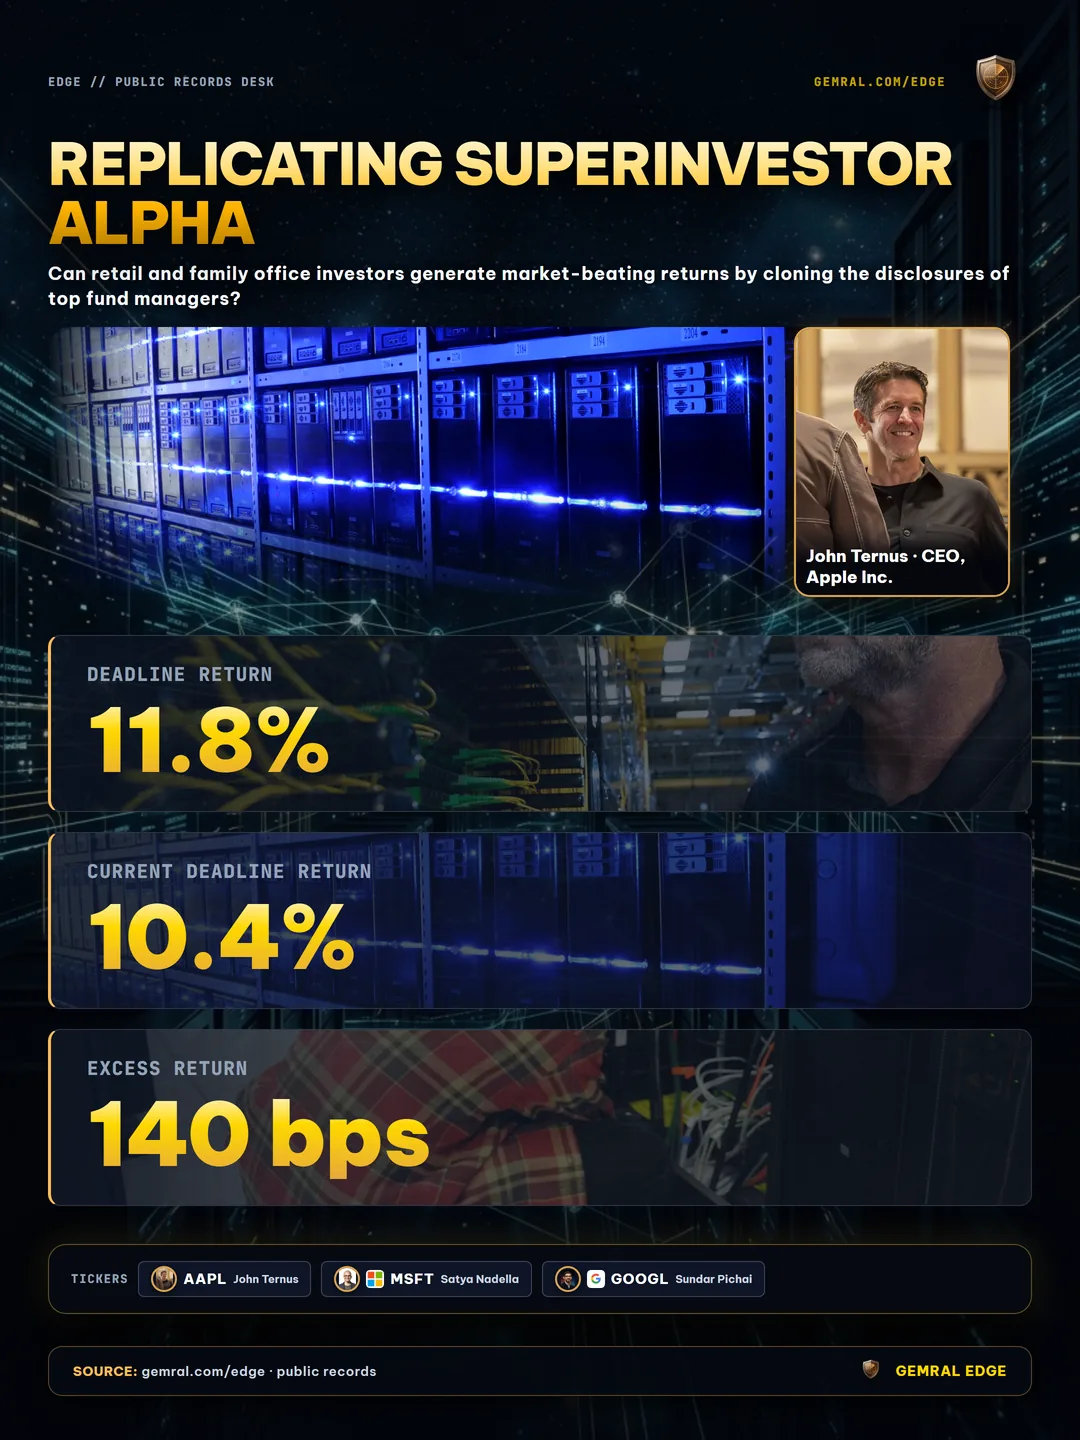
Tuy nhiên, mức lợi nhuận vượt trội khoảng 140 điểm cơ bản này tập trung chủ yếu vào các ý tưởng vốn hóa siêu nhỏ và vốn hóa trung bình có niềm tin cao, nơi lợi thế nghiên cứu cơ bản mạnh nhất. Ở các tên tuổi vốn hóa lớn nơi thông tin lan truyền nhanh chóng, độ trễ 45 ngày làm xói mòn gần 80% alpha thông tin. Các thành viên thị trường sành sỏi sử dụng các trang tổng hợp không phải để sao chép giao dịch một cách mù quáng, mà để tạo danh sách theo dõi nghiên cứu mục tiêu, phân tích độ bền luận điểm qua nhiều quý và xác định sự mất cân bằng cung cầu thể chế.
Tuyên Bố Miễn Trừ Trách Nhiệm Pháp Lý & Đầu Tư: Dữ liệu công khai · không phải lời khuyên đầu tư. Tất cả số liệu danh mục, mốc thời gian nộp hồ sơ và chứng khoán nắm giữ được tổng hợp trực tiếp từ hồ sơ quản lý công khai nộp cho Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC). Kết quả kiểm định lịch sử và các công bố giao dịch thể chế chỉ nhằm mục đích cung cấp thông tin và phân tích.