Giải Thích Trình Theo Dõi Hồ Sơ Dataroma 13F: Dữ Liệu Biểu Mẫu SEC và Biến Động Danh Mục
Hiểu cách các nhà quản lý tài sản lớn định vị hàng tỷ USD vốn bắt đầu từ các hồ sơ pháp lý định kỳ, và kiến trúc theo dõi dataroma 13f đã trở thành tài liệu tham khảo chính để theo dõi các công bố thể chế hàng quý. Để đánh giá cách các hồ sơ SEC thô được phân tích, lập bản đồ và kiểm toán qua các chu kỳ báo cáo, những người tham gia thị trường chuyên nghiệp chuyển sang sử dụng thiết bị đầu cuối theo dõi nhà đầu tư siêu hạng để phân tích các hồ sơ với nguồn gốc pháp lý đầy đủ.
Mỗi quý, các nhà quản lý thể chế kiểm soát hơn 100 triệu USD chứng khoán vốn tại Mỹ đủ điều kiện phải nộp hồ sơ Mẫu 13F cho Ủy ban Chứng khoán và Giao dịch. Các nền tảng như Dataroma chuẩn hóa các luồng dữ liệu XML phức tạp này thành các bảng danh mục đầu tư dễ đọc, theo dõi sự thay đổi về số lượng cổ phiếu, tỷ lệ danh mục và các vị thế thêm mới hoặc giảm bớt. Tuy nhiên, để giải thích thành công bản tóm tắt hồ sơ dataroma 13f đòi hỏi phải biết chính xác những quy định pháp lý nào điều chỉnh các đệ trình này và nơi việc chuẩn hóa dữ liệu có thể che khuất các sắc thái giao dịch quan trọng.
1. Khung Pháp Lý: Các Quy Tắc Nộp Hồ Sơ Theo Mục 13(f)
Mẫu 13F được Quốc hội Hoa Kỳ thành lập vào năm 1975 theo Mục 13(f) của Đạo luật Giao dịch Chứng khoán. Mục tiêu luật định rõ ràng là tạo ra sự minh bạch công khai về lượng nắm giữ của các tổ chức đối với cổ phiếu Mỹ, cho phép các nhà quan sát thị trường đánh giá sự tập trung vốn và sự ổn định mang tính hệ thống.
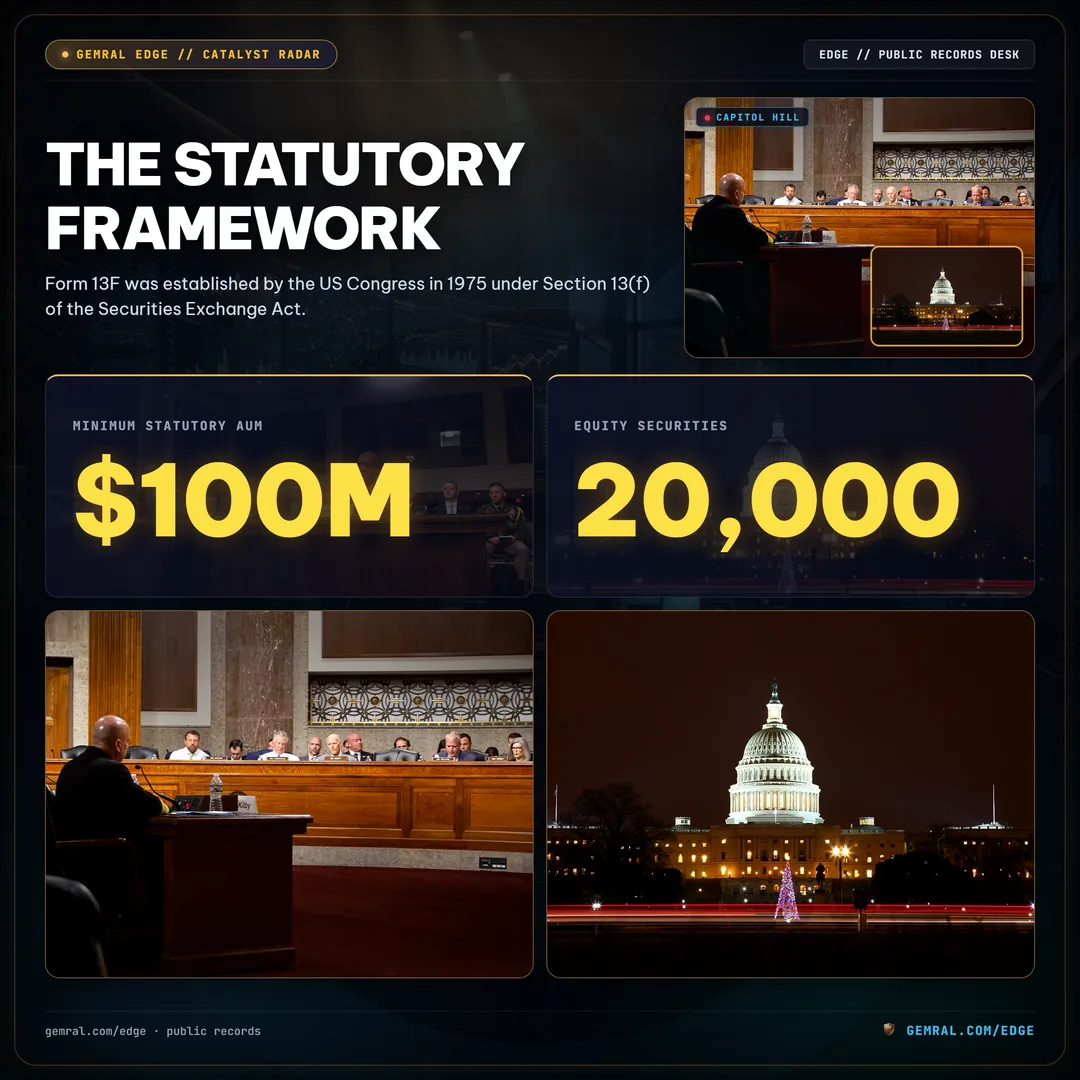
Theo Quy tắc SEC 13f-1, một nhà quản lý đầu tư thể chế thực hiện quyền quyết định đầu tư đối với 100 triệu USD trở lên trong các chứng khoán Mục 13(f) phải nộp Mẫu 13F điện tử trong vòng 45 ngày theo lịch sau khi kết thúc mỗi quý theo lịch. SEC xuất bản danh sách chính thức các chứng khoán Mục 13(f) hàng quý, bao gồm khoảng 20.000 chứng khoán vốn, bao gồm cổ phiếu phổ thông, quỹ hoán đổi danh mục (ETF), quỹ đóng, một số công cụ nợ chuyển đổi và quyền chọn cổ phiếu (calls và puts). Chứng khoán thu nhập cố định, quỹ tương hỗ mở và cổ phiếu không niêm yết tại Mỹ bị loại trừ.
2. Cách Dataroma Chuẩn Hóa Luồng Dữ Liệu 13F
Khi một tổ chức nộp Mẫu 13F cho hệ thống SEC EDGAR, bản đệ trình bao gồm một tệp XML Bảng Thông tin chứa số CUSIP, tên đơn vị phát hành, tiêu đề phân hạng, giá trị thị trường và số lượng cổ phiếu. Trình theo dõi dataroma 13f phân tích luồng thô này qua nhiều giai đoạn xử lý để tạo ra các bảng điều khiển thân thiện với nhà đầu tư:
| Trường SEC 13F Thô | Chuẩn Hóa Của Dataroma | Ý Nghĩa Phân Tích |
|---|---|---|
| Mã CUSIP / Tên Đơn Vị Phát Hành | Ánh Xạ Mã Cổ Phiếu | Chuyển đổi mã CUSIP chín ký tự thành mã giao dịch sàn đang hoạt động (ví dụ: AAPL, GOOGL) |
| Giá Trị (nghìn USD) | Tính Toán Tỷ Trọng Danh Mục | Chia giá trị vị thế cho tổng tài sản 13F được báo cáo để xác định tỷ trọng danh mục |
| Cổ Phiếu Nắm Giữ | Mức Biến Động Cổ Phiếu Hàng Quý | Tính toán sự thay đổi ròng về cổ phiếu để xác định lượt mua mới, tăng, giảm hoặc thoái vốn hoàn toàn |
| Ngày Nộp Hồ Sơ | Lập Chỉ Mục Dòng Thời Gian Hoạt Động | Gắn dấu thời gian nộp báo cáo so với khung thời gian luật định 45 ngày |
| Quyền Quyết Định Đầu Tư | Hợp Nhất Nhà Quản Lý | Tổng hợp quyền tự quyết duy nhất, chia sẻ và xác định trên các quỹ đa thực thể |
Thông qua quá trình ánh xạ này, nền tảng dataroma 13f cho phép người dùng xem danh mục đầu tư của một nhà đầu tư siêu hạng như một thực thể đang phát triển, so sánh các thay đổi phân bổ qua các quý. Các nhà phân tích có thể ngay lập tức xác định xem Warren Buffett có tăng phân bổ tiền mặt của Berkshire Hathaway hay không, liệu Michael Burry có tái gia nhập cổ phiếu bán dẫn hay Stanley Druckenmiller có mở rộng mức độ tiếp cận AI doanh nghiệp hay không.
3. Những Sai Lầm Phổ Biến Khi Diễn Giải Hồ Sơ 13F
Mặc dù giao diện dataroma 13f mang lại sự rõ ràng đáng kể, nhưng việc chỉ dựa vào dữ liệu 13F mà không có ngữ cảnh có thể khiến nhà đầu tư hiểu sai. Bốn cạm bẫy cấu trúc quan trọng nhất bao gồm:
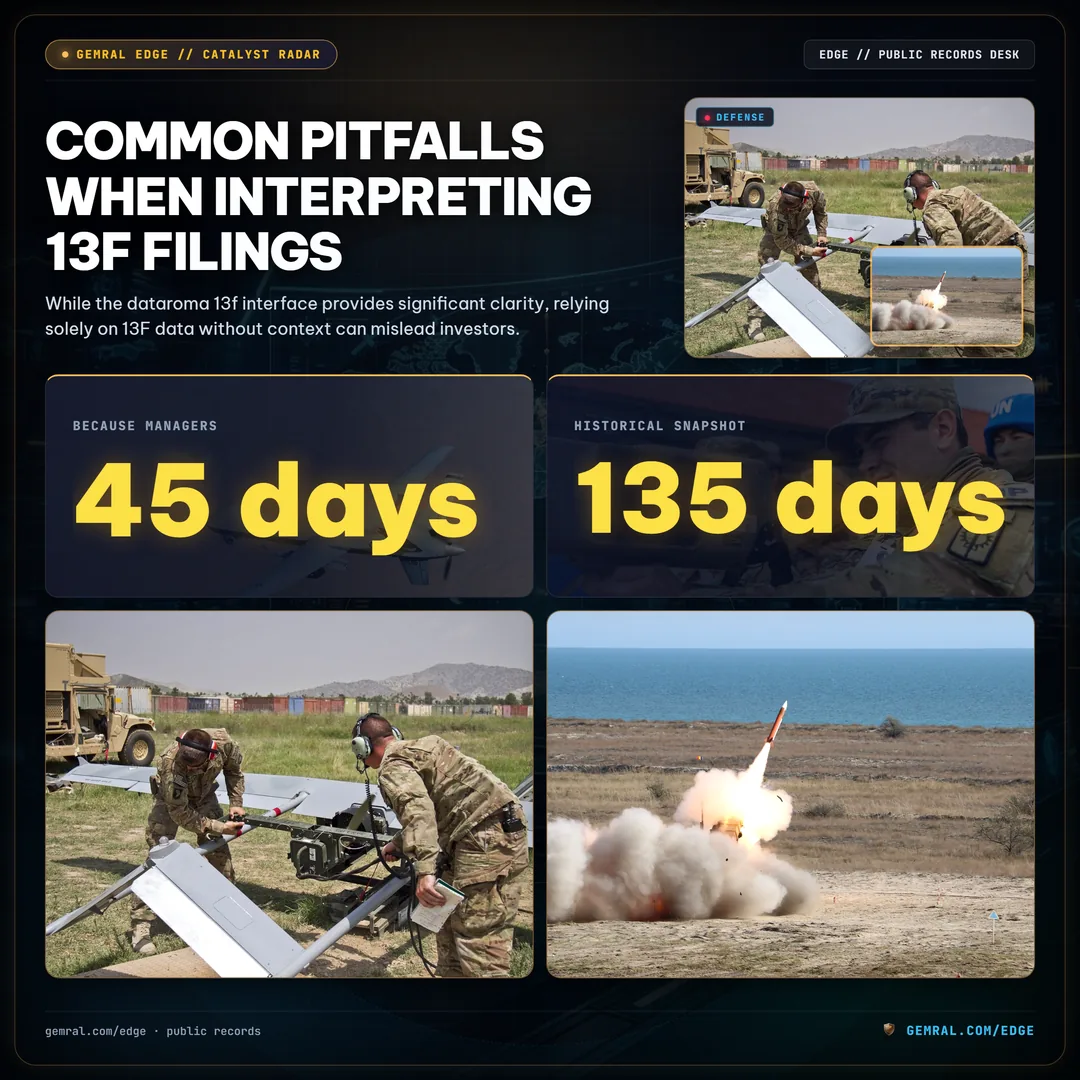
- Độ Trễ Thông Tin 45 Ngày: Do các nhà quản lý có 45 ngày sau khi kết thúc quý để nộp hồ sơ, dữ liệu thể hiện ảnh chụp nhanh lịch sử đã trôi qua 45 đến 135 ngày. Một quỹ có thể đã tích lũy một vị thế vào tháng 1 và bán hết vào tháng 4 trước khi hồ sơ được công khai vào ngày 15 tháng 5.
- Bỏ Qua Vị Thế Bán Khống và Hoán Đổi: Mẫu 13F chỉ yêu cầu tiết lộ các vị thế mua cổ phiếu và một số quyền chọn nhất định. Hoán đổi tổng lợi nhuận, hợp đồng chênh lệch (CFD) và bán khống vật chất hoàn toàn bị loại trừ. Một nhà quản lý cho thấy vị thế mua cổ phiếu lớn thực tế có thể ở trạng thái trung lập với thị trường hoặc bán khống ròng thông qua các sản phẩm phái sinh ngoài bảng cân đối kế toán.
- Tính Toán Giá Cổ Phiếu Giả Định: Dataroma ước tính giá mua bằng cách lấy trung bình giá giao dịch cao nhất và thấp nhất của cổ phiếu trong quý trước. Ở những cổ phiếu biến động mạnh, giá khớp lệnh thực tế của nhà quản lý có thể chênh lệch đáng kể so với mức giá vốn ước tính.
- Yêu Cầu Xử Lý Bảo Mật: Theo Mục 13(f)(4), các nhà quản lý có thể yêu cầu SEC xử lý bảo mật đối với các chương trình tích lũy hoặc thoái vốn đang diễn ra. Điều này cho phép các tổ chức trì hoãn việc tiết lộ các vị thế có niềm tin cao cho đến khi quá trình tích lũy hoàn tất, che giấu các giai đoạn sớm nhất của luận điểm đầu tư.
4. Tổng Hợp 13F Nâng Cao: Vượt Ra Ngoài Việc Sao Chép Đơn Lẻ
Các nhà đầu tư định lượng chuyên nghiệp không sử dụng trình theo dõi hồ sơ dataroma 13f để sao chép các giao dịch riêng lẻ một cách mù quáng. Thay vào đó, họ sử dụng dữ liệu 13F chuẩn hóa như một bộ lọc thứ cấp trong quy trình nghiên cứu đa nguồn rộng lớn hơn.
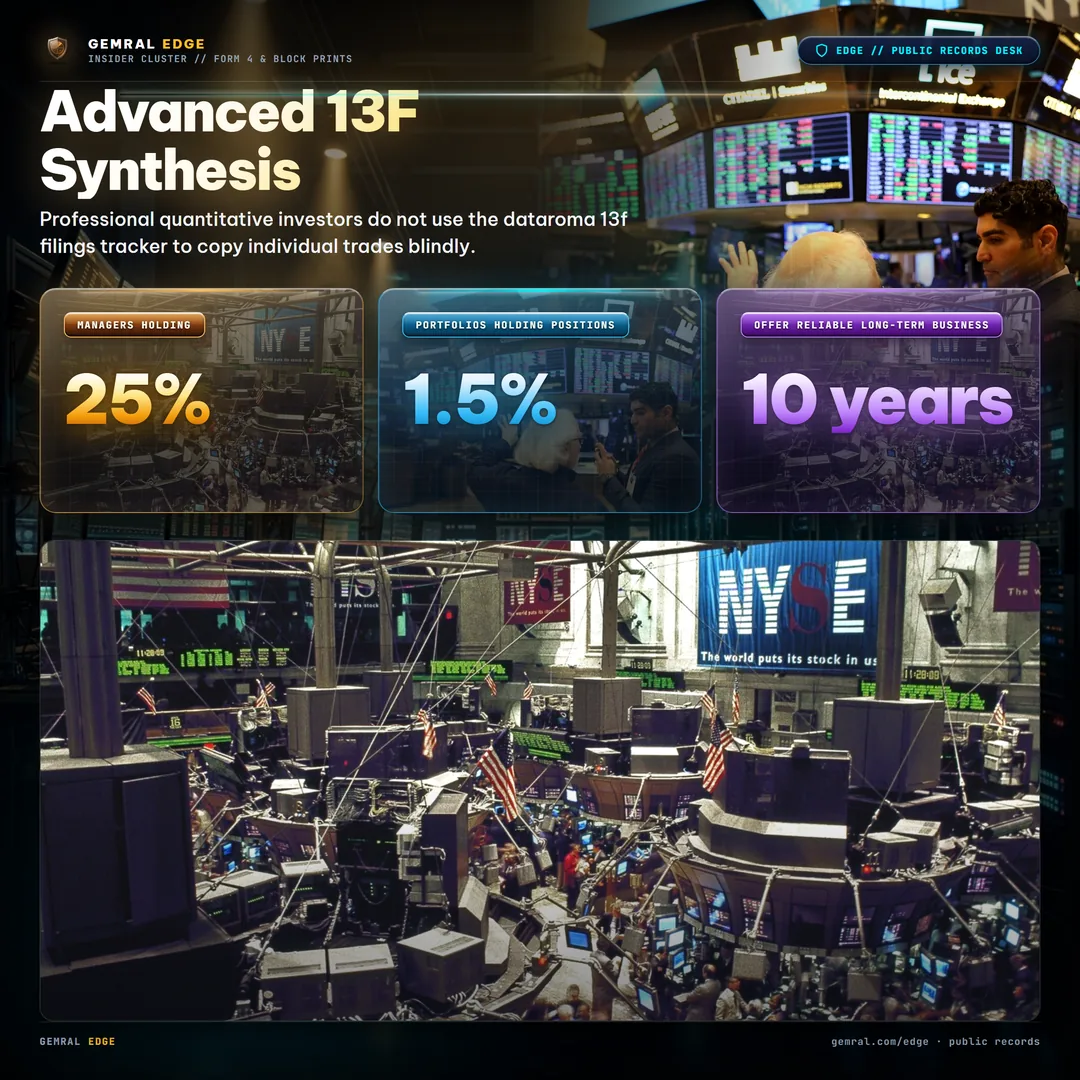
Một chiến lược chính là phân cụm đồng thuận của nhiều nhà quản lý. Khi ba hoặc nhiều nhà quản lý định hướng giá trị độc lập—những người thường có mối tương quan danh mục đầu tư thấp—đồng thời mở vị thế trong một lĩnh vực không được ưa chuộng hoặc bị bán tháo, xác suất của một chất xúc tác cơ bản hoặc mức đáy định giá sẽ tăng lên đáng kể. Các nhà phân bổ vốn tìm kiếm những nhà quản lý nắm giữ từ 25% trở lên trong các ý tưởng hàng đầu thay vì các danh mục đầu tư phân tán nắm giữ 60 vị thế ở mức 1,5% mỗi vị thế.
Kỹ thuật thứ hai là đối chiếu lượng nắm giữ 13F với các giao dịch nội bộ Mẫu 4. Khi sự tích lũy của thể chế trùng khớp với việc mua trên thị trường mở của các giám đốc điều hành và thành viên hội đồng quản trị công ty, sự liên kết giữa người nội bộ công ty và nhà phân bổ thể chế bên ngoài mang lại tín hiệu niềm tin mạnh mẽ về mặt thống kê.
Cuối cùng, việc theo dõi tỷ lệ luân chuyển danh mục đầu tư tiết lộ phong cách của nhà quản lý. Các nhà quản lý có tỷ lệ luân chuyển thấp nắm giữ vị thế từ 5 đến 10 năm cung cấp các khung đánh giá kinh doanh dài hạn đáng tin cậy, trong khi các quỹ vĩ mô có tỷ lệ luân chuyển cao đòi hỏi các cập nhật vị thế theo thời gian thực mà các hồ sơ 13F hàng quý không thể cung cấp.
Tuyên Bố Miễn Trừ Trách Nhiệm Pháp Lý & Đầu Tư: Dữ liệu công khai · không phải lời khuyên đầu tư. Tất cả các số liệu hồ sơ, danh mục đầu tư của nhà quản lý và tài liệu tham khảo pháp lý đều có nguồn gốc trực tiếp từ các hồ sơ công khai nộp cho Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC). Hiệu suất trong quá khứ của các nhà quản lý thể chế không dự đoán kết quả thị trường trong tương lai.