Sự Phân Hóa Cross-Currency Basis Swap và Áp Lực Thanh Khoản USD Hải Ngoại Qua Hệ Thống Primary Dealer
Kiểm toán lãi suất vay USD ngầm định qua hợp đồng hoán đổi ngoại hối (FX swap), mức rút ròng hạn mức hoán đổi thanh khoản NHTW của Fed và vận tốc tài sản đảm bảo nợ công thứ cấp trong tháng 9/2026.
Kiến trúc tài chính toàn cầu vận hành dựa trên một tiền đề nền tảng hiếm khi được thừa nhận trong các giai đoạn chính sách tiền tệ ổn định: đại đa số tín dụng USD quốc tế tồn tại bên ngoài biên giới Hoa Kỳ. Trong hệ thống ngân hàng quốc tế, các định chế tài chính phi Hoa Kỳ duy trì tổng khối lượng nghĩa vụ nợ bằng đồng USD vượt mốc 13,8 nghìn tỷ USD. Do các tổ chức ngân hàng nước ngoài này không có quyền tiếp cận theo quy định trực tiếp tới cửa sổ chiết khấu của Cục Dự trữ Liên bang và nguồn tiền gửi thương mại nội địa, họ bắt buộc phải tìm kiếm nguồn tài trợ USD qua thị trường tiền tệ bán buôn thứ cấp, chủ yếu thông qua các hợp đồng hoán đổi ngoại hối (FX swaps) và các công cụ hoán đổi cơ sở tiền tệ chéo (cross-currency basis swaps).
Xuyên suốt quý 3 năm 2026, sự phân hóa gia tăng mạnh mẽ trên các mức chênh lệch basis swap tiền tệ chéo đã nổi lên như chỉ báo sớm mang tính quyết định về ma sát cấu trúc trong các kênh tài trợ bán buôn hải ngoại. Khi lượng phát hành nợ công của Bộ Tài chính Hoa Kỳ tăng vọt hướng tới quy mô thanh toán ròng hàng quý đạt 880 tỷ USD, cộng đồng nhà tạo lập thị trường sơ cấp (primary dealers) được giao nhiệm vụ bảo lãnh và hấp thu trung gian đã phải đối mặt với tình trạng thắt chặt độ co giãn bảng cân đối kế toán chưa từng có. Khi các primary dealer hấp thu khối lượng đấu thầu sơ cấp kỷ lục, năng lực mở rộng tài trợ có bảo đảm cho các đối tác thể chế nước ngoài bị co hẹp mạnh mẽ.
Hệ quả là tình trạng khan hiếm USD hải ngoại cộng dồn không bộc lộ qua các biến động tỷ giá hối đoái thông thường, mà biểu hiện qua các sai lệch nghiêm trọng so với ngang giá lãi suất có bảo hiểm (Covered Interest Parity - CIP). Các định chế ngân hàng quốc tế tìm cách chuyển đổi dự trữ nội tệ sang USD giao ngay đồng thời phòng hộ rủi ro tỷ giá kỳ hạn hiện đang bị ép phải trả các mức phụ phí tài trợ mang tính trừng phạt. Trong báo cáo này, chúng tôi kiểm toán cơ chế hạ tầng của đợt siết chặt tài trợ xuyên biên giới này, lập bản đồ quỹ đạo thực nghiệm của chênh lệch basis swap tiền tệ chéo, việc kích hoạt swap thanh khoản của NHTW, các đợt rút vốn từ cơ chế repo chính thức nước ngoài và sự suy giảm vận tốc tài sản đảm bảo nợ công trên các thị trường tiền tệ toàn cầu vào tháng 9 năm 2026.
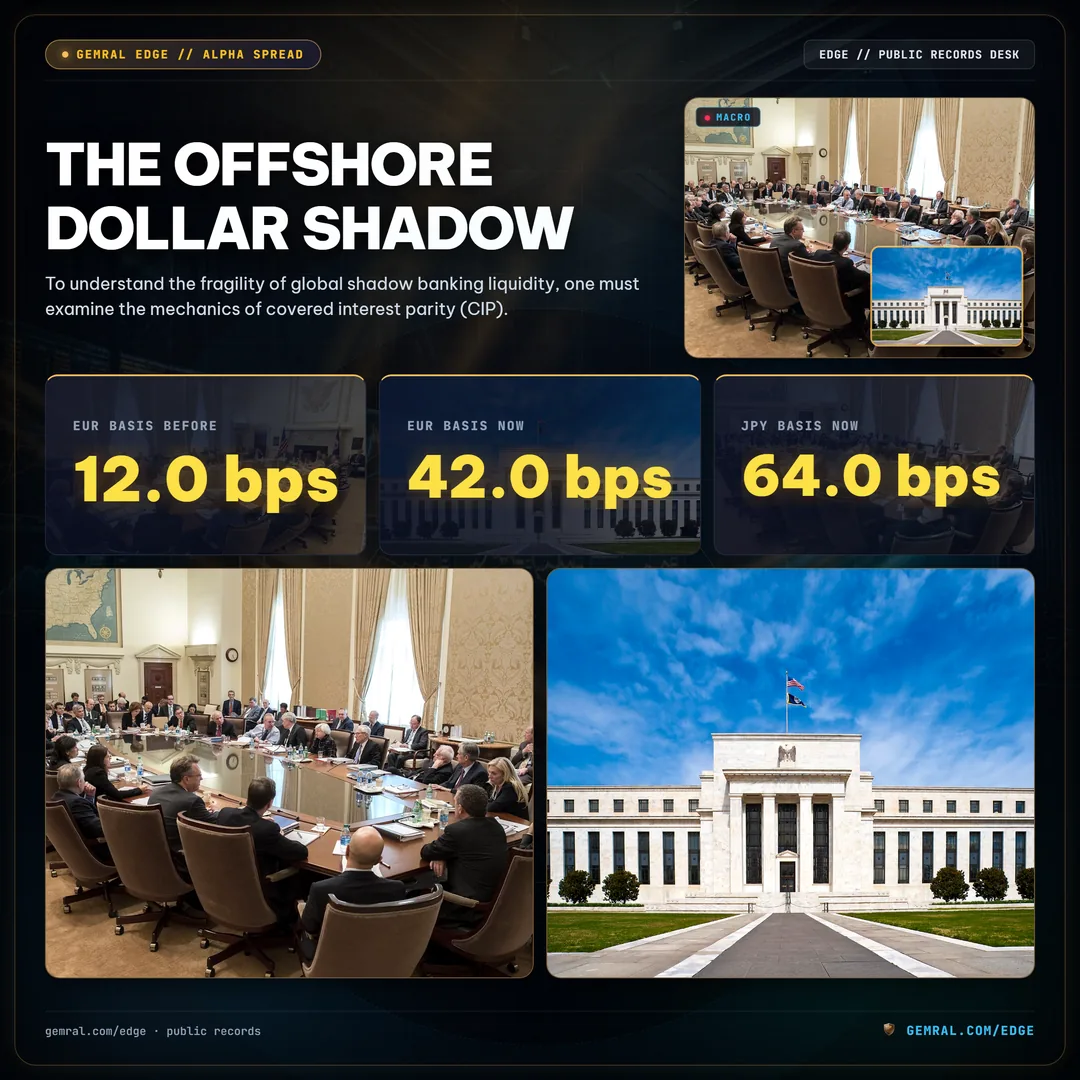
Hình 1.0: Chênh lệch basis swap 3 tháng EUR/USD và JPY/USD minh chứng cho sự phân hóa basis âm nghiêm trọng trong tháng 9 năm 2026.
1. Vùng Bóng Mờ USD Hải Ngoại: Tại Sao Cross-Currency Basis Swaps Định Đoạt Điều Kiện Tài Chính Toàn Cầu
Để thấu hiểu tính dễ vỡ của thanh khoản hệ thống ngân hàng bóng mờ toàn cầu, người ta phải xem xét cơ chế của ngang giá lãi suất có bảo hiểm (CIP). Theo lý thuyết tiền tệ chuẩn mực trong sách giáo khoa, CIP khẳng định rằng chênh lệch lãi suất giữa hai đồng tiền chủ quyền phải bằng chính xác mức chênh lệch phần trăm giữa tỷ giá kỳ hạn và tỷ giá giao ngay. Trong môi trường kinh doanh chênh lệch giá không bị hạn chế, bất kỳ sự phân kỳ nào giữa các giá trị này đều tạo ra lợi nhuận phi rủi ro ngay lập tức, thúc đẩy các nhà kinh doanh chênh lệch giá xuyên biên giới vay bằng đồng tiền rẻ hơn, thực hiện hợp đồng hoán đổi ngoại hối và tái lập trạng thái cân bằng trong biên độ vài basis points.
Tuy nhiên, việc triển khai các khung pháp lý chặt chẽ thời hậu khủng hoảng—đáng chú ý nhất là Tỷ Lệ Đòn Bẩy Bổ Sung (SLR), Tỷ Lệ Đảm Bảo Thanh Khoản (LCR) và Tỷ Lệ Tài Trợ Ròng Ổn Định (NSFR) theo Basel III—đã làm thay đổi căn bản mô hình định giá bảng cân đối kế toán của các ngân hàng có tầm quan trọng hệ thống toàn cầu (G-SIBs). Do các quy định về đòn bẩy pháp lý áp mức yêu cầu vốn bảng cân đối kế toán như nhau đối với các giao dịch repo có bảo đảm rủi ro thấp, quy mô danh nghĩa của phái sinh và lượng tiền mặt nắm giữ, các ngân hàng đại lý quốc tế không thể tự ý mở rộng bảng cân đối kế toán để khai thác các sai lệch ngang giá lãi suất có bảo hiểm.
Khi các ngân hàng phi Hoa Kỳ gặp nhu cầu thanh khoản theo mùa hoặc theo cấu trúc, basis tiền tệ chéo sẽ âm sâu. Một mức basis âm chỉ ra rằng các định chế chuyển đổi ngoại tệ như Euro hoặc Yên Nhật sang USD phải chấp nhận mức chiết khấu đáng kể trên hợp đồng kỳ hạn, thực chất là phải trả phụ phí cắt cổ vượt trên các chuẩn lãi suất USD như Lãi Suất Tài Trợ Qua Đêm Có Bảo Đảm (SOFR). Vào tháng 9 năm 2026, chênh lệch basis swap tiền tệ chéo 3 tháng EUR/USD đã nới rộng từ mức âm 12,0 basis points trong quý 1 lên âm 42,0 basis points. Đồng thời, chênh lệch basis 3 tháng JPY/USD lao dốc xuống vùng sâu nghiêm trọng, rơi xuống âm 64,0 basis points.
Sự phân hóa rõ nét này phản ánh sự lệch pha cấu trúc sâu sắc: các nhà quản lý tài sản, công ty bảo hiểm nhân thọ và quỹ hưu trí nước ngoài đang nắm giữ hàng nghìn tỷ USD trái phiếu Kho bạc Mỹ và nợ doanh nghiệp USD cần đảo nợ phòng hộ tiền tệ liên tục. Khi các nhà đầu tư thể chế châu Âu và Nhật Bản đảo nợ các hợp đồng phòng hộ tiền tệ kỳ hạn 90 ngày vào cuối năm 2026, tổng nhu cầu tài trợ USD tổng hợp đã áp đảo năng lực trung gian sẵn có của các primary dealer, kích hoạt các rối loạn tài trợ mang tính hệ thống trên khắp các trung tâm bù trừ hải ngoại.
Hình 2.0: So sánh hàng ngày giữa Lãi suất Tài trợ Qua đêm Có bảo đảm nội địa (SOFR) ở mức 5,15% với lãi suất vay ngầm định qua FX swap hải ngoại chạm mốc 5,70%.
2. Phân Kỳ Lãi Suất USD Ngầm Định Từ FX Swap: Đo Lường Mức Phụ Phí 55 Basis Points So Với SOFR
Mức độ nghiêm trọng trong vận hành của căng thẳng tài trợ xuyên biên giới được thể hiện rõ ràng nhất khi đo lường lãi suất vay USD tổng hợp thực tế được nhúng trong các giao dịch hoán đổi ngoại hối ngắn hạn. Trong khi các định chế nhận tiền gửi nội địa tại Hoa Kỳ vay tiền mặt qua đêm trên thị trường repo theo mức chuẩn SOFR vào khoảng 5,15%, các tập đoàn ngân hàng nước ngoài không có tài khoản tổng tại Cục Dự trữ Liên bang phải đối mặt với chi phí vốn cao hơn đáng kể.
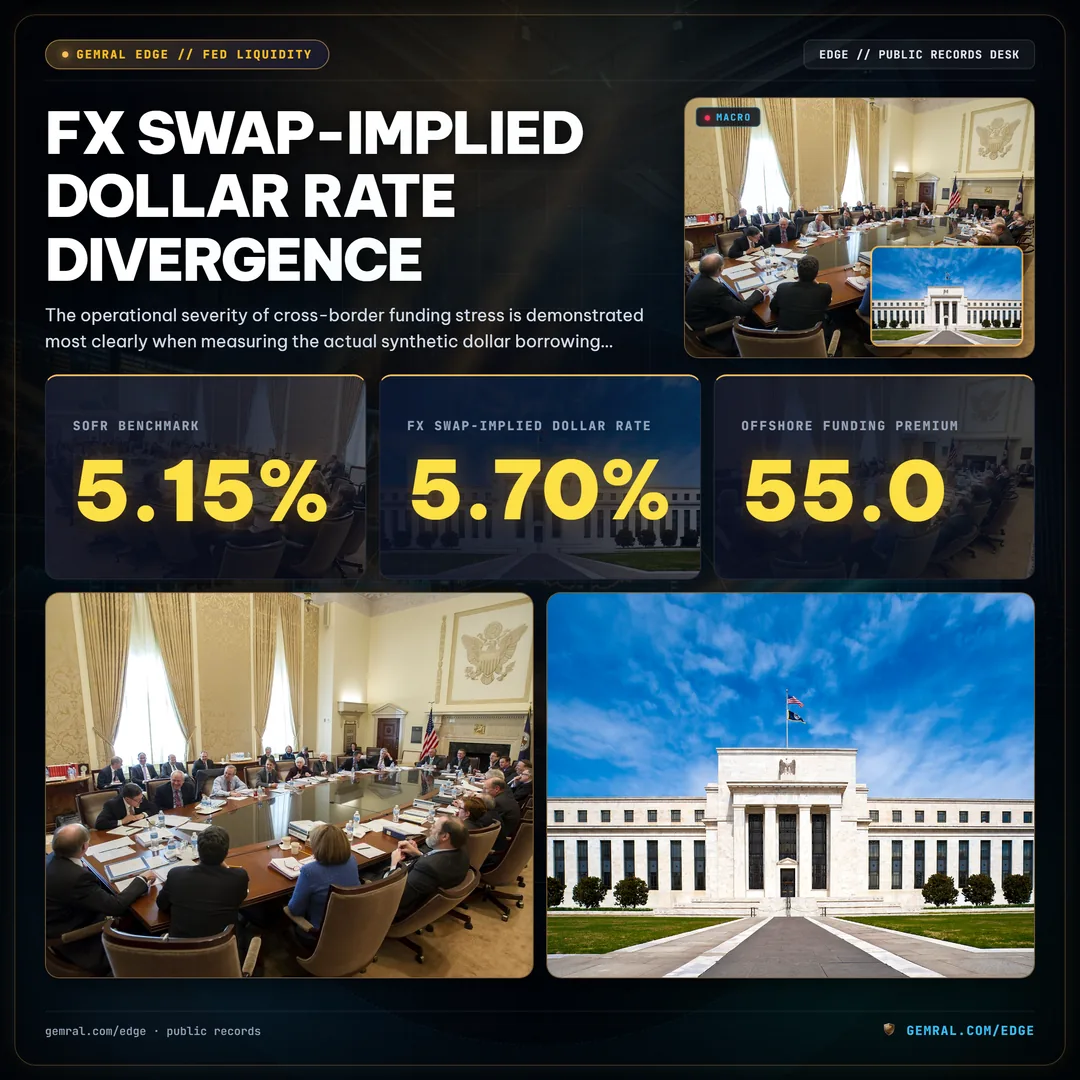
Bằng cách định giá hợp đồng hoán đổi ngoại hối kỳ hạn 3 tháng tiêu chuẩn—kết hợp mua USD giao ngay với thỏa thuận bán kỳ hạn—các nhà phân tích có thể trích xuất lãi suất ngầm định mà người vay quốc tế phải trả. Theo kết quả kiểm toán từ các luồng dữ liệu môi giới liên ngân hàng lớn trong suốt tháng 9 năm 2026, lãi suất USD ngầm định hiệu dụng từ FX swap đã tăng vọt lên 5,70%. Điều này tạo ra mức chênh lệch nghiêm trọng 55,0 basis points phía trên lãi suất tài trợ có bảo đảm nội địa, đánh dấu sự phân kỳ tài trợ kéo dài lớn nhất được ghi nhận kể từ đợt biến động ngân hàng khu vực năm 2023.
Mức phụ phí 55,0 basis points này tạo ra lực cản khổng lồ đối với sự phân bổ vốn quốc tế. Đối với các ngân hàng thương mại châu Âu tài trợ cho các khoản tín dụng thương mại hải ngoại và các bên cho vay thương mại Nhật Bản quản lý các tổ hợp cho vay hợp vốn xuyên biên giới, sự phân kỳ này lập tức bào mòn biên lãi thuần (NIM). Khi chi phí huy động USD tổng hợp tăng hơn nửa điểm phần trăm so với chuẩn cho vay nội địa, các định chế nước ngoài buộc phải cắt giảm hạn mức tín dụng, thu hẹp tỷ trọng nắm giữ trái phiếu Kho bạc và thanh lý các tài sản thứ cấp thanh khoản cao để đáp ứng các lệnh gọi ký quỹ.
Cơ chế truyền dẫn từ thị trường FX swap vào giá tài sản diễn ra trực tiếp và không khoan nhượng. Các nhà đầu tư thể chế phi Hoa Kỳ nắm giữ khoảng 8,2 nghìn tỷ USD công cụ nợ của Hoa Kỳ thường xuyên đánh giá lợi suất ròng sau khi trừ chi phí phòng hộ tiền tệ. Khi chênh lệch basis tiền tệ chéo mở rộng và lãi suất ngầm định FX tăng lên 5,70%, lợi suất phòng hộ trên trái phiếu Kho bạc Mỹ kỳ hạn 10 năm chuyển sang âm sâu đối với cả người mua Nhật Bản và châu Âu. Do đó, dòng vốn tư nhân nước ngoài chảy vào các cuộc đấu thầu nợ công của Mỹ bị giảm tốc cấu trúc nghiêm trọng, buộc các primary dealer phải hấp thu một tỷ trọng thậm chí còn lớn hơn trong lượng nợ công mới phát hành.
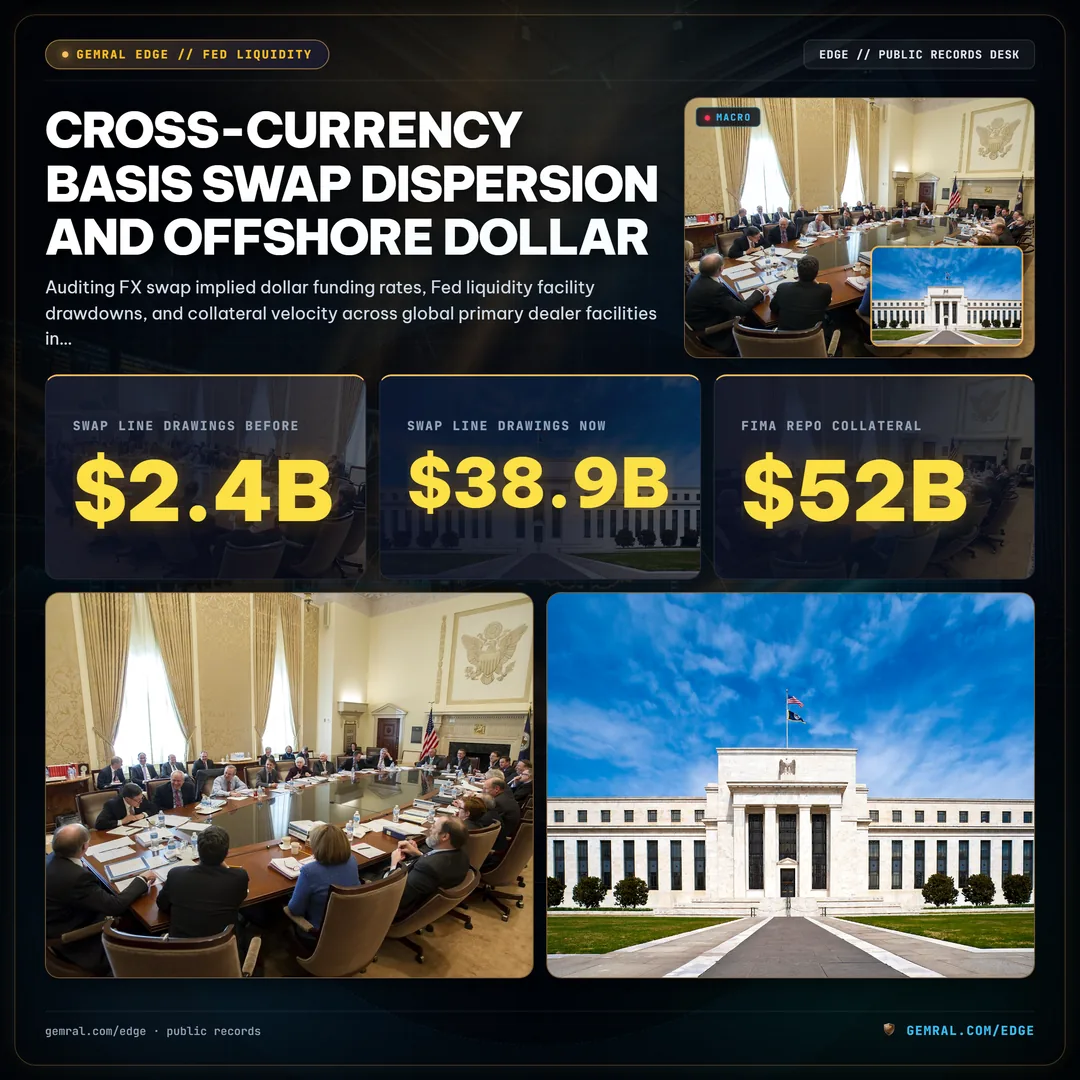
Hình 3.0: Tổng mức rút ròng hàng tuần trên các Đường Hoán Đổi Thanh Khoản NHTW của Fed mở rộng từ 2,4 tỷ USD trong tháng 1 lên 38,9 tỷ USD vào cuối tháng 9/2026.
3. Đường Hoán Đổi Thanh Khoản NHTW: Theo Dấu Đợt Gia Tăng Đệm Đỡ Khẩn Cấp 38,9 Tỷ USD
Trước áp lực tài trợ hải ngoại gay gắt và chênh lệch basis ngày càng mở rộng, các cơ quan tiền tệ nước ngoài sở hữu một van an toàn thể chế: các Cơ Chế Hoán Đổi Thanh Khoản NHTW thường trực do Ngân hàng Dự trữ Liên bang New York quản lý phối hợp với năm ngân hàng trung ương đối tác lớn: Ngân hàng Trung ương Châu Âu (ECB), Ngân hàng Trung ương Nhật Bản (BoJ), Ngân hàng Trung ương Anh (BoE), Ngân hàng Quốc gia Thụy Sĩ (SNB) và Ngân hàng Trung ương Canada (BoC).
Theo các thỏa thuận song phương thường trực này, Cục Dự trữ Liên bang cung cấp thanh khoản USD trực tiếp cho các ngân hàng trung ương nước ngoài để đổi lấy tài sản đảm bảo bằng ngoại tệ tương đương được định giá theo tỷ giá giao ngay thị trường hiện hành. Ngân hàng trung ương tiếp nhận sau đó tiến hành các hoạt động repo USD định kỳ với các ngân hàng thương mại thuộc quyền tài phán của mình, thiết lập mức trần lãi suất hiệu dụng cho việc tài trợ USD hải ngoại và ngăn chặn tình trạng tắc nghẽn tín dụng mang tính hệ thống. Về mặt lịch sử, các đợt rút vốn đáng kể từ các đường hoán đổi thanh khoản của ngân hàng trung ương chỉ diễn ra trong các giai đoạn căng thẳng tài trợ bán buôn quốc tế nghiêm trọng.
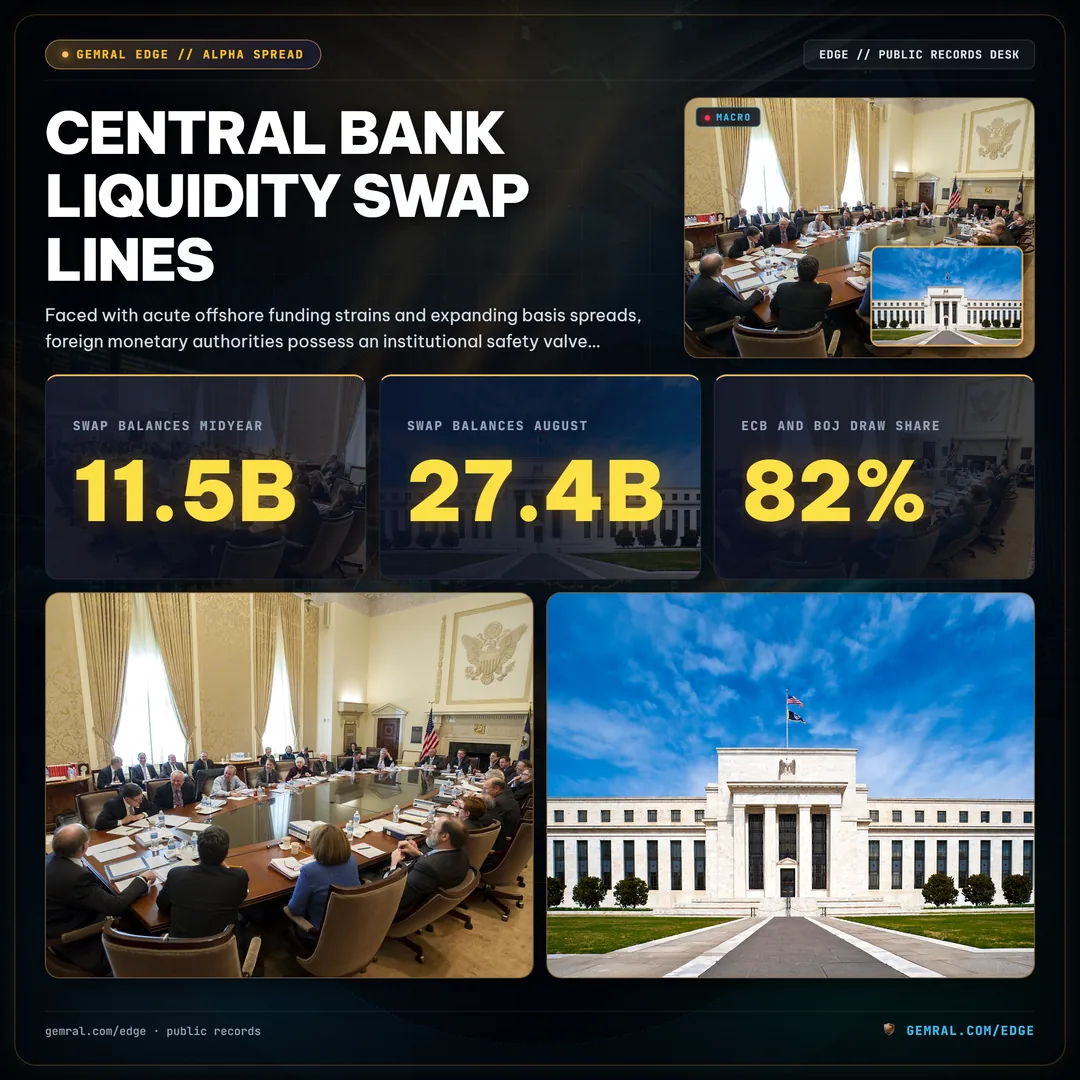
Báo cáo thống kê H.4.1 của Cục Dự trữ Liên bang (Các Yếu Tố Ảnh Hưởng Đến Số Dư Dự Trữ) tiết lộ sự gia tăng không thể nhầm lẫn trong việc sử dụng cơ chế này xuyên suốt năm 2026. Vào tháng 1 năm 2026, tổng các cam kết swap lines chưa thanh toán duy trì ở mức cơ sở thầm lặng là 2,4 tỷ USD, chủ yếu phản ánh các hoạt động kỹ thuật thường lệ của Ngân hàng Trung ương Nhật Bản. Đến tháng 6 năm 2026, khi lượng phát hành Trái phiếu Kho bạc hàng quý tăng tốc và chính sách thắt chặt định lượng (QT) tiếp tục rút cạn dự trữ ngân hàng nội địa, số dư swap chưa thanh toán đã leo lên 11,5 tỷ USD.
Trong 90 ngày tiếp theo, tốc độ rút vốn của các ngân hàng trung ương nước ngoài đã tăng mạnh. Đến cuối tháng 8 năm 2026, số dư chưa thanh toán đạt 27,4 tỷ USD, trước khi tăng vọt lên 38,9 tỷ USD trong tuần báo cáo cuối cùng của tháng 9 năm 2026. Ngân hàng Trung ương Châu Âu và Ngân hàng Trung ương Nhật Bản chiếm hơn 82% tổng số dư được rút, minh chứng rằng các tổ hợp ngân hàng thương mại tại Frankfurt, Paris và Tokyo đang chủ động bỏ qua các nhà môi giới swap liên ngân hàng tư nhân để lấy USD trực tiếp từ các ngân hàng trung ương quốc gia của họ. Mặc dù con số 38,9 tỷ USD vẫn nằm dưới các đỉnh khẩn cấp ghi nhận trong khủng hoảng năm 2008 hoặc 2020, tốc độ mở rộng này đại diện cho một tín hiệu rõ ràng rằng năng lực trung gian tài chính tư nhân hải ngoại đã chạm ngưỡng kiệt quệ vận hành.
Hình 4.0: Mức độ phong tỏa dự trữ công nước ngoài thông qua Cơ chế Repo FIMA của New York Fed leo lên mức kỷ lục 52,0 tỷ USD trong tháng 9 năm 2026.
4. Cửa Sổ Repo FIMA: Các Nhà Quản Lý Dự Trữ Chủ Quyền Thế Chấp 52 Tỷ USD Trái Phiếu Kho Bạc
Trong khi các swap lines thường trực chỉ phục vụ nhóm ưu tú gồm năm ngân hàng trung ương đối tác G10, hàng trăm nhà quản lý dự trữ quốc gia và cơ quan tiền tệ tại các thị trường mới nổi và các quốc gia công nghiệp cấp hai lại không có quyền tiếp cận các thỏa thuận hoán đổi của Cục Dự trữ Liên bang. Để giảm thiểu rủi ro các ngân hàng trung ương nước ngoài ngoài nhóm swap này có thể bị buộc phải bán tháo chứng khoán Kho bạc Mỹ của họ trong các đợt khủng hoảng thanh khoản, Cục Dự trữ Liên bang đã thành lập Cơ Chế Repo Dành Cho Các Cơ Quan Tiền Tệ Quốc Tế Và Nước Ngoài (FIMA) vào năm 2020.
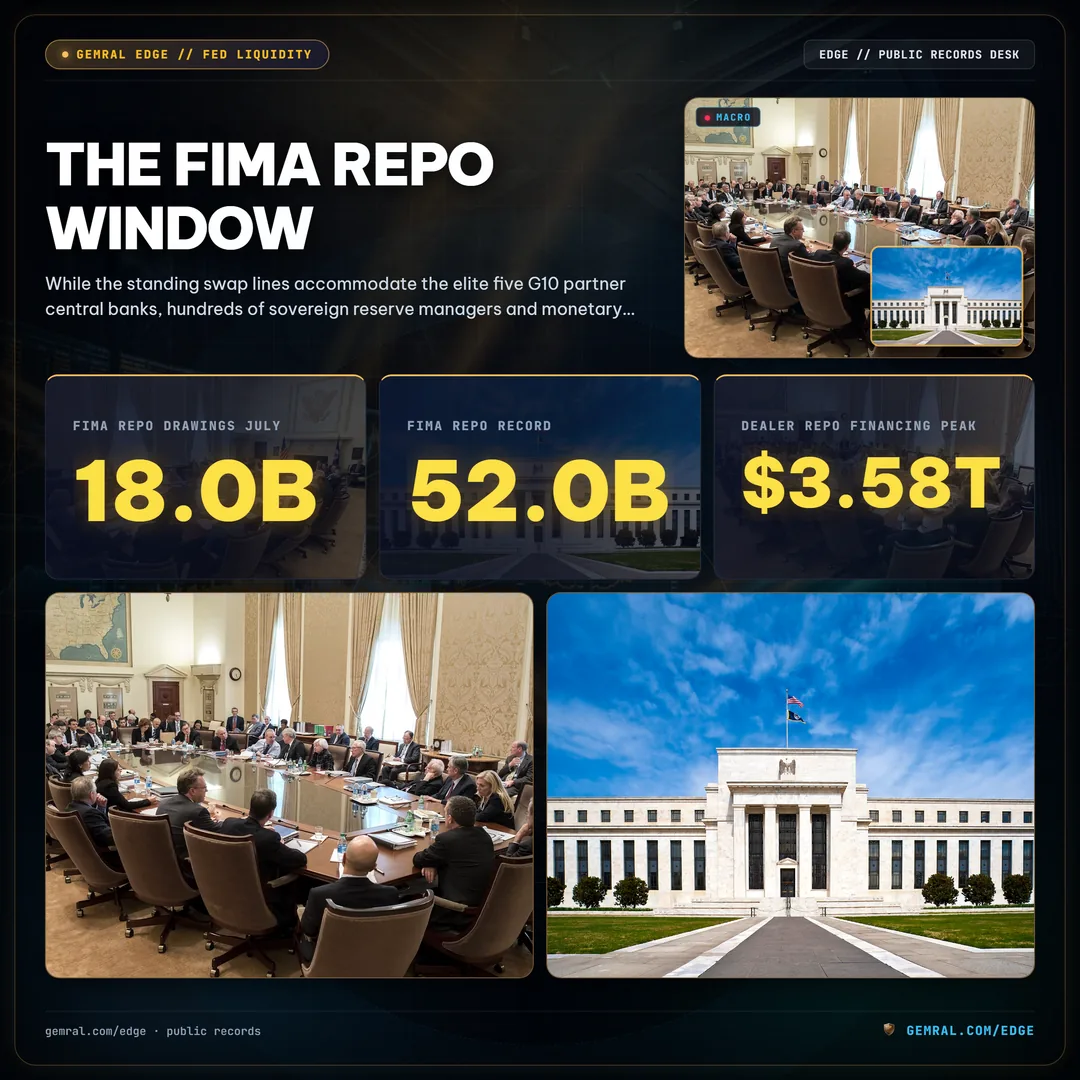
Cơ chế FIMA cho phép các định chế chính thức nước ngoài nắm giữ trái phiếu Kho bạc được lưu ký tại Ngân hàng Dự trữ Liên bang New York tham gia vào các thỏa thuận repo qua đêm trực tiếp với Fed. Thay vì bán số trái phiếu nắm giữ vào các thị trường thứ cấp kém thanh khoản—hành động sẽ ngay lập tức đẩy lợi suất trái phiếu chính phủ lên cao và làm mất ổn định các cuộc đấu thầu nợ chuẩn—các ngân hàng trung ương nước ngoài tạm thời cầm cố trái phiếu Kho bạc của họ để đổi lấy các khoản tiền gửi USD qua đêm với mức lãi suất neo ở cận trên của biên độ mục tiêu lãi suất quỹ liên bang.
Xuyên suốt mùa xuân năm 2026, các khoản rút vốn lưu ký tại cửa sổ repo FIMA vẫn duy trì ở mức khiêm tốn, bình quân khoảng 7,0 tỷ USD cho đến cuối tháng 5. Tuy nhiên, khi lượng phát hành nợ công toàn cầu mở rộng và áp lực giảm giá đồng nội tệ gia tăng khắp châu Á và Mỹ Latinh, các ngân hàng trung ương nước ngoài đã khởi xướng một cuộc xoay trục chưa từng thấy hướng tới việc thế chấp qua FIMA.
Đến tháng 7 năm 2026, lượng rút repo FIMA thực tế đã tăng lên 18,0 tỷ USD. Khi những ràng buộc về nguồn vốn của các primary dealer ngày càng gay gắt vào cuối mùa hè, sự phong tỏa tài sản chính thức của nước ngoài đã tăng theo cấp số nhân: đạt 38,0 tỷ USD vào cuối tháng 8 và xác lập kỷ lục mọi thời đại ở mức 52,0 tỷ USD vào cuối tháng 9 năm 2026. Sự gia tăng vượt bậc này chứng minh rằng các cơ quan tiền tệ nước ngoài đang tích cực găm giữ thanh khoản USD để bảo vệ đồng nội tệ trước dòng vốn tháo chạy, lựa chọn thế chấp các tài sản nợ công chất lượng cao nhất của họ tại Fed thay vì thử thách năng lực hấp thu mong manh của các primary dealer tư nhân tại Phố Wall.
Hình 5.0: Tổng khối lượng tài trợ repo của Primary Dealer đạt đỉnh ở mức 3,58 nghìn tỷ USD trước đà leo thang của tỷ lệ chiết khấu song phương lên mức 2,8%.
5. Độ Co Giãn Bảng Cân Đối Primary Dealer: 3,58 Nghìn Tỷ USD Cam Kết Repo Và Chiết Khấu Ký Quỹ Leo Thang
Tại tâm chấn của cơ chế tài trợ USD toàn cầu là 24 Nhà Tạo Lập Thị Trường Sơ Cấp (Primary Dealers) được ủy quyền giao dịch chứng khoán chính phủ trực tiếp với Ngân hàng Dự trữ Liên bang New York. Các định chế tài chính này thực hiện một nhiệm vụ kép ngày càng trở nên mâu thuẫn trong các giai đoạn mở rộng tài khóa: họ được pháp luật yêu cầu phải bỏ thầu theo tỷ lệ trên tất cả các đợt đấu thầu nợ công của Hoa Kỳ, đồng thời đóng vai trò là các trung gian bán buôn chính cho các quỹ thị trường tiền tệ nội địa, quỹ phòng hộ, ngân hàng thương mại nước ngoài và các nhà quản lý tài sản thể chế.
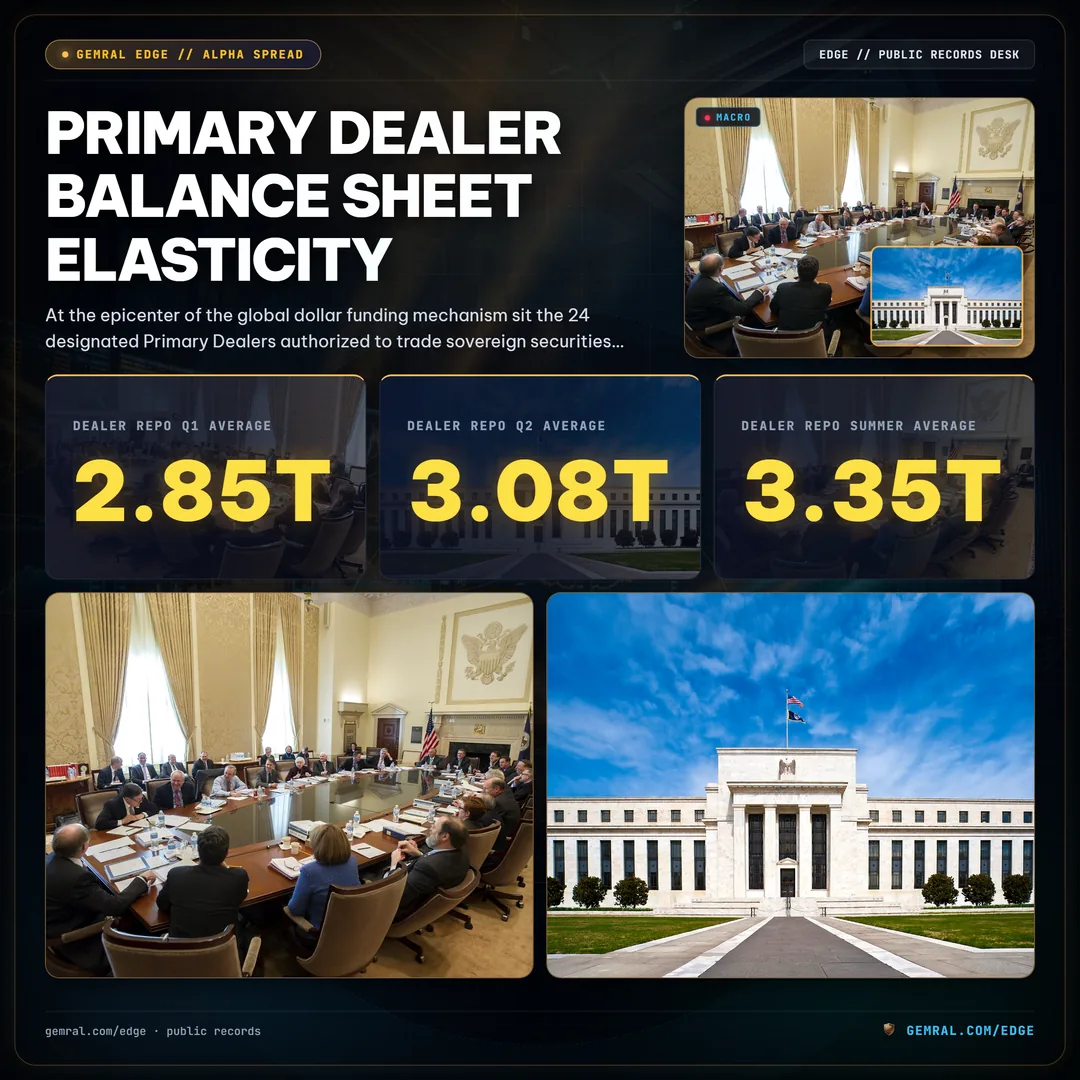
Dữ liệu được tổng hợp từ Biểu Mẫu FR 2004 của Cục Dự trữ Liên bang (Thống Kê Tài Trợ Của Primary Dealer) nêu chi tiết tải trọng bảng cân đối kế toán nghìn tỷ USD hiện đang do 24 định chế này gánh vác. Trong suốt quý 1 năm 2026, các cam kết repo trung bình hàng ngày của primary dealer đạt tổng cộng 2,85 nghìn tỷ USD. Khi Bộ Tài chính mở rộng lịch phát hành trên các kỳ hạn tín phiếu, trái phiếu và nợ lãi suất thả nổi để bù đắp thâm hụt tài khóa mở rộng, yêu cầu tài trợ repo của các đại lý đã tăng lên 3,08 nghìn tỷ USD trong quý 2, tiếp tục leo lên 3,35 nghìn tỷ USD trong tháng 7 và tháng 8.
Đến cuối tháng 9 năm 2026, mức độ phơi nhiễm tài trợ repo tổng hợp của primary dealer đã lập đỉnh ở mức kỷ lục 3,58 nghìn tỷ USD. Để đáp ứng núi tài sản đảm bảo chính phủ này trong khi vẫn tuân thủ các giới hạn rủi ro nội bộ và mức trần đòn bẩy Basel III, các primary dealer đã buộc phải phân phối định mức không gian bảng cân đối kế toán. Việc định mức này được thực hiện thông qua hai cơ chế chính: thắt chặt tiêu chí lựa chọn đối tác và nâng tỷ lệ chiết khấu tài sản đảm bảo (haircuts) một cách có hệ thống đối với các giao dịch repo song phương không được bù trừ tập trung.
Trong các chế độ thị trường bình thường, tài sản đảm bảo công chất lượng cao giao dịch với mức chiết khấu tài trợ song phương không đáng kể, dao động từ 0,2% đến 0,5% đối với các đối tác thể chế Hạng 1. Tuy nhiên, khi năng lực bảng cân đối của đại lý tiệm cận các giới hạn cấu trúc vào tháng 9 năm 2026, tỷ lệ chiết khấu repo song phương không bù trừ đối với tài sản đảm bảo Kho bạc Mỹ đã vọt lên 2,8%. Đối với các trung gian tài chính phi ngân hàng và các quỹ phòng hộ hải ngoại sử dụng chiến lược giao dịch cơ sở (basis trade) dùng đòn bẩy, mức tăng chiết khấu quy mô này làm thay đổi căn bản tính kinh tế của giao dịch. Các đối tác trước đây tài trợ cho các vị thế nợ công với đòn bẩy 200:1 đột ngột bị buộc phải giảm vay mượn hoặc nộp bổ sung lượng tiền mặt dự phòng lớn, kích hoạt việc giảm đòn bẩy nhanh chóng trên khắp các danh mục đa tài sản toàn cầu.
Hình 6.0: Khối lượng tài sản đảm bảo bù trừ Tri-Party Repo đạt 2,38 nghìn tỷ USD cùng các đợt tăng vọt của lãi suất GC repo lên +18 bps trên SOFR trong các đợt quyết toán cuối quý.
6. Cấu Trúc Vi Mô Thanh Toán Tri-Party Repo: Lãi Suất General Collateral Tăng Vọt Trong Các Kỳ Phát Hành Nợ
Ma sát bên trong các kênh tài trợ của primary dealer được phản ánh sống động qua cấu trúc vi mô thanh toán của thị trường tri-party repo nội địa. Tri-party repo, được bù trừ chủ yếu thông qua hạ tầng vận hành của Bank of New York Mellon, đóng vai trò là ống dẫn qua đó các nhà cung cấp tiền mặt thể chế—như các quỹ thị trường tiền tệ và bộ phận quản lý ngân quỹ doanh nghiệp—cung cấp tiền mặt ngắn hạn cho các đại lý dựa trên các danh mục tài sản đảm bảo được tách biệt.
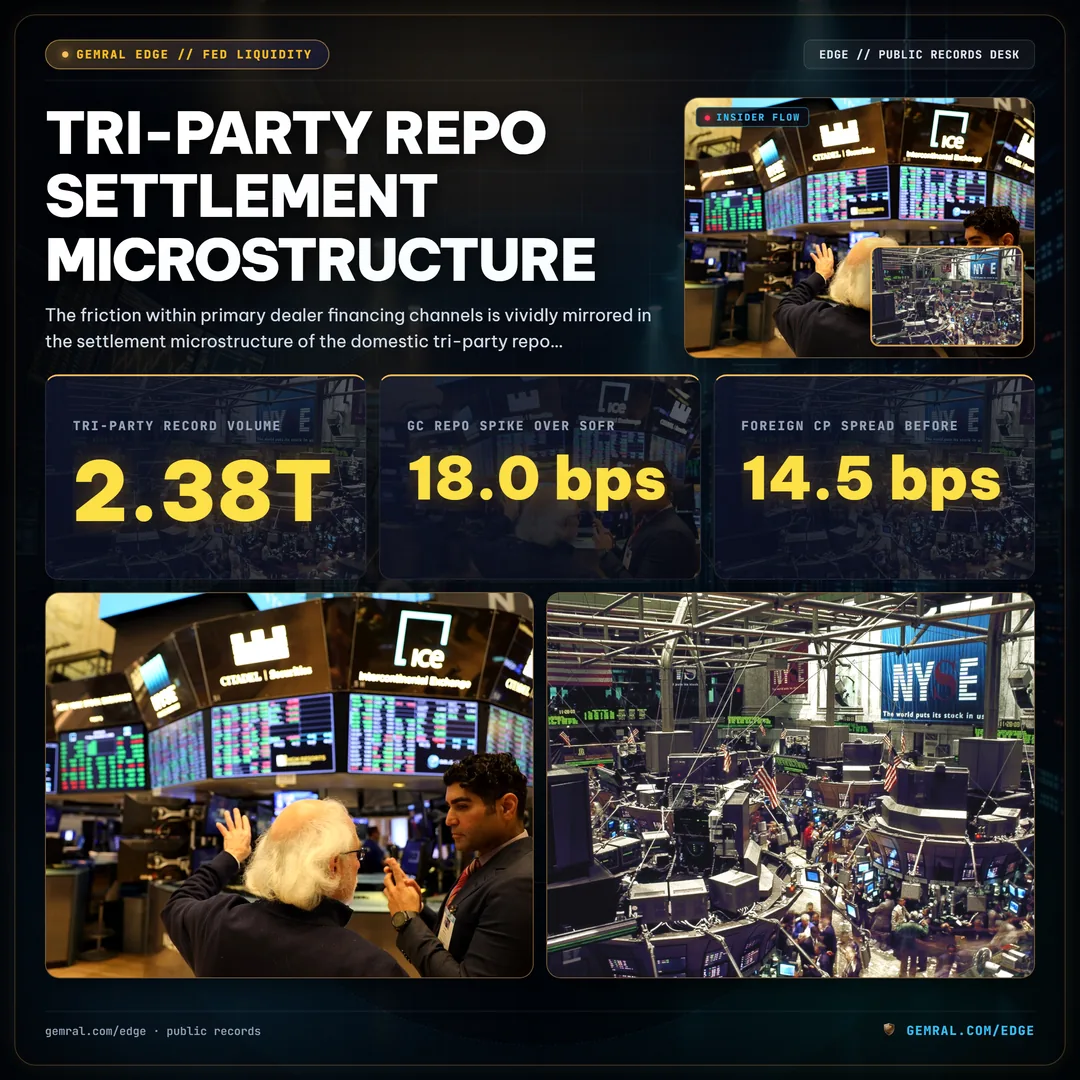
Trong quý 3 năm 2026, tổng khối lượng tài sản đảm bảo được thanh toán bù trừ trên nền tảng tri-party đã đạt đỉnh kỷ lục hàng ngày là 2,38 nghìn tỷ USD. Trong khi các quỹ thị trường tiền tệ nắm giữ số dư thanh khoản lớn sau sự cạn kiệt dần của công cụ Reverse Repo Qua Đêm (ON RRP) của Fed, sự tập trung về mặt thời gian của các ngày thanh toán đấu thầu Kho bạc đã tạo ra các nút thắt thanh khoản nội ngày nghiêm trọng.
Khi các đợt thanh toán tín phiếu và trái phiếu Kho bạc quy mô lớn trùng khớp với thời hạn nộp thuế thu nhập doanh nghiệp hàng quý, các khoản tiền gửi ngân hàng thương mại bị rút nhanh chóng vào Tài Khoản Tổng Kho Bạc (TGA) tại Fed. Dòng tiền mặt rút ròng này tạm thời làm cạn kiệt số dư dự trữ của các ngân hàng thanh toán bù trừ đúng vào thời điểm các primary dealer cần sự trung gian tiền mặt tối đa để giải quyết hàng trăm tỷ USD nợ sơ cấp trúng thầu.
Hệ quả của sự lệch pha thời điểm này là các đợt tăng vọt mạnh mẽ và bất ổn trong lãi suất tài trợ repo Tài Sản Đảm Bảo Chung (General Collateral - GC). Vào các ngày thanh toán then chốt giữa tháng 9 năm 2026, lãi suất GC repo đã tăng vọt tới 18,0 basis points phía trên mức chuẩn SOFR hiện hành. Những đợt nhảy vọt lãi suất này cho thấy các primary dealer sẵn sàng trả các mức phụ phí quyết liệt để bảo đảm tiền mặt qua đêm, chủ động đẩy chi phí tài trợ lên cao để ngăn chặn việc vỡ nợ thanh toán. Sự cạnh tranh tiền mặt nội địa này trực tiếp lan sang các kênh tài trợ hải ngoại: khi các primary dealer nội địa đang phải trả lãi suất cao ngất ngưởng để tài trợ cho lượng tồn kho Trái phiếu Kho bạc trên Phố Wall, sự sẵn sàng của họ trong việc làm trung gian swap tiền tệ chéo cho các định chế châu Âu và châu Á hoàn toàn biến mất.
Hình 7.0: Chênh lệch thương phiếu tài chính nước ngoài kỳ hạn 90 ngày Hạng 1 so với SOFR mở rộng từ 14,5 bps lên 55,5 bps trong suốt năm 2026.
7. Sự Lây Lan Thương Phiếu Hải Ngoại: Chênh Lệch Ngân Hàng Nước Ngoài Hạng 1 Nới Rộng Lên 55,5 Basis Points
Khi các kênh repo có bảo đảm và các hạn mức hoán đổi ngoại hối gặp phải lực cản từ bảng cân đối kế toán, các định chế ngân hàng phi Hoa Kỳ thường chuyển sang các thị trường tín dụng không bảo đảm ngắn hạn để bù đắp các khoảng trống tài trợ USD cấu trúc. Cụ thể, các thực thể tài chính nước ngoài phát hành Thương Phiếu (Commercial Paper - CP) và Chứng Chỉ Tiền Gửi (Certificates of Deposit - CDs) định danh bằng USD cho các nguồn tiền mặt thể chế, chủ yếu nhắm vào các quỹ thị trường tiền tệ cao cấp (prime MMFs) của Mỹ.
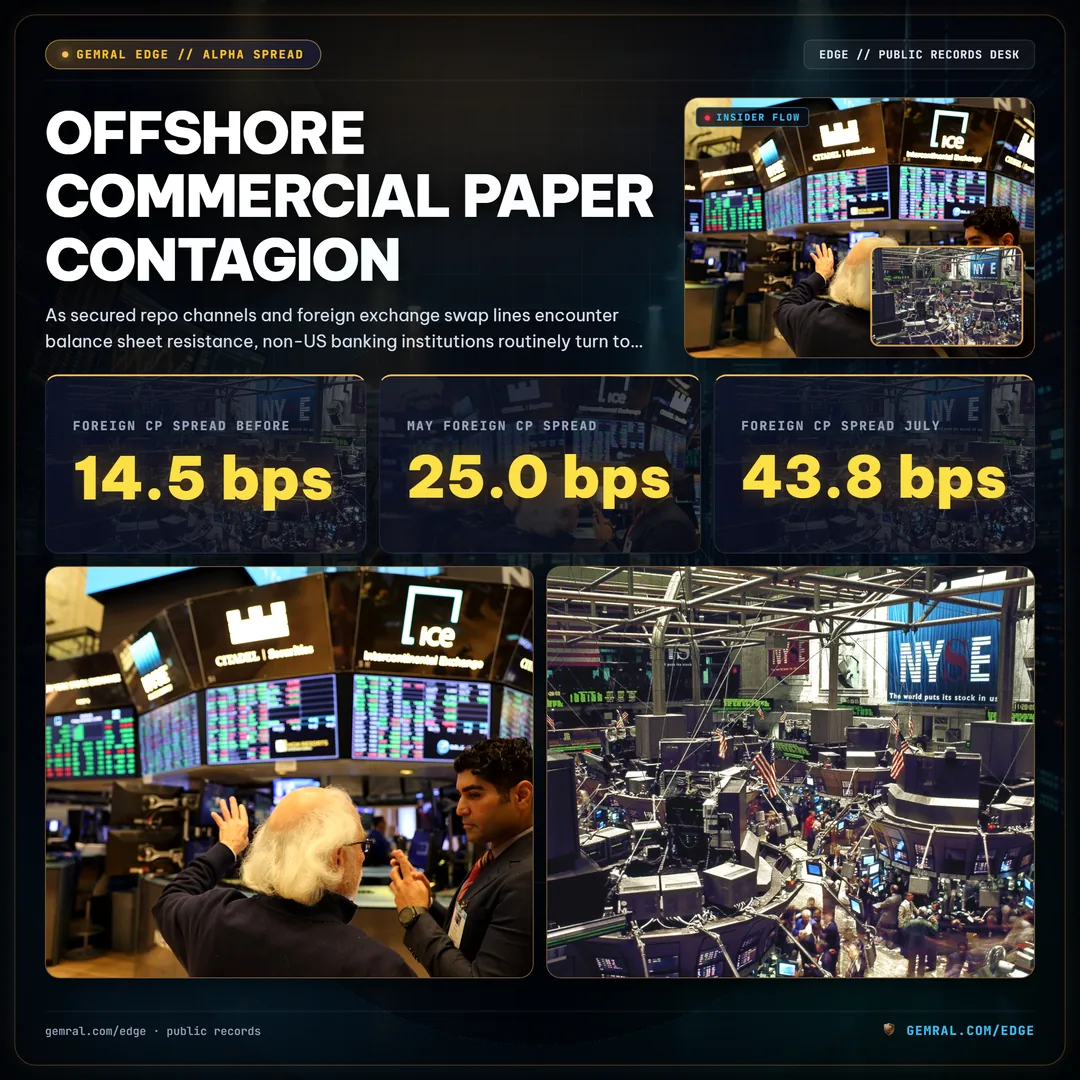
Các báo cáo thương phiếu của Hội đồng Thống đốc Cục Dự trữ Liên bang nêu chi tiết sự định giá lại sâu sắc rủi ro tín dụng của các ngân hàng nước ngoài trong suốt năm 2026. Trong những tháng đầu năm, thương phiếu tài chính nước ngoài kỳ hạn 90 ngày Hạng 1 giao dịch ở mức chênh lệch không đáng kể 14,5 basis points so với chuẩn SOFR. Các nhà quản lý quỹ thị trường tiền tệ cao cấp nhận thấy rủi ro cấu trúc tối thiểu, hấp thu giấy tờ có giá của châu Âu, Canada và Nhật Bản một cách dễ dàng và đồng đều.
Tuy nhiên, khi chênh lệch basis hải ngoại mở rộng và năng lực của đại lý thu hẹp qua mùa hè, các ủy ban tín dụng tại các quỹ thể chế lớn của Mỹ đã bắt đầu cắt giảm mức độ phơi nhiễm có chọn lọc. Đến tháng 5 năm 2026, chênh lệch CP tài chính nước ngoài Hạng 1 tăng lên 25,0 basis points, mở rộng thêm lên 43,8 basis points vào tháng 7. Vào cuối tháng 9 năm 2026, chênh lệch thương phiếu tài chính nước ngoài đã nới rộng lên 55,5 basis points phía trên SOFR.
Mức nới rộng lên 55,5 basis points này đại diện cho sự leo thang nghiêm trọng trong chi phí vay không bảo đảm. Các ngân hàng nước ngoài đang tìm cách tài trợ cho các tài sản định danh bằng USD của mình hiện phải trả hơn 5,70% trên thị trường thương phiếu không bảo đảm, tương đương với mức lãi suất cắt cổ bị bòn rút trong thị trường FX swap tổng hợp. Đối với các bên cho vay phi Hoa Kỳ hoạt động với biên lợi nhuận bảo lãnh khoản vay mỏng manh, đợt tăng vọt đồng bộ này trên cả các thị trường tín dụng bán buôn có bảo đảm tổng hợp lẫn không bảo đảm buộc phải thu hẹp ngay lập tức sự tăng trưởng bảng cân đối kế toán USD hải ngoại.
Hình 8.0: Hệ số vận tốc tái thế chấp tài sản đảm bảo nén từ 2,45x xuống 1,55x, minh chứng cho sự phá hủy thanh khoản bóng mờ nghiêm trọng trong tháng 9/2026.
8. Sự Nén Vận Tốc Tái Thế Chấp Tài Sản Đảm Bảo: Ý Nghĩa Cấu Trúc Đối Với Dòng Vốn Toàn Cầu
Hệ quả sâu sắc nhất và ít được thấu hiểu nhất của tình trạng rối loạn tài trợ hiện tại là sự suy giảm rõ nét trong vận tốc tái thế chấp tài sản đảm bảo nợ công. Trong lý thuyết ngân hàng bóng mờ toàn cầu, nguồn cung thanh khoản tài chính hiệu dụng không chỉ đơn thuần là hàm số của tiền cơ sở do tiền gửi dự trữ ngân hàng trung ương tạo ra; nó được xác định bởi vận tốc mà tài sản đảm bảo công chất lượng cao (chủ yếu là nợ Kho bạc Mỹ) được cầm cố, tái cầm cố và tái sử dụng qua các chuỗi bù trừ liên kết.
Khi một nhà quản lý tài sản thể chế cho một prime broker vay một tín phiếu Kho bạc kỳ hạn 10 năm, broker đó sẽ tái cầm cố chứng khoán này để tài trợ cho giao dịch của một quỹ phòng hộ, bên này sau đó lại cầm cố tài sản đảm bảo cho một trung tâm bù trừ hải ngoại. Thông qua chuỗi tái thế chấp này, một trái phiếu Kho bạc đơn lẻ trị giá 100 triệu USD có thể hỗ trợ nhiều giao dịch tài trợ trên khắp mạng lưới ngân hàng quốc tế. Nghiên cứu do Văn phòng Nghiên cứu Tài chính (OFR) và Ngân hàng Thanh toán Quốc tế (BIS) công bố đo lường hiện tượng này thông qua Hệ Số Vận Tốc Tái Thế Chấp Tài Sản Đảm Bảo (Collateral Rehypothecation Velocity Multiplier).
Trong các chế độ thị trường thanh khoản cao, biến động thấp, hệ số vận tốc tài sản đảm bảo trong lịch sử dao động từ 2,40x đến 3,00x. Vào tháng 1 năm 2026, chỉ số vận tốc duy trì tỷ lệ lành mạnh ở mức 2,45x. Tuy nhiên, khi những lo ngại về rủi ro đối tác gia tăng, tỷ lệ chiết khấu repo song phương tăng lên 2,8% và các primary dealer ưu tiên việc bù trừ nội bộ tự thanh toán hơn là trung gian bên ngoài, hệ số vận tốc tài sản đảm bảo đã trải qua sự suy thoái tuần tự nghiêm trọng: giảm xuống 2,25x vào tháng 3, 2,00x vào tháng 5, 1,75x vào tháng 7 và nén xuống mức đáng báo động 1,55x vào tháng 9 năm 2026.
Sự sụp đổ trong vận tốc tài sản đảm bảo từ 2,45x xuống 1,55x đại diện cho sự phá hủy trên diện rộng thanh khoản bóng mờ hiệu dụng. Khi vận tốc tài sản đảm bảo bị nén gần 37%, hệ thống tài chính đòi hỏi lượng tiền mặt dự trữ thô lớn hơn đáng kể để hỗ trợ cùng một khối lượng chứng khoán nợ đang lưu hành. Về bản chất, động cơ tài chính toàn cầu đang gặp phải ma sát cơ học: tài sản đảm bảo đang trở nên 'dính chặt', bị phong tỏa trong các đệm ký quỹ song phương và kho lưu ký của ngân hàng trung ương thay vì luân chuyển năng động qua các kênh tài trợ quốc tế.
9. Hàm Ý Chiến Lược Cho Danh Mục Thể Chế Và Quản Trị Rủi Ro Định Lượng
Sự hội tụ của chênh lệch basis swap tiền tệ chéo nới rộng, các khoản rút vốn từ cơ chế thanh khoản NHTW tăng tốc, các cam kết tồn kho kỷ lục của primary dealer và vận tốc tài sản đảm bảo bị nén báo hiệu một bước chuyển cấu trúc trong các điều kiện tài chính toàn cầu. Trong khi các bình luận thị trường bán lẻ vẫn mải mê chú ý tới các quỹ đạo lãi suất chính sách của NHTW và các số liệu vĩ mô giật gân, thực tế cơ học của việc tài trợ bán buôn đang quyết định việc định giá rủi ro các lớp tài sản từ tầng bảng cân đối kế toán trở lên.
Đối với các nhà quản trị rủi ro định lượng, thủ quỹ doanh nghiệp và nhà phân bổ danh mục đầu tư quốc gia, môi trường thực nghiệm này đòi hỏi một số điều chỉnh mang tính sống còn:
- Tái Đánh Giá Lợi Suất Trái Phiếu Đã Phòng Hộ Tiền Tệ: Các nhà phân bổ thu nhập cố định quốc tế phải nhận ra rằng chênh lệch basis tiền tệ chéo âm sẽ tiếp tục áp đặt chi phí phòng hộ khổng lồ. Việc phân bổ Trái phiếu Kho bạc không phòng hộ khiến danh mục đầu tư nước ngoài chịu rủi ro biến động tỷ giá trực tiếp, trong khi các vị thế có phòng hộ lại tạo ra lợi suất ròng dưới chuẩn, đẩy nhanh sự đa dạng hóa sang các thị trường nợ công thay thế.
- Tối Ưu Hóa Đệm Tài Sản Đảm Bảo: Các trung gian tài chính phi ngân hàng vận hành các chiến lược giao dịch cơ sở và giá trị tương đối nợ công có đòn bẩy phải thực hiện bài kiểm tra sức chịu đựng (stress-test) thanh khoản danh mục trước sự mở rộng chiết khấu tiếp theo. Nếu mức chiết khấu của đại lý song phương tiến về mức 3,5% hoặc 4,0%, việc buộc phải giảm đòn bẩy có thể kích hoạt các sai lệch định giá nghiêm trọng trên thị trường thứ cấp.
- Phân Khúc Đối Tác Tài Trợ Bán Buôn: Các bàn ngân quỹ doanh nghiệp quản lý thặng dư tiền mặt ngắn hạn cần chủ động theo dõi việc phát hành thương phiếu tài chính nước ngoài, phân biệt giữa các định chế bù trừ Hạng 1 nội địa và các thực thể ngân hàng phi Hoa Kỳ đang chật vật điều hướng tình trạng khan hiếm USD tổng hợp.
- Giám Sát Các Cơ Chế NHTW Như Chỉ Báo Thanh Khoản Dẫn Dắt: Thay vì dựa vào các chỉ số kinh tế vĩ mô có độ trễ, các định chế nên coi sự thay đổi hàng tuần trong các Hạn Mức Hoán Đổi và lượng hấp thụ FIMA Repo của Fed như các phong vũ biểu tần suất cao đo lường mức độ thắt chặt USD quốc tế mang tính hệ thống.
Khi Bộ Tài chính tiếp tục điều hướng các yêu cầu tái cấp vốn thâm hụt tài khóa chưa từng có trong phần còn lại của năm 2026, năng lực của mạng lưới primary dealer trong việc làm trung gian cho các dòng vốn toàn cầu sẽ tiếp tục chịu áp lực dai dẳng. Cho đến khi các quỹ đạo phát hành tài khóa tương thích với độ co giãn bảng cân đối của ngân hàng nội địa, vùng bóng mờ USD hải ngoại sẽ vẫn là yếu tố quyết định chính đến sự ổn định tài chính quốc tế.
Tuyên Bố Miễn Trừ Trách Nhiệm Tình Báo Thể Chế
Dữ liệu công khai · không phải lời khuyên đầu tư. Báo cáo thị trường thể chế này được tổng hợp nghiêm ngặt từ các hồ sơ pháp lý có thể kiểm chứng công khai, các công bố bảng cân đối kế toán của ngân hàng trung ương và các mức lãi suất chuẩn bán buôn liên đại lý, bao gồm Báo Cáo Thống Kê H.4.1 và FR 2004 của Cục Dự trữ Liên bang, Đánh Giá Hàng Quý của Ngân hàng Thanh toán Quốc tế (BIS), các chỉ số bù trừ của Depository Trust & Clearing Corporation (DTCC) và hồ sơ Nghiệp Vụ Thị Trường Mở của New York Fed. Truy cập các tín hiệu định lượng và công cụ tình báo bảng cân đối kế toán tại Gemral Edge (Gói Pro: $39/tháng; Thể chế B2B: $299/tháng; API Doanh nghiệp: $2.000/tháng).