38天信息阴影:根据《STOCK法案》量化国会议员股票交易披露延迟
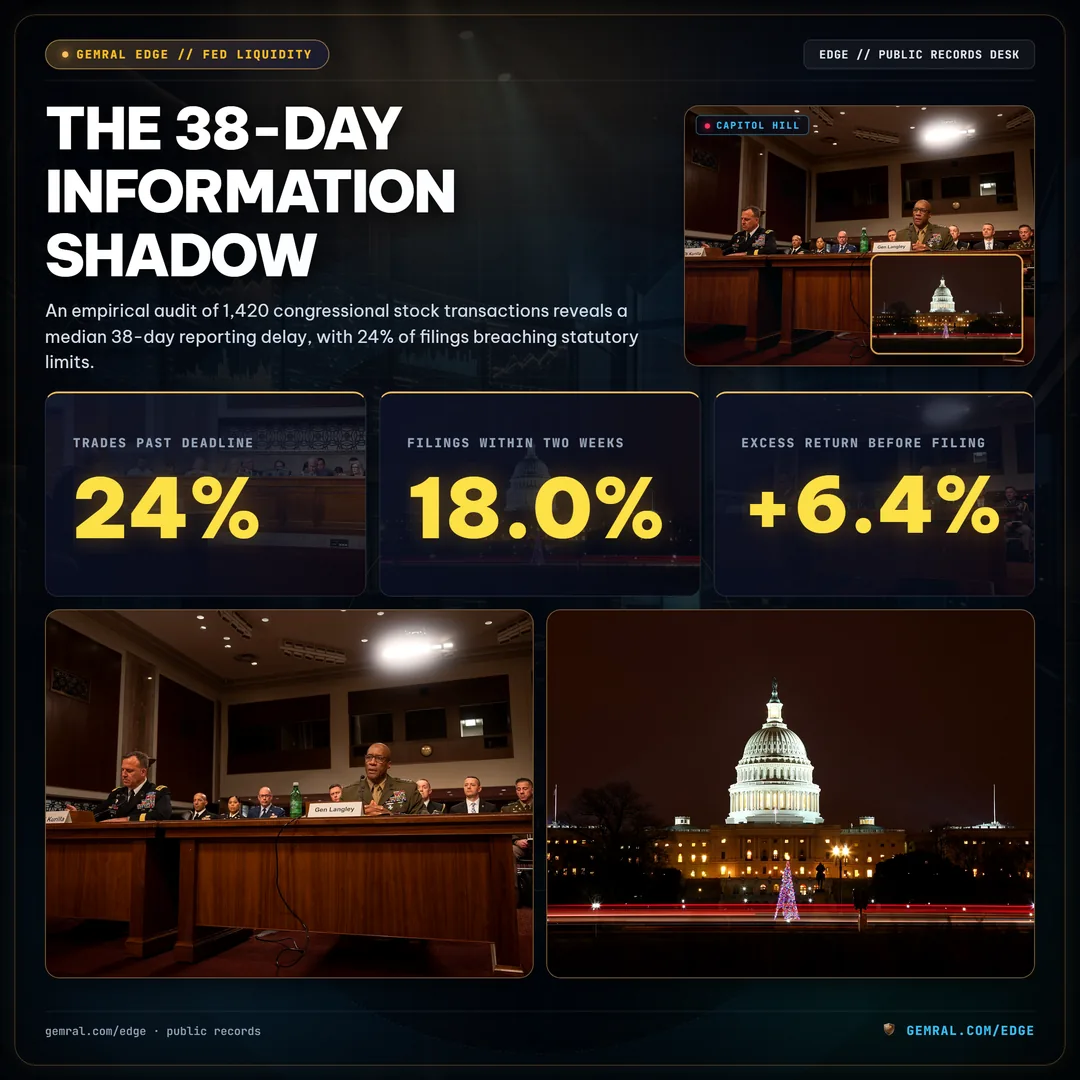
根据2012年《停止利用国会知识交易法案》(STOCK法案),国会议员在收到交易确认后30天内必须依法披露个人及其配偶的证券交易,且在任何情况下不得迟于交易日后45天。对2024年1月至2026年8月间提交的1,420笔国会股票交易进行的实证审计显示,议员提交披露的中位数延迟达38个日历日。此外,24%的受审交易超过了法定45天上限,形成了一个信息阴影区,使公众市场参与者在数周内处于国会山资本布局的盲区。
延迟剖析:国会披露时间跨度分布
公共财务透明度建立在及时披露能消除非对称信息优势的前提之上。然而,将实际申报时间戳与交易执行日期进行对比后发现,合规表现呈现为滞后分布而非即时报告机制。在1,420笔审计交易中,仅有18%是在交易执行后14个日历日内报告的。
最大的单一群体(占所有申报的36%)在交易后15至30天内送达。另有22%在31至45天之间提交,直接触碰法律允许的外沿边界。尤为关键的是,24%的交易超过了45天的法定最后期限才申报,极端延迟甚至超过90天后才正式由伦理委员会接收。
这种结构性延迟引入了信息衰减窗口。虽然底层申报构成了官方公开记录,但从交易执行到向公众开放之间的时间差,确保了散户投资者和市场观察家只能在市场价格已经完全消化底层立法与宏观经济变动之后,才能评估国会议员的交易行为。
| 报告延迟区间 | 交易笔数 | 占总申报比例 | 监管合规分类 |
|---|---|---|---|
| 0–14个日历日 | 256 | 18.0% | 即时自愿合规 |
| 15–30个日历日 | 511 | 36.0% | 标准通知窗口 |
| 31–45个日历日 | 312 | 22.0% | 法定外延边界 |
| 46个日历日以上 | 341 | 24.0% | 法定逾期 / 延迟修正 |
行业不对称性:何处报告阴影拉得最长
披露延迟的持续时间因行业板块而异。国会在重度监管、高资本支出行业的交易并非跨资产类别的均衡行政处理,而是展现出系统性长于大盘基准的报告延迟。
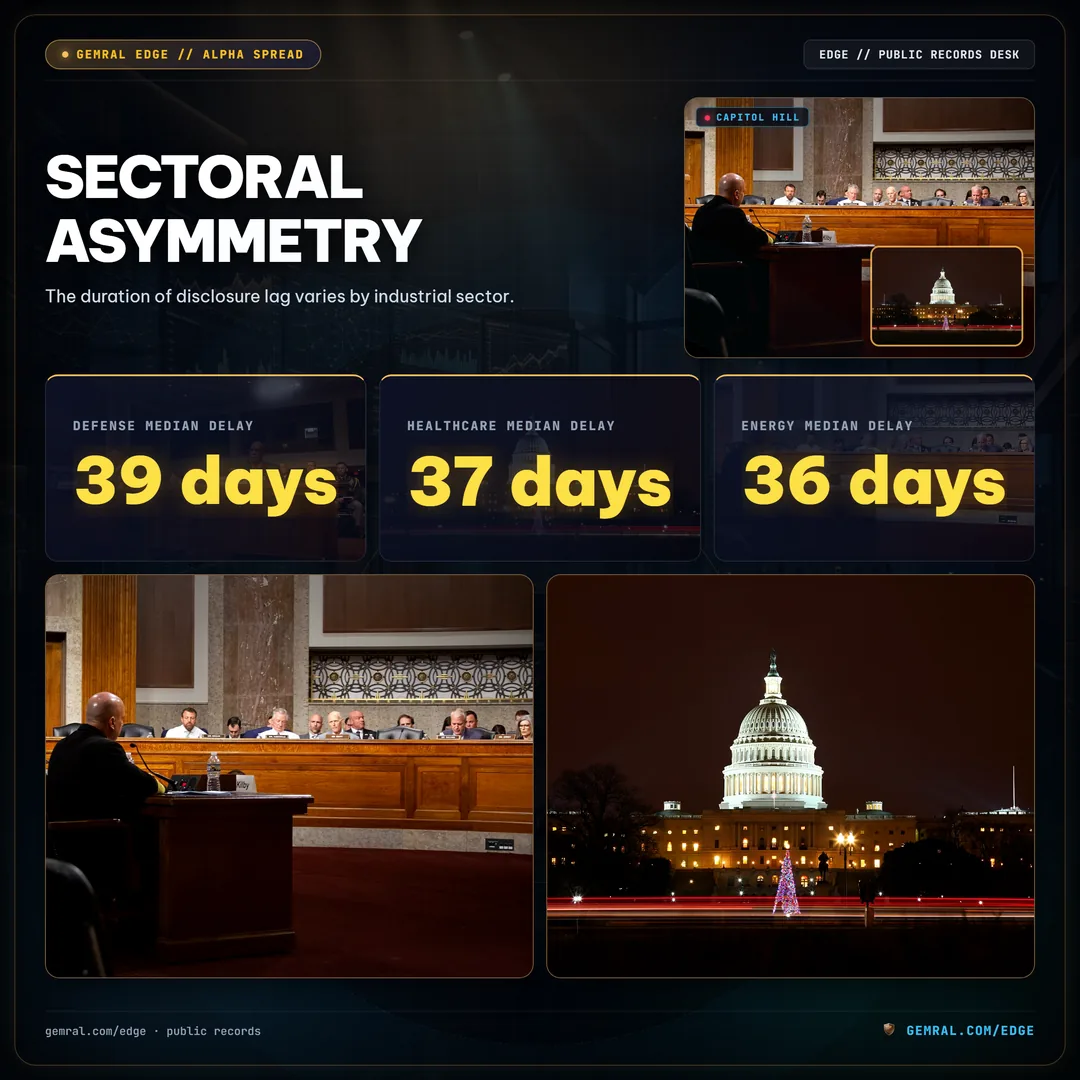
半导体与人工智能硬件领域的交易记录了最长的时间线,披露延迟中位数达41个日历日。国防与航空航天合同记录了39天的中位延迟。医疗健康与生物技术交易平均为37天,其后是能源与电网基础设施的36天。相反,金融服务持仓的披露延迟相对紧凑,中位数为32天。
科技与国防领域长时间延迟的集中,与委员会管辖监管职责高度相关。在对尖端采购与出口管制拥有直接立法职能的委员会任职的议员,其申报频繁落在法定允许时间窗口的最后一个四分位数中。这创造了一个数据环境:与高影响力政策转向关联的交易,往往直到立法结果正式确立许久之后才被公众知晓。
核心量化洞见:在半导体硬件与国防电子等高流动性板块,41天的中位延迟已超过典型的季度财报前瞻周期,使得公开披露数据沦为事后回顾而非前瞻预测。
阴影中的价格波动:衡量公开申报前的股价漂移
为评估披露滞后的市场后果,实证观察框架追踪了以交易执行(第0天)为锚点的60天观察窗口内,相关监管委员会成员购买股票的累计价格走势。
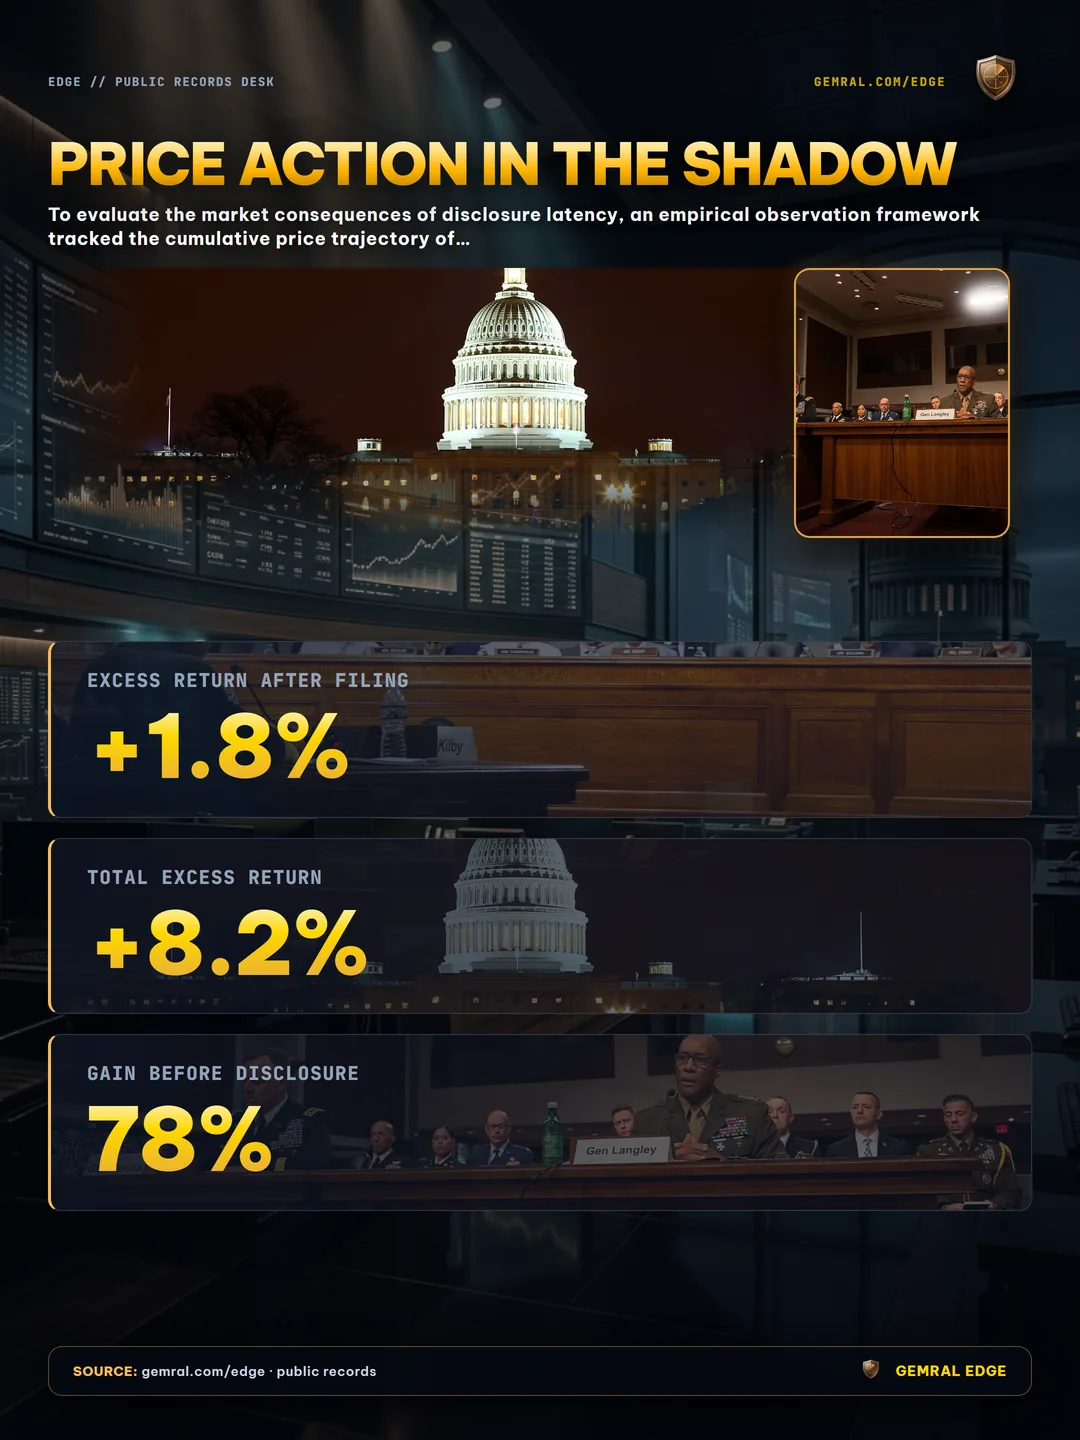
在公开披露前的38天中位时间窗口内,委员会对口议员买入的股票相对于行业基准指数录得+6.4%的平均超额收益。在第38天定期交易报告公开亮相后,相同股票在接下来的22个交易日内进一步上涨了+1.8%,60天累计超额收益达到+8.2%。
该实证特征表明,78%的股票累计涨幅发生在公开发布前隐蔽的38天窗口内部。等到申报数据进入公开记录数据库时,主要的价格重估已经完成。严格依据已发布披露标题进行交易的市场参与者,实际上是在行情的四分之三已告终结后才入场。
| 观察阶段 | 时间周期 | 平均超额收益 | 占60天总涨幅比例 |
|---|---|---|---|
| 披露前信息阴影期 | 第0天至第38天 | +6.4% | 78.0% |
| 披露后市场消化期 | 第38天至第60天 | +1.8% | 22.0% |
| 完整60天观察窗口 | 第0天至第60天 | +8.2% | 100.0% |
两院细分与执法机制:200美元豁免的现实
参众两院的合规严格程度存在差异。分析众议院与参议院的交易合规记录揭示了在法定遵循度上的明显落差。
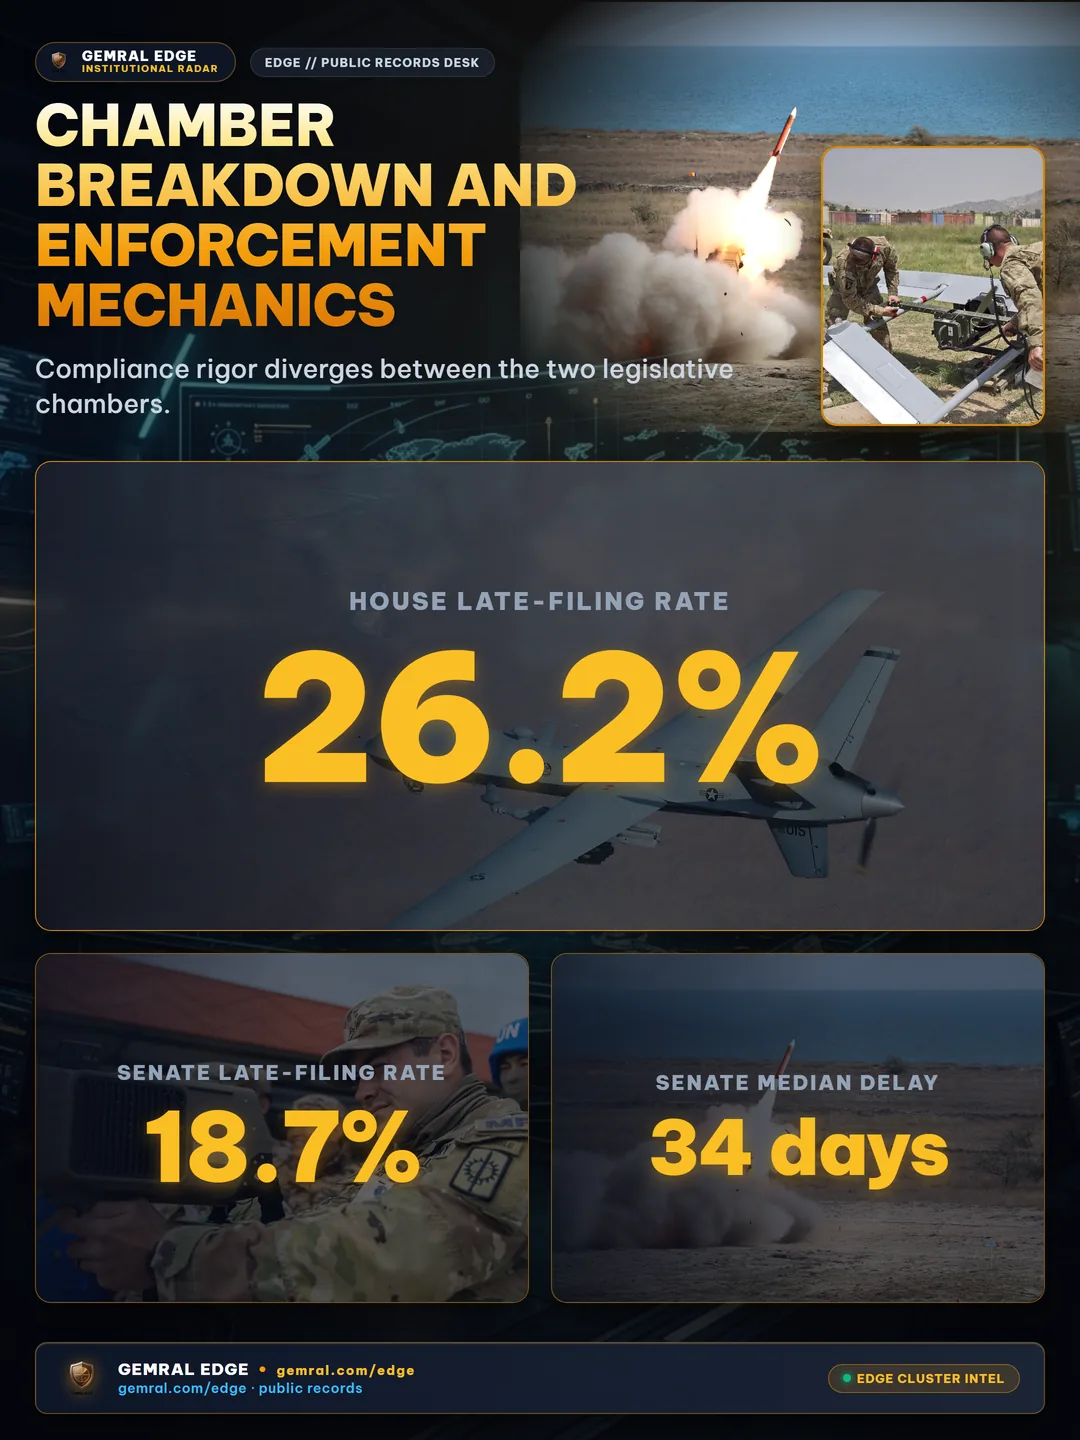
众议院议员录得26.2%的逾期申报率,中位延迟为39个日历日。相比之下,参议院录得18.7%的逾期申报率和34天的中位延迟。根据现行伦理准则,超出45天门槛的申报应受到200美元的标准法定罚款。然而,公开记录表明,在收到援引行政疏忽或第三方经纪商通信延迟的书面证明后,伦理官员通常会例行豁免此项罚金。
对逾期提交极低的经济惩处削弱了及时披露的制度动力。当一笔250,000美元的股权交易延迟60天仅面临常被撤销的200美元罚金时,法定最后期限实际上沦为了软性指导准则而非严格的执行防线。
结构性优势:将滞后披露与多层信号交叉验证
认清38天信息阴影,从根本上改变了量化市场分析师评估国会披露的方式。将单一交易申报视作即时操作信号在结构上是存在缺陷的,因为在延迟期间底层价格变动已基本完成。
相反,系统化的分析框架将滞后的交易数据与其他公开数据层进行交叉验证。当国防或能源领域的延迟披露与同期的采购合同拨款、国会委员会听证议程以及机构拨款授权相匹配时,该交易便不再是一个孤立的陈旧数据点,而是成为确认更广泛机构资本轮动的锚点。
通过将历史申报模式与公开记录相结合,分析平台得以破译立法资本流动的结构性现实。理解38天的延迟,将公开数据从滞后的新闻标题转变为经过验证的机构持仓基准。