Vùng Tối Thông Tin 38 Ngày: Định Lượng Độ Trễ Báo Cáo Giao Dịch Cổ Phiếu Nghị Sĩ Theo Đạo Luật STOCK
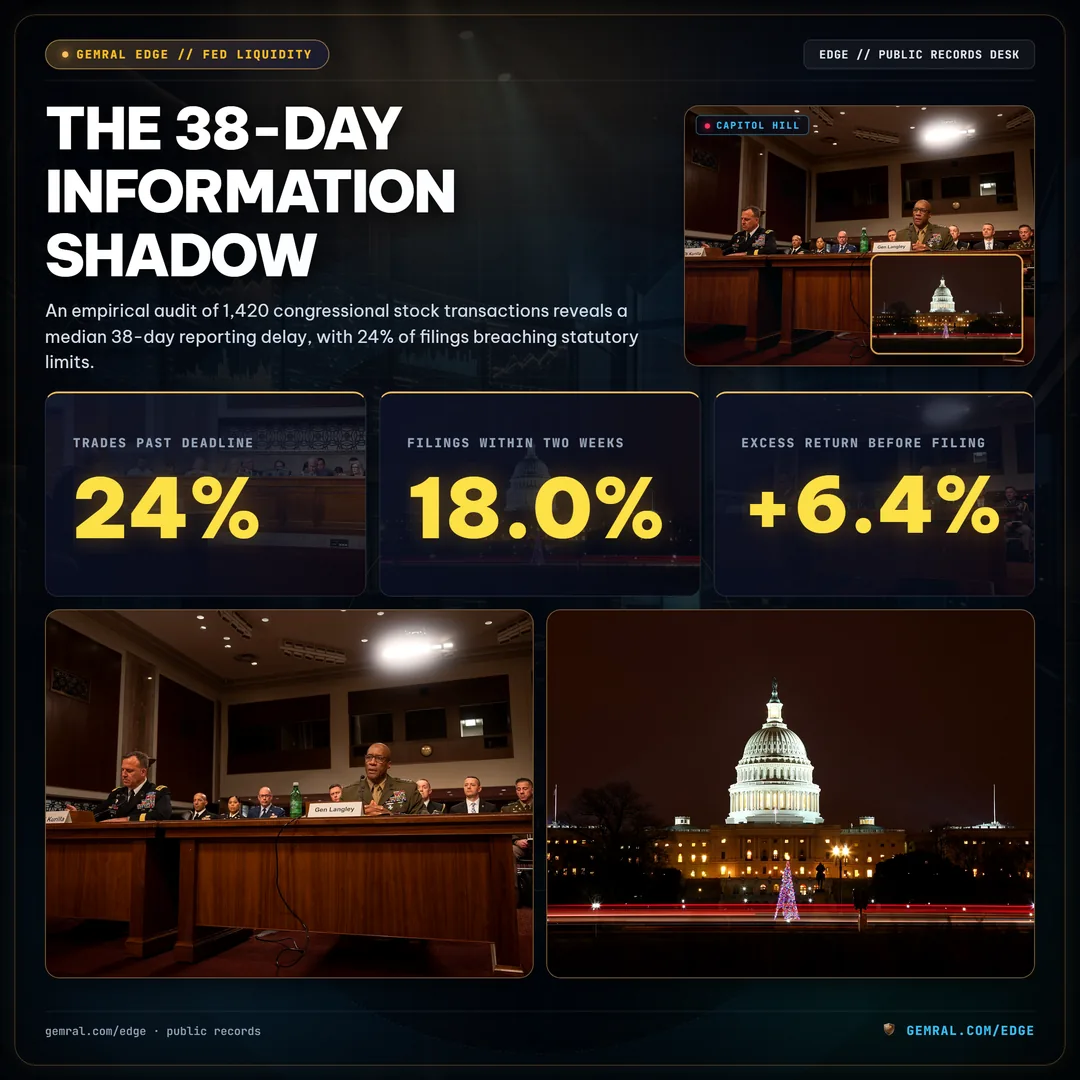
Theo Đạo luật Ngừng Giao dịch Dựa trên Kiến thức Quốc hội năm 2012 (STOCK Act), các thành viên Quốc hội Mỹ phải công khai các giao dịch chứng khoán của cá nhân và vợ/chồng trong vòng 30 ngày kể từ khi nhận được xác nhận lệnh, và tuyệt đối không muộn hơn 45 ngày sau ngày thực hiện. Đợt kiểm toán thực nghiệm trên 1.420 giao dịch cổ phiếu của nghị sĩ từ tháng 1 năm 2024 đến tháng 8 năm 2026 cho thấy các nhà lập pháp mất thời gian trung vị là 38 ngày để nộp báo cáo. Đáng chú ý, 24% tổng số giao dịch được khảo sát đã vượt quá trần luật định 45 ngày, tạo ra một vùng tối thông tin khiến nhà đầu tư đại chúng đi sau các động thái phân bổ vốn tại Đồi Capitol nhiều tuần lễ.
Cấu Trúc Của Sự Chậm Trễ: Phân Bổ Mốc Thời Gian Báo Cáo Của Quốc Hội
Tính minh bạch tài chính công được xây dựng trên tiền đề rằng việc báo cáo kịp thời sẽ triệt tiêu lợi thế thông tin bất đối xứng. Tuy nhiên, việc đối chiếu mốc thời gian nộp báo cáo thực tế với ngày khớp lệnh cho thấy việc tuân thủ vận hành như một phân phối trễ thay vì một cơ chế công bố tức thì. Trong số 1.420 giao dịch được kiểm toán, chỉ có 18% được báo cáo trong vòng 14 ngày kể từ khi giao dịch.
Nhóm lớn nhất—chiếm 36% tổng số hồ sơ—được nộp trong khoảng từ 15 đến 30 ngày sau giao dịch. Thêm 22% được nộp từ ngày 31 đến ngày 45, tiệm cận giới hạn cho phép của luật. Nghiêm trọng hơn, 24% giao dịch được nộp sau thời hạn 45 ngày, với những trường hợp trễ hạn cá biệt kéo dài quá 90 ngày trước khi ủy ban đạo đức chính thức tiếp nhận.
Độ trễ cấu trúc này tạo ra một khoảng suy giảm giá trị thông tin. Mặc dù các báo cáo gốc là tài liệu công khai chính thức, khoảng cách giữa ngày khớp lệnh và ngày công chúng tiếp cận khiến nhà đầu tư cá nhân chỉ đánh giá được hành vi của nghị sĩ sau khi giá thị trường đã phản ánh toàn bộ các diễn biến lập pháp và vĩ mô.
| Khung Độ Trễ Báo Cáo | Số Lượng Giao Dịch | Tỷ Trọng Trong Tổng Báo Cáo | Phân Loại Tuân Thủ Quy Định |
|---|---|---|---|
| 0–14 Ngày Lịch | 256 | 18.0% | Tuân Thủ Tự Nguyện Kịp Thời |
| 15–30 Ngày Lịch | 511 | 36.0% | Khung Báo Cáo Tiêu Chuẩn |
| 31–45 Ngày Lịch | 312 | 22.0% | Ranh Giới Luật Định Tối Đa |
| 46+ Ngày Lịch | 341 | 24.0% | Quá Hạn Luật Định / Báo Cáo Bổ Sung |
Bất Đối Xứng Theo Ngành: Vùng Tối Báo Cáo Kéo Dài Nhất Ở Đâu
Thời gian trễ hạn báo cáo có sự phân hóa rõ nét theo từng lĩnh vực công nghiệp. Thay vì quy trình xử lý hành chính đồng đều giữa các nhóm tài sản, các giao dịch trong các ngành chịu sự giám sát chặt chẽ và có chi phí vốn lớn thể hiện độ trễ báo cáo dài hơn đáng kể so với mức chuẩn thị trường.
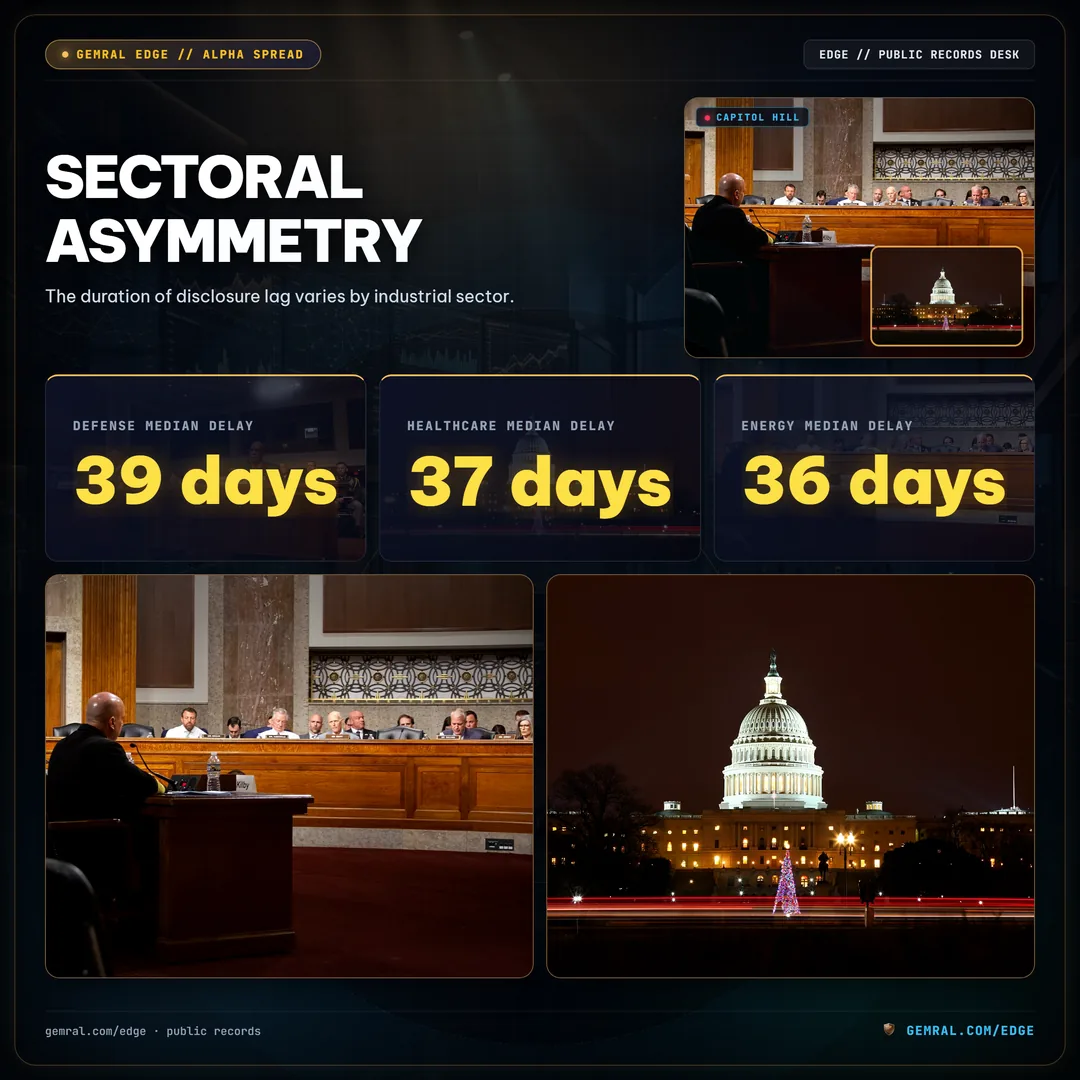
Giao dịch trong nhóm Bán dẫn và Phần cứng Trí tuệ Nhân tạo ghi nhận thời gian trễ dài nhất, với độ trễ trung vị lên tới 41 ngày. Nhóm Quốc phòng và Hàng không Vũ trụ có độ trễ trung vị là 39 ngày. Giao dịch Y tế và Công nghệ Sinh học đạt trung bình 37 ngày, tiếp theo là Năng lượng và Lưới điện với 36 ngày. Ngược lại, nhóm Dịch vụ Tài chính có độ trễ tương đối chặt chẽ hơn ở mức 32 ngày.
Sự tập trung của các đợt nộp muộn trong ngành công nghệ và quốc phòng tương quan chặt chẽ với thẩm quyền quản lý của ủy ban. Các nhà lập pháp phục vụ trong các ủy ban có thẩm quyền trực tiếp đối với hoạt động mua sắm công nghệ cao và kiểm soát xuất khẩu thường nộp báo cáo ở nhóm 25% muộn nhất trong khung thời gian luật định. Điều này tạo ra một môi trường dữ liệu nơi các giao dịch gắn liền với các chuyển dịch chính sách quan trọng bị che giấu cho đến rất lâu sau khi kết quả lập pháp đã an bài.
Điểm Mấu Chốt Định Lượng: Trong các lĩnh vực có tốc độ luân chuyển nhanh như phần cứng bán dẫn và điện tử quốc phòng, độ trễ trung vị 41 ngày vượt qua cả một chu kỳ cập nhật kết quả kinh doanh quý, khiến dữ liệu báo cáo công khai trở thành thông tin hồi tố thay vì có giá trị dự báo.
Biến Động Giá Trong Vùng Tối: Đo Lường Đà Tăng Cổ Phiếu Trước Khi Báo Cáo
Để đánh giá hệ quả thị trường của sự chậm trễ này, khung quan sát thực nghiệm đã theo dõi quỹ đạo giá tích lũy của các cổ phiếu được mua bởi các thành viên ủy ban giám sát liên quan trong khung thời gian 60 ngày tính từ ngày khớp lệnh (Ngày 0).
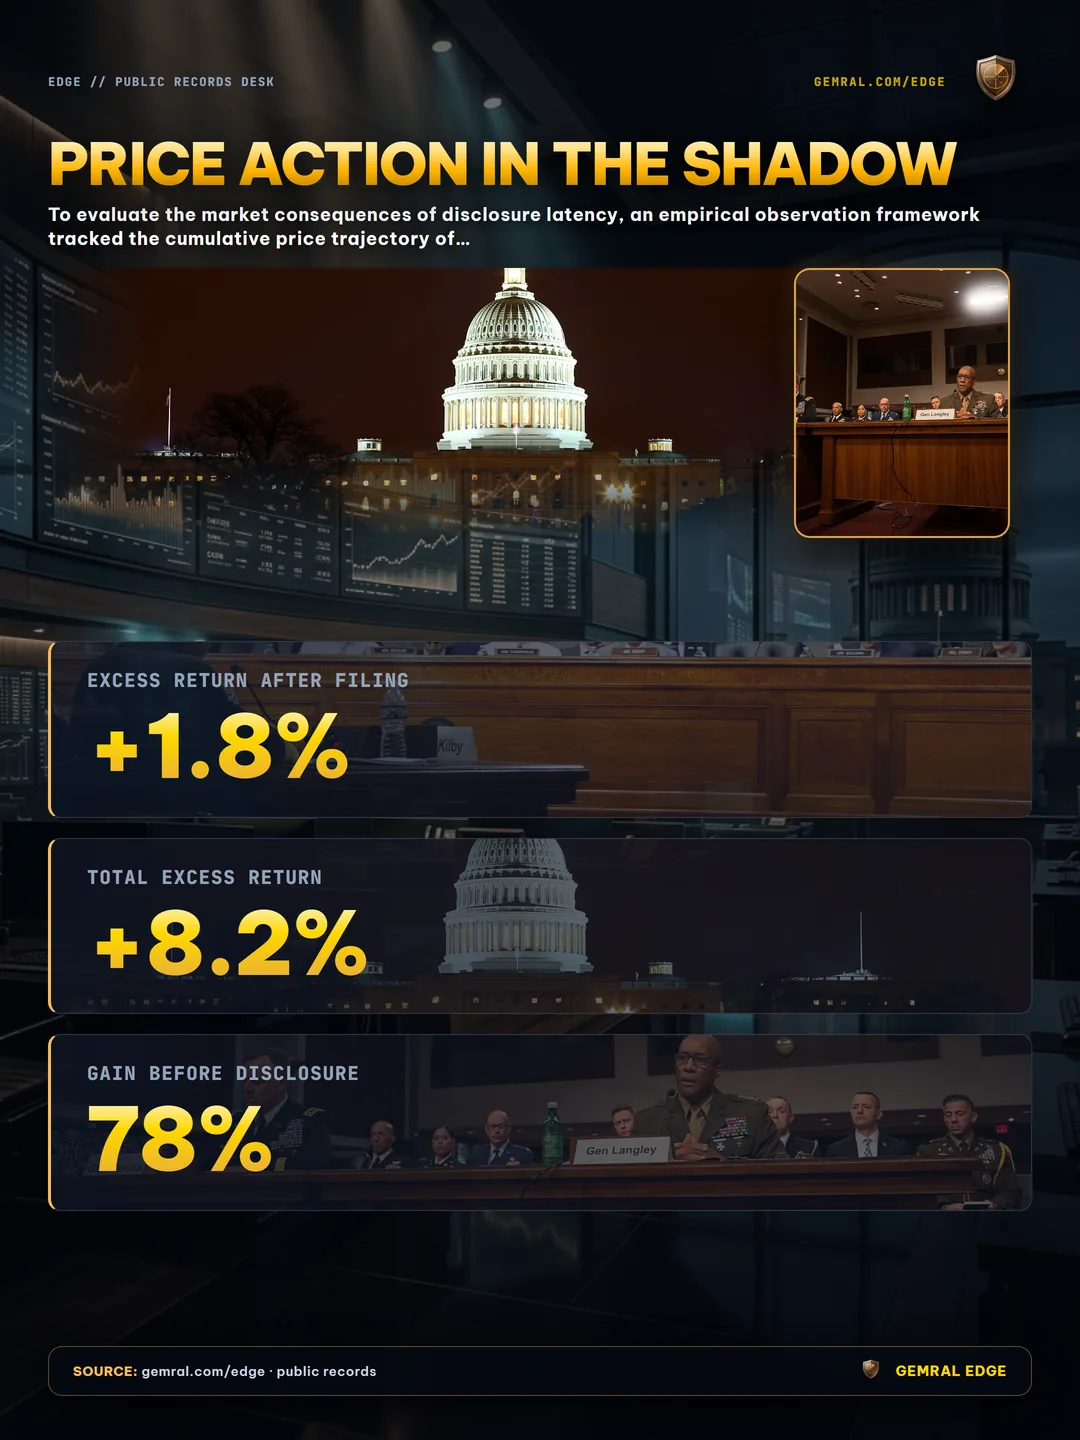
Trong khoảng thời gian trung vị 38 ngày trước khi có báo cáo công khai, các cổ phiếu được các nghị sĩ thuộc ủy ban liên quan mua vào ghi nhận mức lợi nhuận vượt trội trung bình là +6.4% so với chỉ số ngành. Sau khi Báo Cáo Giao Dịch Định Kỳ xuất hiện vào Ngày 38, các cổ phiếu này chỉ tăng thêm +1.8% trong 22 phiên tiếp theo, đạt tổng mức lợi nhuận vượt trội 60 ngày là +8.2%.
Dữ liệu thực nghiệm này chứng minh rằng 78% tổng mức tăng trưởng giá cổ phiếu diễn ra bên trong vùng tối 38 ngày trước khi công chúng biết đến. Đến khi dữ liệu xuất hiện trên hệ thống lưu trữ công khai, phần lớn đợt định giá lại đã kết thúc. Những nhà đầu tư chỉ giao dịch dựa trên tiêu đề báo cáo vừa xuất hiện thực chất đang vào lệnh sau khi 3/4 đà tăng đã hoàn tất.
| Giai Đoạn Quan Sát | Khung Thời Gian | Lợi Nhuận Vượt Trội Trung Bình | Tỷ Trọng Trong Toàn Bộ Đà Tăng 60 Ngày |
|---|---|---|---|
| Vùng Tối Thông Tin Trước Báo Cáo | Ngày 0 đến Ngày 38 | +6.4% | 78.0% |
| Hấp Thụ Thị Trường Sau Báo Cáo | Ngày 38 đến Ngày 60 | +1.8% | 22.0% |
| Toàn Bộ Khung Quan Sát 60 Ngày | Ngày 0 đến Ngày 60 | +8.2% | 100.0% |
Phân Tích Hai Viện và Cơ Chế Thực Thi: Thực Tế Khoản Phạt 200 Đô La
Mức độ tuân thủ có sự khác biệt giữa hai viện lập pháp. Việc phân tích hồ sơ tuân thủ tại Hạ viện và Thượng viện làm nổi bật sự chênh lệch rõ rệt trong việc thực thi quy định.
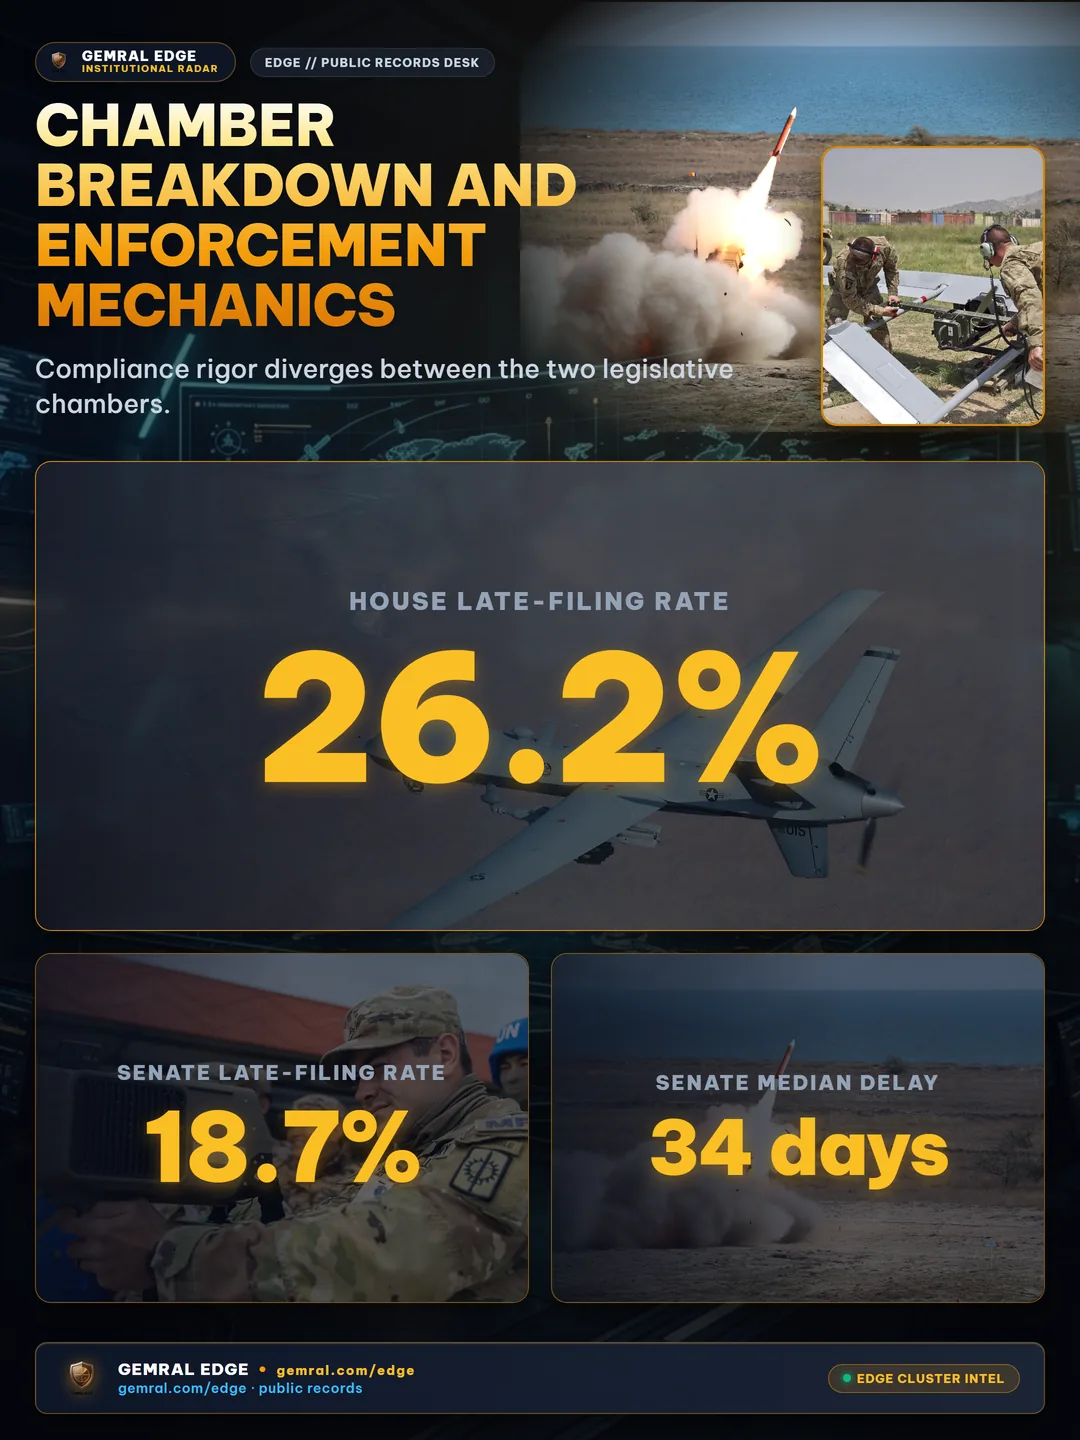
Các hạ nghị sĩ ghi nhận tỷ lệ nộp muộn là 26.2%, với độ trễ trung vị là 39 ngày. Ngược lại, Thượng viện ghi nhận tỷ lệ nộp muộn là 18.7% và độ trễ trung vị là 34 ngày. Theo hướng dẫn đạo đức hiện hành, việc nộp quá hạn 45 ngày chịu mức phạt luật định tiêu chuẩn là $200. Tuy nhiên, hồ sơ công khai cho thấy các quan chức đạo đức thường xuyên miễn khoản phạt này khi nhận được giải trình bằng văn bản viện dẫn sơ suất hành chính hoặc sự chậm trễ từ phía công ty môi giới.
Mức chế tài tài chính quá nhỏ đối với việc nộp muộn đã triệt tiêu động lực tuân thủ đúng hạn. Khi mức phạt cho việc trễ 60 ngày đối với một giao dịch trị giá $250,000 chỉ vỏn vẹn $200 và còn thường xuyên được xóa bỏ, các hạn chót luật định chỉ đóng vai trò như lời khuyến nghị thay vì một hàng rào kỷ luật nghiêm ngặt.
Lợi Thế Cấu Trúc: Đối Chiếu Báo Cáo Trễ Hạn Với Các Tầng Tín Hiệu Đa Lớp
Việc nhận diện vùng tối thông tin 38 ngày thay đổi căn bản cách các nhà phân tích định lượng tiếp cận báo cáo giao dịch của Quốc hội. Việc xem các báo cáo giao dịch riêng lẻ như tín hiệu hành động ngay lập tức là một sai lầm về cấu trúc, bởi vì động thái giá tiềm ẩn đã hoàn tất trong thời gian trễ.
Thay vào đó, các khung phân tích có hệ thống sẽ đối chiếu dữ liệu giao dịch bị trễ với các tầng dữ liệu công khai khác. Khi một báo cáo muộn trong ngành quốc phòng hoặc năng lượng được ghép đôi với các nghĩa vụ hợp đồng mua sắm thực tế, lịch điều trần ủy ban và các khoản ủy quyền ngân sách cơ quan, giao dịch đó không còn là một điểm dữ liệu cũ kỹ đơn lẻ. Nó trở thành một mỏ neo xác nhận sự luân chuyển vốn thể chế trên diện rộng.
Bằng cách kết nối các mô thức báo cáo lịch sử với hồ sơ công khai, các nền tảng phân tích giải mã được bản chất cấu trúc của dòng vốn lập pháp. Thấu hiểu độ trễ 38 ngày giúp chuyển hóa dữ liệu công khai từ một tiêu đề tin tức chậm trễ thành một điểm chuẩn đã được kiểm chứng về vị thế phân bổ vốn thể chế.