国会股票追踪器 vs 企业内部人士申报:多轨交汇信号审计
现代算法股票研究在很大程度上依赖机构参与者留下的另类数据轨迹。最受密切关注的监管披露包括企业内部人士根据美国证券交易委员会(SEC)的授权以及联邦立法者根据国会山透明度法规生成的披露。虽然市场参与者通常单独部署国会股票追踪器或内部人士监控终端,但同时评估这两个数据流可以前所未有地清晰地了解企业情绪与立法政策方向。2026年,企业高管申报了12,688笔内部交易,涉及公开市场购买5.86B美元和销售57.24B美元,而98名联邦立法者记录了在903个股票代码上的9,932笔股票交易。
理解专业的国会股票追踪器如何与企业内部人士申报进行交互,需要剖析两个对比鲜明的监管框架。企业高管、董事和10%受益所有人受《1934年证券交易法》第16(a)条管辖,该条款强制执行严格的两个工作日申报窗口。相反,美国参议院和众议院的议员根据《2012年国会知识交易停止法》(STOCK Act)披露其股权分配,该法允许交易执行与公开可见之间有长达45天的延迟。通过分析这些不同的数据流的交叉点,研究人员可以发现超越个体报告异常的多轨交汇信号。
国会股票追踪器 vs 企业内部人士申报:结构架构和监管框架
企业内部人士披露与国会交易披露之间的结构性差异直接源于其法定意图。监管性内部人士申报旨在防止公司官员和董事利用关于收益、合并、产品管线和资产负债表偿付能力的非公开重大信息。当公司内部人士交易公司股票时,申报必须使用标准的交易代码明确分类交易的性质,将酌情公开市场购买(代码P)和公开市场销售(代码S)与期权行使(代码M)和税务代扣处置(代码F)分开。
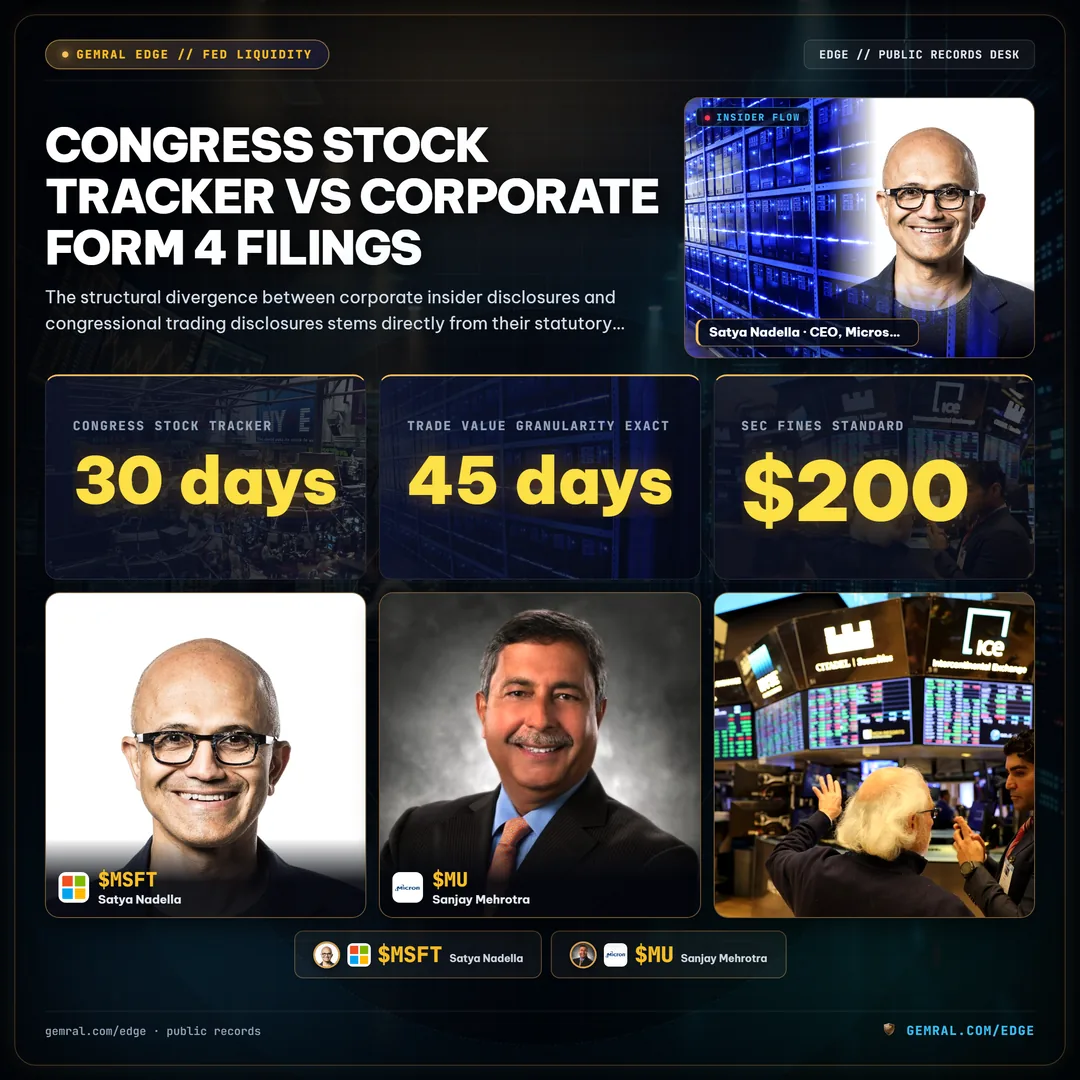
相比之下,《股票法案》规定的国会披露侧重于立法透明度而非公司治理。议员不是他们交易的公司的官员;相反,他们通过委员会任命和联邦预算授权,对整个经济部门拥有立法和监管监督权。对这两种报告制度进行全面比较,可以说明它们根本的结构性差异:
| 监管维度 | 企业内部人士披露 | 《股票法案》定期交易报告(美国国会) |
|---|---|---|
| 管辖法规 | 《1934年证券交易法》(第16条) | 《停止交易国会知识法案》(STOCK Act) |
| 涵盖人士 | 公司高管、董事及持股超过10%的股东 | 美国参议员、众议员、高级职员 |
| 申报窗口期 | 2个工作日(48小时) | 通知后30天 / 交易后45天 |
| 价值粒度 | 确切的股份数量和确切的交易价格 | 分类美元区间(1,001美元至15,000美元,至超过5,000万美元) |
| 10b5-1规则辩护 | 法定复选框和采纳日期 | 不适用(所有交易均为酌情/信托交易) |
| 执法机构 | 美国证券交易委员会 | 众议院和参议院道德委员会 |
| 不合规处罚 | 民事禁令、非法所得追缴、美国证交会罚款 | 标准罚款200美元(可豁免) |
由于企业内部人士申报记录了确切的股票数量和执行价格,量化分析师可以计算高管交易的精确成本基础。然而,国会的定期交易报告(PTR)将交易价值划分为广泛的法定区间:1001美元至15000美元;15001美元至50000美元;50001美元至100000美元;100001美元至250000美元;250001美元至500000美元;500001美元至1000000美元;以及最高至5000000美元、25000000美元和超过50000000美元。因此,使用国会股票追踪器的研究人员必须对较低和较高的资本流动进行建模,以准确评估投资组合调整。
披露延迟差距:48小时企业内部人士申报 vs 45天《股票法案》定期交易报告
追踪政治资本的主要分析限制是披露延迟。根据第16(a)条,企业内部人士必须在交易执行后的第二个工作日结束前提交官方所有权披露。在2026年,企业申报保持了48小时的有效报告时效性,使量化市场模型能够近乎实时地摄取高管的累积模式。
相反,《股票法案》规定了双重报告截止日期:议员必须在收到其经纪人或财务经理的交易通知后的30天内披露超过1000美元的可报告交易,但最晚不得晚于交易执行日期后的45天。对2026年提交的9,932笔国会交易进行的实证分析显示了可衡量的实际延迟:
- 平均披露延迟:所有众议院和参议院申报的平均延迟为36.0天。
- 中位数披露延迟:从交易执行到公开监管存储库和书记员录入的延迟为26天。
- 法定截止日期违规:1,498份申报——占2026年所有国会交易的15.2%——的披露时间超过了法定的45天截止日期。
- 执法阻力:违规行为会产生标准的200美元行政罚款,但通常会被国会道德官员在收到合理原因解释后豁免。
这种披露差距造成了独特的市场动态。企业内部人士申报提供了关于特定公司内部高管信心的快速、微观反馈。国会披露提供了宏观和行业层面的信号,反映了立法立场和委员会层面的经济情报,但存在固有的26至45天的时滞。我们对审计9,841笔国会委员会分配股票交易的初步基线分析表明,延迟的申报集中在复杂的家庭信托和多经纪账户周围。
买卖偏斜差异:为什么企业高管出售而议员买入
企业内部人士数据和国会交易数据之间最显著的差异之一在于总体的买卖交易比率。在公司金融中,高管薪酬方案高度侧重于股权授予、限制性股票单位(RSU)和非合格股票期权。因此,企业高管系统性地出售股票以实现财富多元化、满足个人流动性需求以及支付法定税款预扣。
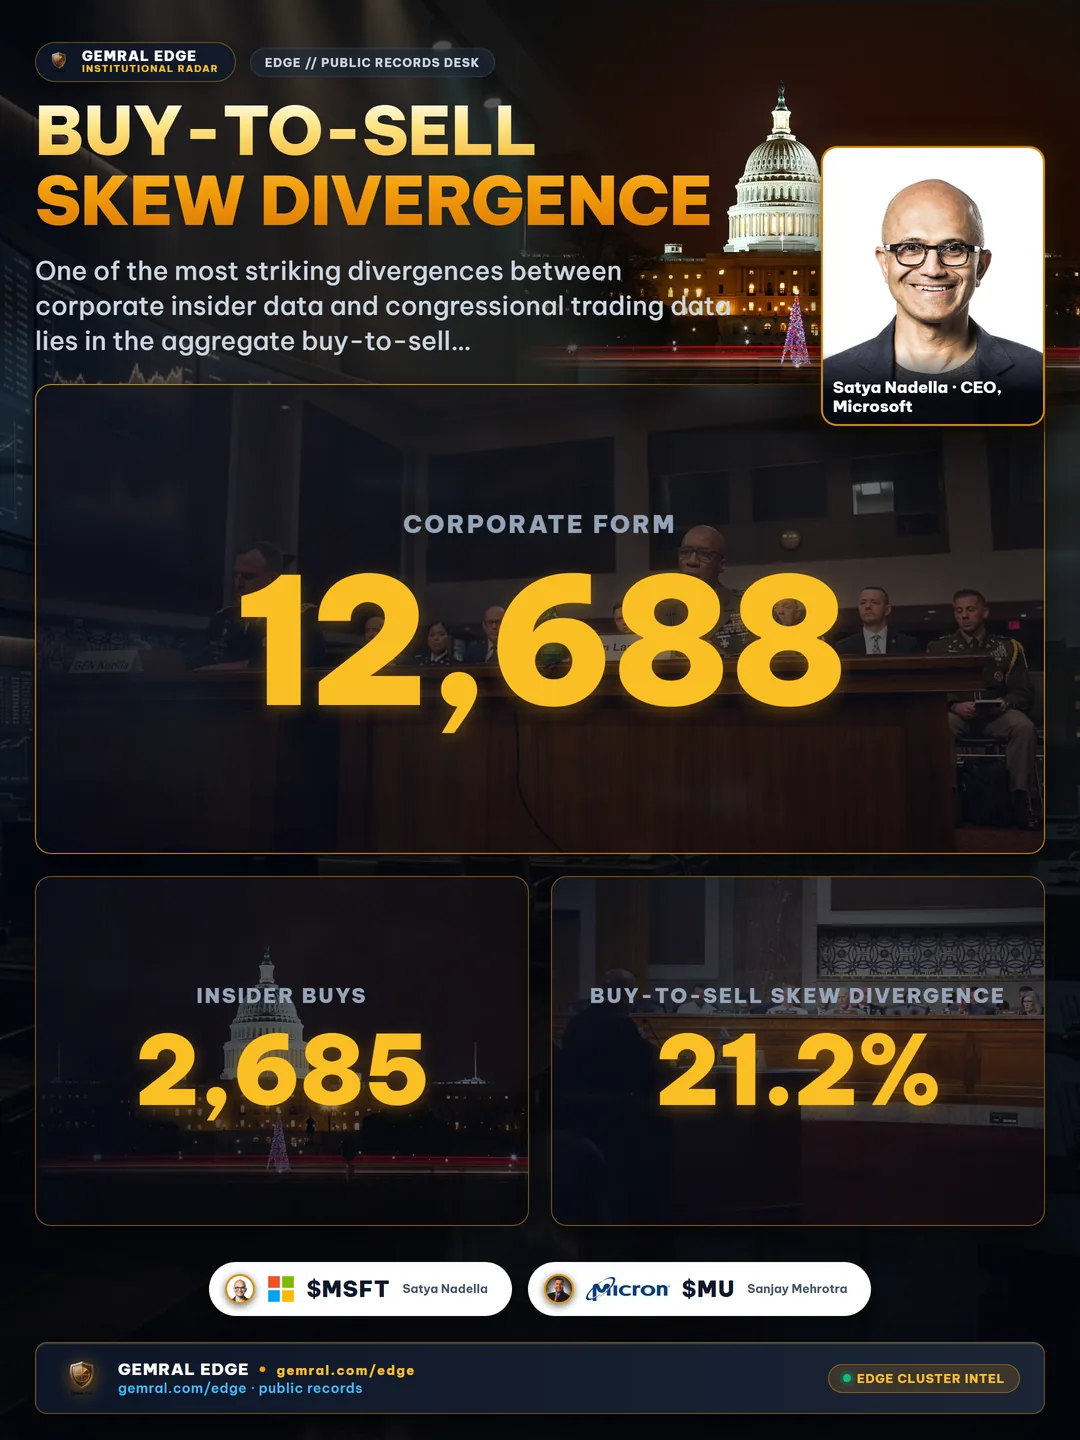
我们对评估联邦承包商的内部买卖比率的相关调查确立了法定薪酬结构如何系统性地影响高管交易流。来自2026年12,688份企业内部人士申报的数据证实了这种结构性的卖出偏见:
企业高管执行了10,003笔出售交易,总计572.4亿美元,而仅有2,685笔公开市场购买交易,总计58.6亿美元,购买比例仅为21.2%。由于出售是企业高管的默认操作状态,因此公司高管或董事的公开市场购买代表着一种罕见的、需要投入资本的事件,具有强烈的积极信息价值。
相比之下,联邦立法者表现出累积偏向。国会的薪酬完全由现金工资构成,这意味着立法者不会从上市公司获得股权补偿。国会议员购买的任何股票都代表着一项积极的资本配置决策。在2026年,国会立法者申报了5,831笔购买交易,而出售交易为3,959笔——购买比率为1.47,购买交易占所有记录交易的59.3%。虽然企业内部人士是公共股票的净清算者,但国会山的投资组合是持续的净累积者。
10b5-1规则计划交易与国会山机会主义披露
为了区分常规出售与基于信念的交易,股票研究人员通过10b5-1规则交易计划筛选企业申报文件。10b5-1规则由美国证券交易委员会(SEC)于2000年制定,并于2023年进行了重大改革,如果内部人士在不掌握任何重大非公开信息的情况下建立预定的交易时间表,则可提供免受内幕交易责任的肯定性辩护。根据修订后的SEC规定,企业内部人士必须遵守强制性的冷静期(对董事和高管最长90天),然后才能开始计划执行。
在2026年的企业内部人士数据集中:
- 10b5-1预定申报: 4,366笔交易(占总申报的34.4%)是根据已建立的10b5-1计划执行的。这些交易代表着预先设定的流动性事件,提供的方向性预测信号极少。
- 机会主义酌情交易: 8,322笔交易(占总申报的65.6%)是在正式10b5-1计划之外执行的,代表着酌情市场决策,其时机反映了即时的执行情绪。
对于国会立法者而言,10b5-1规则不适用。国会山的披露不包含法定冷静期或事先批准并提交给SEC的交易时间表。国会议员执行的每一笔购买都代表着一项酌情、机会主义交易,由立法者直接进行,或通过管理的经纪账户进行。虽然一些立法者使用盲信托,但绝大多数国会投资组合是在经纪人指导或自行指导的酌情授权下运作的,这使得他们的交易时机直接反映了实时资本部署。
多轨交汇信号:审计102只股票的内部人士和国会购买情况
另类数据的真正力量体现在独立资本流的交叉点上。当企业高管通过公开市场内部购买冒险投入个人资本时,他们就表明了对其公司产品利润率、客户续约和资产负债表稳健性的深刻运营信心。当国会立法者根据《股票法案》(STOCK Act)披露同时购买同一只股票时,他们就表明了与宏观经济政策、监管顺风或联邦采购预算的一致性。
将2026年的9,932笔国会交易与2,685笔公开市场企业内部购买交易进行交叉比对,结果显示有102只股票同时记录了双重累积信号。下表详细列出了按总交易频率和资本承诺计算的前10个汇聚股票:
| 股票代码 | 公司名称 | 国会购买 | 国会交易量区间 | 内部人士购买 | 内部人士资本 | 汇聚理由 |
|---|---|---|---|---|---|---|
| MSFT | Microsoft Corporation | 52 | $2.38M - $5.39M | 1 | $1.99M | 企业级人工智能基础设施及联邦云安全 |
| UBER | Uber Technologies Inc | 42 | $0.31M - $1.27M | 1 | $1.60M | 自动驾驶车队部署与城市物流密度 |
| SPGI | S&P Global Inc | 31 | $0.12M - $0.68M | 1 | $1.00M | 债务发行评级速度与大宗商品基准 |
| MU | Micron Technology Inc | 20 | $0.26M - $0.88M | 1 | $7.82M | 国内半导体补贴与HBM内存周期 |
| CRM | Salesforce Inc | 18 | $0.13M - $0.55M | 2 | $1.00M | 公共部门企业工作流程与联邦采购 |
| NOW | ServiceNow Inc | 17 | $0.12M - $0.50M | 1 | $3.00M | 国防部IT现代化合同 |
| PANW | Palo Alto Networks Inc | 16 | $0.06M - $0.34M | 1 | $10.00M | 联邦零信任指令与关键基础设施 |
| TSM | Taiwan Semiconductor | 13 | $0.11M - $0.43M | 5 | $0.54M | 先进代工制造与封装技术 |
| KKR | KKR & Co Inc | 9 | $0.02M - $0.17M | 8 | $50.93M | 私募信贷资产扩张与基础设施基金 |
| ABT | Abbott Laboratories | 14 | $0.08M - $0.39M | 2 | $3.10M | 医疗保健采购与诊断设备计划 |
在顶级汇聚信号中,企业基础设施和网络安全展现出最强的双重累积模式。Palo Alto Networks (PANW) 的公开市场内部购买额为 1000 万美元,同时有 16 次国会购买,这与扩大的联邦网络安全采购授权相吻合。Micron Technology (MU) 的高管购买额为 782 万美元,另有 20 笔国会交易,反映了联邦半导体制造激励措施。在另类资产管理领域,KKR & Co (KKR) 的高管承诺记录了 8 次独立的内部收购,总计 5093 万美元,同时有 9 次国会购买。
多轨情报的实操化:跨信号综合与异常检测
在现代投资工作流程中部署多轨情报需要将不同的数据流构建成统一的分析漏斗。仅依赖企业内部人士申报或国会定期交易报告(PTR)都会产生不完整的市场背景。为了实现多轨追踪的制度化,投资部门实施了三项核心操作纪律:
- 延迟调整的领先滞后分析:由于企业内部人士申报在 48 小时内出现,而国会申报的平均延迟为 36.0 天,分析师将高管内部人士数据视为高频确认层,将国会披露视为中期定位层。当高管购买先于国会累积发生时,该信号表明在更广泛的监管认可之前存在公司层面的转折点。
- 酌情筛选:量化筛选会剔除所有根据 10b5-1 规则计划执行的企业销售和常规股权授予,从而分离出 8,322 笔机会主义内部人士申报。同样,国会数据也会被标准化,以区分常规托管信托活动和关键委员会主席做出的高信念酌情分配。
- 联邦采购整合:最高信念的汇聚信号发生在双重买入股票代码也获得可观的联邦采购订单时。通过将多轨信号与联邦合同雷达的情报以及在企业内部人士追踪上追踪的高管动向进行交叉引用,研究人员可以确定资本流入是否得到实际政府合同授予的支持。
通过连接公共监管数据流,例如国会与内部人士情报终端 (gemral.com/edge/s/congress-stock-tracker-vs-corporate-form-4-filings) 以及国会投资组合分析等专业研究工具,市场参与者可以消除信息不对称,并以机构级的结构性信念进行交易。
Frequently asked questions
What is the difference between a congress stock tracker and corporate insider filings?
A congress stock tracker monitors Periodic Transaction Reports (PTRs) filed by elected federal lawmakers under the STOCK Act of 2012, while corporate insider filings track purchases and sales made by corporate officers, directors, and 10% shareholders under Section 16 of the Securities Exchange Act of 1934.
How does disclosure latency compare between corporate insiders and Congress?
Corporate insiders face a strict 2-business-day (48-hour) statutory deadline to file ownership disclosures after trade execution. In contrast, members of Congress have up to 30 days after receiving notification and up to 45 days after the trade date, resulting in an average disclosure latency of 36.0 days in 2026.
What is Rule 10b5-1 and does it apply to members of Congress?
Rule 10b5-1 allows corporate executives to establish predetermined trading plans to avoid insider trading allegations. In 2026, 34.4% of corporate insider trades were executed under 10b5-1 plans. Rule 10b5-1 does not govern congressional lawmakers, whose trades are filed opportunistically under the STOCK Act.
What does multi-trail convergence mean in financial market tracking?
Multi-trail convergence occurs when independent public capital flows align on the same asset. In 2026, exactly 102 tickers recorded dual purchases from both corporate executives (corporate insider filings) and congressional lawmakers (STOCK Act), creating high-conviction institutional signals.