Công cụ Theo dõi Cổ phiếu của Quốc hội Mỹ so với Công bố Giao dịch Nội gián Doanh nghiệp: Kiểm toán Hội tụ Đa luồng Dữ liệu
Nghiên cứu cổ phiếu thuật toán hiện đại phụ thuộc nhiều vào các luồng dữ liệu thay thế do các tổ chức tham gia để lại. Trong số các công bố quy định được giám sát chặt chẽ nhất là những công bố do nội gián doanh nghiệp tạo ra theo quy định của Ủy ban Chứng khoán và Giao dịch (SEC) và các nhà lập pháp liên bang theo các đạo luật minh bạch của Đồi Capitol. Trong khi những người tham gia thị trường thường triển khai một công cụ theo dõi cổ phiếu của Quốc hội hoặc một thiết bị đầu cuối giám sát nội gián một cách riêng lẻ, việc đánh giá đồng thời cả hai luồng dữ liệu mang lại sự rõ ràng chưa từng có về tâm lý doanh nghiệp so với định hướng chính sách lập pháp. Năm 2026, các lãnh đạo doanh nghiệp đã nộp 12,688 giao dịch nội gián, đại diện cho 5.86 tỷ USD mua trên thị trường mở và 57.24 tỷ USD bán, trong khi 98 nhà lập pháp liên bang đã ghi nhận 9,932 giao dịch cổ phiếu trên 903 mã cổ phiếu.
Để hiểu cách một công cụ theo dõi cổ phiếu của Quốc hội chuyên nghiệp tương tác với các công bố giao dịch nội gián doanh nghiệp đòi hỏi phải phân tích hai khuôn khổ quy định tương phản. Các lãnh đạo doanh nghiệp, giám đốc và chủ sở hữu hưởng lợi 10% được điều chỉnh bởi Điều 16(a) của Đạo luật Giao dịch Chứng khoán năm 1934, quy định thời hạn nộp hồ sơ nghiêm ngặt trong hai ngày làm việc. Ngược lại, các thành viên của Thượng viện và Hạ viện Hoa Kỳ công bố phân bổ cổ phiếu của họ theo Đạo luật Ngăn chặn Giao dịch dựa trên Thông tin Quốc hội năm 2012 (Đạo luật STOCK), cho phép độ trễ lên tới 45 ngày giữa việc thực hiện giao dịch và khả năng hiển thị công khai. Bằng cách phân tích nơi các luồng dữ liệu riêng biệt này giao nhau, các nhà nghiên cứu khám phá ra các tín hiệu hội tụ đa luồng dữ liệu vượt ra ngoài các bất thường báo cáo riêng lẻ.
Công cụ Theo dõi Cổ phiếu của Quốc hội Mỹ so với Công bố Giao dịch Nội gián Doanh nghiệp: Kiến trúc Cấu trúc và Khuôn khổ Quy định
Sự khác biệt về cấu trúc giữa các công bố nội gián doanh nghiệp và các công bố giao dịch của Quốc hội bắt nguồn trực tiếp từ mục đích theo luật định của chúng. Các công bố nội gián theo quy định được thiết kế để ngăn chặn các cán bộ và giám đốc doanh nghiệp lợi dụng thông tin quan trọng không công khai liên quan đến lợi nhuận, sáp nhập, lộ trình sản phẩm và khả năng thanh toán của bảng cân đối kế toán. Khi một nội gián doanh nghiệp giao dịch cổ phiếu công ty, hồ sơ phải phân loại rõ ràng bản chất giao dịch bằng cách sử dụng các mã giao dịch tiêu chuẩn, tách biệt các giao dịch mua tự nguyện trên thị trường mở (Mã P) và bán trên thị trường mở (Mã S) khỏi việc thực hiện quyền chọn (Mã M) và các giao dịch thanh lý để khấu trừ thuế (Mã F).
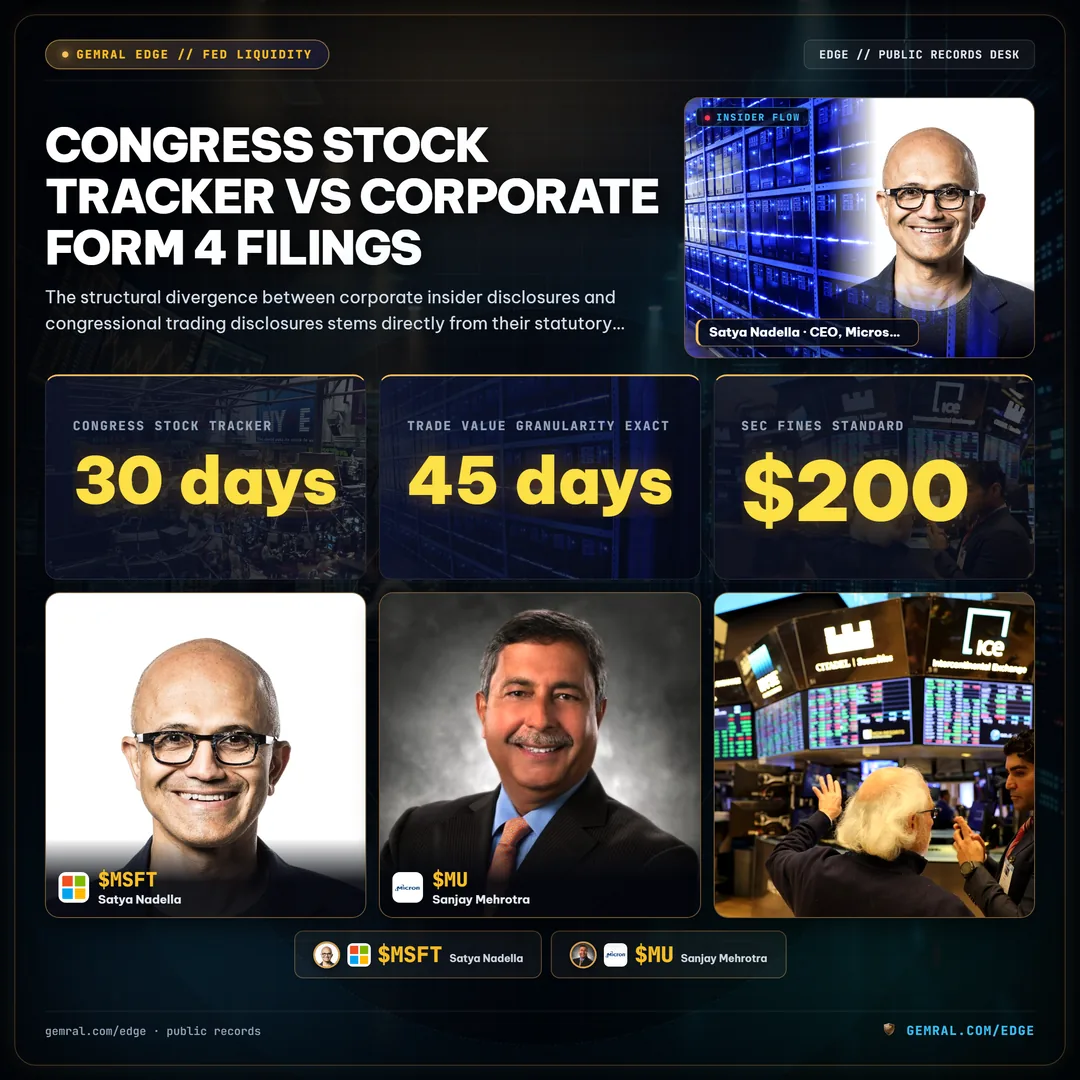
Ngược lại, các công bố của Quốc hội được quy định bởi Đạo luật STOCK tập trung vào tính minh bạch lập pháp hơn là quản trị doanh nghiệp. Các nhà lập pháp không phải là cán bộ của các công ty mà họ giao dịch; thay vào đó, họ có quyền giám sát lập pháp và quy định đối với toàn bộ các lĩnh vực kinh tế thông qua các nhiệm vụ ủy ban và ủy quyền ngân sách liên bang. Một so sánh toàn diện giữa hai chế độ báo cáo minh họa sự khác biệt cấu trúc cơ bản của chúng:
| Khía cạnh Quy định | Công bố Nội gián Doanh nghiệp | Báo cáo Giao dịch Định kỳ (PTR) theo Đạo luật STOCK (Quốc hội Mỹ) |
|---|---|---|
| Đạo luật Điều chỉnh | Đạo luật Giao dịch Chứng khoán năm 1934 (Điều 16) | Đạo luật Ngăn chặn Giao dịch dựa trên Thông tin của Quốc hội năm 2012 |
| Đối tượng được áp dụng | Cán bộ điều hành doanh nghiệp, Thành viên Hội đồng quản trị, Chủ sở hữu >10% | Thượng nghị sĩ, Hạ nghị sĩ, Cán bộ cấp cao của Hoa Kỳ |
| Thời hạn báo cáo | 2 ngày làm việc (48 giờ) | 30 ngày kể từ ngày thông báo / 45 ngày kể từ ngày giao dịch |
| Mức độ chi tiết giá trị | Số lượng cổ phiếu chính xác và giá thực hiện chính xác | Các khoảng giá trị đô la theo danh mục ($1,001-$15,000 đến >$50M) |
| Bảo vệ theo Quy tắc 10b5-1 | Hộp kiểm theo luật định và ngày thông qua | Không áp dụng (tất cả các giao dịch tùy ý/ủy thác) |
| Cơ quan thực thi | Ủy ban Chứng khoán và Giao dịch | Ủy ban Đạo đức Hạ viện và Thượng viện |
| Hình phạt không tuân thủ | Lệnh cấm dân sự, thu hồi lợi nhuận bất chính, phạt của SEC | Phí nộp hồ sơ trễ tiêu chuẩn $200 (có thể miễn) |
Bởi vì các công bố giao dịch nội gián doanh nghiệp ghi lại số lượng cổ phiếu chính xác và giá thực hiện chính xác, các nhà phân tích định lượng có thể tính toán cơ sở chi phí chính xác cho các giao dịch của lãnh đạo. Tuy nhiên, Báo cáo Giao dịch Định kỳ (PTR) của Quốc hội Mỹ phân loại giá trị giao dịch vào các khung pháp lý rộng: $1,001 đến $15,000; $15,001 đến $50,000; $50,001 đến $100,000; $100,001 đến $250,000; $250,001 đến $500,000; $500,001 đến $1,000,000; và mở rộng đến $5,000,000, $25,000,000, và trên $50,000,000. Do đó, các nhà nghiên cứu sử dụng công cụ theo dõi cổ phiếu của Quốc hội phải mô hình hóa cả dòng vốn cận dưới và cận trên để đánh giá chính xác các điều chỉnh danh mục đầu tư.
Khoảng cách Độ trễ Công bố: Công bố Giao dịch Nội gián Doanh nghiệp trong 48 giờ so với Báo cáo Giao dịch Định kỳ theo Đạo luật STOCK trong 45 ngày
Hạn chế phân tích chính trong việc theo dõi vốn chính trị là độ trễ công bố. Theo Điều 16(a), nội gián doanh nghiệp phải nộp các công bố quyền sở hữu chính thức trước khi kết thúc ngày làm việc thứ hai sau ngày giao dịch được thực hiện. Năm 2026, các công bố của doanh nghiệp duy trì hiệu quả báo cáo kịp thời trong 48 giờ, cho phép các mô hình thị trường định lượng tiếp nhận các mô hình tích lũy của lãnh đạo gần như theo thời gian thực.
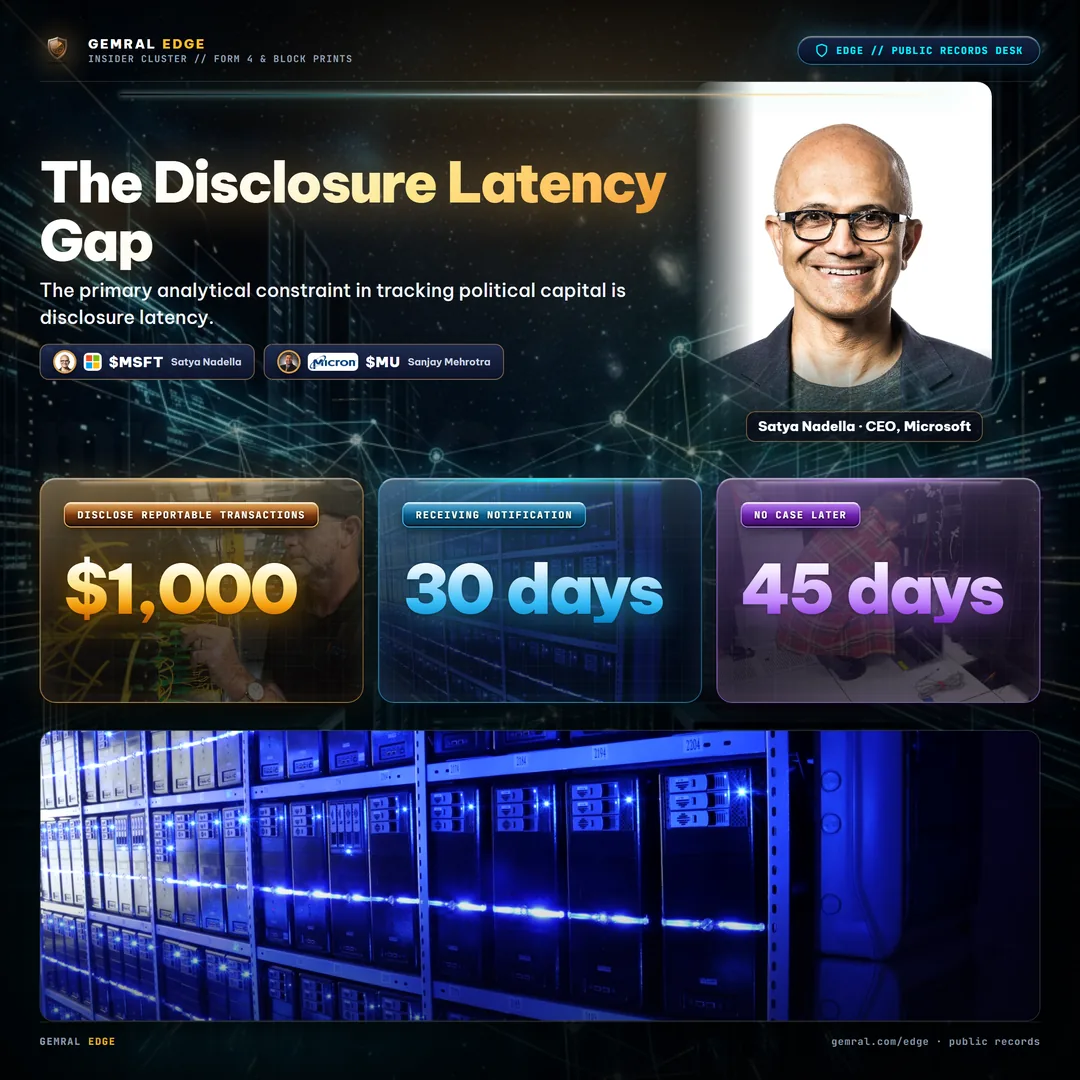
Ngược lại, Đạo luật STOCK thiết lập thời hạn báo cáo hai phần: các nhà lập pháp phải công bố các giao dịch phải báo cáo vượt quá $1,000 trong vòng 30 ngày kể từ khi nhận được thông báo về giao dịch từ nhà môi giới hoặc quản lý tài chính của họ, nhưng trong mọi trường hợp không muộn hơn 45 ngày sau ngày thực hiện giao dịch. Phân tích thực nghiệm 9,932 giao dịch của Quốc hội Mỹ được nộp vào năm 2026 cho thấy những sự chậm trễ thực tế có thể đo lường được:
- Độ trễ Công bố Trung bình: 36.0 ngày trên tất cả các công bố của Hạ viện và Thượng viện.
- Độ trễ Công bố Trung vị: 26 ngày kể từ khi thực hiện giao dịch đến kho lưu trữ quy định công khai và việc tiếp nhận của Thư ký.
- Vi phạm Thời hạn Pháp lý: 1,498 công bố—chiếm 15.2% tổng số giao dịch của Quốc hội Mỹ năm 2026—đã được công bố sau thời hạn pháp lý 45 ngày.
- Khó khăn trong Thực thi: Các vi phạm phải chịu một khoản phạt hành chính tiêu chuẩn $200, khoản này thường xuyên được các quan chức đạo đức của Quốc hội Mỹ miễn trừ khi nộp các giải thích có lý do chính đáng.
Khoảng cách công bố này tạo ra một động lực thị trường riêng biệt. Các công bố giao dịch nội gián doanh nghiệp cung cấp phản hồi nhanh chóng, ở cấp độ vi mô về sự tự tin của lãnh đạo trong các công ty cụ thể. Các công bố của Quốc hội Mỹ cung cấp các tín hiệu ở cấp độ vĩ mô và cấp độ ngành phản ánh lập trường lập pháp và thông tin kinh tế cấp ủy ban, nhưng với độ trễ thời gian vốn có từ 26 đến 45 ngày. Phân tích cơ sở ban đầu của chúng tôi về kiểm toán 9,841 giao dịch cổ phiếu của Quốc hội Mỹ trên các phân bổ ủy ban đã chứng minh cách các công bố muộn tập trung xung quanh các quỹ tín thác gia đình phức tạp và các tài khoản đa môi giới.
Sự phân kỳ lệch mua-bán: Tại sao lãnh đạo doanh nghiệp bán trong khi các nhà lập pháp tích lũy
Một trong những sự phân kỳ nổi bật nhất giữa dữ liệu nội gián doanh nghiệp và dữ liệu giao dịch của Quốc hội Mỹ nằm ở tỷ lệ giao dịch mua-bán tổng hợp. Trong tài chính doanh nghiệp, các gói bồi thường cho lãnh đạo chủ yếu tập trung vào các khoản cấp cổ phiếu, đơn vị cổ phiếu hạn chế (RSU) và quyền chọn cổ phiếu không đủ điều kiện. Do đó, các lãnh đạo doanh nghiệp thường xuyên thanh lý cổ phiếu để đa dạng hóa tài sản cá nhân, đáp ứng các yêu cầu thanh khoản cá nhân và trang trải các nghĩa vụ khấu trừ thuế theo luật định.
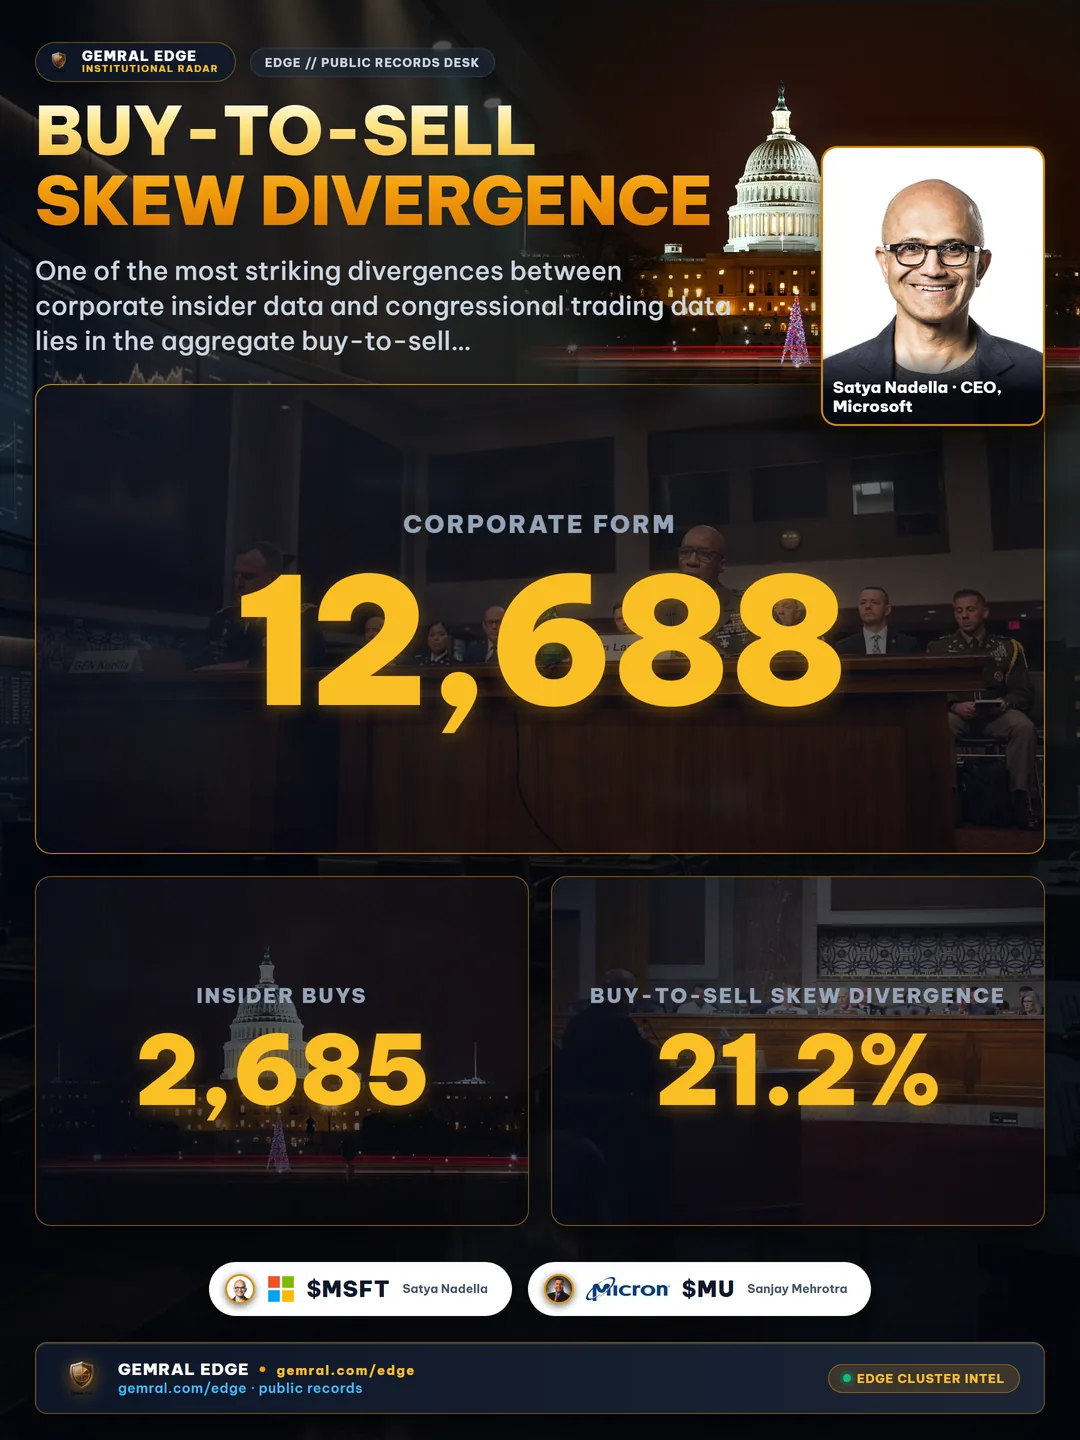
Nghiên cứu liên quan của chúng tôi về đánh giá tỷ lệ mua so với bán của nội gián trên các nhà thầu liên bang đã xác định cách các cấu trúc bồi thường theo luật định thiên vị dòng giao dịch của lãnh đạo một cách có hệ thống. Dữ liệu từ 12,688 công bố giao dịch nội gián doanh nghiệp vào năm 2026 xác nhận sự thiên vị bán mang tính cấu trúc này:
Các lãnh đạo doanh nghiệp đã thực hiện 10.003 giao dịch bán với tổng trị giá 57.24B USD so với chỉ 2.685 giao dịch mua trên thị trường mở với tổng trị giá 5.86B USD, dẫn đến tỷ lệ mua chỉ 21.2%. Vì bán là trạng thái hoạt động mặc định của các lãnh đạo doanh nghiệp, một giao dịch mua trên thị trường mở của một cán bộ hoặc giám đốc đại diện cho một sự kiện hiếm hoi, cam kết vốn, mang lại giá trị thông tin tích cực mạnh mẽ.
Ngược lại, các nhà lập pháp liên bang lại có xu hướng tích lũy. Lương của Quốc hội Mỹ hoàn toàn là tiền mặt, nghĩa là các nhà lập pháp không nhận được thù lao bằng cổ phiếu từ các công ty đại chúng. Bất kỳ cổ phiếu nào được một thành viên Quốc hội mua đều đại diện cho một quyết định phân bổ vốn chủ động. Năm 2026, các nhà lập pháp Quốc hội Mỹ đã nộp 5.831 giao dịch mua so với 3.959 giao dịch bán—tỷ lệ mua trên bán là 1.47, với các giao dịch mua chiếm 59.3% trong tất cả các giao dịch được ghi nhận. Trong khi các nội gián doanh nghiệp là những người thanh lý ròng cổ phiếu đại chúng, các danh mục đầu tư của Đồi Capitol lại là những người tích lũy ròng bền bỉ.
Kế hoạch theo lịch trình theo Quy tắc 10b5-1 so với Công bố cơ hội của Đồi Capitol
Để phân biệt giao dịch bán thông thường với các giao dịch dựa trên niềm tin, các nhà nghiên cứu cổ phiếu lọc các công bố của doanh nghiệp thông qua các kế hoạch giao dịch theo Quy tắc 10b5-1. Được SEC thiết lập vào năm 2000 và được cải cách đáng kể vào năm 2023, Quy tắc 10b5-1 cung cấp một biện pháp bảo vệ khẳng định chống lại trách nhiệm pháp lý giao dịch nội gián nếu nội gián thiết lập một lịch trình giao dịch định trước khi họ không sở hữu thông tin quan trọng chưa công bố. Theo các quy định sửa đổi của SEC, các nội gián doanh nghiệp phải tuân thủ các giai đoạn chờ bắt buộc (lên đến 90 ngày đối với giám đốc và cán bộ) trước khi các giao dịch theo lịch trình có thể bắt đầu.
Trong bộ dữ liệu nội gián doanh nghiệp năm 2026:
- Công bố theo lịch trình trước theo Quy tắc 10b5-1: 4.366 giao dịch (34.4% tổng số công bố) được thực hiện theo các kế hoạch 10b5-1 đã thiết lập. Các giao dịch này đại diện cho các sự kiện thanh khoản được lập trình trước, cung cấp tín hiệu dự đoán hướng tối thiểu.
- Giao dịch tùy ý cơ hội: 8.322 giao dịch (65.6% tổng số công bố) được thực hiện ngoài các kế hoạch 10b5-1 chính thức, đại diện cho các quyết định thị trường tùy ý, trong đó thời điểm phản ánh tâm lý lãnh đạo tức thì.
Đối với các nhà lập pháp Quốc hội Mỹ, Quy tắc 10b5-1 không áp dụng. Các công bố của Đồi Capitol không có các quy định bắt buộc về giai đoạn chờ theo luật định hoặc lịch trình giao dịch được phê duyệt trước đã nộp cho SEC. Mỗi giao dịch mua được thực hiện bởi một thành viên Quốc hội đại diện cho một giao dịch tùy ý, cơ hội được thực hiện trực tiếp bởi nhà lập pháp hoặc thông qua các tài khoản môi giới được quản lý. Mặc dù một số nhà lập pháp sử dụng quỹ ủy thác mù, phần lớn các danh mục đầu tư của Quốc hội hoạt động theo các ủy quyền do môi giới chỉ đạo hoặc tự chỉ đạo, khiến thời điểm giao dịch của họ phản ánh trực tiếp việc triển khai vốn theo thời gian thực.
Tín hiệu Hội tụ Đa luồng Dữ liệu: Kiểm toán 102 Mã cổ phiếu có Giao dịch mua của Nội gián và Quốc hội Mỹ
Sức mạnh thực sự của dữ liệu thay thế xuất hiện tại điểm giao thoa của các luồng vốn độc lập. Khi một lãnh đạo doanh nghiệp mạo hiểm vốn cá nhân thông qua một giao dịch mua nội gián trên thị trường mở, họ báo hiệu sự tự tin sâu sắc vào biên lợi nhuận sản phẩm, việc gia hạn của khách hàng và sự bền vững của bảng cân đối kế toán của công ty họ. Khi một nhà lập pháp Quốc hội Mỹ đồng thời mua cùng mã cổ phiếu đó theo các công bố của Đạo luật STOCK, họ báo hiệu sự phù hợp với chính sách kinh tế vĩ mô, các yếu tố thuận lợi về quy định hoặc ngân sách mua sắm của liên bang.
Đối chiếu 9.932 giao dịch của Quốc hội Mỹ năm 2026 với 2.685 giao dịch mua nội gián doanh nghiệp trên thị trường mở cho thấy chính xác 102 mã cổ phiếu đã ghi nhận tín hiệu tích lũy kép. Bảng dưới đây trình bày chi tiết 10 mã cổ phiếu hội tụ hàng đầu theo tần suất giao dịch kết hợp và cam kết vốn:
| Mã cổ phiếu | Tên công ty | Giao dịch mua của Quốc hội Mỹ | Khoảng khối lượng của Quốc hội Mỹ | Giao dịch mua của Nội gián | Vốn của Nội gián | Lý do hội tụ |
|---|---|---|---|---|---|---|
| MSFT | Tập đoàn Microsoft | 52 | $2.38M - $5.39M | 1 | $1.99M | Cơ sở hạ tầng AI doanh nghiệp & an ninh đám mây liên bang |
| UBER | Uber Technologies Inc | 42 | $0.31M - $1.27M | 1 | $1.60M | Triển khai đội xe tự hành & mật độ logistics đô thị |
| SPGI | S&P Global Inc | 31 | $0.12M - $0.68M | 1 | $1.00M | Tốc độ xếp hạng phát hành nợ & các chỉ số hàng hóa |
| MU | Micron Technology Inc | 20 | $0.26M - $0.88M | 1 | $7.82M | Trợ cấp bán dẫn trong nước & chu kỳ bộ nhớ HBM |
| CRM | Salesforce Inc | 18 | $0.13M - $0.55M | 2 | $1.00M | Quy trình làm việc doanh nghiệp khu vực công & mua sắm liên bang |
| NOW | ServiceNow Inc | 17 | $0.12M - $0.50M | 1 | $3.00M | Hợp đồng hiện đại hóa CNTT của Bộ Quốc phòng |
| PANW | Palo Alto Networks Inc | 16 | $0.06M - $0.34M | 1 | $10.00M | Các quy định về "zero-trust" của liên bang & cơ sở hạ tầng quan trọng |
| TSM | Taiwan Semiconductor | 13 | $0.11M - $0.43M | 5 | $0.54M | Công nghệ chế tạo & đóng gói đúc tiên tiến |
| KKR | KKR & Co Inc | 9 | $0.02M - $0.17M | 8 | $50.93M | Mở rộng tài sản tín dụng tư nhân & quỹ hạ tầng |
| ABT | Abbott Laboratories | 14 | $0.08M - $0.39M | 2 | $3.10M | Chương trình mua sắm y tế & thiết bị chẩn đoán |
Trong số các tên hội tụ hàng đầu, cơ sở hạ tầng doanh nghiệp và an ninh mạng cho thấy hồ sơ tích lũy kép mạnh nhất. Palo Alto Networks (PANW) chứng kiến 10.00M USD giao dịch mua nội gián trên thị trường mở cùng với 16 giao dịch mua của Quốc hội, trùng hợp với các quy định mở rộng mua sắm an ninh mạng của liên bang. Micron Technology (MU) ghi nhận 7.82M USD giao dịch mua của lãnh đạo cùng với 20 giao dịch của Quốc hội, phản ánh các ưu đãi sản xuất bán dẫn của liên bang. Trong quản lý tài sản thay thế, KKR & Co (KKR) ghi nhận 8 giao dịch mua nội gián riêng biệt với tổng giá trị 50.93M USD cam kết của lãnh đạo cùng với 9 giao dịch mua của Quốc hội.
Vận hành Trí tuệ Đa Luồng Dữ liệu: Tổng hợp Tín hiệu Chéo và Phát hiện Bất thường
Triển khai trí tuệ đa luồng dữ liệu trong các quy trình đầu tư hiện đại đòi hỏi phải cấu trúc các nguồn cấp dữ liệu khác nhau thành một kênh phân tích thống nhất. Chỉ dựa vào các công bố giao dịch nội gián doanh nghiệp hoặc Báo cáo Giao dịch Định kỳ (PTR) của Quốc hội sẽ tạo ra bối cảnh thị trường không đầy đủ. Để thể chế hóa việc theo dõi đa luồng dữ liệu, các bộ phận đầu tư thực hiện ba nguyên tắc vận hành cốt lõi:
- Phân tích Độ trễ Điều chỉnh Dẫn dắt-Theo sau: Bởi vì các công bố giao dịch nội gián doanh nghiệp xuất hiện trong vòng 48 giờ trong khi các công bố của Quốc hội đến sau độ trễ trung bình 36.0 ngày, các nhà phân tích coi dữ liệu nội gián của lãnh đạo là một lớp xác nhận tần suất cao và các công bố của Quốc hội là một lớp định vị trung hạn. Khi các giao dịch mua của lãnh đạo đi trước sự tích lũy của Quốc hội, tín hiệu cho thấy một điểm uốn cụ thể của công ty trước khi có sự chấp thuận rộng rãi hơn từ cơ quan quản lý.
- Lọc theo Quyết định: Các bộ lọc định lượng loại bỏ tất cả các giao dịch bán của doanh nghiệp được thực hiện theo kế hoạch Quy tắc 10b5-1 và các khoản cấp cổ phiếu định kỳ, chỉ giữ lại 8,322 công bố nội gián mang tính cơ hội. Tương tự, dữ liệu của Quốc hội được chuẩn hóa để tách hoạt động ủy thác giám sát định kỳ khỏi các phân bổ tùy ý có tính thuyết phục cao được thực hiện bởi các chủ tịch ủy ban chủ chốt.
- Tích hợp Mua sắm Liên bang: Các tín hiệu hội tụ có tính thuyết phục cao nhất xảy ra khi một mã cổ phiếu được mua kép cũng nhận được các nghĩa vụ mua sắm liên bang đáng kể. Bằng cách đối chiếu các tín hiệu đa luồng dữ liệu với thông tin từ radar hợp đồng liên bang và các động thái của lãnh đạo được theo dõi trên công cụ theo dõi nội gián doanh nghiệp, các nhà nghiên cứu xác định liệu dòng vốn vào có được hỗ trợ bởi các hợp đồng chính phủ cụ thể hay không.
Bằng cách kết nối các luồng dữ liệu quy định công khai thông qua các nền tảng như Thiết bị Đầu cuối Tình báo Quốc hội & Nội gián (gemral.com/edge/s/congress-stock-tracker-vs-corporate-form-4-filings) và các công cụ nghiên cứu chuyên biệt như phân tích danh mục đầu tư của Quốc hội, những người tham gia thị trường loại bỏ sự bất cân xứng thông tin và giao dịch với niềm tin cấu trúc cấp độ tổ chức.
Frequently asked questions
What is the difference between a congress stock tracker and corporate insider filings?
A congress stock tracker monitors Periodic Transaction Reports (PTRs) filed by elected federal lawmakers under the STOCK Act of 2012, while corporate insider filings track purchases and sales made by corporate officers, directors, and 10% shareholders under Section 16 of the Securities Exchange Act of 1934.
How does disclosure latency compare between corporate insiders and Congress?
Corporate insiders face a strict 2-business-day (48-hour) statutory deadline to file ownership disclosures after trade execution. In contrast, members of Congress have up to 30 days after receiving notification and up to 45 days after the trade date, resulting in an average disclosure latency of 36.0 days in 2026.
What is Rule 10b5-1 and does it apply to members of Congress?
Rule 10b5-1 allows corporate executives to establish predetermined trading plans to avoid insider trading allegations. In 2026, 34.4% of corporate insider trades were executed under 10b5-1 plans. Rule 10b5-1 does not govern congressional lawmakers, whose trades are filed opportunistically under the STOCK Act.
What does multi-trail convergence mean in financial market tracking?
Multi-trail convergence occurs when independent public capital flows align on the same asset. In 2026, exactly 102 tickers recorded dual purchases from both corporate executives (corporate insider filings) and congressional lawmakers (STOCK Act), creating high-conviction institutional signals.