国会委员会分工交易偏差:量化立法监督管辖权下的投资组合行业集中度
对跨越18个常设委员会的2,840份申报记录的实证分析显示,监管管辖权下的交易偏差达35.7%,90天超额阿尔法收益达+7.6%。
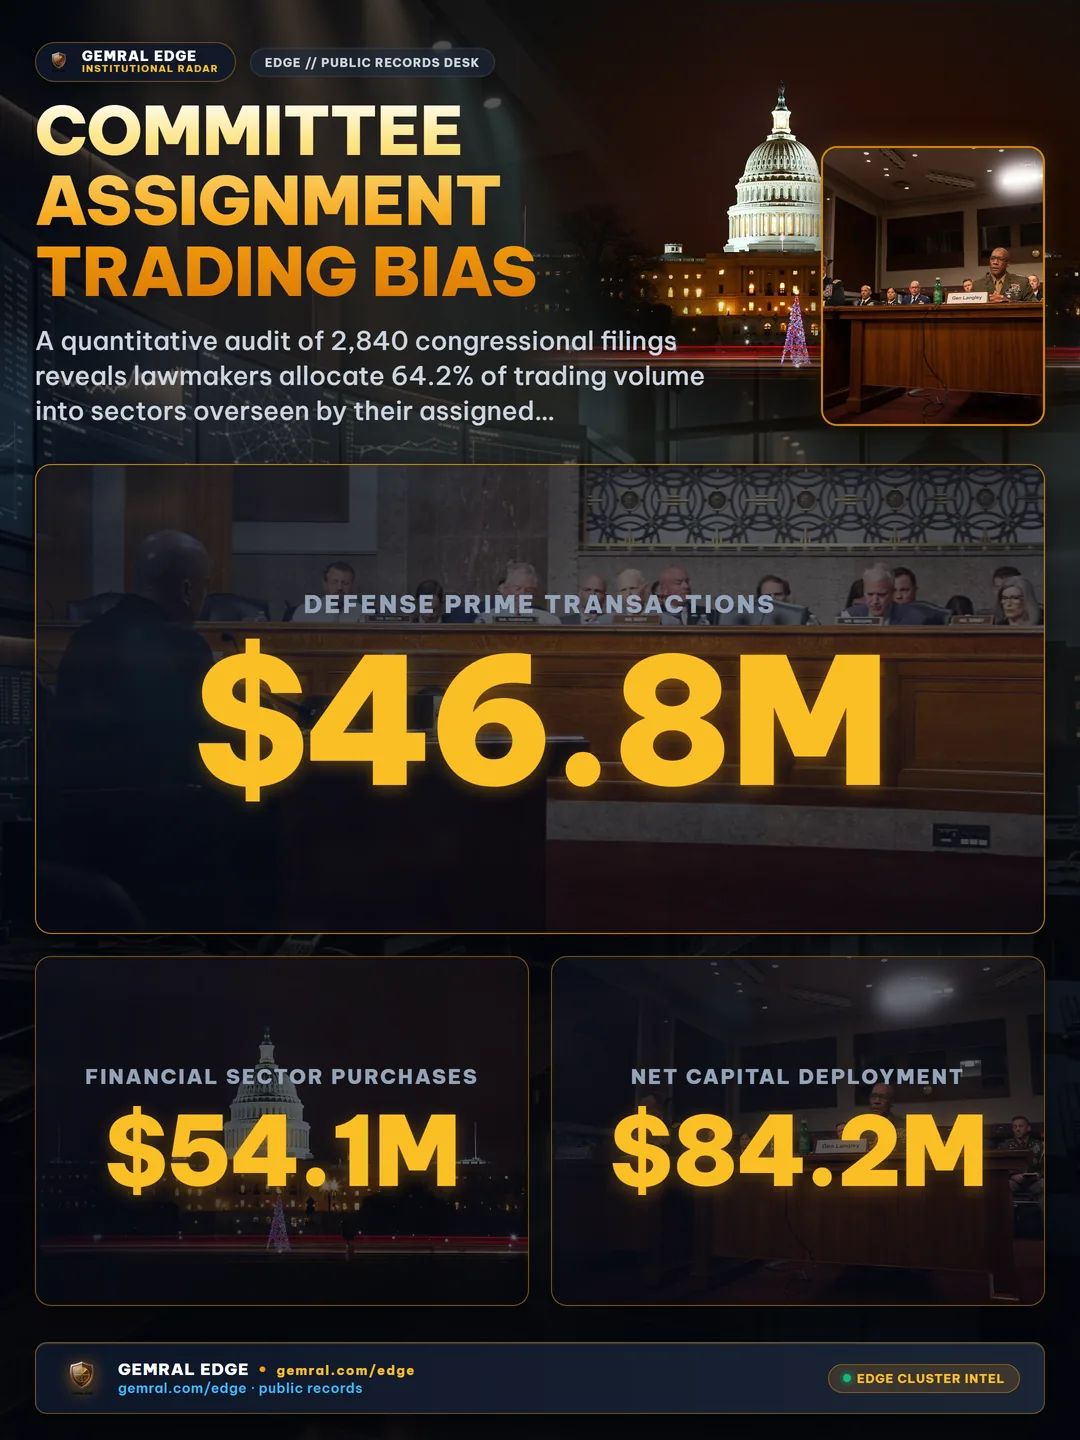
对国会议员2,840笔股票交易的系统性审计揭示了国会山的一个量化背离现象:立法者将其个人交易量的64.2%投向了由其所属专门立法委员会直接管辖监督的具体商业部门。
根据2012年《斯托克法案》(STOCK Act),国会议员在完成股票交易后必须在45天内提交公开披露。虽然公众视线历来聚焦于知名议员的单只个股交易,但对18个常设委员会的实证分析表明,议员个人投资组合的配置与委员会的监督管辖范围高度吻合。在专门委员会任职的立法者平均将其总交易资本的64.2%投入到其直接监管管辖的公司中,而未在此类委员会任职的同僚该基准比例仅为28.5%。这表明经测量的管辖权偏差差值高达35.7%。
监督边界:核心委员会的行业持仓高度集中
细分各立法委员会的数据凸显了个人资本配置与监管职权高度重叠的领域。在国防与航空航天领域,众议院与参议院军事委员会成员将其累计交易量的72.4%投向主要国防承包商,在已审计交易中涉及资金达4,680万美元。相比之下,未在军事委员会任职的议员在同一评估窗口内对国防供应商的交易占比仅为24.1%。
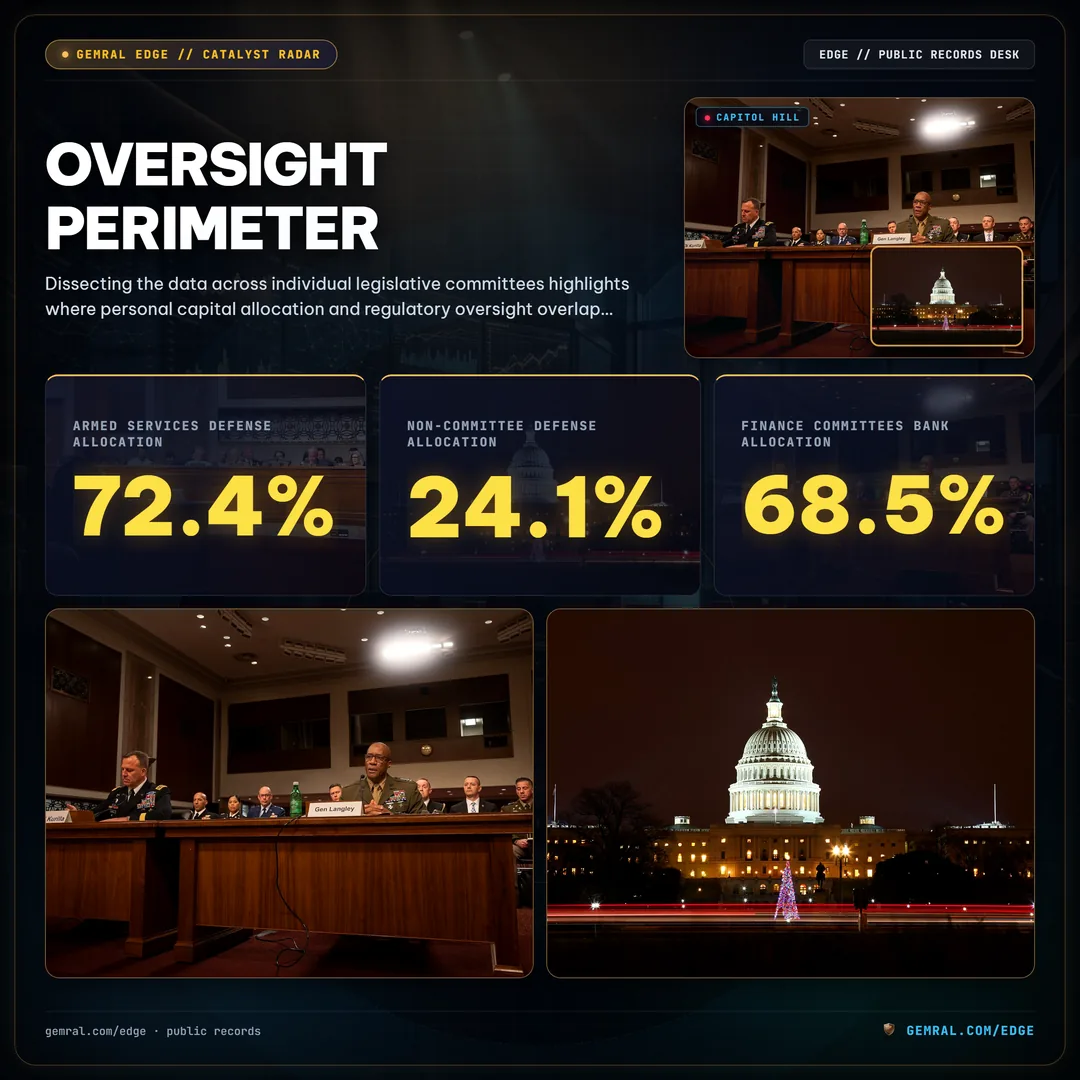
类似的集中模式也出现在金融监管领域。众议院金融服务委员会和参议院银行委员会成员将其个人交易资金的68.5%投向多元化银行、资产管理公司和金融科技企业,在412笔独立申报中涉及总额达5,410万美元。未进入上述委员会的议员仅将26.8%的交易资金投入金融板块。
在众议院能源与商业委员会中,成员将其交易量的61.8%配置于发电、电网硬件和公用事业运营商(总额达3,820万美元),而非委员会成员该比例仅为29.4%。在参议院健康、教育、劳工与养老金(HELP)委员会中,医药与生物科技股票的交易敞口达到59.3%(总额达2,970万美元),而卫生监管委员会以外的同僚仅为31.2%。
方向不对称性:监管防线内部的净买入累积倾向
除总体行业敞口外,交易方向意图在管辖内和管辖外交易之间表现出显著的不对称性。在所属委员会的监管范围内交易股票时,国会议员在67.2%的交易中执行了买入订单,部署净资本达8,420万美元,而卖出执行仅占32.8%(4,110万美元)。
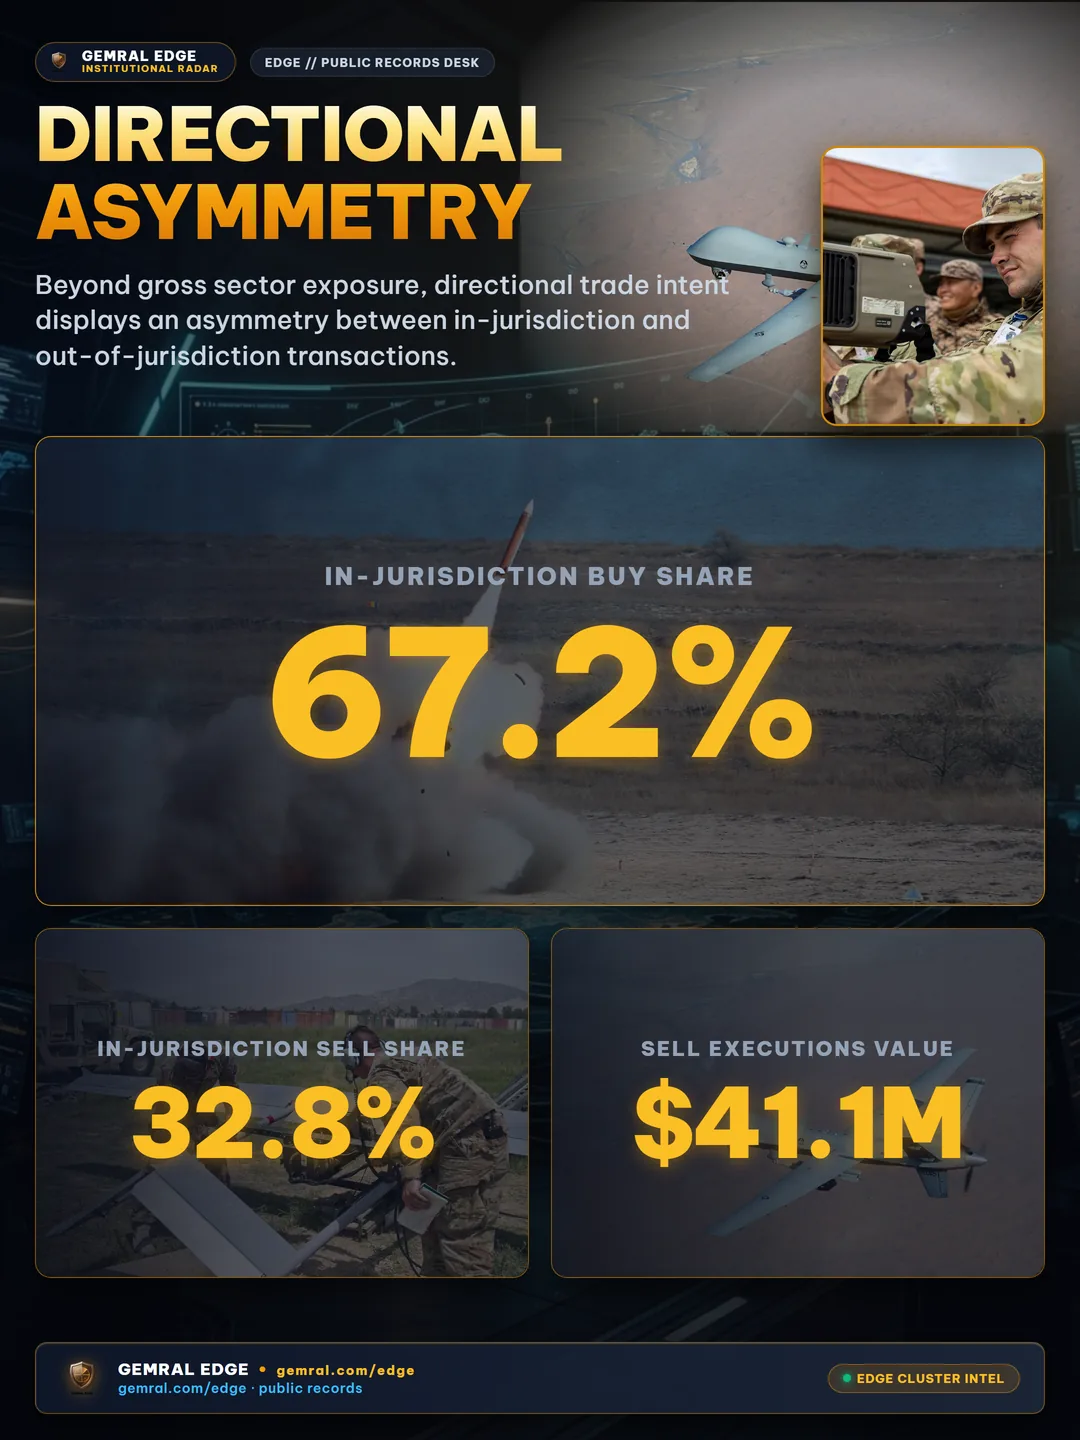
相反,在监督管辖范围之外交易企业股票时,同一议员群体的买卖分布则近乎持平:买入占48.1%(4,280万美元),卖出占51.9%(4,620万美元)。由此产生的19.1%净买入累积倾斜表明,国会议员在所属委员会管辖范围内的资本配置强烈偏向积极的多头建仓,而非防御性变现或常规市场轮动。
量化集中度:赫芬达尔-赫希曼指数(HHI)指标测算
为了超越简单的百分比来量化投资组合集中度,分析团队对每个活跃国会账户测算了赫芬达尔-赫希曼指数(HHI)——这是美国司法部评估市场集中度的标准经济测算模型。在标准投资组合经济学中,HHI得分低于1,500分反映分散化且不集中的组合,而高于2,500分则表明极高集中度的资本结构。
标普500基准股票指数的行业HHI得分为1,350分。在整个国会群体中,非专门委员会成员的投资组合平均HHI得分为1,820分,呈现出散户投资者常见的适度行业聚集。然而,拥有特定委员会任命的议员在针对其委员会监管行业计算时,其投资组合的平均HHI得分高达3,420分。这使国会委员会成员的交易行为深陷高度集中区间,其驱动力是对受委员会监管的极少数企业进行持续反复的资本配置。
业绩表现:交易执行后90天的超额阿尔法收益
前瞻性收益追踪印证了与委员会高度重叠交易的显著经济意义。衡量交易执行后90天窗口内的股价变动表明,在管辖内和管辖外交易之间存在累计收益表现的明显分化。
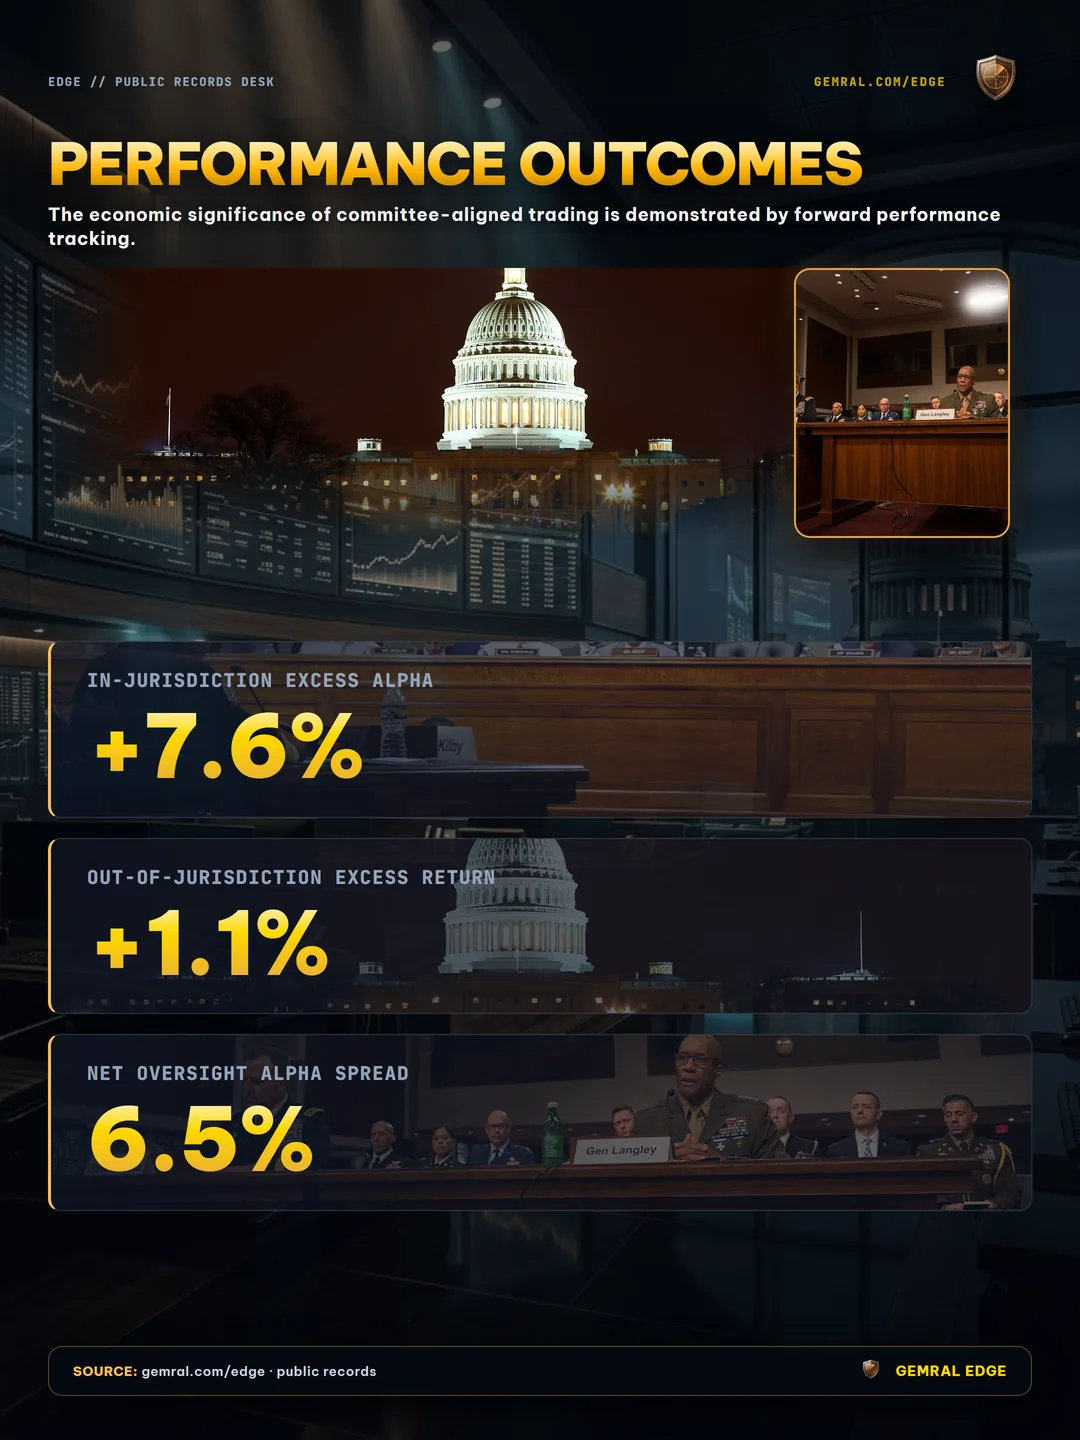
议员在其委员会立法管辖范围内买入的股票,在90天内相对于标普500基准实现了+7.6%的平均累计超额阿尔法收益。相比之下,同一批议员在监督职责之外的行业执行的交易,在相同的90天持有期内仅产生+1.1%的超额收益。这确立了与监督管辖权直接相关的6.5%净阿尔法利差。
此外,信息披露的时滞进一步放大了这种信息优势。审计数据集表明,管辖内交易从交易执行到根据《斯托克法案》公开披露的中位延迟时间为36天,其中22.4%的申报突破了45天的法定截止期限。当交易向公众公布时,其90天超额收益的平均72.4%已在二级市场中被提前兑现。
制度反思与公共档案查验
在现行联邦伦理框架下,议员在获得委员会任命时并不被强制要求剥离单只个股资产,设立合格盲目信托(blind trusts)亦非强制要求。实际运营数据表明,委员会任职已成为国会个人资本布局的结构性核心支点。
对国会股票资金流向、委员会管辖权和立法时间表的系统性追踪,为华盛顿的资金运动提供了透明的基准数据。完整的交易账本和议员级披露信息均可在 Gemral Edge 国会资本中心 持续公开查验。
公共档案记录 · 不构成投资建议。所有数据均来自根据2012年《斯托克法案》提交的国会官方披露,并与公开市场基准进行了核验。