自主海事无人艇与海军快速部署合同汇流:审计2026年9月无人水面舰队原型制造与主要防务承包商合作
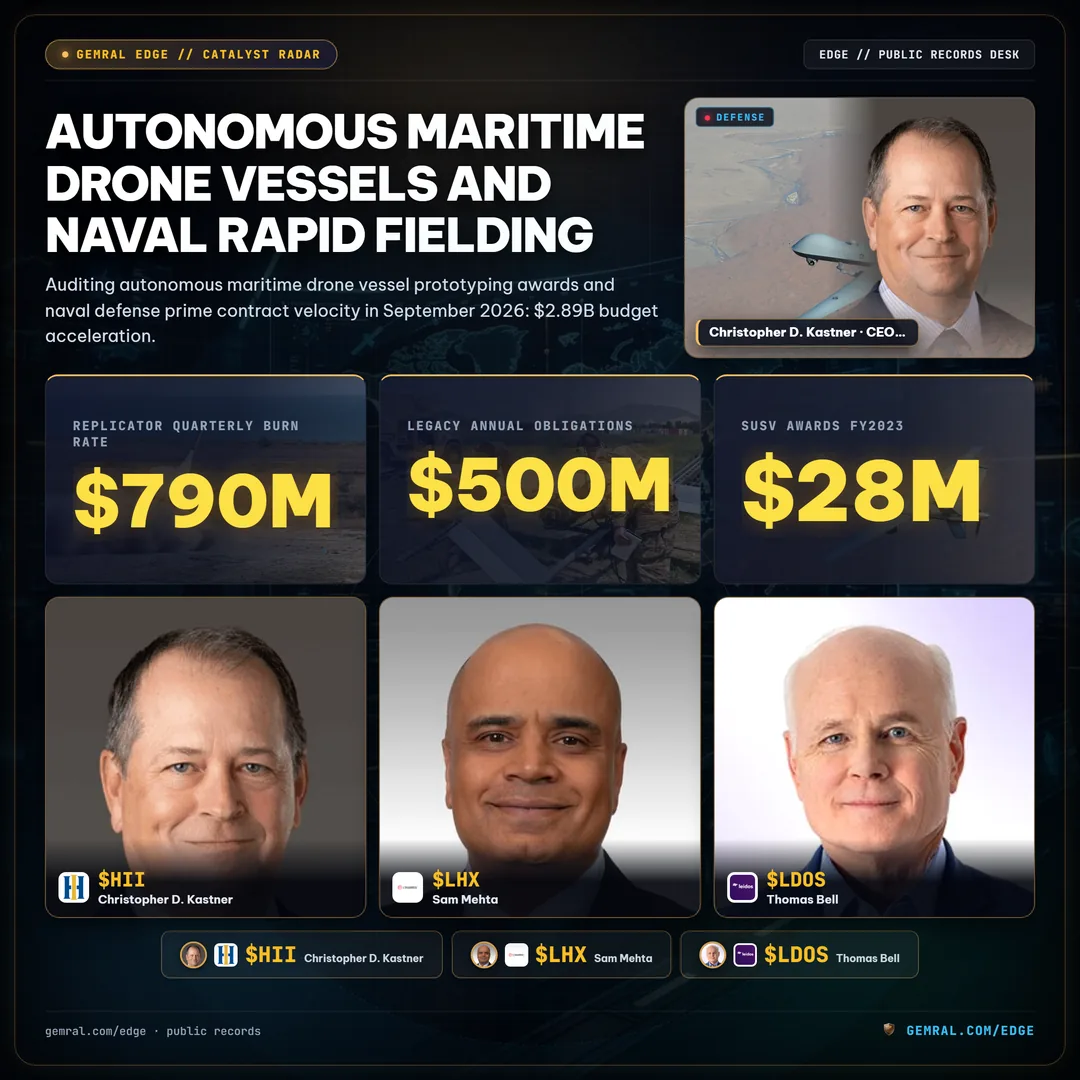
2026年9月,西方海军防务采购正在经历一场结构性变革。面对造船工业基地产能瓶颈严重、传统水面战舰建造周期长达数年以及争议沿海地区海战学说发生变化的现实,海军采购指挥部门正在迅速扩大对自主水面无人艇(USV)和无人水下航行器(UUV)的资金承诺。最初在专门研究部门下作为小规模试验性原型制作的项目,现已汇流为数十亿美元的快速部署管道。主要防务承包商、专业造船厂商和敏捷防务科技新进入者正在模块化船体制造、边缘人工智能自主导航算法和分布式海事电子战网络领域展开激烈角逐。
1. 分布式舰队范式:审计海军RDT&E预算增速
海军自主舰艇支出的量化拐点在美国海军部研究、开发、测试与评估(RDT&E)预算账户中清晰可见。从历史上看,无人水面系统曾被归入预算活动02(应用研究)和预算活动03(先进技术开发),年度总义务很少超过5亿美元。
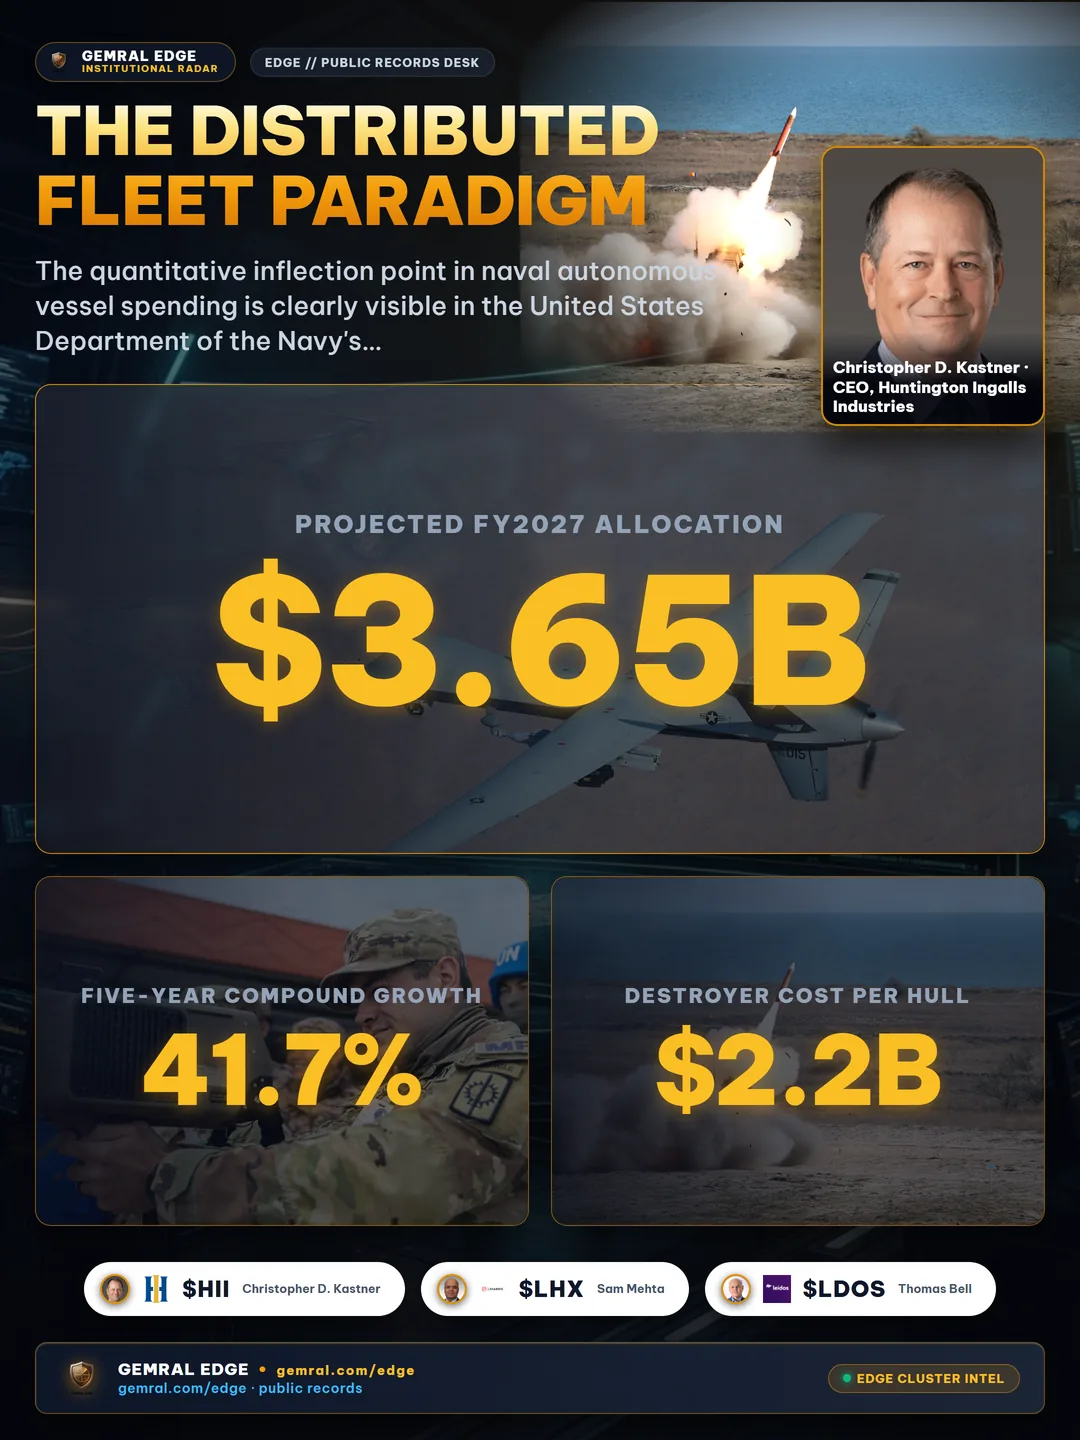
如图1所示,海军预算活动04(先进组件开发与原型)项下分配的资金从FY2022的6.4亿美元增长到FY2024的14.5亿美元,随后在FY2026激增至28.9亿美元。国防部目前的规划预测提交了FY2027预计36.5亿美元的预算分配,代表五年评估期内41.7%的复合年增长率(CAGR)。
这种资金速度反映了一个紧迫的战略要求:分布式海上行动(DMO)。海军规划人员正在实施混合舰队架构,而不是完全依赖造价数十亿美元的导弹驱逐舰(DDG-51 Flight III每艘造价约22亿美元)和核动力攻击潜艇(SSN-774弗吉尼亚级每艘造价43亿美元)。通过将传感器载荷、诱饵发射器、电子监视和打击弹药库分散在数十艘自主水面艇上,海军为对手增加了目标判别的复杂性,同时保护主力战舰免受不对称近海无人机群的袭击。
2. 船体分类分化:LUSV、MUSV与无人集群架构
海军自主舰艇采购并非单一计划;它正在分化为三种不同且专门化的作战船体等级。在海军海事系统司令部(NAVSEA)和国防创新部门(DIU)审计的合同授予清单表明,不同船体等级之间存在着不同的支出轨迹。
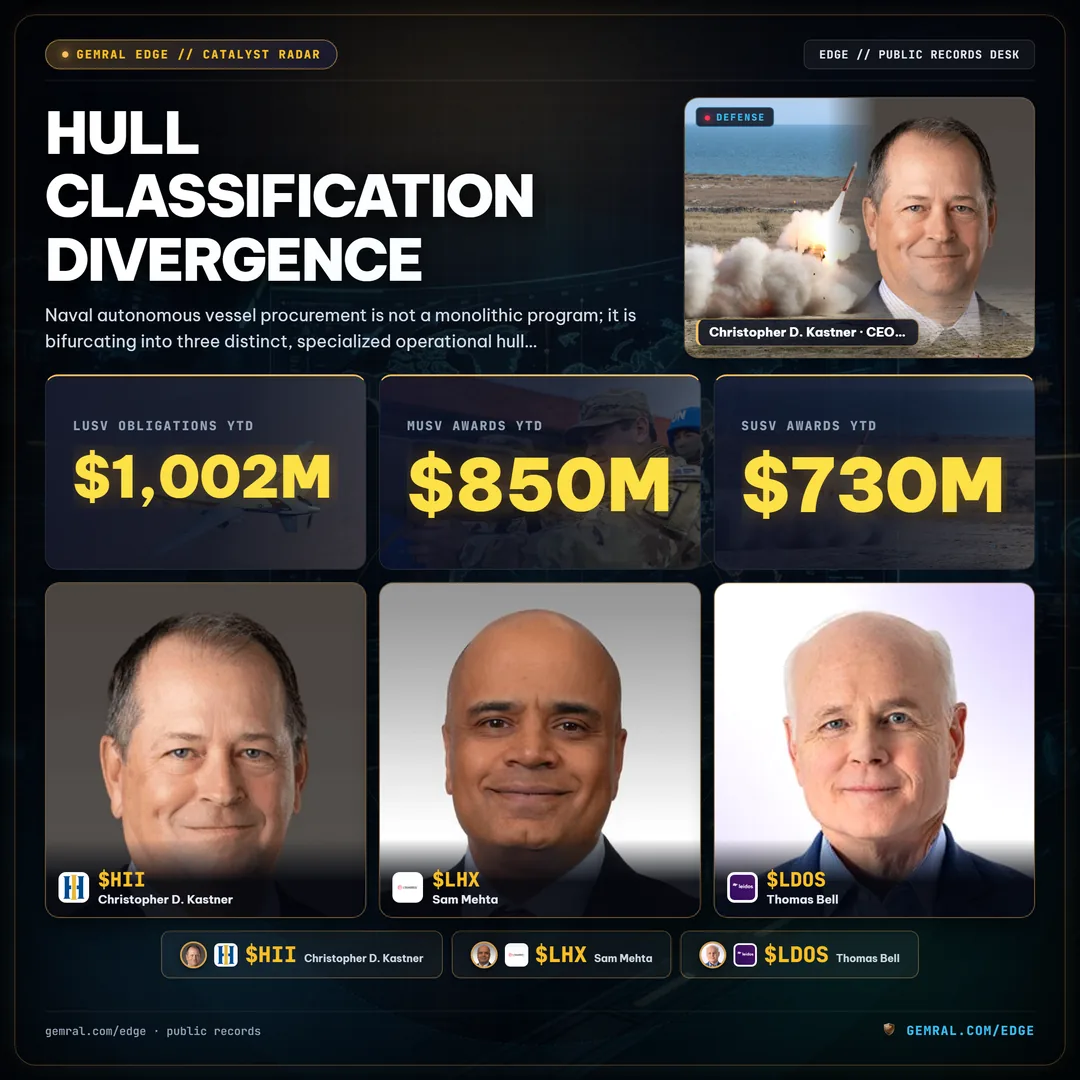
根据图2所示的合同义务数据,采购格局由三个层级主导:
1. 大型无人水面艇(LUSV,>200英尺):在2026年迄今吸引了10.02亿美元的义务,LUSV代表高端耐力层级。采用长度在200至300英尺之间的商用离岸支援船(OSV)船体设计,这些舰艇充当辅助弹药库。配备16至32个垂直发射系统(VLS)单元,LUSV旨在与航母打击群协同自主航行,通过安全的物理隔离战术数据链接收来自有人宙斯盾战舰的火控解决方案和发射指令。
2. 中型无人水面艇(MUSV,50至200英尺):2026年迄今产生8.5亿美元的合同,MUSV专注于持续的情报、监视、侦察与目标指示(ISR-T)以及自主反潜战(ASW)。这些平台长度在100至180英尺之间,例如海上猎手(Sea Hunter)和海鹰(Sea Hawk)艇,集成了集装箱化模块化传感器套件、拖曳声呐阵列和海事雷达套件,能够在公海持续自主航行60至90天。
3. 小型自主蜂群艇(sUSV,<50英尺):展现出最强劲的百分比增长,sUSV合同从2023年的2800万美元激增至2026年迄今的7.3亿美元。受低成本、大规模生产的商用拦截艇设计的推动,这些20至40英尺长的小型艇充当分布式打击平台、单向动能拦截器和近程周界侦察屏障,旨在使对手的海上咽喉要道饱和。
| 计划 / 合同工具 | 主承包商 / 牵头单位 | 船体等级 | 合同上限 | 已承担义务(2026 YTD) | 主要作战领域 |
|---|---|---|---|---|---|
| LUSV集成架构OTA | 亨廷顿英格尔斯工业(HII) | 大型USV(>200英尺) | $680.0M | $245.5M | 弹药容量 / 分布式打击VLS |
| 模块化MUSV原型制作第2阶段 | L3Harris Technologies | 中型USV(120英尺) | $520.0M | $188.2M | 持续ISR与拖曳声呐反潜ASW |
| 海上猎手II远程耐力USV | Leidos / Gibbs & Cox | 中型USV(132英尺) | $440.0M | $156.0M | 公海自主目标追踪 |
| 通用无人水面艇(CUSV) | Textron Systems | 中型USV(39英尺) | $360.0M | $118.4M | 水雷反制(MCM)与电子战屏蔽 |
| Replicator 2海事自主蜂群 | Anduril Industries / 分包商 | 小型蜂群(sUSV) | $495.0M | $210.0M | 低成本可消耗咽喉防御 |
| 快速拦截自主船体第3批次 | Bollinger Shipyards | 小/中型(45英尺) | $275.0M | $86.5M | 高速沿海拦截与诱饵 |
3. 主要防务承包商整合对抗敏捷系统新进入者
执行海军无人海事合同的工业生态系统展示了传统防务主要巨头与风险投资支持的防务硬件创新者之间的激烈竞争汇流。传统造船商过去几乎完全控制了所有主要海军战舰船体的制造,现在正处于硬件商品化有利于软件自主提供商的采购环境中。
如图3所示,L3Harris Technologies以26.4%的市场份额(累计12.8亿美元合同量)领跑。L3Harris通过战略垂直整合巩固了地位,将其专有的ASView海事自主管理系统与成熟的通信及海事传感器生产线相结合。美国最大的海军造船商亨廷顿英格尔斯工业(HII)以21.8%(10.6亿美元)位居第二,依靠其专门的无人系统部门、先进的机器人制造设施以及与海军水下作战中心(NUWC)和NAVSEA的深厚机构关系。
Leidos与造船巨头Gibbs & Cox合作,获得17.5%(8.5亿美元),作为长距离自主导航软件的基础系统集成商,该软件在圣迭戈与珍珠港之间数千英里的自主航行中得到了验证。Textron Systems保持13.2%(6.4亿美元),利用其通用无人水面艇(CUSV)在舰队水雷反制中队的作战部署。
值得注意的是,非传统防务技术进入者总共占据了21.1%的市场份额。Anduril Industries占据12.1%(5.9亿美元),得益于其Lattice海事软件操作系统和自主机器人平台的快速部署奖项。包括Bollinger Shipyards和Ocean Power Technologies在内的新兴制造厂商占据了剩余的9.0%(4.35亿美元)。对于市场参与者而言,结构性现实是海军自主软件平台正在获取不断扩大的利润池,而普通的钢铁和玻璃纤维船体制造日益被五角大楼视为模块化商品。
4. Replicator 2 maritime倡议:任务单资金消耗速度与部署时间线
自主海军系统中最具影响力的计划加速器是国防部的Replicator倡议。虽然Replicator 1优先考虑小型、可消耗的空中无人系统,但在2024年底启动并在整个2026年达到作战成熟度的Replicator 2迭代将机构重点转向海面和水下蜂群能力。
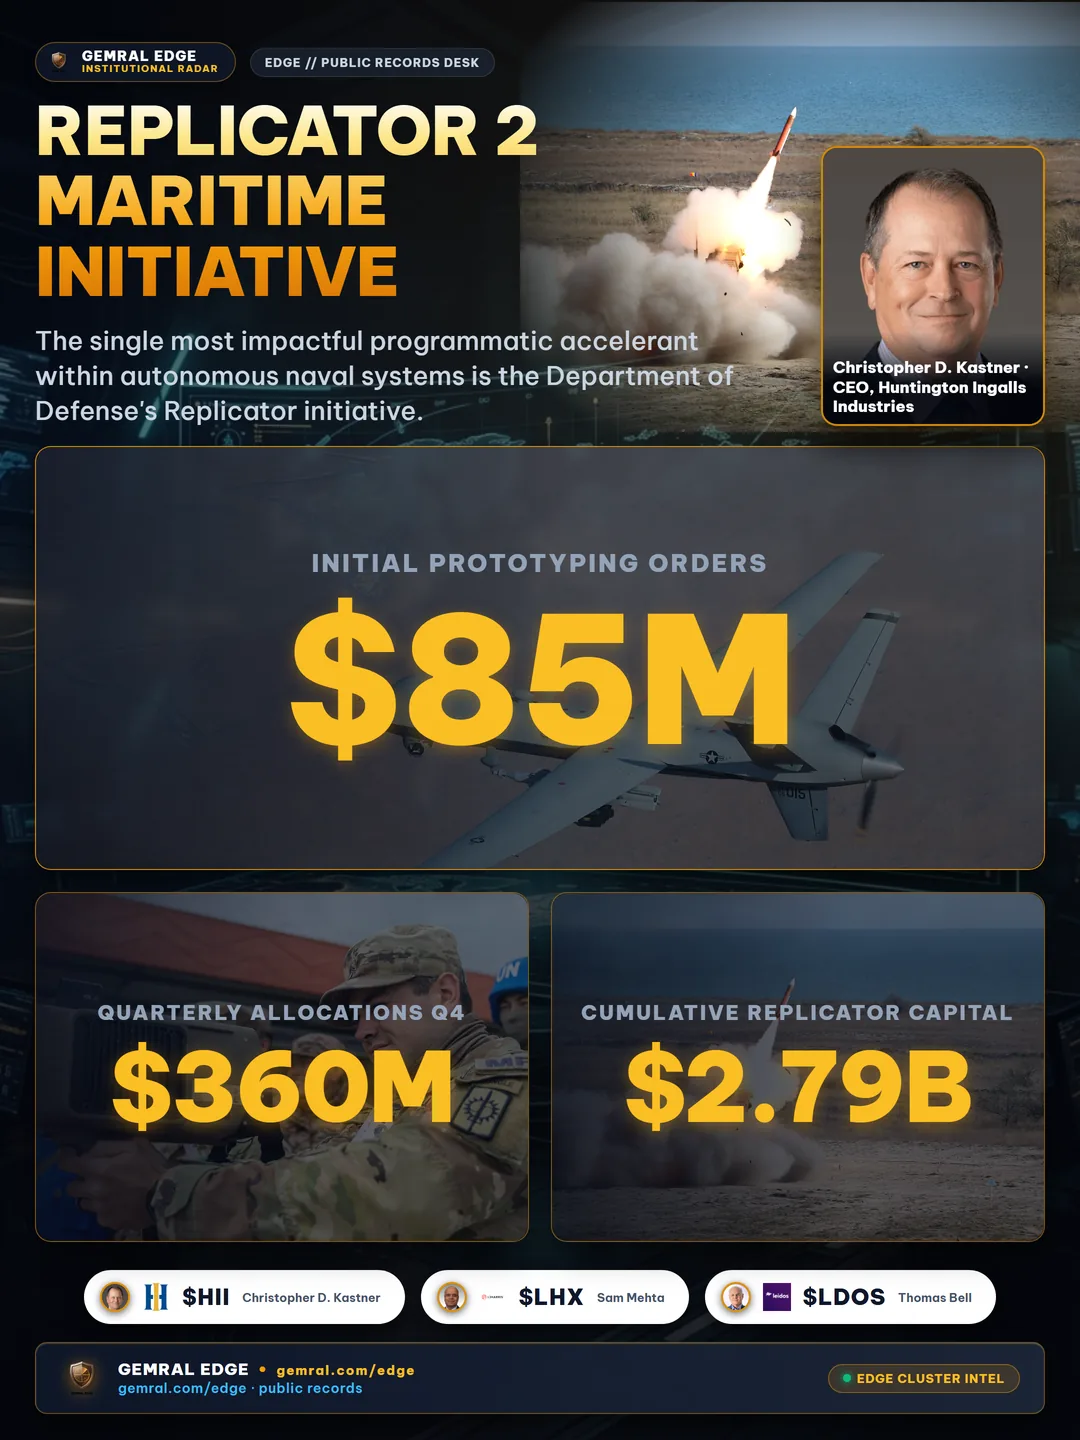
图4绘制了Replicator海事招标中季度资本消耗率。在2025年第一季度,最初的原型制作任务单吸收了适度的8500万美元。到2025年第四季度,随着太平洋战区多供应商自主软件试验的结束,季度分配超过3.6亿美元。在当前季度(2026年Q3),季度授予速度达到创纪录的7.9亿美元,使该倡议下的累计义务资金达到27.9亿美元。
Replicator 2的机制区别在于其采购方式。Replicator计划没有遵循繁琐的联邦采购条例(FAR)第15部分签约周期(从招标到合同授予平均需要22个月),而是利用了10 U.S.C. § 4022项下的其他交易授权(OTA)和商业解决方案开放(CSO)。这将原型合同授予时间压缩到90天以内。此外,任务单明确要求商业现货(COTS)供应链架构,以确保选定的平台可以由多个中型船厂大规模制造,而不是堵塞在单个防务巨头的干船坞中。
5. 子系统成本剖析:为何计算与任务载荷超越传统船体钢铁
分析现代自主海军舰艇的财务架构揭示了一种与传统造船根本倒置的经济细分。在常规海军建设中——例如阿利·伯克级驱逐舰或星座级护卫舰——结构钢、船体制造、机械推进系统和辅助工程设备约占造船总成本的65%至70%(不包括政府提供的作战电子设备)。在自主海事无人艇中,情况正好相反。
根据图5中海军水面作战中心(NSWC)克兰分部审计的工程成本模型,一艘代表性的1450万美元中型自主水面艇的子系统分布显示:
1. 自主核心、边缘计算与传感器融合(34.0% / $4.93M):包括冗余边缘AI推理设备、加固型GPU/NPU计算集群、双光学红外传感器云台、船用导航LiDAR和短程水面搜索雷达。该硬件在无需人工干预的情况下实时执行符合COLREGS(国际海上避碰规则)的避障和多舰协同蜂群行为。
2. 船体结构、混合动力柴油与海洋动力学(28.0% / $4.06M):由轻质船用级铝合金或真空灌注碳复合材料制成,该子系统包括高效船用柴油发电机、辅助电力驱动马达、燃料稳定管汇以及专为数千小时连续无人运行设计的自动舱底控制系统。
3. 电子战、声呐与模块化载荷(24.0% / $3.48M):针对作战任务量身定制的集装箱化任务载荷,包括用于潜艇搜索的低频主动拖曳线列阵声呐(ATAS)、数字射频存储器(DRFM)雷达干扰机和水面诱饵发射罐。
4. 弹性通信与网状数据链(14.0% / $2.03M):多频段低截获概率/低检测概率(LPI/LPD)软件定义无线电、弹性低地球轨道(LEO)卫星通信收发器以及旨在在严重受干扰的电磁环境中维持作战协调的定向光学视距激光数据链。
6. 跨越五角大楼死亡之谷:中层原型制造与市场影响
历史上,防务技术计划遭受了一种在整个五角大楼被称为"死亡之谷"的制度性夭折率——将成功的技术演示原型与正式预算专款采购(正式计划记录)分隔开的多年程序鸿沟。在自主海事项目中,这一鸿沟正在被系统性地弥合。
根据图6整理的计划评估记录,海军自主舰艇原型的过渡成功率从2020年的极低8.5%上升至2023年的19.4%,随后在2026年迄今激增至41.8%。这一压缩是由国会扩大第804条中层采购(MTA)权力推动的,该权力允许军种绕过传统的联合能力集成与开发系统(JCIDS)官僚机构,直接推进可在五年内部署的平台。
对于机构市场参与者、股票分析师和防务技术投资者而言,海事无人艇原型合同与海军部署合同的汇流创造了鲜明的经济信号:
1. 传感器/自主技术主要承包商的结构性利润扩张:缺乏专有自主软件或先进传感器集成能力的造船厂商面临被商品化的利润率(6%至8%)。相比之下,提供软件编排层、传感器融合套件和网络加固数据链的主要承包商正在获得超过14%至18%的国防电子利润率。
2. 中型船厂重新估值:传统的一级超级造船厂(通用动力电船公司、纽波特纽斯造船厂)的核潜艇和航空母舰订单积压已排到2035年之后。因此,海军正在将数十亿美元的USV船体生产合同分流给墨西哥湾沿岸、五大湖和太平洋西北地区的区域性中型商业造船厂,从而推动了区域工业的复苏。
3. 计划性预算锁定:自主USV原型一旦转变为正式计划(PoR),即可获得持续五年的未来岁月防务计划(FYDP)预算专款,这些预算在很大程度上不受国会持续决议和政治周期的影响。
方法论与归因:本报告中引用的所有海军预算数据、合同义务数据、船体分类分布和承包商市场份额均来自美国海军部公开预算说明书、国防部每日合同授予公告、国防创新部门招标书以及截至2026年9月25日的企业SEC 10-K/10-Q文件。本分析独立进行,严格用于机构研究目的。Public data · not investment advice.