Sự Hội Tụ Của Tàu Drone Hàng Hải Tự Hành Và Các Hợp Đồng Triển Khai Nhanh Hải Quân: Kiểm Toán Hoạt Động Chế Tạo Nguyên Mẫu Hạm Đội Không Người Lái Và Đối Tác Nhà Thầu Quốc Phòng Tháng 9 Năm 2026
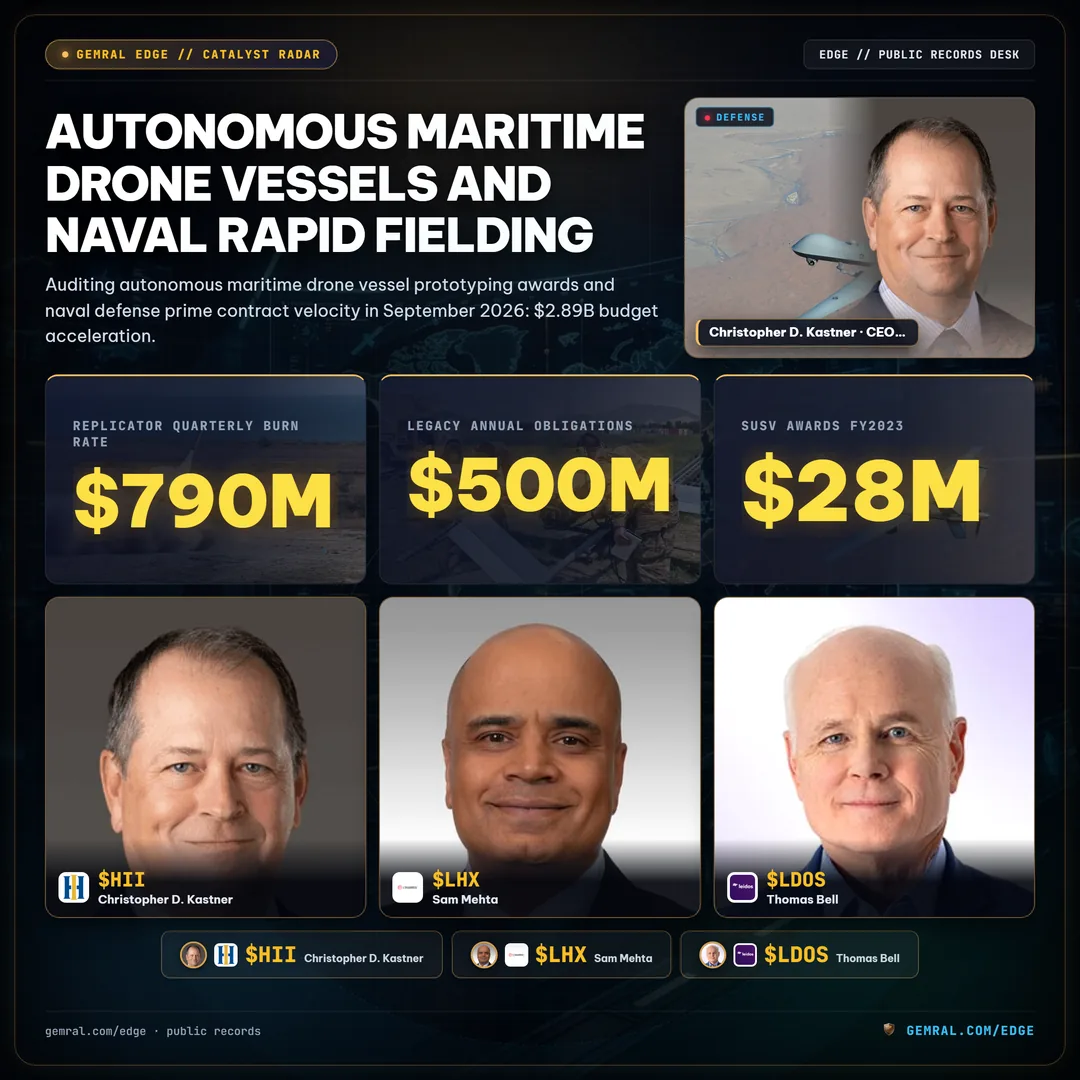
Một cuộc chuyển đổi mang tính cấu trúc đang diễn ra trên khắp hoạt động mua sắm quốc phòng của hải quân phương Tây vào tháng 9 năm 2026. Đối mặt với những điểm nghẽn nghiêm trọng về năng lực của các xưởng đóng tàu, chu kỳ đóng kéo dài nhiều năm đối với các tàu chiến mặt nước truyền thống, và học thuyết tác chiến trên biển đang thay đổi tại các vùng duyên hải tranh chấp, các bộ chỉ huy mua sắm hải quân đang nhanh chóng mở rộng các cam kết vốn cho các tàu mặt nước không người lái (USV) và phương tiện không người lái dưới nước (UUV). Những gì từng khởi đầu như các bài tập thử nghiệm chế tạo nguyên mẫu quy mô nhỏ dưới sự quản lý của các bàn nghiên cứu chuyên môn nay đã hội tụ thành các đường ống triển khai nhanh chóng trị giá hàng tỷ USD. Các nhà thầu quốc phòng hàng đầu, các xưởng chế tạo tàu chuyên dụng và các thực thể công nghệ quốc phòng mới nổi đang cạnh tranh quyết liệt để giành vị thế vượt trội trong sản xuất thân tàu mô-đun, thuật toán tự hành dựa trên AI biên và các mạng lưới tác chiến điện tử hàng hải phân tán.
1. Mô Hình Hạm Đội Phân Tán: Kiểm Toán Tốc Độ Ngân Sách RDT&E Hải Quân
Điểm uốn định lượng trong chi tiêu tàu tự hành hải quân thể hiện rõ rệt trong các tài khoản ngân sách Nghiên cứu, Phát triển, Thử nghiệm & Đánh giá (RDT&E) của Bộ Hải quân Hoa Kỳ. Trong lịch sử, các hệ thống mặt nước không người lái từng bị xếp vào Hoạt động Ngân sách 02 (Nghiên cứu Ứng dụng) và Hoạt động Ngân sách 03 (Phát triển Công nghệ Tiên tiến), với tổng nghĩa vụ hàng năm hiếm khi vượt qua con số $500 triệu.
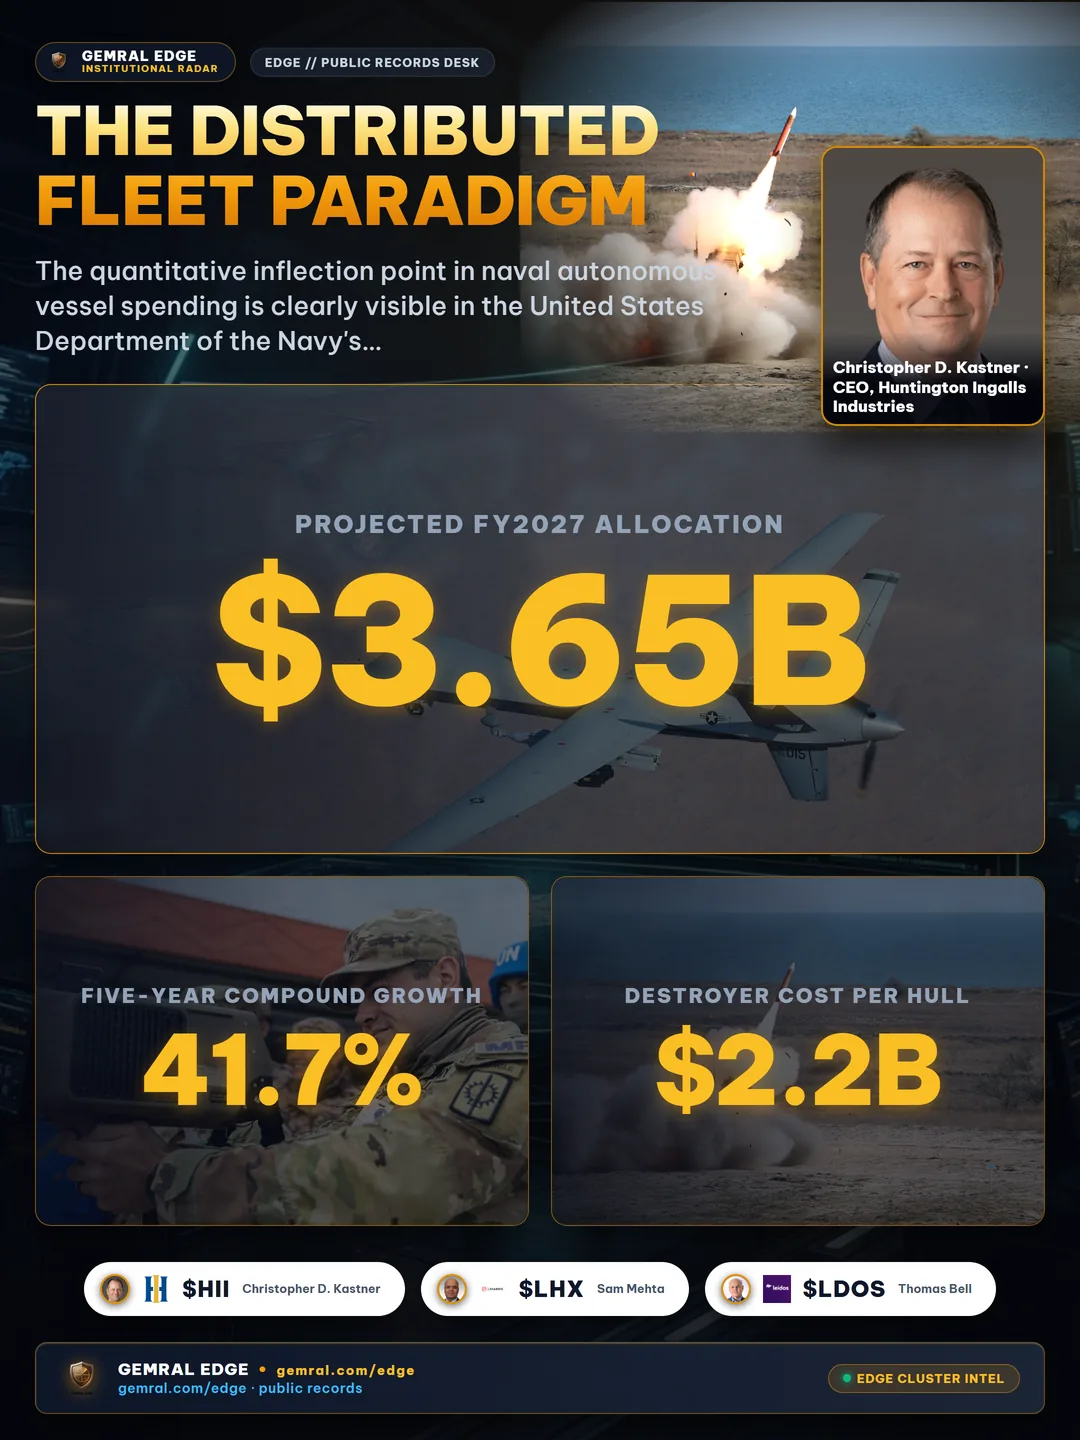
Như được ghi nhận trong Hình 1, nguồn vốn được phân bổ theo Hoạt động Ngân sách Hải quân 04 (Phát triển Cấu phần Tiên tiến & Nguyên mẫu) đã mở rộng từ $640 triệu trong FY2022 lên $1.45 tỷ trong FY2024, trước khi tăng tốc lên $2.89 tỷ trong FY2026. Các dự báo kế hoạch hiện tại của Bộ Quốc phòng đưa ra mức phân bổ ước tính đạt $3.65 tỷ cho FY2027, tương đương tốc độ tăng trưởng kép hàng năm (CAGR) đạt 41.7% trong khung thời gian 5 năm.
Tốc độ luân chuyển dòng vốn này phản ánh một yêu cầu chiến lược cấp bách: tác chiến hàng hải phân tán (DMO). Thay vì chỉ dựa hoàn toàn vào các tàu khu trục mang tên lửa dẫn đường trị giá hàng tỷ USD (lớp DDG-51 Flight III có giá xấp xỉ $2.2 tỷ mỗi thân tàu) và tàu ngầm tấn công chạy bằng năng lượng hạt nhân (lớp SSN-774 Virginia có giá $4.3 tỷ mỗi thân tàu), các nhà hoạch định hải quân đang vận hành một kiến trúc hạm đội hỗn hợp. Bằng cách phân tán các tải trọng cảm biến, máy phát mồi bẫy, hệ thống giám sát điện tử và kho tên lửa tấn công trên hàng chục tàu tự hành mặt nước, hải quân nhân rộng độ phức tạp nhắm mục tiêu cho đối thủ đồng thời bảo vệ các tàu chiến chủ lực khỏi các đàn drone bờ biển bất đối xứng.
2. Sự Phân Hóa Phân Cấp Vỏ Tàu: LUSV, MUSV Và Kiến Trúc Đàn Drone
Việc mua sắm tàu tự hành hải quân không phải là một chương trình đơn lẻ; nó đang phân nhánh thành ba phân cấp thân vỏ tác chiến chuyên biệt và khác biệt. Các thông báo trao hợp đồng được kiểm toán trên khắp Bộ Tư lệnh Hệ thống Hải quân (NAVSEA) và Đơn vị Đổi mới Quốc phòng (DIU) chứng minh các quỹ đạo chi tiêu riêng biệt giữa các nhóm thân tàu.
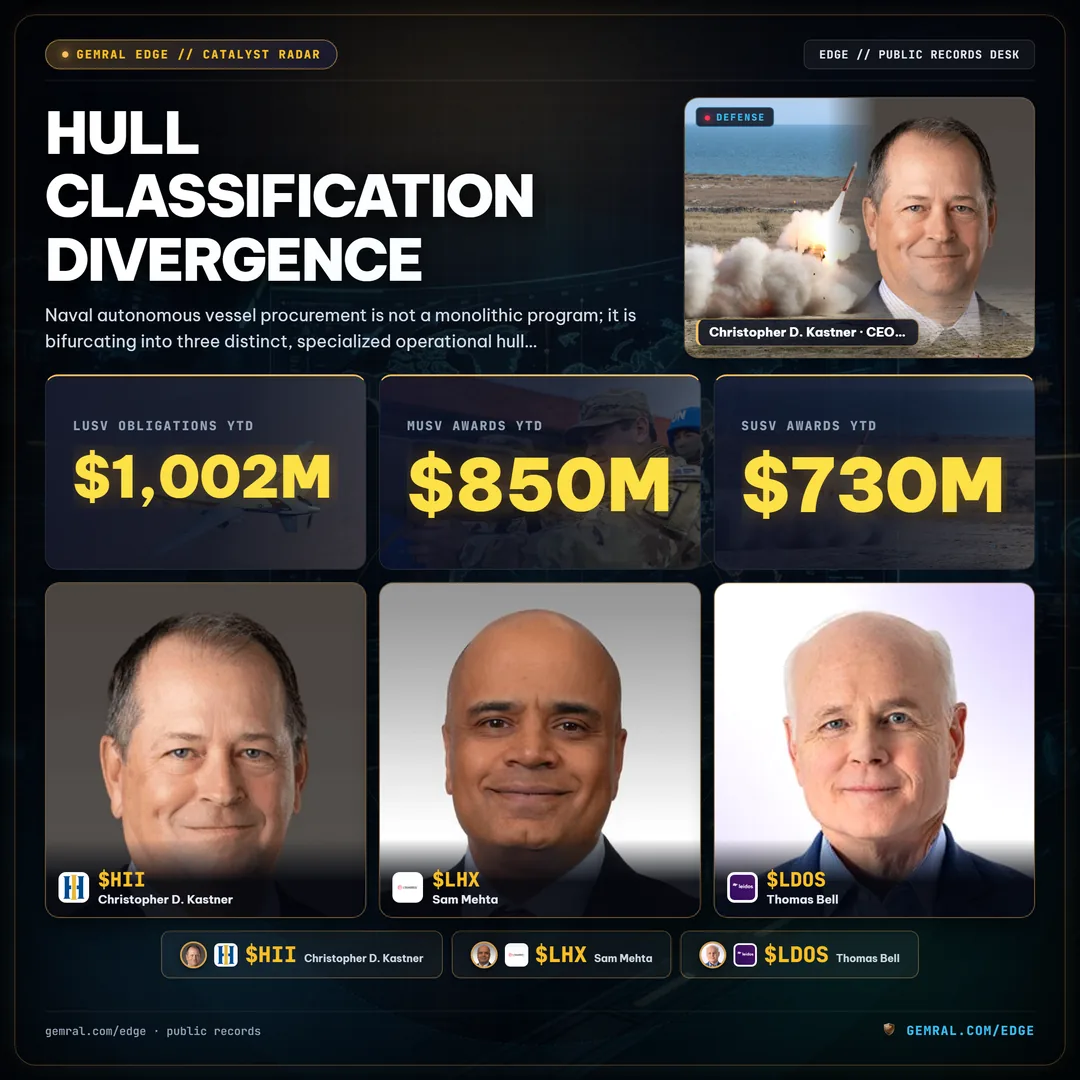
Theo dữ liệu nghĩa vụ hợp đồng được minh họa trong Hình 2, có ba tầng chi phối bối cảnh mua sắm:
1. Tàu Mặt Nước Không Người Lái Cỡ Lớn (LUSV, >200 feet): Chiếm $1,002 triệu nghĩa vụ từ đầu năm 2026 đến nay, LUSV đại diện cho phân khúc sức bền tầm xa cao cấp. Được thiết kế với thân tàu hỗ trợ ngoài khơi (OSV) thương mại có chiều dài từ 200 đến 300 feet, các tàu này hoạt động như các kho tên lửa bổ trợ. Được trang bị từ 16 đến 32 ống phóng thẳng đứng (VLS), LUSV được thiết kế để di chuyển tự hành cùng các nhóm tác chiến tàu sân bay, tiếp nhận giải pháp kiểm soát hỏa lực và lệnh phóng qua các liên kết dữ liệu chiến thuật biệt lập an toàn từ các tàu chiến Aegis có người lái.
2. Tàu Mặt Nước Không Người Lái Cỡ Vừa (MUSV, 50 đến 200 feet): Đạt $850 triệu hợp đồng từ đầu năm 2026 đến nay, MUSV tập trung vào nhiệm vụ tình báo, giám sát, trinh sát và chỉ thị mục tiêu (ISR-T) liên tục cũng như tác chiến chống ngầm tự hành (ASW). Với chiều dài từ 100 đến 180 feet, các nền tảng như tàu Sea Hunter và Sea Hawk tích hợp các gói cảm biến mô-đun dạng container, mảng sonar kéo và radar hàng hải có khả năng di chuyển độc lập trên biển khơi trong 60 đến 90 ngày liên tục.
3. Tàu Đàn Tự Hành Cỡ Nhỏ (sUSV, <50 feet): Cho thấy mức tăng trưởng phần trăm mạnh mẽ nhất, các hợp đồng sUSV đã mở rộng từ $28 triệu năm 2023 lên $730 triệu trong năm 2026 YTD. Được thúc đẩy bởi các thiết kế tàu đánh chặn thương mại chi phí thấp sản xuất hàng loạt, các tàu dài 20 đến 40 feet này đóng vai trò là các nền tảng tấn công phân tán, tàu đánh chặn động năng một chiều và màn chắn trinh sát vành đai cự ly gần được thiết kế để bão hòa các điểm nghẽn hàng hải của đối phương.
| Chương Trình / Phương Tiện Hợp Đồng | Nhà Thầu Chính / Đơn Vị Dẫn Đầu | Phân Cấp Thân Vỏ | Trần Hợp Đồng | Đã Nghĩa Vụ (2026 YTD) | Miền Tác Chiến Trọng Tâm |
|---|---|---|---|---|---|
| OTA Kiến Trúc Tích Hợp LUSV | Huntington Ingalls Industries (HII) | USV Cỡ Lớn (>200ft) | $680.0M | $245.5M | Dung Lượng Kho Tên Lửa / VLS Đòn Đánh Phân Tán |
| Tạo Mẫu MUSV Mô-Đun Giai Đoạn 2 | L3Harris Technologies | USV Cỡ Vừa (120ft) | $520.0M | $188.2M | ISR Liên Tục & Sonar Kéo Chống Ngầm ASW |
| USV Bền Bỉ Tầm Xa Sea Hunter II | Leidos / Gibbs & Cox | USV Cỡ Vừa (132ft) | $440.0M | $156.0M | Theo Dõi Mục Tiêu Tự Hành Trên Biển Khơi |
| Tàu Mặt Nước Không Người Lái Phổ Thông (CUSV) | Textron Systems | USV Cỡ Vừa (39ft) | $360.0M | $118.4M | Rà Phá Thủy Lôi (MCM) & Màn Chắn Tác Chiến Điện Tử |
| Đàn Drone Hàng Hải Tự Hành Replicator 2 | Anduril Industries / Các Nhà Thầu Phụ | Đàn Cỡ Nhỏ (sUSV) | $495.0M | $210.0M | Phòng Thủ Điểm Nghẽn Tiêu Hao Chi Phí Thấp |
| Thân Tàu Đánh Chặn Nhanh Tự Hành Lô 3 | Bollinger Shipyards | Cỡ Nhỏ/Vừa (45ft) | $275.0M | $86.5M | Ngăn Chặn Duyên Hải Tốc Độ Cao & Mồi Bẫy |
3. Sự Củng Cố Của Nhà Thầu Lớn Đối Đầu Với Các Thực Thể Hệ Thống Linh Hoạt
Hệ sinh thái công nghiệp thực hiện các hợp đồng hàng hải không người lái của hải quân thể hiện sự hội tụ cạnh tranh gay gắt giữa các nhà thầu quốc phòng truyền thống và các nhà đổi mới phần cứng quốc phòng được hỗ trợ bởi vốn đầu tư mạo hiểm. Các xưởng đóng tàu truyền thống, vốn trước đây kiểm soát gần 100% việc chế tạo thân tàu chiến lớn của hải quân, đang phải định hướng trong một môi trường mua sắm nơi sự hàng hóa hóa phần cứng tạo lợi thế cho các nhà cung cấp phần mềm tự hành.
Như được lập bản đồ trong Hình 3, L3Harris Technologies nắm giữ thị phần cá nhân dẫn đầu ở mức 26.4% ($1.28 tỷ khối lượng giải ngân lũy kế). L3Harris đã củng cố vị thế thông qua tích hợp theo chiều dọc chiến lược, kết hợp hệ thống quản lý tự hành hàng hải ASView độc quyền của mình với các dây chuyền sản xuất cảm biến hàng hải và thông tin liên lạc đã được thiết lập. Huntington Ingalls Industries (HII), nhà đóng tàu hải quân lớn nhất cả nước, đứng thứ hai với 21.8% ($1.06 tỷ), được neo giữ bởi bộ phận Hệ thống Không người lái chuyên dụng, các cơ sở chế tạo robot tiên tiến và các mối quan hệ thể chế sâu sắc với Trung tâm Tác chiến Dưới biển Hải quân (NUWC) và NAVSEA.
Leidos, hợp tác với tập đoàn kiến trúc hải quân khổng lồ Gibbs & Cox, chiếm 17.5% ($850 triệu), đóng vai trò là nhà tích hợp hệ thống nền tảng cho phần mềm dẫn đường tự hành tầm xa được chứng minh qua các hải trình tự hành hàng nghìn dặm giữa San Diego và Trân Châu Cảng. Textron Systems duy trì 13.2% ($640 triệu), tận dụng việc triển khai hoạt động của Tàu Mặt Nước Không Người Lái Phổ Thông (CUSV) trong các biên đội rà phá thủy lôi của hạm đội.
Đáng chú ý, các thực thể công nghệ quốc phòng phi truyền thống đã giành được 21.1% thị phần kết hợp của thị trường. Anduril Industries chiếm 12.1% ($590 triệu), được thúc đẩy bởi các giải thưởng triển khai nhanh cho hệ điều hành phần mềm hàng hải Lattice và các nền tảng robot tự hành. Các nhà chế tạo mới nổi bao gồm Bollinger Shipyards và Ocean Power Technologies chiếm 9.0% còn lại ($435 triệu). Thực tế cấu trúc đối với các bên tham gia thị trường là các nền tảng phần mềm tự hành hải quân đang thu hút các nhóm lợi nhuận mở rộng, trong khi việc chế tạo thân tàu bằng thép và sợi thủy tinh thông thường ngày càng bị Lầu Năm Góc coi là một hàng hóa mô-đun tiêu chuẩn.
4. Sáng Kiến Hàng Hải Replicator 2: Tốc Độ Đốt Ngân Sách Đơn Hàng Tác Vụ Và Lịch Trình Triển Khai
Đòn bẩy thúc đẩy chương trình có tác động lớn nhất trong các hệ thống hải quân tự hành là sáng kiến Replicator của Bộ Quốc phòng. Trong khi Replicator 1 ưu tiên các hệ thống không người lái trên không tiêu hao chi phí thấp, thì phiên bản Replicator 2—được khởi động vào cuối năm 2024 và đạt độ chín muồi vận hành trong suốt năm 2026—chuyển hướng trọng tâm thể chế sang các năng lực đàn drone mặt nước và dưới mặt nước.
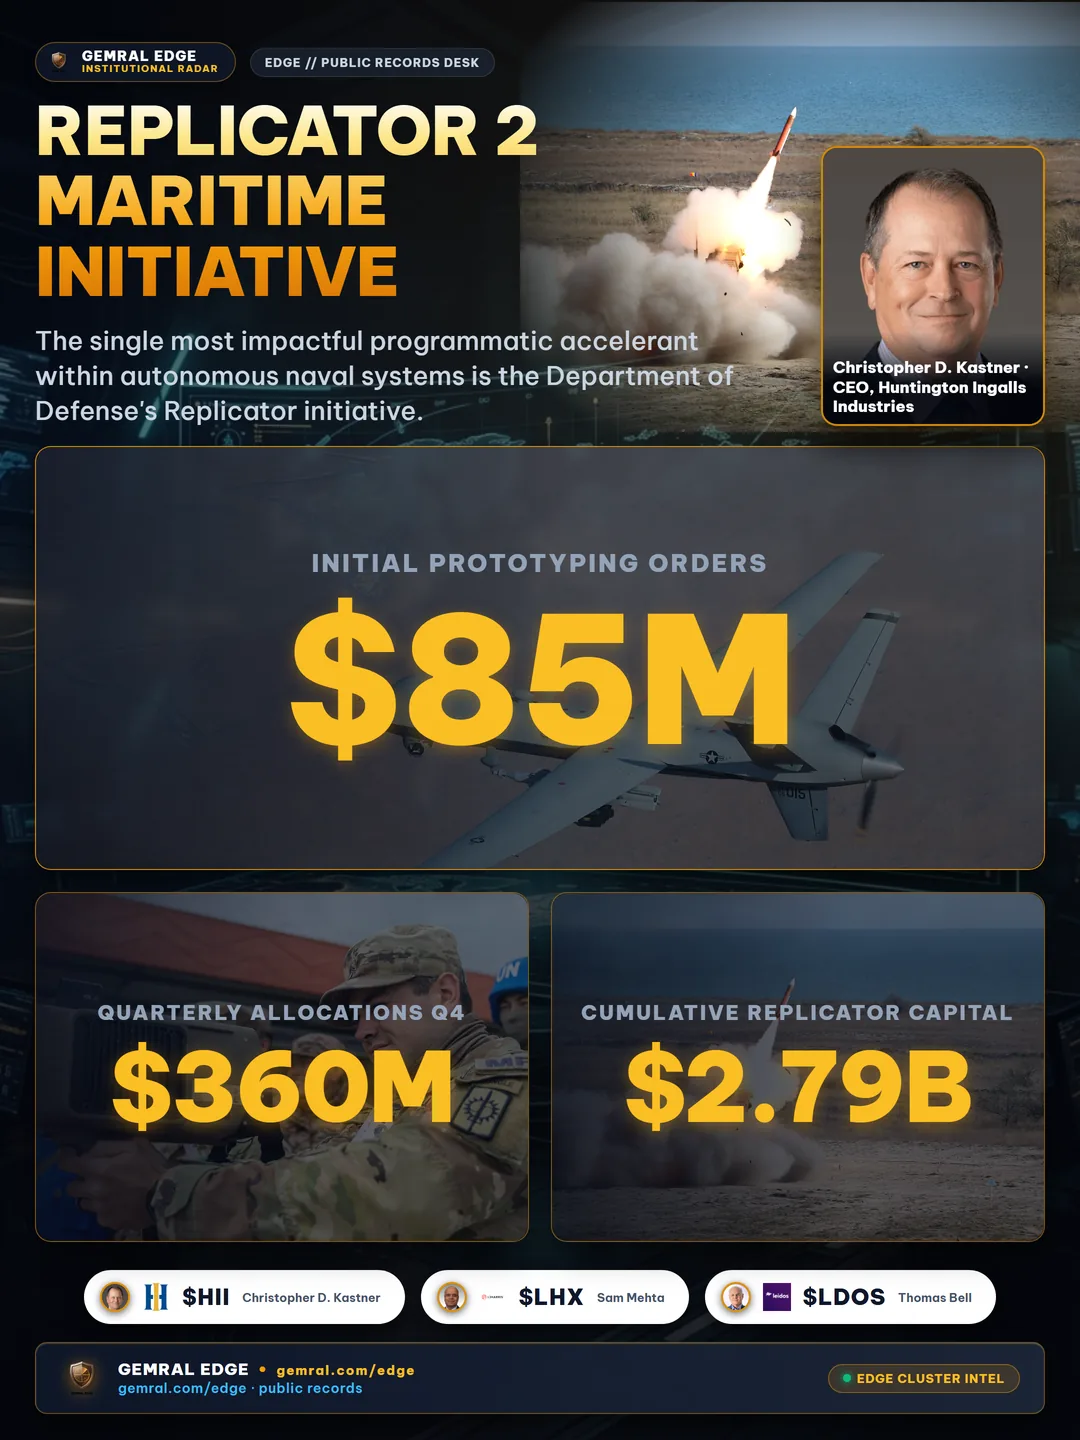
Hình 4 biểu đồ tốc độ đốt vốn hàng quý trên khắp các hồ sơ mời thầu hàng hải Replicator. Trong Q1 2025, các đơn hàng tác vụ chế tạo nguyên mẫu ban đầu đã hấp thụ mức khiêm tốn $85 triệu. Đến Q4 2025, các phân bổ hàng quý đã vượt qua con số $360 triệu khi các cuộc thử nghiệm phần mềm tự hành đa nhà cung cấp kết thúc tại chiến trường Thái Bình Dương. Trong quý hiện tại (Q3 2026), tốc độ trao đơn hàng hàng quý đạt kỷ lục $790 triệu, đưa tổng vốn nghĩa vụ lũy kế theo sáng kiến này lên mức $2.79 tỷ.
Sự khác biệt về mặt cơ chế của Replicator 2 nằm ở quy trình mua sắm. Thay vì tuân theo chu kỳ ký kết hợp đồng theo Quy định Mua sắm Liên bang (FAR) Phần 15 rườm rà—vốn kéo dài trung bình 22 tháng từ khi mời thầu đến khi trao hợp đồng—các chương trình Replicator sử dụng Thẩm quyền Giao dịch Khác (OTA) theo 10 U.S.C. § 4022 và Mở thầu Giải pháp Thương mại (CSO). Điều này nén thời gian trao hợp đồng nguyên mẫu xuống dưới 90 ngày. Hơn nữa, các đơn hàng tác vụ bắt buộc rõ ràng các kiến trúc chuỗi cung ứng thương mại có sẵn (COTS) để đảm bảo rằng các nền tảng được chọn có thể được chế tạo trên quy mô lớn bởi nhiều xưởng đóng tàu tầm trung thay vì bị nghẽn tại ụ khô của một nhà thầu quốc phòng duy nhất.
5. Giải Phẫu Chi Phí Hệ Thống Con: Vì Sao Điện Toán Và Tải Trọng Thống Trị Thép Đóng Tàu
Phân tích cấu trúc tài chính của các tàu hải quân tự hành hiện đại cho thấy một sự phân bổ kinh tế bị đảo ngược căn bản so với ngành đóng tàu truyền thống. Trong việc đóng tàu hải quân thông thường—chẳng hạn như tàu khu trục lớp Arleigh Burke hoặc tàu hộ vệ lớp Constellation—thép kết cấu, chế tạo thân tàu, hệ thống động lực cơ khí và máy phụ trợ chiếm khoảng 65% đến 70% tổng chi phí đóng tàu (không tính thiết bị điện tử chiến đấu do chính phủ cung cấp). Ở các tàu drone hàng hải tự hành, động lực này hoàn toàn ngược lại.
Dựa trên các mô hình chi phí kỹ thuật được kiểm toán từ Phân ban Crane thuộc Trung tâm Tác chiến Bề mặt Hải quân (NSWC) hiển thị trong Hình 5, sự phân bổ hệ thống con của một Tàu Mặt Nước Tự Hành Cỡ Vừa tiêu biểu trị giá $14.5 triệu cho thấy:
1. Lõi Tự Hành, Điện Toán Biên & Hợp Nhất Cảm Biến (34.0% / $4.93M): Bao gồm các thiết bị suy luận AI biên dự phòng, các cụm điện toán GPU/NPU được gia cố chịu lực, khớp cảm biến quang học/hồng ngoại kép, LiDAR dẫn đường hàng hải và radar tìm kiếm bề mặt tầm ngắn. Phần cứng này thực thi việc tránh chướng ngại vật tuân thủ COLREGS (Quy định Quốc tế về Phòng ngừa Đâm va trên Biển) và các hành vi đàn tàu hợp tác nhiều tàu theo thời gian thực mà không cần sự can thiệp của con người.
2. Kết Cấu Thân Vỏ, Động Lực Diesel Lai & Động Lực Học Hàng Hải (28.0% / $4.06M): Được chế tạo từ hợp kim nhôm cấp hàng hải trọng lượng nhẹ hoặc vật liệu composite carbon hút chân không, hệ thống con này bao gồm các máy phát điện diesel hàng hải hiệu suất cao, động cơ truyền động điện phụ trợ, ống góp ổn định nhiên liệu và hệ thống kiểm soát la-de tự động được thiết kế cho hàng nghìn giờ chạy liên tục không người trông coi.
3. Tác Chiến Điện Tử, Sonar & Tải Trọng Mô-Đun (24.0% / $3.48M): Các gói tải trọng nhiệm vụ dạng container được điều chỉnh theo phân công tác chiến, bao gồm sonar mảng kéo chủ động tần số thấp (ATAS) để săn tàu ngầm, máy gây nhiễu radar bộ nhớ tần số vô tuyến kỹ thuật số (DRFM) và các ống phóng mồi bẫy bề mặt.
4. Thông Tin Liên Lạc Kiên Cường & Liên Kết Dữ Liệu Dạng Lưới (14.0% / $2.03M): Radio định nghĩa bằng phần mềm xác suất đánh chặn thấp/xác suất phát hiện thấp (LPI/LPD) đa băng tần, bộ thu phát thông tin vệ tinh quỹ đạo thấp (LEO) kiên cường và các liên kết dữ liệu laser tầm nhìn thẳng quang học định hướng được thiết kế để duy trì điều phối hoạt động trong các môi trường điện từ bị gây nhiễu nặng.
6. Vượt Qua Thung Lũng Tử Thần Của Lầu Năm Góc: Tạo Mẫu Tầng Trung Gian Và Tác Động Thị Trường
Trong lịch sử, các chương trình công nghệ quốc phòng phải gánh chịu tỷ lệ thất bại thể chế được biết đến khắp Lầu Năm Góc với tên gọi "Thung lũng Tử thần"—vực sâu thủ tục kéo dài nhiều năm ngăn cách các nguyên mẫu trình diễn kỹ thuật thành công với hoạt động mua sắm mục ngân sách chính thức (Chương trình Mua sắm Ghi nhận Chính thức). Trong các chương trình hàng hải tự hành, khoảng cách đó đang được thu hẹp một cách có hệ thống.
Theo các hồ sơ đánh giá chương trình được tổng hợp trong Hình 6, tỷ lệ chuyển đổi thành công cho các nguyên mẫu tàu tự hành hải quân đã tăng từ mức thấp 8.5% năm 2020 lên 19.4% năm 2023, trước khi tăng vọt lên 41.8% trong năm 2026 YTD. Sự nén chặt này được thúc đẩy bởi sự mở rộng của Quốc hội đối với các thẩm quyền Mua sắm Tầng Trung gian (MTA) theo Mục 804, cho phép các quân chủng quân đội vượt qua bộ máy quan liêu của Hệ thống Tích hợp và Phát triển Khả năng Chung (JCIDS) truyền thống đối với các nền tảng có thể triển khai trong vòng 5 năm.
Đối với các bên tham gia thị trường thể chế, các nhà phân tích cổ phiếu và các nhà đầu tư công nghệ quốc phòng, sự hội tụ của các hợp đồng nguyên mẫu drone hàng hải và các hợp đồng triển khai hải quân tạo ra các tín hiệu kinh tế rõ ràng:
1. Mở Rộng Biên Lợi Nhuận Mang Tính Cấu Trúc Cho Các Nhà Thầu Cảm Biến/Tự Hành: Các xưởng đóng tàu không có phần mềm tự hành độc quyền hoặc năng lực tích hợp cảm biến tiên tiến phải đối mặt với biên lợi nhuận bị hàng hóa hóa (6% đến 8%). Ngược lại, các nhà thầu chính cung cấp lớp điều phối phần mềm, bộ hợp nhất cảm biến và các liên kết dữ liệu tăng cường an ninh mạng đang thu được biên lợi nhuận điện tử quốc phòng vượt quá 14% đến 18%.
2. Định Giá Lại Các Xưởng Đóng Tàu Tầm Trung: Các xưởng đóng tàu khổng lồ Cấp 1 truyền thống (General Dynamics Electric Boat, Newport News Shipbuilding) đã hoàn toàn bị lấp đầy bởi các đơn hàng tàu ngầm hạt nhân và tàu sân bay kéo dài qua năm 2035. Do đó, Hải quân đang chuyển hàng tỷ USD hợp đồng sản xuất thân tàu USV sang các xưởng đóng tàu thương mại khu vực tầm trung dọc theo Bờ Vịnh, Ngũ Đại Hồ và Tây Bắc Thái Bình Dương, thúc đẩy sự hồi sinh công nghiệp khu vực.
3. Khóa Chặt Ngân Sách Chương Trình: Một khi nguyên mẫu USV tự hành chuyển đổi thành Chương trình Mua sắm Ghi nhận Chính thức (PoR), nó sẽ bảo đảm các dòng ngân sách Chương trình Quốc phòng Những Năm Tới (FYDP) kéo dài 5 năm bền vững, vốn có khả năng miễn nhiễm cao trước các nghị quyết tiếp tục của Quốc hội và chu kỳ chính trị.
Giám Sát Các Hợp Đồng Quốc Phòng Toàn Cầu Và Các Giải Ngân Hạm Đội Tự Hành Theo Thời Gian Thực
Truy cập các nghĩa vụ mua sắm liên bang cấp độ giao dịch, dữ liệu đo từ xa đơn hàng của nhà thầu chính và các luồng giải ngân công nghệ quốc phòng thông qua Cổng Thông Tin Tình Báo Hệ Thống Hải Quân Gemral Edge.
Khám Phá Tình Báo Hải Quân EdgePhương pháp luận & Nguồn trích dẫn: Toàn bộ số liệu ngân sách hải quân, dữ liệu nghĩa vụ hợp đồng, phân bổ phân cấp thân tàu và thị phần nhà thầu được trích dẫn trong báo cáo này được tổng hợp từ các sách giải trình ngân sách công khai của Bộ Hải quân, thông báo trao hợp đồng hàng ngày của Bộ Quốc phòng, các hồ sơ mời thầu của Đơn vị Đổi mới Quốc phòng (DIU) và báo cáo tài chính SEC 10-K/10-Q của các doanh nghiệp cho đến ngày 25/09/2026. Phân tích này độc lập và được thực hiện nghiêm ngặt cho mục đích nghiên cứu thể chế. Public data · not investment advice.